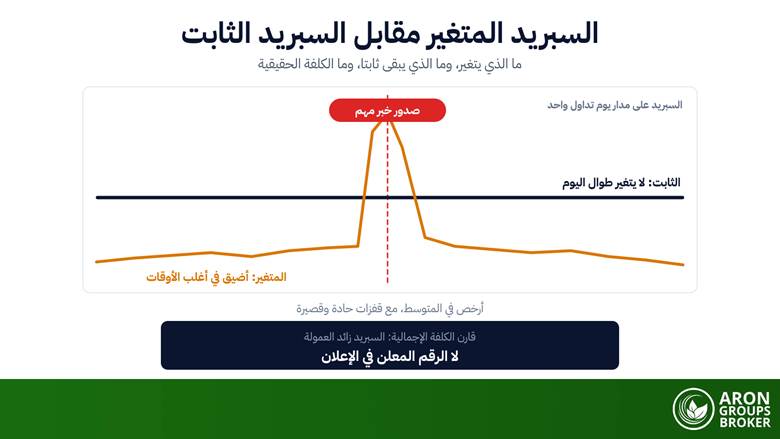
السبريد الثابت والمتغير نموذجان لتسعير الفارق بين سعر العرض (Bid) وسعر الطلب (Ask)، وهو الفارق المعروف باسم السبريد (Spread). فالسبريد المتغير (Floating Spread)، ويسمى أيضا السبريد العائم، يتبدل باستمرار تبعا لسيولة السوق وتقلباته. فهو يضيق حين يكون السوق هادئا وعميقا، ويتسع عند صدور الأخبار أو في أوقات شح السيولة. أما السبريد الثابت (Fixed Spread) فعكس ذلك تماما: يعرض الوسيط الرقم نفسه أيا كانت حال السوق، ويتحمل هو التغير بنفسه.
ولا ينطوي أي من النموذجين على خدعة، وليس أي منهما مجانيا. فالاختيار هو بين كلفة أقل في العادة لكنها تقفز أحيانا، وكلفة لا تتغير لكنها تتضمن دائما هامشا مقابل هذا الثبات. وأيهما أرخص لك يتوقف على توقيت تداولك وعدد صفقاتك. والإجابة الدقيقة تقتضي مقارنة الكلفة الإجمالية لا الرقم الوارد في الإعلان، وهو المنطق الحسابي نفسه الذي يحسم المقارنة بين السبريد الخام والسبريد الصفري.
يشرح هذا الدليل ما هو السبريد المتغير فعلا، ومن يحدد السعر في كل نموذج، ومقارنة الكلفة الإجمالية التي تحسم الجدل، ومتى يتسع السبريد المتغير بالتحديد. كما يتناول المفاضلة بين إعادة التسعير (Requote) والانزلاق السعري (Slippage) المصاحبة لكل نوع من أنواع التنفيذ، ويبين أي نموذج يناسب أي أسلوب تداول.
- السبريد المتغير يتحرك مع سيولة السوق وتقلباته الفعلية، بينما يبقى السبريد الثابت على حاله لأن الوسيط هو من يثبته.
- السبريد المتغير سمة حسابات ECN وSTP ذات تنفيذ السوق، والسبريد الثابت سمة صناع السوق العاملين بمكتب تداول وتنفيذ فوري.
- المتغير أرخص في المتوسط عادة، لأن السبريد الثابت يتضمن مستوى أساسيا أعلى يغطي مخاطرة عدم التحرك.
- قارن السبريد زائد العمولة بالسبريد الثابت الأوسع؛ فشعار «صفر نقطة» أو «بلا عمولة» لا يخبرك وحده بشيء يذكر.
- تنفيذ السوق يعني غياب إعادة التسعير مع احتمال الانزلاق السعري، والسبريد المتغير يتسع عند الأخبار، وعند التبييت اليومي، وحول افتتاح الجلسات وإغلاقها، وفي الأزواج ضعيفة السيولة.
ما هو السبريد المتغير (Floating Spread)؟
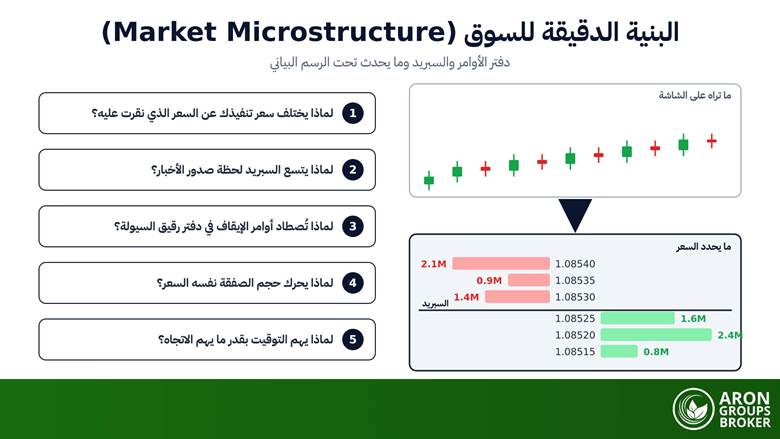
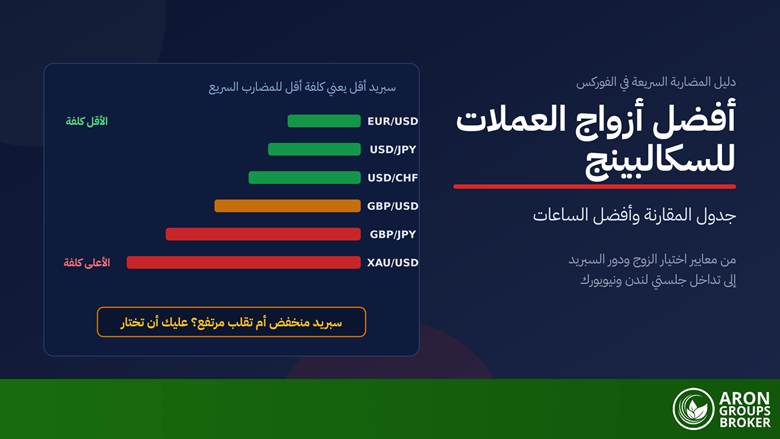
السبريد هو الفجوة بين السعر الذي تستطيع البيع به والسعر الذي تستطيع الشراء به، وهذه الفجوة في السوق الحقيقي ليست رقما ثابتا. فهي تعكس عدد المشاركين المستعدين للتسعير، وبأي أحجام، في تلك اللحظة. وسوق العملات سوق لا مركزي يجري تداوله خارج البورصات، كما يصفه المسح الذي يجريه بنك التسويات الدولية (BIS) كل ثلاث سنوات. ولذلك تسعّر بنوك كثيرة الأزواج الرئيسية في آن واحد خلال تداخل جلستي لندن ونيويورك، من 13:00 إلى 17:00 بتوقيت غرينتش شتاء، أي من الرابعة عصرا إلى الثامنة مساء بتوقيت مكة المكرمة، فيقترب السبريد الأساسي على EURUSD من الصفر. أما في الساعات الهادئة، أو بعد ثلاثين ثانية من قراءة تضخم مفاجئة، فيقل كثيرا عدد الراغبين في التسعير، وقد يتسع السبريد نفسه أضعافا. والسبريد المتغير يعرض عليك هذا الواقع كما هو لحظة حدوثه.
إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
وما هو السبريد الثابت (Fixed Spread)؟
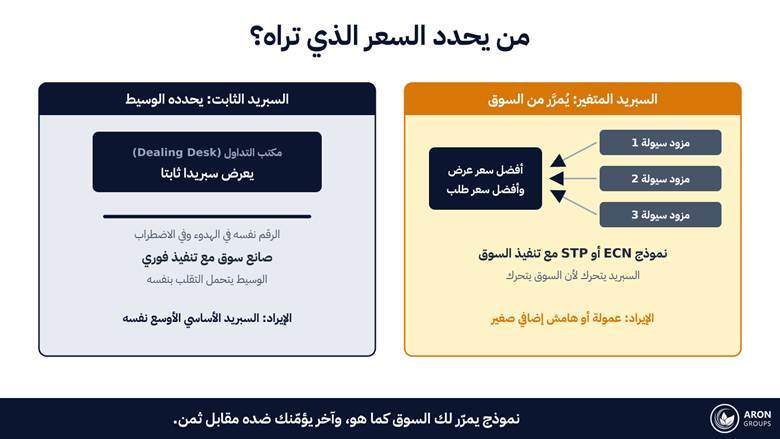
السبريد الثابت وعد تجاري لا قياس للسوق. فالوسيط يتعهد بأن يعرض، مثلا، 1.8 نقطة (Pip) على EURUSD أيا كانت الظروف، أي أنه يتحمل مخاطرة اتساع السبريد الأساسي فوق هذا الرقم. ولا تقبل أي شركة هذه المخاطرة بلا مقابل، ولذلك يقع الرقم الموعود فوق متوسط ما كان السوق سيتقاضاه. فأنت تشتري القدرة على توقع الكلفة، وعلاوة ذلك مدمجة في كل صفقة، بما فيها مئات الصفقات التي لم يقع خلالها أي حدث استثنائي.
من يحدد السعر الذي تراه: حسابات ECN أم صانع السوق؟
ينبع النموذجان من هيكلي تنفيذ مختلفين، ومعرفة الهيكل الذي تتعامل معه تفسر معظم ما ستواجهه. فالسبريد المتغير ينتمي إلى نماذج التمرير المباشر، المعروفة باسم ECN أو STP والموصوفة غالبا بنموذج A-Book. وفيها يجمع الوسيط أفضل سعر عرض وأفضل سعر طلب لدى مزودي السيولة، ويكسب من عمولة معلنة أو من هامش صغير يضاف إلى السبريد. أما السبريد الثابت فينتمي إلى صناع السوق (Market Makers) العاملين بمكتب تداول (Dealing Desk)، وهو ما يوصف غالبا بنموذج B-Book. وفيه يكون الوسيط هو الطرف المقابل الذي يعرض سعرا مستقرا، ويكون إيراده هو المستوى الأساسي الأوسع للسبريد نفسه.
ومن المهم القول بوضوح إن أيا من الهيكلين ليس مخالفا. فالترتيبات الهجينة أمر معتاد، والأسواق الخاضعة للرقابة تضم النوعين معا. ولهذا تحديدا جاءت قواعد التدخل في المنتجات التي أقرتها هيئة الأوراق المالية والأسواق الأوروبية (ESMA) عام 2018. فهي توحد أوجه الحماية، مثل سقوف الرافعة المالية والحماية من الرصيد السالب، أيا كان نموذج الوسيط. وما يهم في النهاية هو الإفصاح: فالوسيط الذي يشرح مصدر أسعاره، وينشر رسومه لكل نوع من الحسابات، يكون قد أخبرك بما تحتاج إلى معرفته.
الفرق بين السبريد الثابت والمتغير: المقارنة التي تحسم الأمر
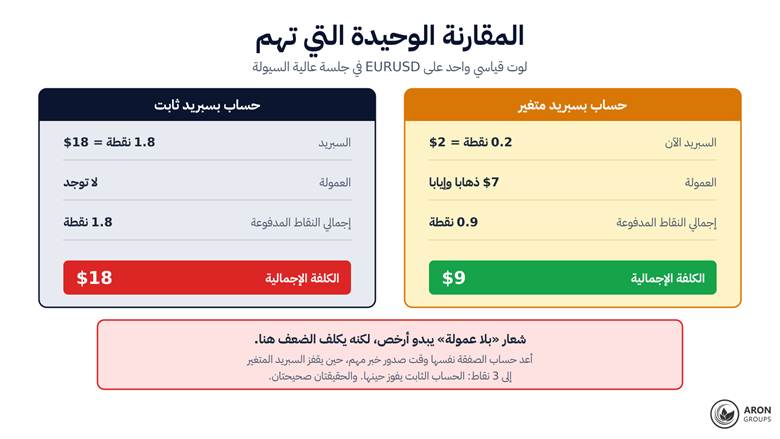
يمكن اختزال كل جدل حول السبريد في سطر واحد: الكلفة الإجمالية تساوي كلفة السبريد زائد العمولة، زائد رسوم التبييت (Swap) إذا أبقيت الصفقة مفتوحة إلى اليوم التالي. طبّق المعادلة على الأداة التي تتداولها، وفي الساعة التي تتداول فيها، ثم اضرب الناتج في عدد صفقاتك الشهرية. فالحساب ذو السبريد المتغير الذي يعرض 0.2 نقطة على EURUSD مع عمولة 7 دولارات ذهابا وإيابا يكلف 9 دولارات للوت القياسي، أي 0.9 نقطة إجمالا. أما الحساب ذو السبريد الثابت عند 1.8 نقطة بلا عمولة فيكلف 18 دولارا للصفقة نفسها. وهكذا يكون شعار «بلا عمولة» هو الخيار الأغلى هنا بمقدار الضعف، ولا يغير أي تسويق هذه الحقيقة. ويمكنك تحويل النقاط إلى دولارات لأي أداة وأي حجم عبر حاسبة النقاط، ثم إدخال الرقم في حساب التوقع الرياضي لاستراتيجيتك، كما يفعل المتداول المنهجي مع كل كلفة أخرى.
والآن أعد الحساب خلال صدور خبر كبير، حين يقفز السبريد المتغير إلى 3 نقاط. عندها يكلف الحساب المتغير 37 دولارا، بينما يبقى الحساب الثابت عند 18 دولارا. والنتيجتان صحيحتان، والخلاصة الأمينة ليست أن أحد النموذجين يفوز، بل أن الساعة هي التي تحسم. فمن يتداولون في الجلسات عالية السيولة يناسبهم المتغير عادة. أما من يتركز نشاطهم حول الأحداث المجدولة فقد يفضلون فعلا كلفة ثابتة يخططون على أساسها.
قاعدة عملية
تعامل مع شعار «صفر نقطة» على أنه ادعاء عن لحظة واحدة، لا عن يوم التداول كله. افتح المنصة في الساعات التي تتداول فيها فعلا، وراقب السبريد الحي على أدواتك مدة أسبوع، ودوّن الأرقام. فهذا السجل أثمن من كل جداول المقارنة المنشورة على الإنترنت، بما فيها الجدول التالي.
ويلخص الجدول التالي أوجه الفرق بين السبريد الثابت والمتغير في سبعة أبعاد عملية، من سلوك السبريد نفسه إلى أسلوب التداول الأنسب لكل نموذج.
| وجه المقارنة | السبريد المتغير | السبريد الثابت |
|---|---|---|
| السلوك | يتغير باستمرار تبعا للسيولة | ثابت أيا كانت الظروف |
| النموذج المعتاد | ECN أو STP مع تنفيذ السوق | صانع سوق بمكتب تداول مع تنفيذ فوري |
| متوسط الكلفة | أقل عادة، ويقترب من الصفر على الأزواج الرئيسية في ساعات العمق | مستوى أساسي أعلى لتغطية كلفة الوعد |
| القدرة على توقع الكلفة | أدنى: لا يمكنك معرفة السبريد مسبقا | الأعلى: الرقم المعلن هو ما تدفعه |
| عند الأخبار الكبرى | يتسع بحدة، وأحيانا أضعافا | يثبت، مع مراعاة شروط الوسيط نفسه |
| احتكاك التنفيذ | انزلاق سعري محتمل، بلا إعادة تسعير | إعادة تسعير محتملة في التنفيذ الفوري |
| الأنسب لمن؟ | السكالبينج والتداول اليومي النشط في الجلسات عالية السيولة | من يريد كلفة متوقعة، ومن يتداول حول الأخبار أو بإيقاع أبطأ |
اقرأ الجدول بوصفه صورة للمفاضلات لا لوحة نتائج: الصف الحاسم هو الذي يصف أسبوعك أنت.
متى يتسع السبريد المتغير؟
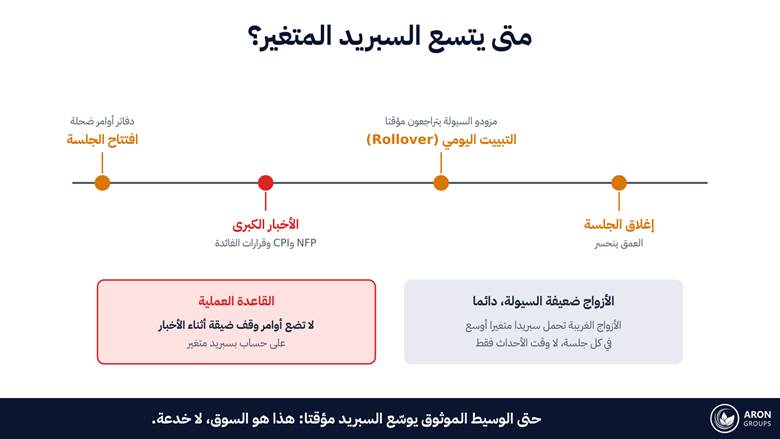
توقيت الاتساع قابل للتوقع حتى حين لا يكون حجمه كذلك، وهذا ما يجعله قابلا للإدارة. وتفسر أربع حالات معظمه تقريبا. أولاها البيانات الاقتصادية الكبرى، مثل بيانات التوظيف والتضخم وقرارات البنوك المركزية، ومواعيدها منشورة سلفا في التقويم الاقتصادي. وثانيتها التبييت اليومي (Rollover) عند الخامسة مساء بتوقيت نيويورك، أي منتصف الليل بتوقيت مكة المكرمة صيفا والواحدة صباحا شتاء، حين يتراجع مزودو السيولة لفترة وجيزة. وثالثتها افتتاح الجلسات وإغلاقها، حيث يكون عمق السوق ضحلا قبل وصول السيولة أو بعد انحسارها. ورابعتها الأزواج ضعيفة السيولة، إذ تحمل الأزواج الغريبة (Exotics) سبريدا متغيرا أوسع في كل جلسة، لا عند الأحداث فقط.
والنتيجة العملية قاعدة لا استراتيجية: لا تضع أوامر وقف خسارة ضيقة أثناء الأخبار على حساب بسبريد متغير. فالوقف الموضوع خارج الضوضاء المعتادة مباشرة يصبح داخل الضوضاء غير المعتادة لبضع ثوان، فيضربه اتساع السبريد لا حركة السعر. حدّد حجم صفقتك انطلاقا من مسافة الوقف عبر حاسبة حجم المركز، وأدخل السبريد الأوسع في حساب نسبة المخاطرة إلى العائد. وتذكّر أن الاتساع المؤقت لدى وسيط موثوق هو السوق وقد ظهر على حقيقته، لا سوء سلوك. وتعد الإرشادات التي تنشرها هيئة تداول السلع الآجلة الأمريكية (CFTC) حول تداول الأفراد للعملات مدخلا مفيدا لما ينبغي توقعه من التنفيذ عموما.
إعادة التسعير (Requote) أم الانزلاق السعري: الاحتكاك الذي تختاره
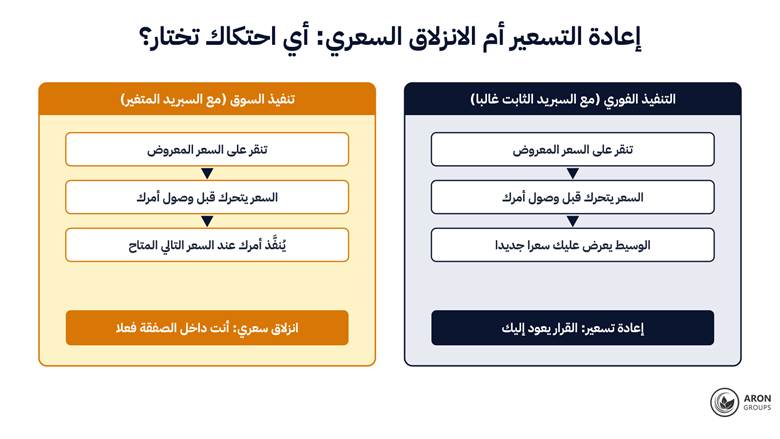
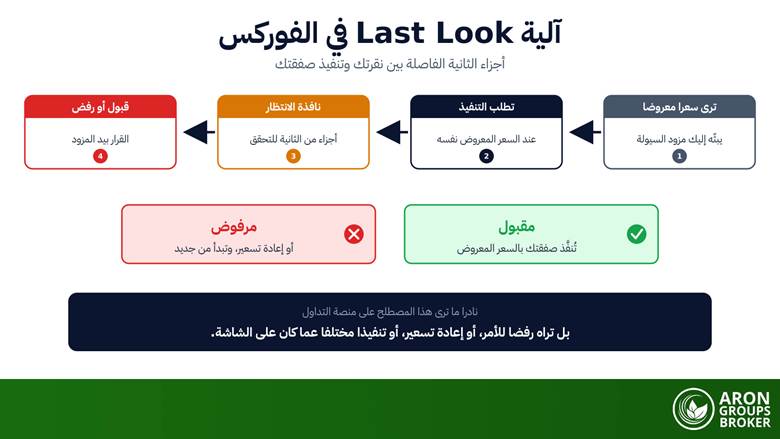
نوع التنفيذ يلازم نوع السبريد، ولكل منهما احتكاكه الخاص. فالتنفيذ الفوري (Instant Execution)، الشائع في حسابات السبريد الثابت، يعد بالسعر المعروض. فإذا تحرك السوق قبل وصول أمرك تعذر على الوسيط التنفيذ عند ذلك السعر، فيعرض عليك سعرا جديدا ويطلب موافقتك، وهذا ما يعرف باسم إعادة التسعير في الفوركس. أما تنفيذ السوق (Market Execution)، وهو المعيار في حسابات السبريد المتغير، فلا يعيد التسعير إطلاقا. بل ينفذ أمرك عند السعر التالي المتاح، وقد يكون أفضل أو أسوأ من السعر الذي نقرت عليه. وهذا الفارق هو الانزلاق السعري (Slippage).
س: أيهما أسوأ: إعادة التسعير أم الانزلاق السعري؟
ج: يتوقف الأمر على ما كنت تفعله. فإعادة التسعير أكثر أمانا عند الدخول الهادئ إلى الصفقة، لأن شيئا لا يحدث دون موافقتك، لكنها عديمة الجدوى حين تحاول الخروج من سوق سريع وتحتاج إلى الخروج فورا. أما الانزلاق السعري فهو ثمن اليقين بالتنفيذ، ولهذا يفضل المتداولون النشطون تنفيذ السوق عادة، ويقبلون أن يأتي التنفيذ أسوأ قليلا من المتوقع.
أي نموذج يناسب أي متداول؟
الحاسم هنا هو وتيرة التداول وتوقيته، لا مستوى الخبرة. فالسبريد المتغير يناسب متداولي المضاربة السريعة (Scalping) والمتداولين اليوميين النشطين. فحين تدفع السبريد مرات كثيرة في اليوم، تتراكم القراءات القريبة من الصفر في الجلسات العميقة لتصبح وفرا حقيقيا، ويمكن تفادي قفزات الأخبار بمجرد الامتناع عن التداول خلالها. أما السبريد الثابت فيناسب من يقدّرون ثبات بند الكلفة: من يتعمدون التداول حول صدور البيانات، ومن يريدون حسم الحسابات قبل الدخول، ومتداولي السوينغ والمراكز طويلة الأجل. فهؤلاء يحتفظون بصفقاتهم أياما، فيصبح السبريد كسرا مهملا أمام حجم الحركة، وتغدو رسوم التبييت أهم بكثير، وهنا تبرز قيمة الحساب الإسلامي الخالي من هذه الرسوم.
وثمة فارق دقيق آخر يفصل بين الفئتين. فلأن السبريد المتغير لا يكون واسعا إلا في لحظات اتساعه، تكون كلفته شديدة الحساسية للحظة ضغطك على الزر. وهذا يكافئ أصحاب الروتين الثابت، ويعاقب النقر الانتهازي في ساعات عشوائية. أما السبريد الثابت فلا يبالي بتوقيتك، وهذه قيمة حقيقية إذا لم يكن جدولك ملك يديك. فالمتداول في الخليج الذي لا يصل إلى الرسم البياني إلا بعد منتصف الليل بتوقيت مكة المكرمة، أي في نافذة التبييت الضحلة، قد يدفع مع التسعير الثابت أقل مما يدفعه مع المتغير، رغم أن المتغير أرخص على الورق.
كيف تُسعَّر حسابات آرون جروبس؟
تعتمد آرون جروبس السبريد المتغير مع تنفيذ السوق في حسابات ECN لديها، أي تسعيرا ممررا من السوق فعلا وبلا إعادة تسعير، مع تنبيه أمين إلى أن السبريد يتسع عند الأخبار كما في أي نموذج متغير. وهيكل العمولات ليس موحدا، ويستحق القراءة قبل الاختيار. فحساب نانو (Nano) بلا عمولة على جميع الرموز، والكلفة فيه محمولة في السبريد، مع أحجام مصغرة تبدأ من 0.0001 لوت. وهذا يجعله المكان الطبيعي لقياس الكلفة الحقيقية بأموال حقيقية وبأدنى قدر من المخاطرة. كما أن الحساب الإسلامي من فئة ECN خال من العمولة ومن رسوم التبييت معا.
أما حسابا Standard ECN وVIP ECN فيتقاضيان عمولة على النمط التقليدي لحسابات ECN، وقد تُعفى رموز خاصة معينة من العمولة ورسوم التبييت لفترات محددة وفق شروط منشورة. وتجد الأرقام الحالية لكل حساب في صفحة حسابات التداول. والتمرين الذي يستحق عشر دقائق من وقتك هو أن تفتح منصة ميتاتريدر 5، وتراقب السبريد الحي على أدواتك خلال ساعات تداولك أنت، ثم تطبق معادلة الكلفة الإجمالية الواردة في هذا المقال على الأرقام التي تراها.
وإذا كان نموذج السبريد جديدا عليك، فأجرِ هذا القياس أولا على حساب تجريبي، ثم انتقل إلى التداول الحقيقي برقم كلفة حسبته بنفسك، لا برقم عُرض عليك. فإدارة المخاطر السليمة أهم من أي من نموذجي السبريد، ومنحنى رأس مال مستقر على مدى أشهر هو الحكم الوحيد المعتبر.
الخلاصة
السبريد المتغير يريك الكلفة التي يفرضها السوق نفسه لإتمام الصفقات، وهي صغيرة في العادة وكبيرة في أحيان قليلة. أما السبريد الثابت فيخفي هذا التغير خلف رقم مستقر، ويحمّلك علاوة مقابل هذه الخدمة. وينتمي المتغير إلى نماذج التمرير ECN وSTP ذات تنفيذ السوق، بينما ينتمي الثابت إلى صناعة السوق عبر مكتب تداول بتنفيذ فوري واحتمال إعادة التسعير. وبذلك لا يكون الفرق بين السبريد الثابت والمتغير فرقا في الرقم المعلن فحسب، بل في من يتحمل مخاطرة تقلب السوق.
أما اللافتة المعلقة على الحساب فلا تخبرك بشيء مفيد. فالسبريد زائد العمولة، محسوبا على أدواتك وفي ساعاتك ومضروبا في حجم تداولك الشهري، يخبرك بكل شيء. ويجدر بك التحقق منه في سجلاتك الخاصة، كما تتحقق من أي افتراض آخر عبر اختبار خارج العينة. افعل ذلك، وأبعد أوامر الوقف الضيقة عن الأخبار المجدولة، وقدّم الحفاظ على رأس المال على مطاردة عُشر نقطة. فهكذا يتعامل المتداول المحترف مع التكاليف: بجدية، لكن بعد أولوية البقاء في السوق.
الأسئلة الشائعة
إجابات سريعة عن أكثر الأسئلة التي يطرحها المتداولون حول حسابات السبريد الثابت والمتغير.
ما هو حساب السبريد المتغير؟
هو حساب يتغير فيه الفارق بين سعري العرض والطلب باستمرار تبعا لسيولة السوق وتقلباته، بدلا من تثبيته عند رقم محدد. والسبريد المتغير هو المعيار في حسابات ECN وSTP ذات تنفيذ السوق، ويكون عادة أضيق من السبريد الثابت في الجلسات عالية السيولة.
ما الفرق بين السبريد الثابت والمتغير؟
السبريد المتغير يمرر إليك تسعير السوق الحقيقي ويتحرك طوال اليوم، بينما يحدد الوسيط السبريد الثابت ويبقيه على حاله. والتسعير الثابت أعلى كلفة في المتوسط لأن الوسيط يسعّر مخاطرة تثبيته، في حين أن المتغير أقل كلفة في المتوسط لكنه قد يقفز عند الأخبار.
هل حسابات ECN هي نفسها حسابات السبريد المتغير؟
المفهومان متقاربان لكنهما غير متطابقين. فمصطلح ECN يصف نموذج التنفيذ، حيث تلتقي الأوامر بسيولة خارجية، والسبريد المتغير نتيجته الطبيعية. وعمليا يكاد كل حساب ECN يحمل سبريدا متغيرا، وتتقاضى معظم هذه الحسابات عمولة، وإن كان بعضها يحمّل الكلفة على السبريد بدلا منها. لكن المصطلحين يصفان أمرين مختلفين: الأول طريقة تنفيذ أمرك، والثاني طريقة عرض السعر عليك.
أي نوع من السبريد أفضل للسكالبينج؟
المتغير عادة. فمتداولو السكالبينج يدفعون السبريد مرات كثيرة في اليوم، ويتداولون في الساعات عالية السيولة التي يكون فيها السبريد المتغير في أضيق حالاته، فتكون الكلفة الإجمالية أقل عادة حتى بعد احتساب العمولة. والاستثناء هو من يتعمد المضاربة السريعة على الأخبار، إذ يحميه السبريد الثابت من الاتساع وقت الأحداث.