icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

علاوة الخيار (Option Premium): ما هي، وكيف تتكون من القيمة الجوهرية والقيمة الزمنية، وما العوامل المؤثرة فيها؟

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 8 دقیقة

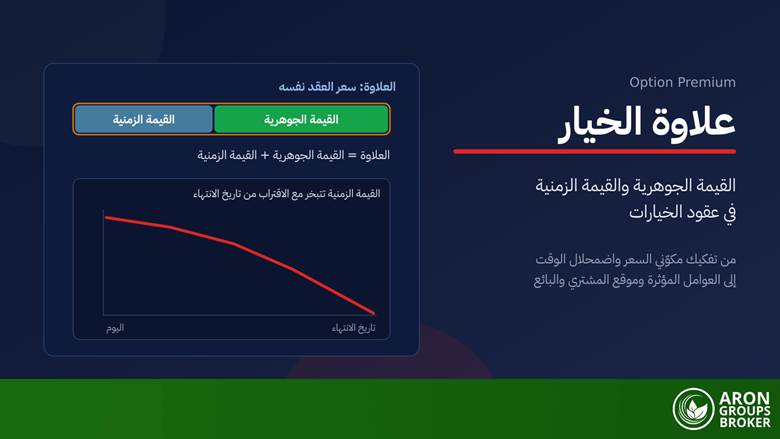
علاوة الخيار (Option Premium) هي سعر عقد الخيار نفسه: المبلغ الذي يدفعه المشتري للبائع مقابل الحصول على حق شراء الأصل الأساسي أو بيعه بسعر محدد قبل تاريخ الانتهاء. وهي تكلفة بالنسبة إلى المشتري، ودخل بالنسبة إلى البائع، وتُدفع مرة واحدة عند إبرام العقد. ويسميها بعض الكتّاب العرب «قسط الخيار» تشبيها لها بقسط التأمين، لأنها ثمن حق قد تستخدمه وقد لا تستخدمه.

لكن النقطة الجوهرية في مكان آخر: هذا المبلغ ليس رقما واحدا متجانسا. فكل علاوة تتكون من جزأين؛ القيمة الجوهرية (Intrinsic Value) والقيمة الزمنية (Time Value). الجزء الأول يرتبط بسعر الأصل اليوم مقارنة بسعر التنفيذ، والجزء الثاني هو ما يدفعه السوق مقابل الوقت المتبقي واحتمال تحرك السعر في مصلحة المشتري. وفهم هذا التفكيك هو الفارق بين متداول يعرف ما يشتريه فعلا ومن يكتفي بقراءة الرقم المعروض على الشاشة.

في هذا الدليل نشرح المكوّنين بمثال رقمي، ثم نتناول اضمحلال الوقت (Theta) والعوامل الخمسة التي تحرك سعر الخيار، ونقارن بين موقع المشتري وموقع البائع، ونوضح كيف يستفيد متداولو الفوركس والعقود مقابل الفروقات من هذه المفاهيم حتى وإن لم يتداولوا عقود الخيارات نفسها.

bookmark
أهم النقاط
  • علاوة الخيار هي سعر العقد، وتتكون من جزأين: القيمة الجوهرية زائد القيمة الزمنية.
  • القيمة الجوهرية هي الفارق بين سعر الأصل الأساسي وسعر التنفيذ، ولا تكون سالبة أبدا؛ حدها الأدنى صفر.
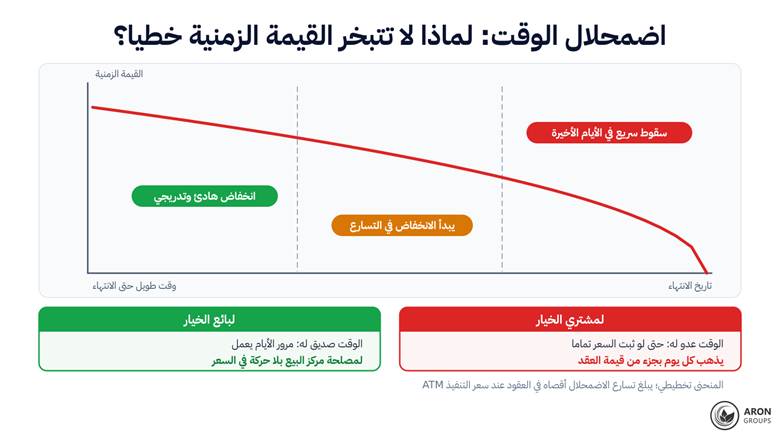
  • القيمة الزمنية تتناقص مع الاقتراب من تاريخ الانتهاء، ويتسارع تناقصها في الأيام الأخيرة، وتبلغ ذروتها في العقود عند سعر التنفيذ.
  • أقصى خسارة للمشتري هي العلاوة المدفوعة، أما خسارة البائع فقد تتجاوز العلاوة المقبوضة بكثير.
  • من العوامل الخمسة المؤثرة في السعر لا يؤثر في القيمة الجوهرية إلا سعر الأصل؛ أما الوقت والتقلب الضمني والفائدة والتوزيعات فتعمل كلها في القيمة الزمنية.

ما هي علاوة الخيار (Option Premium) ومن يدفعها؟

علاوة الخيار هي أسهل جزء في الموضوع من حيث الفهم. ففي عقود الخيارات يشتري المشتري حقا لا التزاما: يمكنه في المستقبل أن يشتري الأصل الأساسي أو يبيعه بسعر محدد سلفا هو سعر التنفيذ (Strike Price)، لكنه غير مجبر على ذلك. وثمن هذا الحق هو العلاوة، وتنتقل من المشتري إلى البائع لحظة إبرام العقد.

sms-star

إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
فعندما نتحدث عن سعر الخيار فنحن نقصد هذه العلاوة تحديدا. والمهم أنها تُدفع في اتجاه واحد ولا تُسترد. فإذا لم ينفذ المشتري العقد واحتفظ به حتى تاريخ الانتهاء، بقي المبلغ عند البائع. ولهذا يشبّه كثيرون علاوة الخيار بقسط التأمين: مال تدفعه مقابل امتلاك حق، سواء استخدمته أم لم تستخدمه.

ولنصحح هنا التباسا شائعا. صغر العلاوة مقارنة بقيمة الأصل الأساسي لا يعني أن العقد رخيص. فالمبلغ الصغير نفسه يمنحك التحكم في كمية كبيرة من الأصل، وهذه الرافعة المالية الكامنة في العقد هي ما يجعل الخيارات جذابة وشديدة الخطورة في آن واحد.

المكوّن الأول: القيمة الجوهرية (Intrinsic Value)

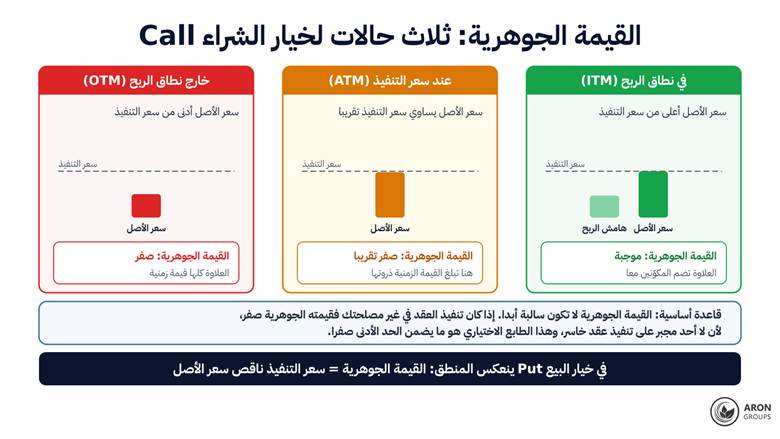
المكوّن الأول من علاوة الخيار هو القيمة الجوهرية، أي ما يساويه العقد لو نفذته الآن فورا. في خيار الشراء (Call) تساوي القيمة الجوهرية سعر الأصل الحالي ناقص سعر التنفيذ. وفي خيار البيع (Put) ينعكس الحساب تماما: سعر التنفيذ ناقص سعر الأصل الحالي.

وهناك قاعدة لا تُخرق أبدا: القيمة الجوهرية لا تكون سالبة. فإذا كان تنفيذ العقد في غير مصلحتك، فقيمته الجوهرية صفر لا رقم سالب، إذ لا أحد مجبر على تنفيذ عقد خاسر، وهذا الطابع الاختياري هو ما يضمن أن الحد الأدنى صفر.

ثلاث حالات لخيار الشراء نفسه: في نطاق الربح يضم السعر المكوّنين معا، أما عند سعر التنفيذ وخارج نطاق الربح فكل ما تدفعه قيمة زمنية خالصة.

وتعرّف هنا على ثلاثة مصطلحات. العقد «في نطاق الربح» (In the Money) هو الذي له قيمة جوهرية موجبة. والعقد «عند سعر التنفيذ» (At the Money) هو الذي يقارب فيه سعر الأصل سعر التنفيذ. أما العقد «خارج نطاق الربح» (Out of the Money) فقيمته الجوهرية صفر، وكل ما تدفعه مقابله هو قيمة زمنية خالصة.

ويساعد مثال سريع على خيار البيع: إذا كان سعر التنفيذ 1000 وسعر الأصل الحالي 900، فالقيمة الجوهرية 100 وحدة، لأن حق البيع بسعر أعلى من السوق يساوي هذا الفارق بالضبط. أما إذا كان سعر الأصل 1100، فالقيمة الجوهرية صفر.

المكوّن الثاني: القيمة الزمنية (Time Value)

القيمة الزمنية، وتسمى أيضا القيمة الخارجية (Extrinsic Value)، هي ما تبقى من العلاوة. ومعادلتها بسيطة: العلاوة ناقص القيمة الجوهرية. وهذا المبلغ ليس سوى تسعير «الاحتمال»؛ فالسوق يتقاضى ثمنا مقابل احتمال أن يتحرك السعر في مصلحة المشتري قبل تاريخ الانتهاء، وهو التعريف نفسه الذي تعتمده المراجع التعليمية المتخصصة في الخيارات.

ومن ثم كلما طال الوقت المتبقي حتى الانتهاء زاد احتمال الحركة وارتفعت القيمة الزمنية. وكلما ارتفع التقلب الذي يتوقعه السوق كبر هذا الرقم أيضا. وفي لحظة الانتهاء تصبح القيمة الزمنية صفرا بالضبط، ولا يبقى للعقد إلا قيمته الجوهرية.

مثال رقمي: تفكيك علاوة الخيار

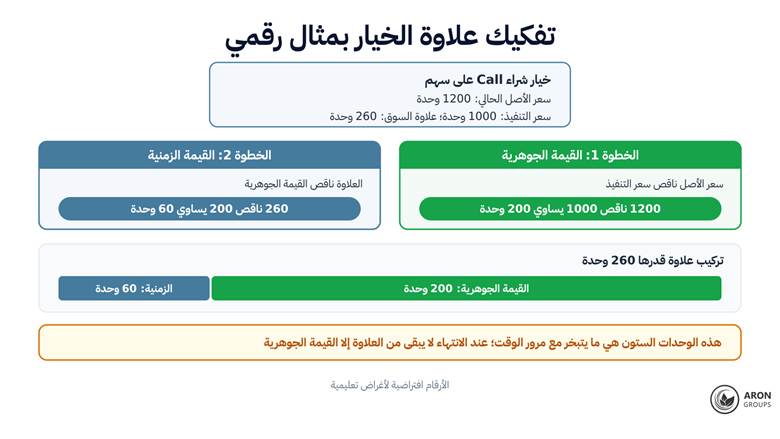
لنفترض أن سعر الأصل الحالي 1200 وحدة، وسعر تنفيذ خيار شراء عليه 1000 وحدة، وأن علاوة السوق 260 وحدة. القيمة الجوهرية إذن هي 1200 ناقص 1000، أي 200 وحدة. والقيمة الزمنية هي 260 ناقص 200، أي 60 وحدة.

من أصل 260 وحدة، هناك 200 وحدة يضمنها فارق السعر و60 وحدة فقط هي رهان على الوقت، وهذه الستون هي ما يخسره المشتري إن لم يتحرك السعر.

هذه الوحدات الستون هي ما يتبخر مع مرور الوقت. فإذا لم يتغير سعر الأصل حتى تاريخ الانتهاء، تراجعت قيمة العقد من 260 إلى 200؛ أي أن المشتري خسر 60 وحدة من دون أي حركة معاكسة في السوق.

اضمحلال الوقت (Theta): عدو المشتري وصديق البائع

يسمى هذا التناقص التدريجي في القيمة الزمنية اضمحلال الوقت أو ثيتا (Theta)، وأهم خصائصه أنه ليس خطيا. فبحسب المواد التعليمية لمجلس صناعة الخيارات (OIC)، يكون معدل الاضمحلال هادئا في البداية ثم يتسارع كلما اقترب تاريخ الانتهاء، وعند الانتهاء لا يساوي العقد إلا قيمته الجوهرية.

المنحنى يهبط ببطء حين يكون الانتهاء بعيدا ثم ينهار في الأيام الأخيرة؛ لذلك يدفع مشتري العقد القصير الأجل أغلى ثمن لكل يوم انتظار.

وهناك ملاحظة عملية: أعلى قيمة زمنية، ومن ثم أسرع اضمحلال، تكون في العقود عند سعر التنفيذ. أما العقود العميقة في نطاق الربح فتتكون علاوتها في معظمها من قيمة جوهرية، ولذلك يكون اضمحلالها أبطأ، وتتصرف على نحو أقرب إلى الأصل الأساسي نفسه.

sms-star

قاعدة
قبل شراء أي خيار احسب قيمته الزمنية على حدة. فإذا كانت القيمة الزمنية تشكل الجزء الأكبر من العلاوة، فأنت تراهن في الواقع على سرعة الحركة لا على اتجاهها فقط. والاتجاه الصحيح مع التوقيت الخاطئ يعني في سوق الخيارات خسارة.
س: لماذا لم أربح رغم صحة توقعي للاتجاه؟

ج: السبب الأكثر شيوعا هو اضمحلال الوقت نفسه. فإذا تحرك السعر في الاتجاه الصحيح لكن ببطء، فقد يفوق تراجع القيمة الزمنية ما كسبته من حركة السعر. والسبب الثاني هو هبوط التقلب الضمني بعد الأحداث المجدولة. ولهذا يجب أن تصيب في الخيارات ثلاثة أشياء معا: الاتجاه، وحجم الحركة، والتوقيت.

وثمة تفصيل دقيق آخر: نماذج التسعير تحسب الأيام التقويمية كلها، بما فيها عطلات نهاية الأسبوع والعطل الرسمية. ولذلك تفقد القيمة الزمنية خلال أسبوع تداول من خمسة أيام ما يعادل سبعة أيام من الاضمحلال، وهو ما يدفع بعض المتداولين إلى وضع أثر عطلة نهاية الأسبوع في حسبانهم قبل الاحتفاظ بمركز شراء عبرها، ومراجعة جدول العطل الرسمية للأسواق التي يتابعونها.

العوامل الخمسة المؤثرة في سعر الخيار

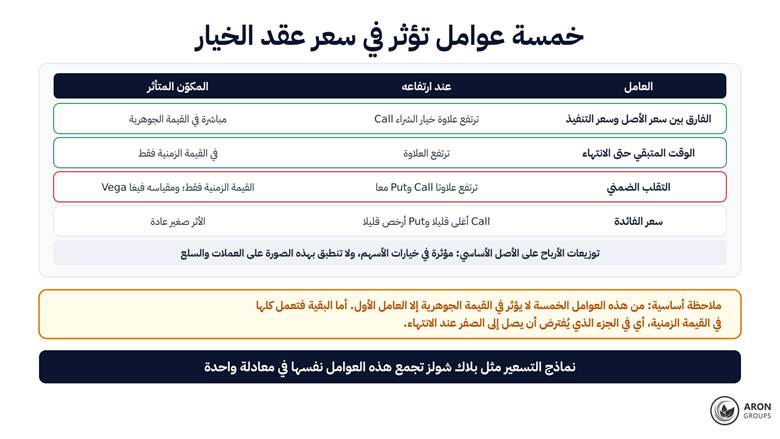
خمسة عوامل تحدد علاوة الخيار. الأول هو المسافة بين سعر الأصل وسعر التنفيذ، وهو يؤثر مباشرة في القيمة الجوهرية. والثاني هو الوقت المتبقي حتى الانتهاء. والثالث هو التقلب الضمني (Implied Volatility) الذي يرفع علاوة خيار الشراء Call وخيار البيع Put معا. والرابع سعر الفائدة، وأثره صغير عادة. والخامس توزيعات الأرباح، وتنطبق على خيارات الأسهم تحديدا.

أربعة من العوامل الخمسة تعمل في القيمة الزمنية وحدها، أي في الجزء المحكوم عليه بالتلاشي عند الانتهاء؛ أما توزيعات الأرباح فتخص خيارات الأسهم دون العملات والسلع.

ويلخص الجدول التالي أثر ارتفاع كل عامل في علاوة خيار الشراء وعلاوة خيار البيع، مع المكوّن الذي يتأثر به، وفق العلاقات المعروفة في نماذج التسعير مع افتراض ثبات بقية العوامل.

العاملأثر ارتفاعه في علاوة Callأثر ارتفاعه في علاوة Putالمكوّن المتأثر
سعر الأصل الأساسيترتفعتنخفضالقيمة الجوهرية مباشرة
الوقت المتبقي حتى الانتهاءترتفعترتفعالقيمة الزمنية
التقلب الضمنيترتفعترتفعالقيمة الزمنية، ومقياس حساسيتها فيغا (Vega)
سعر الفائدةترتفع قليلاتنخفض قليلاالقيمة الزمنية، والأثر صغير عادة
توزيعات الأرباح المتوقعةتنخفضترتفعالقيمة الزمنية، في خيارات الأسهم فقط

مقاييس حساسية العلاوة لهذه العوامل هي ما يسميه المتداولون «الإغريقيات» (Greeks)، ومنها دلتا وثيتا وفيغا.

والنقطة التي يقل ذكرها أن العامل الأول وحده هو ما يؤثر في القيمة الجوهرية، بينما تعمل العوامل الأربعة الأخرى كلها في القيمة الزمنية، أي في الجزء المقدر له أن يصل إلى الصفر عند الانتهاء. ونماذج تسعير الخيارات مثل نموذج بلاك شولز (Black Scholes) تجمع هذه العوامل نفسها في معادلة واحدة لاستخراج العلاوة النظرية.

وفي الممارسة، يقارن المحترفون التقلب الضمني للعقدين بدلا من مقارنة علاوتيهما. والسبب واضح: العلاوة تعتمد على سعر الأصل وسعر التنفيذ، أما التقلب الضمني فيوفر لغة مشتركة تجعل المقارنة ممكنة بين عقود مختلفة، وهو المنطق نفسه الذي يقوم عليه التنبؤ بالتقلبات في التداول عموما.

علاوة الخيار من جانبي الطاولة: المشتري والبائع

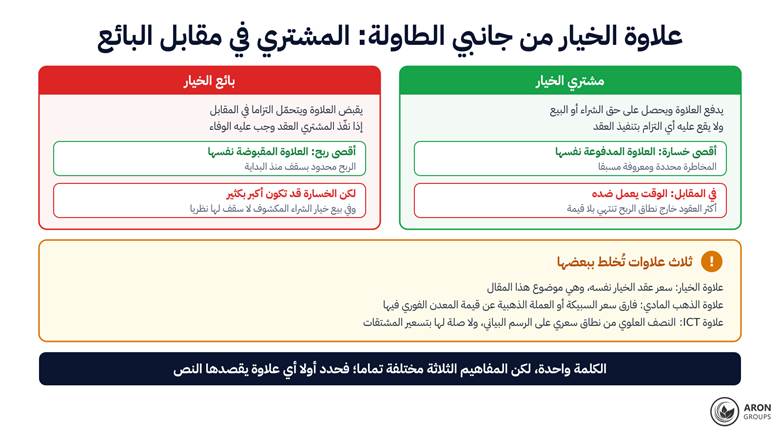
موقع الطرفين مختلف تماما. فالمشتري يدفع العلاوة ويحصل في مقابلها على حق بلا التزام، وأقصى خسارته هي العلاوة المدفوعة بالضبط ولا يخسر أكثر منها. وهذه المخاطرة المحدودة هي أكثر ما يجذب في شراء الخيارات، لا سيما بالمقارنة مع أدوات الرافعة المالية الأخرى التي لا تكون فيها الخسارة القصوى محددة سلفا بهذا الوضوح.

المشتري يعرف أقصى خسارته مقدما، والبائع يعرف أقصى ربحه مقدما؛ وعدم التماثل هذا هو الدرس الأول في كل تعليم للخيارات.

وفي الجانب المقابل، يقبض البائع العلاوة لكنه يتحمل التزاما. وأقصى ربحه هو المبلغ المقبوض وله سقف منذ البداية، في حين قد تكون خسارته أكبر بكثير، وفي بيع خيار الشراء المكشوف لا سقف لها نظريا. ويقدم بائع الخيارات مثالا صريحا على خطر الإفلاس: سلسلة من الأرباح الصغيرة المتكررة يمحوها حدث واحد. ولا يكون أحد الجانبين أفضل من الآخر بطبيعته؛ فالشراء مخاطرة محدودة مع احتمال نجاح أقل، والبيع دخل محدود مع مخاطرة أكبر، والبيع المكشوف لا يناسب المبتدئين. واستراتيجيات مثل سترانغل (Strangle) مبنية على هذا المنطق ثنائي الجانب نفسه.

sms-star

هل تعلم؟
العقود عند سعر التنفيذ تحمل أكبر قيمة زمنية في علاوتها، ولذلك فهي الأكثر حساسية لمرور الوقت. في المقابل، تتصرف العقود العميقة في نطاق الربح على نحو أقرب إلى الأصل الأساسي نفسه، وتتأثر باضمحلال الوقت بدرجة أقل.
إزالة اللبس: ثلاث «علاوات» ليست شيئا واحدا

تُستخدم كلمة «علاوة» (Premium) في الأدبيات المالية العربية لثلاثة مفاهيم مختلفة تماما، وهذا مصدر التباس دائم. الأول هو علاوة الخيار التي نتحدث عنها، أي سعر عقد الخيار. والثاني هو علاوة الذهب المادي: الفارق بين سعر السبيكة أو العملة الذهبية وقيمة المعدن الفوري فيها، وهو فارق يعكس تكلفة السبك والتوزيع والطلب المحلي، ولا علاقة له بعقود الخيارات.

والثالث هو منطقة «البريميوم» في منهجية ICT، أي النصف العلوي من نطاق سعري على الرسم البياني، ونشرحها في مقال البريميوم والخصم في ICT، وهي مفهوم من التحليل الفني لا صلة له بتسعير المشتقات. فإذا صادفت الكلمة في نص، فحدد أولا أي معنى يقصده الكاتب.

علاوة الخيار في الأسواق العربية والعالمية

في السوق السعودية، أطلقت تداول السعودية عقود الخيارات على الأسهم المفردة في نوفمبر 2023 في سوق المشتقات، وتُعرض علاوة كل عقد على شاشة التداول كما تُعرض أسعار الأسهم. وفي الأسواق العالمية تُتداول الخيارات على الأسهم والمؤشرات والعملات والسلع، ومن أكثرها سيولة خيارات صناديق المؤشرات الأمريكية التي تناولناها في مقال تداول خيارات SPY. والمنطق ثنائي المكوّن نفسه ينطبق عليها جميعا؛ فالاختلاف في مواصفات العقد وساعات التداول، لا في طبيعة العلاوة.

ونصيحة عملية: قبل الدخول في أي عقد، اقرأ مواصفاته بدقة؛ حجم العقد، وتاريخ الانتهاء، وأسلوب التنفيذ (أمريكي أو أوروبي)، وشروط التسوية. فعقدان بالعلاوة نفسها قد يحملان مخاطر مختلفة تماما.

كيف يستفيد متداولو آرون جروبس من مفهوم علاوة الخيار؟

لنكن واضحين أولا: آرون جروبس لا تقدم عقود الخيارات، ولا العقود الآجلة، ولا غيرها من المنتجات المؤسسية خارج البورصة؛ فمنتجاتها هي التداول الفوري والعقود مقابل الفروقات (CFD). ومع ذلك تقدم مفاهيم علاوة الخيار لمتداول الفوركس والعقود مقابل الفروقات مدخلين قيّمين للمخاطر والمعنويات. فالتقلب الضمني الذي يسعّره سوق الخيارات، ومن أشهر مقاييسه مؤشر الخوف VIX، يخبرك بحجم الحركة التي يتوقعها السوق قبل حدث مدرج في التقويم الاقتصادي، وهو ما ينبغي أن يتحكم في حجم مركزك ومسافة وقف الخسارة، لا أن يُتجاهل.

أما اضمحلال الوقت فيقدم درسا ثانيا: لكل مركز كلفة انتظار. في الخيارات هذه الكلفة هي ثيتا، وفي التداول الفوري والعقود مقابل الفروقات هي رسوم التبييت (Swap) وكلفة الفرصة لرأس المال المجمد. ولذلك ينطبق سؤال الخيارات نفسه على صفقتك اليومية: هل أراهن على الاتجاه أم على سرعة الوصول إليه؟ جرّب هذا التفكير عمليا على حساب تجريبي عبر منصة ميتاتريدر 5، وراقب كم يكلفك الاحتفاظ بمركز أسبوعا كاملا قبل أن تفعل ذلك بمال حقيقي.

وإذا كانت رسوم التبييت عائقا شرعيا أو ماليا بالنسبة إليك، فإن الحساب الإسلامي لدى آرون جروبس خال من رسوم التبييت ومن العمولات، أي أن «ثيتا» مركزك الفوري تصبح صفرا من جهة الرسوم، ويبقى عليك تقدير كلفة الفرصة والمخاطرة وحدهما. ودوّن قواعدك لاختيار الأدوات وأفق الاحتفاظ في خطة تداول مكتوبة؛ فالقرارات اللحظية باهظة الثمن في كل الأسواق، وفي سوق الخيارات على وجه الخصوص.

الخلاصة

علاوة الخيار (Option Premium) هي سعر العقد نفسه، وتتكون من جزأين: قيمة جوهرية تعتمد على المسافة بين سعر الأصل وسعر التنفيذ، وقيمة زمنية يدفعها السوق مقابل الوقت واحتمال الحركة. والقيمة الجوهرية لا تكون سالبة أبدا، وتساوي صفرا في العقود خارج نطاق الربح. أما القيمة الزمنية فتذوب مع مرور الأيام، ويبلغ اضمحلالها أقصى سرعته في الأيام الأخيرة قبل الانتهاء.

والدرس الأهم: فكك العلاوة قبل كل صفقة. فإذا كان معظمها قيمة زمنية فأنت تراهن على سرعة الحركة لا على اتجاهها فحسب، وهذا التمييز البسيط يزيل شريحة كبيرة من خسائر المبتدئين. وحتى من لا يتداول عقود الخيارات، مثل متداولي الفوركس والعقود مقابل الفروقات لدى آرون جروبس، يستفيد من قراءة التقلب الضمني وكلفة الانتظار بوصفهما مدخلين لإدارة المخاطر.

الأسئلة الشائعة

إجابات مختصرة عن أكثر ما يسأل عنه القراء بخصوص حساب علاوة الخيار وسلوكها حتى تاريخ الانتهاء.

كيف تُحسب علاوة الخيار؟

السوق هو من يحدد العلاوة فعليا، لكن هناك نماذج نظرية. فنموذج بلاك شولز يأخذ سعر الأصل وسعر التنفيذ والوقت المتبقي وسعر الفائدة والتقلب، ويخرج بسعر نظري للعقد. والفارق بين سعر السوق وسعر النموذج يأتي عادة من اختلاف التوقعات بشأن التقلب.

هل يمكن استرداد العلاوة المدفوعة؟

لا. تنتقل العلاوة إلى البائع لحظة إبرام العقد ولا تُسترد. لكن يمكنك قبل تاريخ الانتهاء بيع العقد نفسه في السوق وتسييل ما تبقى من قيمته كليا أو جزئيا.

لماذا تختلف علاوة عقدين بسعر التنفيذ نفسه؟

لأن تاريخ انتهائهما مختلف. فالعقد الذي يملك وقتا أطول حتى الانتهاء يحمل قيمة زمنية أعلى ويكون أغلى. وقد يكون اختلاف التقلب الضمني سببا آخر، حتى بين عقدين بتاريخ الانتهاء نفسه على أصلين مختلفين.

ماذا يحدث للعلاوة عند تاريخ الانتهاء؟

تصل القيمة الزمنية إلى الصفر ولا يساوي العقد إلا قيمته الجوهرية. فإذا كان العقد خارج نطاق الربح، كانت قيمته الجوهرية صفرا أيضا وانتهى بلا قيمة، ويخسر المشتري في هذه الحالة العلاوة كاملة.

calendar 30 September 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *