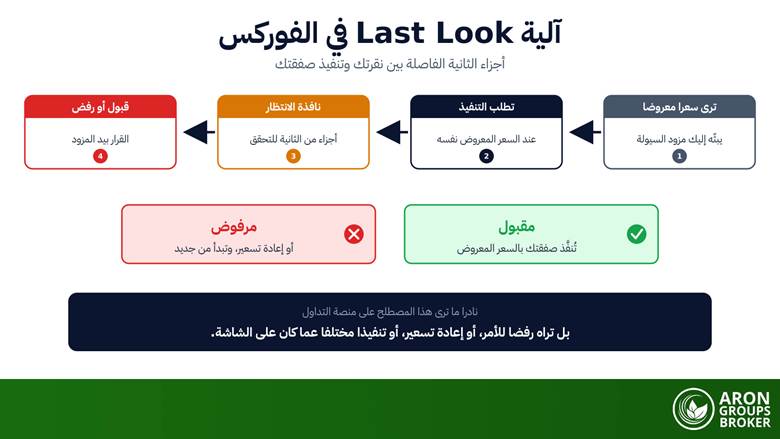
آلية Last Look («النظرة الأخيرة») ممارسة في سوق الصرف الأجنبي تمنح مزود السيولة الذي بثّ لك سعرا نافذة أخيرة قصيرة، تُقاس بأجزاء من الثانية، ليقبل طلب تداولك عند ذلك السعر أو يرفضه بعد أن تكون قد طلبت التنفيذ عليه. أنت نقرت على سعر رأيته أمامك، ثم يتحقق المزود مما إذا كان ما زال راغبا في الوفاء به.
معظم المتداولين الأفراد مرّوا بتجربة Last Look دون أن يسمعوا بالمصطلح يوما. فهي تصلهم على شكل رفض للأمر، أو إعادة تسعير (Requote)، أو تنفيذ يبدو مخالفا لما كان على الشاشة، وتصبح أكثر وضوحا بكثير أثناء صدور الأخبار الاقتصادية. وفهم الآلية لن يزيلها، لكنه يفسّر فئة كاملة من الإحباط تبدو في غياب التفسير خللا في المنصة، ويمنحك أسئلة محددة تطرحها عن تنفيذ الأوامر بدلا من الشك الغامض، وهذا جزء أصيل من بناء ميزة تداولية حقيقية.
نستعرض في هذا الدليل كيف تعمل النافذة وما الذي يُفحص داخلها، والحجة التي يقدمها مزودو السيولة دفاعا عنها، ومسألة التماثل التي تقع في قلب الجدل، وما تنص عليه مدونة قواعد السلوك العالمية للفوركس (FX Global Code) في مبدئها السابع عشر، والفرق بين السيولة الثابتة وسيولة Last Look، وكيف يصل كل ذلك إلى حساب التداول الفردي، ثم كيف تقيّم جودة التنفيذ بالأرقام لا بالشعارات التسويقية.
- تمنح آلية Last Look مزود السيولة نافذة أخيرة من أجزاء الثانية ليقبل طلب تداولك أو يرفضه عند السعر الذي عرضه هو بنفسه.
- يدافع مزودو السيولة عنها بأنها تحميهم من المراجحة على الأسعار القديمة ومن مراجحة زمن الاستجابة (Latency Arbitrage)، وهو ما يتيح لهم بث أسعار أضيق مما يمكنهم بدونها.
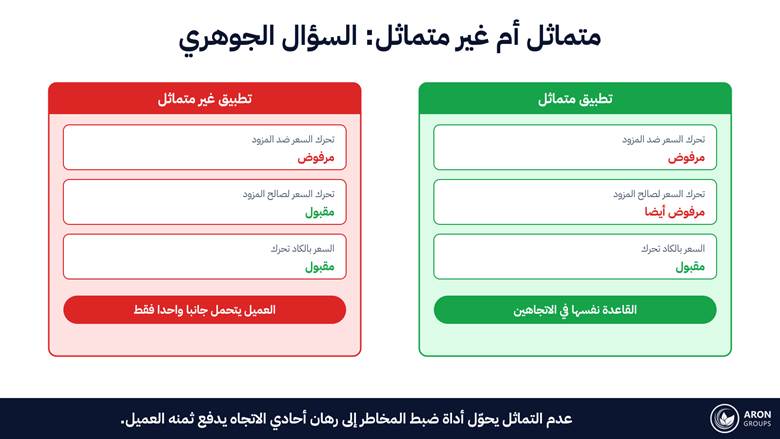
- التطبيق غير المتماثل، أي رفض الصفقات التي تحركت ضد المزود فقط، هو الانتقاد الجوهري، إلى جانب إطالة نافذة الانتظار (Hold Time) والتحوط المسبق.
- يؤطر المبدأ 17 من مدونة FX Global Code الآلية بوصفها أداة لضبط المخاطر تقتصر على فحص السعر والصلاحية، ويمنع استغلال النافذة لجمع المعلومات.
- تصل إلى المتداول الفرد على شكل رفض أوامر أو إعادة تسعير على حسابات التنفيذ الفوري، وعلى شكل انزلاق سعري على حسابات التنفيذ بسعر السوق، وتقفز نسب الرفض وقت الأخبار.
ما هي آلية Last Look؟
التسلسل مكوّن من أربع خطوات. يبث مزود السيولة سعرا إرشاديا إليك. ترسل أنت طلبا للتداول عند هذا السعر. يجري المزود فحصا داخل نافذة انتظار قصيرة. ثم يقبل، فتُنفَّذ صفقتك بالسعر المعروض، أو يرفض، وكثيرا ما يعيد إليك سعرا جديدا. وكلمة «إرشادي» في الخطوة الأولى تؤدي عملا صامتا: فعلى منصة تعمل بآلية Last Look يكون السعر المبثوث دعوة للتداول لا التزاما بالتنفيذ. وهذا الهيكل موجود لأن سوق الصرف الأجنبي سوق لامركزي خارج البورصة (OTC) موزع على عدد كبير من المتعاملين والمنصات، كما يوثّق المسح الثلاثي لبنك التسويات الدولية (BIS)، لا بورصة واحدة تكون فيها المطابقة نهائية بحكم التعريف، وهو ما يظهر بوضوح لمن يتابع تدفق الأوامر المؤسسي في هذا السوق.
إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
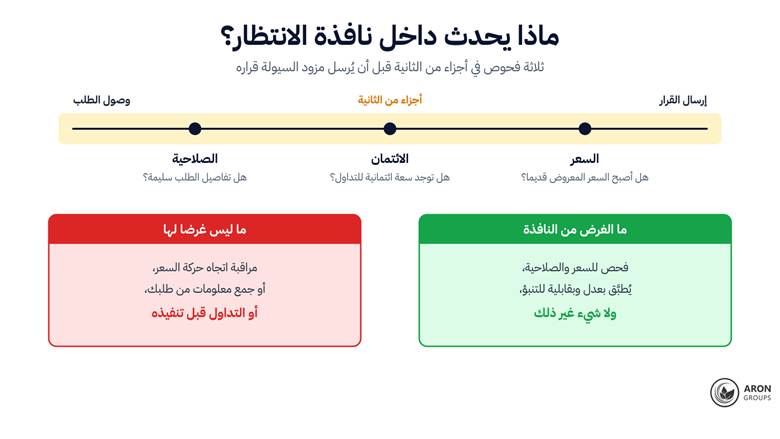
ما الذي يُفحص فعليا داخل النافذة؟
ثلاثة فحوص مشروعة وفق إرشادات القطاع. فحص الصلاحية يتأكد من سلامة تفاصيل الطلب تشغيليا. وفحص الائتمان يتأكد من وجود سعة ائتمانية لإبرام الصفقة. أما فحص السعر فيسأل هل أصبح السعر المبثوث قديما خلال أجزاء الثانية التي مضت منذ إرساله. وهذا الفحص الثالث هو جوهر الممارسة كلها ومصدر كل جدل حولها في آن واحد؛ لأن تحديد ما إذا كان السعر قديما يتطلب مقارنته بسعر أحدث، وما إن تبدأ بمقارنة الأسعار حتى تكون عمليا تقرر هل الصفقة مربحة لك أم لا.
الحجة التي يقدمها مزودو السيولة
الحجة المؤيدة متماسكة وتستحق أن تُعرض بإنصاف. ففي سوق مجزأ يبث المزود أسعاره إلى عملاء كثيرين في وقت واحد عبر منصات متعددة، ويستغرق انتقال الطلب من نظام العميل إلى نظام المزود زمنا قابلا للقياس، وقد يتحرك السوق خلال هذه الفترة. وبلا فحص أخير، يستطيع مشارك سريع يملك اتصالا أفضل أن يقتنص بانتظام الأسعار التي تجاوزها السوق بالفعل، فيما يُعرف بمراجحة زمن الاستجابة (Latency Arbitrage)، فيخسر المزود المال تحديدا في الصفقات التي كان أقل قدرة على رفضها. ومن يقرأ إشارات صانع السوق يدرك أن المزود يدير مخزونا من المخاطر لا مجرد شاشة أسعار.
لذلك يجادل المزودون بأن Last Look هي ما يسمح لهم أصلا ببث أسعار ضيقة. فإن أُلغيت، يقولون، فعلى الشركة نفسها أن توسّع فروق أسعارها لتغطية خطر التعرض للمراجحة، فيدفع العملاء ثمن ضمان التنفيذ في السبريد بدلا من ذلك. وهذه المفاضلة حقيقية، وهي السبب في أن الممارسة نجت من الإصلاح بدل أن تُحظر.
مسألة التماثل: أين يبدأ الجدل؟
هنا تتحول أداة ضبط مخاطر يمكن الدفاع عنها إلى جدل قائم. فالتطبيق المتماثل يرفض الصفقة كلما تحرك السعر خارج نطاق تسامح محدد في أي من الاتجاهين، فيُعامَل العميل بالطريقة نفسها سواء أفادت الحركة المزود أم أضرت به. أما التطبيق غير المتماثل فيرفض فقط عندما تكون الحركة ضد المزود، ويقبل عندما تكون في صالحه. فيحتفظ المزود بالنتائج الجيدة ويتخلى عن السيئة، ويتحمل العميل جانبا واحدا من خطر ذي جانبين.
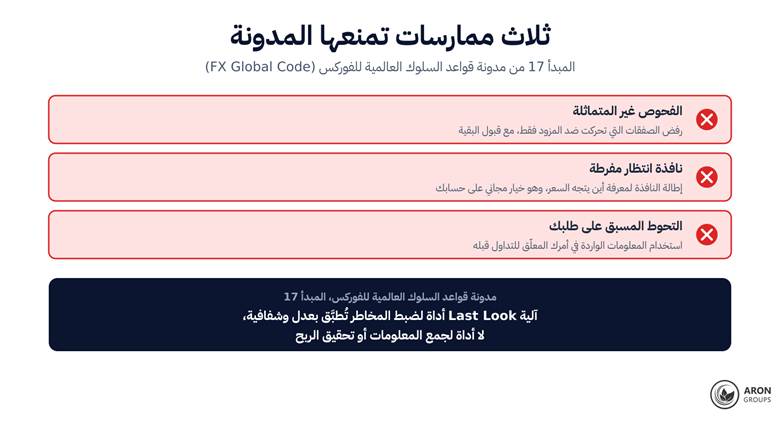
يلخص الجدول التالي الممارسات الأربع التي يدور حولها النقاش، ويبيّن أيها يُعد ضبطا مشروعا للمخاطر وأيها استهدفه الإصلاح.
| الممارسة | كيف تبدو | سبب الانتقاد |
|---|---|---|
| الفحوص المتماثلة | رفض في الاتجاهين وفق نطاق التسامح نفسه | مقبولة عموما بوصفها ضبطا حقيقيا للمخاطر |
| الفحوص غير المتماثلة | رفض فقط عندما يتحرك السعر ضد المزود | العميل يتحمل خطرا أحادي الجانب لمصلحة المزود |
| إطالة نافذة الانتظار (Hold Time) | نافذة أطول قبل قرار القبول أو الرفض | تعمل كخيار مجاني على السوق على حسابك |
| التحوط المسبق على طلبك | التداول بناء على المعلومات الواردة في أمرك المعلّق | يستخدم معلومات سرية من طلب لم يُقبل بعد |
صف واحد ضبط للمخاطر؛ والصفوف الثلاثة الأخرى هي الممارسات التي استهدفها الإصلاح.
س: هل التطبيق غير المتماثل في Last Look غير قانوني؟
ج: ليس مسألة جنائية في حد ذاته، ويختلف الموقف باختلاف الولاية القضائية وبحسب ما جرى الإفصاح عنه. الواضح أن السلوك المتعلق بمؤشرات العملات المرجعية وبالتنفيذ استدعى تاريخيا إجراءات رقابية كبيرة، وأن مدونة القطاع نفسها تدفع الآن بقوة نحو التطبيق المتماثل والإفصاح الكامل. والسؤال العملي للعميل ليس القانونية، بل هل يخبرك المزود بالنهج الذي يتبعه.
ماذا تقول مدونة قواعد السلوك العالمية للفوركس (FX Global Code)؟
تتناول مدونة قواعد السلوك العالمية للفوركس (FX Global Code)، التي تشرف عليها اللجنة العالمية للصرف الأجنبي (GFXC)، آلية Last Look مباشرة في المبدأ 17، وإطارها هو المرجع الأكثر فائدة في هذا الموضوع كله. فالمدونة تعامل الآلية بوصفها أداة لضبط المخاطر، تُستخدم للتحقق من الصلاحية والسعر ولا شيء غير ذلك. وتنص على أن للمشارك سلطة تقديرية كاملة في القبول بناء على هذين الفحصين، وهو ما يترك العميل حاملا لمخاطر السوق إذا رُفض طلبه، ولذلك تصر على أن تُطبَّق الممارسة بعدل وبقابلية للتنبؤ وبشفافية.
تفصيلان يستحقان المعرفة. المبدأ 17 يمنع صراحة استخدام النافذة لجمع المعلومات دون نية لقبول الطلب. وبعد مشاورة مع السوق، عُدّلت المدونة في ديسمبر 2017 لتنص على أن المشاركين ينبغي ألا يمارسوا أي نشاط تداول يستفيد من المعلومات الواردة في طلب العميل أثناء نافذة Last Look، مع تمييز محدود لترتيبات معينة تُعرف أحيانا باسم «التغطية ثم التنفيذ» (Cover and Deal). ويُتوقع من المزودين أيضا الإفصاح عن كيفية تأثير حركة السعر في أي من الاتجاهين على قرارهم، وعن المدة المعتادة لاتخاذ هذا القرار.
ثم جاءت المراجعة الثلاثية للمدونة في يوليو 2021، وتبعتها في أغسطس 2021 ورقة إرشادية من اللجنة عن Last Look، فشددتا على أن تُطبَّق النافذة بعدل وبقابلية للتنبؤ وأن تقتصر على فحصي السعر والصلاحية دون أي غرض آخر، وطالبتا بتعزيز الإفصاح المسبق وبإتاحة معلومات دورية تمكّن العملاء من تقييم كيفية التعامل مع طلباتهم. ونشرت اللجنة في الوقت نفسه نماذج إفصاح موحدة لمزودي السيولة ومنصات التداول الإلكتروني، تُبيّن للعميل كيف تُطبَّق الآلية، بما في ذلك نافذة الانتظار (Hold Time).
هل تعلم؟
المدونة طوعية وليست قانونا، وهذا فرق مهم. فالالتزام بها تعهد علني تختار الشركة أن تقطعه على نفسها، ولذلك فالسؤال المفيد ليس هل توجد المدونة، بل هل يصرّح مزودك بأنه يلتزم بها وينشر الإفصاحات التي تطلبها.
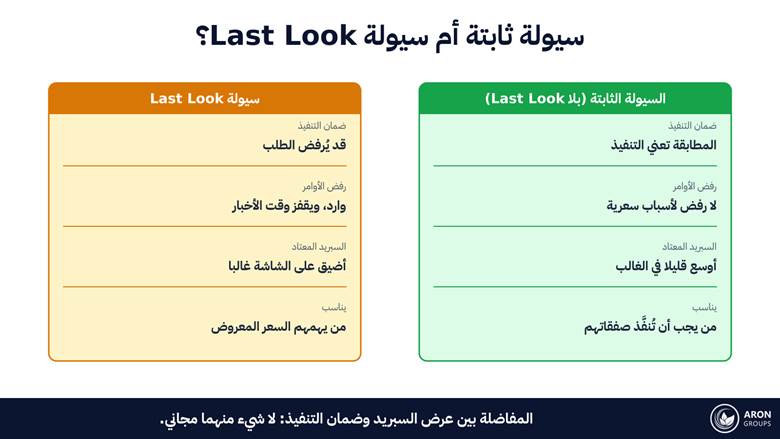
السيولة الثابتة مقابل سيولة Last Look
النموذج البديل هو السيولة الثابتة (Firm Liquidity)، وتُسوَّق أحيانا تحت شعار «بلا Last Look». ففي منصة السيولة الثابتة يكون السعر المعروض التزاما: متى طُوبق أمرك نُفِّذ، دون سلطة تقديرية أخيرة ودون رفض لأسباب سعرية. وقد بنت بعض المنصات عرضها كله على هذا الأساس، وبالنسبة إلى المشاركين الذين لا بد أن تُنفَّذ صفقاتهم، يستحق هذا اليقين أن يُدفع ثمنه.
والمفاضلة عادة بين عرض السبريد وضمان التنفيذ. فالسيولة الثابتة لا تحمل خطر الرفض لكنها كثيرا ما تعرض سعرا أوسع قليلا، لأن المزود لا يستطيع رفض الصفقات التي تضره فعليه أن يسعّر ذلك مسبقا. أما سيولة Last Look فكثيرا ما تبدو أضيق، لكن جزءا مما تراه مشروط. ولا شيء منهما وجبة مجانية، وسعر الشاشة وحده لا يخبرك أيهما أمامك، وهو المنطق نفسه الذي يفسّر الفرق بين السبريد الخام والسبريد الصفري في حسابات التداول.
كيف تصل آلية Last Look إلى حساب التداول الفردي؟
منصات التداول الفردي لا تعرض حقلا باسم Last Look، ولذلك تظهر الممارسة بطريقة غير مباشرة. تظهر على شكل رفض الأوامر (Rejections)، وعلى شكل إعادة تسعير في الفوركس على حسابات التنفيذ الفوري (Instant Execution)، وعلى شكل تنفيذ غير متسق في اللحظات المتقلبة، وترتفع نسب الرفض عادة أثناء البيانات الكبرى حين تتقادم الأسعار بأسرع ما يكون. وثمة توضيح مهم هنا، لأن الأمرين يُخلطان باستمرار: آلية Last Look لا تسبب الانزلاق السعري مباشرة. فالانزلاق يحدث عندما يتحرك السعر فعليا بين طلبك وتنفيذك. وفي ترتيبات Last Look تميل الحركة نفسها إلى إنتاج رفض أو إعادة تسعير بدلا من ذلك.
غير أن هذا يصف ما يحدث عند مزود السيولة، لا ما تراه أنت بالضرورة. فالوسيط الذي يعمل بالتنفيذ بسعر السوق (Market Execution) لا يعيد إليك سعرا جديدا أصلا؛ فإذا رُفض الطلب في الطبقة المؤسسية أُعيد توجيهه إلى السعر التالي المتاح، فيصل الأثر إلى حسابك على شكل انزلاق سعري لا إعادة تسعير. ولهذا يجب أن يراعي حجم المركز المنضبط ونسبة المخاطرة إلى العائد الواقعية احتمال أن يُنفَّذ الدخول بسعر أسوأ، أو ألا يحدث الدخول أصلا.
مثال مصغّر: طريقتان تصلك بهما الحركة نفسها
ينقر متداول للشراء في اللحظة التي يصدر فيها بيان اقتصادي. على مسار سيولة ثابتة بتنفيذ بسعر السوق يُنفَّذ الأمر، لكن بسعر أسوأ بنقطتين مما كان معروضا، لأن دفتر الأوامر تحرك بينما كان الأمر في طريقه. المتداول داخل السوق بسعر أسوأ: هذا هو الانزلاق السعري.
وعلى مسار Last Look يرى فحص السعر لدى المزود أن السعر أصبح قديما ضده، فيرفض الطلب. المتداول ليس في السوق على الإطلاق، ويرى رفضا أو إعادة تسعير. حركة السوق نفسها، ونتيجتان مختلفتان تماما، وواحدة منهما فقط هي الانزلاق السعري.
كيف تقيّم جودة تنفيذ الأوامر بشكل صحيح؟
احكم على التنفيذ بالأرقام لا بالتسميات، واسأل وسيطك مباشرة. أربعة أسئلة تغطي معظم الأمر: ما نسبة رفض الأوامر على نوع حسابي؟ وما المدة المعتادة لنافذة الانتظار (Hold Time) قبل قرار القبول أو الرفض؟ وهل تُعامَل حركة السعر بتماثل في الاتجاهين؟ وهل يُبلَّغ عن الانزلاق السعري إلى جانب تحسين السعر، لا فقط عندما يكلفني؟ الشركة التي تجيب عن هذه الأسئلة بوضوح تخبرك بشيء، والتي تجيب بلغة تسويقية تخبرك بشيء أيضا. وتؤكد التحذيرات التي تنشرها هيئة تداول السلع الآجلة الأمريكية (CFTC) بشأن تداول الفوركس للأفراد النقطة العامة نفسها: أن تعرف مع من تتعامل وبأي شروط هو خط الدفاع الأول للمتداول.
ثم قِس تجربتك الخاصة بدلا من الاكتفاء بالإجابات. سجّل حالات رفض الأوامر، ودوّن الجلسات والأحداث التي تتجمع حولها، وقارن أسعار التنفيذ بالأسعار المعروضة على مدى بضع مئات من الصفقات. هذا هو نوع السجل الذي يستطيع نهج تداول منهجي أن يستفيد منه فعلا، وهو أكثر دلالة من أي رفض درامي واحد تتذكره. وقواعد التدخل في المنتجات التي أقرتها هيئة الأوراق المالية والأسواق الأوروبية (ESMA) توحّد عددا من الحمايات عبر نماذج التنفيذ المختلفة، لكنها لا تقيس تنفيذ صفقاتك نيابة عنك.
أين يقع آرون جروبس من كل هذا؟
تعمل حسابات ECN لدى آرون جروبس بالتنفيذ بسعر السوق على منصة ميتاتريدر 5، أي أن الأوامر تُنفَّذ عند السعر التالي المتاح بدلا من أن تُعاد إليك على شكل إعادة تسعير، وتتحرك فروق الأسعار المتغيرة مع السوق الأساسية. وما لا يخبرك به التنفيذ بسعر السوق وحده، لدى أي وسيط، هو هل يطبّق مزودو السيولة الذين يقفون خلف هذا التسعير آلية Last Look من جانبهم، لأن ذلك يقع في مرحلة سابقة للمنصة التي تراها.
لذلك وجّه الأسئلة الأربعة أعلاه إلينا بالسهولة نفسها التي توجهها بها إلى أي جهة أخرى، عبر قنوات الدعم، واحصل على الإجابة كتابة لنوع الحساب الذي تنوي فتحه: حساب نانو الخالي من العمولة بأحجام تبدأ من 0.0001 لوت، أو الحساب الإسلامي الخالي من العمولة ومن رسوم التبييت، أو حساب ستاندرد أو VIP مقابل عمولة. ثم تحقق بنفسك: شغّل استراتيجيتك على حساب تجريبي عبر بيانين اقتصاديين أو ثلاثة، ثم انتقل إلى حساب صغير للقياس الحي، واحكم على النتيجة بمنحنى حقوق ملكية أكثر استقرارا وبسجل رفض تحتفظ به، لا بأي ادعاء، بما في ذلك ادعاءاتنا.
الخلاصة
آلية Last Look نافذة قصيرة يقرر فيها المزود الذي عرض عليك السعر هل سيقف خلف سعره أم لا. وهي، حين تُطبَّق بتماثل وبإيجاز وبإفصاح، حماية حقيقية من المراجحة على الأسعار القديمة كما يُدافَع عنها. أما حين تُطبَّق بلا تماثل، أو تُمدَّد، أو تُستخدم لقراءة نواياك، فتتحول إلى شيء آخر، ولهذا يحصرها المبدأ 17 من مدونة FX Global Code في فحصي السعر والصلاحية ويمنع التداول على معلومات النافذة.
وبالنسبة إلى المتداول الفرد فالخلاصة العملية ضيقة لكنها مفيدة. رفض الأوامر وإعادة التسعير ليسا دائما أعطالا في المنصة؛ فقد يكونان بنية سوقية لم يُعرض عليك أن تراها. اسأل عن نسب الرفض ونافذة الانتظار والتماثل، واحتفظ بسجلك الخاص، ودع إدارة المخاطر السليمة والحفاظ على رأس المال يحملان العبء الذي لن يحمله ضمان التنفيذ أبدا. هكذا يتعامل المتداول المحترف مع التنفيذ: كلفة قابلة للقياس، لا عقيدة يؤمن بها.
الأسئلة الشائعة
إجابات سريعة عن أكثر الأسئلة التي يطرحها المتداولون حول آلية Last Look ورفض الأوامر.
ما هي آلية Last Look في الفوركس؟
هي ممارسة يحصل فيها مزود السيولة الذي بثّ لك سعرا على نافذة أخيرة من أجزاء الثانية ليقبل طلب تداولك عند ذلك السعر أو يرفضه. يتحقق المزود من الصلاحية والائتمان ومن أن سعره لم يصبح قديما قبل أن يؤكد الصفقة.
ما المقصود بالتطبيق غير المتماثل لآلية Last Look؟
هو تطبيق فحص السعر في اتجاه واحد فقط: رفض الطلبات عندما يتحرك السوق ضد المزود، وقبول تلك التي تحركت في صالحه. أما التطبيق المتماثل فيعامل الاتجاهين بالطريقة نفسها، وتدفع إرشادات القطاع بقوة نحو التماثل والإفصاح.
هل تسبب آلية Last Look الانزلاق السعري؟
ليس مباشرة. فالانزلاق ينشأ من تحرك السعر بين طلبك وتنفيذك. وفي ترتيبات Last Look تنتج الحركة نفسها عادة رفضا أو إعادة تسعير بدلا من تنفيذ أسوأ، فتظهر الآلية على شكل أوامر لا تحدث، لا أوامر تُنفَّذ بسعر سيئ. أما على حسابات التنفيذ بسعر السوق فيصلك الأثر نفسه على شكل انزلاق، لأن الأمر يُوجَّه إلى السعر التالي المتاح بدلا من رفضه.
ماذا يعني «بلا Last Look»؟
يصف السيولة الثابتة، حيث يكون السعر المعروض التزاما ويُنفَّذ الأمر المطابق دون فحص تقديري أخير. والمفاضلة المعتادة هي سبريد معروض أوسع قليلا مقابل اليقين بأن الصفقة المطابقة لن تُرفض.