icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

البنية الدقيقة للسوق (Market Microstructure): كيف يشكّل دفتر الأوامر والسبريد وتدفق الأوامر كل عملية تنفيذ

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 8 دقیقة

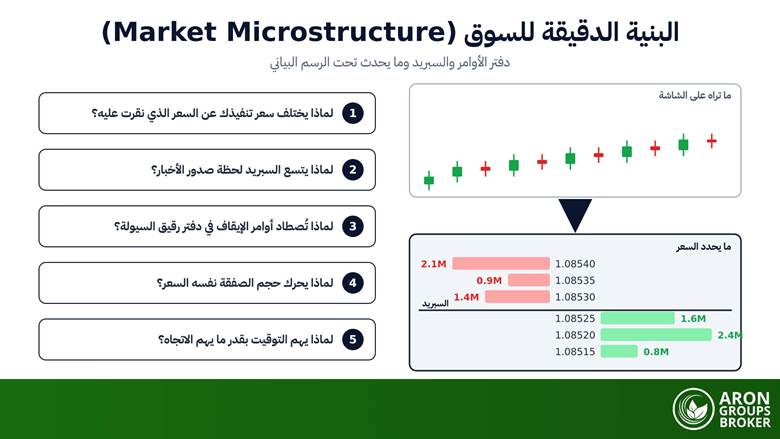
البنية الدقيقة للسوق (Market Microstructure) هي دراسة الكيفية التي تتم بها الصفقات فعليا، وكيف يتشكل السعر تحت الرسم البياني: دفتر الأوامر (Order Book)، والفرق بين سعري الطلب والعرض أو السبريد، والسيولة، وتدفق الأوامر، وصناع السوق الذين يعرضون الأسعار، وآليات التنفيذ. فبينما يسأل التحليل التقليدي هل يفوق العرض الطلب، تطرح البنية الدقيقة سؤالا أضيق وأكثر فائدة: كيف يلتقي أمر محدد بطرف مقابل محدد عند سعر محدد؟

وبالنسبة إلى المتداول الفرد، يؤتي هذا التحول في السؤال ثماره بطريقة ملموسة جدا. فكل تجربة محبطة تقريبا على المنصة، من تنفيذ أسوأ من السعر الذي نقرت عليه، إلى سبريد يقفز إلى ثلاثة أمثاله لحظة صدور البيانات، إلى وقف خسارة أصابه ذيل شمعة ثم انعكس السعر فورا، هي حدث من أحداث البنية الدقيقة وله آلية تفسره. وفهم الآلية لن يربحك المال وحده، لكنه يحوّل هذه الأحداث من سوء حظ إلى أمور يمكن توقعها، وهذه بداية ميزة تداولية حقيقية.

يتناول هذا الدليل الفرق بين البنية الدقيقة وهيكل السوق في ICT، واللبنات الأساسية لدفتر الأوامر والسبريد، والأبعاد الثلاثة للسيولة، وكيفية تشكل السعر، وأثر السوق وتقسيم الأوامر، وتصميمي السوق الكامنين خلف حسابك، وما يستطيع المتداول الفرد رؤيته فعلا وما لا يستطيع.

bookmark
أهم النقاط
  • تدرس البنية الدقيقة للسوق آليات التداول نفسها: دفتر الأوامر، والسبريد، والسيولة، وتدفق الأوامر، والتنفيذ، لا العرض والطلب بمعناهما الواسع.
  • هي ليست هيكل السوق في ICT، فذاك إطار لقراءة القمم والقيعان المتأرجحة وكسر الهيكل والاتجاه على الرسم البياني.
  • أوامر السوق تستهلك السيولة وتحرك السعر، وأوامر الحد توفرها، والاختلال بينهما هو ما يقود التحركات قصيرة الأجل.
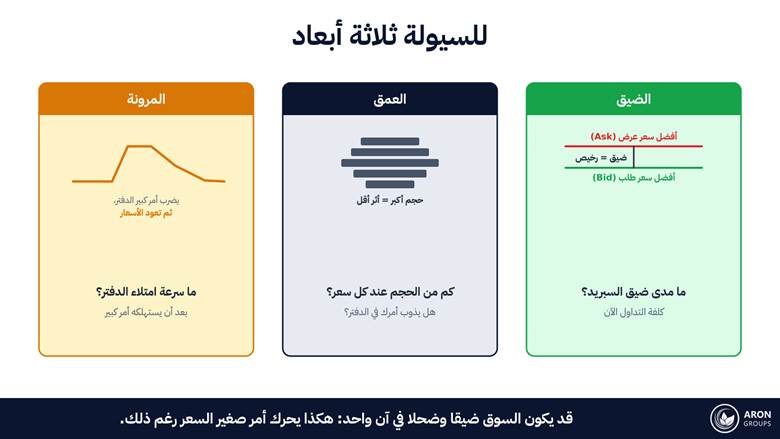
  • للسيولة ثلاثة أبعاد: ضيق السبريد، وعمق الحجم عند كل سعر، والمرونة، أي سرعة امتلاء الدفتر من جديد.
  • الفوركس سوق خارج البورصة في معظمه، فلا يوجد دفتر أوامر موحد، ولذلك تبقى قراءات تدفق الأوامر لدى الأفراد استنتاجات لا يقينا.

ما هي البنية الدقيقة للسوق (Market Microstructure)؟

يدرس هذا الحقل الآليات والقواعد والمشاركين الذين يشكلون طريقة تكوّن الأسعار. وفرضيته المركزية بسيطة في ظاهرها: يتحرك السعر لأن الأوامر تتفاعل، لا لأن الوقت يمضي. والرسم البياني المبني على شموع الخمس دقائق يخفي هذا التفاعل بالكامل تقريبا، ولهذا قد يتصرف سوقان متطابقا الشكل على الرسم بطريقتين مختلفتين تماما حين تحاول التداول فيهما. وهو تخصص أكاديمي راسخ، بناه باحثون منهم مورين أوهارا، ولاري هاريس الذي لا يزال كتابه «Trading and Exchanges» المرجع القياسي، وجويل هاسبروك. ولست بحاجة إلى شيء من رياضياته لتستفيد من دروسه العملية، لكن معرفة أن هذه الدروس خرجت من بحوث قائمة على القياس لا من فولكلور المتداولين تستحق شيئا حين تقرر كم من الوزن تمنحها.

sms-star

إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
البنية الدقيقة ليست هي هيكل السوق في ICT

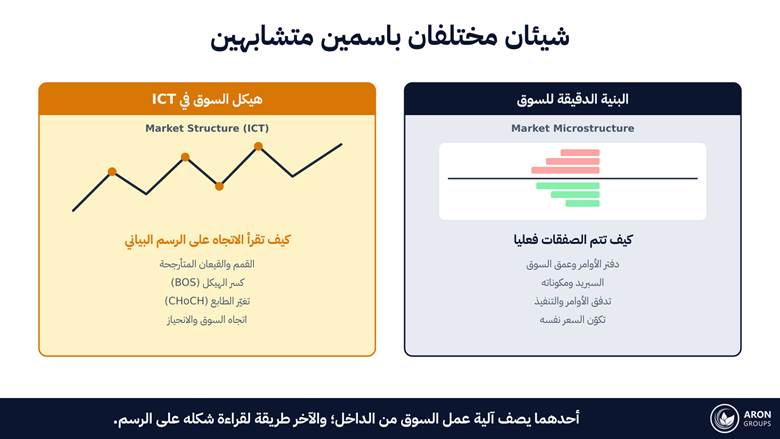
هذا الخلط شائع بما يكفي ليستحق التوضيح قبل أي شيء آخر. فالبنية الدقيقة للسوق، موضوع هذا المقال، تتناول كيف يعمل السوق ميكانيكيا: الدفاتر، والسبريد، والتنفيذ، وتكوّن السعر. أما هيكل السوق في ICT (Market Structure) ومفاهيم الأموال الذكية، فهو إطار لقراءة الرسم البياني يقوم على القمم والقيعان المتأرجحة، وكسر الهيكل (BOS)، وتغيّر الطابع (CHoCH)، لتقدير الاتجاه والانحياز، ويرتبط بمفهوم السيولة في ICT أكثر مما يرتبط بدفتر الأوامر. الاسمان متقاربان والموضوعان لا يكادان يتقاطعان: أحدهما يخبرك كيف يتم التنفيذ، والآخر يخبرك إلى أين تظن أن السعر يتجه.

اسمان متشابهان وموضوعان مختلفان: آلية عمل السوق من الداخل في مقابل طريقة لقراءة شكله.

اللبنات الأساسية: دفتر الأوامر والسبريد وعمق السوق

أربعة مفاهيم تحمل كل ما هو عملي تقريبا في هذا الحقل، وكل منها يقابل شيئا عشته بالفعل على المنصة. يلخصها الجدول التالي، ثم نشرح لماذا يوجد السبريد أصلا.

اللبنةما هيكيف تظهر في تداولك
دفتر أوامر الحدأوامر الشراء والبيع المعلّقة عند كل سعر، وتظهر في المستوى الثاني (Level 2) أو نافذة عمق السوقأين يقع وقف خسارتك فعليا نسبة إلى الحجم الحقيقي
السبريدالفجوة بين أفضل سعر طلب (Bid) وأفضل سعر عرض (Ask)الكلفة التي لا مفر منها للتداول الآن
السيولةالضيق والعمق والمرونة معاهل يحرك حجمك السعر أم يذوب في الدفتر
تدفق الأوامرأوامر السوق تستهلك السيولة، وأوامر الحد توفرهاالاختلال الذي يقود الاتجاه قصير الأجل

أربع أفكار وموضوع واحد: كل ما تدفعه وكل ما يفاجئك يأتي من تفاعل الأوامر.

لماذا يوجد السبريد أصلا؟

السبريد ليس رسما اعتباطيا؛ إنه يعوّض صانع السوق عن ثلاثة أشياء مختلفة. هناك تكاليف معالجة الأوامر، أي النفقات العادية لتشغيل العملية. وهناك مخاطر المخزون، لأن المتعامل الذي يشتري منك الآن يحمل مركزا لم يكن يريده وعليه التخلص منه. وهناك الاختيار العكسي (Adverse Selection)، أي خطر أن يكون من يبيع له يعرف شيئا لا يعرفه هو. وتفسر هذه المكونات الثلاثة السلوك الذي تلاحظه فعلا: يضيق السبريد حين يتنافس مشاركون كثيرون ويسهل تدوير المخزون، ويتسع لحظة تخلف أحد الشرطين. وقبل أن تبحث عن إشارات صانع السوق في الشموع، افهم هذه المكونات الثلاثة، فهي تفسر معظم ما يبدو غامضا في سلوك السبريد.

الأبعاد الثلاثة للسيولة

كثيرا ما يستخدم المتداولون كلمة السيولة للدلالة على صفة واحدة، وهذا يسبب أخطاء حقيقية. فللسيولة ثلاثة أبعاد منفصلة، وقد يحصل السوق على درجة عالية في أحدها بينما يخفق في آخر. الضيق هو مدى ضيق السبريد. والعمق، أو عمق السوق، هو مقدار الحجم المعلّق عند كل مستوى سعري. والمرونة هي سرعة امتلاء الدفتر من جديد بعد أن يستهلكه أمر كبير. والسوق الضيق الضحل يبدو رخيصا ويتصرف كسوق مكلف، لأن السبريد المعلن لا ينطبق إلا على الشريحة الصغيرة الأولى من أمرك.

الضيق والعمق والمرونة أبعاد مستقلة: التفوق في أحدها لا يقول شيئا عن الآخرين.

كيف يتشكل السعر فعلا؟

إليك الحدس الكامن خلف النماذج الكلاسيكية في هذا الحقل، من دون رياضيات. بعض المتداولين يملكون معلومات لا يملكها غيرهم. وصانع السوق الذي يعرض سعري الشراء والبيع لا يستطيع أن يعرف، لحظة التنفيذ، هل الطرف الذي ينفذ على سعره يعرف الحركة التالية. ولذلك يحمل كل تنفيذ خطر الوقوف في الجانب الخطأ من المعلومة، ويحمي صانع السوق نفسه بالطريقة الوحيدة المتاحة له: توسيع السبريد بما يكفي لتغطية خسائره أمام التدفق المطّلع بأرباحه من التدفق غير المطّلع.

هذه الفكرة الواحدة، التي صاغها رياضيا في ثمانينيات القرن الماضي كل من كايل، وغلوستن وميلغروم، تفسر الكثير. تفسر لماذا يتسع السبريد قبل صدور البيانات الكبرى وأثناءه، حين تقفز نسبة التدفق المطّلع. وتفسر لماذا تظل الأدوات قليلة السيولة أغلى في التداول بصفة دائمة. وتفسر لماذا يتكيف السعر مع وصول الأوامر بدل أن ينتظر تفسير الأخبار: فكل أمر هو بذاته إشارة عما يعتقده صاحبه. والمتداولون الذين يبنون عملية منهجية على قراءات تدفق الأوامر المؤسسي يعملون داخل هذا الإطار، سواء علموا بذلك أم لا.

س: إذا كان تدفق الأوامر يقود السعر، فهل أكتفي بمتابعة التدفق؟

ج: ليس بهذه البساطة، ولا سيما في الفوركس الفوري. فمتابعة التدفق تتطلب رؤيته، ولا يوجد دفتر موحد واحد يمكن رؤيته. وما تعرضه منصات الأفراد هو صورة جزئية مجمّعة من مزودي السيولة لدى وسيط واحد، وهي سياق مفيد لكنها ليست الصورة الكاملة. تعامل مع قراءات التدفق كأدلة لها هامش خطأ، لا كبث مباشر لنوايا السوق.

أثر السوق: لماذا يختلف سعر تنفيذ الصفقات عن سعر الشاشة؟

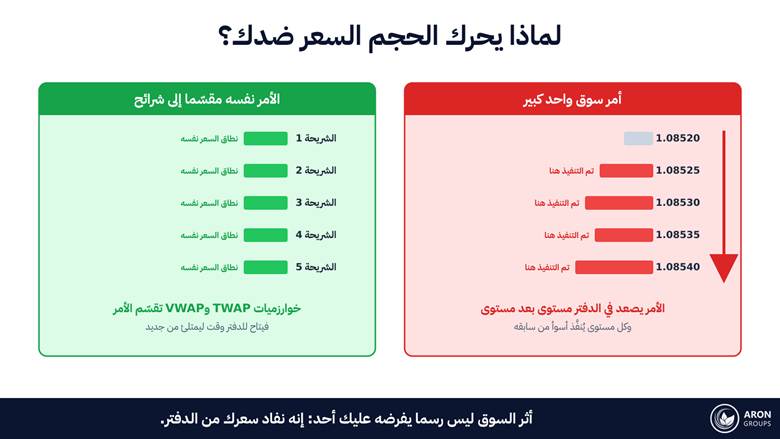
أمر السوق لا يُنفَّذ عند سعر واحد؛ بل يُنفَّذ مقابل ما هو معلّق في الدفتر. فإذا كان أمرك أكبر من الحجم المتاح عند أفضل سعر عرض، فإنه يستهلك ذلك المستوى وينتقل إلى التالي، ثم التالي، ويُنفَّذ بأسعار أسوأ تدريجيا. هذا هو أثر السوق، وليس رسما فرضه أحد عليك: إنه نفاد سعرك من الدفتر. ومع اتساع السبريد في الأسواق السريعة، يفسر هذان العاملان كل فجوة تقريبا بين السعر على شاشتك والسعر في تأكيد التنفيذ، وهو ما يسمى الانزلاق السعري. ولهذا تحديدا ينبغي لتحديد حجم المركز المنضبط أن يحسب حساب هذا الانزلاق بدل افتراض تنفيذ مثالي.

أمر كبير يصعد في الدفتر مستوى بعد مستوى؛ وأمر مقسّم إلى شرائح يمنح الدفتر وقتا ليمتلئ بين كل تنفيذ والذي يليه.

ولهذا لا تضغط المؤسسات الزر ببساطة. فخوارزميات التنفيذ مثل TWAP، التي توزع الأمر بالتساوي عبر الوقت، وVWAP، التي ترجّحه نحو فترات الحجم الأعلى، وُجدت لتقسيم الأمر الكبير إلى قطع صغيرة بما يكفي ليمتصها الدفتر من دون أن تصعد فيه. والنسخة الخاصة بالأفراد أقل بريقا لكنها حقيقية: الحجم المريح في جلسة لندن قد يكون كبيرا جدا على الأداة نفسها في الثالثة فجرا بتوقيت غرينتش.

مثال مصغّر: أمران متطابقان في ليلتين مختلفتين

يشتري متداول لوتين من زوج ثانوي خلال تداخل جلستي لندن ونيويورك. عدة بنوك تعرض الأسعار، وقمة الدفتر تحمل أكثر من لوتين، فيأتي التنفيذ عند سعر العرض المعروض. يطابق التأكيد الشاشة، ويستنتج المتداول أن التنفيذ على ما يرام.

ويكرر المتداول ذاته الأمر نفسه في الساعة 02:00 بتوقيت غرينتش، حين يعرض مزودان اثنان فقط الأسعار ويحمل المستوى الأعلى نصف لوت. يستهلك الأمر ثلاثة مستويات سعرية ويُنفَّذ أسوأ بنقطة كاملة من السعر المعروض. لم يتغير شيء في الاستراتيجية ولا في الوسيط ولا في الأداة. تغيّر عمق الدفتر فقط، والدفتر هو حيث تسكن الكلفة.

تصميمان للسوق خلف حسابك

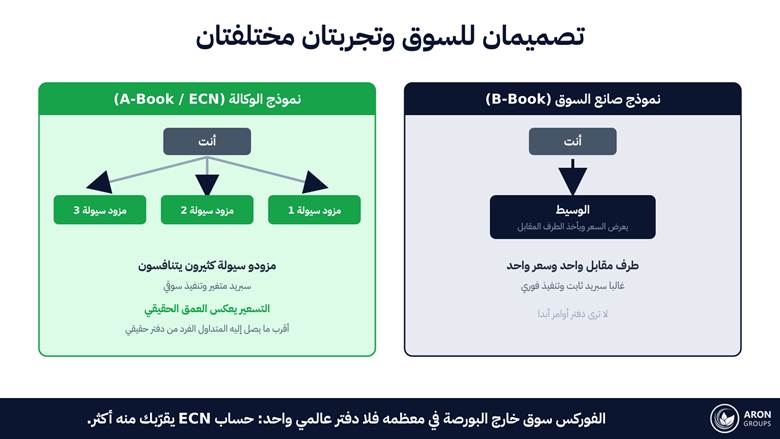
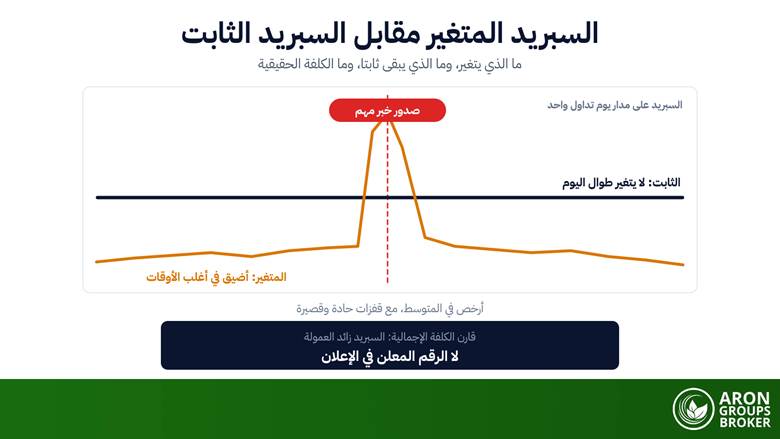
تفسر البنية الدقيقة أيضا لماذا قد يبدو وسيطان مختلفين إلى هذا الحد. ففي نموذج المتعامل أو صانع السوق، الذي يُطلق عليه غالبا اسم B-Book، يعرض وسيطك السعر ويأخذ الطرف المقابل لصفقتك، فهناك طرف مقابل واحد ولا دفتر أوامر تراه. وفي نموذج الوكالة أو ECN، الذي يُطلق عليه غالبا اسم A-Book، يُوجَّه أمرك إلى دفتر مجمّع من مزودي سيولة كثيرين متنافسين، ولهذا يعكس تسعير ECN العمق الحقيقي، ويتحرك سبريده بدل أن يبقى ثابتا، وهو الفرق الذي يشرحه مقالنا عن السبريد الخام مقابل السبريد الصفري. ولا يُعد أي من التصميمين غير مشروع، والنماذج الهجينة أمر معتاد؛ المهم أن تعرف على أيهما أنت، لأنه يحدد هل ستواجه إعادة التسعير (Requote) أم الانزلاق السعري، وهل السبريد الذي تراه قياس للسوق أم وعد تجاري.

طرف مقابل واحد يعرض سعرا، أو مزودون كثيرون يتنافسون لتنفيذ أمرك: التصميم يحدد تجربتك.

والنقطة الأعمق هيكلية. فسوق الصرف الأجنبي سوق خارج البورصة (OTC) في معظمه، موزع بين متعاملين ومنصات تداول متعددة، كما يوثق المسح الثلاثي لبنك التسويات الدولية (BIS)، الذي قدّر حجم التداول العالمي بنحو 9.6 تريليون دولار يوميا في أبريل 2025، لا بورصة واحدة بشريط أسعار موحد. ولا يوجد دفتر أوامر عالمي لزوج EURUSD كما يوجد لسهم مدرج. وحساب ECN يقرّب المتداول الفرد من دفتر حقيقي بقدر ما يسمح به السوق، وتستحق إرشادات الجهات الرقابية، مثل لجنة تداول العقود الآجلة للسلع الأمريكية (CFTC)، القراءة بشأن ما يمكن توقعه من التنفيذ في هذا الهيكل.

لماذا ينبغي للمتداول الفرد أن يهتم؟

الثمرة هي مجموعة من التفسيرات المحددة تحل محل مجموعة من الشكاوى الغامضة. يتسع السبريد عند الأخبار لأن خطر الاختيار العكسي يقفز، فخطط للدخول ووقف الخسارة حول التقويم الاقتصادي. وتُصطاد أوامر الإيقاف في الدفاتر الرقيقة لأن أمرا متواضعا يصل بعيدا حين لا يوجد شيء معلّق قريبا، فضعها وفق الهيكل السعري ومواضع سيولة جانب الشراء وجانب البيع، لا وفق عدد نقاط مرتب. ويرتفع الانزلاق السعري في الأسواق السريعة لأن الدفتر يُستهلك أسرع مما يمتلئ، فأدخله في حساب نسبة المخاطرة إلى العائد بدل اكتشافه لاحقا. وينتهي الأمر بأن تصبح السيولة والتوقيت بأهمية الاتجاه نفسه.

sms-star

القاعدة
أنفع عادة يقدمها هذا الحقل لا تكلف شيئا: قبل أن تحدد حجم صفقتك، اسأل كيف يبدو الدفتر على الأرجح الآن. أي جلسة نحن فيها؟ هل هناك بيانات مرتقبة؟ هل هذا زوج رئيسي أم زوج غريب؟ الجواب ينبغي أن يغيّر حجمك، وكثيرا ما يغيّر قرارك بالتداول أصلا.
الحدود الصادقة

حدّان يستحقان أن يكونا في العلن. أولا، البنية الدقيقة الكاملة حقل أكاديمي عميق كثيف البيانات، مبني على بيانات لحظية على مستوى كل صفقة ونماذج رسمية؛ وما يستطيع المتداول الفرد تطبيقه هو مجموعة من الحدوس الراسخة، لا التخصص نفسه. ثانيا، وهو الأهم عمليا، لا يمكنك في الفوركس خارج البورصة رؤية دفتر أوامر موحد واحد، ولذلك فإن أي قراءة لتدفق الأوامر لدى الأفراد هي استنتاج من صورة جزئية، لا رؤية بالأشعة داخل السوق. ولا شيء هنا ضمان للربح، وما توصلت إليه هيئة الأوراق المالية والأسواق الأوروبية (ESMA) من أن الغالبية الكبرى من حسابات الأفراد تخسر أموالها في المنتجات ذات الرافعة المالية لا يزال يرسم الخلفية. استخدم البنية الدقيقة سياقا يحسّن القرارات، ودع إدارة المخاطر الفعالة تتولى مهمة إبقائك قادرا على الاستمرار.

أين موقع آرون جروبس من كل هذا؟

يمكنك ملاحظة معظم ما سبق مباشرة بدل أخذه على الثقة. على منصة ميتاتريدر 5 لدى آرون جروبس، افتح نافذة عمق السوق على زوج رئيسي وزوج غريب جنبا إلى جنب، ثم راقبهما خلال صدور بيانات اقتصادية ومرة أخرى في الساعات الهادئة. والفروق في الضيق والعمق وسرعة عودة الأسعار هي الأبعاد الثلاثة للسيولة وقد صارت مرئية على شاشتك. وتذكر أن ما تراه هو عمق مزودي السيولة لدى وسيطك، لا دفتر السوق كله.

افعل ذلك على حساب تجريبي أولا، ثم احتفظ بحساب صغير للقياس الحي، لأن الاختبار الصادق الوحيد لجودة التنفيذ هو أوامرك المنفذة فعلا مسجّلة عبر الوقت. وتعمل حسابات ECN لدى آرون جروبس بالتنفيذ السوقي والسبريد المتغير من دون إعادة تسعير، وهو نموذج الوكالة نفسه الذي وصفناه أعلاه. ومن بين حسابات التداول المتاحة، يتيح حساب نانو التداول من دون عمولة بأحجام تبدأ من 0.0001 لوت، ويجمع حساب ECN الإسلامي بين الإعفاء من العمولة والإعفاء من رسوم التبييت، بينما تفرض حسابات Standard وVIP ECN عمولة على الصفقات.

قارن تلك السجلات كما تتحقق من أي شيء آخر: باختبارات خارج العينة ومنحنى رأس مال أكثر استقرارا، لا بقصة واحدة عالقة في الذاكرة.

الخلاصة

البنية الدقيقة للسوق (Market Microstructure) هي الطبقة الواقعة تحت الرسم البياني حيث يحدث التداول فعلا. الأوامر تستقر في دفتر، وأوامر السوق تستهلكها، والسبريد يعوّض عن المعالجة والمخزون وخطر التداول ضد طرف أفضل اطلاعا، والسعر يتحرك لأن هذا التفاعل يحدث، لا لأن شمعة أغلقت. والسيولة ثلاث صفات تتظاهر بأنها واحدة، والحجم نفسه كلفة حين يكون الدفتر رقيقا.

لا شيء من ذلك يتنبأ بالاتجاه، وهو ليس الشيء نفسه الذي يعنيه هيكل السوق في ICT على الرسم البياني. ما تفعله البنية الدقيقة للسوق هو أنها تفسر تكاليفك الحقيقية وتنفيذ صفقاتك، وتمنحك أسبابا لتعديل الحجم والتوقيت بدل تفسيرات بعد وقوع الأمر. اجمعها مع أساسيات التداول السليمة، وقدّم الحفاظ على رأس المال على الفضول، وستقرأ تأكيدات تنفيذك كما يقرؤها المحترف: معلومات عن السوق، لا سوء حظ.

الأسئلة الشائعة

إجابات سريعة عن أكثر الأسئلة التي يطرحها المتداولون حول البنية الدقيقة للسوق ودفتر الأوامر.

ما هي البنية الدقيقة للسوق بعبارات بسيطة؟

هي دراسة كيفية حدوث الصفقات فعليا: كيف تستقر الأوامر في دفتر، وكيف تستهلكها أوامر السوق، ولماذا يوجد السبريد، وكيف تحدد هذه الآليات السعر الذي تحصل عليه. إنها تنظر إلى آلية كل تنفيذ، لا إلى العرض والطلب بمعناهما الواسع.

ما الفرق بين هيكل السوق والبنية الدقيقة للسوق؟

البنية الدقيقة تتعلق بالآليات: دفتر الأوامر، والسبريد، والسيولة، والتنفيذ. أما هيكل السوق، بمعناه في ICT ومفاهيم الأموال الذكية، فهو طريقة لقراءة الرسم البياني تقوم على القمم والقيعان المتأرجحة وكسر الهيكل وتغيّر الطابع. الاسمان متشابهان؛ والموضوعان ليسا كذلك.

ما هو دفتر أوامر الحد المركزي؟

هو قائمة موحدة واحدة بكل أوامر الشراء والبيع المحددة المعلّقة على أداة ما، مرتبة حسب السعر، تلتقي فيها أوامر جميع المشاركين. تديرها البورصات للأدوات المدرجة. أما الفوركس الفوري فلا يملك دفترا عالميا واحدا لأنه يُتداول خارج البورصة، ولهذا يُعد حساب ECN أقرب مكافئ متاح للأفراد.

هل يستطيع المتداولون الأفراد رؤية تدفق الأوامر في الفوركس فعلا؟

جزئيا فقط. ما تراه هو عمق مجمّع من مزودي السيولة لدى وسيطك، لا السوق كله. وهذه الصورة مفيدة حقا للحكم على الضيق والعمق لحظة تداولك، لكن أي استنتاج عما يفعله السوق الأوسع يبقى استدلالا، فتعامل معه كسياق لا كيقين.

calendar 30 September 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *