الكوندور الحديدي (Iron Condor) استراتيجية خيارات محايدة ومحددة المخاطر، تُبنى من أربعة عقود خيارات تشترك في تاريخ انتهاء واحد. وهي تجمع سبريد البيع الصاعد (Bull Put Spread) أسفل سعر السوق مع سبريد الشراء الهابط (Bear Call Spread) فوقه. تقبض صافي ائتمان مقدمًا، وتحتفظ به كاملًا إذا أغلق الأصل الأساسي عند الانتهاء بين سعري تنفيذ الخيارين المبيعين.
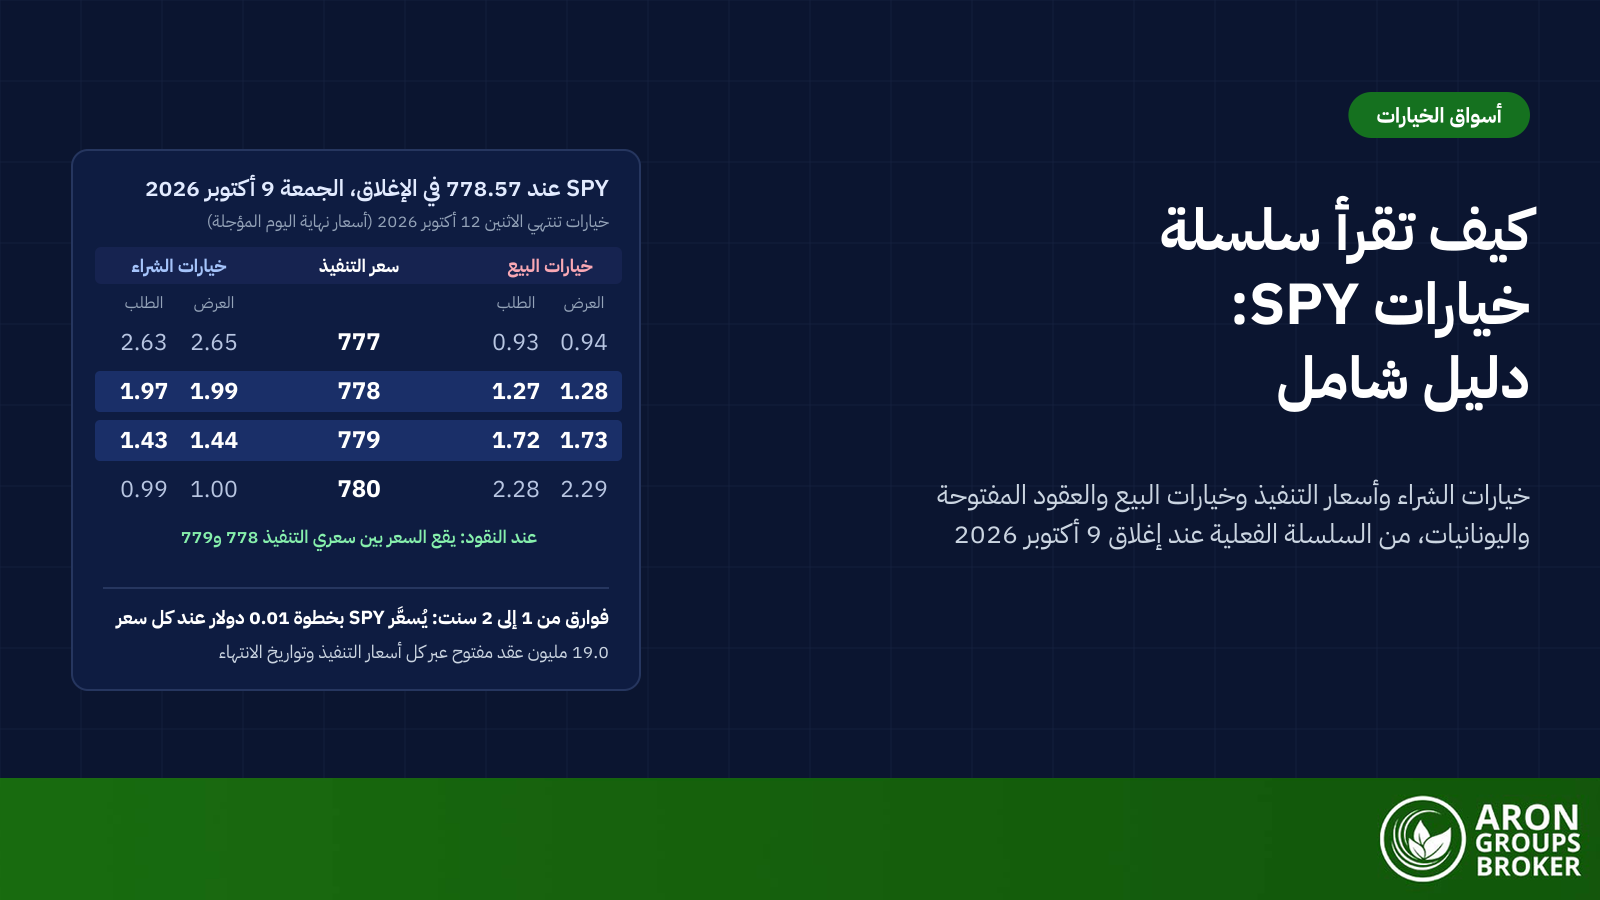
وتزداد أهمية هذه الاستراتيجية الآن، إذ بلغت عقود خيارات اليوم الواحد (0DTE) نسبة قياسية قدرها 66.2% من حجم تداول خيارات مؤشر S&P 500 (SPX) في يوليو 2026، وفق إحصاءات Cboe. وبلغت العقود المفتوحة (Open Interest) على خيارات SPX نحو 23.5 مليون عقد في 9 أكتوبر 2026، بينما كان مؤشر VIX عند 14.84. وانخفاض VIX يعني ائتمانًا ضئيلًا، لذا تصبح الحسابات أهم من المعتاد.
يبني هذا الدليل الكوندور ساقًا بساق، ويعرض مثالين تطبيقيين، ويتناول توقيت الدخول، واليونانيات (Greeks)، وإدارة المركز، والهامش، والتخصيص، والحدود التي تتجاهلها معظم الأدلة.
- يجمع الكوندور الحديدي سبريد البيع الصاعد وسبريد الشراء الهابط بتاريخ الانتهاء نفسه؛ يشكّل سعرا تنفيذ الخيارين المبيعين الجسم، ويشكّل سعرا تنفيذ الخيارين المشتريين الجناحين اللذين يضعان حدًا للخسارة.
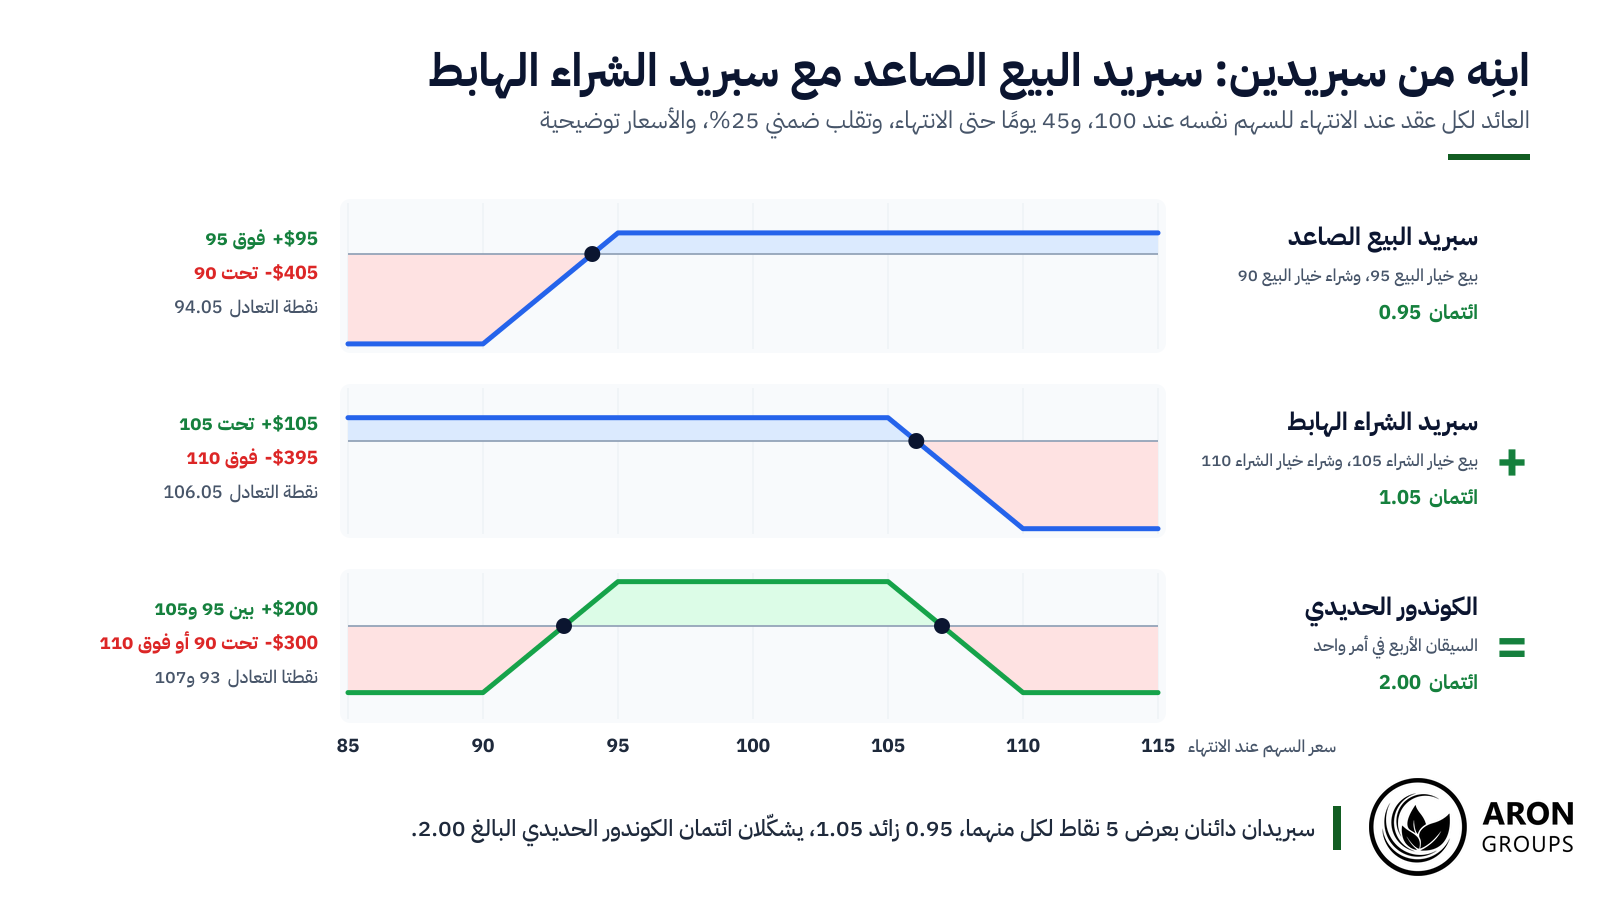
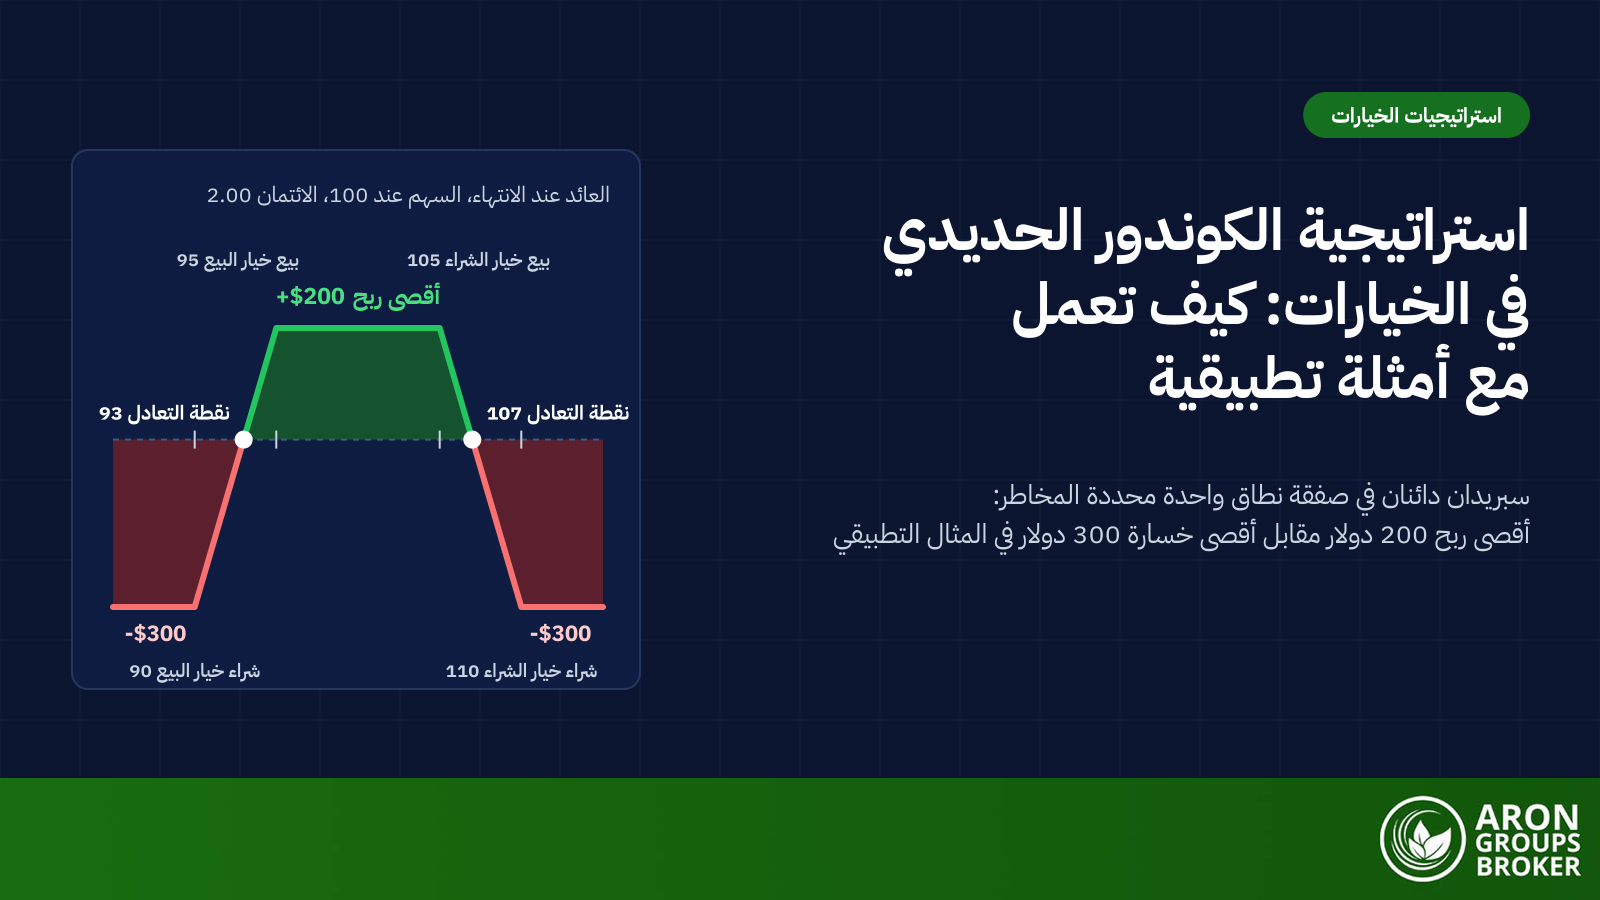
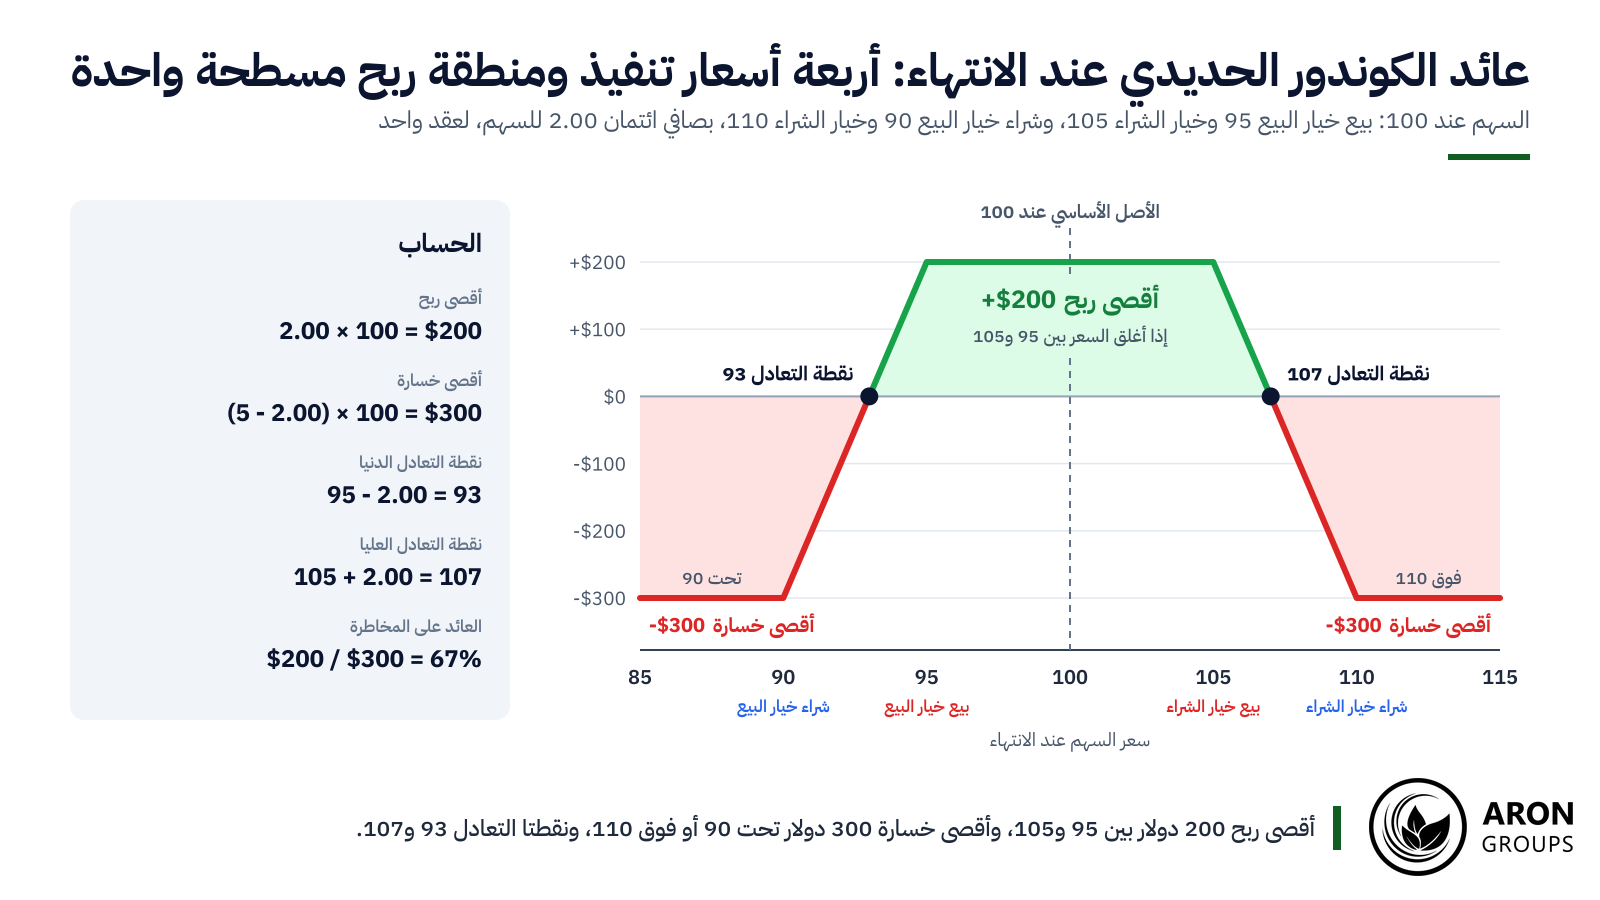
- المثال التطبيقي: السهم عند 100، بيع خيار البيع 95 وخيار الشراء 105، وشراء خيار البيع 90 وخيار الشراء 110 مقابل ائتمان قدره 2.00؛ أقصى ربح 200 دولار، وأقصى خسارة 300 دولار، ونقطتا التعادل 93 و107، والعائد على المخاطرة 67%.
- الهامش على السبريد محدد المخاطر هو أقصى مخاطرته، أي عرض الجناح الأوسع ناقص الائتمان: 300 دولار في المثال، و3,600 دولار في كوندور توضيحي على مؤشر S&P 500 بجناحين عرض كل منهما 50 نقطة وائتمان قدره 14 نقطة.
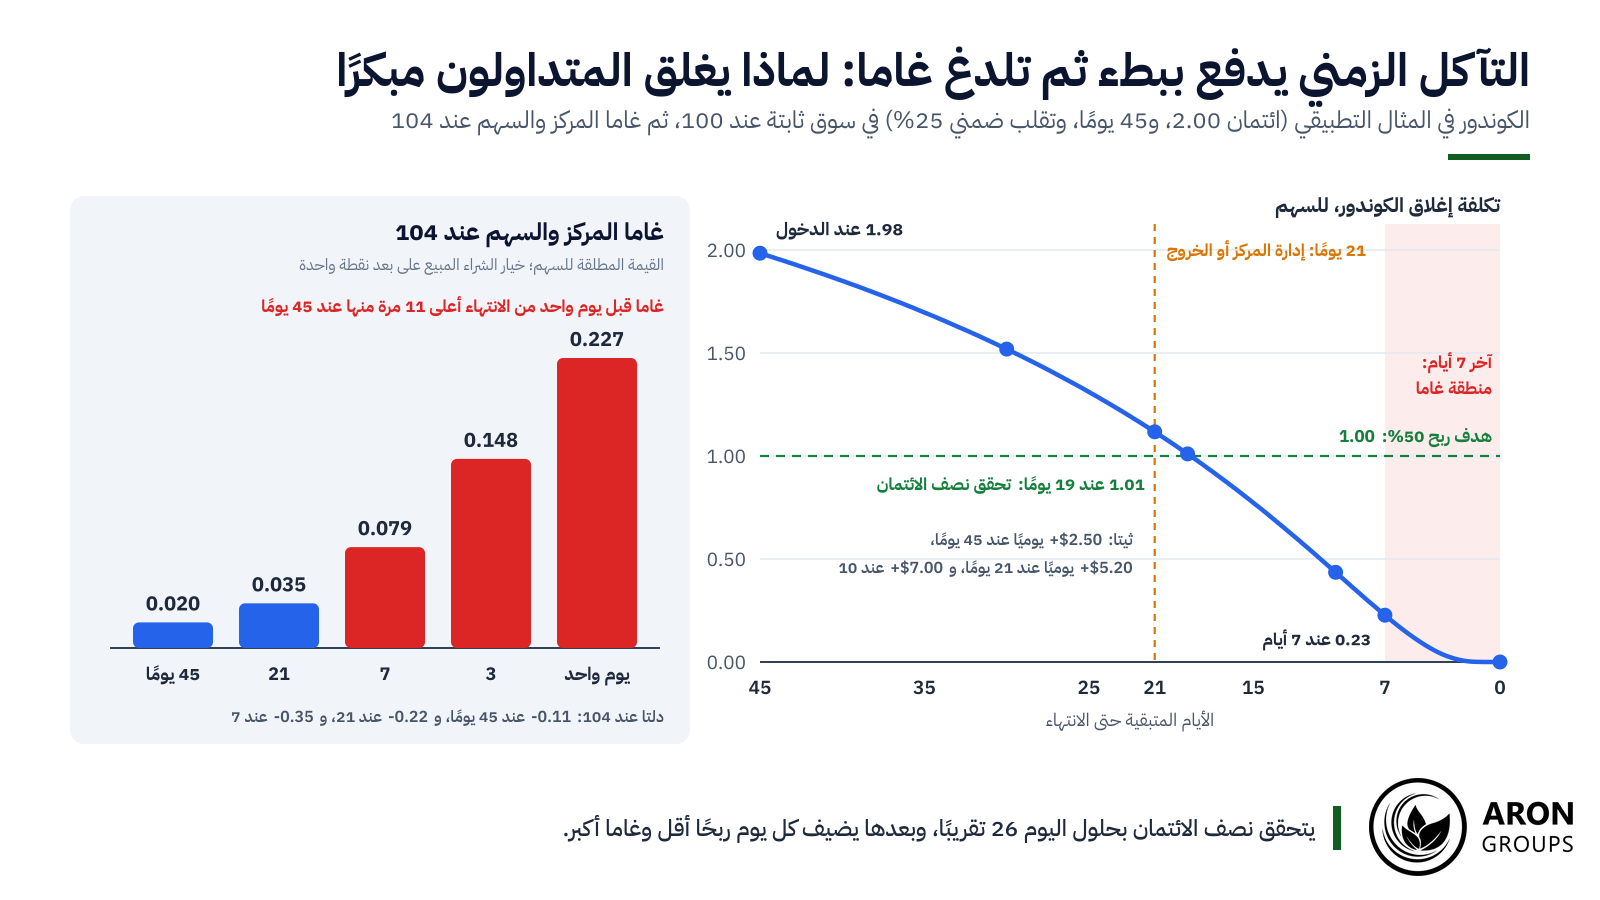
- المركز ذو فيغا سالبة وثيتا موجبة: يضيف انخفاض التقلب الضمني نقطة واحدة نحو 9 دولارات لكل عقد، ويضيف كل يوم من التآكل الزمني نحو 2.50 دولار عند بقاء 45 يومًا على الانتهاء، ويرتفع ذلك إلى 5.20 دولار عند 21 يومًا.
- تدعم الاختبارات التاريخية المنشورة إغلاق المركز قرب 50% من أقصى ربح وإدارته عند بقاء نحو 21 يومًا على الانتهاء؛ أما كوندورات اليوم الواحد (0DTE)، وهي من فئة العقود التي بلغت نسبة قياسية قدرها 66.2% من حجم تداول خيارات SPX في يوليو 2026، فتحمل مخاطر غاما أكبر بكثير.
ما هو الكوندور الحديدي؟
يدفع لك الكوندور الحديدي ائتمانًا مقابل الرهان على بقاء سهم أو مؤشر ضمن نطاق محدد حتى الانتهاء. فأنت تبيع خيار بيع (Put) وخيار شراء (Call) خارج النقود (OTM)، ثم تشتري خيار بيع وخيار شراء أرخص وأبعد منهما كتأمين. هذان الخياران المشتريان هما الجناحان (Wings)، ويمنحان الصفقة أسوأ حالة معروفة مسبقًا.
إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مستوى مرتفع من المخاطر، وقد يؤدي إلى خسارة رأس المال بالكامل. هذا المحتوى تعليمي ولا يُعدّ نصيحة استثمارية. لا تخاطر أبدًا بأموال لا تستطيع تحمّل خسارتها.
السيقان الأربع: الجسم والجناحان
يشكّل الخياران المبيعان الجسم (Body)، ويشكّل الخياران المشتريان الجناحين، وكل منهما على مسافة ثابتة وراء سعر تنفيذ الخيار المبيع المقابل له. وهذه المسافة هي عرض السبريد (Spread Width). وتحذّر نشرة المستثمرين الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) حول الخيارات، المحدّثة في 16 يوليو 2026، من أن بعض عقود الخيارات تعرّض بائعيها لخسائر محتملة غير محدودة. ويحدّ الجناحان هذا التعرض عند العرض ناقص الائتمان.
العائد: طائر بجناحين
عند الانتهاء لا يساوي كل خيار سوى القيمة الجوهرية (Intrinsic Value)، لذا يستقر المركز على قمة مسطحة بحافتين مائلتين. أقصى ربح هو صافي الائتمان، ويتحقق بين سعري تنفيذ الخيارين المبيعين؛ وأقصى خسارة هي العرض ناقص الائتمان، وتقع وراء أي من الجناحين. وتقع كل نقطة تعادل خارج سعر تنفيذ الخيار المبيع المقابل لها بمقدار الائتمان.
كيف يُبنى الكوندور الحديدي من سبريدين دائنين؟
الكوندور الحديدي القياسي مركز بصافي ائتمان، لأن نصفيه كليهما سبريدان دائنان (Credit Spreads). فكل منهما يحصّل مقابل الخيار الذي يبيعه أكثر مما يدفعه في الخيار الذي يشتريه. وفي مثالنا، سبريد البيع الصاعد هو 95/90 وسبريد الشراء الهابط هو 105/110.
مع بقاء 45 يومًا على الانتهاء وتقلب ضمني (IV) قدره 25%، يسعّر نموذج بلاك شولز (Black-Scholes) سبريد البيع بنحو 0.95 وسبريد الشراء بنحو 1.05. ولا يمكن أن يخسر بالكامل إلا نصف واحد فقط، لأن السهم لا يمكن أن يغلق دون 90 وفوق 110 في آن واحد.
مثال مصغّر: كوندور 90/95/105/110 خطوة بخطوة
لنأخذ سهمًا سعره 100. بِع خيار بيع واحدًا بسعر تنفيذ 95، واشترِ خيار بيع واحدًا بسعر 90، وبِع خيار شراء واحدًا بسعر 105، واشترِ خيار شراء واحدًا بسعر 110، وكلها تنتهي بعد 45 يومًا. يبلغ صافي الائتمان 2.00 للسهم، لذا يضيف عقد واحد من 100 سهم مبلغ 200 دولار إلى الحساب منذ اليوم الأول.
أقصى ربح هو الائتمان: 2.00 × 100 = 200 دولار، ويتحقق إذا أغلق السهم بين 95 و105. وأقصى خسارة هي عرض الجناح ناقص الائتمان: (5 − 2.00) × 100 = 300 دولار، وتقع دون 90 أو فوق 110. ونقطتا التعادل هما 95 − 2.00 = 93 و105 + 2.00 = 107.
العائد على المخاطرة هو 200 مقسومًا على 300، أي نحو 67%: فالصفقة تخاطر بـ 1.50 لتربح 1.00. وتزداد الخسارة نقطة واحدة مع كل نقطة بين سعر تنفيذ الخيار المبيع وجناحه، لذا يكون المركز خاسرًا 100 دولار عند 92.
كوندور حديدي بحجم حقيقي على مؤشر S&P 500
أغلق مؤشر S&P 500 عند 7,811.54 في 9 أكتوبر 2026، وأغلق مؤشر VIX عند 14.84. وعند هذا المستوى من التقلب تبلغ الحركة بمقدار انحراف معياري واحد خلال 42 يومًا نحو 393 نقطة من نقاط المؤشر، وهي تقريبًا المسافة التي يضع عندها اختيار أسعار التنفيذ على أساس دلتا جسم الكوندور. والأسعار أدناه قيم نموذجية تتضمن انحرافًا (Skew) معتادًا لخيارات البيع، وليست عروض أسعار فعلية.
بِع خيار البيع 7,400 واشترِ خيار البيع 7,350، وبِع خيار الشراء 8,200 واشترِ خيار الشراء 8,250، وكلها لتاريخ انتهاء 20 نوفمبر 2026. يقع سعرا تنفيذ الخيارين المبيعين قرب دلتا 15 إلى 16، وعرض كل من الجناحين 50 نقطة. ويحقق سبريد البيع نحو 5.8 نقطة وسبريد الشراء نحو 8.1 نقطة: أي نحو 14 نقطة، أو 1,400 دولار بمضاعف قدره 100 دولار.
أقصى خسارة ومتطلب الهامش رقم واحد: (50 − 14) × 100 = 3,600 دولار. والعائد على المخاطرة 14 مقسومًا على 36، أي نحو 39%، ونقطتا التعادل 7,386 و8,214. ويحقق سبريد البيع ائتمانًا أقل لأنه أبعد عن سعر المؤشر، رغم أن التقلب الضمني لخيارات البيع على المؤشر أعلى، وهو الانحراف الذي يقيسه مؤشر عكس المخاطر (Risk Reversal).
لماذا يأتي احتمال الربح المرتفع مع نسبة مخاطرة إلى عائد ضعيفة؟
احتمال الربح (POP) هو تقدير النموذج لاحتمال أن يغلق المؤشر بين نقطتي التعادل: نحو 71% هنا، أو 69% بين سعري تنفيذ الخيارين المبيعين. وثمن هذه الطمأنينة هو العائد. فالصفقة يجب أن تربح 36 مرة من كل 50، أي 72%، لتبلغ التعادل إذا كانت كل صفقة خاسرة خسارة كاملة.
والقيمة المتوقعة في المثال التطبيقي تؤكد النقطة نفسها. لنفترض أنك تحتفظ بائتمان 200 دولار في 70% من الحالات، وتتكبد خسارة 300 دولار كاملة في بقيتها. عندها تكون القيمة المتوقعة 0.70 × 200 − 0.30 × 300، أي 140 دولارًا ناقص 90 دولارًا: 50 دولارًا لكل عقد قبل التكاليف.
وعند نسبة فوز 60% تصبح صفرًا، وعند 55% تصبح خسارة قدرها 25 دولارًا. أما كوندور مؤشر S&P 500 فيعطي بالتقسيم نفسه 70/30 ربحًا قدره 980 دولارًا ناقص 1,080 دولارًا، أي خسارة قدرها 100 دولار. وتقترب نسب الفوز اللازمة للتعادل هذه من الاحتمالات التي يقدّرها النموذج نفسه، لذا فإن احتمال الربح المرتفع لا يمنح بحد ذاته أي ميزة تداولية.
متى تتداوله؟ التقلب الضمني وثيتا وفيغا
يناسب الكوندور الحديدي الرؤية المحايدة في سوق أهدأ مما توحي به أسعار خياراتها. وحالات السوق العرضية (Range-Bound)، التي يتذبذب فيها السعر حول قيمة معينة، هي بيئته الطبيعية. افتح المركز عندما يكون التقلب الضمني مرتفعًا قياسًا بتاريخه: فالائتمان يكون أكبر، ويربح المركز مع هدوء التقلب.
تحدد رتبة التقلب الضمني (IV Rank) موقع التقلب الضمني الحالي بين أدنى مستوى له خلال 52 أسبوعًا (0) وأعلى مستوى (100)؛ أما النسبة المئينية للتقلب الضمني (IV Percentile) فتحسب نسبة أيام العام الماضي التي أغلق فيها التقلب الضمني عند مستوى أدنى. وميزة البائع هي علاوة مخاطر التقلب: فالتقلب الضمني يتجاوز التقلب المحقق في المتوسط، كما يبيّن مقال في المراجعة الفصلية لبنك التسويات الدولية (BIS Quarterly Review) الصادرة في سبتمبر 2014. لذا فإن التنبؤ بالتقلب أهم من التنبؤ بالاتجاه.
توفّر الأحداث أفضل نقاط الدخول وأسوأ الفخاخ. فإعلانات الأرباح واجتماعات البنوك المركزية ترفع التقلب الضمني، وانهياره بعدها، أي انهيار التقلب الضمني (IV Crush)، هو ما يحصده بائع الكوندور. لكن التقلب الضمني المرتفع يعني أيضًا أن السوق تتوقع حركة، لذا قد يتجاوز السعر أحد جناحي الكوندور المبيع في سوق ذات اتجاه قبل أن تحقق ثيتا أي ربح.
لكوندور المثال التطبيقي فيغا سالبة تبلغ نحو 0.091 للسهم. فانخفاض التقلب الضمني نقطة واحدة يخفض تكلفة الإغلاق من 1.98 إلى 1.89، أي نحو 9 دولارات لكل عقد. وتعمل ثيتا لصالح البائع: نحو 2.50 دولار يوميًا عند بقاء 45 يومًا، و5.20 دولار عند 21 يومًا، و7.00 دولارات عند 10 أيام، لأن التآكل الزمني يتسارع مع اقتراب الانتهاء.
الكوندور الحديدي مقابل الستراينجل القصير والفراشة الحديدية والكوندور الحديدي العكسي
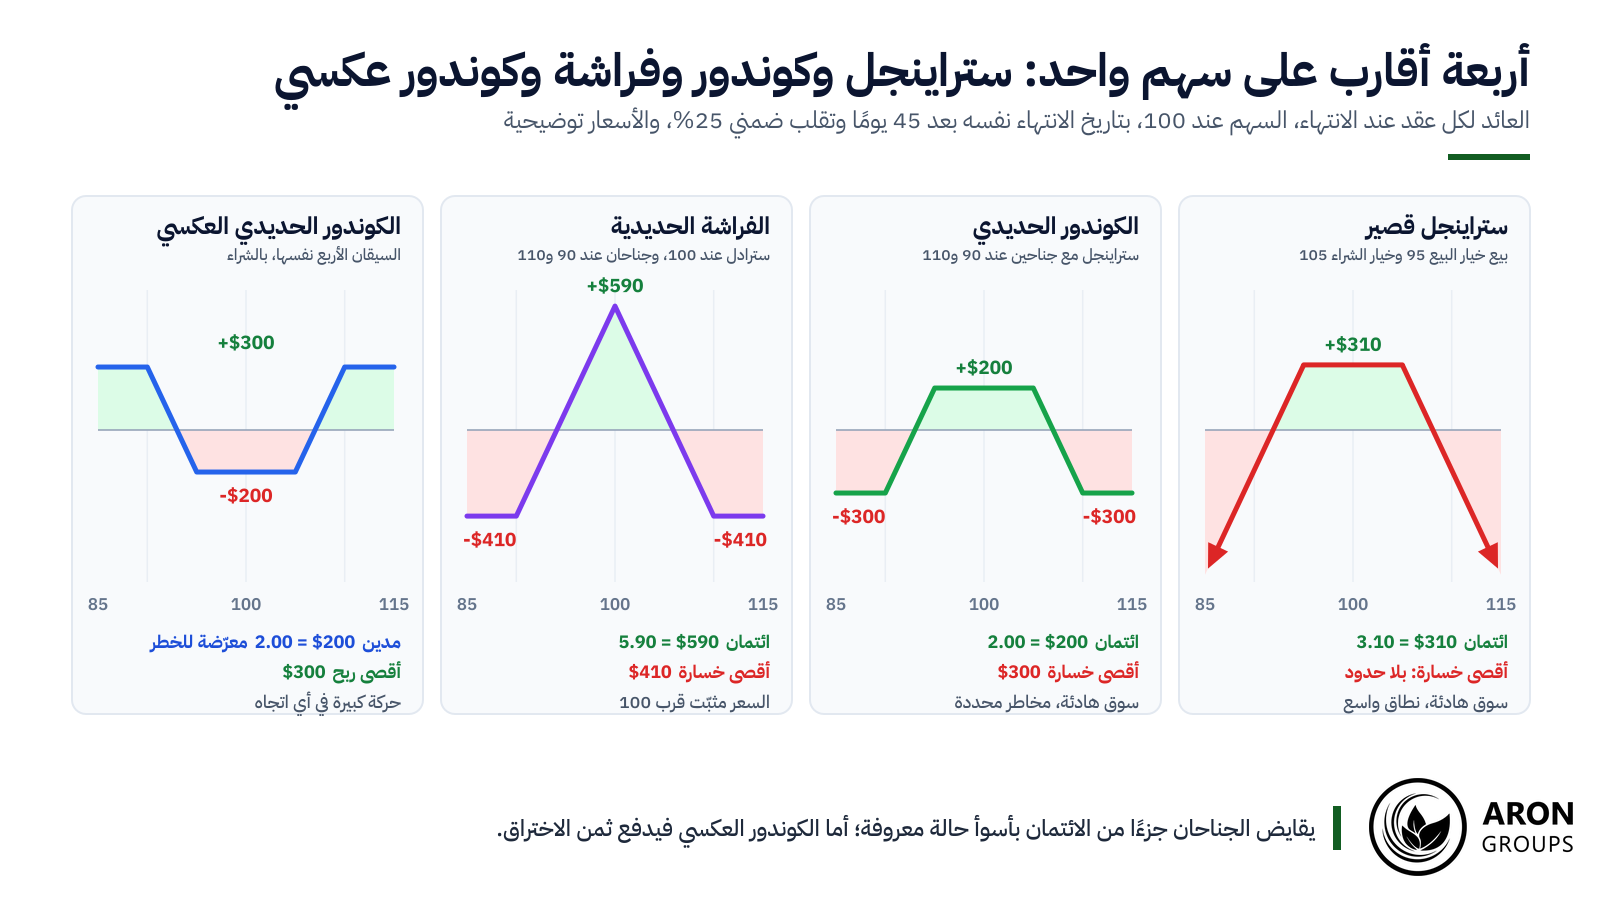
الكوندور الحديدي في جوهره ستراينجل قصير (Short Strangle) بجناحين مشتريين للحماية. فبيع خيار البيع 95 وخيار الشراء 105 وحدهما يحصّل نحو 3.10، مقابل 2.00 للكوندور. وخسارة الستراينجل غير محدودة في الأعلى، وتمتد في الأسفل حتى هبوط السهم إلى الصفر؛ أما الجناحان فيكلّفان نحو 1.10 من الائتمان ويحدّان الخسارة عند 300 دولار.
في الكوندور الحديدي يتباعد سعرا تنفيذ الخيارين المبيعين، أما في الفراشة الحديدية (Iron Butterfly) فيقعان كلاهما عند سعر تنفيذ واحد في المنتصف. فبيع سترادل (Straddle) عند 100 مع جناحين عند 90 و110 يحصّل نحو 5.90 مقابل أقصى خسارة قدرها 410 دولارات: ائتمان أكبر مقابل منطقة أضيق. ولا علاقة لهذه الاستراتيجية بالفرقة الموسيقية ولا بالنبتة اللتين تحملان اسم Iron Butterfly.
أما الكوندور الحديدي العكسي أو الطويل (Reverse Iron Condor) فيشتري السيقان الأربع نفسها مقابل صافي مدين، ويربح من الاختراق. فدفع 2.00 مقابل بنية 90/95/105/110 يخاطر بـ 200 دولار ليربح 300 دولار وراء 90 أو 110: أي مركز طويل في التقلب لا قصير. ويقارن الجدول التالي بين الاستراتيجيات الأربع.
| البنية | السيقان (السهم عند 100) | ائتمان أو مدين | أقصى ربح | أقصى خسارة | أفضل سوق | طبيعة المخاطر |
|---|---|---|---|---|---|---|
| ستراينجل قصير | بيع خيار البيع 95، وبيع خيار الشراء 105 | ائتمان 3.10 | $310 | غير محدودة صعودًا، وحتى الصفر هبوطًا | هادئة، نطاق واسع | مخاطر غير محددة |
| الكوندور الحديدي | الستراينجل مع شراء خيار البيع 90 وخيار الشراء 110 | ائتمان 2.00 | $200 | $300 | هادئة، ضمن نطاق | مخاطر محددة، جسم واسع |
| الفراشة الحديدية | بيع خيار البيع وخيار الشراء 100، وشراء خيار البيع 90 وخيار الشراء 110 | ائتمان 5.90 | $590 | $410 | استقرار السعر قرب 100 | مخاطر محددة، جسم ضيق |
| الكوندور الحديدي العكسي | شراء خيار البيع 95 وخيار الشراء 105، وبيع خيار البيع 90 وخيار الشراء 110 | مدين 2.00 | $300 | $200 | اختراق في أي اتجاه | مخاطر محددة، مركز طويل في التقلب |
سهم واحد عند 100، و45 يومًا حتى الانتهاء، وتقلب ضمني 25%؛ والأسعار قيم نموذجية توضيحية فقط.
ويميل الكوندور الحديدي المنحرف أو غير المتوازن بالبنية نحو رؤية معينة. فرفع الجسم إلى خيار البيع 97 وخيار الشراء 107 يضيف ميلًا صعوديًا. أما الجناح الأوسع لخيارات البيع، مثل 90/95 مقابل جناح شراء 105/107، فيحمّل مخاطر أكبر على الجانب الذي تتوقع صموده.
كيف تدير الكوندور الحديدي؟
نادرًا ما ينتظر البائعون المتمرسون حتى الانتهاء. فقد وجدت اختبارات تاريخية نشرتها tastylive في أغسطس 2023 على كوندورات SPY مدتها 45 يومًا، بأسعار تنفيذ مبيعة عند دلتا 20، أن الإغلاق عند 50% من أقصى ربح جعل النتائج أكثر استقرارًا. وكذلك فعلت إدارة المركز عند بقاء نحو 21 يومًا على الانتهاء، وكانت الأجنحة التي يبلغ عرضها نحو عُشر سعر السهم هي الأفضل أداءً. لكن هذه ممارسات تاريخية لا ضمانات.
في سوق ثابتة عند 100 تبلغ تكلفة إغلاق كوندور المثال 1.98 في اليوم الأول، و1.52 عند بقاء 30 يومًا، و1.01 عند بقاء 19 يومًا. أي أن تحصيل نصف الائتمان يستغرق نحو 26 يومًا. أما الـ 1.00 الأخيرة فتستغرق 19 يومًا أخرى، بينما ترتفع غاما والسهم عند 104 من 0.035 إلى 0.227. وهذا يعادل 11 ضعف مستواها عند الدخول (0.020 عند 45 يومًا)؛ ومضاربو غاما (Gamma Scalpers) يتداولون هذه القوة من الجانب المقابل.
عندما يتعرض أحد الجانبين للتهديد، يقوم التعديل المعتاد على تدوير الجانب غير المختبَر ليقترب من السعر. فمع وصول السهم إلى 106 وبقاء 21 يومًا، تبلغ تكلفة إغلاق الكوندور نحو 2.13 وتبلغ دلتا المركز نحو -0.27. وتدوير سبريد البيع 90/95 صعودًا إلى 95/100 يحصّل نحو 0.36 إضافية: فيصبح الائتمان 2.36، ونقطتا التعادل 97.64 و107.36، أي منطقة أضيق مقابل ائتمان أكبر.
س: هل أحتفظ بالكوندور الحديدي حتى الانتهاء لأحصّل الائتمان كاملًا؟
ج: معظم الأبحاث المنشورة تقول لا. فنحو ثلث الائتمان يتحقق في الأسبوعين الأخيرين، حين تبلغ غاما ذروتها، وقد تحوّل حركة يوم واحد صفقة رابحة إلى خسارة كاملة. والإغلاق عند نحو نصف الائتمان، أو قبل الانتهاء بنحو 21 يومًا، يتخلى عن جزء من الربح مقابل خسائر كبيرة أقل بكثير، ويحرّر الهامش للصفقة التالية.
أما كوندورات اليوم الواحد (0DTE) على SPX، وهي من فئة العقود التي شكّلت نحو ثلثي حجم تداول خيارات SPX في يوليو 2026، فتضغط التآكل الزمني نفسه في ساعات. وترتفع غاما مع اقتراب الانتهاء، لذا قد تنقل حركة بنسبة 1% في المؤشر خلال الجلسة كوندور اليوم نفسه من أقصى ربح إلى أقصى خسارة قبل أي تعديل.
قواعد الهامش والتخصيص والتسوية
تشترط النظرة العامة على متطلبات الهامش الصادرة عن Cboe، في أي سبريد دائن، نقدًا يعادل أقصى مخاطرة مطروحًا منها صافي الائتمان. ويمدّ طلب تعديل القواعد الذي نشرته هيئة الأوراق المالية والبورصات الأمريكية في 31 مايو 2012 هذا المبدأ ليشمل كل أشكال السبريدات. وقد انخفض الهامش في مثال الكوندور الحديدي الوارد فيه من 1,500 دولار إلى 1,000 دولار، لأن السبريدين لا يمكن أن يخسرا عند السعر نفسه.
نقطة أساسية
يساوي الهامش عرض الجناح الأوسع ناقص الائتمان. فالمثال التطبيقي يحتجز 300 دولار، والمثال التوضيحي على مؤشر S&P 500 يحتجز 3,600 دولار. وعندما يختلف عرض الجناحين يُحتسب الهامش على الجناح الأوسع وحده.
ويتحكم الوسطاء في الوصول إلى هذه الاستراتيجية. فنشرة هيئة الأوراق المالية والبورصات الأمريكية حول فتح حساب خيارات، المحدّثة في 16 يوليو 2026، تصف خمسة مستويات للموافقة. كما تذكر وثيقة الإفصاح الإلزامية الصادرة عن شركة مقاصة الخيارات (OCC)، وهي «خصائص ومخاطر الخيارات المعيارية». وتحتاج السبريدات عادة إلى حساب هامش ومستوى موافقة متوسط.
خيارات SPY الأمريكية الطراز مقابل خيارات SPX الأوروبية الطراز
خيارات SPY أمريكية الطراز وتُسوّى بالأسهم. وتشير إرشادات هيئة تنظيم الصناعة المالية الأمريكية (FINRA) حول التخصيص، المنشورة في 14 ديسمبر 2020، إلى أن البائع قد يُخصَّص في أي يوم يكون فيه السوق مفتوحًا. وإذا كان هناك خيار مشترى يحدّ من مخاطر السبريد، فإن ممارسته تعود إلى قرار المستثمر. أما خيارات SPX فهي أوروبية الطراز وتُسوّى نقدًا، ولهذا تُتداول معظم كوندورات المؤشرات عليها.
خطر التثبيت (Pin Risk) هو إغلاق السعر عند سعر تنفيذ أحد الخيارين المبيعين أو قربه يوم الانتهاء، وهو ما تميل العقود المفتوحة الكثيفة إلى اجتذابه (تأثير الألم الأقصى أو Max Pain). والقرار بيد حامل الخيار، لذا لا يعرف بائع خيارات SPY إلا بعد الإغلاق ما إذا كانت الأسهم ستظهر في حسابه.
ويرتبط خطر توزيعات الأرباح بتاريخ انتهاء الأحقية في التوزيع (Ex-Date): فقد صار SPY دون توزيعات في 18 سبتمبر 2026 بتوزيع قدره 1.89 دولار للسهم، وكان ذلك يوم انتهاء شهري. وقد يُمارَس خيار الشراء المبيع الذي يكون داخل النقود (ITM) في اليوم السابق إذا كانت قيمته الزمنية أقل من التوزيع. وعندها يصبح البائع في مركز بيع على الأسهم ويُلزَم بدفع التوزيع.
الحدود الحقيقية للكوندور الحديدي
العائد غير متماثل بطبيعة تصميمه: 300 دولار معرّضة للخطر مقابل 200 دولار في المثال التطبيقي، و3,600 دولار مقابل 1,400 دولار على مؤشر S&P 500. وصفقة خاسرة واحدة تمحو سلسلة من الصفقات الرابحة. فقد هبط مؤشر S&P 500 بنسبة 4.84% في 3 أبريل 2025 وبنسبة 5.97% في 4 أبريل، متجاوزًا جناح البيع في أي كوندور بُني على حركة انحراف معياري واحد وبيع في ذلك الأسبوع.
وقد يقفز التقلب قبل أن يتحرك السعر كثيرًا. فقد حلّلت نشرة صادرة عن بنك التسويات الدولية (BIS) في 29 أكتوبر 2024 ما جرى في 5 أغسطس 2024، حين قفز VIX بنسبة 180% قبل افتتاح السوق إلى ما يقارب 66، في أكبر قفزة في يوم واحد على الإطلاق. والكوندور قصير الفيغا يُقيَّم بخسارة كبيرة في ساعة كهذه، كما أن عروض الأسعار الواسعة من المتعاملين تدفع سعر الخروج بعيدًا عن منتصف السعر.
وتثقل التكاليف كاهل الائتمان الصغير. فبعمولة شائعة لدى وسطاء التجزئة الأمريكيين قدرها 0.65 دولار لكل عقد، تكلّف السيقان الأربع 2.60 دولار في كل اتجاه، أي 5.20 دولار مقابل أقصى ربح قدره 200 دولار. وقد يعادل الانزلاق السعري عبر فوارق أسعار الطلب والعرض في السيقان الأربع هذا المبلغ.
وتحذّر نشرة هيئة الأوراق المالية والبورصات الأمريكية من أن المستثمرين قد يخسرون كامل استثمارهم الأولي وأحيانًا أكثر منه. وتشير FINRA إلى أن كل ساق مبيعة التزام مستقل. كذلك يختلف الوصول إلى الخيارات المدرجة في الولايات المتحدة من بلد إلى آخر، ويواجه المتداولون في المناطق الخاضعة للقيود مخاطر قانونية ومخاطر وصول وحفظ إضافية.
أين تقع آرون جروبس من ذلك؟
لا تقدّم آرون جروبس (Aron Groups) عقود الخيارات، لذا لا يوجد على منصتها كوندور حديدي للتداول. لكن على منصة ميتاتريدر 5 تحمل عقود الفروقات (CFD) على المؤشرين SPXUSD وNDXUSD رؤية النطاق نفسها: البيع عند أعلى النطاق والشراء عند أسفله، عند مستويات الدعم والمقاومة. ويحل أمر وقف الخسارة على كل مركز محل الجناح.
لا يتضمن عقد الفروقات حدًا أقصى مدمجًا للخسارة، وقد تؤدي الفجوة السعرية إلى تنفيذ أمر الوقف بعد مستواه. لذا تؤدي مسافة الوقف وحجم المركز دور الجناحين. وتطبّق آرون نداء الهامش عند مستوى هامش 100%، والإغلاق القسري (Stop Out) عند 50%، أو 40% في الحسابين الإسلامي وVIP. ويتيح لك الحساب التجريبي أو حساب نانو، بدءًا من 0.01 نانو لوت، اختبار هذا النهج أولًا.
الخلاصة
استراتيجية الكوندور الحديدي في الخيارات هي ستراينجل قصير بذيلين مؤمَّنين: سبريدان دائنان يدفعان ائتمانًا معروفًا مقابل أقصى خسارة معروفة. وفي المثال التطبيقي يعني ذلك 200 دولار مقابل 300 دولار، وعلى مؤشر S&P 500 نحو 1,400 دولار مقابل 3,600 دولار، مع هامش يساوي الخسارة.
واحتمال الربح المرتفع مُسعَّر مسبقًا، لذا يجب أن تأتي الميزة من بيع تقلب مرتفع السعر، وجني الأرباح مبكرًا، وتجنّب غاما الأسبوع الأخير. وحدّد حجم المركز على أساس أقصى خسارة، لأنها الرقم الذي ستواجهه في نهاية المطاف.
الأسئلة الشائعة
أربع إجابات مختصرة عن أكثر الأسئلة شيوعًا حول الكوندور الحديدي.
هل الكوندور الحديدي مناسب للمبتدئين؟
تجعل أقصى خسارة المعروفة تحديد حجمه أسهل من الستراينجل المكشوف، لكنه يضم أربع سيقان وأربع عمولات وعدة طرق للخسارة. ويشترط معظم الوسطاء مستوى موافقة متوسطًا وحساب هامش لتداول السبريدات، لذا جرّبه أولًا بالتداول الورقي لبضع دورات انتهاء.
ما أقصى خسارة في الكوندور الحديدي؟
عرض الجناح الأوسع ناقص صافي الائتمان، مضروبًا في مضاعف العقد. وفي المثال التطبيقي يساوي ذلك (5 − 2.00) × 100 = 300 دولار لكل عقد، وتتحقق وراء سعر تنفيذ أي من الخيارين المشتريين عند الانتهاء. وتُضاف إليها العمولات والانزلاق السعري.
الكوندور الحديدي مقابل الفراشة الحديدية: ما الفرق؟
يباعد الكوندور الحديدي بين سعري تنفيذ الخيارين المبيعين ليحصل على منطقة ربح أوسع وائتمان أصغر. أما الفراشة الحديدية فتبيع الخيارين عند سعر تنفيذ واحد في المنتصف لتحصل على ائتمان أكبر ومنطقة أضيق. وعلى سهم المثال يعني ذلك ائتمانًا قدره 2.00 وأقصى خسارة 300 دولار، مقابل 5.90 و410 دولارات.
هل يمكن أن تخسر أكثر من أقصى خسارة؟
ليس في مركز يُحتفظ به حتى التسوية، لأن الجناحين المشتريين يحدّان الخسارة. لكن التخصيص المبكر على ساق مبيعة أمريكية الطراز قد يتركك بمركز أسهم يتحرك قبل أن تغلقه، وتُضاف التكاليف إلى ذلك.