icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

استراتيجية خيار البيع الوقائي: كيف تؤمّن مركزًا في سهم، وكم يكلّف ذلك، ومتى تستخدمه

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 10 دقیقة

خيار البيع الوقائي (Protective Put) استراتيجية خيارات تشتري فيها خيار بيع (Put) على سهم تملكه بالفعل. ويمنحك خيار البيع حق البيع بسعر التنفيذ (Strike)، فيصبح سعر التنفيذ حدًا أدنى تحت المركز. وتحتفظ بإمكانية الصعود، وتدفع علاوة الخيار (Premium) ثمنًا لهذه الحماية.

ومع اقتراب الأسهم من مستوياتها القياسية، يصبح التحوط موضوعًا مطروحًا. فقد أغلق مؤشر S&P 500 عند 7,811.54 في 9 أكتوبر 2026، مرتفعًا 14.1% منذ بداية العام، أي دون إغلاقه القياسي البالغ 7,818.93 في 6 أكتوبر بنسبة 0.1%. أما مؤشر VIX، مقياس السوق للتقلب الضمني (IV)، فبلغ 14.84 مقابل متوسط طويل الأجل يقارب 19، لذا كانت الحماية أرخص من المعتاد لكنها لم تكن مجانية.

يشرح هذا الدليل استراتيجية خيار البيع الوقائي من خلال خيار بيع بسعر تنفيذ 95 مشترى بسعر 5، ثم يسعّر تحوطًا بقيمة 500,000 دولار باستخدام خيارات SPY. ويتناول اليونانيات (Greeks)، والطوق (Collar)، وأمر وقف الخسارة (Stop-Loss)، وخيار الشراء المغطى (Covered Call)، ويختم بالحدود الحقيقية للاستراتيجية.

bookmark
النقاط الرئيسية
  • خيار البيع الوقائي هو مركز شراء في السهم مع شراء خيار بيع: سعر التنفيذ هو الحد الأدنى، وعلاوة الخيار هي التكلفة، والصعود يبقى مفتوحًا. وعند الانتهاء يساوي الربح أو الخسارة ⁦max(S, K) − (S0 + علاوة الخيار)⁩.
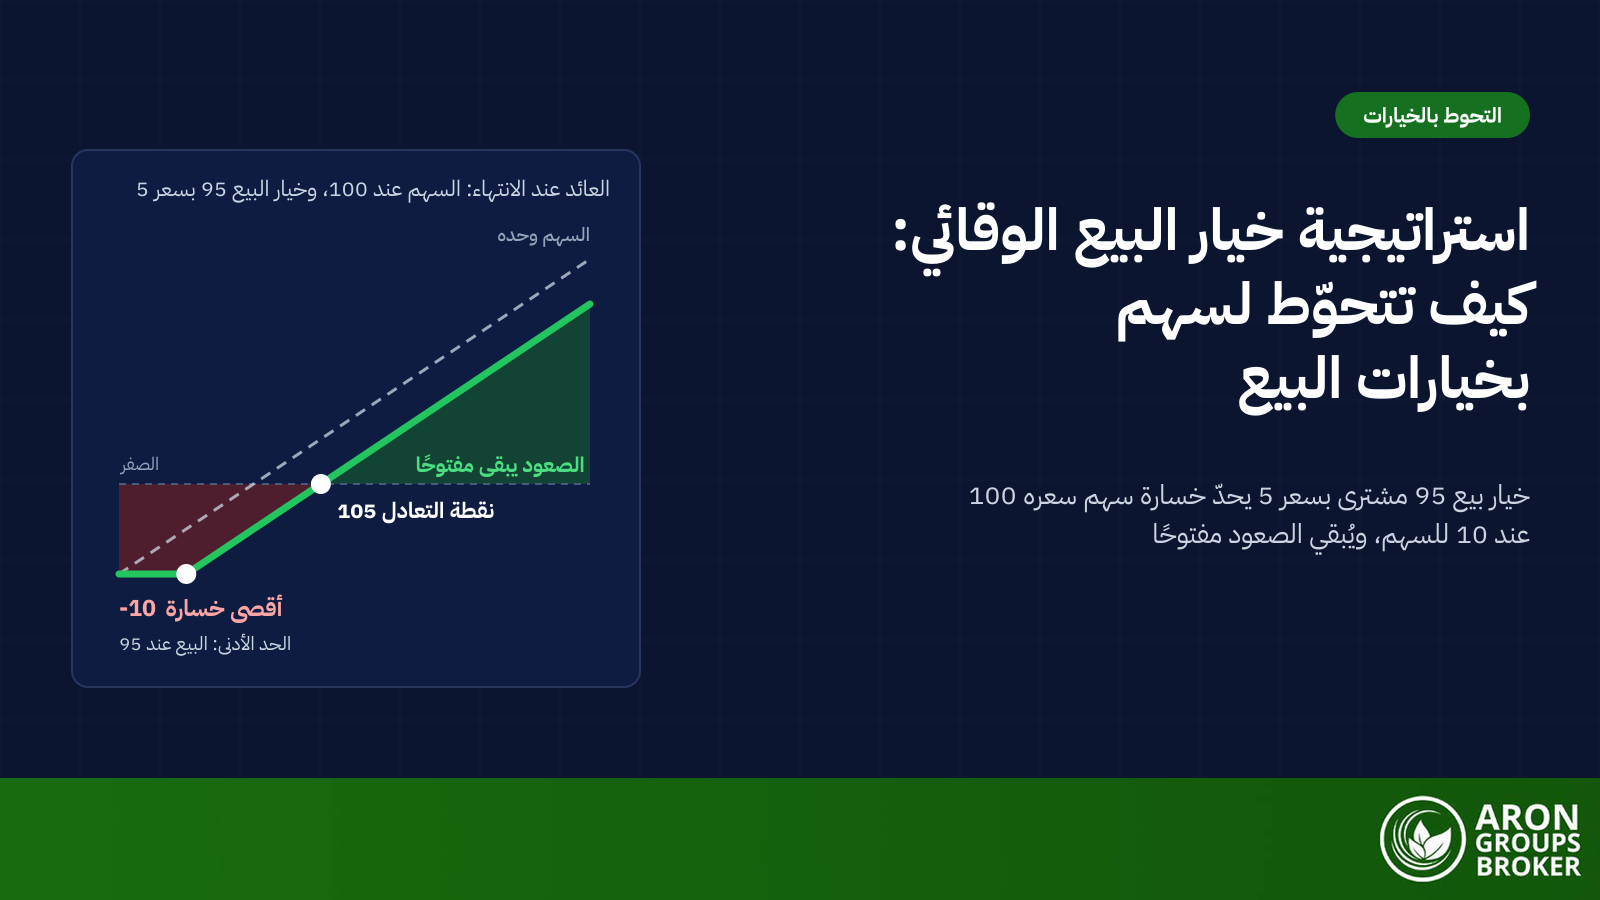
  • المثال التطبيقي: سهم عند 100 وخيار بيع 95 مشترى بسعر 5 يعطيان حدًا أدنى عند 95، وأقصى خسارة قدرها 10 للسهم (1,000 دولار للعقد)، ونقطة تعادل (Breakeven) عند 105. أما السهم المشترى عند 60 فيضمن مع ذلك ربحًا قدره ⁦+30⁩ للسهم.
  • في 9 أكتوبر 2026 كانت آخر صفقة على خيار البيع 740 على SPY، الذي ينتهي في 18 ديسمبر، عند 7.18، أي 0.92% من السعر البالغ 778.57، لمدة 70 يومًا. ومع التجديد (Roll) يعادل ذلك نحو 4.8% سنويًا.
  • يبيع الطوق خيار شراء (Call) لتمويل خيار البيع، لكن انحراف خيارات البيع (Skew) يُبقي السقف قريبًا: فخيار الشراء 810، الذي يزيد على السعر بنسبة 4.04%، غطّى تكلفة خيار البيع البالغة 7.18، الذي يقل عن السعر بنسبة 4.95%، باستثناء 0.62 فقط.
  • أمر وقف الخسارة مجاني، لكنه يتحول إلى أمر سوق قد يُنفَّذ بسعر أدنى بكثير من مستواه. وفي اختبار تاريخي (Backtest) مدعوم من Cboe، حقق مؤشر الحماية بخيارات البيع 5% (PPUT) عائدًا سنويًا قدره 6.64% مقابل 9.80% لمؤشر S&P 500 من 1986 إلى 2018: إنه تأمين، لا أداة لتوليد الأرباح.

ما هو خيار البيع الوقائي؟

يعمل خيار البيع الوقائي مثل وثيقة تأمين على أسهمك: سعر التنفيذ هو الحد الأدنى، وعلاوة الخيار هي التكلفة، وتاريخ الانتهاء هو مدة الوثيقة. والفجوة بين سعر اليوم وسعر التنفيذ هي مبلغ التحمّل (Deductible)؛ وممارسة الخيار هي المطالبة، وإذا لم تكن هناك مطالبة ضاعت العلاوة. وتعرّف نشرة المستثمرين الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) حول الخيارات خيار البيع بأنه حق البيع بسعر التنفيذ، وتذكر أن العقد الواحد يغطي عادة 100 سهم.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مستوى مرتفع من المخاطر، وقد يؤدي إلى خسارة رأس المال بالكامل. هذا المحتوى تعليمي ولا يُعدّ نصيحة استثمارية. لا تخاطر أبدًا بأموال لا تستطيع تحمّل خسارتها.

خيار البيع الوقائي مقابل خيار البيع المقترن (Married Put)

العائد متطابق. فخيار البيع المقترن هو خيار بيع وقائي يُشترى مع السهم في الوقت نفسه، أما خيار البيع الوقائي فيمكن إضافته لاحقًا إلى أسهم تملكها. والمقصود بالمصطلح هنا استراتيجية الخيارات، لا المسألة الضريبية المتعلقة بنموذج W-4 أو بالإقرار الضريبي المشترك للمتزوجين.

بموجب المادة 1233 من قانون الإيرادات الداخلية الأمريكي، قد يؤدي شراء خيار بيع لاحقًا إلى بدء فترة الاحتفاظ من جديد للأسهم المملوكة لمدة سنة أو أقل. أما خيار البيع المقترن المشترى في اليوم نفسه فيُعامَل بطريقة مختلفة، ويتناول المنشور 550 الصادر عن مصلحة الضرائب الأمريكية (IRS) خيارات البيع والشراء. وهذه ليست نصيحة ضريبية، وتختلف القواعد من بلد إلى آخر.

كيف يعمل العائد: الحد الأدنى والتكلفة ونقطة التعادل

عند الانتهاء، يساوي الربح أو الخسارة لكل سهم ⁦max(S, K) − (S0 + علاوة الخيار)⁩. وهنا ⁦S0⁩ هو السعر الذي دفعته، بينما ⁦max(S, K)⁩ هو الأعلى بين سعر السهم وسعر التنفيذ. ويساوي خيار البيع القيمة الجوهرية له: سعر التنفيذ ناقص السعر، أو صفرًا.

sms-star

نقطة أساسية
أقصى خسارة = السعر المدفوع − سعر التنفيذ + علاوة الخيار. نقطة التعادل = السعر المدفوع + علاوة الخيار. وإذا أُضيف خيار البيع لاحقًا، يحل سعر السهم في يوم بدء التحوط محل السعر المدفوع.
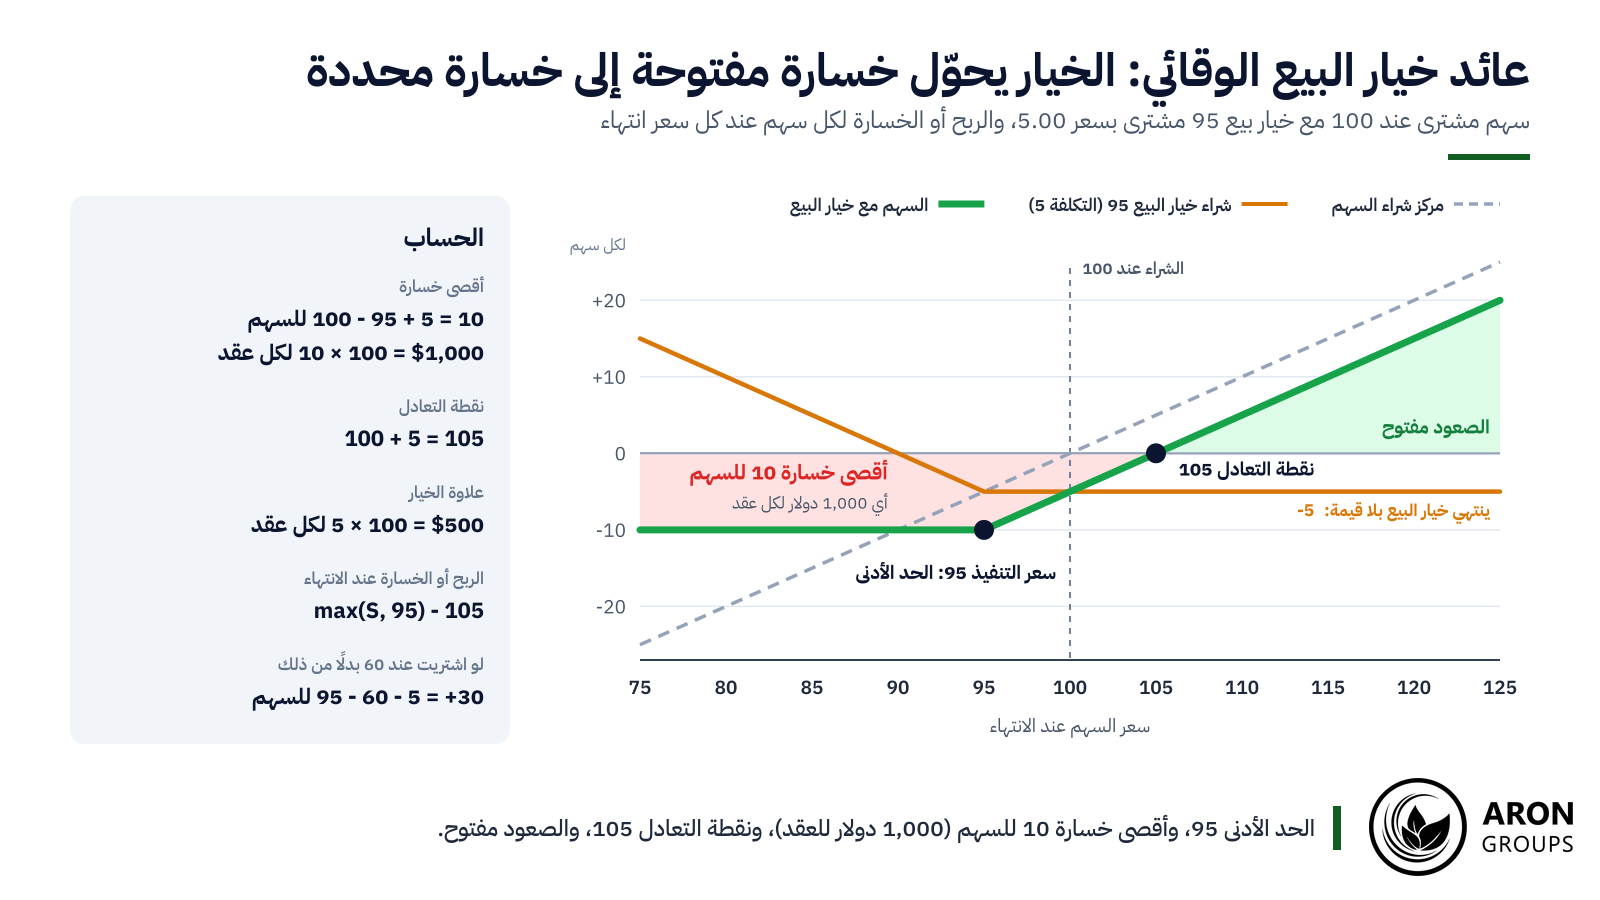
تحت سعر التنفيذ، يعوّض خيار البيع كل دولار إضافي يُخسر في الأسهم، فتتوقف الخسارة عند حدها الأقصى. وإذا ارتفع السهم، ينتهي خيار البيع بلا قيمة وتكون العلاوة هي التكلفة الوحيدة؛ وفوق نقطة التعادل لا يوجد سقف للربح. ويرسم مخطط العائد السهم، وخيار البيع بعد خصم تكلفته، والمركز المجمّع.

يثبّت خيار البيع 95 أقصى خسارة عند 10 للسهم، وينقل نقطة التعادل إلى 105.

مثال مصغّر: خيار بيع وقائي على سهم عند 100، خطوة بخطوة

في هذا المثال على خيار البيع الوقائي، تشتري 100 سهم بسعر 100 وخيار بيع واحدًا بسعر تنفيذ 95 مقابل 5.00. والحد الأدنى هو 95، لأنك تستطيع دائمًا البيع عند 95 حتى تاريخ الانتهاء. وتكلّف الأسهم 10,000 دولار والعلاوة 500 دولار، فتدفع 10,500 دولار لكل عقد. واعتبر الرقم 5.00 رقمًا تعليميًا مبسّطًا؛ ففي مثال SPY أدناه كلّف خيار بيع خارج النقود (OTM) بنسبة 5% أقل من ذلك بكثير.

أقصى خسارة هي ⁦100 − 95 + 5 = 10⁩ للسهم، أي 1,000 دولار للعقد. ونقطة التعادل هي ⁦100 + 5 = 105⁩. أما أقصى ربح فغير محدود، مطروحًا منه العلاوة البالغة 5.

لنختبر ثلاثة أسعار عند الانتهاء. عند 80 تخسر الأسهم 20، ويدفع خيار البيع 15، وتكلّف العلاوة 5: الصافي ⁦-10⁩. وعند 105 تربح الأسهم 5، وينتهي خيار البيع بلا قيمة، وتكلّف العلاوة 5: الصافي 0. وعند 120 تربح الأسهم 20 وتكلّف العلاوة 5: الصافي ⁦+15⁩.

تثبيت ربح غير محقق دون بيع

لنفترض أنك اشتريت سهمًا عند 60، ثم بلغ 100 فأضفت خيار البيع 95 نفسه بسعر 5. إذا قيس الأمر من 100، فأسوأ حالة هي الخسارة المعتادة البالغة 10. أما إذا قيس من تكلفتك، فهو بيع عند 95: ⁦95 − 60 − 5 = +30⁩ للسهم قبل التكاليف.

تحتفظ بالأسهم، ويبقى الصعود مفتوحًا، ولا يتحقق الربح ببيع. ومن الاستخدامات الشائعة الأخرى: مستثمر متفائل على المدى الطويل يخشى هبوطًا قصير الأجل، ومركز يتركز في سهم واحد ويفتقر إلى تنويع المحفظة، وموعد إعلان الأرباح.

تكافؤ خيارات البيع والشراء: لماذا يتصرف السهم مع خيار البيع مثل خيار الشراء؟

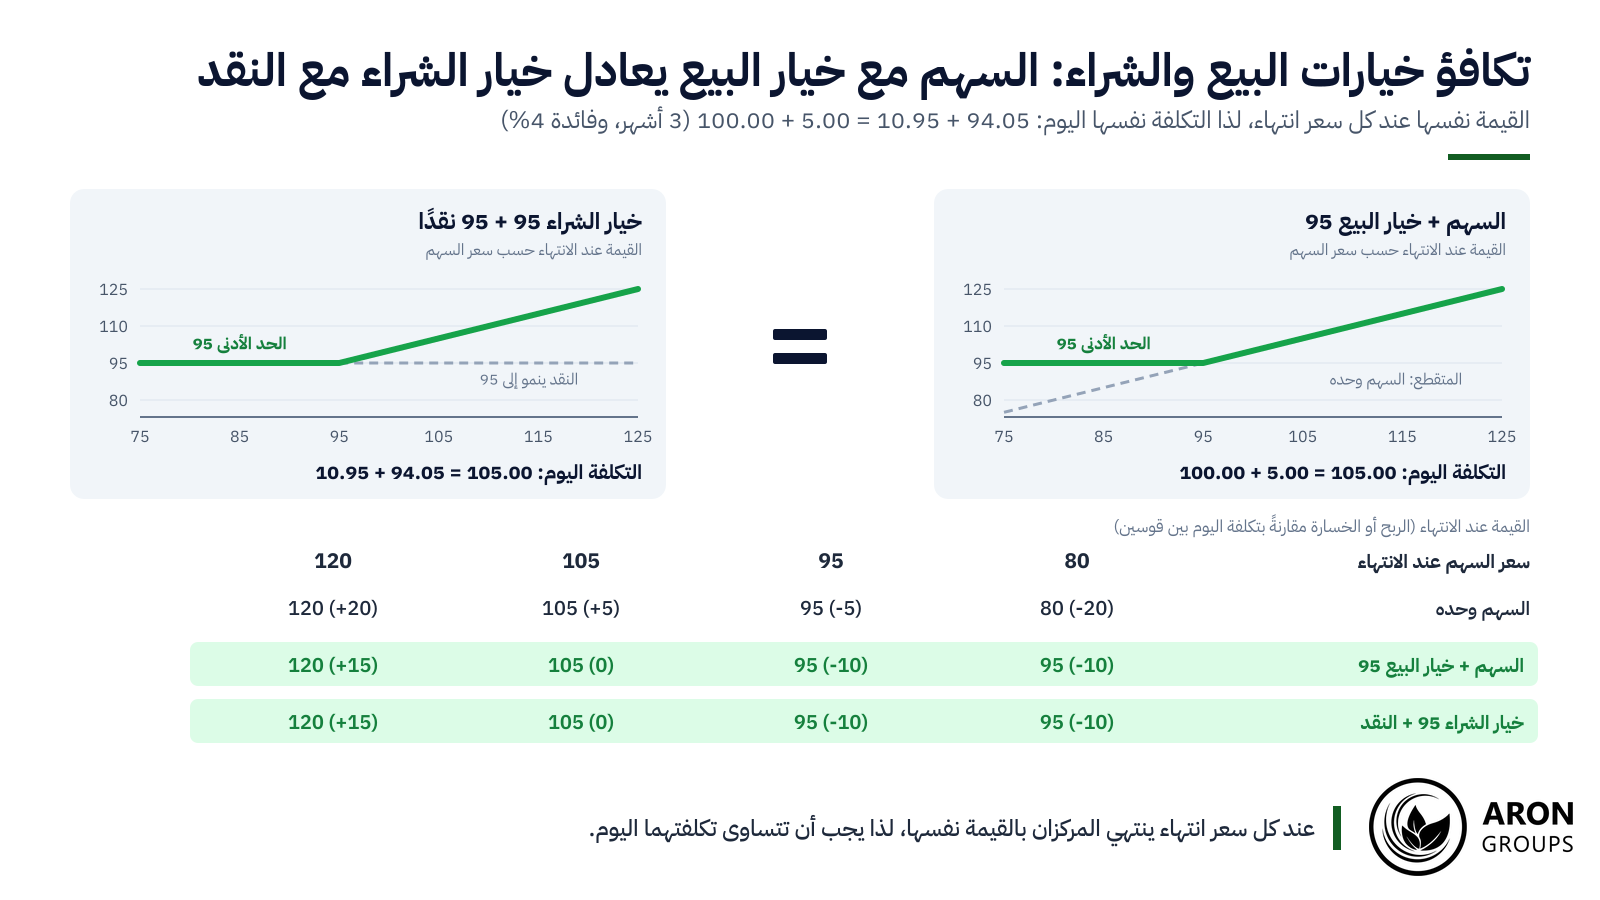
ينص تكافؤ خيارات البيع والشراء (Put-Call Parity) على أن السهم مع خيار البيع يساوي خيار الشراء مع النقد، أي بالرموز: ⁦S + P = C + PV(K)⁩، حيث ⁦PV(K)⁩ هو سعر التنفيذ مخصومًا إلى قيمته الحالية. وتتحقق هذه العلاقة تمامًا في الخيارات الأوروبية على سهم لا يوزع أرباحًا، وبصورة تقريبية في الخيارات الأمريكية. ومع ثلاثة أشهر وفائدة 4%، تُخصم 95 إلى 94.05، لذا يجب أن يكلّف خيار الشراء 95 مبلغ ⁦100.00 + 5.00 − 94.05 = 10.95⁩.

يدفع المركزان المبلغ نفسه عند كل سعر انتهاء. فعند 80 و95 و105 و120 تبلغ قيمة كل منهما 95 و95 و105 و120، أي ⁦-10⁩ و⁦-10⁩ و0 و⁦+15⁩ على المبلغ المدفوع البالغ 105. لذا فخيار البيع الوقائي خيار شراء اصطناعي (Synthetic Call)، له شكل عائد مركز شراء في خيار الشراء.

ينتهي المركزان بالقيمة نفسها عند كل سعر، لذا يجب أن تكون تكلفتهما واحدة: 105.00.

التطابق في العائد لا في الممارسة العملية. فخيار الشراء يكلّف نحو 11 مقابل 105 للسهم مع خيار البيع، مع الاحتفاظ بالمبلغ الباقي البالغ 94 نقدًا. والأسهم توزع أرباحًا وتمنح حق التصويت، والخيارات الأمريكية يمكن ممارستها مبكرًا، والمعاملة الضريبية مختلفة. فالتكافؤ رابط تسعيري، لا مال مجاني.

كم تكلّف الحماية؟ مثال بحجم حقيقي على SPY

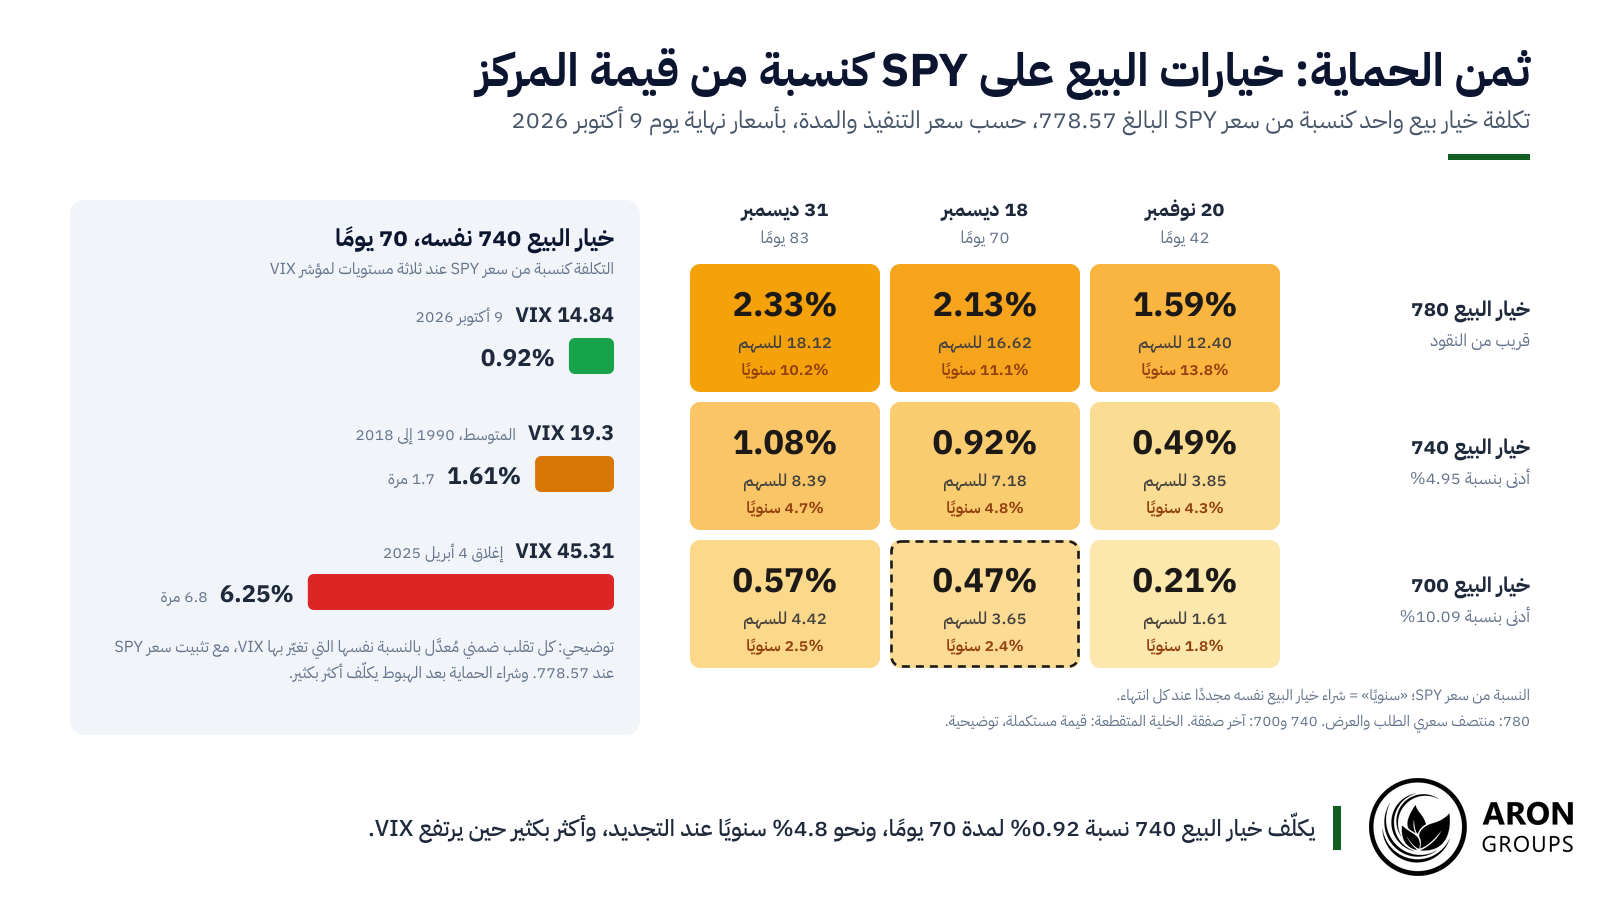
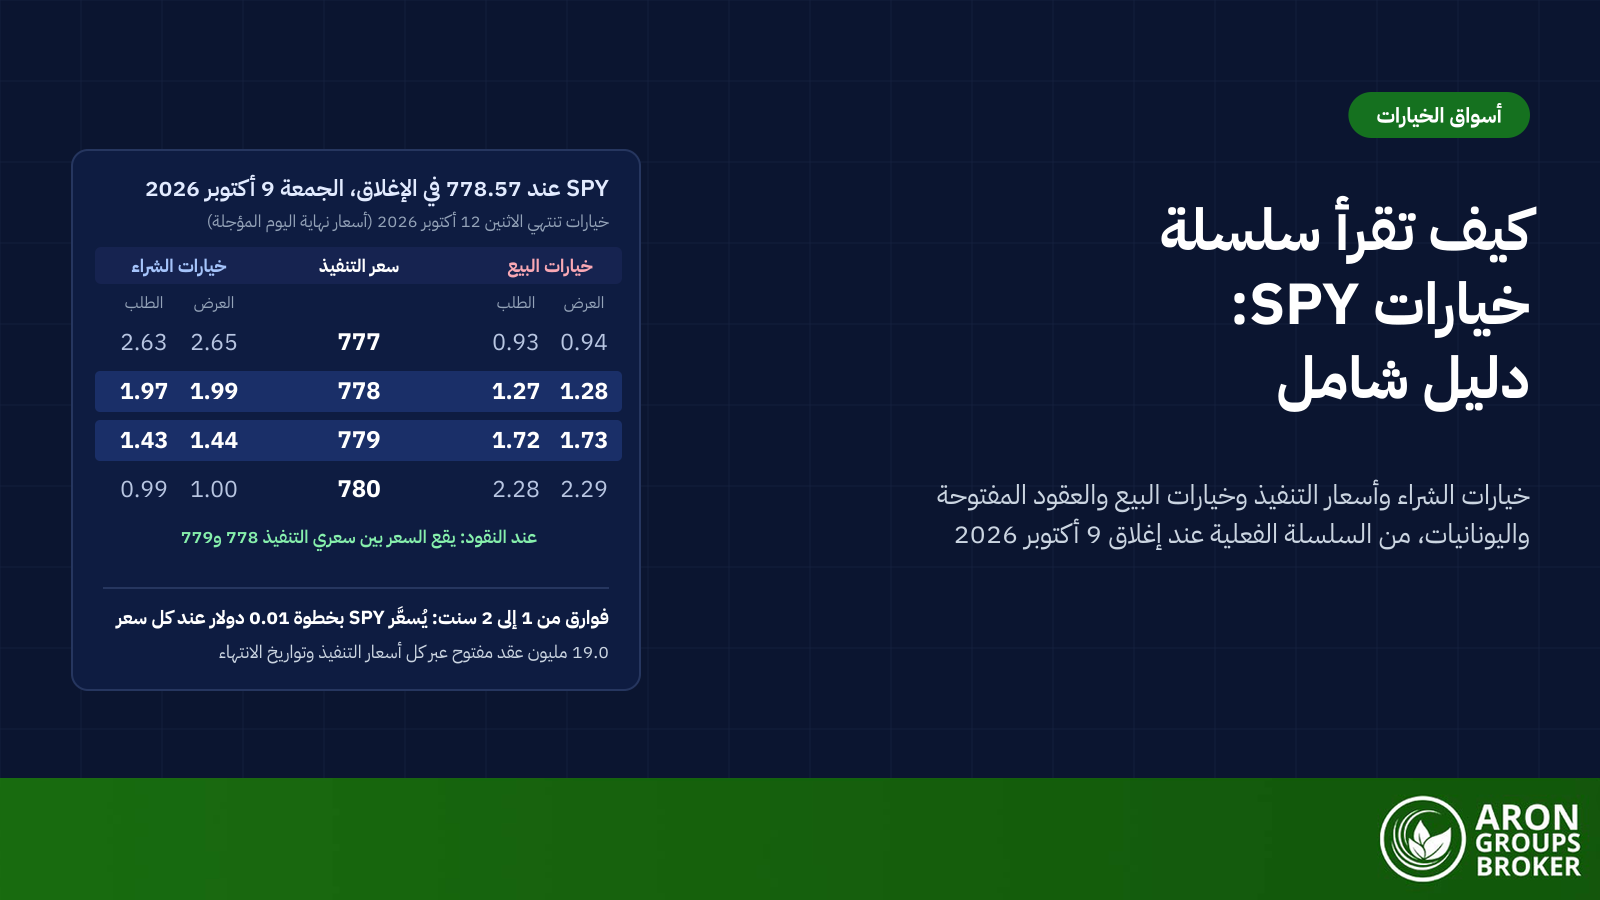
في 9 أكتوبر 2026، كانت حماية مركز بقيمة 500,000 دولار على مؤشر S&P 500 لمدة 70 يومًا ستكلّف 4,308 دولارات، أي 0.86%، بأسعار آخر صفقة. وكانت خيارات البيع خارج النقود بنحو 5%.

صندوق SPY صندوق متداول في البورصة (ETF) يتتبع مؤشر S&P 500. والمحفظة التي يبلغ معامل بيتا لها 1، أي التي تتحرك مع المؤشر، تحتاج إلى 642.2 سهمًا من SPY، أي 6.42 عقد، تُقرَّب إلى الأدنى لتصبح ستة عقود. وتغطي العقود الستة 467,142 دولارًا، أي نسبة تحوط قدرها 93.4%؛ بينما تبلغ النسبة 109% مع سبعة عقود.

كانت آخر صفقة على خيار البيع 740 الذي ينتهي في 18 ديسمبر، أي بعد 70 يومًا، وبسعر تنفيذ أدنى من السعر بنسبة 4.95%، عند 7.18 وفق بيانات نهاية اليوم من Optionistics ليوم 9 أكتوبر. وتكلّف العقود الستة 4,308 دولارات، أي 0.92% من المبلغ المؤمَّن البالغ 467,142 دولارًا. ومبلغ التحمّل هو فجوة الـ 4.95%، أي 23,142 دولارًا، لذا تبلغ أقصى خسارة على الأسهم المحمية 27,450 دولارًا.

المسافة عن السعر هي العامل الأكبر في التكلفة. فعند 42 يومًا يكلّف خيار البيع 780، القريب من النقود، 1.59% من السعر، وخيار البيع 740 نسبة 0.49%، وخيار البيع 700، الأدنى بنسبة 10.09%، نسبة 0.21%. ويضيف الوقت إلى التكلفة: إذ يكلّف خيار البيع 740 نسبة 0.49% لمدة 42 يومًا، و0.92% لمدة 70 يومًا، و1.08% لمدة 83 يومًا. ومع التجديد كل 70 يومًا، أي 5.21 مرة في السنة، تصبح 0.92% نحو 4.8% سنويًا.

ويحدد التقلب الضمني الباقي. إذ تقدّر Cboe متوسط VIX بنحو 19.3 للفترة من 1990 إلى 2018، لذا تُعد قراءة 14.84 منخفضة، لكن الحماية تظل تكلفة متكررة. وعند تعديل التقلب بما يتناسب مع VIX، في سيناريو افتراضي توضيحي، يكلّف خيار البيع نفسه 1.61% عند 19.3، و6.25% عند إغلاق VIX البالغ 45.31 في 4 أبريل 2025. وقيمة خلية واحدة في الجدول، هي خيار البيع 700 لتاريخ 18 ديسمبر، مستكملة بالاستيفاء، وكل الأسعار أرقام نهاية اليوم لا عروض أسعار لحظية.

كلّف خيار البيع 740 نسبة 0.92% من سعر SPY لمدة 70 يومًا؛ وعند مستوى VIX في أبريل 2025 كان سيكلّف 6.8 أضعاف ذلك (توضيحي).

س: هل يُعد انخفاض VIX وقتًا مناسبًا لشراء خيار البيع الوقائي؟
ج: انخفاض VIX يجعل الحماية أرخص، لكنه ليس إشارة توقيت. فعند 14.84 كلّف خيار البيع 740 نسبة 0.92% لمدة 70 يومًا؛ وفي السيناريو الافتراضي أعلاه يرفعها VIX عند 19.3 إلى 1.61%. وعادةً تُشترى الحماية لمواجهة خطر محدد، مثل حدث مرتقب أو ربح يستحق الحفاظ عليه، والسعر المنخفض ميزة إضافية.

يونانيات التحوط: دلتا وغاما وثيتا وفيغا

تقيس دلتا الجزء الذي يعوّضه خيار البيع اليوم من حركة السهم. ومعايرة نموذج بلاك شولز (Black-Scholes) على آخر صفقة عند 7.18 تعطي خيار البيع 740 دلتا تبلغ نحو ⁦-0.21⁩، لذا تعوّض العقود الستة نحو 127 سهمًا من أصل 600. والتعويض جزئي، ويزداد كلما هبط السعر نحو سعر التنفيذ. وغاما موجبة، أي أن المركز طويل غاما: فكل هبوط بمقدار دولار واحد في SPY يضيف نحو 3 أسهم إلى التعويض، وهي القوة التي يتداولها مضاربو غاما (Gamma Scalpers).

وثيتا هي تكلفة الانتظار: نحو 0.11 للسهم يوميًا، أي 64 دولارًا على العقود الستة، إذا لم يتغير شيء آخر. وفيغا موجبة، بنحو ⁦+0.99⁩ للسهم لكل نقطة تقلب، أي 593 دولارًا على العقود الستة. وتميل الأسواق إلى الهبوط حين يرتفع التقلب الضمني، لذا قد يكسب خيار البيع أكثر مما توحي به قيمته الجوهرية.

والأحداث تغيّر ما تدفعه. فخيار البيع المشترى قبل إعلان الأرباح يدفع ثمن تقلب ضمني مرتفع ينهار عادة بعد الإعلان، وهو ما يُعرف بانهيار التقلب الضمني (IV Crush). وقد يحافظ السهم على سعره ومع ذلك تخسر العلاوة. وقد بدأ موسم أرباح الربع الثالث في أسبوع 12 أكتوبر 2026، لذا يجب موازنة العلاوة مع حجم الحركة المؤمَّن عليها.

خيار البيع الوقائي مقابل الطوق وأمر وقف الخسارة وخيار الشراء المغطى

من بين هذه الأدوات الأربع، وحده خيار البيع الوقائي يجمع بين سعر خروج مضمون وصعود مفتوح، والعلاوة هي ثمن ذلك. ويضيف الطوق خيار شراء مغطى للمساعدة في دفع ثمن خيار البيع. ولتاريخ الانتهاء نفسه في 18 ديسمبر، كانت آخر صفقة على خيار الشراء 810، الذي يزيد على السعر بنسبة 4.04%، عند 6.56 مقابل 7.18 لخيار البيع 740. وصافي التكلفة 0.62 للسهم، أي 372 دولارًا على العقود الستة، مع حد أدنى أقل من السعر بنسبة 4.95% وسقف أعلى منه بنسبة 4.04%.

ويجب أن يكون خيار الشراء أقرب إلى السعر من خيار البيع بسبب الانحراف، أي التقلب الإضافي الذي يفرضه السوق على حماية الهبوط. وبالمعايرة على آخر الصفقات، يتضمن خيار البيع 740 تقلبًا يقارب 16.8%، وخيارات الشراء من 800 إلى 815 تقلبًا بين 11.9% و12.5%. وباستيفاء أسعار خيارات الشراء، يقع خيار الشراء الذي يجعل التكلفة صفرًا قرب 808، أي أعلى من السعر بنسبة 3.8%، مقابل خيار بيع أدنى منه بنسبة 4.95%. ويعطي السهم المحمي بالطوق عائدًا مماثلًا لسبريد الشراء الصاعد (Bull Call Spread) مع النقد.

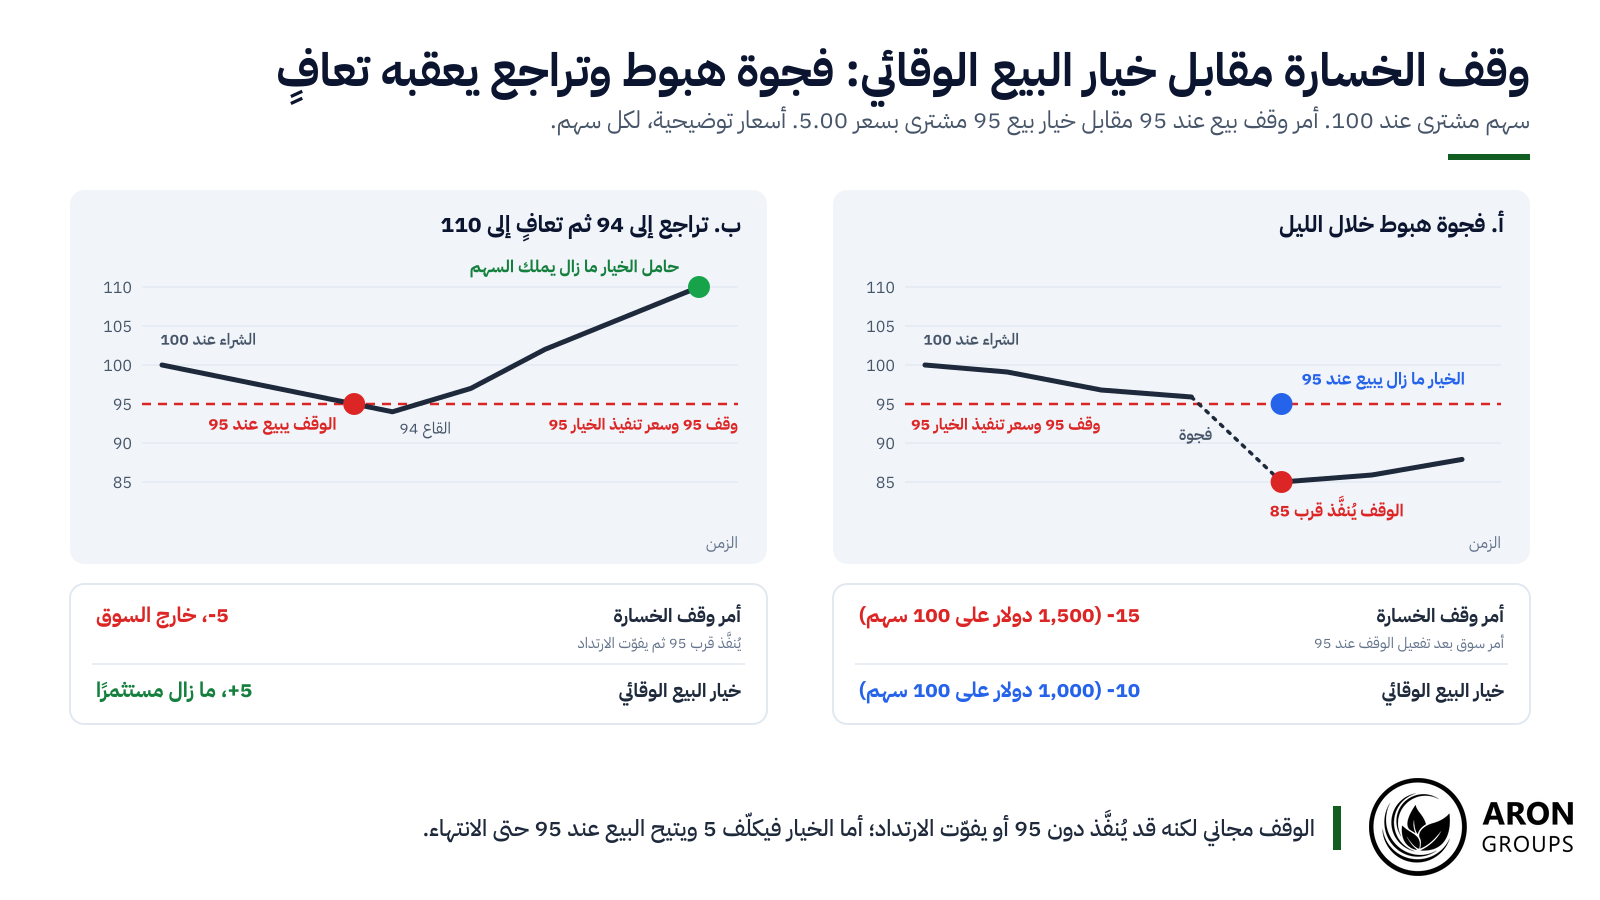
لا يكلّف وضع أمر وقف الخسارة شيئًا، لكنه يتحول إلى أمر سوق عند بلوغ سعره. وتحذّر نشرة على موقع investor.gov من أن سعر الوقف ليس سعر التنفيذ المضمون. ووجد تحليل أجراه موظفو هيئة الأوراق المالية والبورصات الأمريكية لأحداث 24 أغسطس 2015 أن SPY افتتح دون إغلاقه السابق بنسبة 5.2%. والآن خذ سهمًا عند 100 مع أمر وقف عند 95.

فالفجوة إلى 85 تجعل الوقف يُنفَّذ قرب 85، بخسارة قدرها 15؛ أما خيار البيع فما زال يبيع عند 95، بصافي خسارة قدره 10. وإذا تراجع السهم إلى 94 ثم تعافى إلى 110، يكون الوقف قد باع عند 95 بخسارة قدرها 5 وفاته الارتداد، بينما ينتهي حامل خيار البيع رابحًا 5. وليست أي من الأداتين أسوأ من الأخرى: فكل منهما تحل مشكلة مختلفة.

الفجوة تجعل الوقف يُنفَّذ قرب 85؛ والتراجع ثم الارتداد يبيع بالوقف عند 95 ويُبقي حامل خيار البيع مستثمرًا.

المقارنة بين خيار الشراء المغطى وخيار البيع الوقائي تختصر في تحصيل علاوة أو دفعها. فخيار الشراء المغطى يحصّل علاوة، 0.84% لخيار الشراء 810، لكنه يضع سقفًا للصعود ولا يخفف الهبوط إلا بهذا المقدار. أما خيار البيع الوقائي فيدفع علاوة ويترك الصعود بلا سقف. ويضع الجدول التالي الأدوات الأربع جنبًا إلى جنب.

الميزةخيار البيع الوقائيأمر وقف الخسارةالطوقخيار الشراء المغطى
التكلفة0.92% من السعر لمدة 70 يومًا (خيار البيع 740)؛ ونحو 4.8% سنويًا عند التجديدوضعه مجاني؛ والتكلفة هي الانزلاق السعري والارتدادات الضائعةصافي 0.62 للسهم (0.08%) لخيار البيع 740 وخيار الشراء 810يحصّل 6.56 للسهم (0.84%) من خيار الشراء 810
الحمايةحد أدنى عند سعر التنفيذ بعد مبلغ تحمّل قدره 4.95%خروج قرب سعر الوقف إذا مرّ به السعر أثناء التداولحد أدنى عند سعر تنفيذ خيار البيع، أقل من السعر بنسبة 4.95%العلاوة المحصّلة فقط، 0.84%
الصعودمفتوح، مطروحًا منه العلاوةمفتوح حتى تفعيل الوقف، ثم لا شيءمحدود بسعر تنفيذ خيار الشراء، أعلى بنسبة 4.04%محدود بسعر تنفيذ خيار الشراء مضافًا إليه العلاوة
ضمان الخروج عند حدوث فجوةنعم: يبيع بسعر التنفيذ حتى الانتهاءلا: قد يُنفَّذ أمر السوق بسعر أدنى بكثير من الوقفنعم، عند سعر تنفيذ خيار البيعلا: لا شيء يثبّت سعر الخروج
الأنسب عندماتكون متفائلًا لكنك تخشى هبوطًا، أو تملك ربحًا كبيرًا، أو تواجه حدثًا مرتقبًاتريد انضباطًا بسيطًا ومجانيًا في سوق عالية السيولةتريد حدًا أدنى دون دفع نقد وتقبل بسقف للصعودتتوقع سعرًا مستقرًا أو صاعدًا ببطء ولا تمانع البيع بسعر التنفيذ

مثال SPY بتاريخ 9 أكتوبر 2026: خيار بيع 740 وخيار شراء 810 ينتهيان في 18 ديسمبر؛ أسعار آخر صفقة، توضيحية.

الحدود الحقيقية لخيار البيع الوقائي

الحماية تكلفة متكررة. فتجديد خيار البيع 740 كل 70 يومًا بالسعر نفسه سيكلّف نحو 22,500 دولار سنويًا، أي 4.8% من المبلغ المؤمَّن البالغ 467,142 دولارًا. ويشتري مؤشر Cboe للحماية بخيارات البيع 5% على S&P 500 (PPUT) كل شهر خيار بيع خارج النقود بنسبة 5% على محفظة تتبع مؤشر S&P 500.

وأفادت دراسة أجرتها Wilshire Analytics بدعم مالي من Cboe بأن عوائد PPUT في الاختبار التاريخي بلغت 6.64% سنويًا من يونيو 1986 إلى ديسمبر 2018، بينما حقق مؤشر S&P 500 نسبة 9.80%. وقد أُطلق المؤشر في أغسطس 2015، لذا فإن معظم هذا السجل افتراضي، والأداء السابق لا يُنبئ بالمستقبل. وكان مؤشر الحماية أقل تقلبًا، 12.1% مقابل 14.9%، وبلغ أقصى تراجع له (Maximum Drawdown) 38.92% مقابل 50.95%. والتنازل عن نحو 3.2 نقطة سنويًا يبيّن لماذا يُعد خيار البيع تأمينًا لا أداة لتوليد الأرباح.

تنتهي الحماية في تاريخ الانتهاء، لذا يجب تجديدها، ويعتمد السعر الجديد على تقلب ذلك اليوم. وخيار البيع على مؤشر يترك خطر الأساس (Basis Risk) إذا كنت تحمي سهمًا واحدًا، فقد يتباعد الاثنان. وخيارات الأسهم الفردية غالبًا ما تكون عقودها المفتوحة (Open Interest) قليلة، ويكون فارق سعري الطلب والعرض فيها واسعًا. وتتسع الفوارق في أوقات الضغط: إذ تسجّل نشرة بنك التسويات الدولية (BIS) رقم 95 ارتفاع VIX بنسبة 180% إلى ما يقارب 66 قبل افتتاح السوق في 5 أغسطس 2024، بمساعدة اتساع فوارق أسعار الطلب والعرض لخيارات البيع.

وتشير هيئة تنظيم الصناعة المالية الأمريكية (FINRA) إلى أن خيارات الأسهم الأمريكية الطراز يمكن ممارستها في أي يوم تداول، لذا فالممارسة المبكرة ممكنة. ولا يحمي خيار البيع إلا من سعر أدنى من سعر التنفيذ خلال مدته، لا من خطر التضخم أو تحركات العملات، وقد تُخسر العلاوة بالكامل.

ويجب أن يوافق وسيطك على تداولك للخيارات، ويذكر موقع investor.gov أن الوسطاء يقدّمون عمومًا خمسة مستويات موافقة. كما يجب أن يزوّدك بوثيقة «خصائص ومخاطر الخيارات المعيارية» الصادرة عن شركة مقاصة الخيارات (OCC). ويختلف الوصول إلى الخيارات المدرجة في الولايات المتحدة من بلد إلى آخر، ويواجه المستخدمون في المناطق الخاضعة للقيود مخاطر قانونية ومخاطر وصول وحفظ إضافية.

أين تقع آرون جروبس من ذلك؟

لا تقدّم آرون جروبس (Aron Groups) عقود الخيارات، لذا لا يمكنك شراء خيار بيع وقائي لديها. لكن المشكلة التي يحلها خيار البيع، أي مخاطر الهبوط في مركز ما، تنطبق على عقود الفروقات (CFD) على المؤشرات والذهب في منصة ميتاتريدر 5، مثل SPXUSD وNDXUSD وXAUUSD. والأدوات المتاحة هنا هي أمر وقف الخسارة وحجم المركز، لكن الوقف ليس خيار بيع. وتذكر صفحة الأسئلة الشائعة لدى آرون أنها قد تنفّذ الأوامر بأول سعر متاح في أوقات التقلب المرتفع والفجوات السعرية. لذا قد يدفع الانزلاق السعري التنفيذ إلى ما بعد مستوى الوقف.

لا يتضمن عقد الفروقات حدًا أقصى مدمجًا للخسارة، ومركز البيع على عقد فروقات لمؤشر مقابل محفظة أسهم يحمي من الهبوط لكنه يلغي الصعود أيضًا. وهذا يجعله تحوطًا لا تأمينًا. ويصف مسرد المصطلحات لدى آرون التحوط بأنه مركز يُفتح لحماية ربح مركز قائم، وبأنه ليس استراتيجية لكسب المال. وتطبّق آرون نداء الهامش عند مستوى هامش 100%، والإغلاق القسري (Stop Out) عند 50%، أو 40% في الحسابين الإسلامي وVIP، لذا فإن تحديد حجم المركز مهم. ويتيح لك الحساب التجريبي أو حساب نانو، بدءًا من 0.01 نانو لوت، التدرّب على أوامر الوقف وأحجام المراكز أولًا.

الخلاصة

خيار البيع الوقائي حدٌّ أدنى تستأجره: تحتفظ بالصعود وتدفع علاوة مقابل الحماية. ففي المثال التطبيقي يكون الحد الأدنى 95، وأقصى خسارة 10 للسهم، ونقطة التعادل 105. وعلى SPY كلّفت الحماية لمدة 70 يومًا نسبة 0.92%.

وهو يناسب خطرًا محددًا، مثل ربح يستحق الحفاظ عليه، أو حيازة تتركز في سهم واحد، أو حدث مرتقب، ومن المفيد تسعير تكلفته أولًا. فخيار البيع الوقائي يحوّل هبوطًا مجهول الحجم إلى أقصى خسارة معروفة.

الأسئلة الشائعة

إجابات مختصرة عن الأسئلة الشائعة حول خيار البيع الوقائي.

كم يكلّف خيار البيع الوقائي؟

يعتمد ذلك على سعر التنفيذ والمدة والتقلب الضمني. ففي 9 أكتوبر 2026 كانت آخر صفقة على خيار البيع 740 على SPY، الذي ينتهي في 18 ديسمبر، عند 7.18، أي 0.92% من السعر، لمدة 70 يومًا. ومع التجديد المستمر يعادل ذلك نحو 4.8% سنويًا.

كيف تختار سعر التنفيذ وتاريخ الانتهاء؟

يحدد المتداولون عادة سعر التنفيذ وفق الخسارة التي يستطيعون تحمّلها: فالفجوة هي مبلغ التحمّل، وأسعار التنفيذ الأقرب تكلّف أكثر. ويُختار تاريخ الانتهاء بما يناسب الخطر، مثل موعد إعلان الأرباح، لأن كل أسبوع إضافي له ثمن.

هل خيار البيع الوقائي هو نفسه خيار الشراء المغطى؟

لا. فخيار الشراء المغطى يبيع خيار شراء لتحقيق دخل ويضع سقفًا للصعود، أما خيار البيع الوقائي فيشتري خيار بيع للحصول على حد أدنى ويحتفظ بالصعود. ولا يخفف خيار الشراء المغطى الهبوط إلا بمقدار العلاوة المحصّلة، أي 0.84% في مثال SPY.

هل يمكن أن يخسر خيار البيع الوقائي أكثر من العلاوة؟

لا يخسر خيار البيع نفسه إلا علاوته، لكن المركز قد يخسر أكثر: العلاوة مضافًا إليها الهبوط حتى سعر التنفيذ. ففي مثال الخيار 95 يساوي ذلك 5 زائد 5، أي 10 للسهم كحد أقصى. وتحت سعر التنفيذ يعوّض خيار البيع كل دولار إضافي حتى تاريخ الانتهاء.

calendar 27 October 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *