icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

أثر المزاحمة: كيف يرفع الاقتراض الحكومي أسعار الفائدة ويضغط على الاستثمار الخاص

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 10 دقیقة

أثر المزاحمة (Crowding Out Effect) هو تراجع الاستثمار الخاص أو الإنفاق الخاص الذي قد يعقب زيادة الإنفاق الحكومي أو الاقتراض الحكومي. فالحكومة تنافس الشركات والأسر على مجمّع المدخرات نفسه، لذا تميل أسعار الفائدة إلى الارتفاع. وعندها تفقد بعض المشروعات الخاصة جدواها، ويضيع جزء من الدفعة التي تقدّمها السياسة المالية.

والمسألة مطروحة بقوة في الولايات المتحدة. فقد أظهر البيان الشهري لوزارة الخزانة الأمريكية الصادر في 16 أكتوبر 2026 أن عجز الموازنة الفيدرالية في السنة المالية 2026 بلغ 1.99 تريليون دولار، ارتفاعًا من 1.78 تريليون دولار في السنة المالية 2025. ويتوقع مكتب الميزانية في الكونغرس (CBO) أن يبلغ الدين الفيدرالي الذي يحوزه الجمهور 101% من الناتج المحلي الإجمالي في 2026. وبلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 4.95% في 3 نوفمبر 2026، مقابل 4.13% في 3 نوفمبر 2025. ويحرّك التضخم وسياسة الاحتياطي الفيدرالي العوائد أيضًا، لذا فالعجز عامل واحد من بين عدة عوامل.

يتناول هذا الدليل تعريف المزاحمة، والرسم البياني لسوق الأموال القابلة للإقراض (Loanable Funds)، وحساب المضاعف المالي (Fiscal Multiplier). ثم يشرح متى يتغلب أثر الجذب (Crowding In)، وكيف تستطيع البنوك المركزية تعويض المزاحمة. وأخيرًا يزن تقديرات مكتب الميزانية ويتتبع صلة المزاحمة بعوائد السندات والدولار والذهب.

bookmark
أبرز النقاط
  • أثر المزاحمة هو تراجع الاستثمار الخاص الذي قد يعقب زيادة الاقتراض الحكومي، لأن التنافس على الأموال القابلة للإقراض يرفع أسعار الفائدة.
  • تقلّص المزاحمة المضاعف المالي. ففي حالة توضيحية يُعوَّض فيها نصف زيادة في الإنفاق قدرها 100 مليار دولار، ينخفض المضاعف إلى النصف.
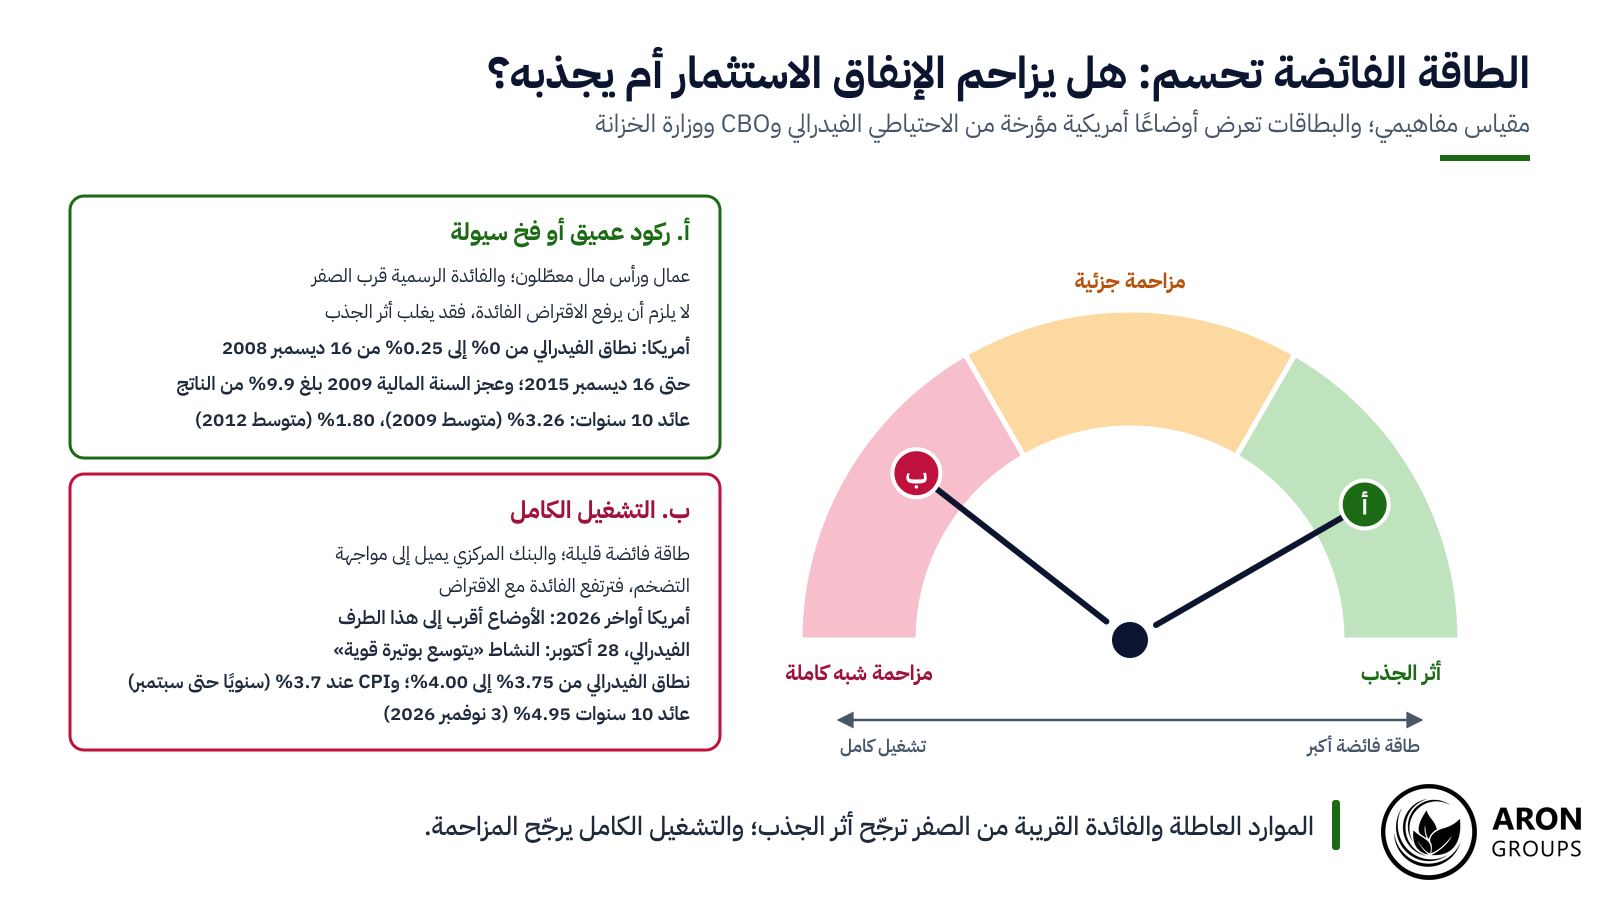
  • تميل المزاحمة إلى أن تبلغ أقصاها عند التشغيل الكامل وأدناها في فخ السيولة (Liquidity Trap)، حيث تسمح الموارد العاطلة والفائدة القريبة من الصفر بحدوث أثر الجذب.
  • تضيف القاعدة التقريبية لمكتب الميزانية 2 نقطة أساس إلى أسعار الفائدة طويلة الأجل عن كل نقطة من نسبة الدين إلى الناتج المحلي الإجمالي. ويتوقع المكتب ارتفاع الدين من 101% من الناتج المحلي الإجمالي في 2026 إلى 175% في 2056.
  • في نموذج مندل-فليمنج (Mundell-Fleming)، يرفع العجز العوائد والعملة ويزاحم صافي الصادرات. لكن في سبتمبر 2022 تراجع الجنيه الإسترليني بينما قفزت عوائد السندات الحكومية البريطانية (Gilts).

ما هو أثر المزاحمة؟

يحدث أثر المزاحمة عندما يؤدي الإنفاق الحكومي الإضافي أو الاقتراض الإضافي إلى خفض الاستثمار الخاص أو الاستهلاك الخاص. وهو أثر جانبي للسياسة المالية: إذ يستخدم القطاع العام مدخرات أو عمالة أو طلبًا كان القطاع الخاص سيستخدمها لولا ذلك.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
أثر المزاحمة في الاقتصاد: الاقتراض أم الضرائب

قد تعمل المزاحمة عبر قناتين للتمويل. فإذا مُوِّل الإنفاق بالاقتراض الحكومي، تبيع الدولة السندات وتنافس على المدخرات، وهو ما يدفع أسعار الفائدة عادةً إلى الارتفاع. وإذا مُوِّل بزيادة الضرائب، يتبقى للشركات والأسر دخل أقل، فتنفق وتستثمر أقل. ويصف الاقتصاديون أيضًا المزاحمة المباشرة، حين يحل ما يقدّمه القطاع العام محل مشتريات القطاع الخاص دون أي تغيير في أسعار الفائدة.

كيف تعمل المزاحمة

تمر المزاحمة، كما تصفها كتب الاقتصاد الكلي، عبر سوق الأموال القابلة للإقراض. فالمدخرون يعرضون الأموال، بينما تطلبها الشركات والحكومة. وسعر الفائدة هو الثمن الذي يوازن بين الطرفين.

عندما تسجّل الحكومة عجزًا في الموازنة، تقترض عبر إصدار السندات. ويُضاف طلبها إلى الطلب الخاص، فيرتفع سعر الفائدة. وتجعل الفائدة الأعلى الاقتراض الخاص أكثر كلفة، فيتراجع الاستثمار الخاص.

لماذا تضغط أسعار الفائدة المرتفعة على الاستثمار الخاص

تستثمر الشركة حين يتجاوز العائد المتوقع للمشروع كلفة تمويله. وترفع أسعار الفائدة الأعلى هذا الحاجز، فتؤجَّل المشروعات الهامشية وتؤخر بعض الأسر شراء المساكن. كما يحتاج المعروض الجديد من السندات إلى من يشتريه، وهو يميل إلى أن يُباع بأسعار أدنى وعوائد أعلى. وكما توضح نشرة للمستثمرين صادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC)، تتحرك أسعار السندات وأسعار الفائدة في السوق عمومًا في اتجاهين متعاكسين، وهي علاقة يأخذها في الحسبان كل من يعتمد على تنويع المحفظة بين الأسهم والسندات.

الرسم البياني لتأثير المزاحمة

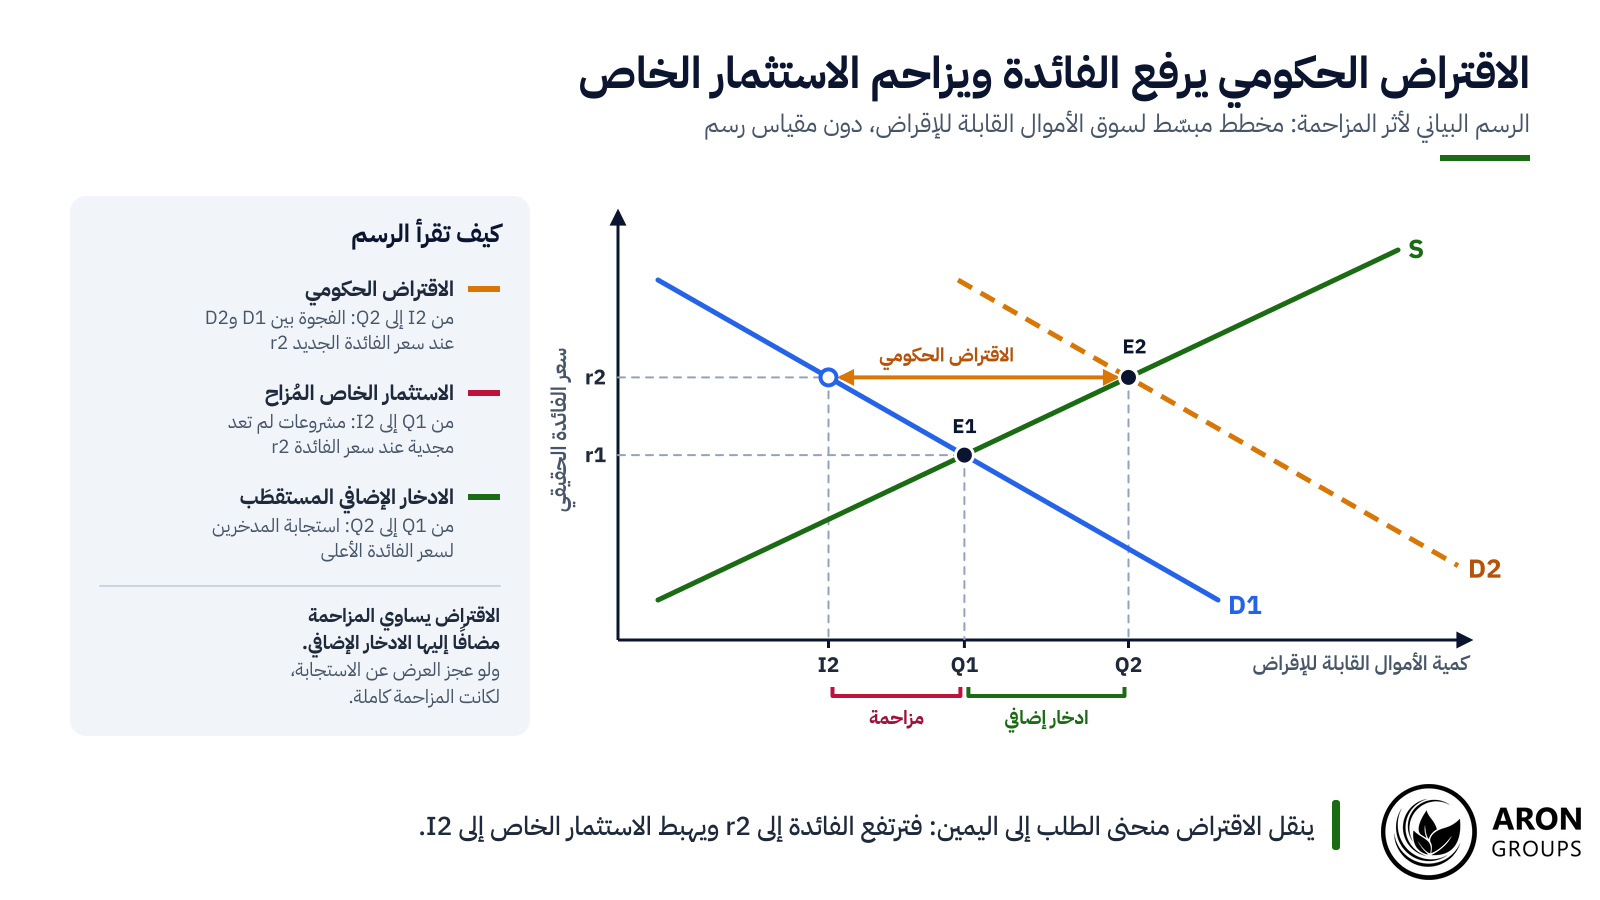
الرسم البياني لأثر المزاحمة هو مخطط سوق الأموال القابلة للإقراض. يعرض المحور الرأسي سعر الفائدة الحقيقي، ويعرض المحور الأفقي كمية الأموال القابلة للإقراض. ويميل منحنى العرض صعودًا لأن الفائدة الأعلى تستقطب مزيدًا من الادخار، ويميل منحنى الطلب هبوطًا لأن المشروعات المجدية تقل عند الفائدة الأعلى.

ينقل الاقتراض الحكومي الإضافي منحنى الطلب من D1 إلى D2، فينتقل التوازن من E1 إلى E2. ويرتفع سعر الفائدة من r1 إلى r2، ويرتفع إجمالي الإقراض من Q1 إلى Q2. أما الاستثمار الخاص، مقروءًا على منحنى الطلب الأصلي عند r2، فينخفض من Q1 إلى I2.

في الرسم البياني لأثر المزاحمة، ينقل الاقتراض منحنى الطلب إلى اليمين: فيرتفع سعر الفائدة إلى r2 وينخفض الاستثمار الخاص من Q1 إلى I2.

مزاحمة جزئية أم كاملة

تمثل الفجوة بين Q1 وI2 حجم مزاحمة الاستثمار الخاص. وهي أصغر من اقتراض الحكومة، لأن الفائدة الأعلى تستقطب أيضًا ادخارًا إضافيًا، من Q1 إلى Q2. وتصبح المزاحمة كاملة حين يعجز عرض الأموال عن الاستجابة، فيزيح كل دولار تقترضه الحكومة دولارًا خاصًا.

وتعرض بعض الكتب الدراسية العجز على أنه انخفاض في الادخار الوطني، ما ينقل منحنى العرض إلى اليسار بدلًا من نقل منحنى الطلب إلى اليمين. والنتيجة في الصيغتين واحدة: فائدة أعلى واستثمار خاص أقل.

كيف تقلّص المزاحمة المضاعف المالي

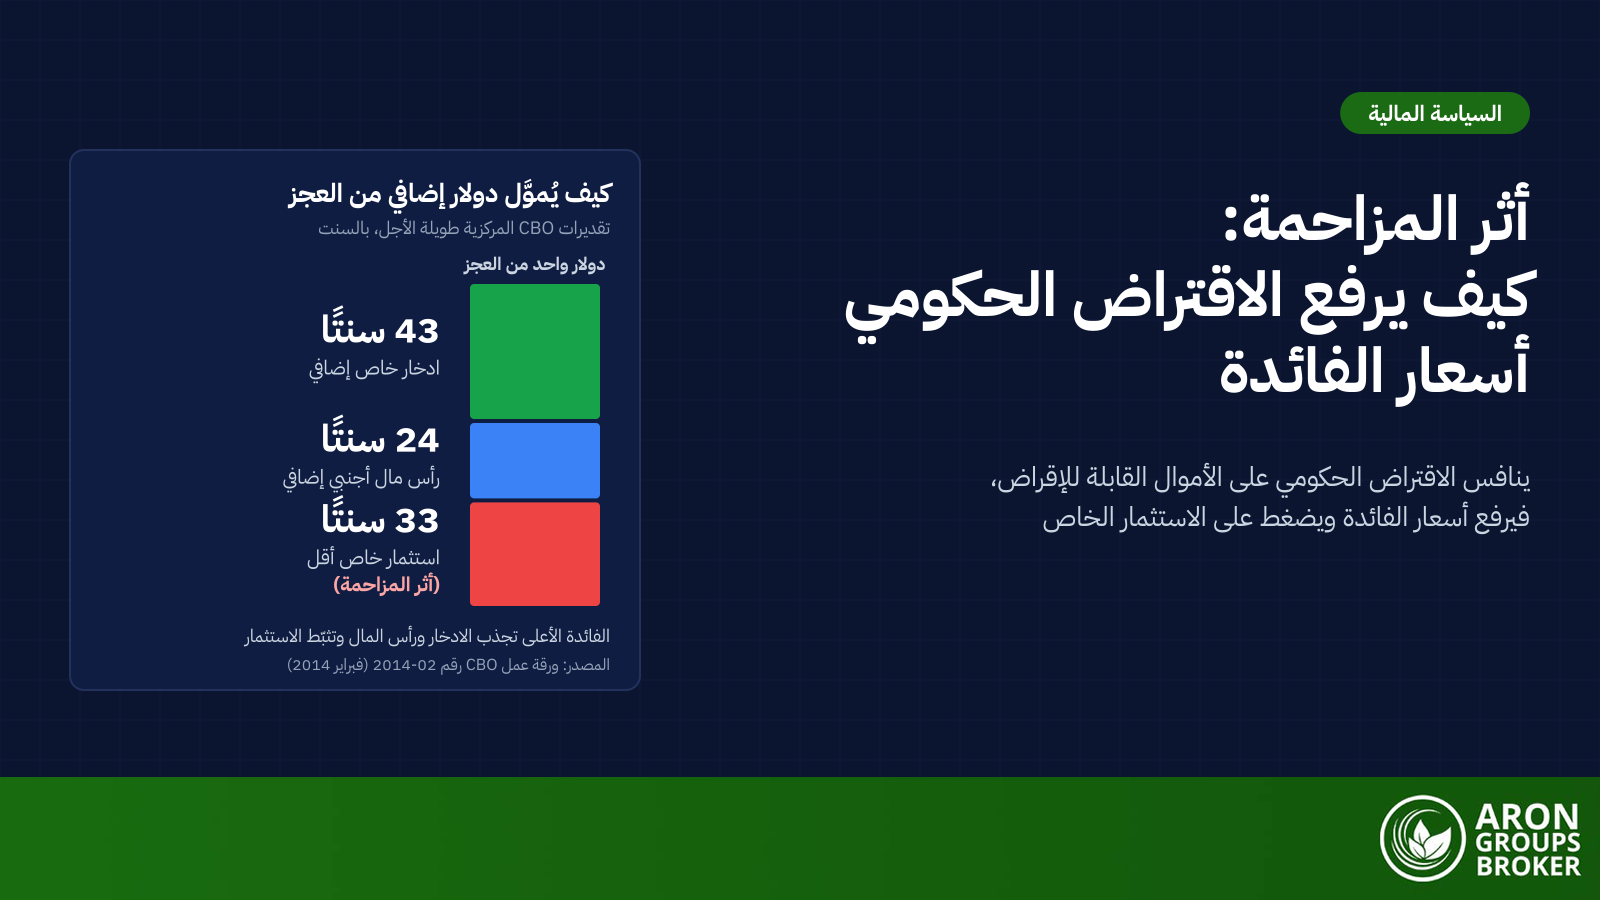
يقيس المضاعف المالي التغير في الناتج مقابل كل دولار إضافي من الإنفاق الحكومي. وتقلّصه المزاحمة لأن الاستثمار الخاص المفقود يعوّض جزءًا من الدفعة الحكومية. وفي ورقة عمل صدرت في فبراير 2014، خلص مكتب الميزانية إلى أن كل دولار إضافي من العجز الفيدرالي يخفض الاستثمار الخاص بمقدار يتراوح من 15 إلى 50 سنتًا. وكان تقديره المركزي 33 سنتًا، وهو رقم طويل الأجل يأخذ في الحسبان ارتفاع الادخار الخاص وتدفق رأس المال الأجنبي.

مثال مصغّر: مزاحمة نصف إنفاق قدره 100 مليار دولار

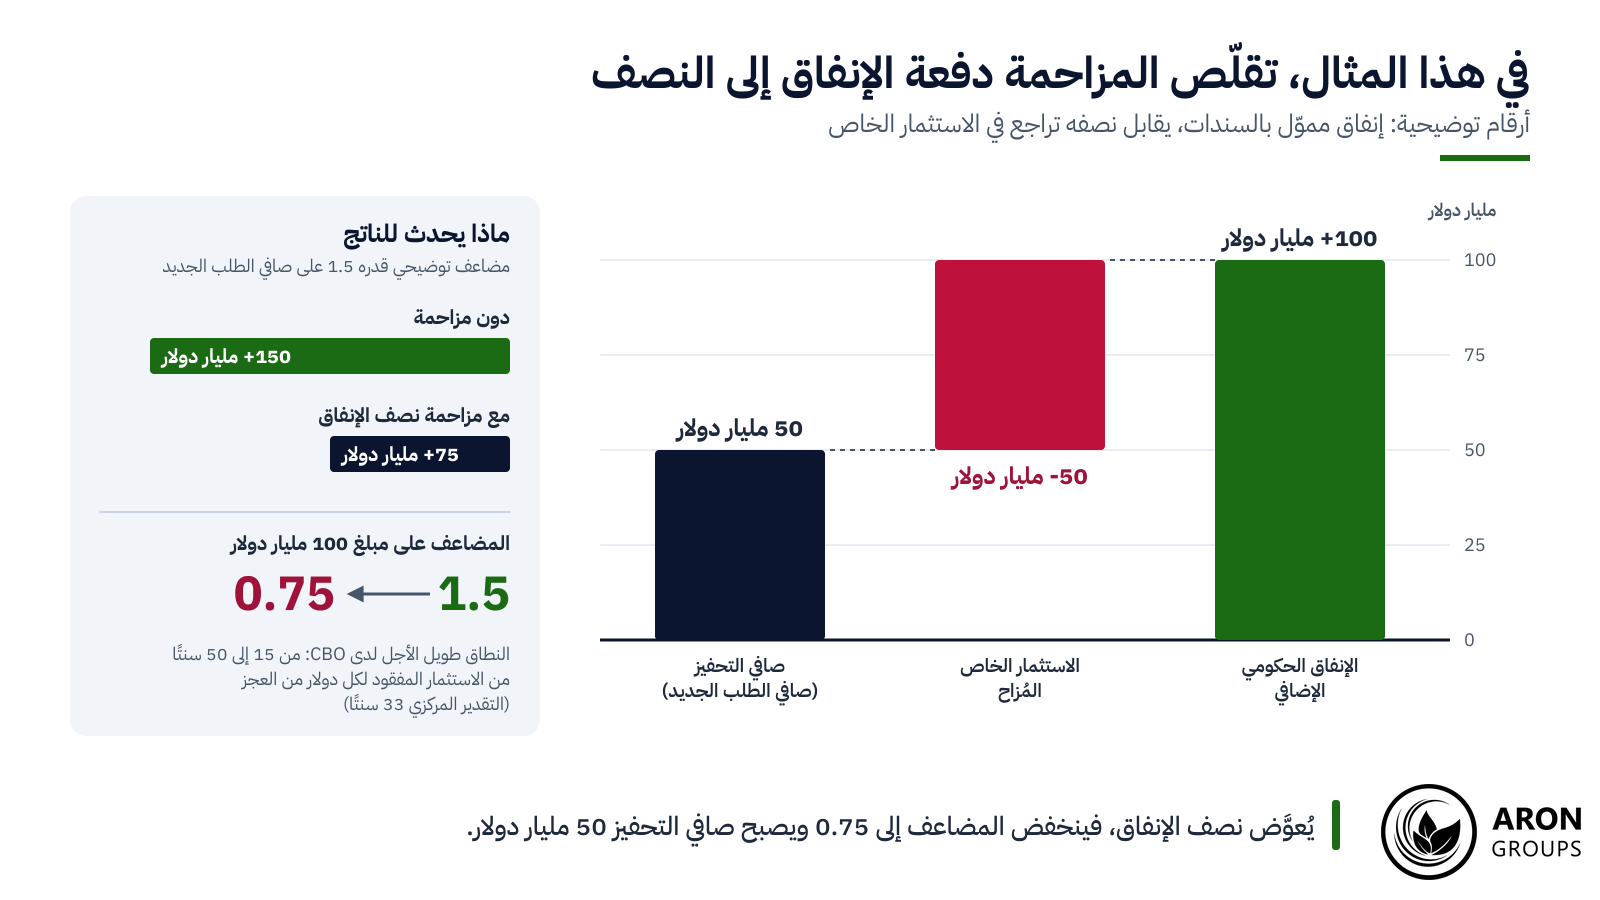
الأرقام في هذا المثال توضيحية. الخطوة 1: تنفق الحكومة 100 مليار دولار إضافية وتموّلها ببيع السندات.

الخطوة 2: يرفع الاقتراض أسعار الفائدة، فتلغي الشركات استثمارات بقيمة 50 مليار دولار. وهذا نصف الإنفاق، أي الحد الأعلى لنطاق مكتب الميزانية طويل الأجل.

الخطوة 3: صافي الطلب الجديد هو الإنفاق مطروحًا منه الاستثمار الملغى، فيتبقى 50 مليار دولار.

الخطوة 4: لنفترض مضاعفًا توضيحيًا قدره 1.5 على صافي الطلب الجديد. عندها يرتفع الناتج 75 مليار دولار (50 مضروبًا في 1.5)، لا 150 مليار دولار (100 مضروبًا في 1.5).

وعند قياسه على كامل مبلغ 100 مليار دولار، ينخفض المضاعف من 1.5 إلى 0.75.

في المثال التوضيحي، يخفض استثمار مُزاح بقيمة 50 مليار دولار صافي التحفيز إلى النصف، ويقلّص المضاعف من 1.5 إلى 0.75.

أثر المزاحمة مقابل أثر الجذب

أثر الجذب هو النتيجة المعاكسة: إذ يحفّز الإنفاق الحكومي الاستثمار الخاص. فحين تتوافر طاقة إنتاجية معطلة، ترفع الطلبيات الحكومية مبيعات الشركات، فتوظّف وتستثمر أكثر. وقد درس اقتصاديون في صندوق النقد الدولي الاقتصادات المتقدمة في 2014، ووجدوا أن زيادة الاستثمار العام بما يعادل 1% من الناتج المحلي الإجمالي رفعت الناتج بنحو 0.4% في السنة نفسها و1.5% بعد أربع سنوات. وكان الأثر قصير الأجل أكبر في فترات الطاقة الفائضة (Slack) والسياسة النقدية الميسّرة.

وحالة الاقتصاد هي التي تحدد أي الأثرين يغلب. فعند التشغيل الكامل تكون الموارد مستخدمة أصلًا، ويميل البنك المركزي إلى مواجهة التضخم، فتسود المزاحمة. أما في الركود العميق أو فخ السيولة، فتبقى أسعار الفائدة الرسمية قرب الصفر وتظل المدخرات معطلة، فلا يلزم أن ترتفع أسعار الفائدة.

تتوقف الغلبة بين المزاحمة وأثر الجذب على الطاقة الفائضة: فالموارد العاطلة والفائدة القريبة من الصفر ترجّح الجذب، بينما يرجّح التشغيل الكامل المزاحمة.

ما الذي كشفه الركود الكبير

تنطبق السنوات التي تلت 2008 على حالة الطاقة الفائضة. فقد قدّر مكتب الميزانية عجز السنة المالية 2009 بمبلغ 1.4 تريليون دولار، أي 9.9% من الناتج المحلي الإجمالي، ووصفه بأنه أعلى نسبة منذ 1945. وأبقى الاحتياطي الفيدرالي النطاق المستهدف للفائدة من 0% إلى 0.25% في الفترة من 16 ديسمبر 2008 حتى 16 ديسمبر 2015. ومع ذلك بلغ متوسط عائد السندات لأجل 10 سنوات 3.26% في 2009 و1.80% في 2012 (بحسب FRED).

وتشير الأبحاث عن تلك السنوات إلى أن الفائدة القريبة من الصفر والموارد العاطلة أضعفت المزاحمة. فقد وضع لورنس كريستيانو ومارتن آيكنباوم وسيرجيو ريبيلو نموذجًا لهذه الحالة في 2011، ورأوا أن المضاعف «قد يكون أكبر بكثير من واحد عندما يكون الحد الأدنى الصفري لسعر الفائدة الاسمي قيدًا ملزمًا». وفي يناير 2013 درس أوليفييه بلانشار ودانيال لي من صندوق النقد الدولي ضبط أوضاع المالية العامة في الاقتصادات المتقدمة، ووجدا أن التخفيضات المخطط لها اقترنت بنمو أضعف من المتوقع، خصوصًا في بداية الأزمة. وقرأ الباحثان ذلك دليلًا على أن المضاعفات كانت «أعلى بكثير مما افترضه المتنبئون ضمنيًا».

ويضع الجدول التالي الحالتين جنبًا إلى جنب.

وجه المقارنةالمزاحمةأثر الجذب
حالة الاقتصادقرب التشغيل الكامل، وطاقة فائضة قليلةركود عميق أو فخ سيولة، وعمال وآلات معطلة
أسعار الفائدةترتفع مع منافسة الحكومة على الأموال القابلة للإقراضتبقى منخفضة، والفائدة الرسمية قرب الصفر
البنك المركزييميل إلى مواجهة التضخميبقي الفائدة منخفضة أو يشتري السندات (التيسير الكمي)
الاستثمار الخاصيتراجع مع ارتفاع كلفة الاقتراضيرتفع مع زيادة المبيعات بفضل الطلبيات الحكومية
المضاعف الماليأصغر؛ وكثير من التقديرات دون 1أكبر؛ وقد يتجاوز 1 عند الحد الأدنى الصفري للفائدة
العملة (نموذج مندل-فليمنج)تميل إلى الصعود مع جذب العوائد لرؤوس الأموالضغط صعودي محدود ما دامت الفائدة منخفضة
مثال أمريكيأوائل الثمانينيات: فائدة حقيقية مرتفعة ودولار قويمن 2009 إلى 2015: نطاق الفيدرالي من 0% إلى 0.25%؛ وعائد السندات لأجل 10 سنوات 3.26% (2009) و1.80% (2012)

مقارنة بين المزاحمة وأثر الجذب. المصادر: مكتب الميزانية في الكونغرس، والاحتياطي الفيدرالي، وFRED، وصندوق النقد الدولي، وكريستيانو وآيكنباوم وريبيلو (2011).

التعويض النقدي: حين يتدخل البنك المركزي

يستطيع البنك المركزي تعويض المزاحمة بإبقاء أسعار الفائدة منخفضة بينما تقترض الحكومة، وهو ما يُعرف بالتعويض النقدي (Monetary Offset). ويمكنه أيضًا شراء السندات الحكومية عبر التيسير الكمي (QE)، ما يمتص جزءًا من المعروض الجديد ويزيد سيولة الدولار.

وقد فعل الاحتياطي الفيدرالي الأمرين بعد 2008. فكان يحتفظ بسندات خزانة قيمتها 476 مليار دولار في 17 ديسمبر 2008. ثم بلغت حيازاته 2.46 تريليون دولار في 29 أكتوبر 2014 و5.77 تريليون دولار في 1 يونيو 2022 (بيانات الاحتياطي الفيدرالي عبر FRED).

لكن التعويض أصعب حين يكون التضخم مرتفعًا. ففي 28 أكتوبر 2026 أبقى الاحتياطي الفيدرالي النطاق المستهدف للفائدة من 3.75% إلى 4.00%، وفضّل عضوان رفعه. وجاء في بيانه أن «النشاط الاقتصادي يتوسع بوتيرة قوية» وأن «التضخم لا يزال مرتفعًا». وارتفعت أسعار المستهلكين 3.7% في الاثني عشر شهرًا حتى سبتمبر (بحسب مكتب إحصاءات العمل الأمريكي). وبهذه المؤشرات تقع أواخر 2026 أقرب إلى طرف التشغيل الكامل منها إلى طرف الطاقة الفائضة. ويُنتظر القرار التالي، مع مخطط نقاط (Dot Plot) جديد، في 9 ديسمبر 2026.

س: هل يستطيع البنك المركزي إلغاء المزاحمة؟
ج: جزئيًا. فالفائدة الرسمية المنخفضة وشراء السندات قد يمنعان ارتفاع كلفة الاقتراض، وهذا أنجع ما يكون حين يكون التضخم منخفضًا والموارد معطلة. أما مع تضخم مرتفع، فقد يؤدي الدعم نفسه إلى رفع الأسعار بدلًا من ذلك.

ما حجم أثر المزاحمة؟

حجم الأثر موضع خلاف، لكن اتجاهه ثابت: فارتفاع الدين الحكومي يميل إلى رفع كلفة الاقتراض في الاقتصاد كله. وتستند القاعدة التقريبية لمكتب الميزانية إلى ورقة عمل صدرت في ديسمبر 2024 لأندريه نيفو وجيفري شيفر.

وتقول الورقة إن مكتب الميزانية يقدّر أن ارتفاع نسبة الدين المتوقعة إلى الناتج المحلي الإجمالي بمقدار نقطة مئوية واحدة «يرفع متوسط أسعار الفائدة طويلة الأجل بمقدار 2 نقطة أساس». وعند إعادة التقدير ببيانات حتى 2023، بلغ المعامل 2.0 نقطة أساس. ووجدت ورقة لمكتب الميزانية صدرت في مارس 2019 لإدوارد غامبر وجون سيليسكي أثرًا يتراوح تقريبًا من 2 إلى 3 نقاط أساس لكل نقطة من الدين.

وتُظهر توقعات مكتب الميزانية الصادرة في 24 سبتمبر 2026 ارتفاع الدين الذي يحوزه الجمهور من 101% من الناتج المحلي الإجمالي في 2026 إلى 175% في 2056. وإذا طُبّقت القاعدة آليًا، تتحول هذه الزيادة البالغة 74 نقطة إلى نحو 1.5 نقطة مئوية (74 مضروبًا في 2 نقطة أساس يساوي 148). وهذا استقراء توضيحي، وليس توقعًا صادرًا عن مكتب الميزانية.

وافترض تحليل منفصل لمكتب الميزانية صدر في 8 أكتوبر 2026 أن جميع أسعار الفائدة أعلى بمقدار 150 نقطة أساس من سيناريو الأساس لديه. وقال المكتب إن العوامل الكامنة وراء هذه الفائدة الأعلى «غير محددة»، لذا فالسيناريو ليس تقديرًا للمزاحمة. وكثيرًا ما يربط الاقتصاديون آثار المعروض هذه بعلاوة الأجل (Term Premium)، أي العائد الإضافي الذي يطلبه المستثمرون للاحتفاظ بالسندات طويلة الأجل وتحمّل مخاطرها، ومنها خطر التضخم.

كيف تحرّك المزاحمة عوائد السندات والدولار والذهب

ينقل نموذج مندل-فليمنج، الذي طوّره روبرت مندل وماركوس فليمنج في أوائل الستينيات، المزاحمة إلى سوق العملات. والإطار نفسه هو أساس الثالوث المستحيل في سياسة سعر الصرف.

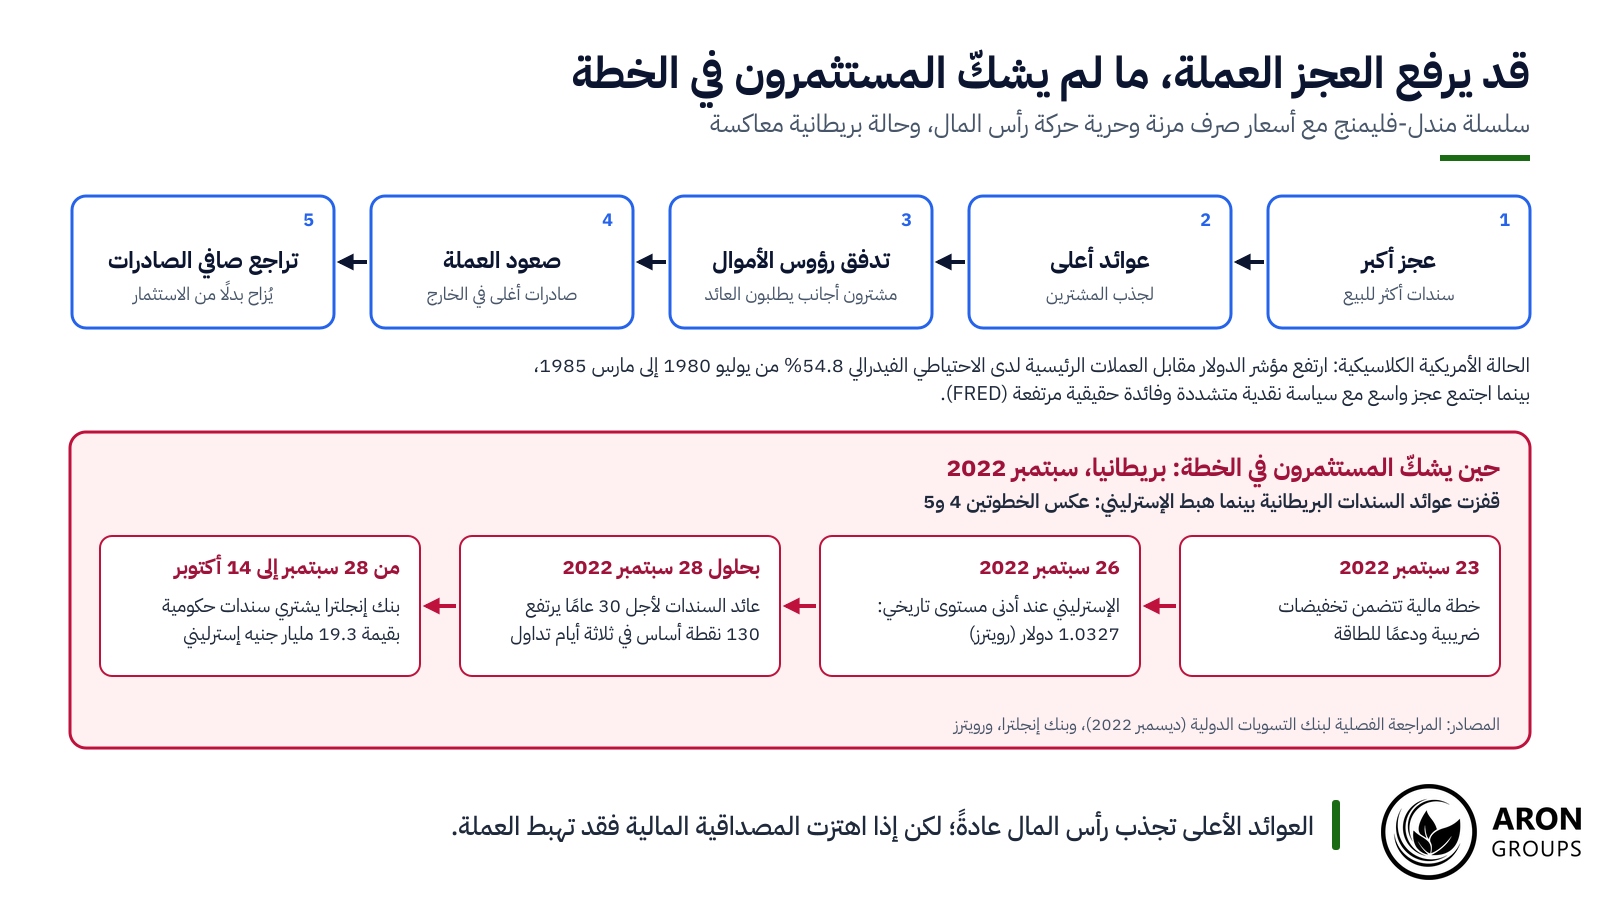
ففي ظل أسعار صرف مرنة وحرية حركة رؤوس الأموال، يدفع الاقتراض الأكبر عوائد السندات إلى الارتفاع. ويجذب اتساع فارق أسعار الفائدة رأس المال الأجنبي، ما يميل إلى رفع العملة وجعل الصادرات أغلى. وهنا تقع المزاحمة على صافي الصادرات بدلًا من الاستثمار، لذا قد يترافق عجز الموازنة مع عجز في الحساب الجاري، وهو ما يُعرف بالعجزين التوأمين (Twin Deficits).

وتمثل أوائل الثمانينيات الحالة الأمريكية الكلاسيكية، إذ ترافق العجز الواسع مع سياسة نقدية متشددة وفائدة حقيقية مرتفعة. وارتفع مؤشر الدولار مقابل العملات الرئيسية لدى الاحتياطي الفيدرالي 54.8% من يوليو 1980 إلى مارس 1985 (بحسب FRED). والعوائد واحدة من عدة محركات لقوة العملة، لذا فالعلاقة نزعة عامة وليست قاعدة ثابتة.

يتوقع نموذج مندل-فليمنج عملة أقوى بعد أن يرفع العجز العوائد؛ لكن في سبتمبر 2022 هبط الجنيه الإسترليني إلى أدنى مستوى تاريخي مع قفزة عوائد السندات البريطانية.

حين تُضعف المخاطر المالية العملة بدلًا من ذلك

تفترض هذه السلسلة أن المستثمرين يثقون بالمقترض. ففي 23 سبتمبر 2022 أعلنت الحكومة البريطانية خطة مالية. وبحلول 28 سبتمبر، كان عائد السندات الحكومية البريطانية لأجل 30 عامًا قد ارتفع 130 نقطة أساس في ثلاثة أيام تداول، بحسب ما أفاد به بنك إنجلترا لاحقًا. وهبط الجنيه الإسترليني إلى أدنى مستوى تاريخي عند 1.0327 دولار في 26 سبتمبر 2022، وفق ما أفادت به رويترز.

وتلت ذلك مراجعة من بنك التسويات الدولية في ديسمبر 2022، قالت إن قفزة العوائد «عجّلت بها خطط لبرنامج مالي توسعي يتضمن تخفيضات ضريبية ودعمًا للطاقة». وأشارت أيضًا إلى «انخفاض كبير في قيمة الجنيه الإسترليني»، ووجدت أن البيع القسري من صناديق الاستثمار القائم على الالتزامات (LDI) أدى دورًا مهمًا. واشترى بنك إنجلترا سندات حكومية بقيمة 19.3 مليار جنيه إسترليني بين 28 سبتمبر و14 أكتوبر 2022.

ما الذي يراقبه متداولو الفوركس والذهب

يتابع المتداولون جانب المعروض في سوق السندات. ففي 2 نوفمبر 2026 قالت وزارة الخزانة الأمريكية إنها تتوقع اقتراض 618 مليار دولار من صافي الدين القابل للتداول الذي يحوزه القطاع الخاص في الفترة من أكتوبر إلى ديسمبر 2026. وتتوقع اقتراض 800 مليار دولار في الفترة من يناير إلى مارس 2027. ويحدد بيان إعادة التمويل الفصلي لوزارة الخزانة الصادر في 4 نوفمبر 2026 أحجام مزادات سندات الخزانة للربع المقبل.

لا يدرّ الذهب أي فائدة، لذا تميل العوائد الحقيقية المرتفعة إلى الضغط عليه، وإن كان الطلب عليه في الأزمات، حين يبحث المستثمرون عن أكثر الأصول أمانًا، قد يطغى على هذا الأثر. كما ترفع العوائد الأعلى المعدل الذي تُخصم به الأرباح المستقبلية، وهو عامل معاكس لمؤشرات الأسهم. ويميل الدولار إلى الصعود حين ترتفع العوائد الأمريكية مقارنة بغيرها، ما لم تدفع المخاوف المالية المستثمرين إلى الابتعاد عنه.

وقد تكون هذه التحركات سريعة حول صدور البيانات، مثل تقرير الوظائف غير الزراعية، وحول المزادات، والرافعة المالية تضخّمها. وتحذّر نشرة إرشادية من هيئة تداول السلع الآجلة الأمريكية (CFTC) من أن الرافعة المالية العالية «تضخّم المكاسب والخسائر معًا».

الحدود الواقعية لأثر المزاحمة

يطعن التكافؤ الريكاردي (Ricardian Equivalence) في هذه الآلية. فقد رأى روبرت بارو في 1974 أن الأسر قد تدّخر أكثر حين تقترض الحكومة، استعدادًا للضرائب التي يعنيها الدين في المستقبل. وإذا فعلت ذلك بالكامل، يرتفع الادخار الخاص مع العجز ولا يلزم أن تتحرك أسعار الفائدة. لكن مراجعة مكتب الميزانية في 2014 قدّرت استجابة الادخار الخاص عند 43 سنتًا لكل دولار من العجز، لذا فالتعويض جزئي في تقديره.

وتزيد الاقتصادات المفتوحة الصورة تعقيدًا. فرأس المال الأجنبي قد يغطي جزءًا من الاقتراض، بواقع 24 سنتًا لكل دولار في التقدير المركزي لمكتب الميزانية. وهذا ينقل المزاحمة من الاستثمار نحو صافي الصادرات.

والأدلة على المضاعفات متباينة. فقد وجد آلان أورباخ ويوري غورودنيتشينكو (2012) أن السياسة المالية «أكثر فاعلية بكثير في فترات الركود منها في فترات التوسع». واستخدمت فاليري رامي وسارة زبيري (2018) بيانات أمريكية تاريخية تشمل حروبًا كبرى وفترات ركود عميق، وقدّرتا المضاعفات «دون الواحد بصرف النظر عن حجم الطاقة الفائضة في الاقتصاد»، مع نتائج متباينة عند الحد الأدنى الصفري للفائدة.

والمتطابقات المحاسبية لا تثبت الأسباب. فالادخار والاستثمار يجب أن يتوازنا، لذا لا بد أن يقابل أي عجز ادخار خاص أكبر أو رأس مال أجنبي أكبر أو استثمار أقل. لكن المتطابقة لا تحدد أيها يتكيف، كما أن أسعار الفائدة تتحرك أيضًا مع التضخم والنمو وسياسة البنك المركزي.

sms-star

نقطة مهمة
اتجاه أثر المزاحمة مدعوم بأدلة قوية: فزيادة الاقتراض الحكومي تميل إلى رفع أسعار الفائدة. أما حجمه فيعتمد على الطاقة الفائضة والبنك المركزي ورأس المال الأجنبي، ولا يزال موضع خلاف.
تداول أثر المزاحمة في الفوركس والذهب والمؤشرات

لا تقدّم آرون جروبس سندات أو منتجات مرتبطة بسندات الخزانة. لكن المزاحمة تصل إلى المتداولين عبر أسواق تتفاعل مع العوائد، وتتوفر على شكل عقود فروقات (CFDs) عبر منصة ميتاتريدر 5 (MT5). وتشمل هذه الأسواق أزواج فوركس مثل EURUSD وUSDJPY، والذهب عبر XAU/USD، وعقود الفروقات على المؤشرات. والرافعة المالية تضخّم الخسائر كما تضخّم الأرباح، وأمر وقف الخسارة لا يضمن الخروج عند السعر المحدد حين تحدث فجوات سعرية.

تصل أخبار الموازنة والفائدة وفق جدول زمني. ويعرض التقويم الاقتصادي مواعيد صدور الأخبار الاقتصادية الكبرى. وأبرز الأحداث الأمريكية المقبلة مؤشر أسعار المستهلكين (CPI) لشهر أكتوبر في 10 نوفمبر 2026، وقرار الاحتياطي الفيدرالي في 9 ديسمبر 2026. ويتيح الحساب التجريبي بأموال افتراضية التدرّب دون المخاطرة بأموال حقيقية.

الخلاصة

أثر المزاحمة هو جانب الكلفة في تمويل العجز. فالاقتراض الحكومي ينافس على المدخرات ويرفع أسعار الفائدة وقد يضغط على الاستثمار الخاص. أما مقدار ذلك فتحدده الطاقة الفائضة والبنوك المركزية ورأس المال الأجنبي.

ومع بلوغ العجز 1.99 تريليون دولار في السنة المالية 2026، ووصول الدين إلى 101% من الناتج المحلي الإجمالي، عادت المسألة قضية عملية من جديد. فالقاعدة التقريبية لمكتب الميزانية صغيرة لكل نقطة من الدين، لكنها كبيرة على امتداد زيادة قدرها 74 نقطة.

ولمن يتداول الأسواق التي تتأثر بالعوائد، يشرح دليل البداية في التداول الأساسيات، وتساعد حاسبة الهامش على تقدير الهامش المطلوب قبل فتح أي مركز.

الأسئلة الشائعة

إجابات مختصرة عن أسئلة شائعة حول المزاحمة.

ما هو أثر المزاحمة بعبارات بسيطة؟

هو أن يترك الاقتراض أو الإنفاق الحكومي مجالًا أضيق للاستثمار الخاص. فالحكومة تنافس على المدخرات، فترتفع أسعار الفائدة، ولا تعود بعض المشروعات الخاصة مجدية.

ما مثال على أثر المزاحمة؟

في حالة توضيحية، يرفع إنفاق قدره 100 مليار دولار مموَّل بالسندات أسعار الفائدة، فتلغي الشركات استثمارات تعادل نصف هذا المبلغ. والتقدير المركزي طويل الأجل لمكتب الميزانية هو خسارة 33 سنتًا من الاستثمار لكل دولار من العجز.

ما الفرق بين أثر المزاحمة وأثر الجذب؟

تعني المزاحمة أن الاستثمار الخاص ينخفض حين يرتفع الإنفاق الحكومي، أما الجذب فيعني أنه يرتفع معه. والجذب أرجح في فترات الركود، حين تتوافر موارد عاطلة وفائدة قريبة من الصفر.

هل تقوّي المزاحمة العملة؟

في نموذج مندل-فليمنج نعم: فالعوائد الأعلى تجذب رؤوس الأموال وترفع العملة، فتقع المزاحمة على صافي الصادرات. أما إذا شكّ المستثمرون في الخطة المالية، فقد تهبط العملة بدلًا من ذلك، كما حدث للجنيه الإسترليني في سبتمبر 2022.

calendar 10 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *