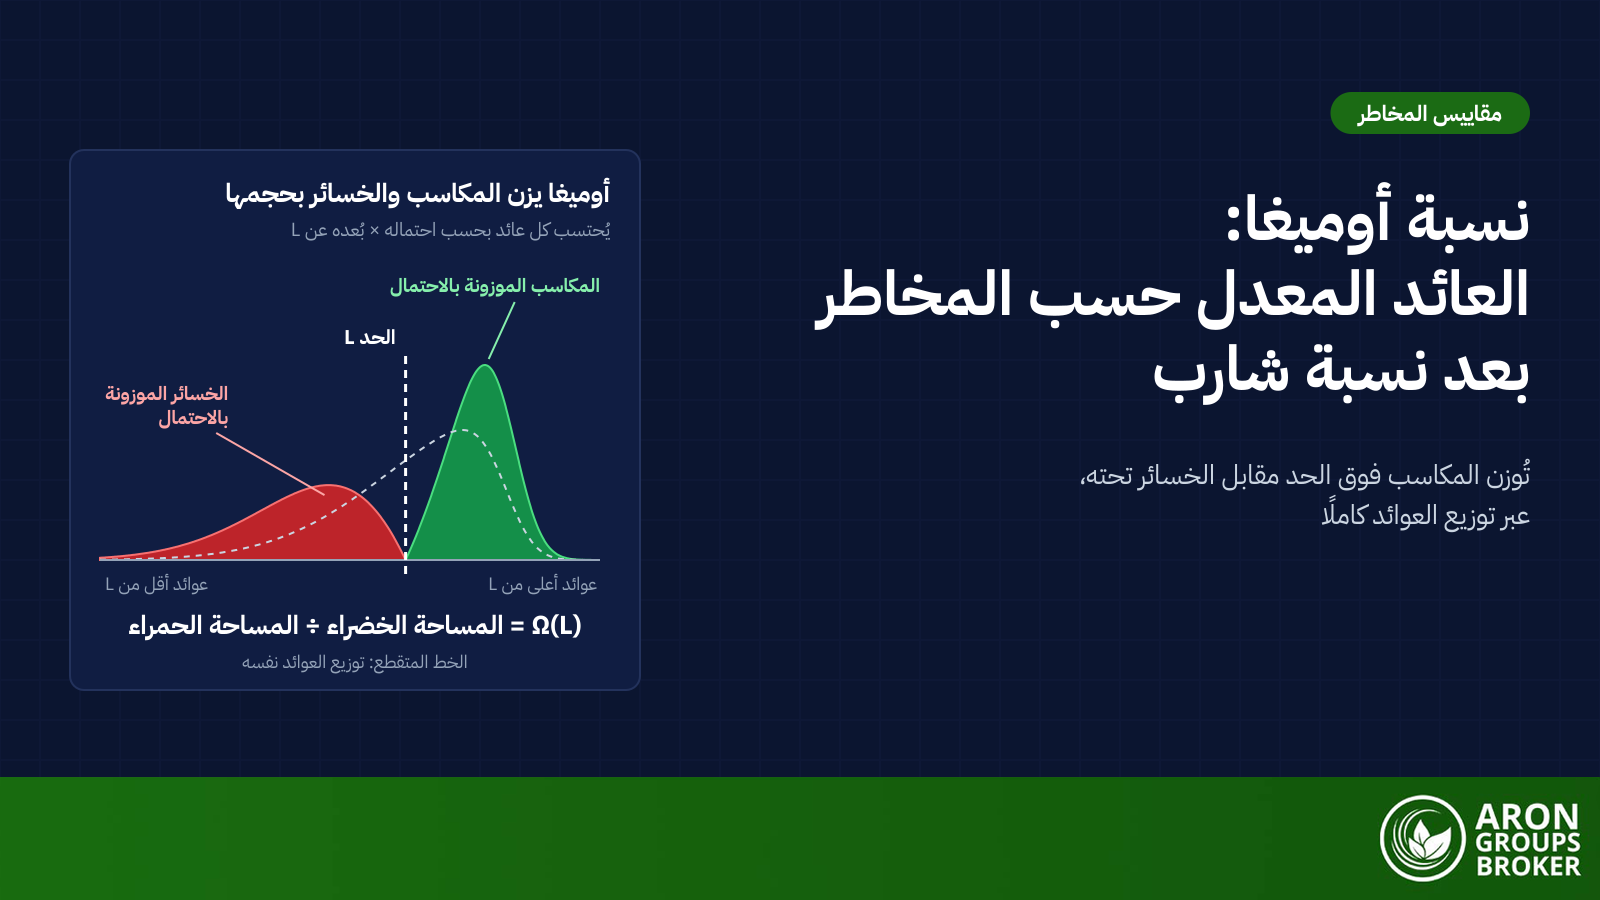
نسبة أوميغا (Omega Ratio) مقياس للعائد المعدل حسب المخاطر، يقسم المكاسب الموزونة بالاحتمال فوق حد مختار على الخسائر الموزونة بالاحتمال تحت هذا الحد. قدّمها كون كيتنغ وويليام شادويك عام 2002. ولأنها تعمل على توزيع العوائد كله، لا على متوسطه وانحرافه المعياري فقط، فهي تتأثر بالالتواء (Skewness) والتفلطح (Kurtosis) والذيول السميكة (Fat Tails). وتعني القيمة الأعلى من 1 أن المكاسب تفوق الخسائر عند ذلك الحد.
ولشكل التوزيع أهمية خاصة في 2026. فبحسب أسعار الإغلاق اليومية على CoinGecko، هبط الإيثر بنسبة 47.1% بين 31 ديسمبر 2025 و30 يونيو 2026، ثم ارتفع بنسبة 54.2% بحلول 16 أكتوبر 2026. وأسعار العملات المشفرة شديدة التقلب، والمتوسط والانحراف المعياري يلخّصان تقلبات كهذه تلخيصًا ضعيفًا. أما بائعو الخيارات فيواجهون شكلًا مختلفًا: دخل ثابت من العلاوات تقطعه خسائر نادرة وحادة.
يعرض هذا الدليل معادلة نسبة أوميغا، ويوضح لماذا يساوي أوميغا 1 عند المتوسط. ثم يقارن مثال تطبيقي بين استراتيجيتين لهما نسبة شارب (Sharpe Ratio) نفسها والتواء معاكس. وتضع الأقسام الأخيرة أوميغا في مقابل نسبة شارب ونسبة سورتينو (Sortino Ratio)، وتبيّن حدوده.
- يقسم أوميغا المكاسب الموزونة بالاحتمال فوق حد معين على الخسائر الموزونة بالاحتمال تحته. وقد قدّمه كيتنغ وشادويك عام 2002.
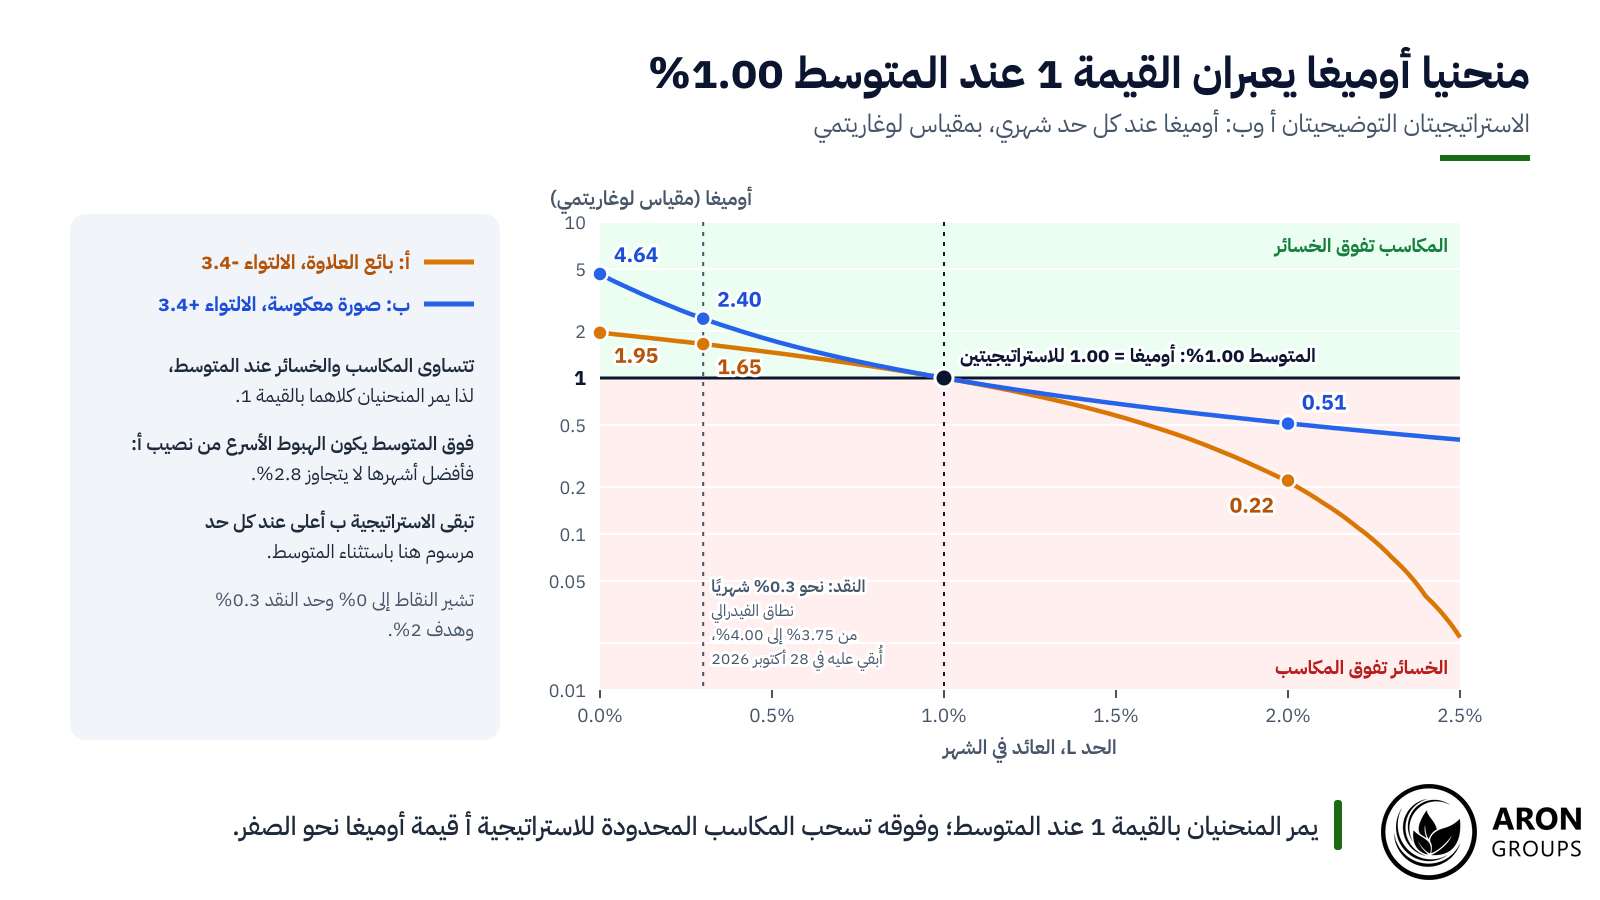
- قيمة أوميغا الأعلى من 1 تعني أن المكاسب تفوق الخسائر عند ذلك الحد. وعند حد يساوي متوسط العائد، يساوي أوميغا 1 لأي توزيع.
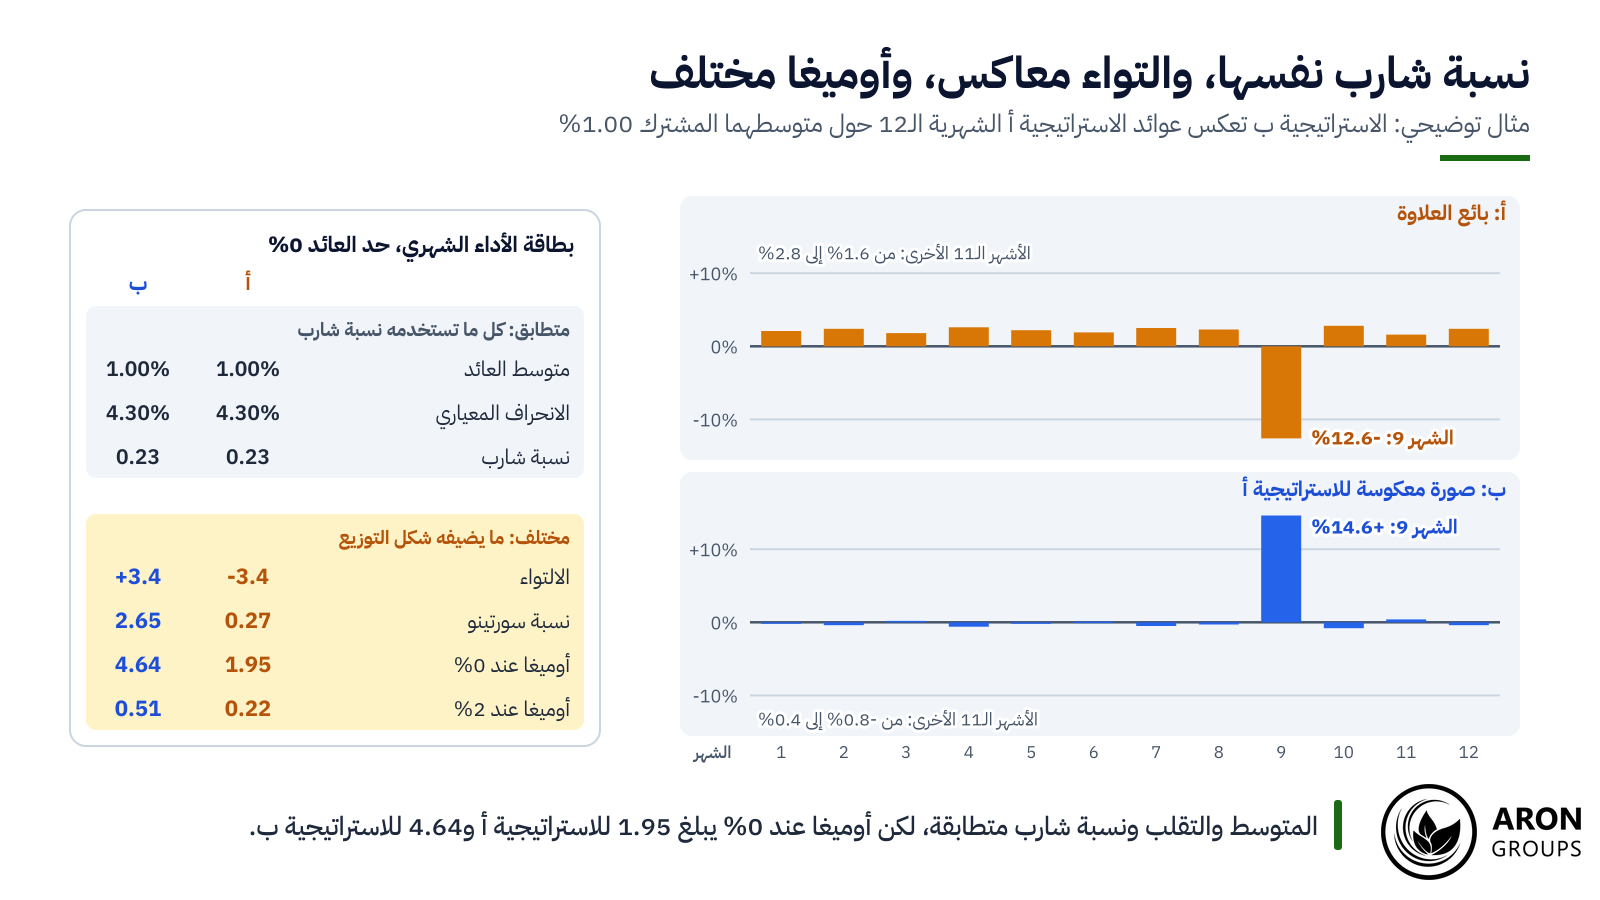
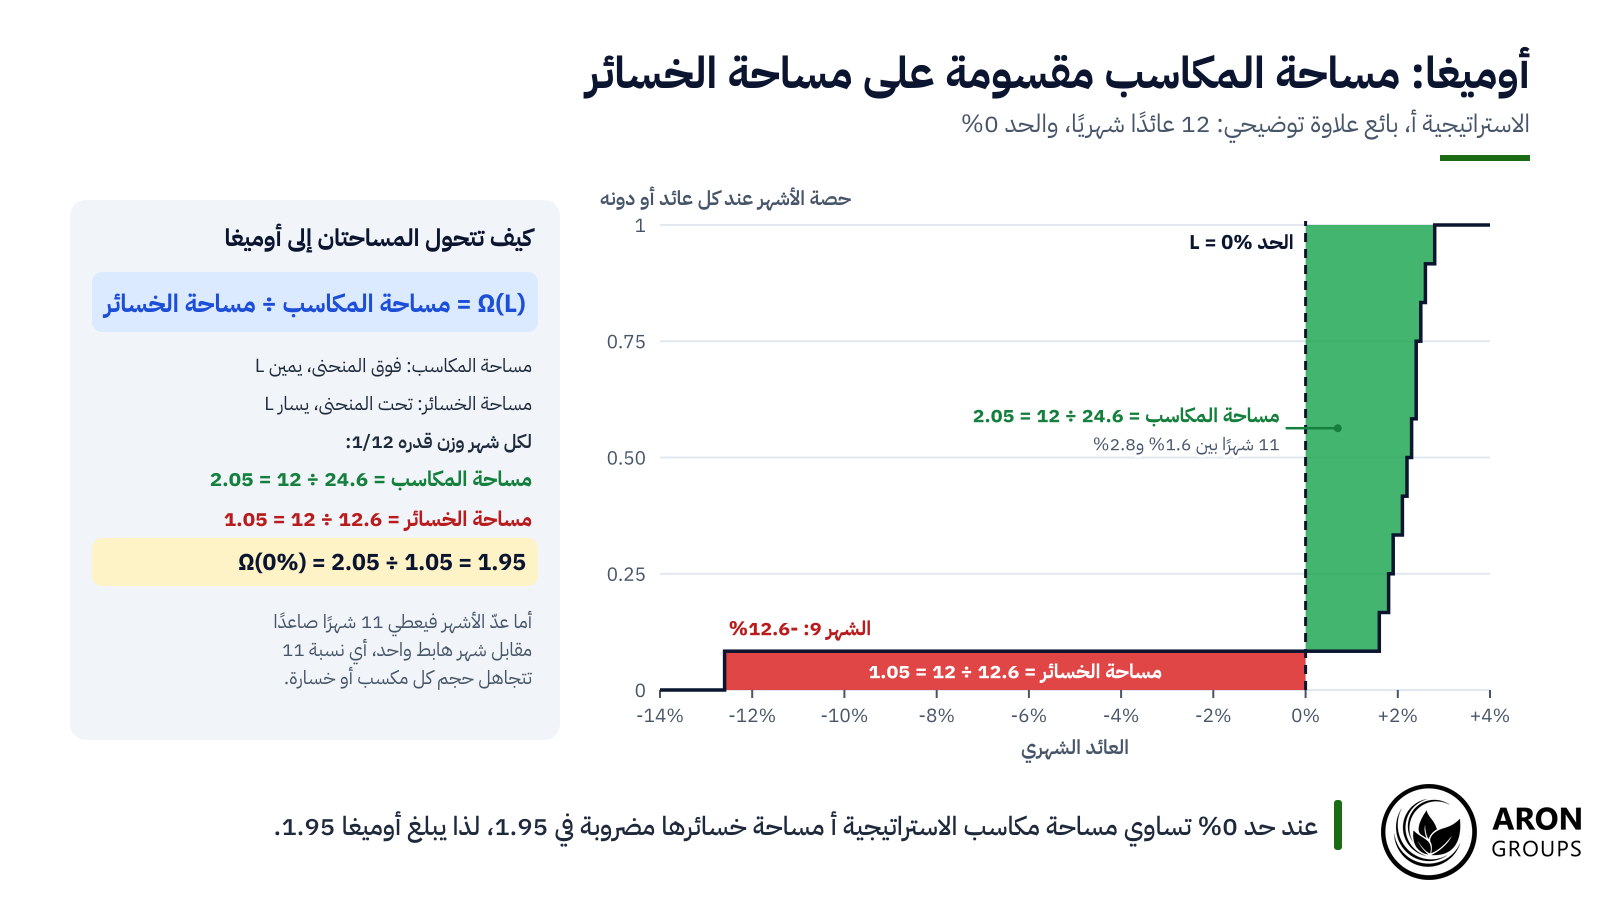
- في مثالنا التوضيحي تشترك استراتيجيتان في نسبة شارب قدرها 0.23. وعند حد 0% يسجل بائع العلاوة 1.95، وتسجل صورته المعكوسة 4.64.
- مع العوائد التي تتبع التوزيع الطبيعي، يرتفع أوميغا عند حد ثابت مع (المتوسط ناقص الحد) مقسومًا على الانحراف المعياري، فيرتّب الاستثمارات كما ترتّبها نسبة من نوع شارب.
- لا يرى أوميغا إلا الخسائر الموجودة في العينة. والسجل القصير الذي لم يمر بعد بانهياره قد يجمّل أوميغا بقدر ما يجمّل نسبة شارب.
ما هي نسبة أوميغا؟
يمكن تلخيص تعريف نسبة أوميغا في سطر واحد: المكسب المتوقع فوق حد مختار، مقسومًا على الخسارة المتوقعة تحته. ويُحتسب كل ناتج بحسب احتماله وبُعده عن الحد. فإذا كانت الأشهر متساوية الاحتمال والحد 0%، يضيف مكسب قدره 2.0% ما مقداره 2.0 نقطة إلى جانب المكاسب. وتضيف خسارة قدرها 12.6% ما مقداره 12.6 نقطة إلى جانب الخسائر. لذلك يزن أوميغا حجم المكاسب والخسائر، لا عدد مرات حدوثها فقط.
إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
مقياس الأداء الشامل عند كيتنغ وشادويك
عرض كيتنغ وشادويك الفكرة في ورقة بعنوان «مقياس أداء شامل» (A Universal Performance Measure). ونُشرت الورقة في مجلة Journal of Performance Measurement في ربيع 2002 (المجلد 6، العدد 3، الصفحات من 59 إلى 84). وصدرت مذكرتهما المرافقة «مقدمة إلى أوميغا» (An Introduction to Omega) في فبراير 2002، وهي تصف Ω(r) بأنها «النسبة الموزونة بالاحتمال بين المكاسب والخسائر، نسبةً إلى الحد r». ورأى المؤلفان أن المتوسط والتباين لا يعبّران عن المخاطرة والمكافأة تعبيرًا كاملًا إلا إذا كانت العوائد تتبع التوزيع الطبيعي (Normal Distribution). وبيّنا أن دالة أوميغا، إذا قُرئت عبر كل الحدود، تحمل المعلومات نفسها التي يحملها التوزيع ذاته.
حد العائد يمثل الحد الأدنى للعائد المقبول
حد العائد، ويُرمز له بـ L أو r، هو الحد الأدنى للعائد المقبول (MAR): المستوى الذي يفصل المكسب عن الخسارة. ومن الخيارات الشائعة 0% للحفاظ على رأس المال، أو العائد الخالي من المخاطر، أو عائد مطلوب. وفي 28 أكتوبر 2026 أبقى الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية دون تغيير، من 3.75% إلى 4.00%. لذلك يقع الحد المبني على عائد النقد قرب 0.3% شهريًا. ومع حد مختلف، تعطي العوائد نفسها قيمة مختلفة لأوميغا. ويرتبط اختيار هذا الحد بتقييم الميزة التداولية لأي استراتيجية، لأنه يحدد المستوى الذي يجب أن تتجاوزه العوائد قبل أن تُعد مكسبًا.
معادلة نسبة أوميغا
تُكتب المعادلة على النحو Ω(L) = E[max(R − L, 0)] ÷ E[max(L − R, 0)]، حيث R هو العائد وL هو الحد. والبسط هو المكسب المتوقع فوق L، أما المقام فهو النقص المتوقع تحته. وفي سجل يضم n فترة متساوية الاحتمال، تُلغى الأوزان 1/n من البسط والمقام. فيصبح أوميغا مجموع كل فائض فوق L مقسومًا على مجموع كل نقص تحته.
وكتب كيتنغ وشادويك النسبة نفسها باستخدام دالة التوزيع التراكمي F. فالبسط هو المساحة الواقعة بين F والقيمة 1 على يمين L، والمقام هو المساحة الواقعة تحت F على يسار L. وهذه مساحات على المنحنى التراكمي، لا تحت منحنى الكثافة. فلو قسمنا مساحتين تحت منحنى الكثافة لقارنّا الاحتمالات وحدها وتجاهلنا حجم كل مكسب أو خسارة.
لماذا يساوي أوميغا 1 عند المتوسط
إذا طرحنا مجموع حالات النقص من مجموع الفوائض بقي مجموع كل عائد ناقص L. وهذا المجموع يساوي n مضروبًا في الفجوة بين المتوسط وL. وعند حد يساوي المتوسط تصبح هذه الفجوة صفرًا، فتتساوى المكاسب والخسائر ويساوي أوميغا 1 تمامًا. وقد أشار كيتنغ وشادويك إلى هذه الخاصية، وهي تصح في أي توزيع، طبيعيًا كان أم لا. فتحت المتوسط يتجاوز أوميغا 1، وفوقه ينخفض دون 1.
متطابقة خيار الشراء وخيار البيع
بيّن كاظمي وشنيفايس وغوبتا (2004) أن أوميغا يساوي سعر خيار شراء مقسومًا على سعر خيار بيع. والخياران مكتوبان على العائد نفسه، وسعر تنفيذهما L. ومردود كل منهما عند انتهاء الأجل، أي max(R − L, 0) وmax(L − R, 0)، هو القيمة الذاتية للخيار. ولهذه المتطابقة شرطان: أن تكون الأسعار غير مخصومة، وأن تعتمد على التوزيع الفعلي للعوائد لا على التوزيع المحايد للمخاطر الذي تقوم عليه أسعار الخيارات في السوق. وللاستراتيجية أ عند حد 0%، تبلغ قيمة خيار الشراء 2.05 وقيمة خيار البيع 1.05، و2.05 ÷ 1.05 = 1.95.
نسبة شارب نفسها وأوميغا مختلف: مثال تطبيقي
يتضح الفرق عمليًا من خلال استراتيجيتين توضيحيتين. تمثل الاستراتيجية أ بائعًا لعلاوة الخيارات، بمكاسب صغيرة ثابتة وخسارة واحدة كبيرة. أما الاستراتيجية ب فتعكس كل شهر من أشهر الاستراتيجية أ حول متوسطهما المشترك البالغ 1.00%، فهي صورتها المعكوسة. وبهذا البناء يبقى المتوسط والانحراف المعياري والتفلطح متطابقة، بينما تنقلب إشارة الالتواء.
مثال مصغّر: استراتيجيتان بنسبة شارب 0.23
هذه العوائد الشهرية توضيحية، وليست سجل أداء حقيقيًا. تحقق الاستراتيجية أ العوائد التالية: 2.1، 2.4، 1.8، 2.6، 2.2، 1.9، 2.5، 2.3، -12.6، 2.8، 1.6 و2.4%. أما عوائد الاستراتيجية ب فتساوي 2.0% ناقص كل عائد منها: -0.1، -0.4، 0.2، -0.6، -0.2، 0.1، -0.5، -0.3، 14.6، -0.8، 0.4 و-0.4%. ومجموع كل منهما 12.0%، أي بمتوسط 1.00% شهريًا.
مجموع مربعات الانحرافات عن المتوسط 203.08 لكلتا الاستراتيجيتين. وبالقسمة على 11 نحصل على تباين قدره 18.46، وجذره التربيعي انحراف معياري قدره 4.30%. ومع حد عائد 0%، تبلغ نسبة شارب لكل منهما 1.00 ÷ 4.30 = 0.23. أما نسبة سورتينو فتختلف. فمربع الخسارة الوحيدة للاستراتيجية أ هو 158.76، ومتوسطه على 12 شهرًا 13.23، وجذره التربيعي 3.64. فتكون نسبة سورتينو للاستراتيجية أ هي 1.00 ÷ 3.64 = 0.27. أما مربعات الخسائر الصغيرة الثماني للاستراتيجية ب فمجموعها 1.71، لذا يبلغ الانحراف السلبي (Downside Deviation) لديها 0.3775% ونسبة سورتينو 2.65.
ويفرّق أوميغا بينهما أيضًا. فعند 0% تبلغ مكاسب الاستراتيجية أ في مجموعها 24.6، وخسارتها الوحيدة 12.6، فيكون أوميغا 24.6 ÷ 12.6 = 1.95. أما الاستراتيجية ب فمجموع مكاسبها 15.3 ومجموع خسائرها 3.3، فتسجل 4.64. وعند هدف 2% يبلغ مجموع الفوائض لدى الاستراتيجية أ ما قيمته 3.3 مقابل نقص قدره 15.3، أي 0.22؛ وتسجل الاستراتيجية ب النتيجة 12.6 ÷ 24.6 = 0.51. وعند المتوسط البالغ 1.00% يبلغ مجموع كل جانب 13.6 لكل استراتيجية، فتساوي قيمة أوميغا لكل منهما 1 تمامًا.
| الشهر (توضيحي) | الاستراتيجية أ، العائد % | الاستراتيجية ب، العائد % |
|---|---|---|
| 1 | 2.1 | -0.1 |
| 2 | 2.4 | -0.4 |
| 3 | 1.8 | 0.2 |
| 4 | 2.6 | -0.6 |
| 5 | 2.2 | -0.2 |
| 6 | 1.9 | 0.1 |
| 7 | 2.5 | -0.5 |
| 8 | 2.3 | -0.3 |
| 9 | -12.6 | 14.6 |
| 10 | 2.8 | -0.8 |
| 11 | 1.6 | 0.4 |
| 12 | 2.4 | -0.4 |
| المجموع | 12.0 | 12.0 |
عوائد شهرية توضيحية: عائد الاستراتيجية ب يساوي 2.0% ناقص عائد الاستراتيجية أ في كل شهر، لذا يبلغ متوسط كل منهما 1.00% بانحراف معياري 4.30%.
عند وضع السجلين جنبًا إلى جنب، لا يتشابهان في شيء. فكل مدخل تستخدمه نسبة شارب متطابق، ومع ذلك تختلف المقاييس التي ترى شكل التوزيع اختلافًا حادًا. وهذه الفجوة تحديدًا هي ما صُمم أوميغا لكشفه.
كيف تقرأ منحنى أوميغا
قيمة أوميغا الأعلى من 1 تعني أن المكاسب الموزونة بالاحتمال تتجاوز الخسائر الموزونة بالاحتمال عند ذلك الحد؛ أما دون 1 فالغلبة للخسائر. ولأن أوميغا يتغير مع L، فإن رسمه عبر الحدود المختلفة يعطي منحنى أوميغا. وكل منحنى يمر بالقيمة 1 عند متوسطه، وينخفض كلما ارتفع الحد. والمنحنى الأعلى، عند الحدود التي تهم المستثمر، هو الذي يعكس توازنًا أفضل بين المكاسب والخسائر عندها.
ويُظهر منحنيا المثال أثر الشكل بوضوح. فعند 0% تتقدم الاستراتيجية ب، إذ تسجل 4.64 مقابل 1.95؛ وعند حد النقد البالغ 0.3% شهريًا تتقدم مرة أخرى، إذ تسجل 2.40 مقابل 1.65. وفوق المتوسط ينهار أوميغا الاستراتيجية أ لأن أفضل أشهرها لا يتجاوز 2.8%. فعند 2% لا يتبقى لها سوى 0.22 مقابل 0.51 للاستراتيجية ب. وفي هذا المثال تبقى الاستراتيجية ب أعلى عند كل حد مرسوم باستثناء المتوسط.
نقطة مهمة
يساوي أوميغا 1 عند حد يساوي متوسط العائد، أيًا كان التوزيع. ولا تصح المقارنة بين قيمتين لأوميغا إلا عند الحد نفسه، وتواتر العوائد نفسه، والفترة نفسها.
نسبة أوميغا مقابل نسبة شارب ونسبة سورتينو
تقسم نسبة شارب متوسط العائد الزائد على الانحراف المعياري، فهي لا تستخدم إلا العزمين الأولين للتوزيع. ويمكن حسابها لأي سلسلة عوائد، لكن هذا الملخص لا يرتّب الاستثمارات ترتيبًا كاملًا إلا عندما تكون العوائد طبيعية أو قريبة من ذلك. ويصفها إيلينغ وشوماخر (2007) بأنها مناسبة لتقييم الصناديق التي تتوزع عوائدها توزيعًا طبيعيًا. ويشرح دليلنا عن نسبة شارب آلية حسابها، والمنطق نفسه القائم على المتوسط والتباين هو أساس نظرية المحفظة الحديثة وما تقدمه في تنويع المحفظة.
تحتفظ نسبة سورتينو بمتوسط العائد الزائد في البسط، لكنها تقسمه على الانحراف السلبي. وهو الجذر التربيعي لمتوسط مربعات النقص تحت الحد الأدنى للعائد المقبول، محسوبًا على جميع الفترات. وقد بيّن كابلان ونولز (2004) أن نسبة سورتينو وأوميغا ينتميان إلى عائلة واحدة هي كابا (Kappa). فأوميغا ناقص 1 يساوي المتوسط ناقص L، مقسومًا على متوسط النقص تحت L عبر جميع الفترات. أما نسبة سورتينو فتقسم الفائض نفسه على الجذر التربيعي لمتوسط مربعات النقص بدلًا من ذلك.
ومع العوائد التي تتبع التوزيع الطبيعي، لا يعتمد أوميغا عند حد ثابت إلا على المتوسط ناقص L، مقسومًا على الانحراف المعياري. ويرتفع أوميغا مع هذه النسبة، لذا يطابق الترتيب حسب أوميغا الترتيب حسب هذه النسبة المشابهة لنسبة شارب. وإذا كان L هو العائد الخالي من المخاطر، فهذه النسبة هي نسبة شارب نفسها. ولا يمكن أن يختلف الترتيبان إلا عندما تبتعد العوائد عن الشكل الطبيعي.
| الخاصية | نسبة شارب | نسبة سورتينو | نسبة أوميغا |
|---|---|---|---|
| المعادلة | المتوسط ناقص العائد الخالي من المخاطر، مقسومًا على الانحراف المعياري | المتوسط ناقص MAR، مقسومًا على الانحراف السلبي | المكسب المتوقع فوق L، مقسومًا على الخسارة المتوقعة تحت L |
| المخاطر التي تحسبها | كل التقلبات، صعودًا وهبوطًا | النقص تحت MAR، مربّعًا | النقص تحت L، بما يتناسب مع حجمه |
| ما تعتمد عليه | المتوسط والتباين | المتوسط والعزم الجزئي الأدنى من الدرجة الثانية | المتوسط والعزم الجزئي الأدنى من الدرجة الأولى؛ والمنحنى يستخدم التوزيع كاملًا |
| الحد | العائد الخالي من المخاطر | الحد الأدنى للعائد المقبول (MAR) | أي قيمة L، مرسومة كمنحنى |
| القيمة المحايدة | 0 عندما يساوي المتوسط العائد الخالي من المخاطر | 0 عندما يساوي المتوسط الحد الأدنى للعائد المقبول | 1 عندما يساوي L المتوسط |
| الاستراتيجية أ، حد 0% | 0.23 | 0.27 | 1.95 |
| الاستراتيجية ب، حد 0% | 0.23 | 2.65 | 4.64 |
| النقطة العمياء | لا تميّز بين التواءين متعاكسين | تتجاهل شكل المكاسب | تحتسب الخسائر خطيًا؛ والحد خيار يحدده المستخدم |
أرقام شهرية للاستراتيجيتين التوضيحيتين، مع حد العائد نفسه 0% في المقاييس الثلاثة.
متى يُثبت أوميغا قيمته
يضيف أوميغا أكبر قيمة مع العوائد غير الطبيعية، ولا سيما غير المتماثلة منها، وحين يكون للحد أثر في القرار. وتبرز هنا ثلاثة أسواق: بيع علاوة الخيارات، واستراتيجيات التقلب، والعملات المشفرة. وكل من يقارن سجلات عدد كبير من المتداولين، من مديري توزيع الأصول إلى مكاتب التداول الخاصة، يواجه المشكلة نفسها: أشكال توزيع مختلفة جدًا.
بيع علاوة الخيارات
يحصّل بائع الخيارات علاوة مقدمًا مقابل تعرّضه لحركة كبيرة في السعر. وتذكر نشرة للمستثمرين صادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) أن العلاوة تُدفع مقدمًا لبائع الخيار. وتضيف أن بعض عقود الخيارات قد تعرّض محرريها لخسائر محتملة غير محدودة. ويمكن لاستراتيجية بيع السترانجل (Short Strangle)، أو لكتابة خيارات الشراء التي تقوم عليها صناديق الكول المغطى، أن تنتج نمط الاستراتيجية أ: مكاسب صغيرة متكررة وخسائر عميقة من حين لآخر. وفي هذا النمط قد تمحو خسارة نادرة وكبيرة مكاسب صغيرة كثيرة، وهو ما يجعل خطر الإفلاس جزءًا من تقييمه. وقيمة أوميغا عند حد مرتفع تكشف سقف المكاسب الذي قد تخفيه نسبة شارب محسوبة في فترة هادئة.
استراتيجيات التقلب
تُظهر منتجات بيع التقلب مدى سرعة ظهور ذيل مخفي. فبحسب بنك التسويات الدولية (BIS)، هبط مؤشر S&P 500 بنسبة 4% في 5 فبراير 2018، بينما قفز مؤشر التقلب VIX بمقدار 20 نقطة. وهبط أحد منتجات التقلب العكسي، وهو XIV، بنسبة 84% ثم أُنهي لاحقًا. وتتعرض المنتجات المتداولة ذات الرافعة بدورها لتآكل قيمتها مع التقلب، كما يوضح تحدي TQQQ. وعلى الجانب الآخر تقف صفقات شراء التقلب: فاستراتيجية سكالبينج جاما تحتفظ بخيارات مشتراة وتدفع ثمن تآكل القيمة الزمنية، وهو نمط أقرب إلى الاستراتيجية ب. ويعكس انحراف التقلب (Skew)، أي السعر الإضافي للحماية من الهبوط، اللاتماثل نفسه.
العملات المشفرة والأسواق الأخرى ذات الذيول السميكة
قد تجمع عوائد العملات المشفرة بين الالتواء والذيول السميكة. وتحذّر نشرة توعوية للعملاء صادرة عن هيئة تداول السلع الآجلة الأمريكية (CFTC) من أن العملات الافتراضية أشد تقلبًا من العملات الورقية التقليدية. وتضيف أن العقود الآجلة الممولة بالهامش تضخّم الأرباح والخسائر الناتجة عن هذا التقلب. وحساب أوميغا عند عدة حدود يبيّن كيف تتوازن المكاسب والخسائر في الذيلين كليهما، وهو ما يخفيه رقم واحد للتقلب.
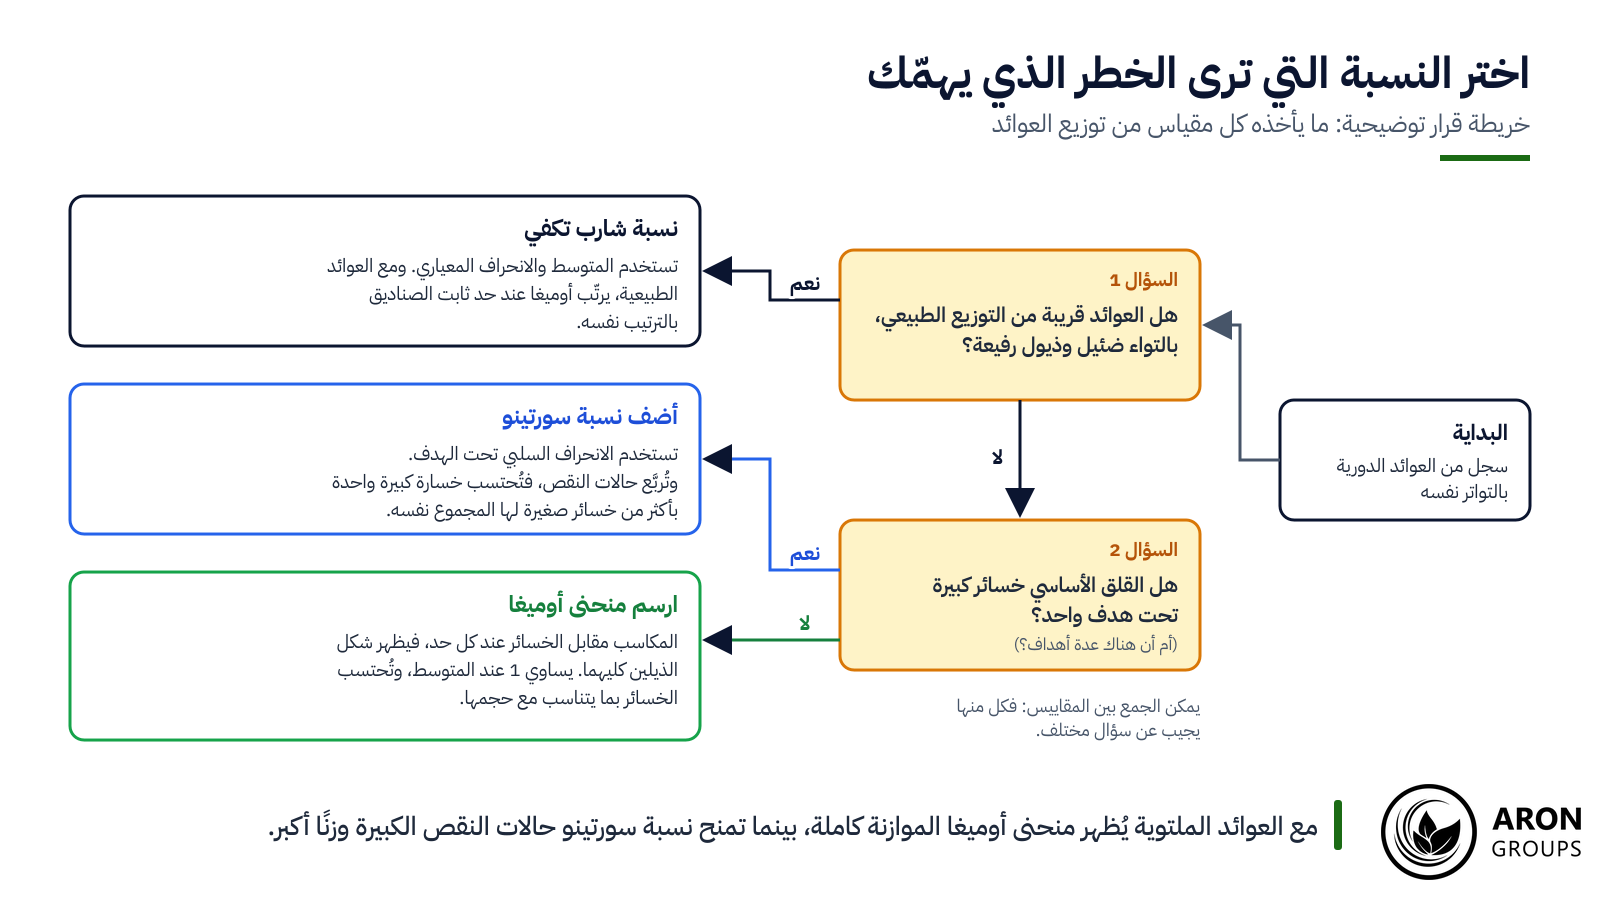
لا توجد نسبة واحدة تجيب عن كل الأسئلة. وتلخص خريطة القرار أدناه أي مقياس يرى أي خطر، ولماذا يمكن قراءة المقاييس معًا.
س: إذا كان أوميغا يستخدم التوزيع كله، فلماذا لا نكتفي به وحده؟
ج: عند أي حد منفرد يُختزل أوميغا في رقمين: المكسب المتوقع والنقص المتوقع. وهو يحتسب الخسائر بما يتناسب مع حجمها، فلا يزن انهيار واحد أكثر من عدة خسائر صغيرة لها المجموع نفسه. وتسد نسبة سورتينو هذه الثغرة بتربيع حالات النقص.
الحدود الواقعية لنسبة أوميغا
لا يرى أوميغا إلا الخسائر الموجودة في العينة. فبائع العلاوة الذي لم يمر سجله بعد بانهياره لا يُظهر أي خسارة تحت 0%، فلا تكون لأوميغا عنده قيمة منتهية. والسجلات القصيرة، ونظام السوق الواحد، والاختبارات التاريخية التي لم تُختبر خارج العينة، قد تجمّل أوميغا كما تجمّل نسبة شارب تمامًا، وهذا ما تحاول أساليب مثل التحسين الأمامي المتدرّج معالجته. وهو أيضًا من أسباب القول إن معظم استراتيجيات التداول وهمية حين تُبنى على اختبارات تاريخية مفرطة في الملاءمة.
كما يحتسب أوميغا الخسائر بما يتناسب مع حجمها، من دون عقوبة إضافية على عمقها. فالتوزيع الطبيعي الذي له متوسط المثال البالغ 1.00% وانحرافه المعياري البالغ 4.30% يسجل 1.79 عند 0%. وهذه القيمة أقل من 1.95 للاستراتيجية أ، مع أن الاستراتيجية أ تخفي خسارة قدرها 12.6%. أما نسبة سورتينو فتربّع تلك الخسارة، فتضع الاستراتيجية أ دون الحالة الطبيعية: 0.27 مقابل 0.40.
وفي التطبيق العملي، قد يغيّر اختيار المقياس الترتيب أقل مما توحي به النظرية. فقد رتّب إيلينغ وشوماخر (2007) صناديق التحوط، وعددها 2,763 صندوقًا، وفق عوائدها الشهرية من 1985 إلى 2004 باستخدام 13 مقياسًا. وبلغ معامل ارتباط الرتب مع نسبة شارب 0.99 لكل من أوميغا ونسبة سورتينو، رغم أن العوائد تبتعد ابتعادًا ملحوظًا عن التوزيع الطبيعي.
والحد اختيار، وقد يتغير الترتيب مع تحريكه. فقد بيّن كابورين وكوستولا وجانين ومايه (2018) أن أوميغا قد يتعارض مع الهيمنة العشوائية من الدرجة الثانية، وهي ترتيب يقبله كل مستثمر يتجنب المخاطرة. ووجدوا أيضًا أن موازنته بين العائد والمخاطرة قد يحركها متوسط العائد إلى حد كبير. كما يتجاهل أوميغا ترتيب العوائد زمنيًا، فلا يقول شيئًا عن التراجعات؛ أما مقاييس المسار مثل مؤشر أولسر (Ulcer Index) فتغطي هذا الخطر.
قياس نسبة أوميغا على صفقاتك
لا تقدّم آرون جروبس تداول الخيارات، لذا فأمثلة الخيارات السابقة مجرد أمثلة توضيحية من السوق. وتتيح الشركة عبر حسابات التداول لديها عقود فروقات على العملات المشفرة مثل BTCUSD وETHUSD، والذهب عبر XAU/USD، وعقود فروقات على المؤشرات، وذلك على منصة ميتاتريدر 5 (MT5). ويمكن للمتداولين في أي من هذه الأسواق حساب أوميغا على عوائدهم الخاصة، عند حد يختارونه بأنفسهم.
ويشير دليلنا عن يوميات التداول إلى أن الصفقات يمكن تصديرها من MT5، ما يغني عن إدخال البيانات يدويًا. وعند تجميع هذا السجل في عوائد أسبوعية أو شهرية، يمكن أن يُظهر قيمة أوميغا عند 0% وعند حد النقد، إلى جانب نسبة سورتينو. ويتيح الحساب التجريبي بأمواله الافتراضية اختبار هذه الخطوات أولًا. أما في الحساب الحقيقي فإن الرافعة المالية تضخّم الخسائر كما تضخّم المكاسب، وقيمة أوميغا السابقة لا تتنبأ بالنتائج المستقبلية.
الخلاصة
تقارن نسبة أوميغا المكاسب التي تحققها الاستراتيجية فوق حد مختار بالخسائر التي تتكبدها تحته. ولأنها تستند إلى توزيع العوائد كله، فهي قادرة على التمييز بين سجلات تمنحها نسبة شارب القيمة نفسها.
وقيمتها الحقيقية في المنحنى لا في رقم واحد. فإذا قُرئت عبر الحدود المختلفة وإلى جانب نسبة سورتينو، كشفت أين تنفد مكاسب الاستراتيجية ومدى ثقل خسائرها. وتبقى القراءتان كلتاهما ضمن حدود العينة.
الأسئلة الشائعة
إجابات قصيرة عن أسئلة شائعة حول نسبة أوميغا.
ماذا تعني نسبة أوميغا أكبر من 1؟
تعني أن المكاسب الموزونة بالاحتمال فوق الحد تتجاوز الخسائر الموزونة بالاحتمال تحته. فعند 0% تسجل الاستراتيجية التوضيحية أ القيمة 1.95، أي أن مجموع مكاسبها يساوي 1.95 ضعف مجموع خسائرها. وكل سلسلة عوائد تسجل 1 تمامًا عند متوسطها، لذا لا تعني القيمة الأعلى من 1 الكثير من دون تحديد الحد المستخدم.
هل نسبة أوميغا أفضل من نسبة سورتينو؟
لا تتفوق إحداهما على الأخرى بوجه عام، لأنهما تزنان الخسائر بطريقتين مختلفتين. فأوميغا يحتسب حالات النقص بما يتناسب مع حجمها ويعكس شكل المكاسب، بينما تربّع نسبة سورتينو حالات النقص تحت هدف واحد. وفي المثال، تضع نسبة سورتينو الاستراتيجية أ دون توزيع طبيعي له المتوسط والتقلب نفساهما، بينما لا يفعل أوميغا ذلك.
ما الحد الذي يستخدمه المتداولون لحساب نسبة أوميغا؟
الخيارات الشائعة هي 0%، أو العائد الخالي من المخاطر، أو عائد مطلوب. ومع بقاء نطاق الاحتياطي الفيدرالي من 3.75% إلى 4.00% بعد 28 أكتوبر 2026، يبلغ حد النقد نحو 0.3% شهريًا. ولا تصح المقارنة بين قيمتين لأوميغا إلا عند الحد نفسه والتواتر نفسه والفترة نفسها.
كيف يتم حساب نسبة أوميغا من العوائد الشهرية؟
يبدأ الحساب بطرح الحد من كل عائد شهري. ثم تُجمع الفروق الموجبة، وتُجمع حالات النقص بوصفها أرقامًا موجبة، ويُقسم المجموع الأول على الثاني. وللاستراتيجية أ عند 0% يكون الناتج 24.6 ÷ 12.6 = 1.95.