icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

شرح معيار كيلي: كم تخاطر في كل صفقة لتحقيق أفضل نمو لرأس المال

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 10 دقیقة

معيار كيلي (Kelly Criterion) معادلة تحدد حصة رأس المال التي يُخاطَر بها في كل صفقة كي تنمو الثروة بأسرع وتيرة مركبة على المدى الطويل. ويحتاج إلى مدخلين: مدى تكرار ربح الصفقات، وحجم الربح مقارنةً بالخسارة. وقد نشره جون إل. كيلي الابن (John L. Kelly Jr)، الباحث في مختبرات بيل (Bell Labs)، في يوليو 1956.

قد يحرّك إصدار بيانات واحد مراكز مفتوحة كثيرة في وقت واحد، فيصيب خطأ واحد في تحديد الحجم عدة صفقات معًا. وقد ارتفعت أسعار المستهلكين في الولايات المتحدة بنسبة 3.7% خلال الأشهر الاثني عشر المنتهية في سبتمبر 2026، بحسب ما أعلنه مكتب إحصاءات العمل الأمريكي (BLS) في 14 أكتوبر 2026. ومن المقرر صدور بيانات أكتوبر الساعة 08:30 بالتوقيت الشرقي الأمريكي في 10 نوفمبر 2026، ويتابع التقويم الاقتصادي مثل هذه الإصدارات.

يشرح هذا الدليل صيغتي معادلة كيلي مع الحسابات كاملة. ويقارن بين كيلي الكامل ونصف كيلي وربع كيلي في محاكاة ذات بذرة عشوائية ثابتة، ويقيس كيف تشوّه أخطاء تقدير نسبة الصفقات الرابحة النتيجة. ويختم بتحويل نسبة كيلي إلى عدد من اللوتات على زوج EURUSD.

bookmark
أبرز النقاط
  • نسبة المخاطرة في كل صفقة وفق كيلي هي W - (1 - W)/R. ونسبة صفقات رابحة 55% مع عائد 1:1 تعطي 10.0% من رأس المال.
  • النسبة هي ما يُخسر إذا نُفّذ أمر وقف الخسارة، لا حجم المركز. أما عدد اللوتات فيُستنتج من مسافة الوقف وقيمة النقطة.
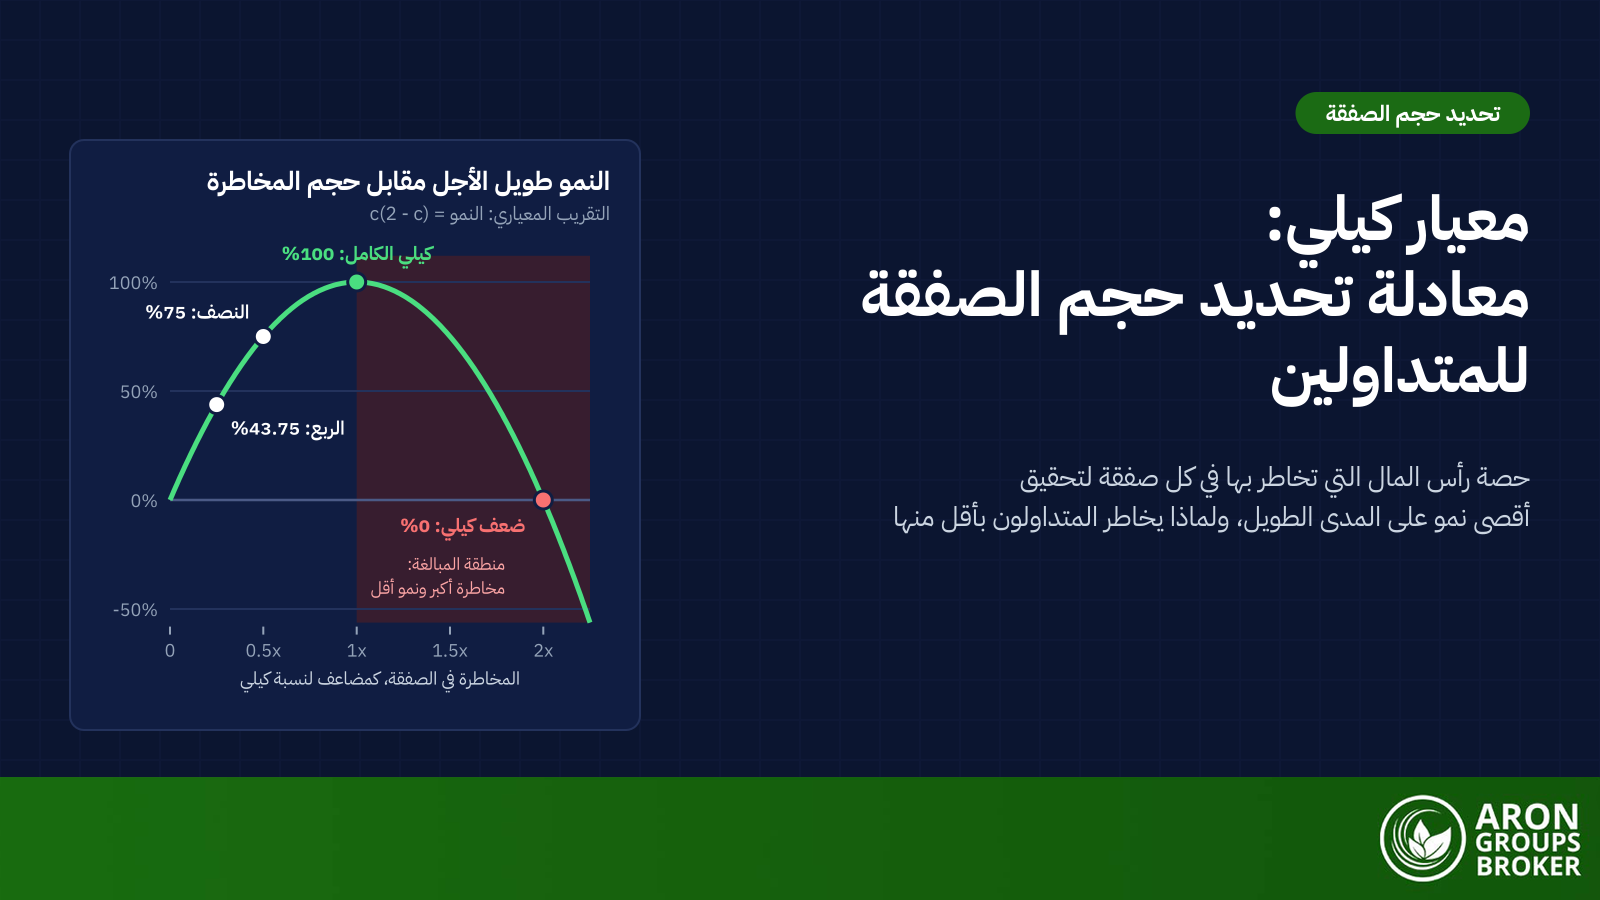
  • في التقريب المعياري يحتفظ نصف كيلي بنسبة 75% من معدل النمو مع نصف التقلب. أما ضعف كيلي فلا يحقق شيئًا تقريبًا.
  • في نموذج ثورب للزمن المستمر، يحمل كيلي الكامل احتمالًا قدره 50% لأن يهبط يومًا إلى نصف رأس ماله الابتدائي. وفي 10,000 مسار محاكاة من 200 صفقة، تراجع 92.9% منها بنسبة 50% أو أكثر عن القمة.
  • عند عائد 1:1 تحرّك كل نقطة خطأ في نسبة الصفقات الرابحة نسبة كيلي بمقدار نقطتين. وتبقى عينة من 100 صفقة ذات خطأ معياري يقارب 5 نقاط.

ما هو معيار كيلي؟

معيار كيلي قاعدة لتحديد حجم المركز (Position Sizing) تراهن بحصة رأس المال التي تعظّم القيمة المتوقعة للوغاريتم الثروة. وتعظيم متوسط النمو اللوغاريتمي هذا يعظّم أيضًا معدل النمو المركب على المدى الطويل. وتتوقف النتيجة على الأفضلية (Edge) ونسبة العائد، لا على حجم الحساب. ولأنها نسبة، ترتفع المبالغ المخاطر بها وتنخفض مع رأس المال.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
من مختبرات بيل إلى البلاك جاك والأسواق

نُشرت ورقة كيلي «تفسير جديد لمعدل المعلومات» (A New Interpretation of Information Rate) في المجلد 35 من مجلة Bell System Technical Journal. وتخيّلت الورقة مقامرًا يتلقى نتائج حدث عشوائي عبر قناة اتصال مشوشة. وبالمراهنة على هذه النتائج يستطيع أن يجعل رأس ماله ينمو نموًا أسيًا، بمعدل أقصى يساوي معدل نقل المعلومات في القناة. ويستخدم معيار كيلي في المراهنات الرياضية صيغة المراهنة نفسها، إذ تُؤخذ b من نسب المراهنة (Odds) و p من تقدير المراهن نفسه.

وعرف إدوارد ثورب (Ed Thorp) بهذه الورقة من كلود شانون (Claude Shannon) في معهد ماساتشوستس للتقنية (MIT) عام 1960. واستخدمها لتحديد حجم رهانات البلاك جاك، ونشر هذا النهج في كتابه «تغلّب على الموزّع» (Beat the Dealer) عام 1962. أما فصله المنشور عام 2006 في أحد الكتب المرجعية، فيطبّق الرياضيات نفسها على المراهنات الرياضية وسوق الأسهم.

لماذا يعظّم كيلي النمو اللوغاريتمي لا متوسط الربح؟

تعظيم الربح المتوقع في كل رهان يعني المراهنة بكل شيء كلما كانت الأفضلية موجبة، وعندها تكفي خسارة واحدة لإنهاء اللعبة. أما كيلي فيعظّم متوسط لوغاريتم الثروة بدلًا من ذلك، وهو ما يعاقب الخسائر الكبيرة. وفي النموذج يراهن بأقل من كامل رأس المال، فلا يمكن أن يقع الإفلاس، لكن التراجعات قد تظل عميقة.

معادلة معيار كيلي: صيغة المراهنة وصيغة التداول

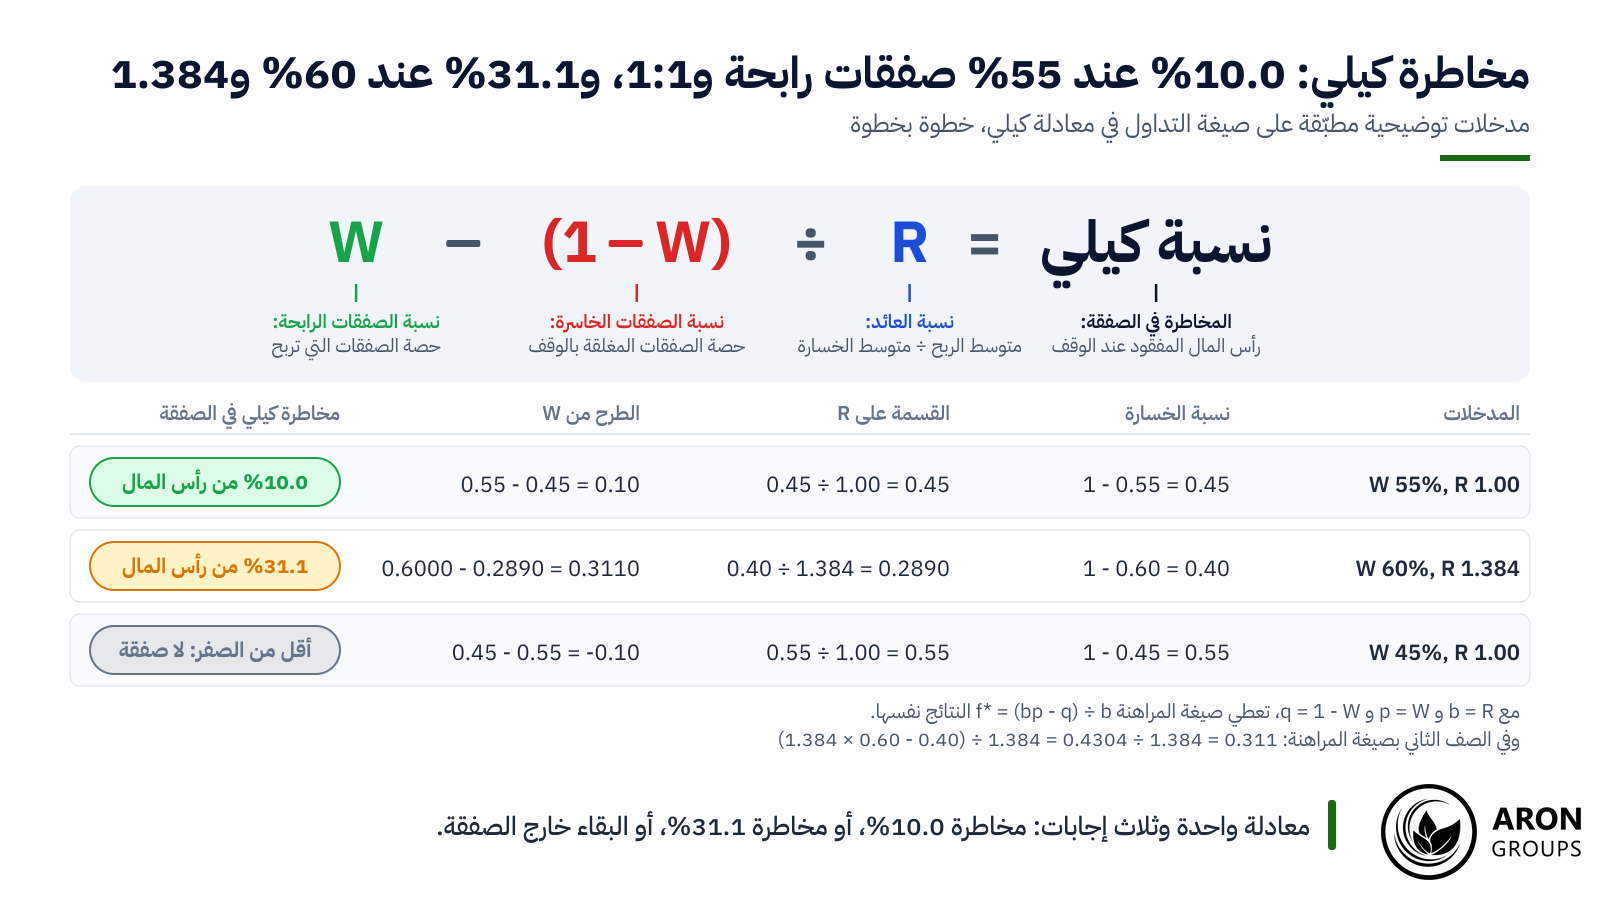
صيغة المراهنة هي f* = (bp – q)/b، حيث b صافي العائد عند الربح لكل وحدة مراهنة (Net Odds)، و p احتمال الربح، و q = 1 – p. أما صيغة التداول فهي: نسبة كيلي = W – (1 – W)/R، حيث W نسبة الصفقات الرابحة، و R نسبة متوسط الربح إلى متوسط الخسارة، أي متوسط الربح مقسومًا على متوسط الخسارة. وكثيرًا ما تُسمّى R نسبة المخاطرة إلى العائد، لكنها تدخل المعادلة بوصفها العائد مقسومًا على المخاطرة: فالمخاطرة بوحدة واحدة لربح وحدتين تعني R = 2. ومع b = R و p = W تصبح الصيغتان معادلة كيلي نفسها.

مع W = 55% و R = 1، تكون نسبة الصفقات الخاسرة 1 – 0.55 = 0.45، و0.45 ÷ 1 = 0.45. إذن نسبة كيلي = 0.55 – 0.45 = 0.10، أي 10% من رأس المال معرّضة للمخاطرة في كل صفقة. ومع W = 60% و R = 1.384، فإن نسبة الخسارة 0.40 مقسومة على 1.384 تساوي 0.2890. ونسبة كيلي = 0.6000 – 0.2890 = 0.3110، أي 31.1%.

وبصيغة المراهنة: 1.384 × 0.60 = 0.8304، وبطرح 0.40 نحصل على 0.4304، ثم 0.4304 ÷ 1.384 = 0.311. والبسط هو الأفضلية: متوسط الربح في الصفقة مقيسًا بوحدات المبلغ المخاطر به. فنسبة كيلي هي الأفضلية مقسومة على نسب المراهنة.

تحوّل صيغة التداول في معيار كيلي نسبة صفقات رابحة 55% عند 1:1 إلى مخاطرة 10.0% في الصفقة، ونسبة 60% عند 1.384 إلى 31.1%.

الأفضلية السالبة تعني عدم التداول

عندما تكون النتيجة صفرًا أو أقل، لا تجد المعادلة أي أفضلية عند تلك الاحتمالات، فتكون حصة كيلي صفرًا. فنسبة صفقات رابحة 45% عند 1:1 تعطي 0.45 – 0.55، أي سالب 0.10. ويفشل عائد 1.384 عند نسبة صفقات رابحة 40%: 0.40 – 0.60 ÷ 1.384، أي سالب 0.034. وعلى عكس قاعدة النسبة الثابتة، تستطيع هذه القاعدة أن تقول «لا». ويشرح دليلنا حول الميزة التداولية كيف تُقاس هذه الأفضلية وتُختبر.

معنى «المخاطرة» عند التداول بنسبة كيلي

في صيغة التداول، نسبة كيلي هي حصة رأس المال التي تُخسر إذا نُفّذ أمر وقف الخسارة (Stop-Loss)، لا الحصة المستثمرة. ولا يصح هذا التفسير إلا حين تكون كل خسارة خروجًا كاملًا عند الوقف بالمبلغ المخاطر به، وكل ربح يساوي ذلك المبلغ مضروبًا في R. أما الخروج الجزئي وأوامر الوقف المتحرك (Trailing Stop) فتكسر هذه الصورة الثنائية.

ثم يُستنتج حجم المركز من مسافة الوقف. فعند تحديد حجم المركز وفق معيار كيلي بنسبة 10%، يسمح وقف على بعد 25 نقطة (Pip) على زوج EURUSD بمركز يبلغ أربعة أضعاف المركز الذي يسمح به وقف على بعد 100 نقطة. وفي حساب بقيمة 10,000 دولار يعني ذلك 4.00 لوت مقابل 1.00 لوت.

أوامر الوقف ليست مخارج مضمونة. فبحسب نشرة للمستثمرين صادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC)، يتحول أمر الوقف عند تفعيله إلى أمر سوق. وقد يختلف سعر تنفيذه اختلافًا كبيرًا عن سعر الوقف، لذا قد تجعل الفجوات السعرية والانزلاق السعري الخسائر الفعلية أكبر مما تفترضه حسابات كيلي.

كيلي الكامل مقابل كيلي الجزئي

يعظّم كيلي الكامل النمو على المدى الطويل، لكن رحلته عنيفة. ويعرض فصل ثورب المنشور عام 2006 نتائج الزمن المستمر، التي تفترض أسعارًا ذات توزيع لوغاريتمي طبيعي (Lognormal) وإعادة توازن مستمرة. وفي ظل هذه الافتراضات، يحمل المراهن بكيلي الكامل احتمالًا قدره 50% لأن يهبط يومًا إلى نصف رأس ماله الابتدائي، واحتمالًا قدره واحد من ثلاثة لأن ينخفض إلى النصف قبل أن يتضاعف.

ويراهن كيلي الجزئي (Fractional Kelly) بحصة ثابتة c من مبلغ كيلي. وفي النموذج نفسه، يساوي النمو عند المراهنة بمقدار c × نسبة كيلي ما نسبته c(2 – c) من الحد الأقصى. فيحتفظ نصف كيلي بنسبة 0.5 × 1.5 = 75%، وربع كيلي بنسبة 0.25 × 1.75 = 43.75%. ويتناسب التقلب مع c، فيخفضه نصف كيلي إلى النصف، وينخفض احتمال هبوطه يومًا إلى النصف إلى واحد من ثمانية.

ويأتي حساب دقيق لمثال 55% قريبًا من النظرية: فاحتمال أن يهبط كيلي الكامل يومًا إلى النصف 47.6%، واحتمال أن ينخفض إلى النصف قبل أن يتضاعف 32.1%. ولأن الصفقات المنفصلة تتخطى الحواجز بقفزات، تأتي النتيجتان أدنى بقليل من أرقام الزمن المستمر.

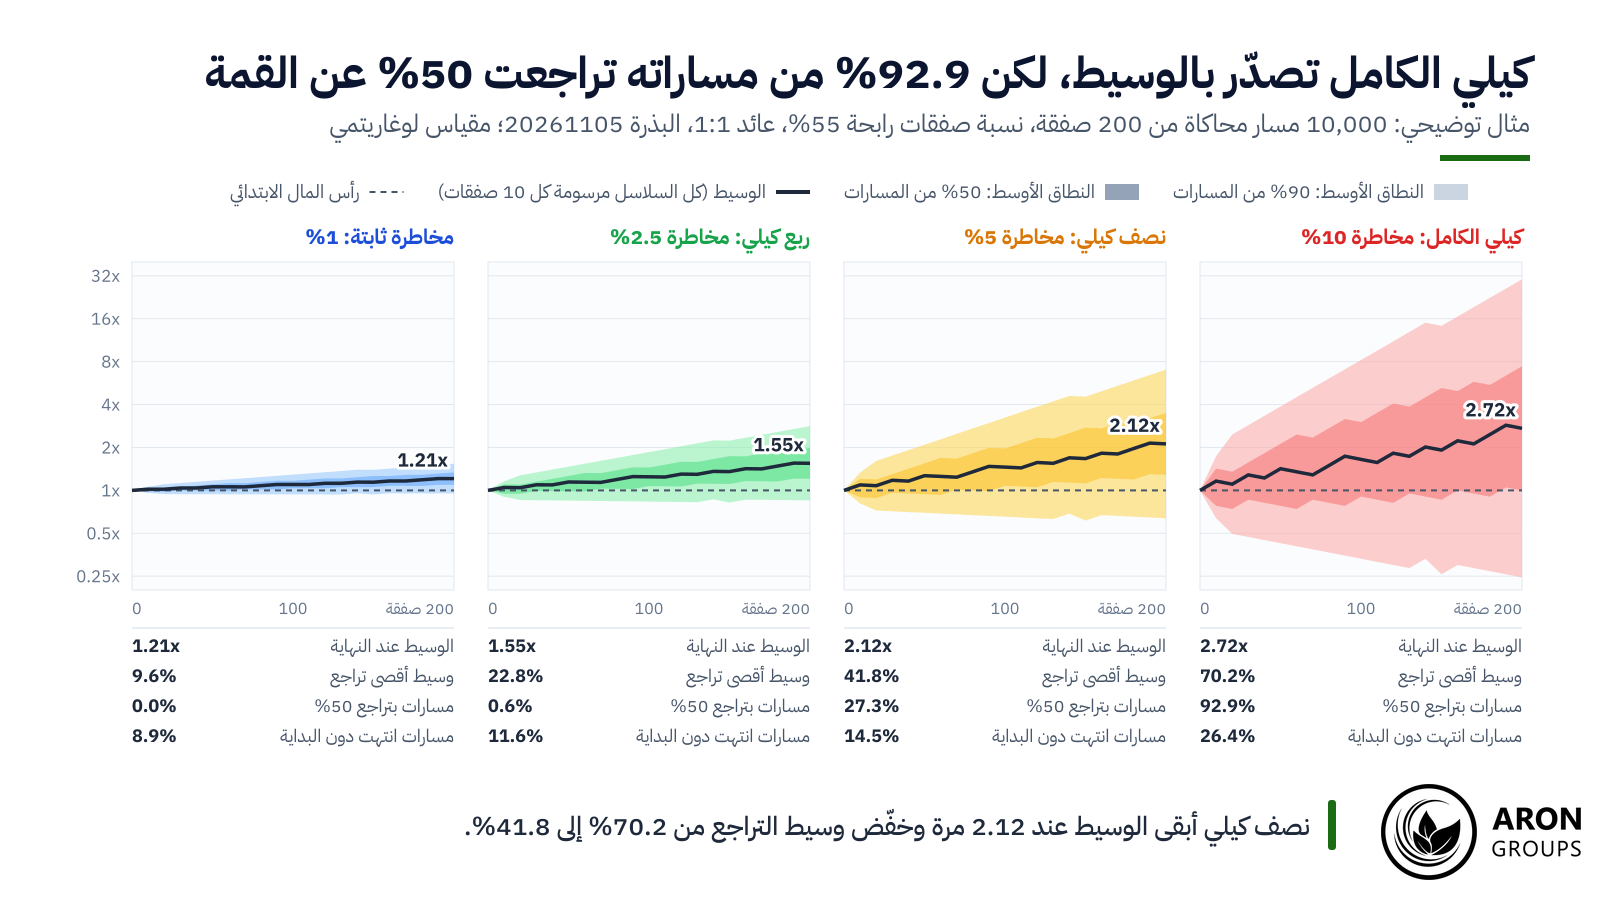
وتُظهر محاكاة مونت كارلو (Monte Carlo) ذات بذرة عشوائية ثابتة هذه المقايضة. فقد شملت 10,000 مسار توضيحي من 200 صفقة، بنسبة صفقات رابحة 55% وعائد 1:1. وانتهى كيلي الكامل عند وسيط (Median) يبلغ 2.72 مرة من رأس ماله الابتدائي، لكن 92.9% من مساراته شهدت تراجعًا (Drawdown) بنسبة 50% أو أكثر عن القمة. أما وسيط نصف كيلي فبلغ 2.12 مرة، ووصل 27.3% من المسارات إلى هذا العمق.

عبر 10,000 مسار محاكاة، بلغ وسيط أقصى تراجع لكيلي الكامل 70.2%، مقابل 22.8% لربع كيلي و9.6% للمخاطرة الثابتة بنسبة 1%.

والمراهنة فوق نسبة كيلي أسوأ قطعًا، بمخاطرة أكبر ونمو أقل. فعند ضعف كيلي يهبط النمو طويل الأجل إلى الصفر تقريبًا، وفي مثال 55% يصبح سالبًا بقليل. ويخلص ماكلين وثورب وزيمبا (MacLean, Thorp and Ziemba) إلى أن المستثمرين الساعين إلى النمو طويل الأجل ينبغي أن يراهنوا بنسبة كيلي أو أقل.

sms-star

نقطة مهمة
يتنازل نصف كيلي عن ربع معدل النمو مقابل خفض التقلب إلى النصف. كما يخفض احتمال الهبوط يومًا إلى النصف من واحد من اثنين إلى واحد من ثمانية.
يقارن الجدول التالي بين القواعد الأربع على الصفقات المحاكاة نفسها.

قاعدة تحديد الحجمالمخاطرة في الصفقةالنمو طويل الأجل مقارنة بكيلي الكاملالوسيط بعد 200 صفقةوسيط أقصى تراجعالمسارات بتراجع 50% أو أكثر
كيلي الكامل10.0%100.0%2.72 مرة70.2%92.9%
نصف كيلي5.0%74.9%2.12 مرة41.8%27.3%
ربع كيلي2.5%43.7%1.55 مرة22.8%0.6%
مخاطرة ثابتة 1%1.0%19.0%1.21 مرة9.6%0.0%

أرقام توضيحية: 10,000 مسار من 200 صفقة، ونسبة صفقات رابحة 55%، وعائد 1:1، والبذرة العشوائية 20261105. حصص النمو دقيقة لهذه الحالة، أما الصيغة c(2 – c) فتعطي 75% و43.75% و19%.

لماذا يُعدّ خطأ التقدير نقطة الضعف؟

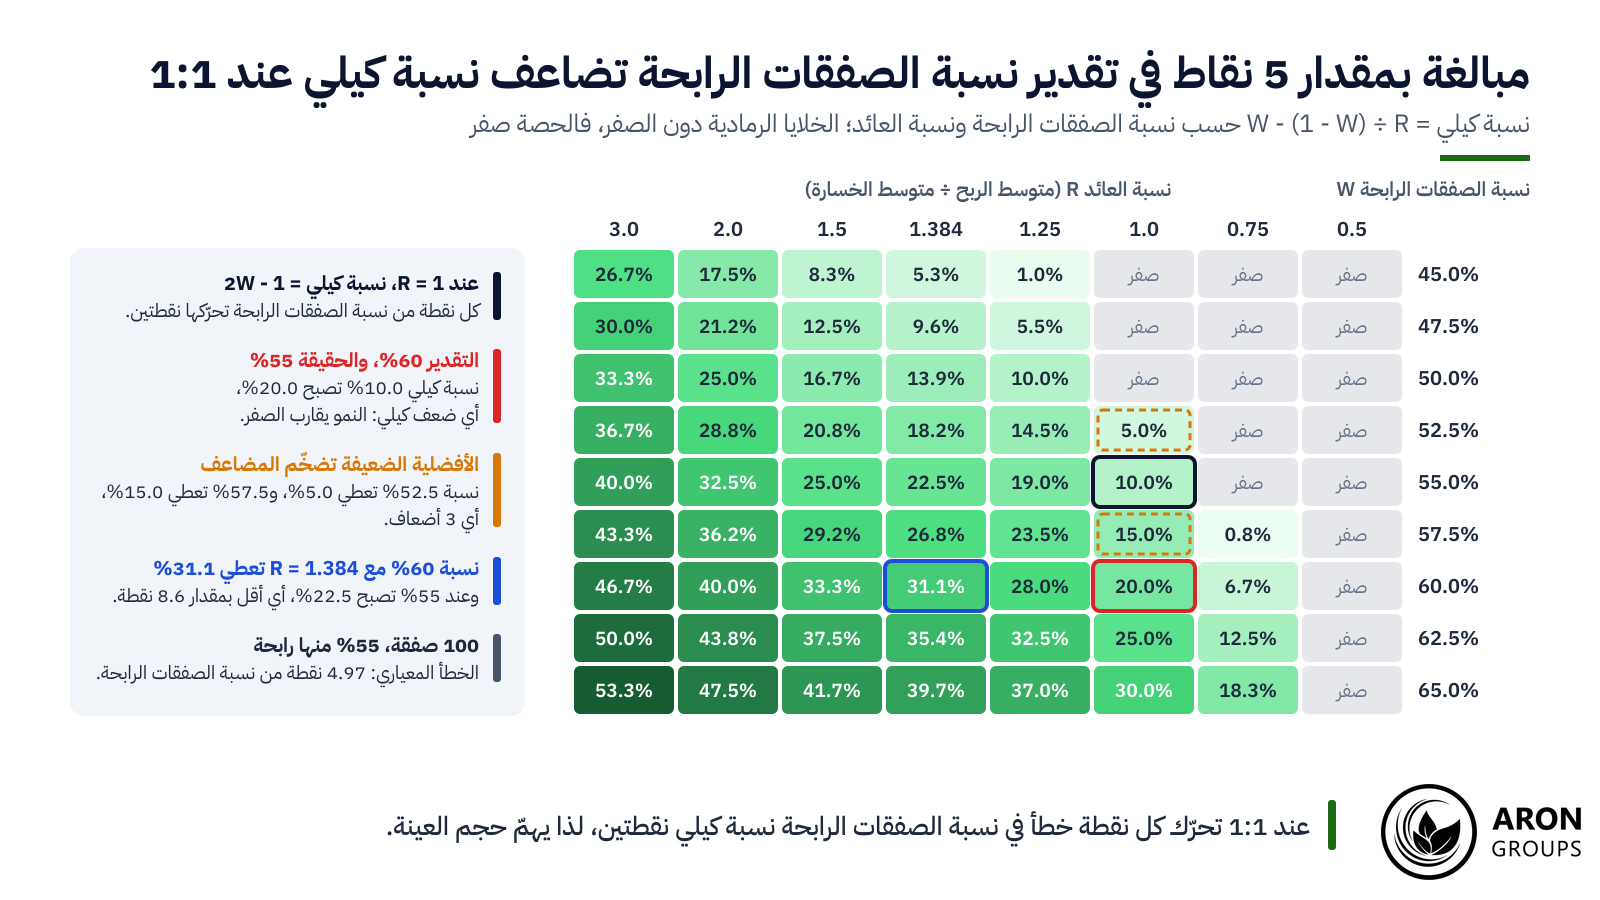
يتعامل كيلي مع W و R على أنهما معروفتان، لكن المتداولين لا يملكون إلا تقديرهما. وعند عائد 1:1 تحرّك كل نقطة خطأ في نسبة الصفقات الرابحة نسبة كيلي بمقدار نقطتين. فالمتداول الذي تبلغ نسبة صفقاته الرابحة الحقيقية 55% لكنه يقدّرها بنسبة 60% يحدد حجم صفقاته عند 20%. وهذا ضعف كيلي تمامًا، حيث يقارب النمو طويل الأجل الصفر.

ويكبر هذا المضاعف كلما ضعفت الأفضلية. فعند 1:1 تعطي نسبة 52.5% نسبة كيلي قدرها 5%، وتعطي 57.5% نسبة 15%، أي ثلاثة أضعافها. ومع عائد 1.384 يؤدي انخفاض نسبة الصفقات الرابحة من 60% إلى 55% إلى خفض النسبة من 31.1% إلى 22.5%.

وعند نسبة صفقات رابحة حقيقية تبلغ 50% لا توجد أي أفضلية، وأي مبلغ يُخاطَر به يخسر أرضًا. فالمخاطرة بنسبة 10% في كل صفقة تقلّص الحساب الوسيط عندئذ بنحو 0.50% في كل صفقة.

عند عائد 1:1 تعطي نسبة 55% نسبة كيلي قدرها 10.0%، وتعطي 60% نسبة 20.0%، فالمبالغة في التقدير بمقدار 5 نقاط تضاعفها.

ويحدّ حجم العينة من الدقة. فمع 100 صفقة بنسبة 55% يبلغ الخطأ المعياري 4.97 نقطة وفق التقريب الطبيعي. ويمتد نطاق الثقة عند 95% عندئذ من 45.25% إلى 64.75%، وهو ما يغطي عند 1:1 نسب كيلي من الصفر إلى 29.5%.

ويؤكد ماكلين وثورب وزيمبا مدى حساسية نتائج كيلي لأخطاء تقدير المتوسطات. وتضيف الاختبارات التاريخية المضبوطة على بيانات الماضي، أي الإفراط في ملاءمة البيانات (Overfitting)، مصدرًا آخر للخطأ. ويشرح دليلنا لماذا تكون معظم استراتيجيات التداول وهمية رغم اختباراتها التاريخية المثالية.

س: لماذا تضر المبالغة في تقدير الأفضلية أكثر من التقليل من تقديرها؟
ج: تعمل أخطاء التقدير كمضاعفات للنسبة الحقيقية. فالمراهنة بنصف نسبة كيلي الحقيقية تتنازل عن ربع معدل النمو وتخفض التقلب إلى النصف، أما المراهنة بضعف النسبة فتتنازل عن النمو كله وتضاعف التقلب.

معيار كيلي مقابل المخاطرة الثابتة بنسبة 1% إلى 2%

يخاطر تحديد الحجم بالنسبة الثابتة (Fixed-Fractional) بالحصة نفسها من رأس المال في كل صفقة، وعادةً ما تكون 1% أو 2%. ولا يحتاج إلى تقدير W أو R، ويُبقي التراجعات أقل عمقًا. ويوضح دليلنا حول قاعدة 1% و2% كيف تتراكم سلاسل الخسائر عند كل مستوى.

وفي المحاكاة نمت المخاطرة الثابتة بنسبة 1% بوسيط 1.21 مرة على مدى 200 صفقة، مع وسيط أقصى تراجع 9.6%. ويبلغ معدل نموها طويل الأجل 19.0% من معدل كيلي الكامل، ومع ذلك لم يتراجع أي مسار من المسارات البالغ عددها 10,000 بنسبة 50% عن قمته.

والخلاصة العملية في إدارة رأس المال أن يُعامَل كيلي الجزئي سقفًا، وأن تكون نسبة من 1% إلى 2% هي الإعداد الافتراضي في العمل. وتصل جداول خطر الإفلاس إلى النتيجة نفسها من الجهة الأخرى، فنسبة صفقات رابحة مرتفعة قد تقود الحساب إلى الإفلاس إذا كانت الخسائر أكبر من الأرباح.

كيلي على مستوى المحفظة: نسبة شارب والتقلب والارتباط

في أصل يُتداول باستمرار، يصبح كيلي نسبة رافعة: f* = (m – r)/s²، أي العائد الفائض مقسومًا على التباين. وهذا يساوي نسبة شارب (Sharpe Ratio) مقسومة على التقلب. ويشتق فصل ثورب المنشور عام 2006 هذه النتيجة بافتراض أسعار ذات توزيع لوغاريتمي طبيعي، وإعادة توازن مستمرة، ودون قفزات أو تكاليف.

وكانت مدخلات ثورب التاريخية التقريبية لمؤشر S&P 500 عائدًا قدره 11%، وتقلبًا قدره 15%، وعائدًا نقديًا قدره 6%. فنسبة شارب = 0.05 ÷ 0.15 = 0.333، ورافعة كيلي = 0.333 ÷ 0.15 = 2.22 ضعف رأس المال. وهذا تعرّض مقيس كمضاعف لرأس المال، لا مخاطرة في الصفقة. ورافعة بهذا الحجم تضخّم الخسائر كما تضخّم الأرباح، كما تحذّر نشرة إرشادية حول الفوركس صادرة عن هيئة تداول السلع الآجلة الأمريكية (CFTC).

والارتباط (Correlation) يخفي المبالغة في المراهنة. فخمس صفقات تخاطر كل منها بنسبة 2%، لكنها جميعًا تتوقف على إصدار مؤشر أسعار المستهلكين (CPI) نفسه، تتصرف كرهان واحد بنسبة 10%. وهذا هو كيلي الكامل في مثال 55%. وتتعامل نظرية المحفظة الحديثة مع هذه المراكز كتعرّض واحد، وهو المنطق نفسه وراء تنويع المحفظة، لذا يضع بعض المتداولين أيضًا سقفًا لإجمالي المخاطرة المفتوحة لكل موضوع تداول.

كيف يطبّق المتداولون معادلة كيلي

تتكون آلية العمل من أربع خطوات. يستخرج المتداولون W و R من سجل تداول (Trading Journal) للصفقات المغلقة، مع قياس R بمضاعفات المبلغ المخاطر به. ثم يحسبون نسبة كيلي، ويخفضونها إلى النصف أو الربع، ويضعون لها سقفًا لكل صفقة. وتعطي حاسبة معيار كيلي، أو المعادلة يدويًا، النسبة المطلوبة، ثم تحوّلها حاسبة حجم المركز إلى لوتات.

ولا تكون النسبة أحدث من العينة التي بُنيت عليها، لذا يحدّثها المتداولون مع إغلاق صفقات جديدة، في فكرة قريبة من التحسين الأمامي المتدرّج الذي يعيد التقدير على نوافذ زمنية متتالية.

مثال مصغّر: من نسبة كيلي إلى عدد اللوتات على EURUSD

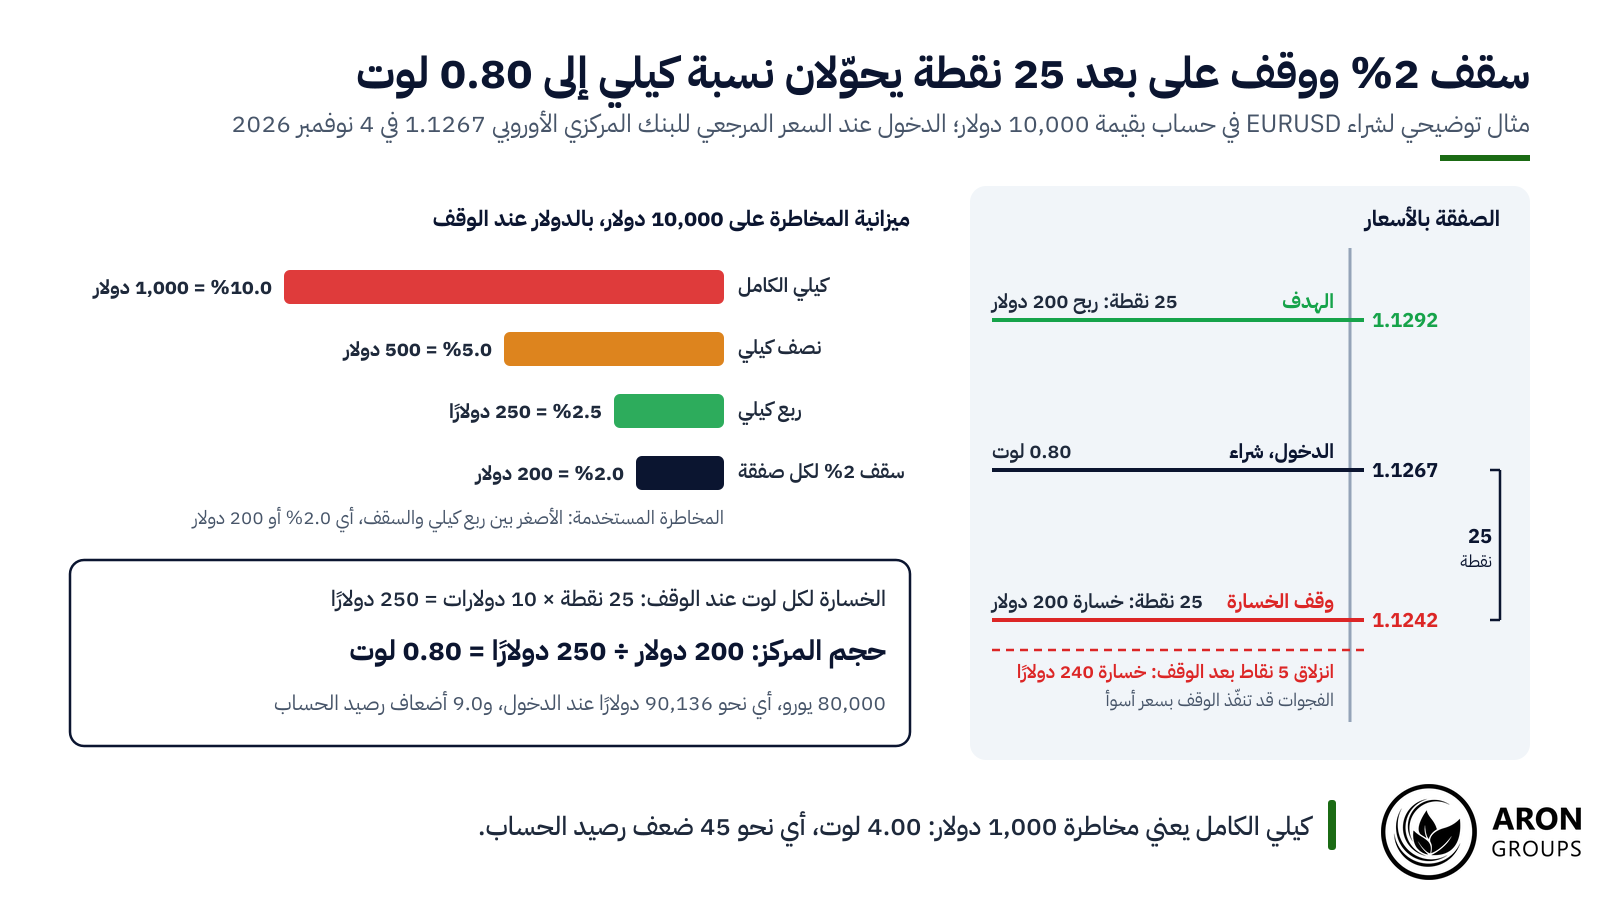
هذه الأرقام توضيحية. يُظهر سجل حساب بقيمة 10,000 دولار تحقيق 66 صفقة رابحة من أصل 120 صفقة مغلقة، أي نسبة صفقات رابحة 55%، مع تساوي متوسط الربح ومتوسط الخسارة. فنسبة كيلي 10%، ونصف كيلي 5%، وربع كيلي 2.5%. ومع 120 صفقة يبلغ الخطأ المعياري لنسبة الصفقات الرابحة 4.54 نقطة، وهذا أحد أسباب وضع سقف. ولأن سقف 2% هو الأدنى فإنه يُطبَّق، فتخاطر الصفقة بمبلغ 200 دولار.

الإعداد صفقة شراء على EURUSD عند السعر المرجعي للبنك المركزي الأوروبي البالغ 1.1267 في 4 نوفمبر 2026. ويقع الوقف أدنى بمقدار 25 نقطة عند 1.1242، والهدف أعلى بمقدار 25 نقطة عند 1.1292، أي بعائد 1:1. وفي اللوت القياسي البالغ 100,000 يورو تساوي النقطة 10 دولارات، فيكلّف الوقف 250 دولارًا لكل لوت.

حجم المركز هو المخاطرة مقسومة على الخسارة لكل لوت: 200 ÷ 250 = 0.80 لوت. وهذا يعادل 80,000 يورو، أي نحو 90,136 دولارًا عند الدخول، أو 9.0 أضعاف رصيد الحساب. ولو نُفّذ الوقف أسوأ بمقدار 5 نقاط لبلغت الخسارة 240 دولارًا، أي 2.4%. أما كيلي الكامل فيتطلب 4.00 لوت، أي نحو 45 ضعف رصيد الحساب.

مع مخاطرة 2% ووقف على بعد 25 نقطة قيمته 250 دولارًا لكل لوت، يبلغ حجم المركز 0.80 لوت، أي 9.0 أضعاف رأس مال الحساب.

الحدود الواقعية لمعيار كيلي

لا يكون معيار كيلي الخيار الأمثل إلا بشروطه: احتمالات معروفة، وصفقات مستقلة، وعائد مستقر، وأفق طويل. ونادرًا ما توفر الأسواق الشروط الأربعة معًا، فنسب الصفقات الرابحة تنجرف مع تغيّر أنظمة السوق، والصفقات الخاسرة تتكتل، والفجوات السعرية قد تدفع الخسائر إلى ما بعد الوقف.

وحتى مع أفضلية حقيقية، لا يعد كيلي بشيء على مدى محدود. ففي المحاكاة انتهى 26.4% من مسارات كيلي الكامل دون رأس مالها الابتدائي بعد 200 صفقة. كما أن تساوي عدد الصفقات الرابحة والخاسرة يُبقي أي حساب يخاطر بنسبة ثابتة في خسارة: فربح واحد بنسبة 10% وخسارة واحدة بنسبة 10% يحوّلان 1.00 إلى 0.99.

والهدف نفسه خيار. فقد جادل بول سامويلسون (Paul Samuelson) عام 1979 بأن الأفق الطويل لا يجعل تعظيم متوسط لوغاريتم الثروة الهدف الصحيح لكل مستثمر، ونُشرت مذكرته في مجلة Journal of Banking & Finance. وفي 27 مارس 2018 وافقت الهيئة الأوروبية للأوراق المالية والأسواق (ESMA) على وضع سقف لرافعة عملاء التجزئة على أزواج العملات الرئيسية عند 30:1. واستندت إلى ما توصلت إليه الجهات التنظيمية الوطنية من أن نسبة تتراوح من 74% إلى 89% من حسابات عقود الفروقات لعملاء التجزئة تخسر أموالها عادةً.

تطبيق معيار كيلي عمليًا

تقدّم آرون جروبس عقود الفروقات (CFDs) على الفوركس والذهب والمؤشرات والطاقة والعملات المشفرة عبر منصة ميتاتريدر 5 (MT5). وتحتفظ المنصة بسجل الصفقات المغلقة الذي يحتاجه تقدير كيلي، وعند تصدير هذا السجل إلى سجل تداول يعطي قيمتي W و R. ثم تحوّل حاسبة حجم المركز النسبة المحددة بسقف إلى لوتات انطلاقًا من الرصيد ونسبة المخاطرة والوقف بالنقاط. ويشرح دليلنا حول حجم اللوت قيمة النقطة لكل حجم عقد.

لا توجد قاعدة لتحديد الحجم تجعل التداول آمنًا. فالرافعة المالية تضخّم الخسائر كما تضخّم الأرباح، وقد يُنفّذ الوقف أبعد من مستواه عند حدوث فجوة سعرية. وفي هذه الحسابات يُفعَّل نداء الهامش (Margin Call) عند مستوى هامش 100%، والإغلاق القسري (Stop Out) عند 50%، أو 40% في الحسابات الإسلامية وحسابات VIP. ويتيح الحساب التجريبي بأموال افتراضية للمتداولين اختبار سقف كيلي أولًا.

الخلاصة

يجيب معيار كيلي بدقة عن سؤال واحد: حصة رأس المال التي تعظّم النمو طويل الأجل عند أفضلية معروفة. ومع نسبة صفقات رابحة 55% عند 1:1، تبلغ هذه الحصة 10% من رأس المال معرّضة للمخاطرة في كل صفقة.

وتكمن قيمته العملية في كونه سقفًا في إدارة رأس المال. فنصف كيلي أو ربعه، مع سقف لكل صفقة ونسب صفقات رابحة مستخرجة من عينات كبيرة، يحتفظ بجزء كبير من النمو ويقلّص أعمق التراجعات.

الأسئلة الشائعة

إجابات مختصرة عن الأسئلة الشائعة حول معيار كيلي.

ما هو كيلي الجزئي؟

يراهن كيلي الجزئي بحصة ثابتة من مبلغ كيلي الكامل، وعادةً ما تكون النصف أو الربع. وفي التقريب المعياري يحتفظ نصف كيلي بنسبة 75% من معدل النمو مع نصف التقلب.

هل يمكن أن تكون نتيجة معيار كيلي سالبة؟

نعم. فالنتيجة السالبة تعني أن الصفقة بلا أفضلية عند عائدها، لذا تكون حصة كيلي صفرًا. ونسبة صفقات رابحة 45% عند عائد 1:1 تعطي سالب 10%.

كم عدد الصفقات اللازمة لتقدير نسبة كيلي؟

لا يكفي أي عدد بمفرده، لأن الدقة تتحسن ببطء. فعند نسبة صفقات رابحة 55% يبلغ الخطأ المعياري 7.04 نقطة مع 50 صفقة، و4.97 مع 100 صفقة، و3.52 مع 200 صفقة. ومضاعفة العينة أربع مرات لا تخفض الخطأ إلا إلى النصف.

هل يصلح معيار كيلي لتداول الفوركس؟

يمكنه أن يضع حدًا أعلى للمخاطرة في كل صفقة باستخدام W و R من سجل التداول. لكن الفجوات السعرية وتغيّر أنظمة السوق وأزواج العملات المترابطة تدعو إلى استخدام جزء من كيلي مع سقف لكل صفقة.

calendar 7 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *