icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

تحسين استراتيجية التداول: من ضبط المعاملات واختبار Walk-Forward إلى تجنّب الإفراط في التخصيص

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 8 دقیقة

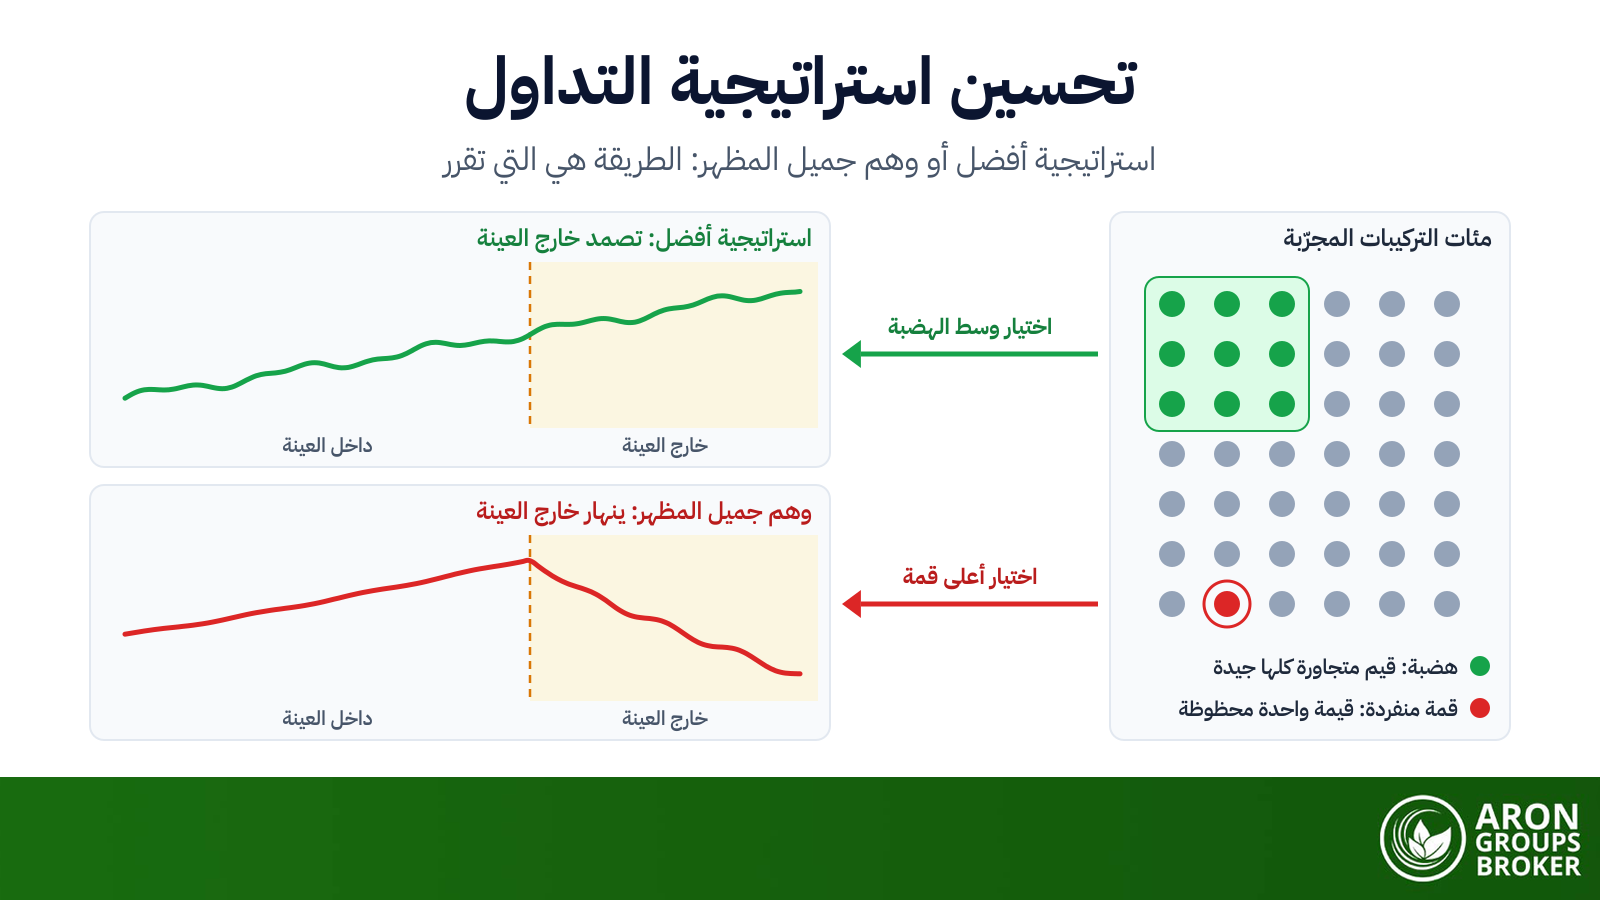
تحسين استراتيجية التداول هو ضبط معاملات نظام التداول، كإعدادات المؤشرات وقواعد الدخول والخروج، حتى يتحسن أداؤه على البيانات التاريخية. ولكل عملية تحسين نتيجتان ممكنتان: استراتيجية أفضل فعلًا، أو وهم جميل المظهر، والطريقة المتّبعة هي وحدها ما يحدد أيهما ستحصل عليه.

حتى هنا يبدو الأمر بسيطًا، لكن المشكلة في مكان آخر. فالعملية نفسها، إذا أُجريت بطريقة خاطئة، هي أقصر طريق إلى استراتيجية لا تلمع إلا على الورق.

يشرح هذا الدليل العملية الصحيحة: لا كيف نحسّن فحسب، بل كيف نتجنب أن تخدعنا نتائجنا نحن. وستجد فيه الاختبار خارج العينة، واختبار Walk-Forward، والمعايير التي تستحق التحسين، ثم قائمة تحقق عملية.

bookmark
أبرز النقاط
  • التحسين هو ضبط معاملات الاستراتيجية لرفع أدائها على البيانات التاريخية.
  • الخطر الأكبر هو الإفراط في التخصيص (Overfitting)، أي المطابقة المبالغ فيها مع ضجيج الماضي.
  • البيانات خارج العينة وتحليل Walk-Forward هما خط دفاعك الأساسي.
  • حسّن معايير مرتبطة بالمخاطر، مثل نسبة شارب والتراجع، بدل صافي الربح.
  • من دون اختبار أمامي على حساب تجريبي، تبقى نتيجة التحسين غير مثبتة.

ما هو تحسين استراتيجية التداول؟

تحسين استراتيجية التداول هو عملية ضبط معاملات الاستراتيجية (Parameters)، وهدفها تحسين أدائها على البيانات التاريخية.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. هذا المحتوى تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
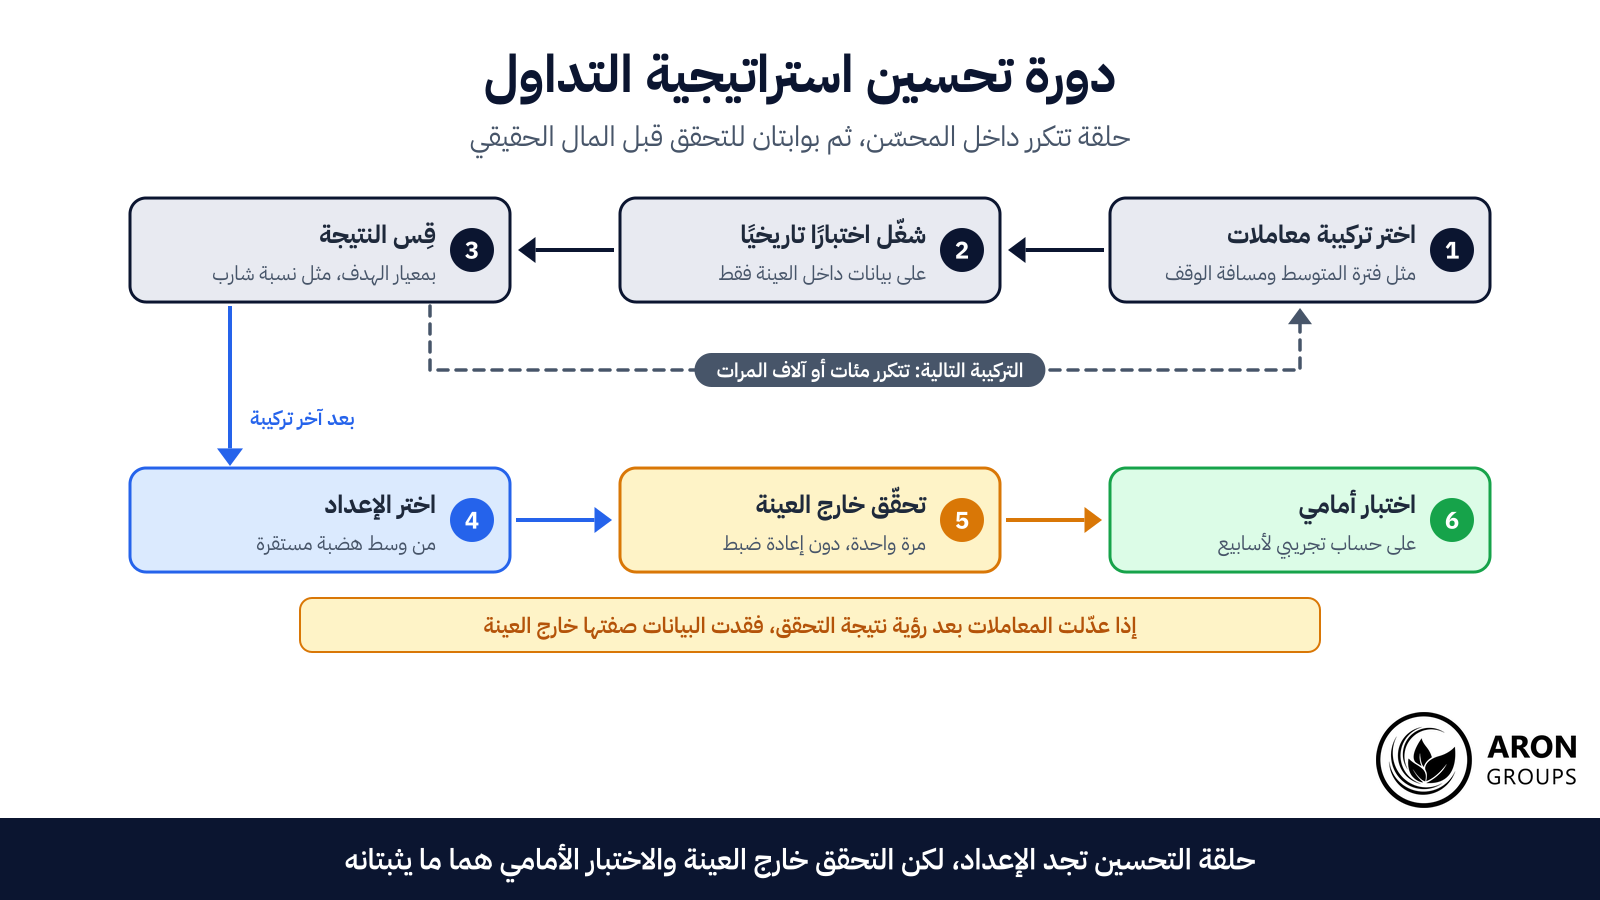
وهذه المعاملات هي في العادة إعدادات المؤشرات، وقواعد الدخول والخروج، ومستويات وقف الخسارة وجني الربح، وحجم المركز، والإطار الزمني.

تشغّل تركيبات مختلفة من هذه القيم على بيانات الماضي، ثم تحتفظ بالتركيبة التي أعطت أفضل نتيجة. وتتكرر هذه الحلقة مرات كثيرة قبل أن يصل الإعداد المختار إلى مرحلة التحقق.

دورة التحسين: من اختيار المعاملات إلى قياسها بمعيار الهدف، ثم التحقق منها على بيانات لم تدخل في الضبط.

ما الفرق بين التحسين والاختبار التاريخي؟

التحسين والاختبار التاريخي ليسا الشيء نفسه. فالاختبار التاريخي (Backtest) هو تشغيل نسخة محددة من الاستراتيجية على بيانات الماضي ومشاهدة نتيجتها.

أما التحسين فهو تشغيل مئات أو آلاف الاختبارات التاريخية بقيم مختلفة. الاختبار التاريخي أداة، والتحسين عملية.

وهذا الفرق هو أصل معظم الأخطاء. فاختبار تاريخي واحد منخفض المخاطر، أما ألف اختبار ثم اختيار أفضلها فأمر خطير.

ما المعاملات التي يمكن تحسينها؟

يشمل تحسين المعاملات تقريبًا كل رقم كتبته يدويًا في الاستراتيجية. ومن أكثرها شيوعًا فترة المتوسط المتحرك، وعتبة المؤشر، ومسافة وقف الخسارة وجني الربح.

وتدخل في الفئة نفسها المرشحات الزمنية، ومرشح التقلب، وقواعد حجم المركز.

ومن هنا تبدأ القاعدة الأولى: كل معامل تضيفه هو درجة حرية جديدة تمنح النتائج فرصة إضافية لخداعك.

كيف يتم تحسين استراتيجية التداول؟

لتحسين استراتيجية التداول عمليًا، تحدد نطاقًا من القيم لكل معامل، ثم يشغّل البرنامج كل التركيبات ويرتّبها حسب النتيجة.

مختبر الاستراتيجيات في ميتاتريدر 5

الأداة الأكثر شيوعًا بين المتداولين الأفراد هي مختبر الاستراتيجيات (Strategy Tester) في منصة ميتاتريدر 5، وهو جزء من أدوات التداول الآلي في المنصة.

تختار مستشارًا خبيرًا (Expert Advisor)، سواء اشتريته جاهزًا أو تعلّمت بناء بوت تداول بنفسك، ثم تحدد نطاق كل مُدخل وتشغّل الاختبار.

والناتج جدول بالتركيبات مع الربح والتراجع (Drawdown) وإحصاءات أخرى، وهنا يبدأ القرار الصعب.

البحث الكامل مقابل الخوارزمية الجينية

بحسب الدليل الرسمي لمنصة ميتاتريدر 5، يوفر المختبر نمطين أساسيين للتحسين: الخوارزمية الكاملة البطيئة، والخوارزمية الجينية السريعة.

يختبر النمط الكامل كل التركيبات الممكنة. وهو دقيق، لكن زمنه يصبح غير عملي بسرعة مع ازدياد عدد المعاملات.

أما الخوارزمية الجينية فتبدأ بمجموعتين عشوائيتين من التركيبات، وتحتفظ بالأفضل جيلًا بعد جيل. ويذكر الدليل نفسه أن تحسينًا كاملًا قد يستغرق سنوات يمكن إنجازه بهذه الطريقة في ساعات.

لكن انتبه: الخوارزمية الجينية لا ترى فضاء المعاملات كله، لذلك ليست نتيجتها بالضرورة أفضل نقطة مطلقة، بل نقطة جيدة.

أدوات أخرى

تكفي منصة TradingView لاختبار الاستراتيجيات البسيطة، بينما تمنحك برامج الاختبار التاريخي المتخصصة تحكمًا أكبر في البيانات.

وللأعمال الأكثر جدية تُعد لغة بايثون (Python) خيارًا شائعًا، وميزتها التحكم الكامل في طريقة تقسيم البيانات وحساب المعايير.

وإذا كنت تعمل على بيانات غير زمنية مثل شموع النطاق (Range Bars)، فمنطق الاختبار مختلف ويحتاج إلى دراسة مستقلة.

الإفراط في التخصيص: الخطر الأكبر في تحسين استراتيجية التداول

الإفراط في التخصيص (Overfitting) هو ضبط الاستراتيجية أكثر من اللازم على التفاصيل العشوائية في بيانات الماضي.

وهو السبب الأكثر شيوعًا لفشل تحسين استراتيجية التداول الذي بدا مثاليًا على الورق، وهو ما يفسر لماذا تبدو معظم استراتيجيات التداول وهمية عند التدقيق.

والنتيجة منحنى رأس مال جميل في الاختبار التاريخي، ثم فشل سريع في السوق الحقيقية.

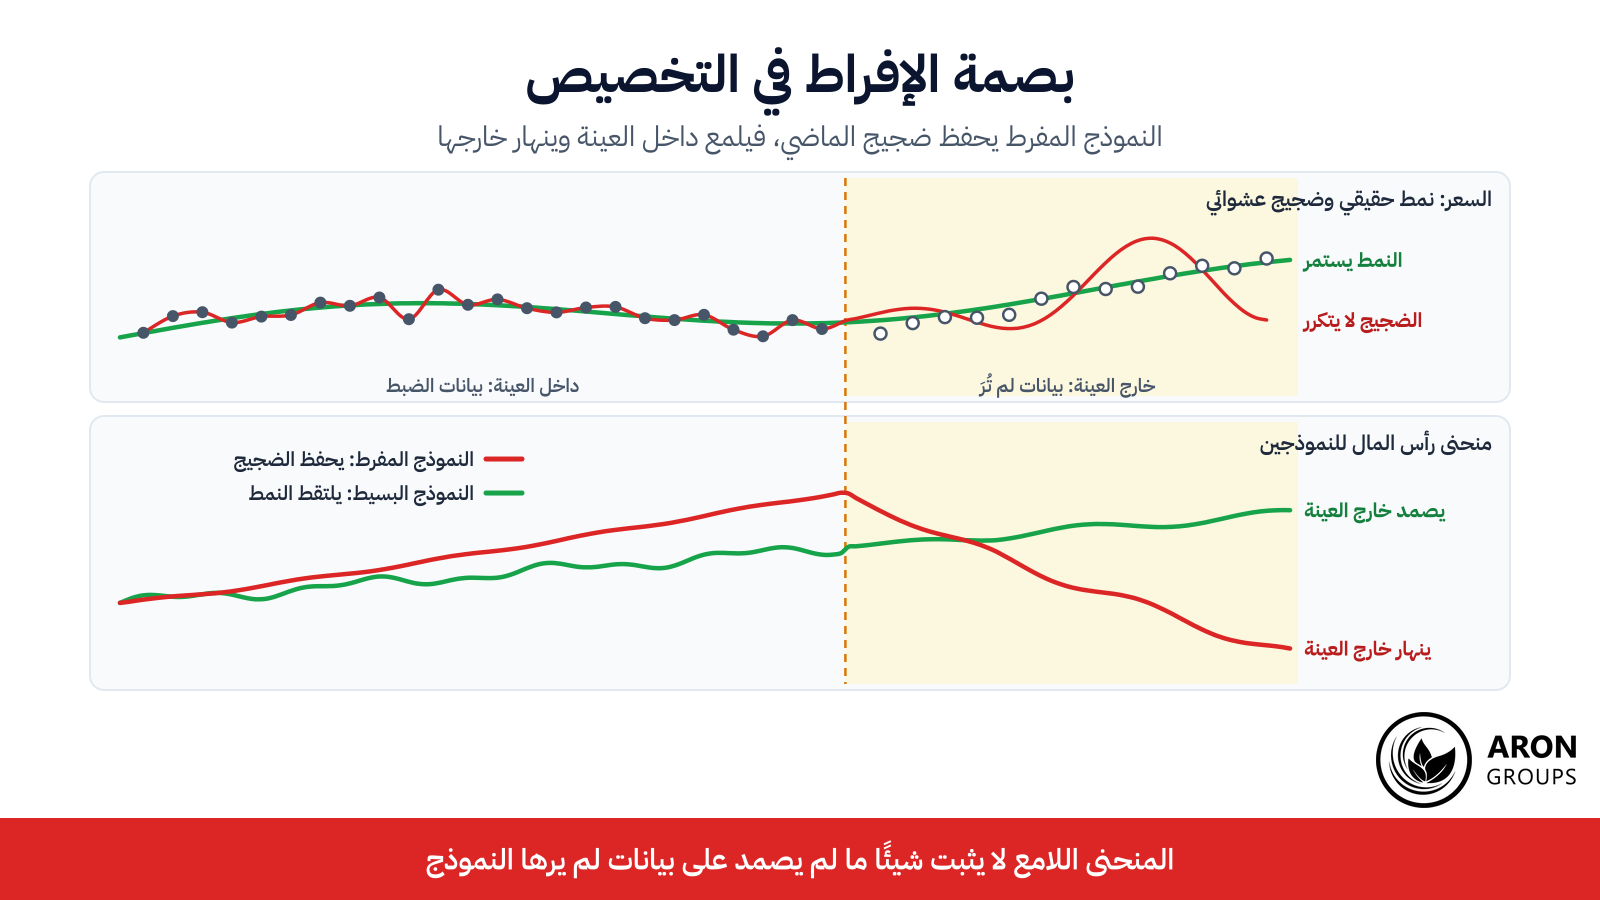
بصمة الإفراط في التخصيص: منحنى لامع على بيانات الضبط، ثم انهيار على بيانات لم يرها النموذج.

ما المقصود بالإفراط في التخصيص بالضبط؟

لكل سلسلة أسعار جزءان: نمط حقيقي قابل للتكرار، وضجيج عشوائي.

وحين تضبط المعاملات إلى حد تفسير الضجيج أيضًا، تكون الاستراتيجية قد حفظت الماضي بدل أن تتعلم منه.

لكن ضجيج الغد لا يكرر ضجيج الأمس، ولهذا ينهار الأداء خارج العينة.

كم تركيبة تكفي لخداعك؟

الجواب أقل مما تتوقع. فقد قاس هذا الأثر كميًا بحث نشرته مجلة جمعية الرياضيات الأمريكية (Notices of the AMS) عام 2014.

وبحسب ذلك البحث، إذا لم يكن لديك سوى خمس سنوات من البيانات، فلا ينبغي أن تجرّب أكثر من 45 إعدادًا مستقلًا.

فبعد هذا الحد تكاد تضمن العثور على استراتيجية بنسبة شارب سنوية تبلغ 1 داخل العينة، بينما أداؤها المتوقع خارج العينة صفر.

ويبيّن البحث نفسه أن تجربة عشرة إعدادات فقط على سنة واحدة من البيانات، لا يملك أي منها ميزة حقيقية، تكفي للعثور في المتوسط على استراتيجية بنسبة شارب داخل العينة تقارب 1.57.

الرسالة الأساسية: الرقم الكبير في الاختبار التاريخي لا يعني شيئًا وحده، بل يجب أن تعرف كم تركيبة جُرّبت للوصول إليه.

علامات النتيجة المفرطة في التخصيص

هناك علامات تحذير يسهل اكتشافها.

أولًا، الحساسية الشديدة للمعاملات: تغيير صغير في رقم واحد يقلب النتيجة رأسًا على عقب.

ثانيًا، كثرة المعاملات وقواعد الاستثناء. ثالثًا، نسبة ربح غير طبيعية مثل 90%. رابعًا، أداء ممتاز في فترة زمنية محددة فقط.

الطريقة الصحيحة: الاختبار خارج العينة واختبار Walk-Forward

الحل ليس معقدًا: يكفي أن تضع جزءًا من البيانات جانبًا ولا تلمسه أثناء التحسين.

تقسيم البيانات إلى داخل العينة وخارجها

قسّم بياناتك التاريخية إلى جزأين: حسّن على الجزء الأول (داخل العينة)، واستخدم الجزء الثاني (خارج العينة) للتحقق فقط.

النسبة الشائعة 70 إلى 30 أو 80 إلى 20، والأهم من النسبة أن يكون الجزء الثاني لم يُرَ فعلًا.

فإذا غيّرت المعاملات بعد رؤية نتيجة الجزء الثاني، لم يعد ذلك الجزء خارج العينة.

تحليل Walk-Forward خطوة بخطوة

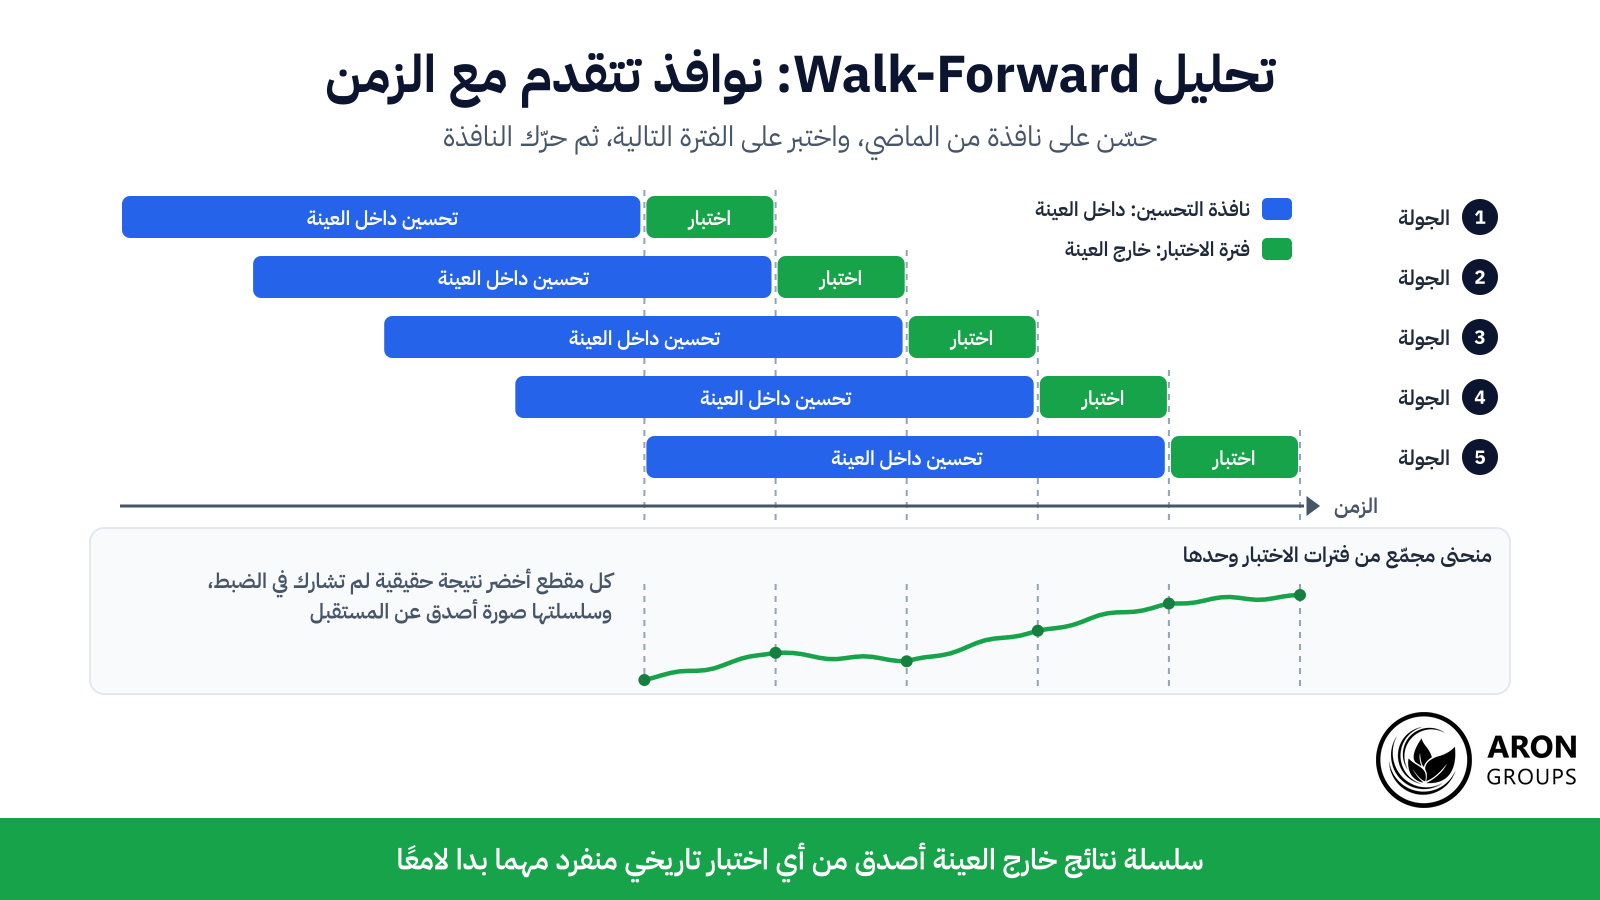
تحليل Walk-Forward هو النسخة الاحترافية من الفكرة نفسها، ويُعرف بالعربية أيضًا باسم التحسين الأمامي المتدرّج. فبدل تقسيم واحد، تبني نوافذ متحركة.

تحسّن على النافذة الأولى، ثم تختبر على الفترة التي تليها، ثم تحرّك النافذة كلها إلى الأمام وتكرر.

والنتيجة سلسلة من النتائج خارج العينة، وهي تعطي صورة أصدق عن المستقبل من أي اختبار تاريخي منفرد.

نوافذ Walk-Forward المتحركة: كل جولة تحسين على الماضي يتبعها اختبار على فترة لم تُرَ، ثم تتقدم النافذة.

هضبة المعاملات مقابل القمة المنفردة

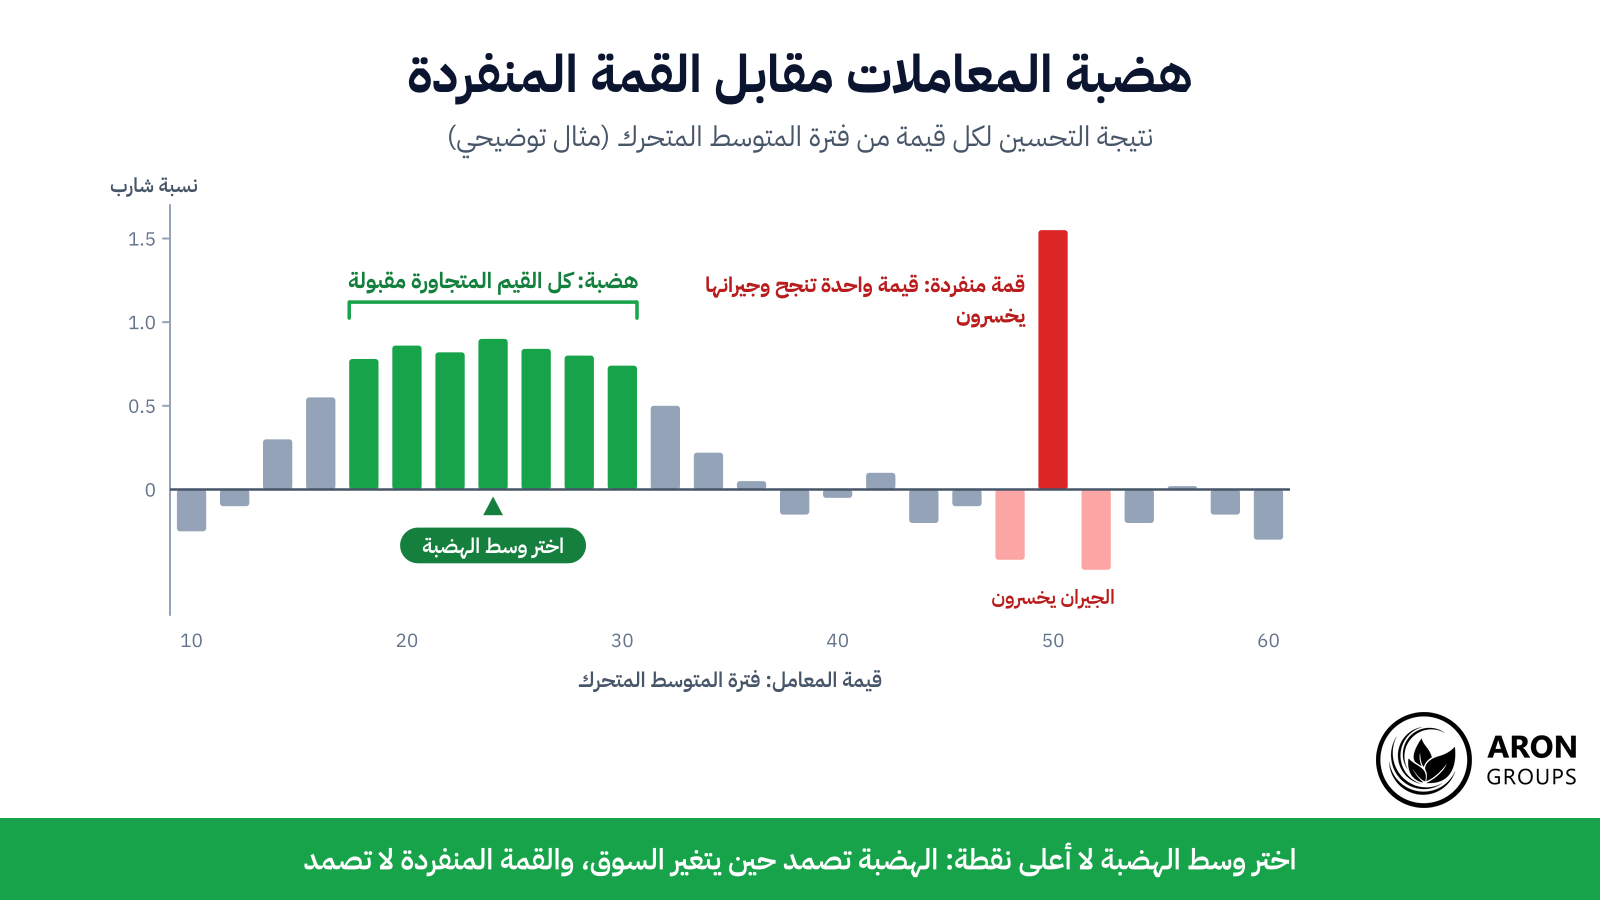
حين ترسم نتائج التحسين على مخطط، قد ترى أحد شكلين.

الأول قمة حادة ومنعزلة: قيمة واحدة دقيقة تنجح وجيرانها يخسرون، وهذا حظ في الغالب.

والثاني هضبة (Plateau): نطاق من القيم يعطي كله نتيجة مقبولة، وهذه علامة على ميزة تداولية حقيقية.

قمة منفردة مقابل هضبة مستقرة: الهضبة وحدها تصمد عادةً حين تتغير ظروف السوق الحقيقية.
sms-star

قاعدة
اختر دائمًا منتصف الهضبة، لا أعلى نقطة في المخطط.
لماذا يكون عدد المعاملات الأقل أفضل؟

لأن كل معامل إضافي يوسّع فضاء البحث، ويرفع احتمال العثور على تركيبة محظوظة.

فالاستراتيجية ذات المعاملات الثلاثة والمنطق الواضح أصلب عادةً من استراتيجية باثني عشر معاملًا.

ولهذا السبب صمدت الأنظمة البسيطة، مثل التداول مع الاتجاه، سنوات طويلة.

ماذا يجب أن نحسّن؟

يجب أن تحسّن جودة الأداء، لا رقم الربح وحده. وهذا السؤال أهم من الطريقة نفسها، لأن المعيار الذي تختاره للترتيب يحدد مصير الاستراتيجية.

فهدف تحسين استراتيجية التداول هو أداء مستقر يمكن تحمّل مخاطره، لا مجرد أكبر رقم في عمود الربح.

لماذا يُعد صافي الربح معيارًا سيئًا؟

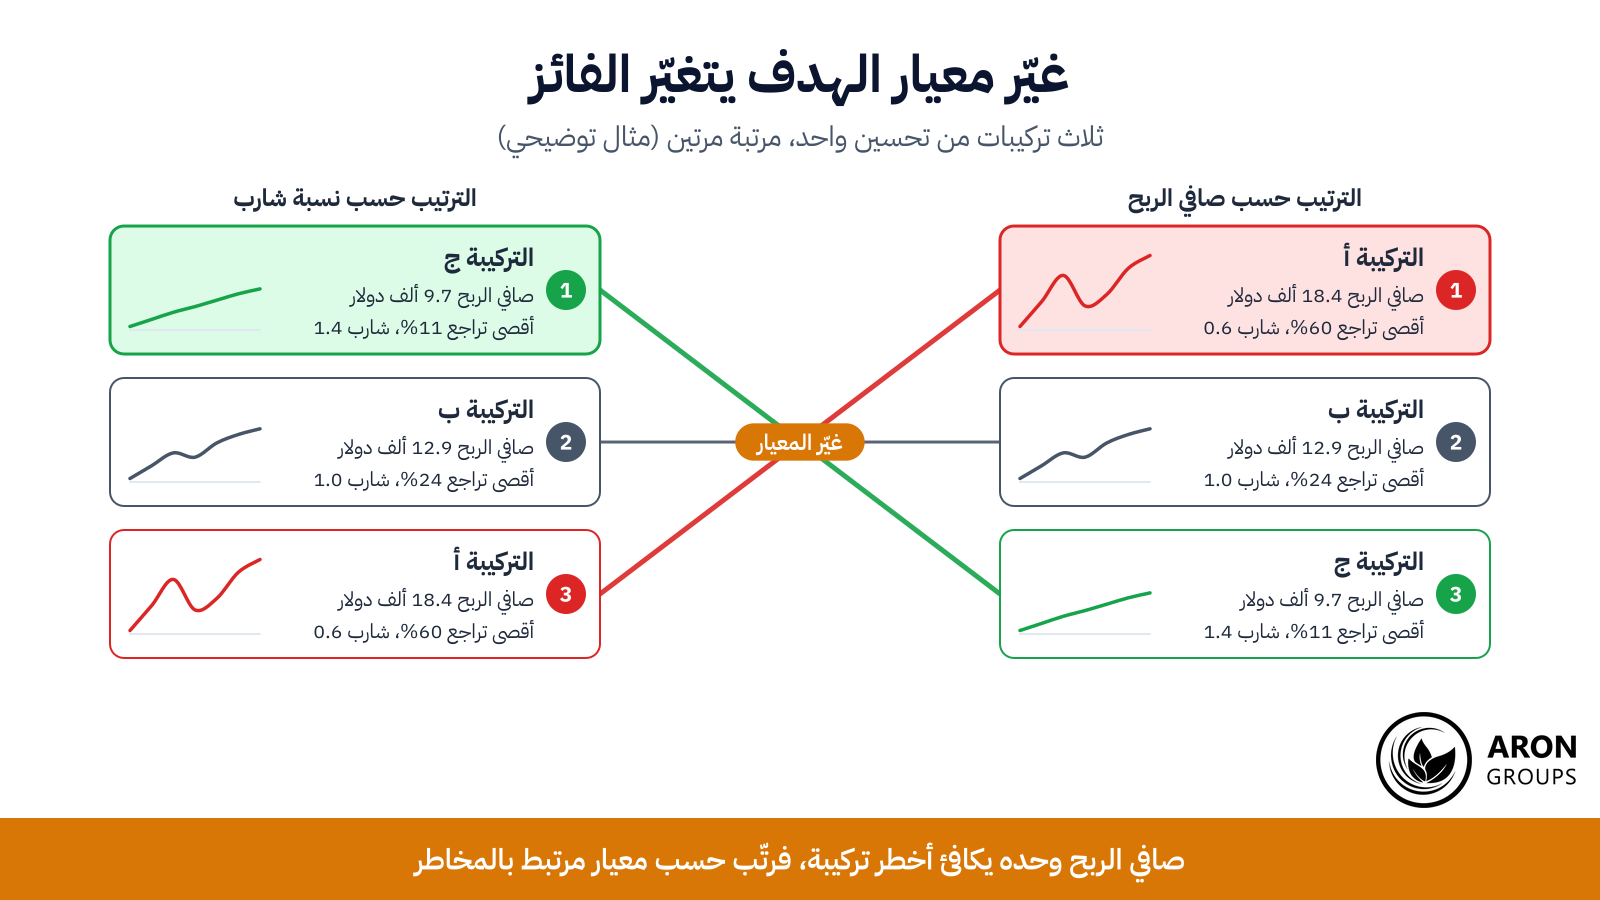
لأن أعلى صافي ربح يعود عادةً إلى أكثر التركيبات خطورة، وما لا يظهر في الجدول هو الطريق إلى ذلك الربح.

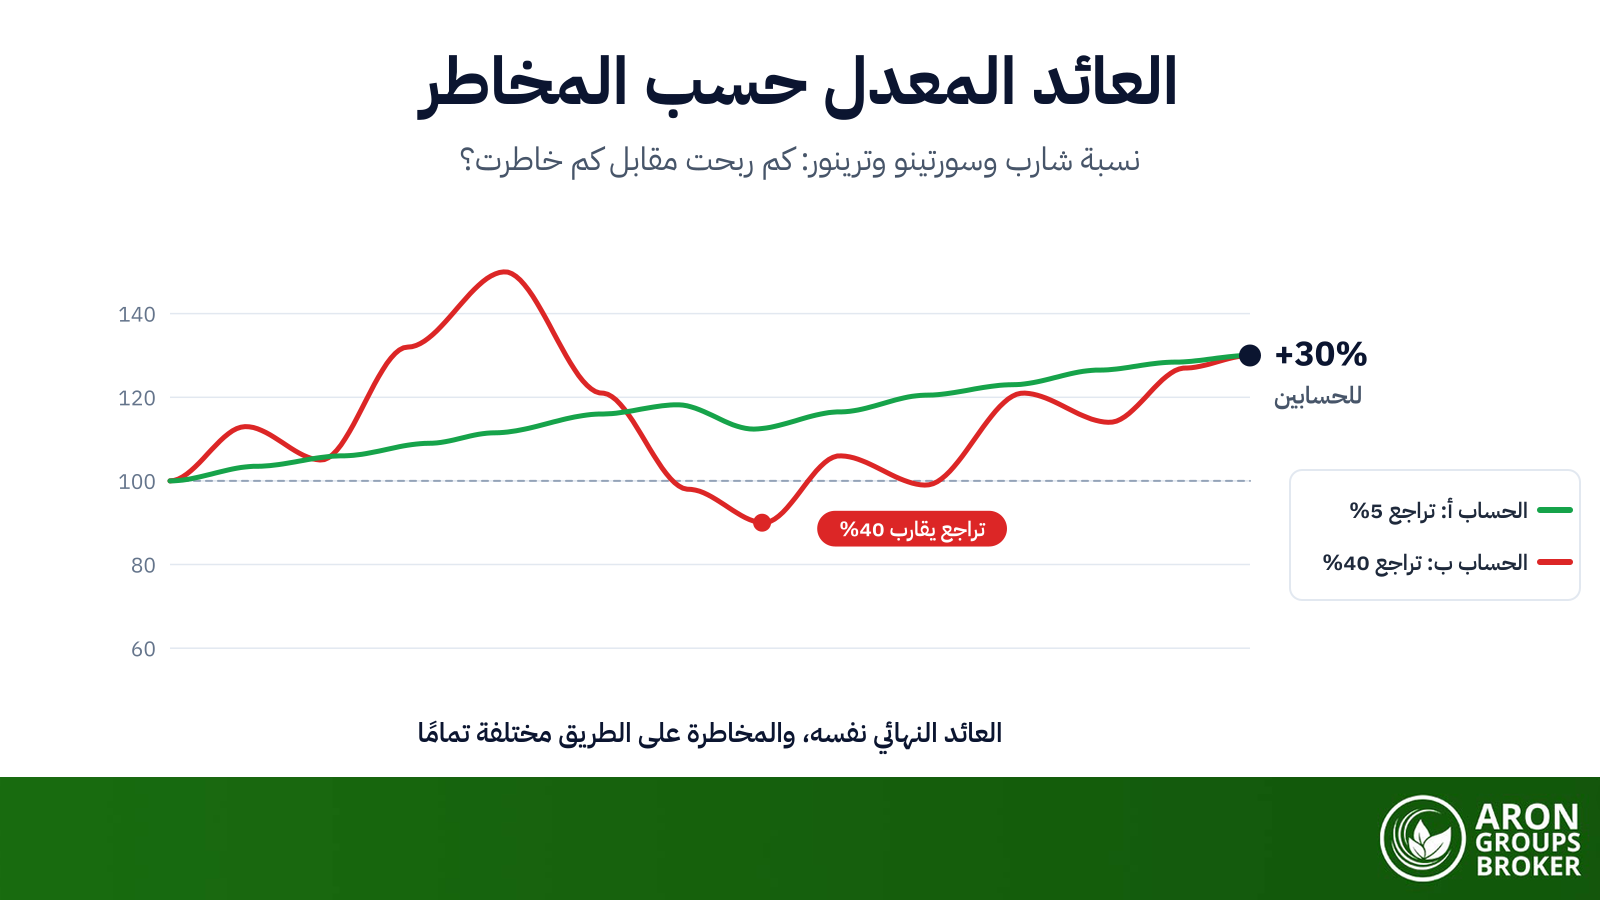
فقد تحقق تركيبة ربحًا أكبر، لكنها تمر في منتصف الطريق بتراجع يبلغ 60% من رأس المال، وهو تراجع يقترب بالحساب من خطر الإفلاس ولا يحتمله أي حساب حقيقي.

المعايير المرتبطة بالمخاطر

بدل الربح، اجعل أحد هذه المعايير هدفًا للتحسين.

نسبة شارب (Sharpe Ratio) تقسم العائد على التقلب، ونسبة سورتينو (Sortino Ratio) لا تعاقب إلا التقلب السلبي.

ومعامل الربح (Profit Factor) هو نسبة إجمالي الأرباح إلى إجمالي الخسائر، أما التوقع الرياضي (Expectancy) فيبيّن متوسط ربح الصفقة الواحدة.

غيّر معيار الهدف يتغير الفائز: التركيبة الأولى في صافي الربح قد تهبط إلى المرتبة الأخيرة حين تُرتّب حسب المخاطر.

ويلخّص الجدول التالي ما يعظّمه كل معيار، ونقطة ضعفه الرئيسية.

معيار الهدفما الذي يعظّمهنقطة الضعف الرئيسية
صافي الربحمجموع الربح في نهاية الاختباريتجاهل مخاطر المسار تمامًا
معامل الربحنسبة إجمالي الربح إلى إجمالي الخسارةحساس لقلة عدد الصفقات
نسبة شاربالعائد لكل وحدة تقلبيعاقب التقلب الإيجابي أيضًا
نسبة سورتينوالعائد مقابل التقلب السلبيحسابه أعقد
أدنى تراجعاستقرار منحنى رأس المالقد يخفض الربح كثيرًا
التوقع الرياضيمتوسط ربح الصفقة الواحدةلا يقول شيئًا عن المخاطر وحده

مقارنة معايير الهدف في تحسين استراتيجية التداول: لكل معيار ما يعظّمه وما يغفل عنه.

أدخل التكاليف الحقيقية في الحساب

كثير من الاستراتيجيات اللامعة تختفي بمجرد إضافة التكاليف الحقيقية.

أدخل أربعة بنود دائمًا: السبريد الفعلي، والانزلاق السعري (Slippage)، والعمولة، وفائدة التبييت (Swap). ويختلف توزيع هذه التكاليف بين حسابات التداول، فبعضها يضع التكلفة في السبريد وبعضها يضيف عمولة منفصلة.

وهذا الأمر حاسم للأنظمة عالية التكرار، فاستراتيجية سكالبينج قد تنتقل من الربح إلى الخسارة بسبب السبريد وحده.

تحذير: لا تثق بالسبريد الثابت الافتراضي في البرنامج، ففي أوقات الأخبار المدرجة في التقويم الاقتصادي قد يتضاعف السبريد الفعلي عدة مرات.

الاختبار الأمامي: الحلقة المفقودة لدى معظم المتداولين

بعد تحسين استراتيجية التداول والتحقق منها، تبقى مرحلة أخيرة: تشغيل الاستراتيجية على السوق الحية دون مال حقيقي.

وهذا هو الاختبار الأمامي (Forward Test)، والفرق بينه وبين الاختبار التاريخي أن بياناته مستقبل لم يحدث بعد.

استخدم لذلك الحساب التجريبي أو التداول الورقي، لبضعة أسابيع على الأقل، ويُفضَّل لعدة أشهر.

فالاختبار الأمامي يكشف ما لا يستطيع الاختبار التاريخي كشفه أبدًا: سلوك التنفيذ الحقيقي، والتأخير، وجودة تنفيذ الأوامر.

وتشدد الجهة التنظيمية الأمريكية على هذا الفرق أيضًا. فبحسب لوائح هيئة تداول السلع الآجلة الأمريكية (CFTC)، تُصمَّم النتائج المحاكاة مع الاستفادة من معرفة ما حدث لاحقًا.

ويضيف النص نفسه أن هذه النتائج لا تمثل تداولًا فعليًا، وقد تبالغ في تقدير أثر عوامل مثل نقص السيولة أو تقلل منه.

الأخطاء الشائعة في تحسين استراتيجية التداول

معظم حالات الفشل تأتي من أخطاء قليلة تتكرر، والجدول التالي يضع كل خطأ بجانب حله.

الخطألماذا هو خطيرالحل
استخدام كل البيانات في التحسينلا تبقى بيانات سليمة للتحققخصّص 20% من البيانات على الأقل للتحقق
اختيار أعلى قمة في المخططتلك النقطة غالبًا نتاج الحظاختر منتصف هضبة مستقرة
إضافة معاملات حتى تظهر النتيجة المرغوبةكل معامل يرفع احتمال الإفراط في التخصيصأبقِ عدد المعاملات في حده الأدنى
تجاهل التكاليفالربح الورقي يتبخر مع السبريد والعمولةأدخل السبريد والانزلاق والعمولة الفعلية
الاختبار على نظام سوق واحدالاستراتيجية تعمل في تلك الظروف فقطضمّن فترات اتجاه وفترات تذبذب عرضي
الانتقال مباشرة إلى الحساب الحقيقيأخطاء التنفيذ والجانب النفسي لم تظهر بعدنفّذ اختبارًا أماميًا على حساب تجريبي لعدة أشهر

الأخطاء الشائعة في التحسين والحل العملي لكل منها، ومعظمها يمكن تجنبه قبل أول صفقة حقيقية.

وهناك خطأ أخفى من ذلك: إعادة التحسين بعد كل فترة خسارة.

يبدو هذا ضبطًا مستمرًا، لكنه في الواقع إفراط تدريجي في التخصيص، ويؤدي علم نفس التداول هنا دورًا كبيرًا.

قائمة تحقق عملية لتحسين سليم

قبل أن تأخذ نتيجة التحسين على محمل الجد، راجع هذه القائمة.

  • وضعت البيانات خارج العينة جانبًا منذ البداية ولم ألمسها.
  • سجّلت عدد التركيبات التي جرّبتها.
  • النتيجة تقع على هضبة، لا على قمة حادة.
  • أدخلت السبريد والانزلاق والعمولة وفائدة التبييت في الحساب.
  • كان معيار الهدف مرتبطًا بالمخاطر، لا صافي الربح وحده.
  • شملت الفترة نظامي الاتجاه والتذبذب العرضي معًا.
  • نفّذت اختبارًا أماميًا على حساب تجريبي وسجّلت نتيجته.

احتفظ بهذه القائمة في دفتر يومياتك التداولية، فمراجعتها الدورية تمنع عودة العادات القديمة.

ملاحظة مهمة للمتداولين في المنطقة العربية

عاملان مرتبطان بمكان تداولك يغيّران نتيجة التحسين، ونادرًا ما تتناولهما الأدلة العامة.

الأول جودة الاتصال وزمن الاستجابة (Latency). فالمسافة بين جهازك وخادم الوسيط، وانقطاعات الشبكة المؤقتة، ترفع الانزلاق الفعلي، لذا افترض في اختبارك قيمة انزلاق سخية.

الثاني توقيت خادم الوسيط. فالشموع في ميتاتريدر 5 تُرسم بتوقيت الخادم، لا بتوقيت مكة المكرمة (GMT+3) أو الإمارات (GMT+4). ويضبط كثير من الوسطاء خوادمهم على GMT+2 شتاءً وGMT+3 صيفًا لتنتهي الشمعة اليومية مع إغلاق نيويورك، بينما تحافظ دول الخليج على توقيت واحد طوال العام.

فإذا كان في استراتيجيتك مرشح زمني، فتحقق من الفارق في كل موسم: على خادم من هذا النوع يطابق توقيت مكة توقيت الخادم صيفًا ويسبقه بساعة شتاءً، بينما يسبقه توقيت الإمارات بساعة صيفًا وبساعتين شتاءً. والتحسين على الساعة الخطأ يُبطل النتيجة.

وإذا كنت تستخدم مستشارًا خبيرًا لإدارة رأس المال، فحسّن قواعد الحجم بمعزل عن قواعد الدخول، وراجع الأحجام الناتجة عبر حاسبة حجم المركز. فإدارة المخاطر يجب ألا تكون ضحية البحث عن ربح أكبر.

وأخيرًا، سجّل نتيجة التحسين في خطة التداول الخاصة بك والتزم بها، فحتى الاستراتيجية المحسّنة جيدًا تمر بفترات سيئة.

الأسئلة الشائعة حول تحسين الاستراتيجيات

خمس إجابات سريعة لأكثر الأسئلة تكرارًا حول التحسين.

ما معنى تحسين استراتيجية التداول؟

يعني ضبط معاملات الاستراتيجية، مثل إعدادات المؤشرات ووقف الخسارة والحجم، بمساعدة الاختبار التاريخي على بيانات الماضي، بهدف تحسين الأداء.

ما هو الإفراط في التخصيص (Overfitting)؟

هو المطابقة المبالغ فيها بين الاستراتيجية وضجيج بيانات الماضي، ونتيجته اختبار تاريخي لامع وأداء ضعيف في السوق الحقيقية.

ماذا يفعل تحليل Walk-Forward؟

يستخدم نوافذ متحركة، فيحسّن في كل مرة على فترة ويختبر على الفترة التالية، وناتجه سلسلة من النتائج خارج العينة.

كم معاملًا يناسب الاستراتيجية؟

كلما قلّ العدد كان أفضل. فثلاثة إلى خمسة معاملات تكفي عادةً، ومع زيادة العدد يرتفع احتمال الإفراط في التخصيص بسرعة.

ماذا أفعل بعد تحسين استراتيجية التداول؟

تحقق من النتيجة على البيانات التي وضعتها جانبًا، ثم نفّذ اختبارًا أماميًا على حساب تجريبي لعدة أشهر، وبعدها فقط انتقل إلى الحساب الحقيقي.

الخلاصة

تحسين استراتيجية التداول أداة قوية، لكنها تتحول بسهولة إلى فخ لخداع الذات. والفرق بين استراتيجية أفضل ووهم جميل المظهر يتلخص في عادات بسيطة قليلة.

فالتحسين السليم يعتمد على انضباطك أكثر مما يعتمد على البرنامج: اعتبر البيانات خارج العينة مقدسة، وابحث عن الهضبة لا عن القمة، واحسب التكاليف كما هي فعلًا، واختر معيارًا مرتبطًا بالمخاطر. وقبل الحساب الحقيقي، دع السوق الحية تقول الكلمة الأخيرة.

calendar 5 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *