icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

سرعة دوران النقود: ما هي، وكيف تُحسب، ولماذا تحرّك التضخم وسياسة الاحتياطي الفيدرالي

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 10 دقیقة

سرعة دوران النقود (Velocity of Money)، أو سرعة تداول النقود، هي مقياس لمدى سرعة انتقال النقود داخل الاقتصاد. فهي تحسب عدد المرات التي تُنفق فيها كل وحدة من العملة على السلع والخدمات خلال فترة معينة. والدولار الذي يُنفق ثم يُعاد إنفاقه مرة بعد مرة يتمتع بسرعة دوران مرتفعة، أما الدولار الذي يبقى في حساب ادخار فسرعة دورانه منخفضة.

وتعود أهمية هذا المقياس اليوم مع عودة خطر التضخم: فقد عادت السرعة إلى الارتفاع بينما يبقى التضخم فوق هدف 2% الذي يتبناه الاحتياطي الفيدرالي، أي البنك المركزي الأمريكي. وأظهرت بيانات FRED، وهي قاعدة البيانات الاقتصادية التي يديرها بنك الاحتياطي الفيدرالي في سانت لويس، المحدّثة في 30 سبتمبر 2026، أن سرعة دوران M2 الأمريكية بلغت 1.418 في الربع الثاني، وهو أعلى مستوى منذ نهاية 2019. وفي 14 أكتوبر أعلن مكتب إحصاءات العمل الأمريكي (BLS) أن التضخم بلغ 3.7% في الاثني عشر شهراً المنتهية في سبتمبر. وكان الاحتياطي الفيدرالي قد رفع في 16 سبتمبر النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية، وهو سعر الفائدة الرئيسي في الولايات المتحدة، إلى ما بين 3.75% و4.00%.

يشرح هذا الدليل المعادلة باستخدام بيانات FRED، والنظرية الكمية للنقود التي تقف خلفها، والتراجع الطويل في السرعة. ثم يوضح لماذا لم يتسبب التيسير الكمي في تضخم جامح، وماذا حدث في 2021، وماذا تعني السرعة للمتداولين.

bookmark
أبرز النقاط
  • سرعة دوران النقود تساوي الناتج المحلي الإجمالي الاسمي مقسوماً على المعروض النقدي. وهي مشتقة من معادلة التبادل MV = PQ، التي تتحقق دائماً بحكم تعريفها.
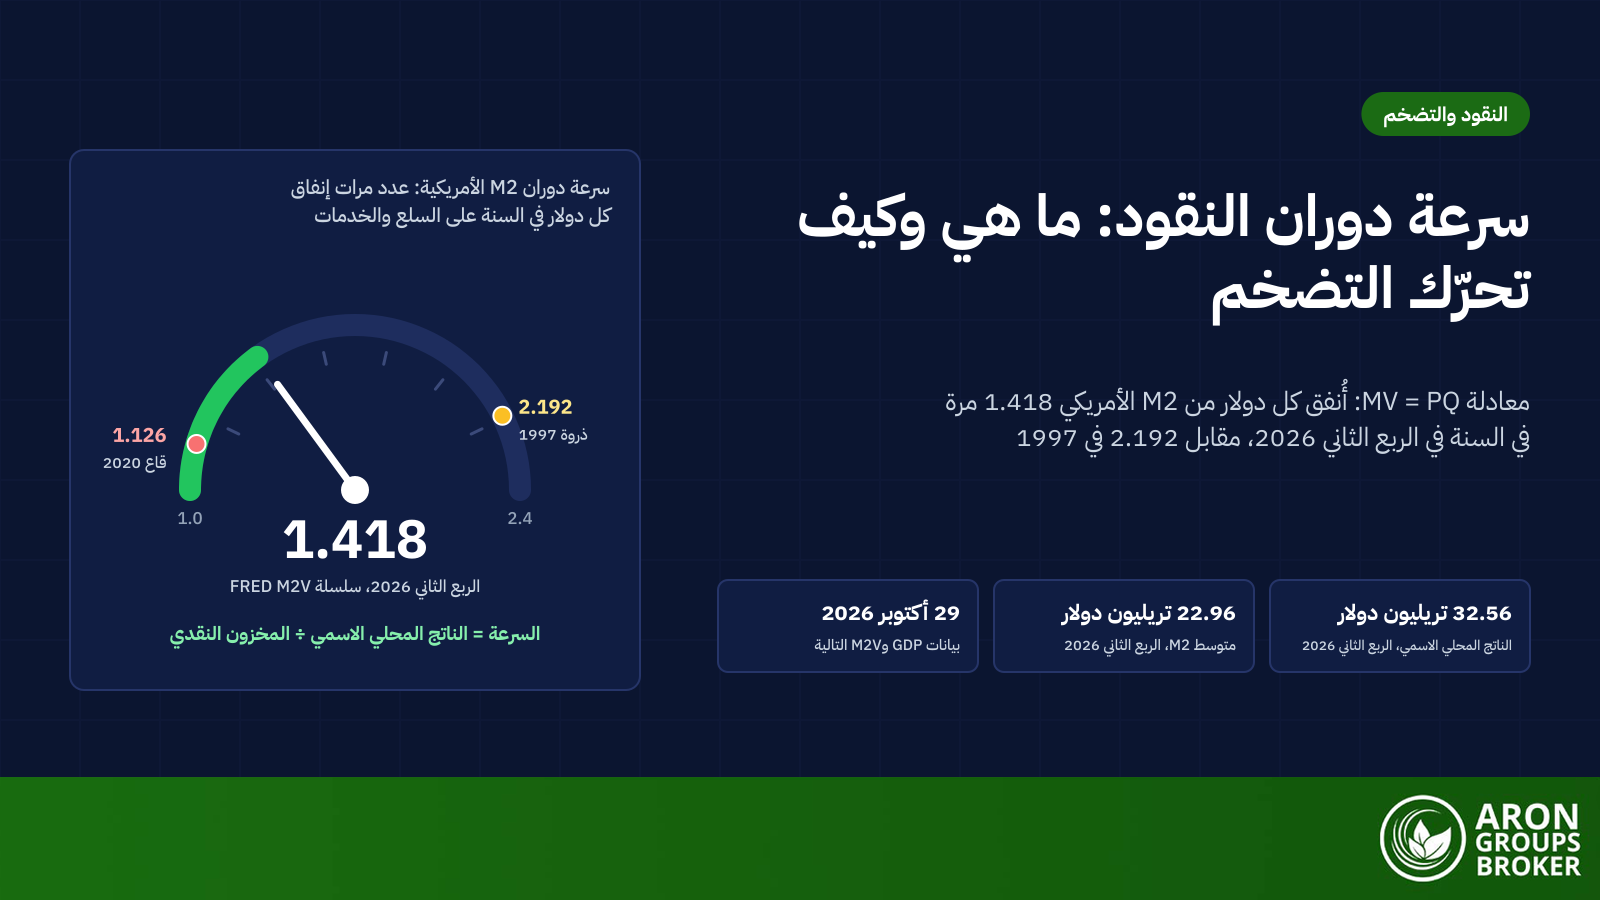
  • في الربع الثاني من 2026 بلغ الناتج المحلي الإجمالي الاسمي الأمريكي 32.56 تريليون دولار بمعدل سنوي، وبلغ متوسط المعروض النقدي M2 ما قيمته 22.96 تريليون دولار. أي أن السرعة 1.418 وفق بيانات FRED المحدّثة في 30 سبتمبر 2026.
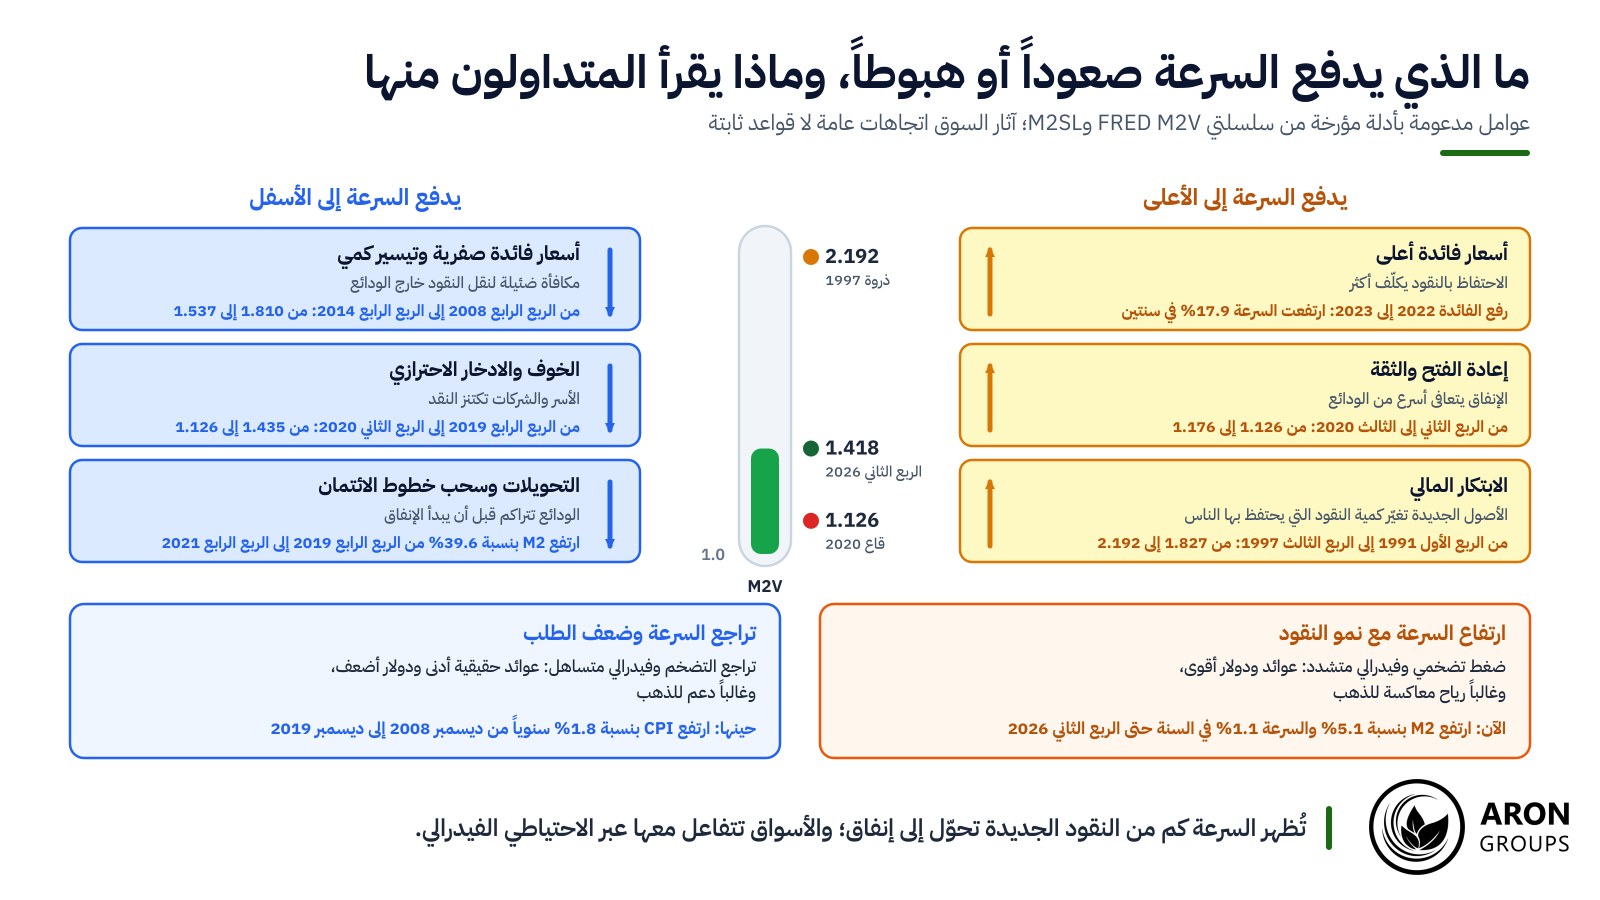
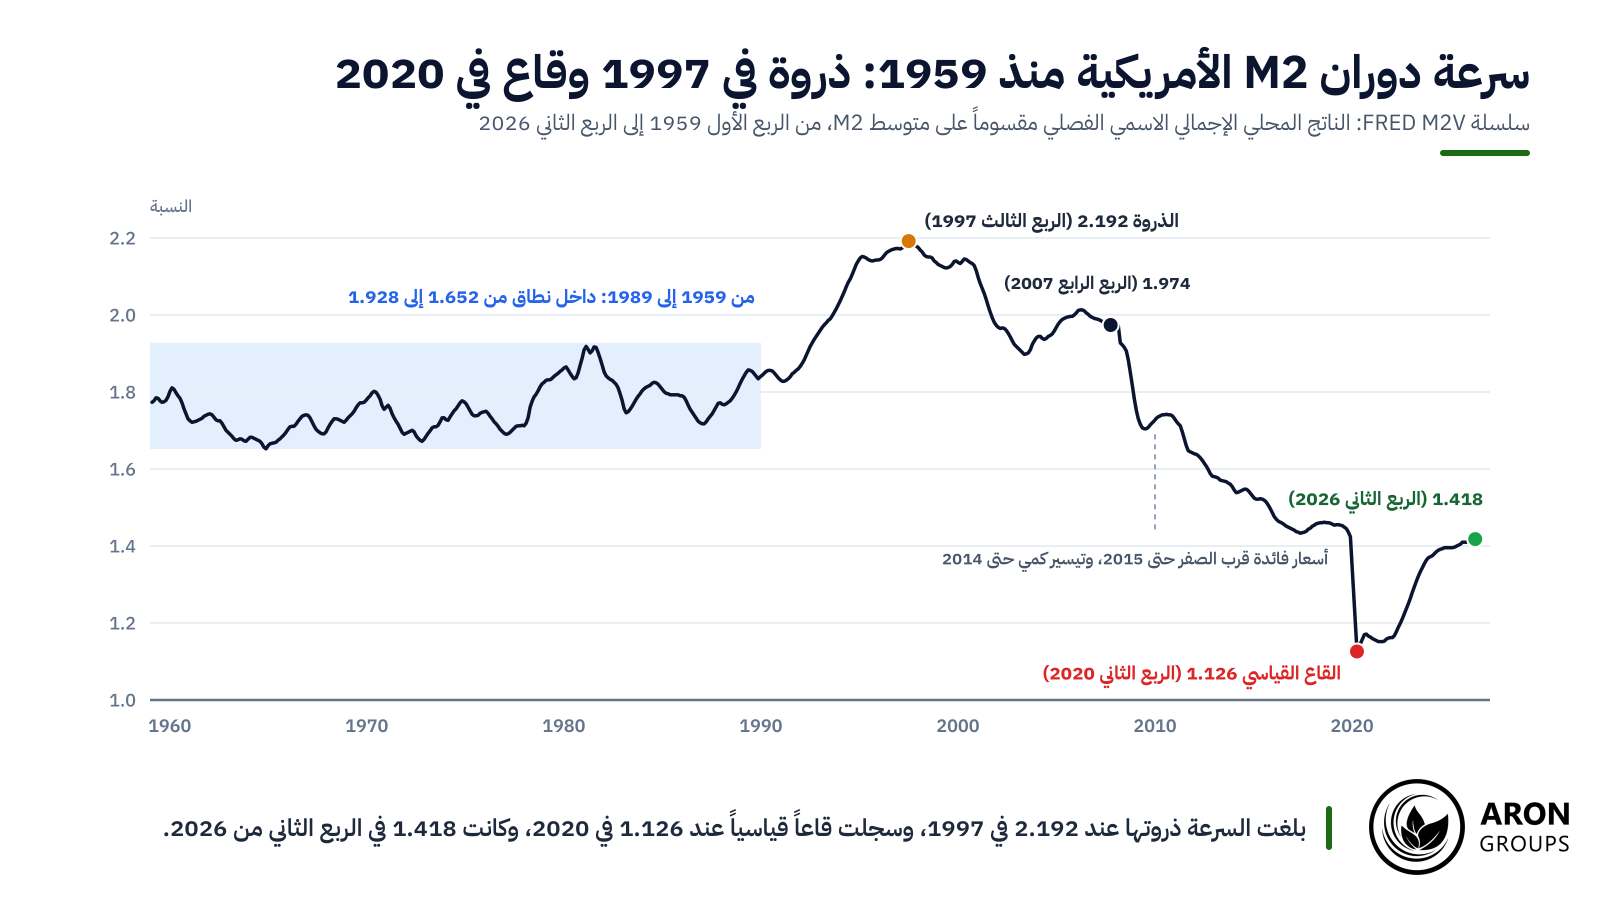
  • بلغت سرعة دوران M2 ذروتها عند 2.192 في الربع الثالث من 1997، ثم هبطت 48.6% إلى أدنى مستوى قياسي عند 1.126 في الربع الثاني من 2020، قبل أن تتعافى إلى 1.418.
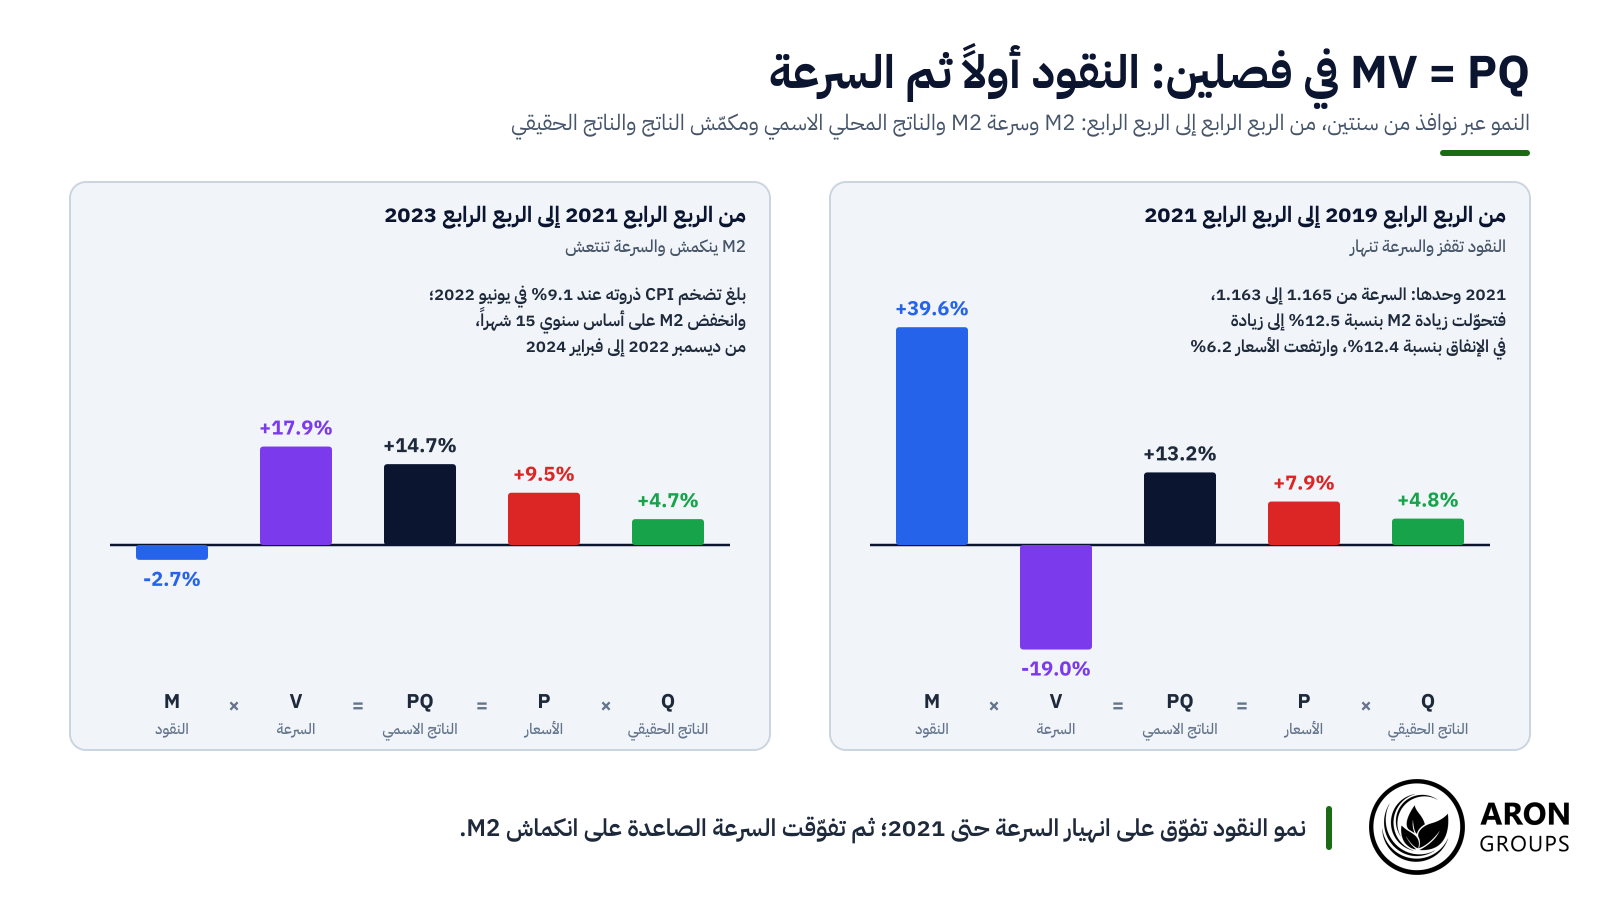
  • لم تنتعش السرعة في 2021: فقد أنهت العام عند 1.163 مقابل 1.165. وجاء الانتعاش بين الربع الرابع 2021 والربع الرابع 2023، حين ارتفعت 17.9% بينما انكمش M2 بنسبة 2.7%.
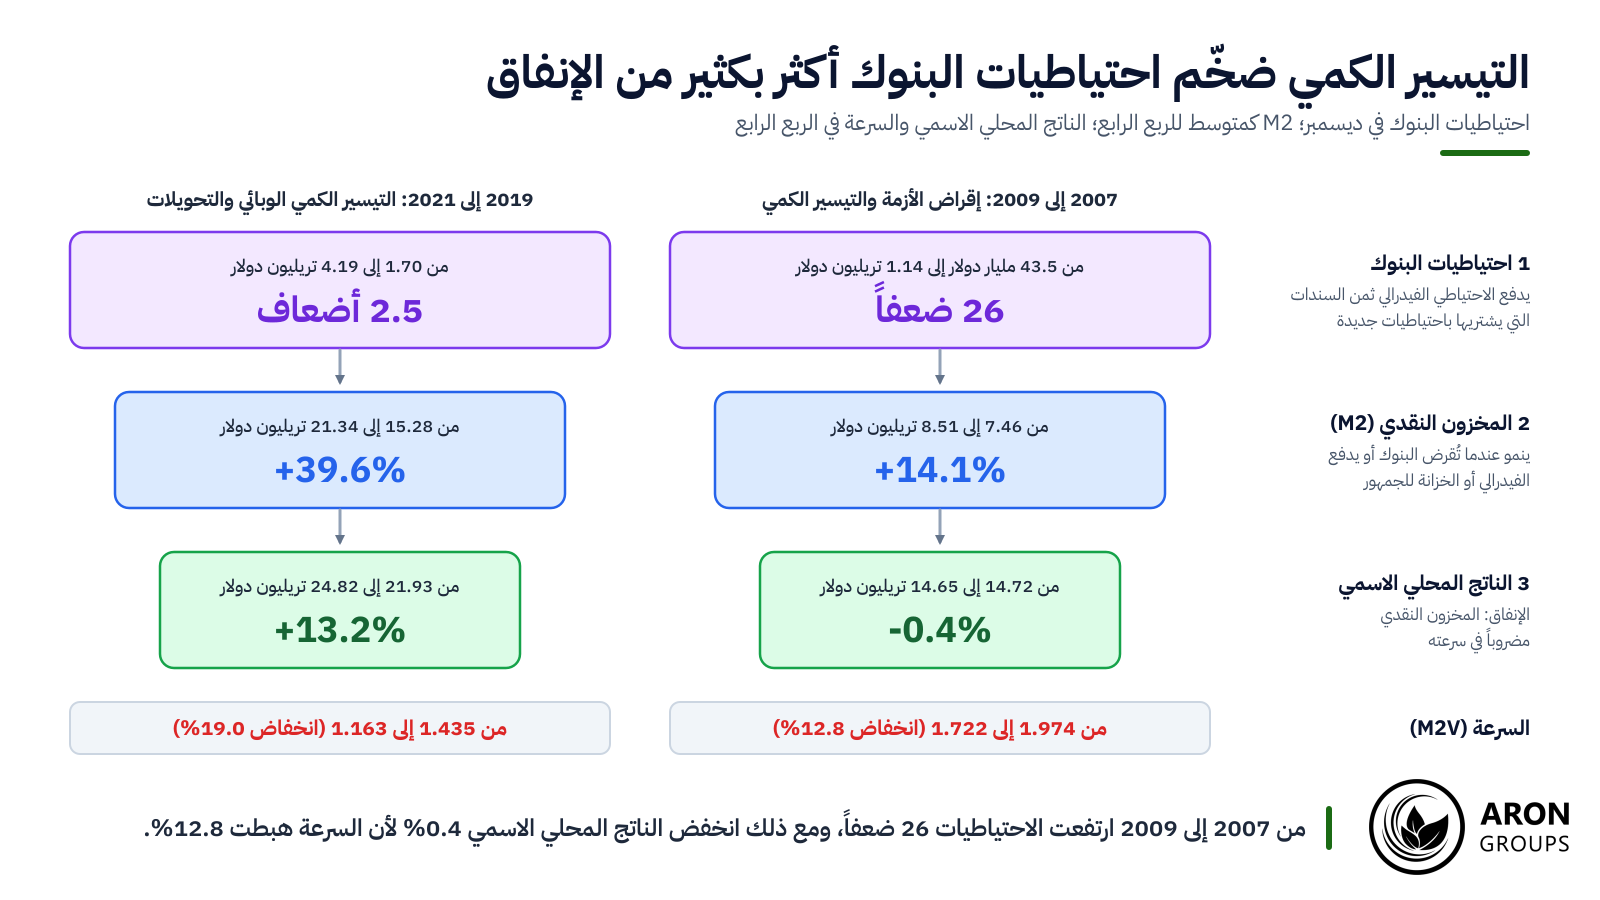
  • ارتفعت احتياطيات البنوك 26 ضعفاً بين ديسمبر 2007 وديسمبر 2009. ومع ذلك، بين الربع الرابع 2007 والربع الرابع 2009 نما M2 بنسبة 14.1% وانخفض الناتج المحلي الإجمالي الاسمي 0.4% وهبطت السرعة 12.8%.

ما هي سرعة دوران النقود؟

تقيس سرعة دوران النقود عدد المرات التي يُنفق فيها كل دولار، في المتوسط، على السلع والخدمات المنتجة حديثاً خلال سنة. وتقدم قاعدة بيانات FRED التابعة لبنك الاحتياطي الفيدرالي في سانت لويس تعريفاً لسرعة دوران النقود: عدد المرات التي يُنفق فيها الدولار الواحد خلال وحدة زمنية. فهي معدل دوران، لا كمية من النقود.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
السرعة المرتفعة مقابل السرعة المنخفضة

السرعة المرتفعة تعني أن النقود تنتقل من يد إلى يد بسرعة. فالأسر والشركات تنفق ما تتلقاه، وهذه علامة على اقتصاد نشط، وقد يدفع ذلك الأسعار إلى الارتفاع عندما يعجز الإنتاج عن مجاراة الطلب. وقد بلغت سرعة دوران M2 الأمريكية ذروتها عند 2.192 في الربع الثالث من 1997، خلال فترة التوسع الاقتصادي الطويلة في التسعينيات.

أما السرعة المنخفضة فتعني أن النقود تُدّخر أو تُكتنز بدلاً من إنفاقها. وغالباً ما يشير ذلك إلى ضعف الطلب أو حالة من عدم اليقين أو الركود، وإن كانت أسعار الفائدة القريبة من الصفر تكبحها أيضاً. وفي الركود العميق قد تترافق مع انكماش الأسعار: فقد تراجعت أسعار المستهلكين في الولايات المتحدة 1.4% في الاثني عشر شهراً المنتهية في يونيو 2009، بقيادة أسعار الطاقة. وخلال الإغلاقات في 2020 هبطت سرعة دوران M2 بنسبة 21.5% في ربعين.

أي نقود نقيس؟ M1 وM2 وانقطاع السلسلة في 2020

يمكن قياس السرعة مقابل أي مجمّع نقدي. ففي تعريفات الاحتياطي الفيدرالي، يتكون M1 من العملة المتداولة والودائع تحت الطلب والودائع السائلة الأخرى، بينما يضيف M2 الودائع لأجل الصغيرة وصناديق أسواق النقد المخصصة للأفراد. والمعروض النقدي M2 هو الخيار المعتاد في دراسات السرعة، ويعود ذلك جزئياً إلى انقطاع في سلسلة M1.

ألغى الاحتياطي الفيدرالي في أبريل 2020 الحد الذي كان يقيّد حسابات الادخار بست عمليات تحويل شهرياً. ثم نقلت مراجعة لبيانات المعروض النقدي H.6 في فبراير 2021 ودائع الادخار إلى M1 اعتباراً من مايو 2020، فقفز M1 بحدة بينما بقي M2 دون تغيير. وتهبط سرعة دوران M1 في بيانات FRED من نحو 5.3 إلى نحو 1.3 بين الربعين الأول والثالث من 2020. لذلك فإن مقارنة سرعة M1 عبر عام 2020 مضللة.

صيغة سرعة دوران النقود ومعادلة التبادل

تأتي صيغة سرعة دوران النقود من معادلة التبادل MV = PQ. حيث M هو المعروض النقدي، وV هي السرعة، وP هو المستوى العام للأسعار، وQ هو الناتج الحقيقي. وحاصل ضرب P في Q هو الناتج المحلي الإجمالي الاسمي، أي قيمة كل ما يُنتج بالأسعار الجارية.

وبإعادة ترتيب MV = PQ نحصل على معادلة سرعة دوران النقود V = PQ / M، أي الناتج المحلي الإجمالي الاسمي مقسوماً على المعروض النقدي. وتحسبها FRED كل ربع سنة بقسمة الناتج المحلي الإجمالي الاسمي بمعدل سنوي على متوسط M2 خلال أشهر الربع الثلاثة.

وقد نشر الاقتصادي إيرفينغ فيشر هذه المعادلة على نطاق واسع في كتابه «القوة الشرائية للنقود» (The Purchasing Power of Money) عام 1911. وكتبها بالصيغة MV + M’V’ = PT، فخصّ الودائع المصرفية بسرعة خاصة بها، واستخدم T للدلالة على الحجم الكلي للمعاملات. أما الصيغ الحديثة فتستخدم الناتج المحلي الإجمالي، الذي يقيسه الإحصائيون كل ربع سنة.

مثال مصغّر: كيف تحسب سرعة دوران النقود للربع الثاني من 2026

الخطوة 1: خذ الناتج المحلي الإجمالي الاسمي. قدّر مكتب التحليل الاقتصادي الأمريكي (BEA) في تقديره الثالث الصادر في 30 سبتمبر الناتج المحلي للربع الثاني بمعدل سنوي قدره 32,563.0 مليار دولار.

الخطوة 2: احسب متوسط المخزون النقدي. بلغ المعروض النقدي M2 في أبريل 22,756.6 مليار دولار، وفي مايو 23,013.7 مليار دولار، وفي يونيو 23,114.9 مليار دولار، بمتوسط قدره 22,961.7 مليار دولار.

الخطوة 3: اقسم. قسمة 32,563.0 مليار دولار على 22,961.7 مليار دولار تعطي 1.418، وهو الرقم الذي تنشره FRED نفسه. أي أن كل دولار من M2 دعم نحو 1.42 دولار من الإنفاق السنوي على الناتج النهائي.

وتعمل المتطابقة نفسها كحاسبة بسيطة لسرعة دوران النقود. فإذا نما M2 بنسبة 5% في سنة وبقيت السرعة ثابتة، ينمو الناتج المحلي الإجمالي الاسمي 5% أيضاً. وإذا نما الناتج الحقيقي حينها 2%، فلا بد أن ترتفع الأسعار نحو 2.9%، لأن 1.05 مقسوماً على 1.02 يساوي 1.029.

التراجع الطويل والتعافي الجزئي لسرعة دوران النقود في الولايات المتحدة

لم تتراجع سرعة دوران M2 الأمريكية تراجعاً متواصلاً على مدى عقود. فمن 1959 إلى 1989 تحركت داخل نطاق بين 1.652 و1.928. ثم بلغت ذروتها عند 2.192 في الربع الثالث من 1997، وهبطت بعدها لأكثر من عقدين حتى سجلت أدنى مستوى قياسي عند 1.126 في الربع الثاني من 2020.

ومنذ ذلك الحين تعافت إلى 1.418، أي أعلى من القاع بنسبة 25.9% لكنها ما زالت أدنى من ذروة 1997 بنسبة 35.3%. وجاءت أشد موجات الهبوط في فترات الركود: 13.6% بين الربع الرابع 2007 والربع الثاني 2009، و21.5% في النصف الأول من 2020.

بقيت سرعة دوران النقود ضمن نطاق ضيق حتى 1990، وبلغت ذروتها عند 2.192 في 1997، ثم هبطت إلى 1.126 في 2020 قبل أن تتعافى إلى 1.418.

لماذا تراجعت السرعة

السرعة قيمة متبقية، أي ناتج قسمة الناتج المحلي الإجمالي الاسمي على M2 أياً كان، لكنها تتحرك لأسباب اقتصادية. وأحد أهم هذه الأسباب تكلفة الفرصة البديلة للاحتفاظ بالنقود، وهي تتلاشى عندما تقترب أسعار الفائدة من الصفر. فقد تراوح متوسط سعر الفائدة الفعلي على الأموال الفيدرالية بين 0.07% و0.24% في كل شهر من ديسمبر 2008 إلى ديسمبر 2015.

ووجد باحثو مجلس الاحتياطي الفيدرالي علاقة مستقرة بين سرعة دوران M2 وتكلفة الفرصة البديلة هذه حتى أواخر الثمانينيات. لكن في أوائل التسعينيات ارتفعت السرعة أكثر مما تستطيع أسعار الفائدة تفسيره. وأضافت ورقة عمل صادرة عن بنك الاحتياطي الفيدرالي في دالاس عام 2015 علاوات المخاطر والابتكار المالي والتنظيم المصرفي بوصفها مؤثرات رئيسية منذ 1929.

أما أثر تكنولوجيا الدفع فيصعب قياسه. فالمدفوعات الرقمية الأسرع قد تقلل النقد الذي يحتاجه الناس لمعاملاتهم، وهو ما يُفترض أن يرفع السرعة. لكن M2 يضم أيضاً المدخرات وأرصدة صناديق أسواق النقد، لذلك يصعب عزل هذا الأثر في هذا المقياس.

سرعة دوران النقود والنظرية الكمية للنقود

السرعة هي المتغير الحاسم في النظرية الكمية للنقود. فالنقود مضروبة في سرعتها تساوي الإنفاق الاسمي، والتضخم هو الجزء من نمو هذا الإنفاق الذي لا يستوعبه الناتج الحقيقي. ولو كانت V ثابتة ونما Q بوتيرته المعتادة، لظهرت كل نقطة إضافية من نمو النقود في الأسعار بنسبة واحد إلى واحد. لكن المشكلة أن السرعة ليست ثابتة.

sms-star

نقطة مهمة
تتحقق MV = PQ دائماً، لأن السرعة تُعرَّف بأنها الناتج المحلي الإجمالي الاسمي مقسوماً على النقود. أما النظرية الكمية فتضيف فرضية قابلة للاختبار: أن السرعة مستقرة، وبالتالي فإن نمو النقود هو ما يحدد التضخم.
وقد عامل أنصار المدرسة النقدية، بقيادة ميلتون فريدمان، السرعة على أنها مستقرة بما يكفي ليكون نمو النقود دليلاً يسترشد به الاحتياطي الفيدرالي. وفي كتاب «التاريخ النقدي للولايات المتحدة» (1963)، وصف فريدمان وآنا شوارتز سوء سياسة الاحتياطي الفيدرالي بأنه السبب الرئيسي للكساد الكبير.

وكان جون ماينارد كينز قد تحدى هذا الرأي قبل ذلك بعقود. فنظريته في تفضيل السيولة، التي عرضها في كتاب «النظرية العامة» عام 1936، جعلت الطلب على النقود يعتمد على أسعار الفائدة. ويعني ذلك أن السرعة ترتفع وتنخفض مع أسعار الفائدة بدلاً من أن تبقى ثابتة.

وانحازت البيانات إلى المشككين طوال جيل كامل. إذ يشير شرح تعليمي لصندوق النقد الدولي إلى أن السرعة أصبحت شديدة التقلب في الثمانينيات والتسعينيات. وانهارت الصلة بين النقود والناتج المحلي الإجمالي الاسمي، وهو ما يعزوه معظم الاقتصاديين أساساً إلى تغيّر القواعد المصرفية والابتكار المالي.

التيسير الكمي واحتياطيات البنوك والتضخم الغائب

يوضح التيسير الكمي لماذا يمكن أن يفترق خلق النقود عن التضخم. فعندما يشتري الاحتياطي الفيدرالي السندات، يدفع ثمنها باحتياطيات مصرفية جديدة: أرصدة تحتفظ بها البنوك لدى الفيدرالي ولا تستطيع الأسر إنفاقها. فالاحتياطيات هي الطبقة الأساسية من سيولة الدولار، وليست نقوداً في جيبك.

أما M2 فينمو أساساً عندما تصل النقود الجديدة إلى الجمهور: حين تُقرض البنوك، أو يشتري الفيدرالي من جهات غير مصرفية، أو تدفع وزارة الخزانة للناس. ومن ديسمبر 2007 إلى ديسمبر 2009 رفعت قروض الأزمة ومشتريات الأصول إجمالي الاحتياطيات 26 ضعفاً، من 43.5 مليار دولار إلى 1.14 تريليون دولار.

ومع ذلك، بين الربع الرابع من 2007 والربع الرابع من 2009 لم ينمُ M2 إلا 14.1%، وانخفض الناتج المحلي الإجمالي الاسمي 0.4%، فهبطت السرعة المقيسة 12.8%. ثم بقيت أسعار الفائدة قرب الصفر سبع سنوات، ولم ترتفع أسعار المستهلكين إلا 1.8% سنوياً في المتوسط من ديسمبر 2008 إلى ديسمبر 2019.

ارتفعت الاحتياطيات 26 ضعفاً بين 2007 و2009 بينما انخفض الناتج المحلي الإجمالي الاسمي 0.4%؛ وبين 2019 و2021 ارتفعت 2.5 مرة وارتفع الإنفاق 13.2%.

لماذا كان عام 2020 مختلفاً

خلال الجائحة وصلت النقود الجديدة فعلاً إلى الجمهور. فقد ارتفعت الاحتياطيات نحو 2.5 مرة من ديسمبر 2019 إلى ديسمبر 2021، لكن M2 قفز هذه المرة أيضاً بنسبة 39.6% من الربع الرابع 2019 إلى الربع الرابع 2021. فمدفوعات التحفيز وقروض الشركات والسحب من خطوط الائتمان انتهت كلها في الحسابات المصرفية.

وحددت مذكرة لمجلس الاحتياطي الفيدرالي صدرت في يونيو 2022 أربعة محركات لنمو الودائع هذا: السحب من خطوط الائتمان، ومشتريات الفيدرالي من الأصول، والتحفيز المالي، وارتفاع معدل الادخار. وعلى عكس الاحتياطيات، يمكن إنفاق النقود التي تحتفظ بها الأسر في ودائعها لاحقاً.

لماذا كان تضخم 2021 مختلفاً

تقول رواية شائعة إن السرعة انتعشت في 2021 فأطلقت العنان للتضخم. لكن بيانات FRED لا تدعم ذلك. صحيح أن السرعة ارتدت من 1.126 إلى 1.176 في الربع الثالث من 2020 مع إعادة فتح الاقتصاد، لكنها طوال 2021 حامت قرب 1.16، وأنهت العام عند 1.163 مقابل 1.165 قبل عام: أي أنها توقفت عن الهبوط ولم تنتعش.

ما تغيّر هو أن السرعة المتراجعة لم تعد تمتص نمو النقود. ففي 2020 ارتفع M2 بنسبة 24.1% لكن السرعة هبطت 18.8%، فلم ينمُ الناتج المحلي الإجمالي الاسمي إلا 0.7%. وفي 2021 ارتفع M2 بنسبة 12.5% أخرى مع ثبات السرعة، فقفز الناتج المحلي الإجمالي الاسمي 12.4%.

ويقسم الجدول التالي نمو الناتج المحلي الإجمالي الاسمي في كل سنة إلى النقود والسرعة من جهة، والأسعار والناتج الحقيقي من جهة أخرى. ومعدلات النمو تُضرب ولا تُجمع: ففي 2020، حاصل ضرب 1.241 في 0.812 يقارب 1.007، والفارق الطفيف ناتج عن التقريب.

السنةالنقود M2 (M)السرعة (V)الناتج المحلي الاسمي (PQ)مكمّش الناتج المحلي (P)الناتج المحلي الحقيقي (Q)مؤشر أسعار المستهلك، من ديسمبر إلى ديسمبر
2019+6.8%-1.8%+4.9%+1.5%+3.4%+2.3%
2020+24.1%-18.8%+0.7%+1.6%-0.9%+1.4%
2021+12.5%-0.2%+12.4%+6.2%+5.8%+7.0%
2022+0.2%+7.7%+7.9%+6.5%+1.2%+6.5%
2023-3.0%+9.5%+6.3%+2.8%+3.4%+3.4%
2024+3.2%+1.9%+5.1%+2.4%+2.6%+2.9%
2025+4.1%+1.0%+5.1%+3.0%+2.0%+2.7%

معادلة MV = PQ، الربع الرابع مقارنة بالربع الرابع من العام السابق، نسبة التغير مقرّبة. المصادر: سلاسل FRED التالية: M2SL وM2V وGDP وGDPC1؛ ومؤشر أسعار المستهلك من مكتب إحصاءات العمل الأمريكي (BLS).

ثم تبادل الطرفان الأدوار. فمن الربع الرابع 2021 إلى الربع الرابع 2023 انكمش M2 بنسبة 2.7% بينما ارتفعت السرعة 17.9%، فواصل الإنفاق الاسمي النمو بنسبة 14.7%. وتراجع M2 على أساس سنوي من ديسمبر 2022 إلى فبراير 2024، وهو ما يقول بنك الاحتياطي الفيدرالي في سانت لويس إنه لم يحدث في أي شهر منذ 1959 على الأقل.

وبلغ التضخم وفق مؤشر أسعار المستهلك (CPI) ذروته عند 9.1% في يونيو 2022، وهو أكبر ارتفاع على مدى 12 شهراً منذ نوفمبر 1981. ثم رفعت أسعار الفائدة الأعلى تكلفة الاحتفاظ بالنقود، إذ بدأ الاحتياطي الفيدرالي رفع الفائدة في مارس 2022 ووصل إلى نطاق مستهدف بين 5.25% و5.50% في يوليو 2023.

تفوّق نمو النقود على هبوط السرعة بنسبة 19.0% حتى الربع الرابع 2021؛ ثم تفوّق انتعاش السرعة بنسبة 17.9% على انكماش M2 حتى الربع الرابع 2023.

وتدعم الأبحاث هذه القراءة التي تضع النقود أولاً في تفسير موجة التضخم. فقد وجدت نشرة صادرة عن بنك التسويات الدولية (BIS) في يناير 2023 أن الصلة بين النقود والتضخم تقترب من واحد إلى واحد في فترات التضخم المرتفع، وتكاد تغيب في فترات التضخم المنخفض. وفي الموجة الأخيرة، شهدت الدول التي نما فيها المعروض النقدي بقوة أكبر تضخماً أعلى بوضوح.

س: هل تسببت طباعة النقود في تضخم الفترة من 2021 إلى 2022؟
ج: كانت عنصراً رئيسياً، لكنها لم تكن العنصر الوحيد. فقد نما M2 بنسبة 39.6% في السنتين المنتهيتين في الربع الرابع 2021، وما إن توقفت السرعة عن الهبوط حتى وصلت تلك النقود إلى الإنفاق. وزاد الطلب المصاحب لإعادة الفتح وصدمات العرض من الضغوط، ورأى اقتصادي في بنك الاحتياطي الفيدرالي في سانت لويس في مارس 2025 أن عجز الموازنة خلال الجائحة كان المحرك الرئيسي.

لماذا تهم سرعة دوران النقود المتداولين: التضخم والاحتياطي الفيدرالي والذهب والدولار

تهم السرعة المتداولين عبر سلسلة واحدة: النقود مضروبة في السرعة تساوي الإنفاق الاسمي، والإنفاق يغذي التضخم، والتضخم يشكّل سياسة الاحتياطي الفيدرالي. وقد تحرّك هذه السياسة بدورها العملات وأسعار الذهب وعوائد السندات. وقد حذّرت الهيئة الأوروبية للأوراق المالية والأسواق (ESMA) من أن بعض المستثمرين الأفراد لا يدركون تماماً الصلة بين التضخم والأسواق المالية.

فارتفاع السرعة مع نمو النقود يشير إلى ضغوط تضخمية وسياسة نقدية أكثر تشدداً، وهو ما يميل إلى رفع العوائد وتعزيز قوة الدولار. وتتحرك عملات دول مجلس التعاون الخليجي المربوطة بالدولار مع الأوضاع النقدية الأمريكية، لأن ربطها بالدولار يجعلها تستورد أسعار الفائدة الأمريكية. أما تراجع السرعة فيشير إلى ضعف الطلب واحتياطي فيدرالي يميل إلى التيسير. وكثيراً ما دعم انخفاض العوائد الحقيقية، أي أسعار الفائدة بعد خصم التضخم، الذهب الذي لا يدرّ فائدة.

دفعت أسعار الفائدة الأعلى وإعادة الفتح والابتكار المالي السرعة إلى الأعلى؛ بينما دفعتها أسعار الفائدة الصفرية والخوف والتحويلات التي تكدّست في الودائع إلى الأسفل.

قراءة المرحلة الحالية

في الاثني عشر شهراً المنتهية في الربع الثاني من 2026، نما M2 بنسبة 5.1% والسرعة بنسبة 1.1%، فارتفع الناتج المحلي الإجمالي الاسمي 6.3%. وتوزّع ذلك بين نمو حقيقي بنسبة 2.2% وارتفاع في الأسعار بنسبة 4.0% وفق مكمّش الناتج المحلي. وبلغ مؤشر أسعار المستهلك في سبتمبر 3.7%، لكن التضخم الأساسي كان 2.6%: والطاقة، التي ارتفعت 20.4%، تفسر معظم الفجوة.

ووصف بيان الاحتياطي الفيدرالي في 16 سبتمبر التضخم بأنه مرتفع والنمو بأنه قوي. وستتابع الأسواق الآن عن كثب اجتماع 27 و28 أكتوبر، ومخطط النقاط (Dot Plot) في ديسمبر الذي يعرض توقعات أعضاء الفيدرالي لأسعار الفائدة. والسرعة بيانات فصلية تخضع للمراجعة، لذلك تعامل معها كعدسة بطيئة لقراءة المرحلة، لا كإشارة تداول، وقارنها بإصدارات مؤشر أسعار المستهلك وعوائد سندات الخزانة الأمريكية.

الحدود الواقعية لسرعة دوران النقود

تتحقق معادلة MV = PQ دائماً، لذلك لا يمكنها إثبات السببية. والسرعة قيمة متبقية، فأي خطأ في بيانات الناتج المحلي الإجمالي أو بيانات النقود ينتقل إليها مباشرة. ولا تستطيع المعادلة أن تحدد ما إذا كانت النقود هي التي دفعت الأسعار أم أن الأسعار هي التي سحبت النقود.

ولاختيار مقياس النقود أهميته أيضاً. إذ يشمل M2 صناديق أسواق النقد المخصصة للأفراد، التي توزع، كما يوضح دليل تثقيفي على موقع investor.gov التابع لهيئة الأوراق المالية والبورصات الأمريكية (SEC)، عوائد تعكس عموماً أسعار الفائدة قصيرة الأجل. وعندما ينقل المدخرون أموالهم إلى أذون الخزانة أو إلى صناديق مؤسسية خارج M2، ترتفع السرعة المقيسة حتى لو لم يتغير الإنفاق.

كما أن الناتج المحلي الإجمالي لا يحتسب إلا السلع والخدمات النهائية، لا صفقات الأسهم أو السندات أو المساكن القائمة، لذلك تبقى النقود التي تدور في الأسواق غير مرئية. والبيانات تخضع للمراجعة أيضاً: فقد رفع التقدير الثالث لمكتب BEA نمو الربع الثاني الاسمي من 8.0% إلى 8.5% بمعدل سنوي.

وأخيراً، فإن الصلة بالتضخم تظهر وتختفي. فقد كانت ضعيفة طوال عقود من التضخم المنخفض، ثم عادت إلى الظهور في 2021 و2022، ولهذا يعدّها بنك التسويات الدولية مرتبطة بطبيعة المرحلة الاقتصادية. كما ثبت أن التنبؤ بالسرعة نفسها صعب، كما أظهر انهيار استقرارها في التسعينيات.

أين تقف آرون جروبس من هذا

لا تقدم آرون جروبس تداول السندات، والسرعة ليست شيئاً يمكن تداوله مباشرة. لكن آثارها تظهر في أسواق تتيحها آرون جروبس على منصة ميتاتريدر 5: أزواج الدولار الأمريكي الرئيسية، وتداول الذهب عبر زوج XAU/USD، وعقود الفروقات على المؤشرات. وعندما يغيّر صدور بيانات الناتج المحلي الإجمالي أو مؤشر أسعار المستهلك توقعات التضخم، قد تتحرك هذه الأسواق بحدة، والرافعة المالية تضخّم الخسائر كما تضخّم الأرباح.

ويعرض التقويم الاقتصادي مواعيد صدور بيانات التضخم وقرارات الاحتياطي الفيدرالي. وأقرب هذه المواعيد بيانات المعروض النقدي H.6 من الفيدرالي في 27 أكتوبر، والتقدير المسبق للناتج المحلي للربع الثالث في 29 أكتوبر، ومؤشر أسعار المستهلك لشهر أكتوبر في 10 نوفمبر. ويتيح حساب نانو، الذي يبدأ التداول فيه من 0.01 نانو لوت، فتح مراكز صغيرة حول هذه الإصدارات، مع أن أوامر وقف الخسارة قد تنزلق في الأسواق السريعة. ويمكنك مقارنة حسابات التداول المتاحة، والتدرّب أولاً على الحساب التجريبي قبل المخاطرة بأموال حقيقية.

الخلاصة

سرعة دوران النقود نسبة بسيطة تحمل رسالة كبيرة: التضخم يعتمد على سرعة إنفاق النقود، لا على كميتها فقط. فقد هبطت السرعة من 2.192 في 1997 إلى 1.126 في 2020. وبعد 2008 خلق التيسير الكمي في الغالب احتياطيات مصرفية لا إنفاقاً، لذلك لم تجلب سنواته الطويلة ارتفاعاً جامحاً في الأسعار.

وعندما توقفت السرعة عن الهبوط في 2021، وصلت النقود التي خُلقت في 2020 إلى الإنفاق، فتبعها التضخم. واليوم، عند 1.418 في الربع الثاني من 2026، تعود السرعة إلى الارتفاع ببطء، وهو ما يستحق المتابعة إلى جانب نمو النقود ومؤشر أسعار المستهلك وقرارات الاحتياطي الفيدرالي.

الأسئلة الشائعة

إجابات مختصرة عن أكثر الأسئلة شيوعاً حول سرعة دوران النقود.

كيف تُحسب سرعة دوران النقود؟

اقسم الناتج المحلي الإجمالي الاسمي على المعروض النقدي. ففي الربع الثاني من 2026، تعطي قسمة 32.56 تريليون دولار من الناتج المحلي بمعدل سنوي على 22.96 تريليون دولار من متوسط M2 الرقم 1.418، وهو الرقم الذي تنشره FRED باسم M2V.

كم تبلغ سرعة دوران النقود حالياً؟

آخر قراءة في FRED، المنشورة في 30 سبتمبر 2026، هي 1.418 للربع الثاني من 2026، وهي الأعلى منذ الربع الرابع من 2019. ويُنتظر التحديث التالي، مع تقدير الناتج المحلي للربع الثالث، في 29 أكتوبر 2026.

هل ارتفاع سرعة دوران النقود أمر جيد أم سيئ؟

لا هذا ولا ذاك بحد ذاته. فالسرعة المرتفعة تشير إلى إنفاق قوي وقد تكون تضخمية إذا عجز الإنتاج عن مجاراتها، بينما تشير السرعة المنخفضة جداً إلى الاكتناز وضعف الطلب. والمهم هو السرعة مقترنة بنمو النقود والناتج الحقيقي.

لماذا تراجعت سرعة دوران النقود في 2020؟

قلّصت الإغلاقات الإنفاق بينما قفز M2 بفعل مدفوعات التحفيز وقروض الشركات والادخار الاحترازي. وانخفض الناتج المحلي الإجمالي الاسمي في حين ارتفعت النقود، فهبطت السرعة من 1.435 في الربع الرابع 2019 إلى أدنى مستوى قياسي عند 1.126 في الربع الثاني 2020.

calendar 2 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *