

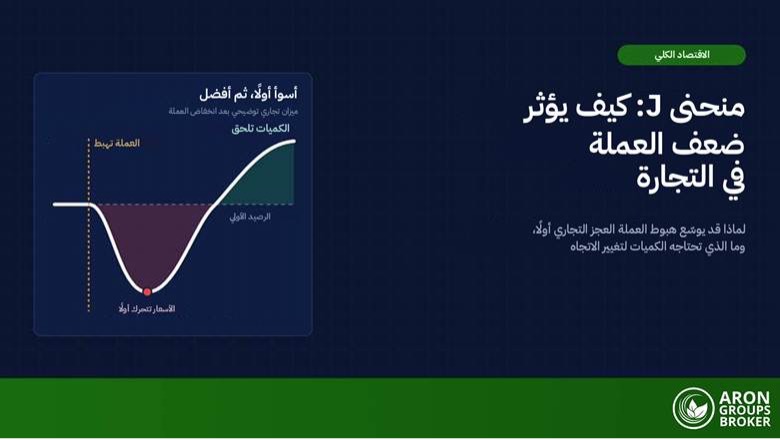



يميل انخفاض العملة إلى إضعاف الميزان التجاري عبر الأسعار أولًا ثم دعمه عبر الكميات لاحقًا، فيرسم حرف J.
تأثير منحنى J: لماذا يسوء الميزان التجاري بعد خفض قيمة العملة قبل أن يتحسن
يصف منحنى J في الاقتصاد كيف قد يتحرك الميزان التجاري لبلد ما بعد انخفاض قيمة عملته أو خفضها رسميًا: يسوء أولًا ثم يتحسن، راسمًا شكل حرف J عبر الزمن. فأسعار الواردات والصادرات تتفاعل بسرعة، بينما تحتاج الكميات وقتًا أطول للتكيف. وهو نزعة لا قانون.
تُظهر بيانات اليابان في 2026 أهمية الفكرة: ففي سبتمبر بلغ متوسط USD/JPY نحو 156.42، أي أن الدولار اشترى ينًا أكثر بنسبة 5.8% على أساس سنوي وفق الفيدرالي، ومع ذلك بلغ العجز التجاري الياباني 536.6 مليار ين مقابل 277.7 مليار في سبتمبر 2025، وفق بيانات أولية لوزارة المالية في 21 أكتوبر 2026. وقد حركت أسعار النفط وصادرات الرقائق هذه الأرقام أيضًا، فالين جزء من القصة فقط.
يشرح هذا الدليل لماذا يهبط الميزان ولماذا يتعافى ومتى لا يتعافى، عبر مثال توضيحي وشرط مارشال ليرنر وتجربة الدولار بعد 1985 والأبحاث، ثم الفرق بينه وبين منحنيات مشابهة.

منحنى J هو المسار الذي قد يتخذه الميزان التجاري بعد انخفاض العملة: أسوأ أولًا ثم أفضل لاحقًا.
ينتج الهبوط عن تحرك الأسعار قبل الكميات، بينما تُبقي العقود والعادات القديمة الكميات على حالها.
يحتاج التعافي إلى استجابة كافية في الكميات، أي إلى تحقق شرط مارشال ليرنر بلغة الكتب المدرسية.
بلغ مؤشر الدولار الشهري ذروته في مارس 1985، لكن العجز الأمريكي واصل الاتساع حتى منتصف 1987 قبل أن يضيق.
الأدلة متباينة: فلم يجد روز ويلين منحنى J موثوقًا في البيانات الأمريكية، كما أن الفوترة بالدولار تغيّر الآلية.
ما هو منحنى J؟
يُظهر منحنى J حركة الميزان التجاري بعد انخفاض العملة: يسوء الميزان بالقيمة أولًا ثم يتحسن متجاوزًا نقطة البداية. والانخفاض يعني أن العملة تشتري عملات أجنبية أقل من قبل، أما الخفض الرسمي فهو الحركة نفسها حين تخفض الحكومة سعر صرف ثابتًا. والميزان التجاري هو الصادرات ناقص الواردات من السلع والخدمات، وهو جزء من الحساب الجاري في ميزان المدفوعات.

ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس مالك بالكامل. هذا المحتوى تعليمي وليس نصيحة استثمارية، فلا تخاطر أبدًا بأموال لا تستطيع تحمّل خسارتها.
من أين جاء المصطلح؟
تُعد ورقة ستيفن ماجي عام 1973 في Brookings Papers on Economic Activity المرجع المعتاد لمنحنى J، وقد درست خفض الدولار عام 1971. فقد تحول الميزان التجاري الأمريكي من فائض 2.2 مليار دولار في 1970 إلى عجز 2.7 مليار في 1971 و6.8 مليار في 1972. ووصف ماجي المنحنى بأنه «متداول على نطاق واسع»، ونقل عن وول ستريت جورنال في 18 ديسمبر 1972 أن الأثر «يمكن رسمه فيما يسميه الاقتصاديون منحنى J».
كيف تقرأ رسم منحنى J
يضع رسم منحنى J الزمن على المحور الأفقي والميزان التجاري بالقيمة على المحور الرأسي. ينخفض المنحنى بعد انخفاض العملة ويبلغ قاعه ثم يصعد مع استجابة الكميات. وقد قسّم ماجي هذا المدى القصير إلى ثلاث فترات: فترة عقود العملة، وفترة انتقال الأسعار، وفترة تكيّف الكميات.
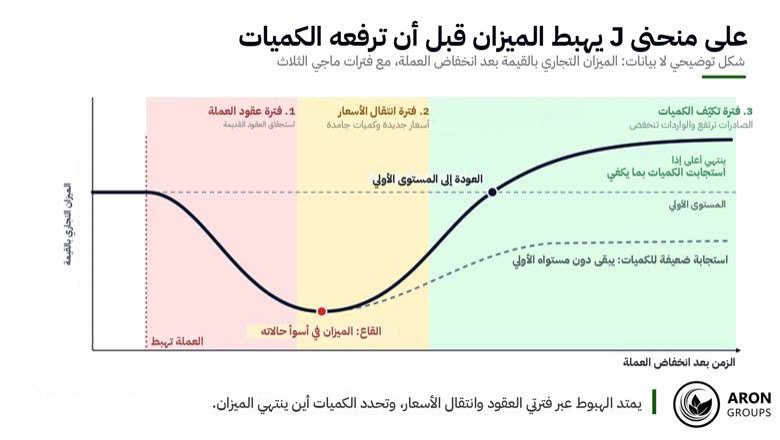
على رسم منحنى J يمتد الهبوط عبر فترتي العقود وانتقال الأسعار، ويأتي التعافي مع تكيّف الكميات.
لماذا يهبط الميزان التجاري أولًا؟
لا تتكيف أحجام التجارة فور انخفاض العملة، فالسلع المطلوبة سابقًا لا تزال تصل، والمشترون يحتاجون وقتًا لتغيير مورديهم، لذا تتكيف الأسعار أولًا فترتفع تكلفة الواردات وتنخفض عائدات الصادرات، على الأقل في الحالة النموذجية، فيتراجع الميزان بالقيمة على المدى القصير.
فترة عقود العملة وفترة انتقال الأسعار
فترة عقود العملة عند ماجي هي المدة القصيرة «التي تستحق فيها العقود المتفاوض عليها قبل التغيير»، وعملة تلك العقود تحدد ما يحدث. ففي الحالة النموذجية تُسعّر الصادرات بعملة المصدّر والواردات بعملة أجنبية، فتقفز فاتورة الواردات بالعملة المحلية بينما تقل قيمة عائدات الصادرات في الخارج. وفي فترة انتقال الأسعار تحمل العقود الجديدة أسعارًا جديدة لكن الكميات بالكاد تتحرك، وقد تضيف الواردات الأغلى إلى مخاطر التضخم.
تحفظ الفوترة: التسعير بالعملة المهيمنة
الحالة النموذجية ليست قاعدة عامة، فنحو 40% من الصادرات العالمية تُفوتر بالدولار الأمريكي، وهي نسبة تفوق بكثير حصة ما يُباع للولايات المتحدة وفق البنك المركزي الأوروبي في يونيو 2025. ومع التسعير بالعملة المهيمنة يحدد المصدرون أسعارهم بالدولار ويعدّلونها ببطء، فيحصل مصدرو البلد الذي انخفضت عملته على الدولارات نفسها بقيمة محلية أعلى، ولا يرى المشترون الأجانب أي خصم.
وتوضح ورقة عمل لبنك التسويات الدولية أن العواقب الحقيقية لتقلبات سعر الصرف «تعتمد بشكل حاسم على طريقة تسعير الشركات في الأسواق الدولية». ووجدت غوبيناث وزملاؤها عام 2020 أن سعر صرف الدولار «يهيمن كميًا على سعر الصرف الثنائي» في تقديرات الأسعار والأحجام، وأن ارتفاع الدولار 1% يسبق تراجع حجم التجارة بين الدول الأخرى 0.6% خلال عام.
لماذا يتعافى الميزان؟
مع الوقت يتحول المشترون الأجانب إلى الصادرات الأرخص، وتقلص الشركات والأسر المحلية الواردات الأغلى. وإذا كانت هذه التحولات كبيرة بما يكفي تحسن الميزان متجاوزًا نقطة البداية. وفي تقديرات صندوق النقد الدولي لستين اقتصادًا جاء جزء كبير من التكيف في العام الأول، لكن الأثر الكامل استغرق عدة سنوات.
مثال مبسّط: هبوط عملة افتراضية 20%
لنأخذ اقتصادًا افتراضيًا تجلب صادراته 100 مليار وحدة من عملته كل ربع، مسعّرة بهذه العملة، ويستورد سلعًا بقيمة 50 مليار دولار مسعّرة بالدولار. فعند 2.0 وحدة لكل دولار تكلف الواردات أيضًا 100 مليار وحدة، فتكون التجارة متوازنة.
ثم تهبط العملة 20% من 0.50 إلى 0.40 دولار، فيكلف الدولار 2.5 وحدة. وفي فترة العقود تبقى الأسعار والكميات القديمة، فتكلف الواردات 125 مليار وحدة ويتحول الميزان إلى عجز 25 مليارًا. وبالدولار تجلب الصادرات 40 مليارًا مقابل واردات بقيمة 50 مليارًا، أي عجز 10 مليارات دولار.
لنفترض أن حجم الصادرات بعد عام أعلى 12% وحجم الواردات أقل 16%. عندها تجلب الصادرات 112 مليار وحدة، وتنخفض الواردات إلى 42 مليار دولار أي 105 مليارات وحدة، فيصبح الميزان فائضًا بقيمة 7 مليارات وحدة أو 2.8 مليار دولار: أسوأ أولًا ثم أفضل.
ولو كانت الصادرات مفوترة بالدولار لجلبت 125 مليار وحدة فورًا، ولاختفى هبوط فترة العقود.
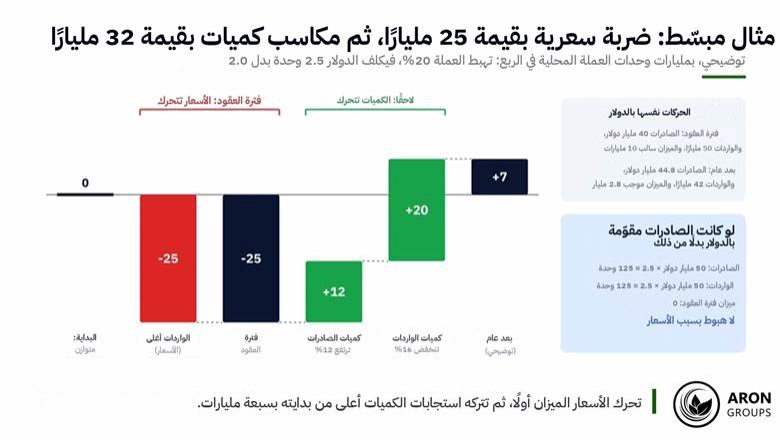
تأتي ضربة الأسعار البالغة 25 مليارًا أولًا، ثم تترك مكاسب الكميات البالغة 32 مليارًا الميزان أعلى بسبعة مليارات.
شرط مارشال ليرنر
التعافي ليس تلقائيًا، ففي النموذج النظري يجب أن يتحقق شرط مارشال ليرنر لكي يتحسن الميزان: أي أن يتجاوز مجموع مرونتي الطلب على الصادرات والواردات الواحد بالقيمة المطلقة. ومرونة الطلب السعرية تقيس مدى تحرك الكميات حين تتغير الأسعار.
ويفترض الاشتقاق المعتاد تجارة متوازنة تقريبًا في البداية، وعرضًا يتوسع دون رفع الأسعار، وانتقالًا كاملًا لتغيرات سعر الصرف. وهو شرط طويل الأجل، أما منحنى J فهو المسار القصير الأجل، والشرط يحدد إن كان ينتهي فوق نقطة بدايته.
ففي المثال المبسّط، لو تحركت الكميات 4% فقط في كل اتجاه لجلبت الصادرات 104 مليارات وحدة وكلفت الواردات 120 مليارًا، فينتهي الميزان بعجز 16 مليارًا، لأن مجموع المرونات أقل بكثير من الواحد.
نقطة أساسية
يحتاج حرف J إلى هبوط قصير الأجل بفعل الأسعار وتعافٍ طويل الأجل بفعل الكميات، ومن دون استجابة كافية في الكميات قد يبقى الميزان أسوأ.
مثال حقيقي على منحنى J: الدولار بعد 1985
تقلّب الدولار في الثمانينيات مثال شائع: فعلى مؤشر الفيدرالي مقابل العملات الرئيسية بلغ متوسطه الشهري ذروته عند 143.9 في مارس 1985 (مارس 1973 = 100)، وبحلول أغسطس 1985، قبل شهر من اتفاق بلازا، كان قد تراجع 9.4%.
وقال بيان مجموعة الخمس في اتفاق بلازا يوم 22 سبتمبر 1985 إن «مزيدًا من الارتفاع المنظم للعملات الرئيسية غير الدولار مقابل الدولار أمر مرغوب». وفي باريس يوم 22 فبراير 1987 سعى اتفاق اللوفر إلى «تعزيز استقرار أسعار الصرف حول المستويات الحالية». وبحلول ديسمبر 1987 بلغ المؤشر 89.7، أي أدنى من ذروته بنسبة 37.7%.
لكن العجز التجاري لم ينكمش في البداية. فوفق الحسابات القومية لمكتب BEA بلغ 91.3 مليار دولار في الربع الأول من 1985، بمعدل سنوي معدّل وفق التعديلات الموسمية وبالأسعار الجارية. ثم اتسع مع تذبذب إلى 147.0 مليارًا في الربع الثاني من 1987، وبقي قرب 145 مليارًا بقية العام، ثم ضاق إلى 99.3 مليارًا بحلول الربع الثالث من 1988.
وبحلول الربع الثاني من 1989 أصبح العجز عند 88.2 مليارًا، أي أصغر مما كان عليه عند ذروة الدولار. وكانت الكميات قد انعطفت أبكر، إذ بلغ صافي الصادرات الحقيقي قاعه في الربع الثالث من 1986، قبل ثلاثة أرباع من ذروة العجز الاسمي. وفي الأثناء ارتفعت أسعار الواردات الأمريكية 13.2% بين مارس 1985 وديسمبر 1987 رغم رخص النفط.
تتوافق البيانات مع شكل J لكنها لا تعزل دور الدولار، إذ هبط النفط من 30.81 دولار للبرميل في نوفمبر 1985 إلى 11.58 دولار في يوليو 1986، كما يحرك النمو المحلي والخارجي التجارة أيضًا
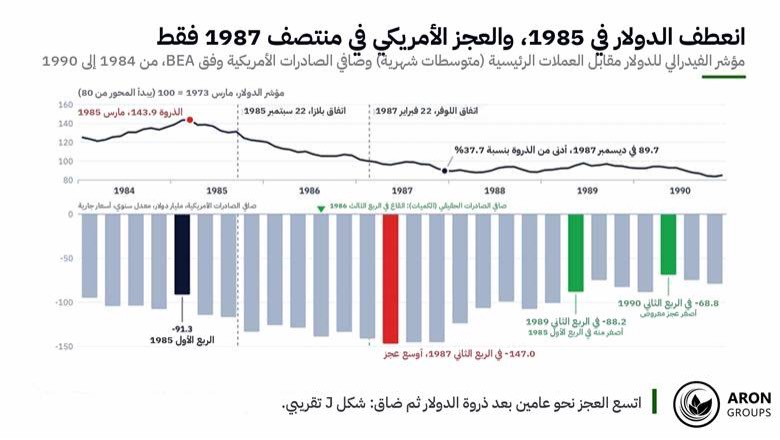
بلغ مؤشر الدولار ذروته في مارس 1985، لكن العجز الأمريكي اتسع حتى الربع الثاني من 1987 قبل أن يضيق.
بريطانيا بعد 1967
خفض الجنيه الإسترليني في 18 نوفمبر 1967 من 2.80 إلى 2.40 دولار هو الحالة الكلاسيكية الأخرى. فوفق بيانات OECD بالدولار بلغ عجز السلع البريطاني 1.69 مليار دولار في 1968، أي أوسع قليلًا من 1.65 مليار في 1967، وكان الاتساع أكبر بالإسترليني. ثم انكمش إلى 0.51 مليار في 1969 و0.04 مليار في 1970، وجاء 1971 بفائض 0.50 مليار. لكن أمورًا كثيرة تغيرت أيضًا، فالنمط موحٍ فقط.
ماذا تقول الأدلة؟
الدعم التجريبي متباين. فقد وصف مسح باهماني أوسكوي وراثا عام 2004 النتائج بأنها «غامضة في أحسن الأحوال»، ولم يجد روز ويلين (1989) منحنى J ذا دلالة إحصائية في التجارة الأمريكية الإجمالية أو مع دول مجموعة السبع.
وتعطي البيانات التفصيلية صورة متفاوتة: ففي تجارة الولايات المتحدة مع 18 شريكًا لم يجد الباحثان منحنى J قصير الأجل، لكن انخفاض الدولار الحقيقي حسّن الميزان على المدى الطويل في معظم الحالات. وعبر 108 صناعات في تجارة أستراليا مع الولايات المتحدة وجد باهماني أوسكوي ووانغ (2007) آثارًا قصيرة الأجل في 64 منها ومكاسب طويلة الأجل في 35.
ووجد باكوس وكيهو وكيدلاند (1994) أن الموازين التجارية ترتبط سلبًا بمعدلات التبادل التجاري الحالية والمستقبلية وإيجابًا بالسابقة، وسمّت ورقة العمل هذا النمط منحنى S. وفي تقديرات صندوق النقد الدولي ارتبط انخفاض حقيقي بنسبة 10% بارتفاع صافي الصادرات الحقيقي بنحو 1.5% من الناتج المحلي في المتوسط، مع تفاوت كبير.
| الدراسة | البيانات | النتيجة |
|---|---|---|
| ماجي (1973)، Brookings Papers | الولايات المتحدة بعد خفض 1971 | عملات العقود وانتقال الأسعار تشكّل المدى القصير، والهبوط «ليس حتميًا نظريًا بأي حال» |
| روز ويلين (1989)، Journal of Monetary Economics | التجارة الأمريكية الإجمالية والثنائية مع مجموعة السبع | لا منحنى J ذا دلالة إحصائية |
| باكوس وكيهو وكيدلاند (1994)، American Economic Review | بيانات دولية | ارتباط سلبي بمعدلات التبادل الحالية والمستقبلية وإيجابي بالسابقة (منحنى S) |
| باهماني أوسكوي وراثا (2004)، Applied Economics | مسح للأدبيات | نتائج «غامضة في أحسن الأحوال» |
| باهماني أوسكوي وراثا (2004)، Journal of Economics and Finance | التجارة الثنائية الأمريكية مع 18 شريكًا | لا منحنى J قصير الأجل، وتحسن طويل الأجل في معظم الحالات |
| باهماني أوسكوي ووانغ (2007)، Australian Economic Papers | تجارة أستراليا مع الولايات المتحدة، 108 صناعات | آثار قصيرة الأجل في 64 ومكاسب طويلة الأجل في 35 |
| صندوق النقد الدولي، آفاق الاقتصاد العالمي (أكتوبر 2015) | 60 اقتصادًا من الثمانينيات حتى 2014 | انخفاض حقيقي 10% يرفع صافي الصادرات الحقيقي 1.5% من الناتج في المتوسط |
| غوبيناث وزملاؤها (2020)، American Economic Review | أكثر من 2,500 زوج من الدول | سعر الدولار يهيمن على الأسعار الثنائية في انتقال الأسعار وأحجام التجارة |
أدلة مختارة حول منحنى J من الأوراق والتقارير المذكورة في النص.
الأزمة الآسيوية لا تطابق النموذج
يُستشهد أحيانًا بالأزمة الآسيوية في 1997 و1998 كحالة منحنى J، لكنها لا تطابقه جيدًا. فقد تحول الحساب الجاري التايلاندي من عجز 2.0% من الناتج في 1997 إلى فائض 12.8% في 1998، والكوري الجنوبي من عجز 1.7% إلى فائض 12.5%. ونسب بنك الاحتياطي الأسترالي معظم التحول إلى «تراجع حاد في الواردات» مع انكماش الطلب المحلي، بينما أظهرت الصادرات «تغيرًا طفيفًا في الأحجام» في البداية.
فالنتيجة تعتمد على مدى استجابة الكميات، والعملة التي تُسعّر بها التجارة، والنمو المحلي والخارجي، وبعض الحالات لا تُظهر حرف J إطلاقًا.
لماذا يهم منحنى J متداولي الفوركس؟
يفسر منحنى J لمتداولي الفوركس لماذا لا تحسّن العملة الأضعف الميزان التجاري فورًا، بل قد تضرّه أولًا، فاتساع العجز بعد الهبوط قد يكون تأخرًا لا فشلًا. والتجارة عامل واحد في تحديد قوة العملة، إلى جانب فروق أسعار الفائدة وشهية المخاطرة.
فالحكومات تلجأ أحيانًا إلى خفض العملة أو التدخل لدفعها نزولًا أملًا في إصلاح العجز، بينما يحذّر منحنى J من أن العجز قد يسوء أولًا وأن الإصلاح بطيء. وكما في استراتيجيات تداول البيانات الكبرى، تبقى ردود فعل العملات على أرقام التجارة نزعات لا قواعد.
وتُظهر اليابان في 2026 صعوبة قراءة الأثر لحظيًا: ففي سبتمبر ارتفعت وارداتها 18.9% وصادراتها 16.7% على أساس سنوي، مع قفزة 49.4% في صادرات أشباه الموصلات، بينما ارتفعت واردات النفط الخام 51.1% بالقيمة و3.1% فقط بالحجم، أي أن معظم الارتفاع جاء من السعر.
وبلغ متوسط برنت 114.16 دولار للبرميل في سبتمبر، بزيادة 67.9% على أساس سنوي وفق إدارة معلومات الطاقة الأمريكية، وهو ما يفوق بكثير ارتفاع الدولار 5.8% مقابل الين. وإن ظهر منحنى J فسيظهر في الكميات عبر عدة أرباع، ولا يمكن لبيانات شهر واحد فصله عن أسعار النفط والطلب.
منحنى J مقابل منحنى J في الملكية الخاصة ومنحنى رأس مالك
منحنى J للميزان التجاري مفهوم اقتصادي، أما منحنى J في الملكية الخاصة فيصف عوائد صندوق تبدأ سالبة، لأن المصاريف والرسوم تأتي أولًا ويحتاج استثمار رأس المال إلى وقت، ثم تصبح العوائد موجبة مع نضج الاستثمارات وبيعها.
ويختلف منحنى J عن منحنى رأس مال التداول الذي يرسم قيمة حسابك عبر الزمن، فانخفاضاته تراجعات ناتجة عن صفقات خاسرة لا مرحلة مدمجة، وشكله يعكس جودة الميزة التداولية وإدارة المخاطر التي تحمي من خطر الإفلاس. ويظهر شكل J أيضًا في علم الأحياء لوصف النمو السكاني الأسي.
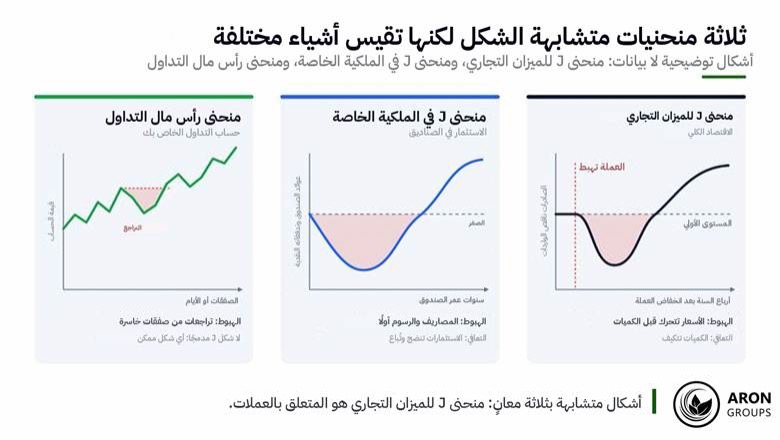
يهبط منحنى J للميزان التجاري ومنحنى الملكية الخاصة لأسباب مختلفة، ولا يحمل منحنى رأس المال أي شكل J مدمج.
الحدود الحقيقية لمنحنى J
حرف J نمط لا قانون، فقد كتب ماجي أن نمط «أسوأ قبل أفضل»، رغم بعض الدعم، «ليس حتميًا نظريًا بأي حال»، كما يختلف توقيته من حالة إلى أخرى.
ويتحرك الميزان التجاري أيضًا مع النمو وأسعار النفط والطلب لا مع سعر الصرف وحده. وتربط الحسابات القومية الحساب الجاري بالادخار والاستثمار، لكن هذه المتطابقة لا تبيّن أيهما تحرك أولًا. كما يضعف الإنتاج في الخارج الصلة: فبعد هبوط الين نحو 35% بالقيمة الفعلية الحقيقية منذ أواخر 2012، بقيت صادرات اليابان الحقيقية من السلع مستقرة تقريبًا وفق صندوق النقد الدولي عام 2015.
وربط الصندوق ذلك بنقل الإنتاج إلى الخارج، إذ شكّل استثمار الشركات اليابانية التابعة في الخارج نحو 25% من الاستثمار الصناعي. وبالنسبة للمتداولين يبقى رد فعل العملة على بيانات التجارة نزعة لا قاعدة، وقد تخسر المراكز أيًا كان اتجاه المفاجأة.
متابعة بيانات التجارة وتداول العملات
تقدم آرون جروبس أزواج عملات قد تحركها بيانات التجارة، مثل USD/JPY وEUR/USD وGBP/USD، عبر منصة ميتاتريدر 5، ويعرض التقويم الاقتصادي البيانات المجدولة، ومنها بيانات التجارة اليابانية لشهر أكتوبر المقررة في 18 نوفمبر 2026. والرافعة المالية سلاح ذو حدين، إذ تحذّر CFTC من أنها «تضخم المكاسب والخسائر معًا».
وقد تحد أوامر الوقف من الخسائر، لكن نشرة للمستثمرين من SEC تحذّر من أن تنفيذ الوقف قد يختلف كثيرًا عن سعره. ومن بين حسابات التداول يتيح حساب Nano التداول من 0.01 نانو لوت، بينما يتيح الحساب التجريبي التدرب بأموال افتراضية.
الخلاصة
يفسر منحنى J لماذا قد تضر العملة الأضعف الميزان التجاري قبل أن تفيده، وهذا جوهره: سعر الصرف يتحرك فورًا بينما تحتاج الكميات أرباعًا لتستجيب.
ويتطلب التعافي استجابة كافية في الكميات لتحقيق شرط مارشال ليرنر، والأدلة على حرف J واضح متباينة، إذ كثيرًا ما تطمس الفوترة بالدولار وأسعار النفط والنمو هذا النمط.
الأسئلة الشائعة
إجابات مختصرة عن منحنى J.
ما هو منحنى J ببساطة؟
هو المسار الذي قد يتخذه الميزان التجاري بعد هبوط العملة: أسوأ أولًا ثم أفضل. فالواردات تغلو قبل أن تستجيب الكميات فيهبط الميزان، ثم يتعافى إذا ارتفعت الصادرات وانخفضت الواردات بما يكفي.
كم يستمر منحنى J؟
لا مدة ثابتة له: ففي تقديرات صندوق النقد يحدث جزء كبير من التكيف في العام الأول، وبعد ذروة الدولار في 1985 اتسع العجز الأمريكي نحو عامين.
ما هو شرط مارشال ليرنر؟
ينص على أن انخفاض العملة يحسّن الميزان التجاري إذا تجاوز مجموع مرونتي الطلب على الصادرات والواردات الواحد بالقيمة المطلقة، وتفترض صيغته النظرية تجارة متوازنة في البداية وعرضًا قابلًا للتوسع.
هل منحنى J في الاقتصاد هو نفسه منحنى J في الملكية الخاصة؟
لا. فمنحنى J للميزان التجاري يتتبع الصادرات ناقص الواردات بعد انخفاض العملة، أما نسخة الملكية الخاصة فتتتبع عوائد صندوق تبدأ سالبة بسبب الرسوم ثم تصبح موجبة مع بيع الاستثمارات.