




شرح نسبة ترينور: المعادلة وبيتا ومتى تُفضَّل على نسبة شارب
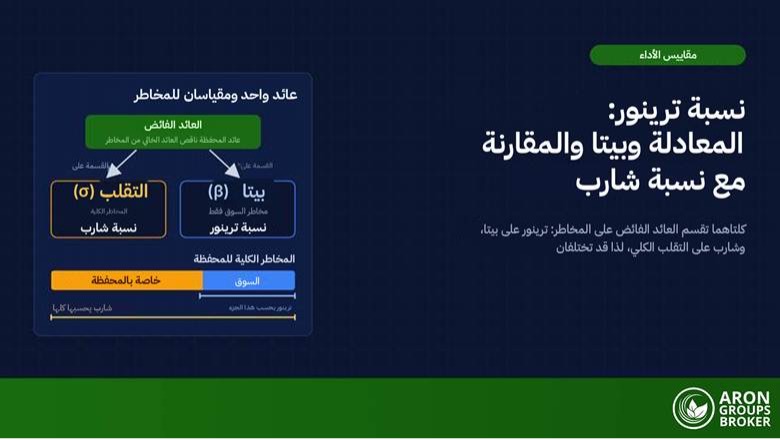
نسبة ترينور (Treynor Ratio) مقياس للعائد المعدّل حسب المخاطر يقسم العائد الفائض على بيتا. والعائد الفائض هو عائد المحفظة ناقص العائد الخالي من المخاطر، أما بيتا فتقيس حساسية المحفظة لتحركات السوق العامة، لذا تعني النسبة الأعلى عائدًا فائضًا أكبر لكل وحدة من مخاطر السوق.
وقد ارتفع الحاجز في البسط: فمتوسط عائد أذون الخزانة لثلاثة أشهر بلغ 0.04% في 2021 و3.94% في سبتمبر 2026 وفق بيانات الفيدرالي. وفي 28 أكتوبر 2026 أبقى الفيدرالي النطاق المستهدف عند 3.75% إلى 4.00%، وبلغ عائد أذون الخزانة لأجل 13 أسبوعًا 4.11% بما يعادل القسيمة. فبأسعار أكتوبر 2026 يشتري العائد نفسه عائدًا فائضًا أقل بكثير مما كان عليه في 2021.
يشرح هذا الدليل معادلة نسبة ترينور، ثم يقارنها بنسبة شارب على بيانات أمريكية لخمسين عامًا، ويبيّن أين تنهار بيتا، ثم يتناول ألفا جنسن ونسبة المعلومات والرافعة وحدود المقياس.

تقسم نسبة ترينور العائد الفائض على العائد الخالي من المخاطر على بيتا، فهي تسعّر مخاطر السوق لا المخاطر الكلية.
في مثال توضيحي يحقق عائد 8% مع بيتا 1.2 نسبة 3.24 مقابل عائد أذون 4.11% في 28 أكتوبر 2026.
بين 1976 و2025 تفوقت الأسهم الأمريكية الصغيرة على S&P 500 في ترينور بنتيجة 10.7 مقابل 8.8، لكنها تأخرت في شارب بنتيجة 0.43 مقابل 0.55.
بلغت بيتا الذهب مقابل S&P 500 نحو 0.05 في السنوات نفسها، فارتفعت نسبة ترينور له فوق 100 وفقدت معناها.
مع الاقتراض بالعائد الخالي من المخاطر لا تغيّر الرافعة نسبة ترينور نظريًا، بينما يخفضها التمويل الأغلى والفروق والرسوم.
ما هي نسبة ترينور؟
نسبة ترينور، وتُسمّى أيضًا مقياس ترينور أو نسبة العائد إلى التقلب في بعض المراجع، ترتب المحافظ حسب العائد الفائض لكل وحدة من بيتا. وهي تسعّر المخاطر المنتظمة فقط، أي الجزء المرتبط بالسوق كله الذي لا يزيله تنويع المحفظة الاستثمارية. وكلما ارتفعت النسبة زاد ما تقاضته المحفظة عن كل وحدة تعرض للسوق.

ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس مالك بالكامل. هذا المحتوى تعليمي وليس نصيحة استثمارية، فلا تخاطر أبدًا بأموال لا تستطيع تحمّل خسارتها.
تعريف نسبة ترينور وأصلها
عرض جاك ترينور الفكرة في مقال «كيف تُقيَّم إدارة صناديق الاستثمار» المنشور في Harvard Business Review في يناير وفبراير 1965. وتقول ورقة لمعهد CFA أعدتها ديبورا كيد عام 2011 إن ترينور طوّر مؤشره لقياس العائد إلى التقلب، ثم فُسّر لاحقًا بوصفه بيتا. والصيغة الحديثة المعيارية تقسم على بيتا لا على الانحراف المعياري الذي يسميه المتداولون عادة التقلب.
وبنى ويليام شارب على عمل ترينور في مقاله «أداء صناديق الاستثمار» عام 1966 بنسبة العائد إلى التباين، المعروفة اليوم بنسبة شارب، ووصف مقياس ترينور لاحقًا بأنه «نسبة متوسط العائد الفائض إلى بيتا». وأضاف مايكل جنسن مفهوم ألفا في ورقته عام 1968 عن صناديق الاستثمار بين 1945 و1964.
بيتا: مخاطر السوق في المقام
بيتا هي التغاير بين عوائد المحفظة وعوائد المؤشر المرجعي مقسومًا على تباين المؤشر. فبيتا 1 تعني أن المحفظة تحركت مع المؤشر بنسبة واحد إلى واحد في المتوسط، وبيتا 1.5 تعني نحو 1.5% لكل 1% من حركة السوق، أما البيتا السالبة فتعني التحرك عكسه.
وتقيس بيتا الحساسية للسوق لا التقلب الكلي. فبين 1976 و2025 بلغت بيتا الأسهم الأمريكية الصغيرة 0.97 مقابل S&P 500، لكن انحرافها المعياري بلغ 24.48% مقابل 16.00% للمؤشر. أما الذهب فبلغت بيتا 0.05 وانحرافه المعياري 24.68%. وبيتا S&P 500 تساوي 1 بحكم التعريف حين يكون هو المعيار، بينما قد يختلف التقدير مع مؤشر أو فترة أو تواتر عوائد آخر.
وفي نموذج تسعير الأصول الرأسمالية (CAPM) تحدد بيتا العائد المطلوب: العائد الخالي من المخاطر مضافًا إليه بيتا مضروبة في العائد الفائض للسوق، وتمثيل ذلك مقابل بيتا هو خط سوق الأوراق المالية. وتضيف النماذج متعددة العوامل محركات مثل الحجم والقيمة، كما في محفظة بن فيليكس القائمة على العوامل. ويُظهر معامل R² مقدار ما يفسره المعيار من تباين المحفظة، وكلما ارتفع زاد وزن بيتا.
معادلة نسبة ترينور
معادلة نسبة ترينور هي T = (Rp – Rf) / βp، حيث Rp متوسط عائد المحفظة وRf العائد الخالي من المخاطر للفترة نفسها، وغالبًا ما يكون عائد أذون الخزانة، وβp بيتا المحفظة مقابل معيار مختار. ولأن بيتا بلا وحدات، تكون النتيجة بنقاط العائد الفائض لكل وحدة بيتا، ويجب أن تكون المدخلات كلها على أساس واحد، كعوائد سنوية مع عائد خالٍ من المخاطر سنوي.
مثال مبسّط: تقييم محفظة مقابل السوق
هذه الأرقام توضيحية باستثناء العائد الخالي من المخاطر، وهو 4.11% لأذون 13 أسبوعًا في 28 أكتوبر 2026. تحقق المحفظة P عائدًا 8.0% مع بيتا 1.2، ويحقق السوق 7.0%، فتكون نسبة ترينور للمحفظة (8.00 – 4.11) / 1.2 = 3.89 / 1.2 = 3.24.
ونسبة السوق (7.00 – 4.11) / 1.0 = 2.89، أي أن P تكسب 0.35 نقطة إضافية لكل وحدة بيتا. وتعطي ألفا جنسن الحكم نفسه بالنقاط سنويًا: 8.00 – (4.11 + 1.2 × 2.89) = 8.00 – 7.58 = 0.42.
ولو كان العائد الخالي من المخاطر 2.5% لحققت P نسبة (8.0 – 2.5) / 1.2 = 4.58، لذا لا تصح مقارنة نسب محسوبة بعوائد خالية من المخاطر مختلفة.
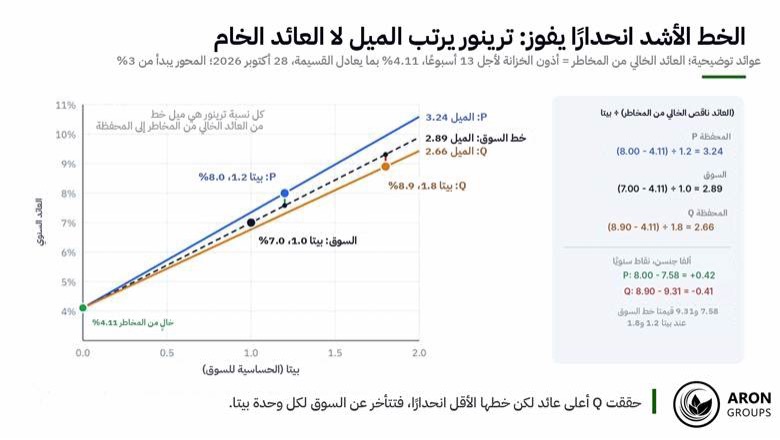
خط P من العائد الخالي من المخاطر أشد انحدارًا من خط السوق، بينما تحقق Q أعلى عائد بأقل خط انحدارًا.
قراءة النتيجة: السوق يحدد الحاجز
نسبة ترينور للسوق تساوي عائده الفائض لأن بيتا تساوي 1، وهذا ما يجعلها الحاجز الطبيعي. فمع بيتا موجبة تتفوق المحفظة على نسبة السوق تمامًا حين تكون ألفا جنسن موجبة، والعلاقة هي ألفا = بيتا × (Tp – Tm)، وهي متطابقة رياضية لا دليل على المهارة.
وفي الرسم تحقق المحفظة التوضيحية Q عائدًا 8.9% مع بيتا 1.8، أي أكثر من P، لكن نسبتها (8.90 – 4.11) / 1.8 = 2.66 أدنى من 2.89 للسوق، وألفا لديها سالبة 0.41 نقطة: فالعائد الإضافي لم يعوّض بيتا الإضافية.
نسبة ترينور مقابل نسبة شارب
يتشارك المقياسان البسط ويختلفان في المقام: نسبة شارب تستخدم الانحراف المعياري ونسبة ترينور تستخدم بيتا. فالانحراف المعياري يحسب المخاطر الكلية، أي تقلبات السوق والمخاطر الخاصة بالمحفظة، بينما تحسب بيتا جزء السوق وحده، لذا يتوقف الاختيار على ما إذا كانت المخاطر الخاصة متحمَّلة فعلًا.
| الخاصية | نسبة ترينور | نسبة شارب |
|---|---|---|
| المعادلة | (Rp - Rf) / βp | (Rp - Rf) / σp |
| المخاطر في المقام | بيتا: مخاطر السوق المنتظمة | الانحراف المعياري: المخاطر الكلية |
| تحتاج إلى معيار | نعم، لتقدير بيتا | لا |
| تناسب | المحافظ المتنوعة جيدًا وأجزاء المحفظة المتنوعة | المحافظ المستقلة أو غير المتنوعة والمقارنة بين فئات الأصول |
| الوحدة | نقاط عائد فائض لكل وحدة بيتا | نقاط عائد فائض لكل نقطة تقلب |
| أول نشر | ترينور، Harvard Business Review، 1965 | شارب، Journal of Business، 1966 |
| نقطة الضعف | بيتا قريبة من الصفر أو سالبة أو سيئة التقدير؛ عائد فائض سالب | عائد فائض سالب حين يبدو التقلب الأعلى أفضل |
| الأسهم الصغيرة مقابل S&P 500، 1976 إلى 2025 | 10.7 مقابل 8.8: الأسهم الصغيرة أولًا | 0.43 مقابل 0.55: S&P 500 أولًا |
نسبة ترينور مقابل نسبة شارب: بسط واحد ومقياسان للمخاطر، وفائزان مختلفان على بيانات 1976 إلى 2025.
الخمسون عامًا نفسها وفائزان مختلفان
تعطي بيانات أسواث داموداران في جامعة NYU Stern، المحدّثة في 5 يناير 2026، العوائد الأمريكية السنوية. فبين 1976 و2025 بلغ متوسط عائد S&P 500 مع التوزيعات 13.17% سنويًا (متوسط حسابي)، ومتوسط أذون الخزانة لثلاثة أشهر 4.37%، فيكون العائد الفائض 8.80 نقطة. وبلغ الانحراف المعياري للعوائد السنوية 16.00%، وهو مقام شارب هنا، بينما قُدّرت بيتا بانحدار العوائد السنوية الفائضة على عوائد S&P 500.
وبلغ متوسط الأسهم الأمريكية الصغيرة، أي العُشر الأدنى حجمًا في بيانات داموداران، 14.79%، أي عائد فائض 10.42 نقطة، ولا توضح صفحته إن كانت السلسلة تشمل التوزيعات. وكانت بيتا 0.97 لكن الانحراف المعياري 24.48%، فترتب نسبة شارب S&P 500 أولًا بنتيجة 0.55 مقابل 0.43، بينما ترتب نسبة ترينور الأسهم الصغيرة أولًا بنتيجة 10.7 مقابل 8.8.
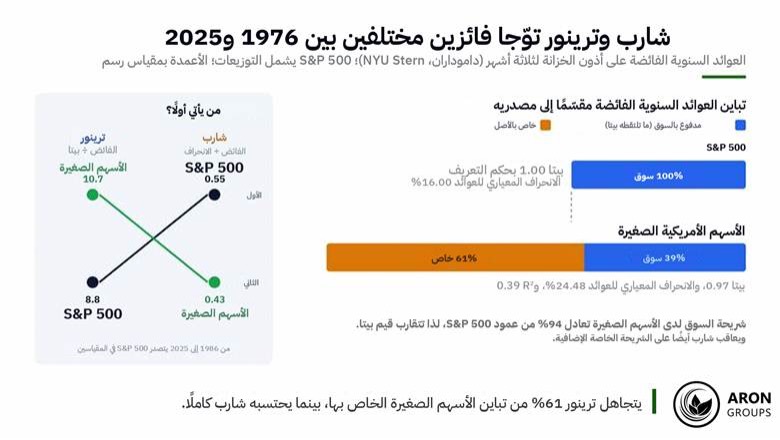
حملت الأسهم الصغيرة مخاطر سوق تقارب مخاطر S&P 500 مع شريحة خاصة كبيرة، لذا اختلف حكم شارب وترينور.
والفجوة سببها المخاطر الخاصة: فقد فسرت حركات السوق 39% فقط من تباين الأسهم الصغيرة (R² يساوي 0.39)، بينما لم يفسر S&P 500 نسبة 61% الباقية. وتتجاهل ترينور هذه النسبة، بينما تحتسبها شارب.
متى تستخدم نسبة ترينور أو نسبة شارب؟
القاعدة العملية نابعة من المقامين: تناسب نسبة ترينور المحافظ المتنوعة جيدًا، حيث أزال التنويع معظم المخاطر الخاصة، والمكونات المنفردة لمحفظة متنوعة أكبر. أما نسبة شارب فتناسب الصناديق المستقلة أو غير المتنوعة والمقارنة بين فئات الأصول، حيث يكون التقلب الكلي هو الخطر المتحمَّل فعلًا.
وتؤكد كيد ذلك: فلأن نسبة ترينور تغفل المخاطر الخاصة، فهي الأنسب لمحفظة متنوعة. فلو كانت الأسهم الصغيرة محفظة المتداول كلها لانطبق حكم شارب، أما بوصفها جزءًا من محفظة واسعة فيحمل حكم ترينور وزنًا أكبر.
فقد حدث ذلك للأسهم الأمريكية الصغيرة بين 1976 و2025 مع بيتا 0.97، لكن 61% تباينها لم يفسره S&P 500، وهو ما تحتسبه شارب وتتجاهله ترينور.
أين تنهار بيتا: الذهب وانخفاض R² والنسب السالبة
تعتمد نسبة ترينور على بيتا موثوقة وتنهار مع البيتا السالبة، والذهب يوضح ذلك: فبين 1976 و2025 بلغت بيتا مقابل S&P 500 نحو 0.05 مع R² يساوي 0.001، أي أن حركات السوق لم تفسر شيئًا تقريبًا من تقلباته، وترك خطأ معياري قدره 0.22 بيتا غير قابلة للتمييز عن الصفر.
وقسمة العائد الفائض للذهب البالغ 5.01 نقطة على 0.05 تعطي نسبة ترينور فوق 100 مقابل 8.8 لمؤشر S&P 500. وبين 1986 و2025 تصبح بيتا سالبة قليلًا عند -0.03، فتهبط النسبة دون -100. أما نسبة شارب للذهب فبقيت عادية: 0.20 للفترة من 1976 إلى 2025 و0.28 منذ 1986.
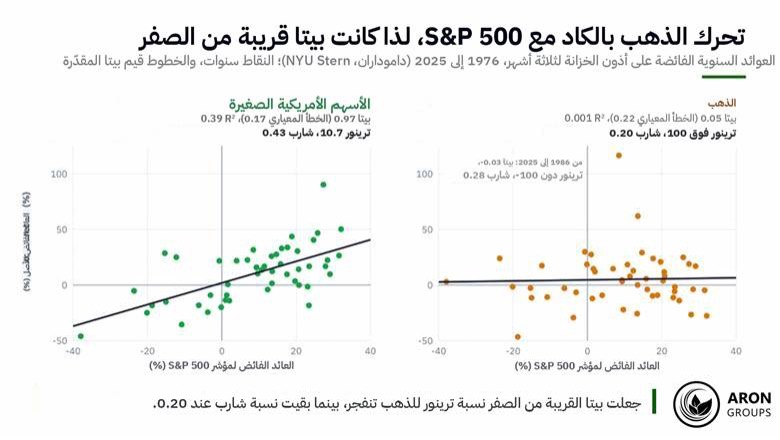
بلغت بيتا الأسهم الصغيرة 0.97 مقابل S&P 500، بينما أفقدت بيتا الذهب البالغة 0.05 نسبة ترينور معناها.
للنسبة السالبة سببان
قد تنتج النسبة السالبة عن عائد فائض سالب أو عن بيتا سالبة، ولكلٍّ معنى معاكس. فلو تأخرت محفظتان توضيحيتان عن العائد الخالي من المخاطر بنقطتين، لكانت النسبة -4.0 مع بيتا 0.5 و-1.0 مع بيتا 2.0، فتأتي المحفظة الأخطر في مرتبة أعلى.
أما البيتا السالبة مع عائد فائض موجب فهي الحالة العكسية: فوفق CAPM، ومع علاوة سوق موجبة، يُتوقع أن يحقق هذا الأصل أقل من العائد الخالي من المخاطر، لذا يُعد التفوق عليه نتيجة قوية. والذهب منذ 1986 مثال حقيقي: نسبة سالبة رغم ألفا قدرها 5.1 نقطة سنويًا، مع بيتا -0.03 لا تتميز عن الصفر. وتكون الترتيبات أكثر معنى حين يكون العائد الفائض وبيتا موجبين بوضوح.
ألفا جنسن ونسبة المعلومات والعائلة الأوسع
تختلف مقاييس الأداء في نوع المخاطر التي تحتسبها، وفي شكلها أيضًا: نسبة ترتب، أو عائد بالنقاط سنويًا. وتقف نسبة ترينور بجانب ثلاثة أقارب.
ألفا جنسن
ألفا جنسن هي العائد الزائد على ما يتوقعه CAPM لبيتا المحفظة، أي αp = Rp – [Rf + βp × (Rm – Rf)]. وهي مقياس مطلق بالنقاط سنويًا يُقرأ غالبًا كمهارة، بينما ترينور مقياس ترتيب نسبي. وللأسهم الأمريكية الصغيرة بين 1976 و2025 بلغت ألفا نحو 1.9 نقطة سنويًا، لكن خطأها المعياري البالغ 3.2 نقطة جعلها غير قابلة للتمييز عن الصفر.
نسبة المعلومات
تقسم نسبة المعلومات العائد النشط، أي عائد المحفظة ناقص عائد معيارها، على خطأ التتبع، أي الانحراف المعياري لهذا الفرق. ويشير تقرير لبنك التسويات الدولية عام 2003 إلى أن تفويضات الإدارة المتخصصة كثيرًا ما تحدد أهدافها بنسب المعلومات. وقد تفوق متوسط عائد الأسهم الصغيرة على S&P 500 بنحو 1.6 نقطة سنويًا مع خطأ تتبع 19.3 نقطة، أي نسبة 0.08، وبالعائد المركب كانت الفجوة 0.2 نقطة سنويًا.
المقاييس القائمة على التراجع
تغيّر مقاييس أخرى المعيار مرة أخرى: فنسبة سورتينو تحتسب التقلب الهبوطي فقط، ونسبة كالمار تقسم العائد على أقصى تراجع. ويُظهر منحنى رأس مال المتداول النوعين معًا، وهو ما لا تراه نسبة قائمة على بيتا، بينما تربط مقاييس مثل خطر الإفلاس التراجع بحجم المخاطرة.
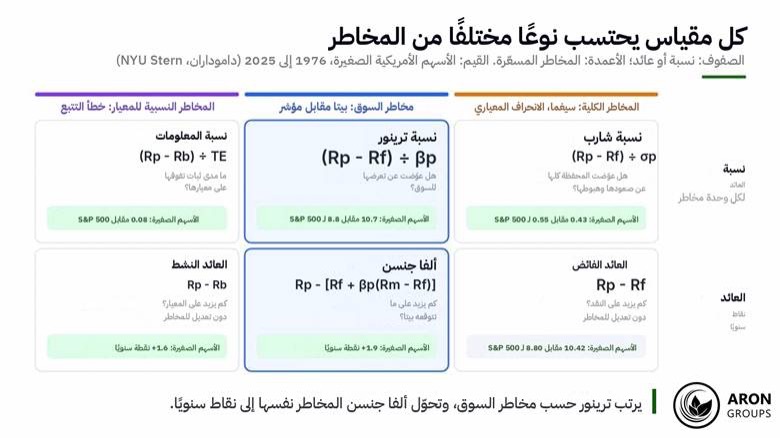
تسعّر ترينور وألفا جنسن مخاطر السوق، بينما تسعّر نسبتا شارب والمعلومات المخاطر الكلية والنسبية للمعيار.
الرافعة والتكاليف ونسبة ترينور
نظريًا لا تغيّر الرافعة المالية نسبة ترينور: فإذا اقترض المتداول وأقرض بالعائد الخالي من المخاطر، فإن مضاعفة التعرض تضاعف العائد الفائض وبيتا معًا، فتبقى النسبة كما هي، وكذلك نسبة شارب لأن الانحراف المعياري يتضاعف أيضًا.
لنأخذ محفظة توضيحية بعائد 8% وبيتا 1.2 وانحراف معياري 18% مقابل عائد خالٍ من المخاطر 4%: نسبة ترينور 4 / 1.2 = 3.33 ونسبة شارب 4 / 18 = 0.22. ومع مضاعفتها بأموال مقترضة بفائدة 4% يصبح العائد 16 – 4 = 12%، فتبقى النسبة (12 – 4) / 2.4 = 3.33.
أما مع الاقتراض بفائدة 6% فينخفض العائد إلى 10%، وتهبط نسبة ترينور إلى 6 / 2.4 = 2.50 ونسبة شارب إلى 6 / 36 = 0.17. وتعمل الفروق والعمولات والرسوم بالطريقة نفسها، والرافعة تضخم الخسائر والأرباح معًا. وتحذّر CFTC من أن الرافعة العالية «تضخم المكاسب والخسائر معًا»، وأن معظم عملاء الفوركس خارج البورصة يخسرون بعد احتساب كل التكاليف.
نقطة أساسية
تعيد الرافعة قياس العائد الفائض وبيتا معًا، وفي النموذج أعلاه يخفض التمويل الأعلى من العائد الخالي من المخاطر والفروق والرسوم النسبة.
الحدود الحقيقية لنسبة ترينور
تتجاهل نسبة ترينور المخاطر غير المنتظمة، وهذا يناسب جزءًا من محفظة متنوعة لكنه يضلل في حساب مركّز يتحمل المخاطر الخاصة كاملة.
وتعتمد على افتراضات CAPM وعلى بيتا مستقرة مستمدة من الماضي: فبيتا الأسهم الصغيرة بلغت 1.01 للفترة من 1986 إلى 2025 و0.89 من 2016 إلى 2025، وتراوحت بيتا الذهب بين -0.03 و0.31 عبر النوافذ الثلاث، بل كان الخطأ المعياري لبيتا الأسهم الصغيرة 0.17 حتى على مدى 50 عامًا.
كما تعتمد الترتيبات على الفترة: فبين 1986 و2025 تقدم S&P 500 على الأسهم الصغيرة في المقياسين، ترينور 9.5 مقابل 8.7 وشارب 0.57 مقابل 0.35، وبين 2016 و2025 بنتيجة 13.5 مقابل 7.8 و0.87 مقابل 0.40.
ويهم اختيار المعيار وتصميم العينة أيضًا، إذ تنصح نشرة SEC للمستثمرين بمقارنة الشيء بمثله عند اختيار المعيار، وتحذّر من أن الأداء السابق لا يتنبأ بالمستقبل وأن الأداء المختبر رجعيًا افتراضي، وهو ما يفسر لماذا تبدو معظم الاستراتيجيات وهمية. ويساعد الاختبار خارج العينة، كما في التحسين المتدرج للأمام، لكن العينة القصيرة تعطي بيتا مشوشة.
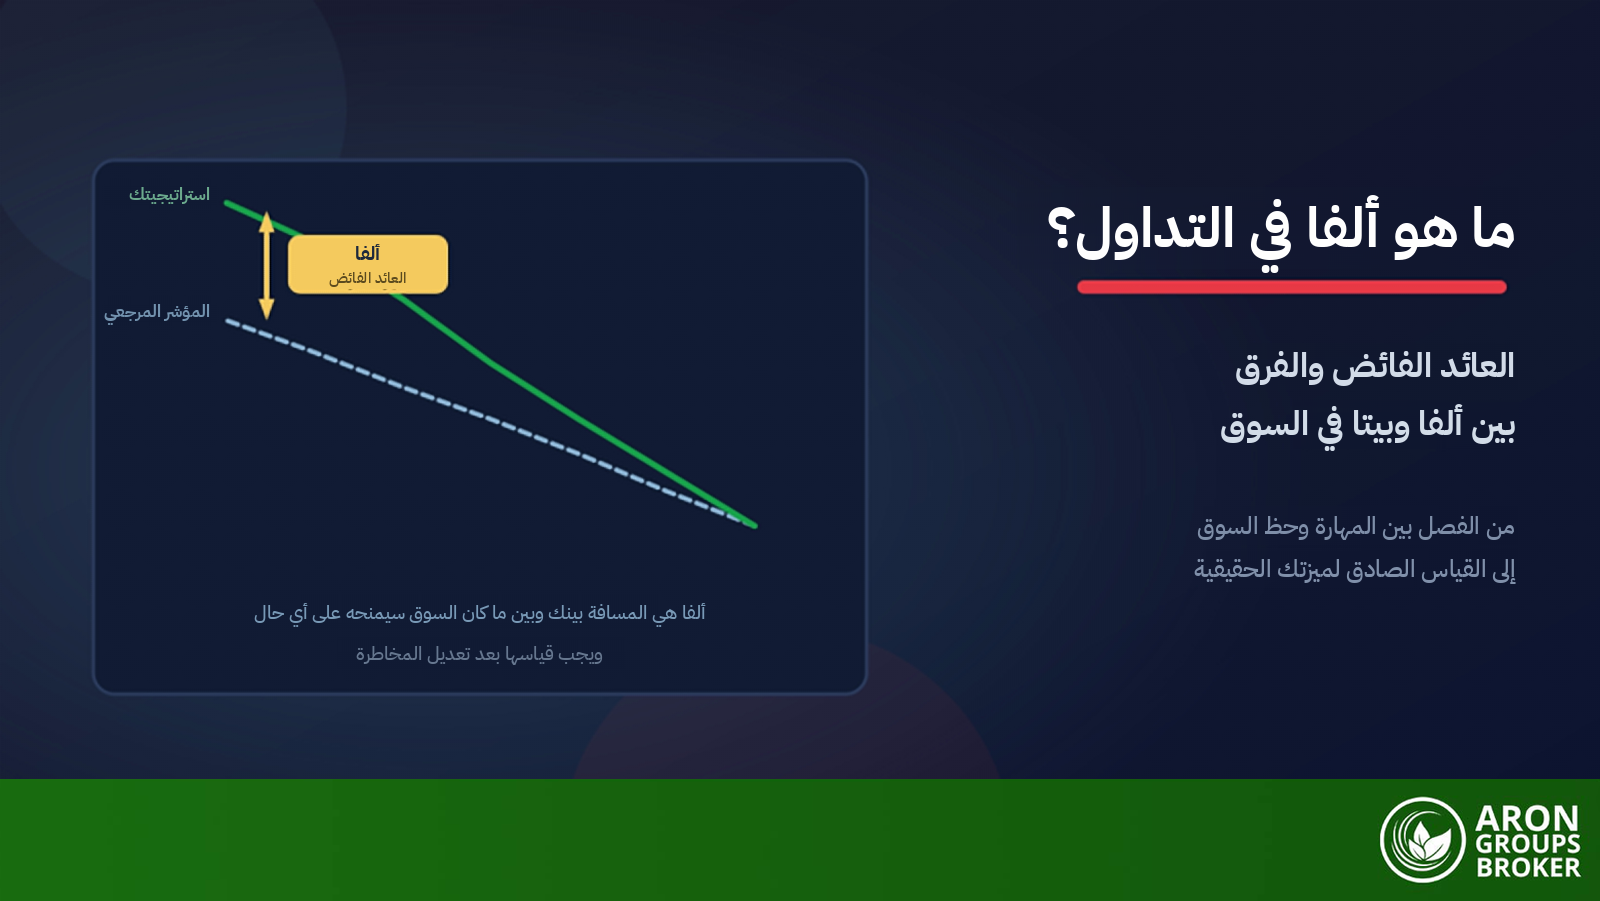
تقييم استراتيجيتك مقابل مؤشر
تقدم آرون جروبس عقود فروقات على مؤشرات مثل SPXUSD وNDXUSD وDJIUSD، إلى جانب أزواج الفوركس والذهب، عبر منصة ميتاتريدر 5. وبالنسبة للمتداول، تُعد نسبة ترينور وسيلة لاختبار الميزة التداولية لاستراتيجية ما مقابل مؤشر، بينما يلخص تقرير التداول في المنصة، من تبويب السجل، الحساب بأرقام مثل التراجع ومعامل الربح.
ويمكن مقارنة النتائج الشهرية المسجلة في سجل التداول بعوائد المؤشر الشهرية لتقدير بيتا الاستراتيجية ونسبة ترينور لها. والرافعة في عقود الفروقات تضخم الخسائر والأرباح، والنسب السابقة لا تتنبأ باللاحقة. ويتيح الحساب التجريبي بأموال افتراضية، أو حساب Nano ضمن حسابات التداول، اختبار الحسابات بأحجام صغيرة، دون أن يزيل أي منهما خطر الخسارة في التداول الحقيقي.
الخلاصة
تسأل نسبة ترينور عن مقدار العائد الفائض الذي حققته المحفظة لكل وحدة من مخاطر السوق، وتجيب جيدًا عن المحافظ المتنوعة ذات البيتا المستقرة والموجبة بوضوح، حين تُقارن بنسبة السوق نفسه للفترة ذاتها.
وتجيب بشكل سيئ عن المراكز المركّزة والأصول ضعيفة الصلة بالسوق مثل الذهب والعينات القصيرة أو غير المستقرة. وإلى جانب نسبة شارب وألفا جنسن والتراجع، تُظهر مدى تعويض المحفظة عن تعرضها للسوق.
الأسئلة الشائعة
إجابات مختصرة عن أكثر الأسئلة شيوعًا حول نسبة ترينور.
ما هي نسبة ترينور الجيدة؟
لا يوجد حد عام، لأن النسبة تعتمد على الفترة والمعيار والعائد الخالي من المخاطر. والحاجز المعتاد نسبة موجبة تفوق نسبة المعيار نفسه، التي تساوي عائده الفائض، وقد بلغ هذا الحاجز 8.8 لمؤشر S&P 500 بين 1976 و2025.
نسبة شارب أم نسبة ترينور: أيهما أفضل؟
لا أفضلية مطلقة: فنسبة شارب تناسب المحفظة الكاملة أو غير المتنوعة لأنها تحتسب المخاطر الكلية، ونسبة ترينور تناسب المحفظة المتنوعة أو جزءًا من محفظة أكبر تهيمن عليها مخاطر السوق.
فيمَ يُستخدم تحليل نسبة ترينور؟
يرتب المحافظ المتنوعة أو المديرين أو أجزاء الاستراتيجيات حسب العائد لكل وحدة من مخاطر السوق، ويمكن للمتداول تطبيقه على نتائجه مقابل مؤشر بشرط أن يكون تقدير بيتا موثوقًا.
هل يمكن أن تكون نسبة ترينور سالبة؟
نعم، حين يختلف العائد الفائض وبيتا في الإشارة، ولكل حالة معنى مختلف. فالذهب بين 1986 و2025 حقق عائدًا فائضًا موجبًا مع بيتا -0.03، فهبطت نسبته دون -100.