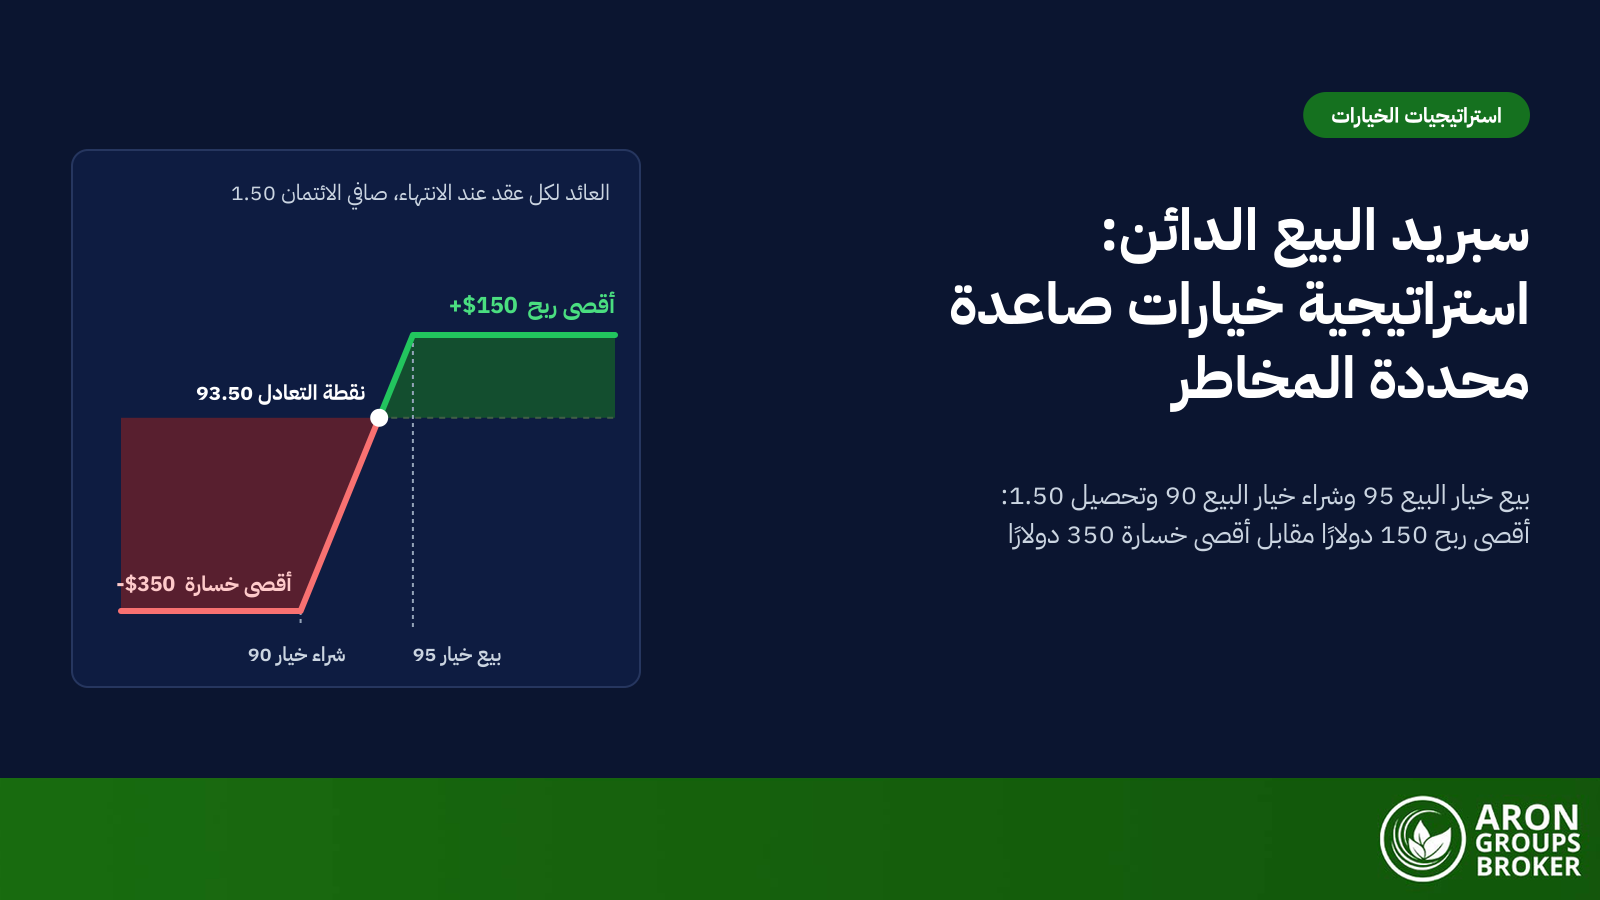
الكول المغطى للرجل الفقير (Poor Man’s Covered Call أو PMCC) استراتيجية خيارات تحاكي خيار الشراء المغطى (Covered Call) دون امتلاك 100 سهم. فهي تشتري خيار شراء طويل الأجل عميقاً داخل نطاق الربح، يكون غالباً من خيارات LEAPS طويلة الأجل، وتبيع ضده خيار شراء قريب الأجل خارج نطاق الربح. ومن الناحية الفنية هي سبريد قطري طويل على خيارات الشراء يُفتح بكلفة صافية (مدين)، أي مركز صاعد يحتاج إلى رأس مال أقل بكثير.
وتزداد أهمية هذه الاستراتيجية في أكتوبر 2026 لأن الأسهم والزمن كليهما مكلفان. فقد أغلق صندوق SPY، وهو صندوق متداول يتتبع مؤشر S&P 500، عند 769.05 في 20 أكتوبر 2026، أي أن 100 سهم تكلّف 76,905 دولارات. ويقف النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية لدى الاحتياطي الفيدرالي، أي البنك المركزي الأمريكي، عند 3.75% إلى 4.00%، بينما تُسعّر خيارات الشراء طويلة الأجل الفائدة بمعدلات قريبة من 4.5%. ومن يتابع قرارات الفائدة القادمة عبر التقويم الاقتصادي يعرف متى قد تتغير هذه الكلفة.
يسعّر هذا الدليل استراتيجية PMCC على سلسلة خيارات SPY في 20 أكتوبر 2026، ويختبر أربعة خيارات شراء طويلة وفق قاعدة العرض. ثم يتناول الحاسبة والترحيل والمخاطر.
- يشتري الكول المغطى للرجل الفقير خيار شراء طويل الأجل عميقاً داخل نطاق الربح ويبيع ضده خيار شراء قريب الأجل: أي سبريد قطري طويل على خيارات الشراء بكلفة صافية (مدين).
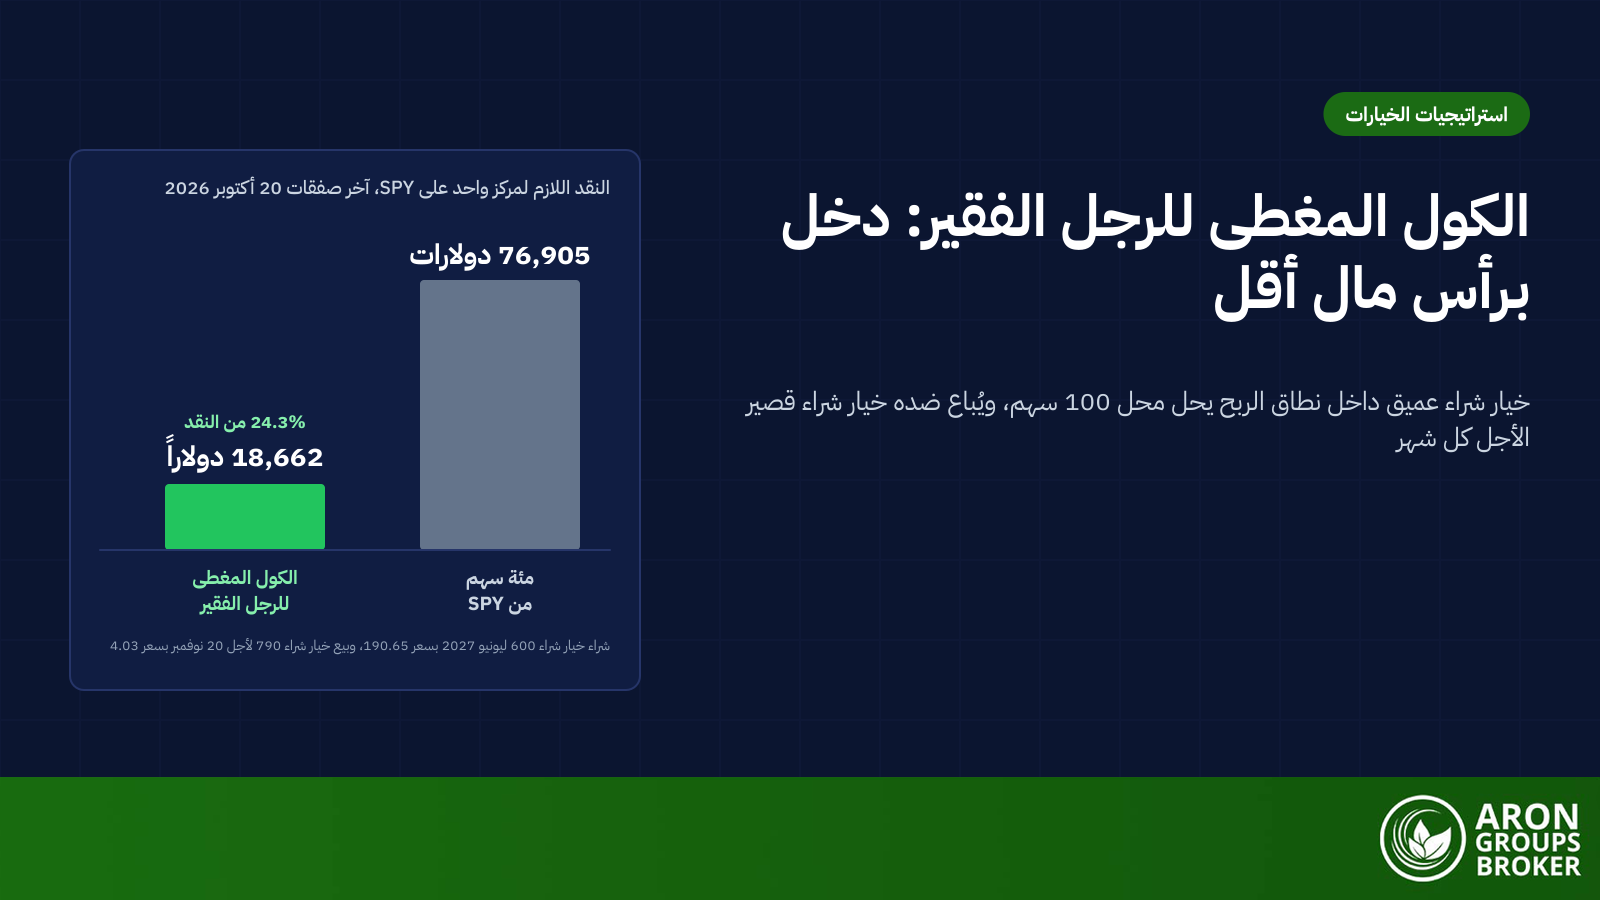
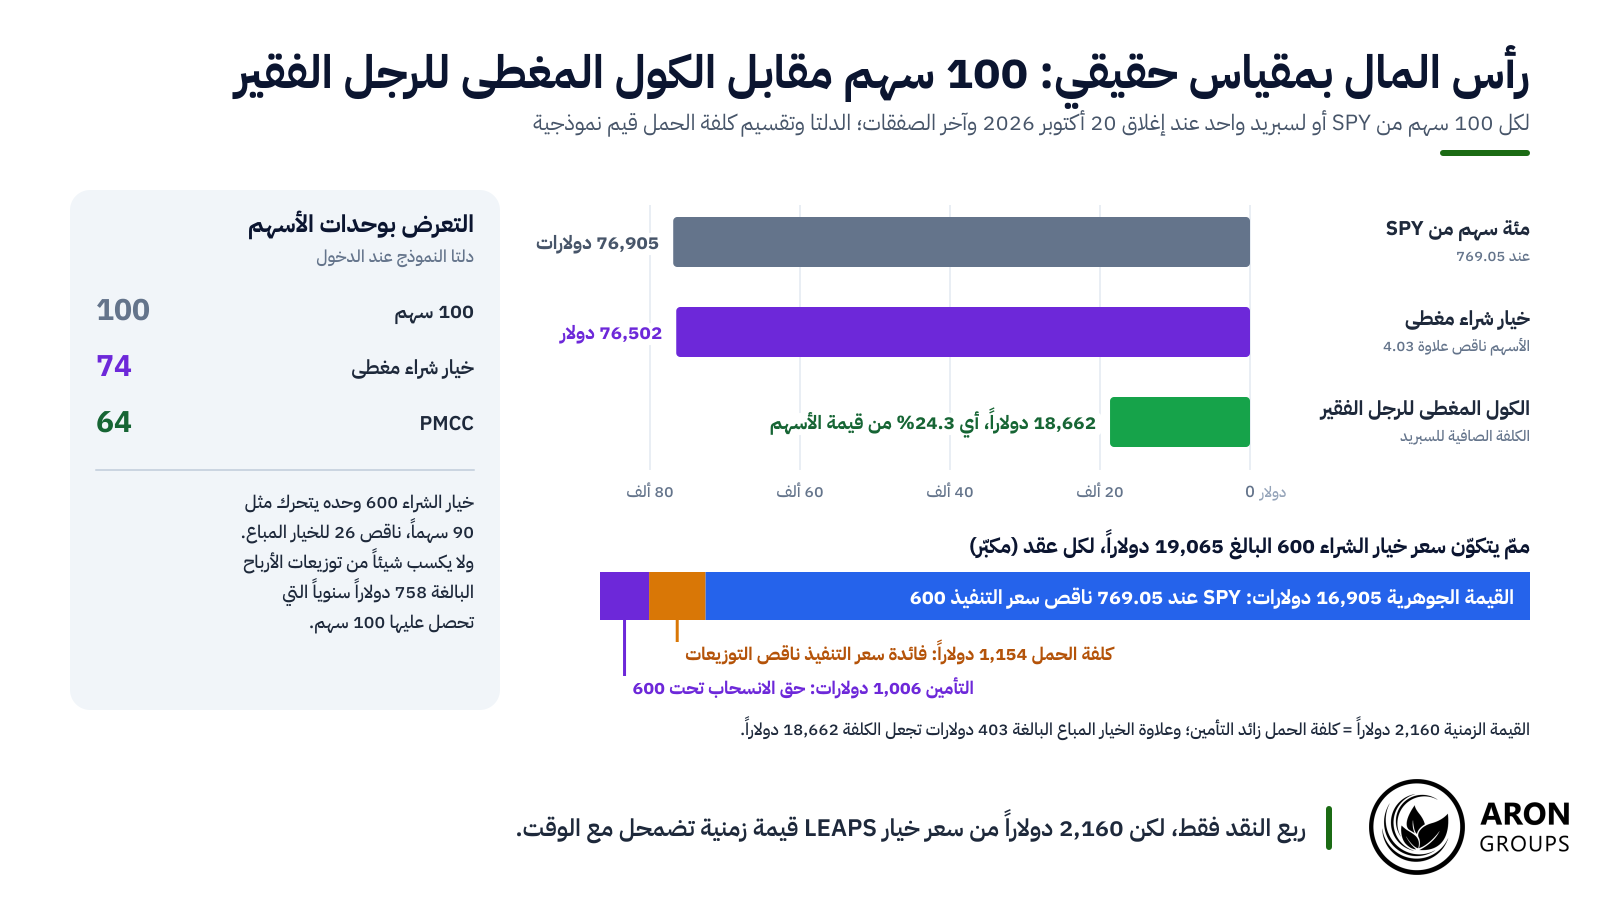
- في 20 أكتوبر 2026 كلّفت نسخة SPY مبلغ 18,662 دولاراً، أي 24.3% من 76,905 دولارات ثمن 100 سهم. وفي النموذج تحرك خيار الشراء الطويل مثل 90 سهماً تقريباً.
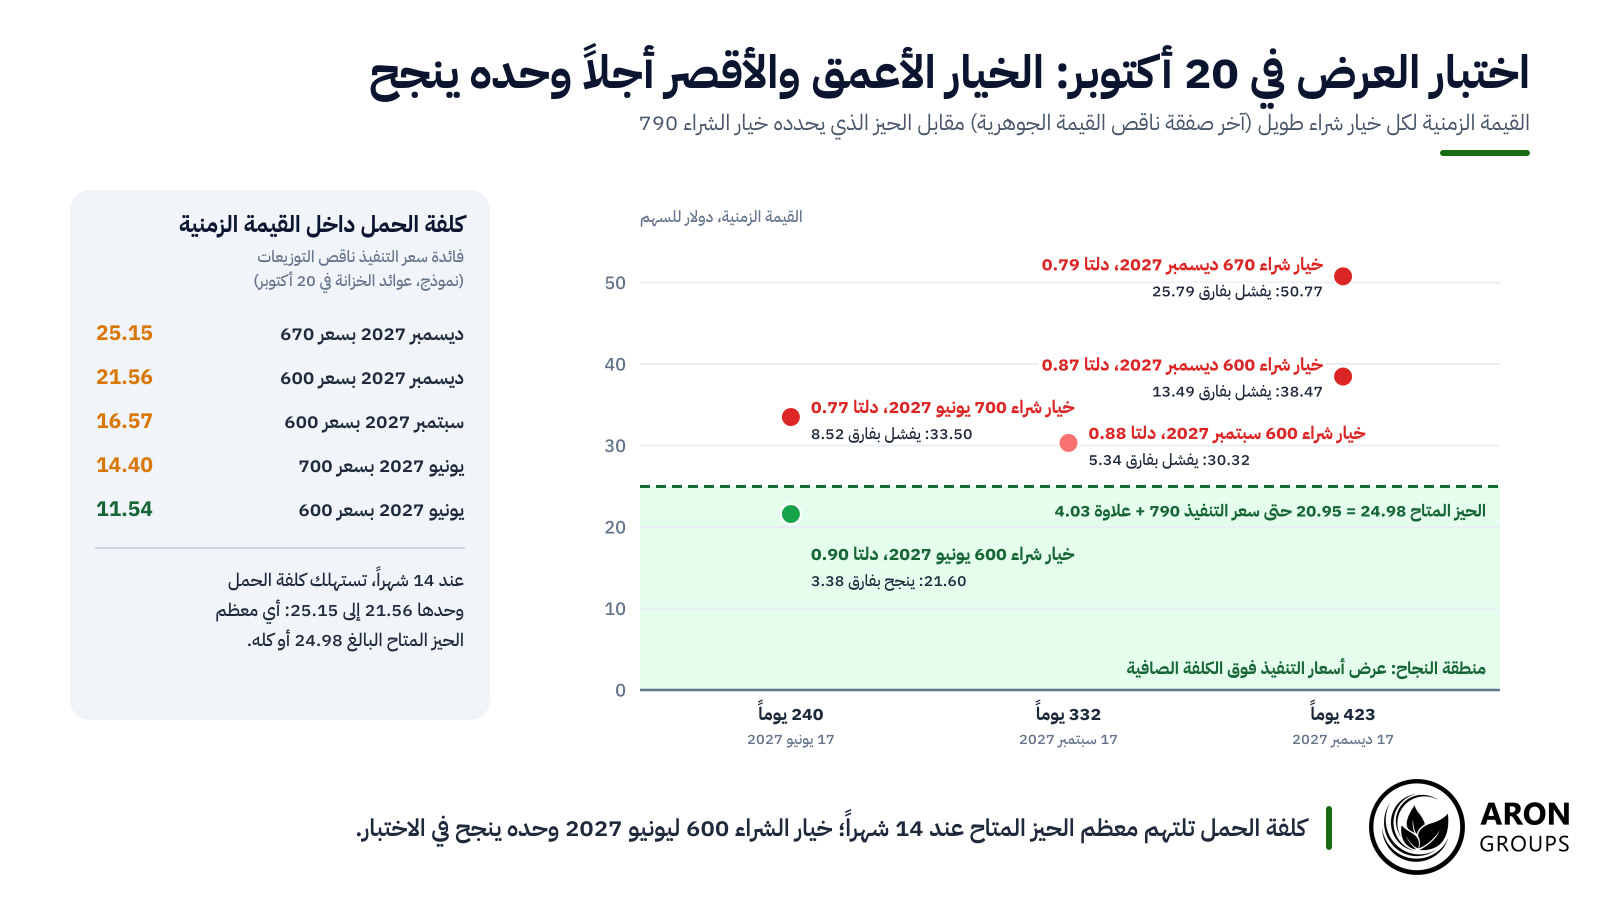
- يشترط اختبار العرض أن يزيد عرض أسعار التنفيذ على الكلفة الصافية، حتى لا يثبّت الصعود خسارة عند انتهاء الخيار المباع. ومن أربعة خيارات شراء طويلة اختُبرت، نجح واحد فقط.
- العلاوة ليست ربحاً: ففي النموذج، لا يحقق الشهر الأول مع ثبات السعر سوى صافٍ قدره نحو 2 دولار، لأن خيار الشراء الطويل يخسر 4.01 مقابل علاوة 4.03 محتفظ بها.
- الكفاءة في رأس المال هي رافعة مالية. ففي النموذج، ومع ثبات التقلب، يكلّف هبوط بنسبة 10% بحلول 20 نوفمبر الكول المغطى للرجل الفقير 35.3% من رأس ماله، وخيار الشراء المغطى 9.5%. ولا تقدم آرون جروبس خيارات.
ما هو الكول المغطى للرجل الفقير؟
يجمع الكول المغطى للرجل الفقير بين خيار شراء عميق داخل نطاق الربح ينتهي بعد أشهر وخيار شراء خارج نطاق الربح ينتهي خلال أسابيع. ويصف مسرد هيئة تداول السلع الآجلة الأمريكية (CFTC) خيارات LEAPS، وهي الطرف الطويل المعتاد، بأنها خيارات طويلة الأجل متداولة في البورصة، واسمها اختصار لعبارة Long-term Equity Anticipation Securities.
إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
سبريد قطري طويل على خيارات الشراء بكلفة صافية
يختلف الطرفان في سعر التنفيذ وتاريخ الانتهاء، ولهذا فهو من نوع السبريد القطري (Diagonal Spread). ولأن خيار الشراء الطويل هو الأغلى، يُفتح المركز مقابل كلفة صافية (مدين). ورسمياً تُدرج خيارات LEAPS في بورصة Cboe بآجال تصل إلى 39 شهراً، لكن هذا المقال يستخدم الاسم بمعنى أوسع، حتى لخيار أجله 240 يوماً.
لماذا يُسمى «للرجل الفقير»؟
يحجز خيار الشراء المغطى الحقيقي ثمن 100 سهم، أي 76,502 دولار بعد خصم العلاوة. أما الكول المغطى للرجل الفقير فيستبدل الأسهم بخيار شراء كلّف 19,065 دولاراً، فاحتاج السبريد إلى 18,662 دولاراً فقط، أي 24.3% من 76,905 دولارات دُفعت ثمناً للأسهم. وهذه الكفاءة في استخدام رأس المال، وهي شكل من أشكال الرافعة المالية، هي سر جاذبيته كلها.
نقطة مهمة
التوفير ليس مجانياً: فخيار الشراء العميق داخل نطاق الربح هو في جزء منه قرض. ففي النموذج، نحو 1,714 دولاراً من سعر خيار الشراء 600 لشهر يونيو هي فائدة على سعر التنفيذ لمدة 240 يوماً. أما مبلغ 57,840 دولاراً الذي لم يُنفق على الأسهم فسيكسب مبلغاً مماثلاً قدره 1,658 دولاراً بعائد أذون الخزانة الأمريكية لستة أشهر البالغ 4.36%.
كيف تعمل استراتيجية PMCC
تعمل استراتيجية الكول المغطى للرجل الفقير مثل خيار شراء مغطى يُكتب شهراً بعد شهر. فكل خيار شراء مباع يجلب علاوة، وكل علاوة يُحتفظ بها تخفض أساس التكلفة. وكثيراً ما تُوصف بأنها استراتيجية دخل صاعدة تتسم بالكفاءة في رأس المال، وإن كانت الرافعة هي التي تؤدي معظم العمل.
خيار LEAPS ليس 100 سهم
كثيراً ما يُقال إن خيار الشراء العميق داخل نطاق الربح يتصرف مثل السهم، لكنه في الواقع يتصرف مثل معظمه فقط. فخيار الشراء 600 لشهر يونيو 2027 المستخدم أدناه كانت دلتا النموذج له 0.90. وفي النموذج يضيف ارتفاع SPY بمقدار 10 دولارات نحو 900 دولار إلى قيمته، مقابل 1,000 دولار لـ100 سهم.
ولا يكسب الخيار أيضاً أي توزيعات أرباح، وهي نحو 569 دولاراً للعقد على مدى عمره وفق المدفوعات المتوقعة. وتتغير دلتا الخيار مع السعر، وهذا أثر الغاما، فتنخفض إلى 0.79 بعد هبوط بنسبة 10% في النموذج. كما أن 21.60 من سعره البالغ 190.65 قيمة زمنية تضمحل، والباقي، أي 169.05، قيمة جوهرية. ويشرح مقالنا عن علاوة الخيار كيف تتوزع العلاوة بين هذين الجزأين.
ويعطي تقسيم نموذجي قائم على تكافؤ خيارات البيع والشراء (Put-Call Parity) كلفة حمل قدرها 11.54، أي الفائدة على سعر التنفيذ ناقص التوزيعات، و10.06 تأميناً ضد الهبوط تحت 600. وكانت آخر صفقة على خيار البيع المقابل 600 لشهر يونيو أدنى من ذلك، عند 7.07. ويتحرك جزء التأمين مع التقلب الضمني، فتبلغ الفيغا نحو 112 دولاراً لكل نقطة تقلب لكل عقد.
قواعد الإعداد واختبار العرض
تقوم الممارسة الشائعة على ثلاث قواعد. الأولى أن يكون خيار الشراء الطويل عميقاً داخل نطاق الربح، بدلتا قرب 0.80 أو أعلى، وأن يتبقى على انتهائه ستة إلى اثني عشر شهراً أو أكثر. والثانية أن يكون خيار الشراء المباع خارج نطاق الربح، بأجل 30 إلى 45 يوماً ودلتا قرب 0.20 إلى 0.30. والثالثة هي اختبار العرض.
وقاعدة الخيار المباع عُرف متبع، لا الطريقة التي تجمع أكبر قدر من اضمحلال الزمن. فالثيتا، أي اضمحلال الزمن اليومي، تبلغ أقصاها في الخيارات التي تكون عند السعر قرب انتهائها. ويبلغ اضمحلال النموذج لكل عقد 24.42 دولار يومياً لخيار الشراء 770 لأجل 31 يوماً، و16.01 دولار لخيار 790، و12.80 دولار لخيار الشراء الطويل. وهذا العرف يتنازل عن جزء من العلاوة مقابل احتمال أقل لتنفيذ الخيار المباع ضدك، نحو 24% في النموذج.
لماذا وُجدت قاعدة العرض
يشترط اختبار العرض أن يكون عرض أسعار التنفيذ (Strike Width)، أي سعر تنفيذ الخيار المباع ناقص سعر تنفيذ الخيار الطويل، أعلى من الكلفة الصافية. وكثيراً ما يُدرَّس على أنه وسيلة لإبقاء المخاطرة محددة، لكن خسارة هذا الهيكل محدودة بالكلفة في الحالتين. فالاختبار موجود من أجل موجات الصعود: إذا نُفِّذ خيار الشراء المباع، فإن تسليم الأسهم عبر تنفيذ خيار الشراء الطويل يثبّت العرض ناقص الكلفة. وإذا كان العرض أقل من الكلفة صار ذلك خسارة.
وببساطة، يجب أن تكون القيمة الزمنية لخيار الشراء الطويل أقل من مسافة سعر تنفيذ الخيار المباع فوق السعر الحالي زائد علاوته. وفي 20 أكتوبر كان هذا الحيز المتاح 24.98: أي 20.95 نقطة حتى سعر التنفيذ 790 زائد العلاوة 4.03.
أربعة خيارات LEAPS في 20 أكتوبر 2026
يختبر الجدول أربعة خيارات شراء طويلة مقابل خيار شراء مباع واحد، هو خيار الشراء 790 لأجل 20 نوفمبر 2026، الذي كانت آخر صفقة عليه عند 4.03 (دلتا النموذج 0.26). والأسعار هي آخر الصفقات من بيانات نهاية اليوم المجانية لدى موقع Optionistics، لا أسعار العرض والطلب. ولم تكن هذه الصفقات متزامنة، إذ تراوح SPY في ذلك اليوم بين 764.25 و772.29.
| خيار الشراء الطويل | الأيام المتبقية | آخر صفقة | الدلتا (نموذج) | القيمة الزمنية | الكلفة الصافية | عرض أسعار التنفيذ | اختبار العرض |
|---|---|---|---|---|---|---|---|
| ديسمبر 2027 بسعر 670 | 423 | 149.82 | 0.79 | 50.77 | 145.79 | 120 | يفشل بفارق 25.79 |
| ديسمبر 2027 بسعر 600 | 423 | 207.52 | 0.87 | 38.47 | 203.49 | 190 | يفشل بفارق 13.49 |
| يونيو 2027 بسعر 700 | 240 | 102.55 | 0.77 | 33.50 | 98.52 | 90 | يفشل بفارق 8.52 |
| يونيو 2027 بسعر 600 | 240 | 190.65 | 0.90 | 21.60 | 186.62 | 190 | ينجح بفارق 3.38 |
آخر الصفقات في 20 أكتوبر 2026، وكل خيار مقترن بخيار الشراء 790 لأجل 20 نوفمبر عند 4.03؛ والدلتا قيم نموذجية.
ويفشل الخيار التقليدي لأجل 14 شهراً، وهو ما تقترحه الكتب التعليمية عادةً، بأكبر فارق، كما يظل يفشل الخيار الأعمق وحده، أو الأقصر أجلاً بدلتا مماثلة. والسبب هو الفائدة: فمع عوائد سندات الخزانة الأمريكية قرب 4.5%، تبلغ كلفة الحمل وحدها لمدة 14 شهراً بين 21.56 و25.15 في النموذج. ويضيف الانحراف (Skew) إلى القيمة الزمنية للخيارات الأعمق، إذ تشير الصفقات إلى تقلب بنسبة 29.3% لخيار الشراء 600 لشهر يونيو و21.5% لخيار 700 لشهر يونيو.
كم يكلّف الخيار الناجح
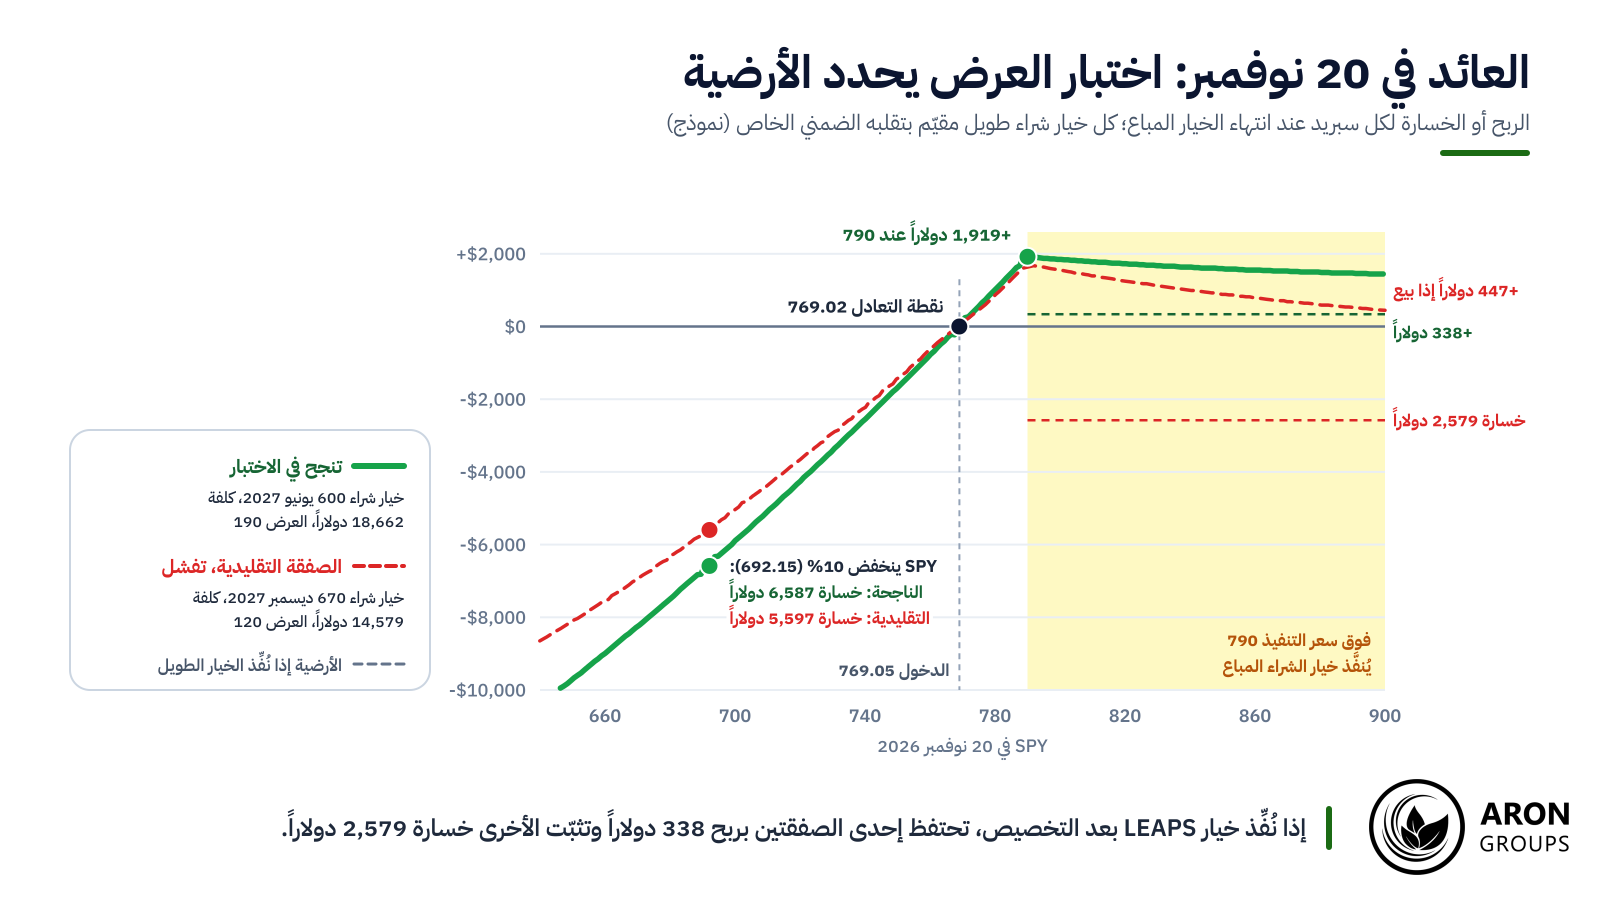
احتاج سبريد خيار يونيو 600 إلى 18,662 دولاراً، أي 4,083 دولاراً أكثر من السبريد التقليدي البالغ 14,579 دولاراً، وصافي دلتا النموذج له 64 سهماً مقابل 54. وفي النموذج، ومع ثبات التقلب، يكلّفه هبوط بنسبة 10% بحلول 20 نوفمبر 6,587 دولاراً، مقابل 5,597 دولاراً للسبريد التقليدي.
كما أنه ينتهي أبكر، في 17 يونيو 2027، بعد ثمانية خيارات شراء مباعة شهرية على الأكثر. واستبداله يتطلب كلفة جديدة؛ فخيار الشراء 600 لشهر ديسمبر 2027 كان أغلى بمقدار 16.87 وفق صفقات 20 أكتوبر.
حاسبة الكول المغطى للرجل الفقير: صفقة SPY بالأرقام
تحتاج حاسبة الكول المغطى للرجل الفقير إلى سعرين وسعري تنفيذ والتواريخ لإخراج نتائجها الأساسية. أما القيم النموذجية أدناه فتستخدم أيضاً نموذج بلاك-شولز، والتقلب الضمني لكل خيار شراء، والتوزيعات المتوقعة، وعوائد سندات الخزانة في 20 أكتوبر.
مثال مصغّر: صفقة SPY في 20 أكتوبر 2026
يشتري هذا المثال على الكول المغطى للرجل الفقير خيار الشراء 600 لأجل 17 يونيو 2027 بسعر 190.65، ويبيع خيار الشراء 790 لأجل 20 نوفمبر 2026 بسعر 4.03. والكلفة الصافية 186.62 للسهم، أي 18,662 دولاراً لكل سبريد، مقابل عرض أسعار تنفيذ قدره 790 ناقص 600 = 190. وتجد شرحاً أوسع لهذه السلسلة في دليلنا عن تداول خيارات SPY.
ويفترض التنفيذ الحذر دفع 0.50 إضافية لخيار الشراء الطويل وقبض 0.05 أقل عن خيار الشراء المباع. وهذا يرفع الكلفة إلى 187.17، وتظل الصفقة ناجحة في الاختبار بفارق 2.83.
مخرجات الحاسبة هي:
- الكلفة الصافية: 190.65 ناقص 4.03 = 186.62 للسهم.
- أقصى خسارة: الكلفة البالغة 18,662 دولاراً إذا أنهى SPY التداول تحت 600 في 17 يونيو 2027؛ والعلاوات اللاحقة تخفضها.
- اختبار العرض: 190 ناقص 186.62 = 3.38، وهو فائض يعني النجاح في الاختبار.
- إذا نُفِّذ الخيار المباع ضدك في 20 نوفمبر: تنفيذ خيار الشراء الطويل لتسليم الأسهم يثبّت +338 دولاراً.
- نقطة التعادل في 20 نوفمبر (نموذج): 769.02؛ وعند انتهاء خيار الشراء الطويل 786.62 قبل العلاوات اللاحقة.
- عائد العلاوة: 4.03 تساوي 2.16% من الكلفة لمدة 31 يوماً، أو 25.4% سنوياً إذا تكررت، مقابل 0.53% و6.2% لخيار الشراء المغطى.
العائد عند انتهاء الخيار المباع
في النموذج، تحقق الصفقة أقصى ربحها في 20 نوفمبر عند 790: +1,919 دولاراً، أي 10.3% من الكلفة. وفوق 790 يتلاشى الربح ببطء، لأن كلفة خيار الشراء المباع ترتفع دولاراً مقابل دولار بينما يكسب خيار الشراء الطويل أقل.
ويبيّن السبريد التقليدي أهمية الاختبار: فتنفيذ خيار الشراء 670 لشهر ديسمبر 2027 لتلبية التخصيص يثبّت خسارة قدرها 2,579 دولاراً. أما بيع ذلك الخيار بدلاً من تنفيذه فيترك +447 دولاراً عند 900 في النموذج، بفضل القيمة الزمنية المتبقية.
ترحيل خيار الشراء المباع
الترحيل يعني إعادة شراء خيار الشراء المباع، أو تركه ينتهي، ثم بيع الخيار التالي. وكل علاوة يُحتفظ بها تخفض أساس التكلفة، لكن ذلك لا يضمن الربح: فقيمة خيار الشراء الطويل تتحرك أيضاً.
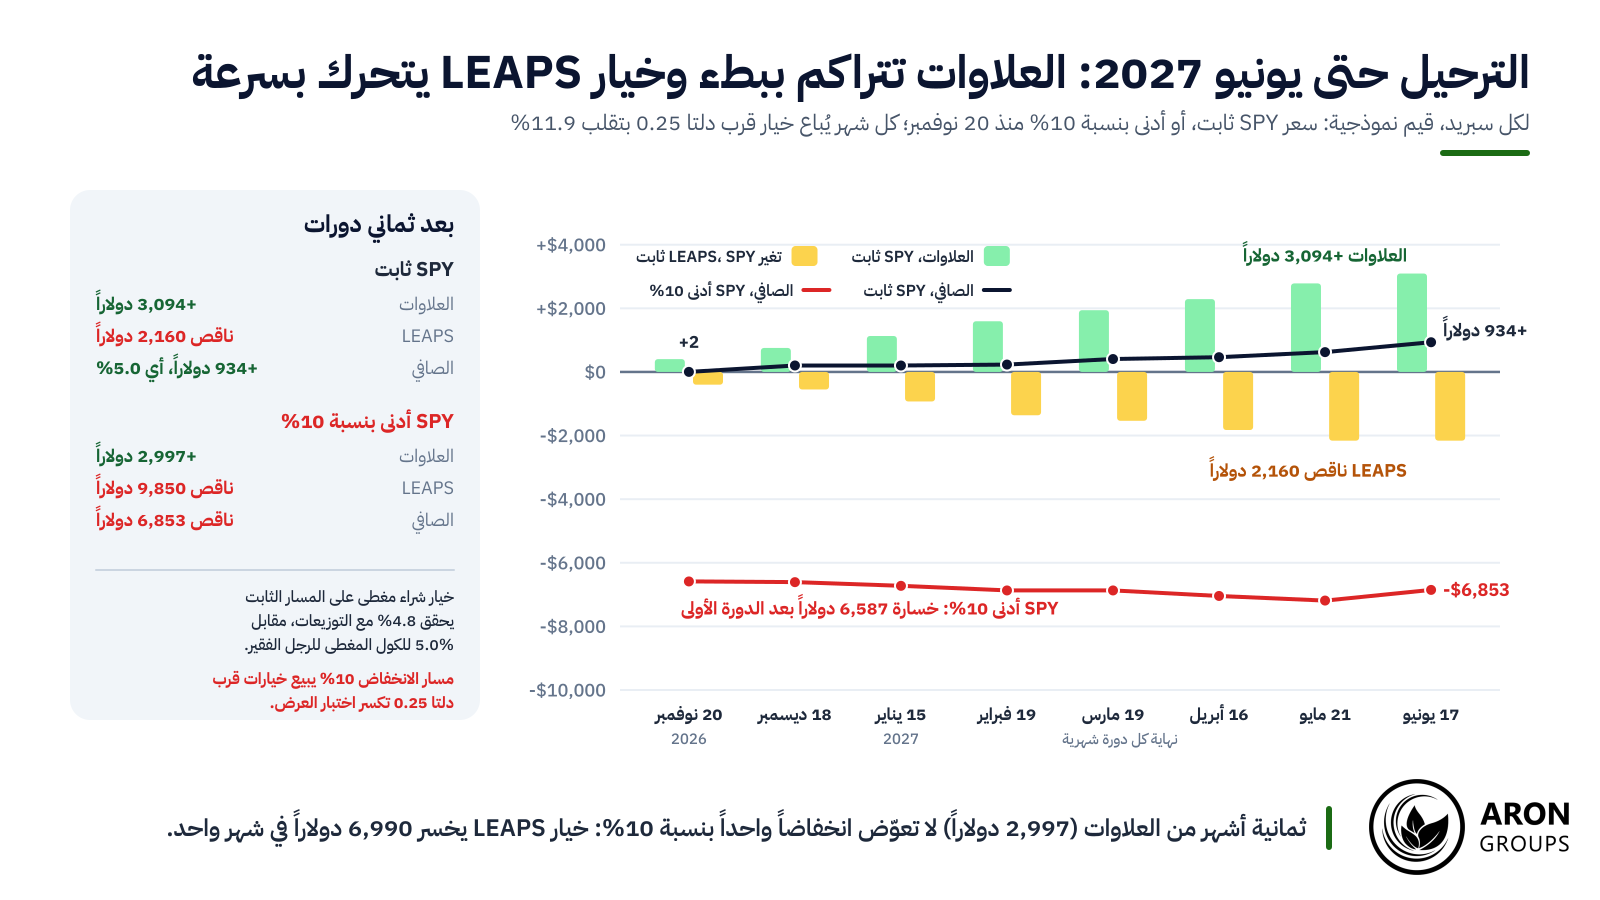
في النموذج، ومع ثبات سعر SPY حتى 17 يونيو 2027، تجلب ثمانية خيارات شراء مباعة 3,094 دولاراً بينما يخسر خيار الشراء الطويل 2,160 دولاراً. والربح الصافي البالغ 934 دولاراً يساوي 5.0% من رأس المال، أي نحو 7.6% سنوياً؛ ويحقق خيار الشراء المغطى على المسار نفسه 4.8% مع التوزيعات. وإذا انخفض السعر بمقدار كل توزيع، يحقق الكول المغطى للرجل الفقير في النموذج نحو 2.2%، وخيار الشراء المغطى 4.1%.
شهر هادئ
إذا بقي SPY عند 769.05 حتى 20 نوفمبر، ينتهي خيار الشراء 790 بلا قيمة. وبيع خيار الشراء 790 لشهر ديسمبر بنحو 3.55 في النموذج يخفض صافي التكلفة إلى 183.07. لكن خيار الشراء الطويل في النموذج يخسر نحو 4.01 في ذلك الشهر، فلا يربح المركز سوى 2 دولار.
صعود: الترحيل إلى سعر تنفيذ أعلى وأجل أبعد مقابل كلفة
إذا كان SPY عند 805 في 20 نوفمبر، فإن إعادة شراء خيار الشراء 790 تكلّف 15.00. والخيار التالي قرب دلتا 0.26، أي خيار الشراء 825 لشهر ديسمبر، يجلب نحو 4.18 في النموذج. وترفع كلفة الترحيل الصافية البالغة 1,082 دولاراً صافي التكلفة إلى 197.44، وإن كان المركز في النموذج رابحاً بمقدار 1,814 دولاراً، والعرض الجديد البالغ 225 ما زال ينجح في الاختبار.
هبوط: علاوات أصغر واختبار عرض مكسور
إذا هبط SPY بنسبة 10% إلى 692.15 بحلول 20 نوفمبر، يخسر المركز 6,587 دولاراً في النموذج مع ثبات التقلب، أي ما يعادل علاوات نحو 16 شهراً بواقع 403 دولارات للشهر. ويخسر خيار الشراء الطويل وحده 6,990 دولاراً. وعادةً ما يرفع هبوط بهذا الحجم التقلب الضمني: فزيادة قدرها 5 نقاط على تقلب خيار الشراء الطويل تقلص الخسارة إلى 5,827 دولاراً.
والخيار التالي قرب دلتا 0.25، أي خيار الشراء 710 لشهر ديسمبر، يدفع 3.43 في النموذج عند تقلب 11.9%، أو 6.72 عند 16.9%. لكن عرضه البالغ 110 نقاط أدنى بكثير من صافي التكلفة البالغ 183.19، لذلك يكسر بيعه اختبار العرض. أما سعر التنفيذ الذي يحافظ على الاختبار، أي 787 أو أعلى، فلا يدفع أكثر من نحو 0.04 في النموذج.
الكول المغطى للرجل الفقير مقابل خيار الشراء المغطى
يبيع المركزان خيار الشراء نفسه، ويختلفان فيما يقف تحته. ويقارن الجدول التالي بينهما.
| الميزة | خيار الشراء المغطى | الكول المغطى للرجل الفقير |
|---|---|---|
| الطرف الطويل | 100 سهم من SPY عند 769.05 | خيار الشراء 600 لشهر يونيو 2027 عند 190.65 |
| رأس المال لكل مركز | 76,502 دولار | 18,662 دولاراً (24.3% من 76,905 دولارات في الأسهم) |
| التعرض (دلتا النموذج) | 74 سهماً | 64 سهماً |
| توزيعات الأرباح | يحصل عليها (758 دولاراً سنوياً على 100 سهم) | لا شيء |
| اضمحلال الزمن على الطرف الطويل | لا يوجد | نحو 12.80 دولار يومياً في البداية (نموذج) |
| انتهاء الطرف الطويل | لا ينتهي | 17 يونيو 2027؛ يُباع أو يُنفَّذ أو يُرحَّل قبل ذلك |
| نقطة التعادل في 20 نوفمبر | 765.02 | 769.02 (نموذج) |
| أفضل حالة في 20 نوفمبر | +2,498 دولاراً (3.3%) | +1,919 دولاراً (10.3%، نموذج) |
| SPY أدنى بنسبة 10% في 20 نوفمبر | خسارة 7,287 دولاراً (ناقص 9.5%) | خسارة 6,587 دولاراً (ناقص 35.3%، نموذج) |
| أقصى خسارة | 76,502 دولار إذا هبط SPY إلى الصفر | الكلفة البالغة 18,662 دولاراً، زائد أي كلفة ترحيل |
لكل مركز بأسعار 20 أكتوبر 2026؛ ونتائج الكول المغطى للرجل الفقير قيم نموذجية مع ثبات التقلب.
العائد الأعلى على رأس المال في الكول المغطى للرجل الفقير مصدره الرافعة، وهي تعمل في الاتجاهين. ففي النموذج، ومع ثبات التقلب، يكلّفه هبوط بنسبة 15% بحلول 20 نوفمبر 50.9% من رأس ماله، مقابل 14.6% لخيار الشراء المغطى. ولهذا يهم تحديد حجم المركز، عبر أداة مثل حاسبة حجم المركز، أكثر من رقم الدخل.
س: هل الكول المغطى للرجل الفقير استراتيجية منخفضة المخاطر؟
ج: لا. فهو يحدّ الخسارة بالكلفة المدفوعة، لكن تقلباته بالنسبة المئوية تبلغ أضعاف تقلبات خيار الشراء المغطى. ففي النموذج، ومع ثبات التقلب، يكلّف هبوط بنسبة 10% بحلول 20 نوفمبر 35.3% من رأس المال، مقابل 9.5% لخيار الشراء المغطى.
الهامش والتخصيص المبكر وتوزيعات الأرباح
يحدد أمر صادر عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) بالموافقة على قواعد هامش السبريدات في بورصة Cboe الحد الأدنى للمعاملة، ويمكن للوسطاء إضافة قواعد داخلية أشد. فلا يجوز أن ينتهي الخيار الطويل قبل الخيار المباع، ويجب دفع السبريد المفتوح بكلفة صافية بالكامل. وعندما يكون سعر تنفيذ خيار الشراء الطويل عند سعر تنفيذ خيار الشراء المباع أو تحته، لا يُفرض أي متطلب هامش إضافي.
وتشير نشرة للمستثمرين أصدرتها الهيئة نفسها عن حسابات الهامش إلى أن الوسطاء لا يسمحون عادةً بشراء الخيارات بالهامش. كما تحذر من أن بيع الخيارات قد يؤدي إلى خسائر كبيرة.
خيارات SPY من النمط الأمريكي، وتشير هيئة تنظيم الصناعة المالية الأمريكية (FINRA) إلى أن الخيار المباع يمكن تخصيصه في أي يوم يكون فيه السوق مفتوحاً. ويهدد التخصيص المبكر أساساً خيار الشراء المباع الذي يقع داخل نطاق الربح، وغالباً قبيل تاريخ استحقاق توزيعات الأرباح (Ex-Dividend Date)، عندما تكون قيمته الزمنية أقل من التوزيع. وتاريخ الاستحقاق التالي لتوزيعات SPY هو 18 ديسمبر 2026، وهو اليوم الذي تنتهي فيه خيارات ديسمبر.
خيار شراء 20 نوفمبر بعيد عن ذلك التاريخ، أما خيار ديسمبر المرحَّل فليس كذلك. ففي حالة الصعود، سيحتفظ خيار الشراء 825 لشهر ديسمبر بنحو 0.44 من القيمة الزمنية في 17 ديسمبر مع SPY عند 830 (نموذج). وهذا أقل من توزيع ديسمبر، الذي لم يُعلن بعد لكنه بلغ 1.993 قبل عام، لذلك يُرجَّح التخصيص.
وعندها يصبح المتداول بائعاً على المكشوف لـ100 سهم خلال تاريخ الاستحقاق، ومديناً بنحو 199 دولاراً لا تظهر في الكلفة. كما أن تنفيذ خيار الشراء الطويل لتسليم الأسهم سيهدر نحو 1,042 دولاراً من القيمة الزمنية (نموذج).
الحدود الواقعية للكول المغطى للرجل الفقير
المخاطر الرئيسية للكول المغطى للرجل الفقير هي الرافعة والزمن والتقلب. ومعظم الأرقام هنا مخرجات نموذج، ومشار إليها على هذا الأساس. ففي النموذج، يؤدي تراجع تقلب خيار الشراء الطويل بمقدار 5 نقاط بحلول 20 نوفمبر، وهو انهيار خفيف للتقلب الضمني (IV Crush)، إلى خفض أفضل حالة إلى 1,563 دولاراً. وترتفع نقطة التعادل إلى 773.52.
والسيولة أضعف في الآجال البعيدة: فعدة أسعار تنفيذ طويلة الأجل لم تشهد أي صفقة في 20 أكتوبر. وتدل العقود المفتوحة على السيولة، أما فارق العرض والطلب فيحدد الكلفة الحقيقية، وتوضح مقالتنا عن البنية الدقيقة للسوق ما الذي يحدد اتساعه. فعرض أسعار مفترض بفارق 1.00 دولار يكلّف 100 دولار في رحلة الدخول والخروج، أي 24.8% من علاوة شهر واحد.
وخيار الشراء الطويل ينتهي أيضاً: يجب بيعه أو تنفيذه أو ترحيله بحلول 17 يونيو 2027، والترحيل يتطلب كلفة جديدة. كما تختلف المعاملة الضريبية عن الأسهم، ولا يتناولها هذا المقال. ويختلف الوصول إلى الخيارات المدرجة في الولايات المتحدة من بلد إلى آخر، ومعظم المتداولين في المنطقة العربية لا يصلون إليها مباشرة، ولهذا يتناول القسم التالي البديل المتاح عبر عقود الفروقات. ويواجه المستخدمون في المناطق المقيدة مخاطر إضافية قانونية وأخرى تتعلق بالوصول والحفظ.
أين تقف آرون جروبس من هذا
لا تقدم آرون جروبس خيارات، لذلك لا يمكن تداول الكول المغطى للرجل الفقير لديها. لكن الهدف الكامن وراءه، أي تعرض صاعد للمؤشرات برأس مال أقل، ينطبق جزئياً على عقود فروقات المؤشرات مثل SPXUSD وNDXUSD وDJIUSD على منصة ميتاتريدر 5. وعلى خلاف الكول المغطى للرجل الفقير، لا تُحدّ خسارة عقد الفروقات بكلفة مدفوعة مسبقاً، ويمكن لوقف الخسارة أن يحدّ من الخسائر دون أن يضمن سعر الخروج. ولا يحتاج عقد الفروقات إلا إلى إيداع هامش، يمكنك تقديره مسبقاً عبر حاسبة الهامش.
وقد تدفع المراكز الشرائية المحتفظ بها لليلة التالية رسوم التبييت (السواب)، بينما الحساب الإسلامي من نوع ECN معفى من السواب والعمولة. ويأتي نداء الهامش عند مستوى هامش 100% والإيقاف الإجباري عند 50%، أو 40% على الحسابات الإسلامية وحسابات VIP. ويتيح الحساب التجريبي، أو حساب نانو الخالي من العمولة الذي يبدأ من 0.0001 لوت، اختبار رؤية على المؤشرات بحجم صغير.
الخلاصة
يستبدل الكول المغطى للرجل الفقير 100 سهم بخيار شراء عميق داخل نطاق الربح، ويبيع ضده خيارات شراء قصيرة الأجل. وفي 20 أكتوبر 2026 خفّض ذلك النقد اللازم لمركز على SPY من 76,905 دولارات إلى 18,662 دولاراً.
واختبار العرض، لا الدخل، هو الذي يحدد ما إذا كان التنفيذ بعد الصعود يثبّت خسارة. ومع معدلات فائدة قرب 4.5%، فشل الاختيار التقليدي لأجل 14 شهراً في هذا الاختبار. والعلاوات تخفض الكلفة ببطء، بينما يحرّك الهبوط خيار الشراء الطويل بسرعة. لذلك يُفهم الكول المغطى للرجل الفقير على أفضل وجه بوصفه تعرضاً مرفوعاً لصندوق SPY بخسارة محدودة، لا مصدراً للدخل.
الأسئلة الشائعة
إجابات مختصرة عن أكثر الأسئلة شيوعاً حول استراتيجية الكول المغطى للرجل الفقير.
هل الكول المغطى للرجل الفقير أفضل من خيار الشراء المغطى؟
لا أفضلية لأحدهما بوجه عام، وإن كان الكول المغطى للرجل الفقير يحتاج إلى نحو ربع رأس المال. فمع ثبات سعر SPY يبلغ عائده النموذجي 5.0% مقابل 4.8%، لكنه يصبح 2.2% مقابل 4.1% إذا انخفض السعر بمقدار كل توزيع. وفي حالات الهبوط تكون خسائره بالنسبة المئوية أكبر بعدة أضعاف.
هل يمكن أن تخسر أكثر من الكلفة في استراتيجية PMCC؟
ليس من الهيكل وحده، لأن قيمة السبريد لا تقل عن الصفر، ولا تقل عن العرض إذا نُفِّذ خيار الشراء المباع. لكن كلفة الترحيل، وخيار الشراء الطويل البديل، والتوزيع المستحق بعد التخصيص المبكر، كلها تضيف إلى رأس المال المعرض للخطر.
ما الدلتا المناسبة لخيار الشراء من خيارات LEAPS؟
الممارسة الشائعة نحو 0.80 أو أعلى، لكن الدلتا وحدها لا تحسم اختبار العرض. ففي 20 أكتوبر 2026 فشل خيار الشراء 600 لشهر ديسمبر 2027 عند دلتا نموذجية 0.87، بينما نجح خيار الشراء 600 لشهر يونيو 2027 عند 0.90.
كم مرة يُرحَّل خيار الشراء المباع؟
عادةً مرة كل شهر، عندما ينتهي خيار الشراء المباع أو يُعاد شراؤه. وبين 20 أكتوبر 2026 و17 يونيو 2027 يتيح ذلك ثمانية خيارات شراء مباعة، قيمتها 3,094 دولاراً في النموذج مع ثبات SPY.