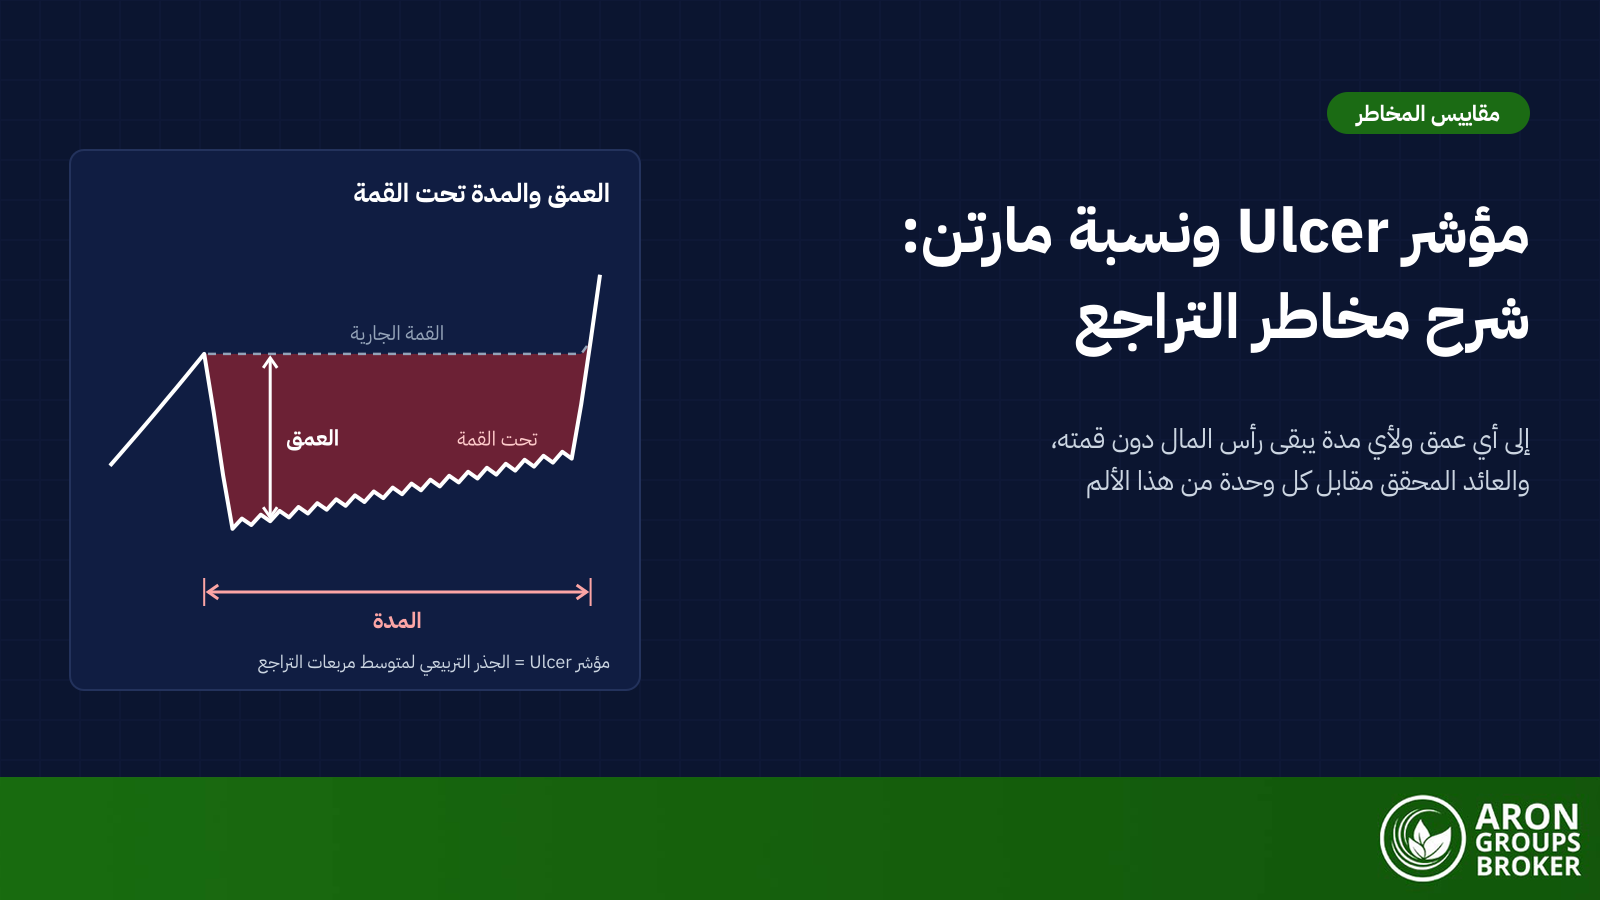
مؤشر Ulcer (Ulcer Index) مقياس لمخاطر الهبوط يرصد مقدار تراجع الاستثمار دون قمته السابقة والمدة التي يبقى فيها دونها. طوّره بيتر جي. مارتن (Peter G. Martin) عام 1987. وهو الجذر التربيعي لمتوسط مربعات نسب التراجع (Drawdown) المئوية: يساوي صفرًا عند كل قمة جديدة، ويرتفع كلما كان الهبوط أعمق وأطول.
وقدّمت أسواق الأسهم مثالًا حديثًا في عام 2026. فبحسب تقارير السوق الصادرة عن وكالة أسوشيتد برس (Associated Press)، أغلق مؤشر S&P 500 عند مستوى قياسي بلغ 6,978.60 نقطة في 27 يناير 2026. وبحلول 30 مارس كان أدنى من تلك القمة بنسبة 9.1%. ولم يسجّل قمة قياسية جديدة حتى 15 أبريل، أي بعد 78 يومًا من قمة يناير. ويلتقط رقم أقصى تراجع (Maximum Drawdown) عمق ذلك الهبوط، أما مؤشر Ulcer فيحسب أيضًا مدته التي بلغت نحو 11 أسبوعًا.
يتناول هذا الدليل تعريف المؤشر ومعادلته، ومثالًا محلولًا على عشرة إغلاقات أسبوعية، وأسباب أهمية الوقت الذي يقضيه الحساب تحت القمة. ثم يشرح نسبة مارتن، ويقارن المؤشر بنسب شارب وسورتينو وكالمار، ويعرض حدوده.
- يقيس المؤشر عمق التراجع ومدته انطلاقًا من القمة الجارية (أعلى قمة سابقة)، وتعني القيمة الأدنى تراجعات أقل عمقًا وأقصر مدة.
- المؤشر هو الجذر التربيعي لمتوسط مربعات نسب التراجع المئوية، والتربيع يجعل تراجعًا بنسبة 20% يُحتسب بأربعة أضعاف تراجع بنسبة 10%.
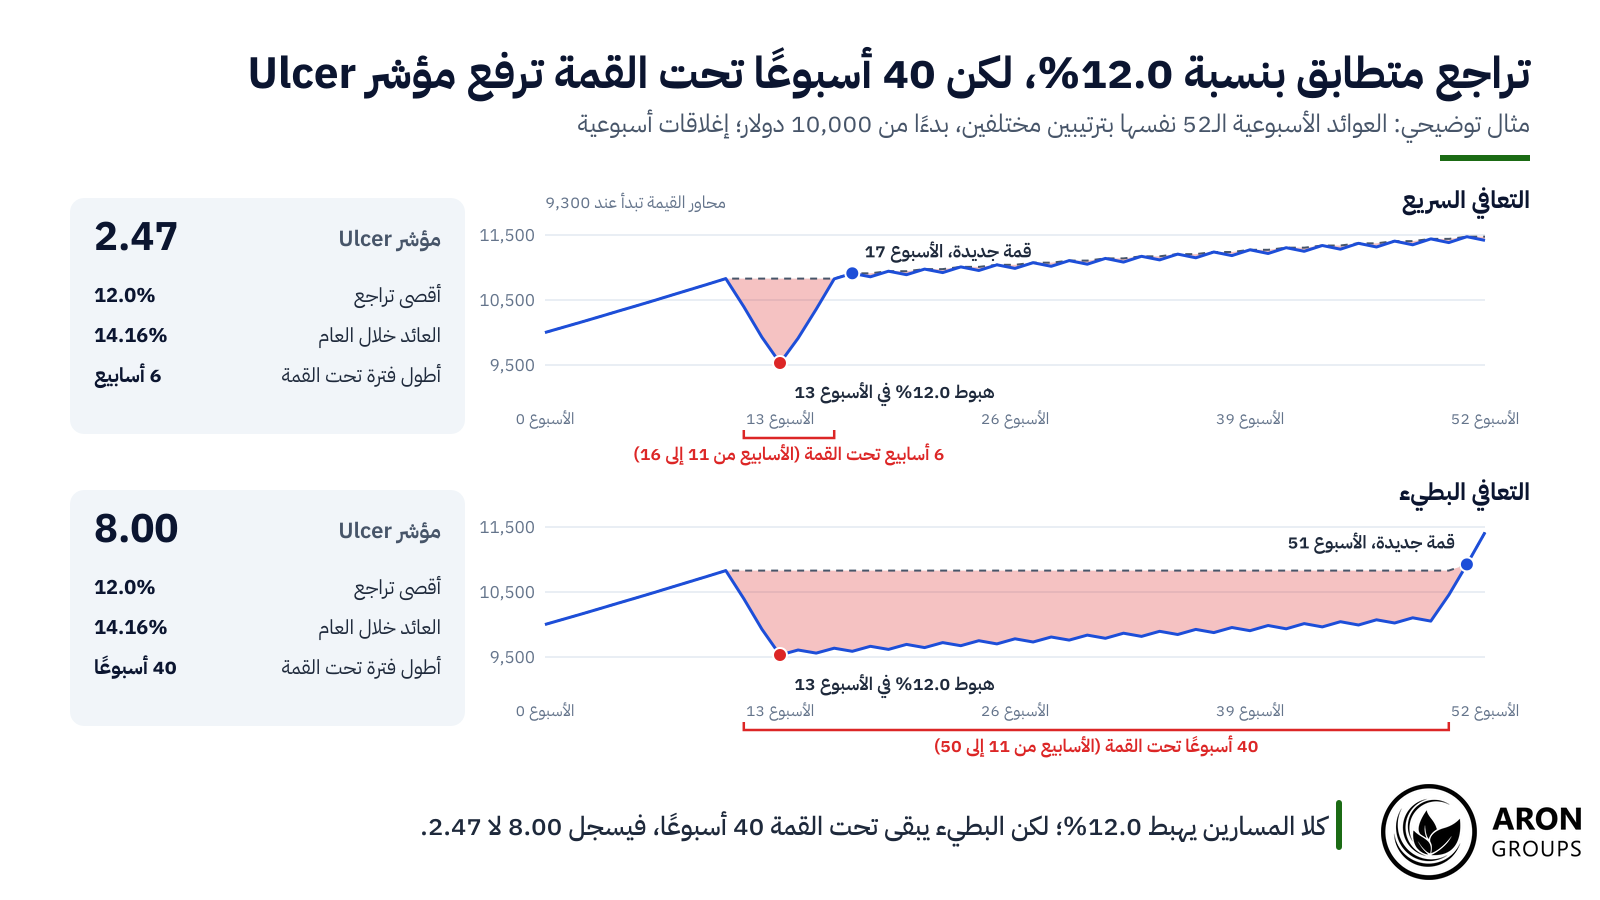
- مساران توضيحيان بالعوائد نفسها وبأقصى تراجع قدره 12.0% يسجلان 2.47 و8.00، ويبقى الثاني تحت القمة 40 أسبوعًا.
- نسبة مارتن، وتُسمّى أيضًا مؤشر أداء Ulcer (UPI)، هي العائد الفائض مقسومًا على قيمة المؤشر، وتعني القيم الأعلى عائدًا أكبر لكل وحدة من ألم التراجع.
- الحدود مثل 5 و10 أعراف متداولة في منصات الرسم البياني، وليست قواعد وضعها مارتن، وتتوقف القراءات على الأصل وتواتر البيانات وفترة الحساب.
ما هو مؤشر Ulcer؟
مؤشر Ulcer (UI) مقياس لمخاطر الهبوط يُبنى على التراجعات، أي نسب الهبوط المئوية عن أعلى قيمة بلغها الأصل حتى تلك اللحظة. وتعرّفه صفحة مارتن الخاصة بالمؤشر بأنه «مقياس لعمق التراجعات في الأسعار عن القمم السابقة ولمدتها». ولا ترفعه المكاسب التي تتجاوز قمة قديمة، لذا يسجل المنحنى الذي يرتفع في كل فترة صفرًا.
إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
بيتر مارتن وسبب التسمية
يذكر بيتر جي. مارتن على موقعه الإلكتروني أنه طوّر المؤشر عام 1987. وقد وصفه لأول مرة في كتاب «دليل المستثمر إلى صناديق فيديليتي» (The Investor’s Guide to Fidelity Funds)، الذي ألّفه مع بايرون ماكان (Byron McCann) ونشرته دار John Wiley & Sons عام 1989. وتنسب بعض المصادر، ومنها موقع StockCharts، مؤشر عام 1987 إلى كلا المؤلفين. ويلمّح الاسم، الذي تعني ترجمته الحرفية «مؤشر القرحة»، إلى التوتر الذي يرافق رؤية المدخرات عالقة دون قمة قديمة، وإن كانت صفحة مارتن لا تشرح سبب التسمية.
العمق والمدة: البعدان اللذان يقيسهما المؤشر
العمق هو مقدار انخفاض القيمة عن قمتها الجارية، أي أعلى إغلاق حتى تلك اللحظة. والمدة هي عدد الفترات التي تبقى فيها القيمة دون تلك القمة. وتعبّر صفحة مارتن عن الصلة بينهما بصراحة: كلما كان التراجع أكبر وطال التعافي إلى القمم السابقة، ارتفعت قيمة UI.
ويكتسب العمق أهميته لأن أثر الخسائر يتراكم. فالتراجع بنسبة 10% يحتاج إلى ربح بنسبة 11.1% للتعافي، والتراجع بنسبة 50% يحتاج إلى 100%. ويرتبط هذا التفاوت ارتباطًا وثيقًا بمفهومي الحفاظ على رأس المال (Capital Preservation) وخطر الإفلاس. والمؤشر بدوره، عبر التربيع، يمنح الهبوط العميق وزنًا يفوق حجمه.
معادلة مؤشر Ulcer
تتكوّن معادلة المؤشر من ثلاث خطوات. فنسبة التراجع المئوية لكل إغلاق، ويُرمز إليها بالحرف R، تساوي 100 × الإغلاق ÷ القمة الجارية، مطروحًا منها 100، وهي صفر عند كل قمة جديدة. ثم يُحسب متوسط مربعات التراجع على جميع الإغلاقات N، بما فيها الأصفار. وقيمة المؤشر هي الجذر التربيعي لهذا المتوسط: UI = √(ΣR² ÷ N).
وتقسم الشيفرة الوصفية (Pseudo-code) التي ينشرها مارتن على جميع الفترات، بما فيها الفترات التي تسجل فيها قمة جديدة. ويصف مارتن بيانات الأسعار الأسبوعية بأنها خيار متين، ويقبل البيانات اليومية، ويحذّر بشدة من استخدام الفترات الربعية أو الأطول.
مثال مصغّر: حساب المؤشر على عشرة إغلاقات أسبوعية
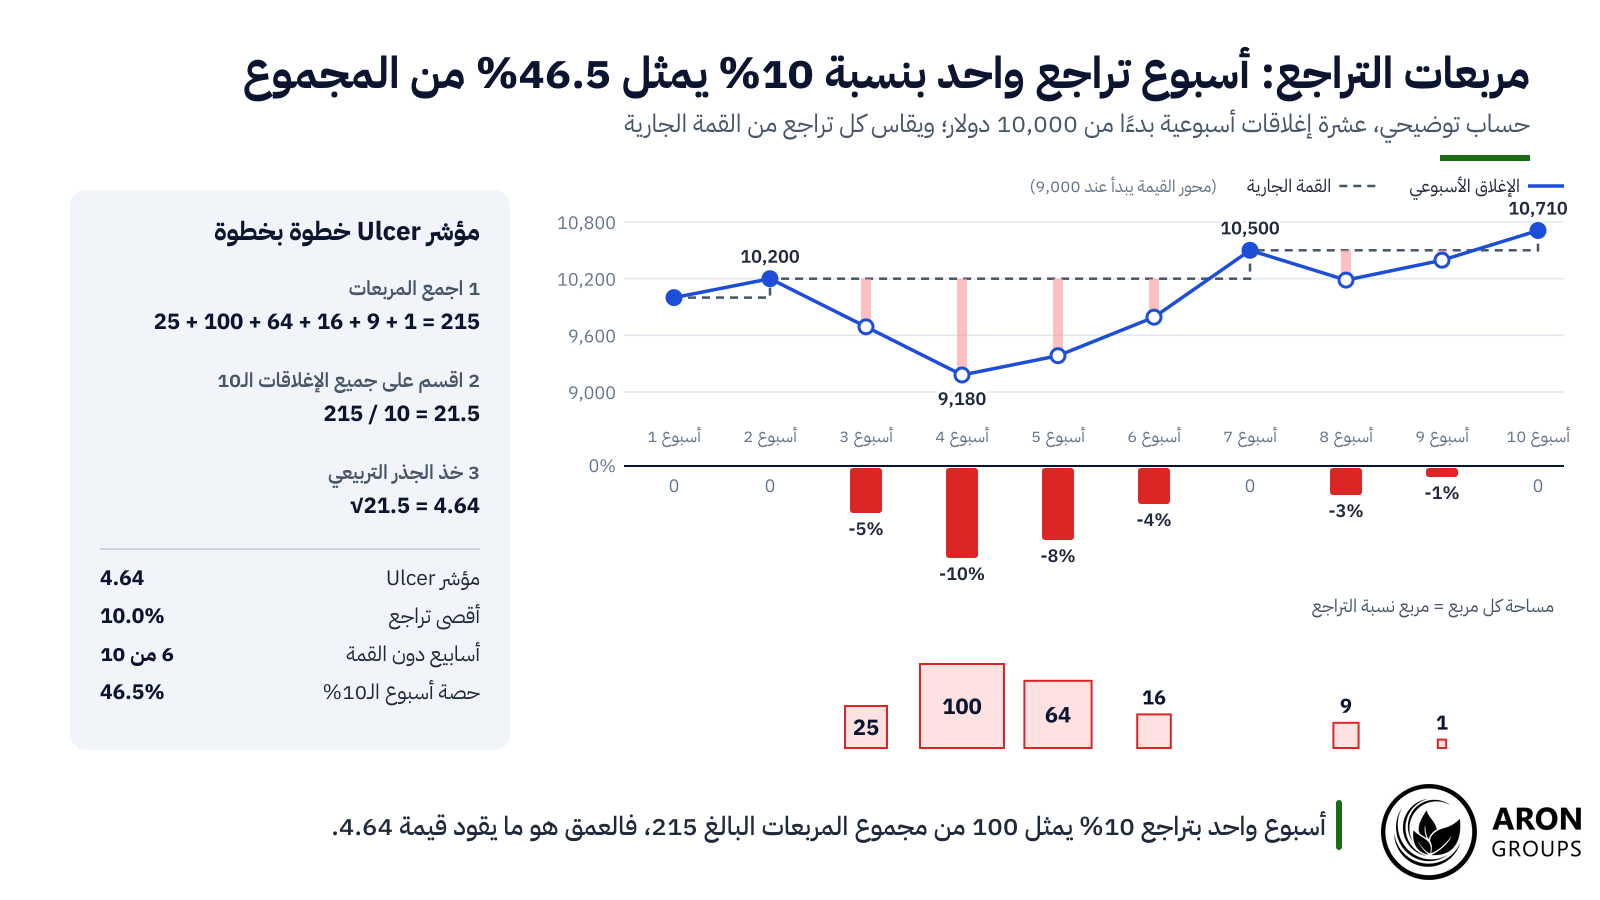
يبدأ حساب توضيحي برصيد 10,000 دولار، وتقاس قيمته عند عشرة إغلاقات أسبوعية. ويبلغ قمته عند 10,200 في الأسبوع 2، ثم يهبط إلى 9,180 بحلول الأسبوع 4، ويسجل قمة جديدة عند 10,500 في الأسبوع 7. ويعرض الجدول كل خطوة.
| الأسبوع | الإغلاق (دولار) | القمة الجارية (دولار) | التراجع | المربع |
|---|---|---|---|---|
| الأسبوع 1 | 10,000 | 10,000 | 0% | 0 |
| الأسبوع 2 | 10,200 | 10,200 | 0% | 0 |
| الأسبوع 3 | 9,690 | 10,200 | -5% | 25 |
| الأسبوع 4 | 9,180 | 10,200 | -10% | 100 |
| الأسبوع 5 | 9,384 | 10,200 | -8% | 64 |
| الأسبوع 6 | 9,792 | 10,200 | -4% | 16 |
| الأسبوع 7 | 10,500 | 10,500 | 0% | 0 |
| الأسبوع 8 | 10,185 | 10,500 | -3% | 9 |
| الأسبوع 9 | 10,395 | 10,500 | -1% | 1 |
| الأسبوع 10 | 10,710 | 10,710 | 0% | 0 |
| المجموع | 215 |
إغلاقات أسبوعية توضيحية؛ ويقاس كل تراجع من أعلى إغلاق حتى تلك اللحظة.
التراجعات الستة دون القمة هي 5% و10% و8% و4% و3% و1%. ومجموع مربعاتها 25 + 100 + 64 + 16 + 9 + 1 = 215. وبقسمة المجموع على جميع الإغلاقات الـ10 نحصل على 21.5، وجذره التربيعي يعطي قيمة 4.64 للمؤشر.
وأقصى تراجع هنا 10.0%، ويقضي الحساب 6 أسابيع من أصل 10 دون قمة سابقة. ويأتي من الأسبوع الأعمق 100 نقطة من أصل 215، أي 46.5%. أما الهبوط الممتد أربعة أسابيع من الأسبوع 3 إلى الأسبوع 6 فيمثل 95.3%.
ولاحتساب الأصفار أهمية. فلو استبعدت الإغلاقات الأربعة التي لا تراجع فيها، لأصبح المتوسط 215 ÷ 6 = 35.83، والمؤشر 5.99. ومن شأن هذه الصيغة أن تبالغ في تقدير الضغط الذي عاشه حساب قضى أربعة من أسابيعه العشرة عند قمة.
لماذا تهيمن التراجعات العميقة بفعل التربيع؟
التربيع هو ما يجعل المؤشر جذرًا تربيعيًا لمتوسط المربعات، لا مجرد متوسط بسيط للتراجعات. فالتراجع بنسبة 20% يضيف 400 إلى المجموع، والتراجع بنسبة 10% يضيف 100، لذا يُحتسب الأسبوع الأعمق بأربعة أضعاف. ويشير مارتن إلى أن التربيع يعاقب التراجعات الكبيرة بقدر أكبر نسبيًا من التراجعات الصغيرة.
القمة الجارية عند مارتن مقابل الإعداد الافتراضي البالغ 14 فترة
وكثيرًا ما تستخدم منصات الرسم البياني نسخة متحركة بدلًا من ذلك. فالمؤشر في منصة StockCharts يعتمد افتراضيًا فترة حساب (Lookback Period) من 14 فترة: يقارن كل إغلاق بأعلى إغلاق خلال آخر 14 فترة، ثم يحسب متوسط مربعات التراجع لهذه الفترات الـ14. وهذه الفترات الـ14 مجرد إعداد افتراضي في المنصة، وليست جزءًا من تعريف مارتن.
وتجيب النسختان عن سؤالين مختلفين. ففي مسار التعافي البطيء الموضح أدناه، تبلغ القراءة المتحركة على 14 أسبوعًا ذروتها عند 10.26 في الأسبوع 24. وبحلول الأسبوع 39 تصبح 0.35، مع أن الحساب لا يزال أدنى من قمته بنسبة 8.5%، لأن القمة القديمة خرجت من نافذة الحساب. أما قيمة مارتن للسنة كاملة فهي 8.00.
لماذا تهم مدة التراجع؟
مدة التراجع هي الوقت الذي يقضيه رأس المال دون آخر قمة له، وهي ما يتجاهله أقصى تراجع. ويكشف مساران توضيحيان يمتد كل منهما عامًا واحدًا هذا الأثر. يبدأ كلاهما من 10,000 دولار، ويستخدمان العوائد الأسبوعية الـ52 نفسها بترتيب مختلف، وينتهيان مرتفعين بنسبة 14.16%. ويهبط كلاهما بنسبة 12.0% في الأسابيع الثلاثة التي تلي الأسبوع 10.
في مسار التعافي السريع، تأتي ثلاثة أسابيع قوية مباشرة بعد الهبوط، وتتحقق قمة جديدة في الأسبوع 17. وأطول فترة يقضيها تحت القمة 6 أسابيع، وقيمة المؤشر له 2.47. أما في مسار التعافي البطيء فلا تأتي الأسابيع القوية إلا في النهاية، فيقضي 40 أسبوعًا تحت القمة ويسجل 8.00.
وتهم المدة بشكل خاص من يحتاجون إلى أموالهم بحلول موعد محدد. فدليل المبتدئين لتوزيع الأصول على موقع Investor.gov التابع لهيئة الأوراق المالية والبورصات الأمريكية (SEC) يشير إلى أن المستثمرين ذوي الآفاق الزمنية الأطول يستطيعون الصبر على الدورات الاقتصادية البطيئة وتقلبات السوق صعودًا وهبوطًا. أما الأفق الأقصر فيترك مجالًا أضيق لتحمّل هبوط طويل.
ويضيف التمويل السلوكي مفهوم النفور من الخسارة: فالخسائر تؤلم عادةً أكثر مما تُسعد مكاسب مساوية لها، والهبوط الطويل يُبقي هذا الألم حاضرًا أمام المستثمر.
س: لماذا قد تختلف قيمة المؤشر بين استراتيجيتين لهما أقصى التراجع نفسه؟
ج: أقصى تراجع يسجل أعمق نقطة فقط. أما المؤشر فيضيف حدًا مربعًا عن كل فترة تقضيها القيمة دون القمة، لذلك يرفعه التعافي البطيء حتى عندما تكون أعمق نقطة واحدة في الحالتين.
كيف تقرأ قيم مؤشر Ulcer
القيمة الأدنى أفضل: فانخفاض المؤشر يعني تراجعات أقل عمقًا وأقصر مدة، والصفر يعني عدم وجود أي تراجع على الإطلاق. ولا يوجد مقياس رسمي. أما الحدود مثل «أقل من 5» للمستوى المنخفض و«أعلى من 10» للمستوى المرتفع، فتظهر كمدخلات افتراضية في نصوص برمجية للرسم البياني ينشرها مجتمع المستخدمين. ولا يتضمن شرح مارتن نفسه أي حدود من هذا النوع.
ويتوقف المقياس على الأصل وتواتر البيانات وفترة الحساب. ففي اختبار مارتن نفسه، سجلت استراتيجية الشراء والاحتفاظ في مؤشر S&P 500 قيمة 8.85 خلال الفترة من 1940 إلى 1997. ولو اعتُمد حد ثابت عند 10، لصُنّفت سوق الأسهم الأمريكية الواسعة قريبة من منطقة الضغط خلال تلك الفترة.
نقطة مهمة
أفضل مقارنة لقيم المؤشر هي التي تجري على تواتر البيانات وفترة الحساب وفئة الأصل نفسها. فالقراءة اليومية على 14 شمعة والقيمة الأسبوعية على كامل التاريخ تجيبان عن سؤالين مختلفين.
نسبة مارتن ومؤشر أداء Ulcer
نسبة مارتن هي العائد السنوي مطروحًا منه العائد الخالي من المخاطر، مقسومًا على مؤشر Ulcer. وهي النظير القائم على التراجع لنسبة شارب (Sharpe Ratio)، إذ تُظهر العائد مقابل كل وحدة من ألم التراجع، ولذلك تساعد في الحكم على ما إذا كانت الميزة التداولية لاستراتيجية ما تستحق الألم الذي يرافقها. وتذكر صفحة مارتن أن هذا المقياس يُعرف باسم مؤشر أداء Ulcer (UPI) أو نسبة مارتن. وكلما ارتفعت قيمته كان ذلك أفضل.
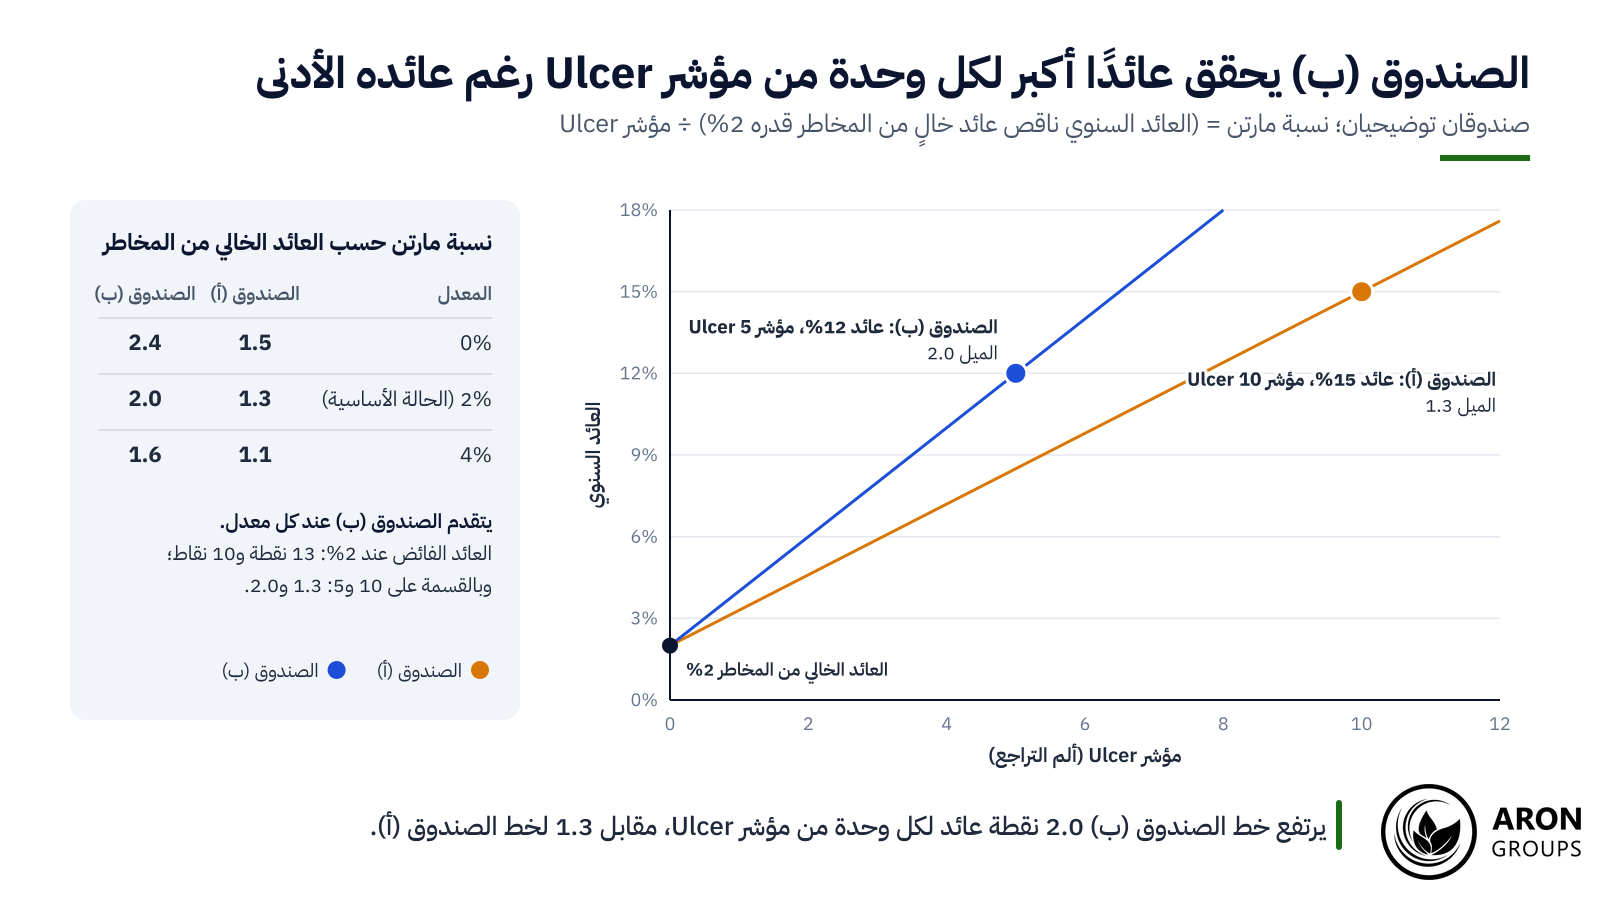
ويوضح صندوقان افتراضيان كيف يمكن أن ينقلب الترتيب. فالصندوق (أ) يحقق عائدًا سنويًا قدره 15% وقيمة 10 على المؤشر، بينما يحقق الصندوق (ب) عائدًا قدره 12% وقيمة 5. وبافتراض عائد خالٍ من المخاطر قدره 2%، يبلغ العائد الفائض 13 نقطة مئوية للأول و10 نقاط مئوية للثاني. وبقسمتهما على 10 و5، نحصل على نسبة مارتن 1.3 للصندوق (أ) و2.0 للصندوق (ب).
وإذا رُسم العائد السنوي مقابل قيمة المؤشر، فإن نسبة مارتن لكل صندوق هي ميل الخط الممتد من العائد الخالي من المخاطر إلى ذلك الصندوق. ويغيّر المعدل المفترض القيم لكنه لا يغيّر الترتيب. فمن دون خصم أي عائد خالٍ من المخاطر تبلغ النسبتان 1.5 و2.4. وعند 4%، وهو قريب من الحد الأعلى للنطاق المستهدف من 3.75% إلى 4.00% الذي أبقى عليه الاحتياطي الفيدرالي الأمريكي في 28 أكتوبر 2026، تبلغان 1.1 و1.6. ويتقدم الصندوق (ب) في كل الحالات.
ويُظهر اختبار مارتن نفسه هذا الأثر على بيانات حقيقية. ففي الفترة من 1940 إلى 1997، حقق نظام توقيت بسيط قائم على الزخم في مؤشر S&P 500 عائدًا سنويًا قدره 14.79%، مقابل 12.59% لاستراتيجية الشراء والاحتفاظ، مع إعادة استثمار توزيعات الأرباح. وبلغت قيمة UI لديه 5.14 مقابل 8.85، وبلغت قيمة UPI 2.01 مقابل 0.92.
ورأى الانحراف المعياري (Standard Deviation) أن نظام التوقيت أقل مخاطرة بنسبة 18%، وأن نسبة شارب الخاصة به أعلى بنسبة 53%. أما UI فرأى مخاطر أقل بنسبة 42%، وقيمة UPI أعلى بنسبة 119%. ووفق أرقام مارتن، منح UI نظام التوقيت تقييمًا أعلى بكثير مما منحه إياه الانحراف المعياري.
مقارنة المؤشر بنسب شارب وسورتينو وكالمار
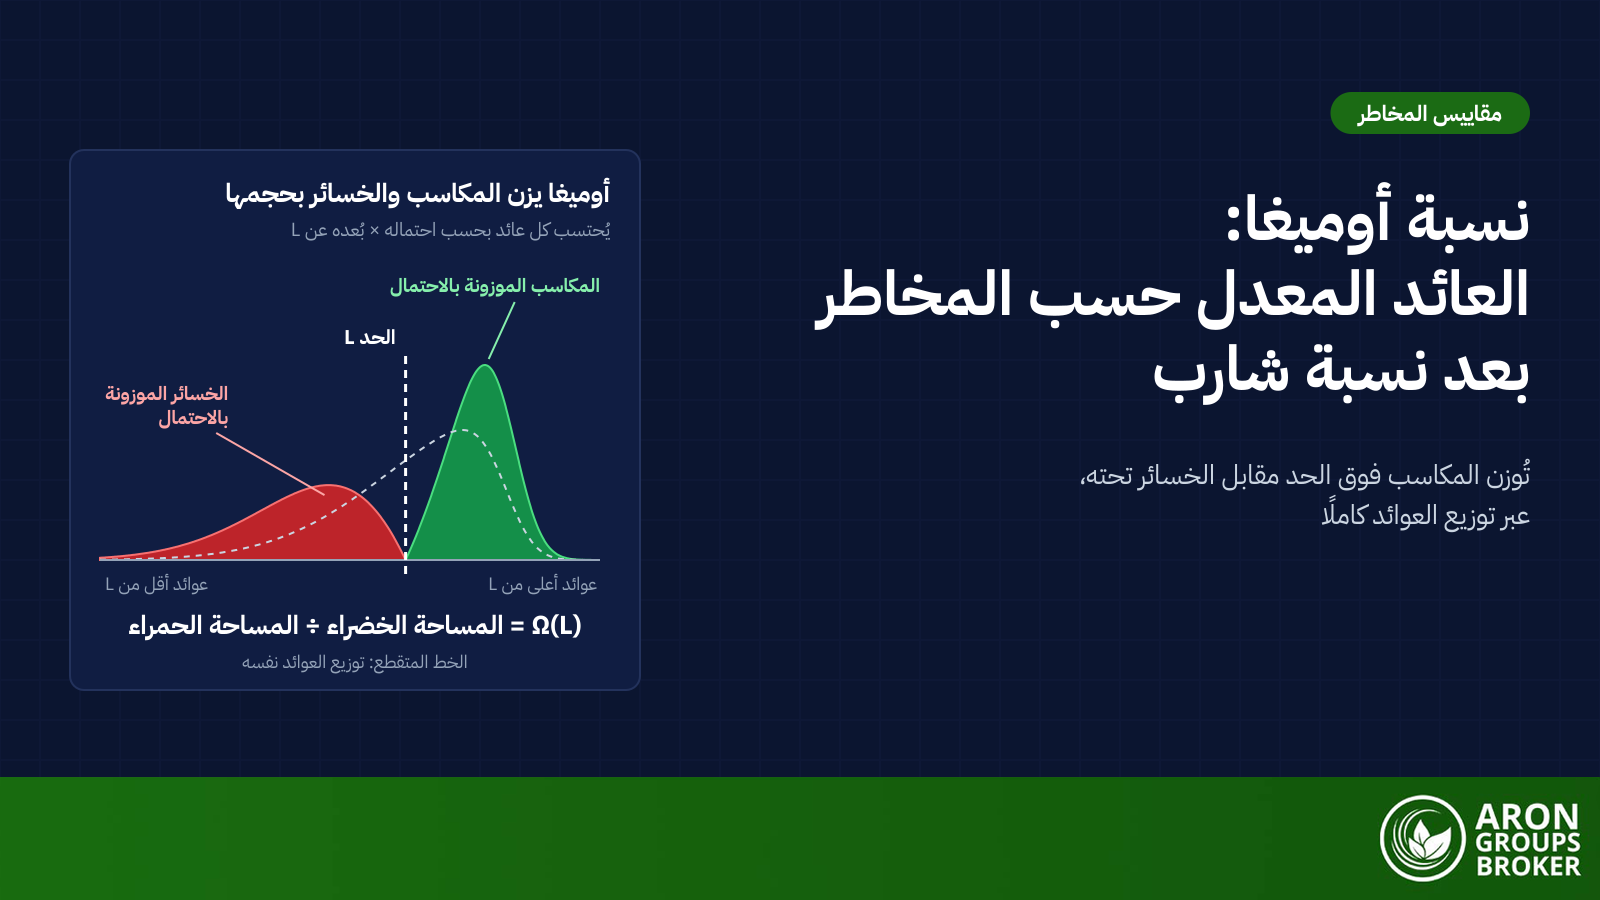
يقسم كل مقياس من مقاييس العائد المعدّل حسب المخاطر العائد على تصور مختلف للمخاطر. فنسبة شارب، التي قدّمها ويليام شارب عام 1966 باسم «نسبة المكافأة إلى التقلب» (Reward-to-Variability Ratio)، تستخدم الانحراف المعياري لجميع العوائد، وهو المقياس المعتاد للمخاطر في نظرية المحفظة الحديثة وعند تنويع المحفظة.
أما نسبة سورتينو (Sortino Ratio)، التي سُمّيت باسم فرانك سورتينو، فتستخدم الانحراف الهبوطي (Downside Deviation) فقط دون حد أدنى مقبول للعائد. وكما توضح ديبورا كيد من معهد CFA، فإن الانحراف الهبوطي يقسم مربعات العجز عن الهدف على جميع الفترات، لا على الفترات التي تقل عن الهدف وحدها.
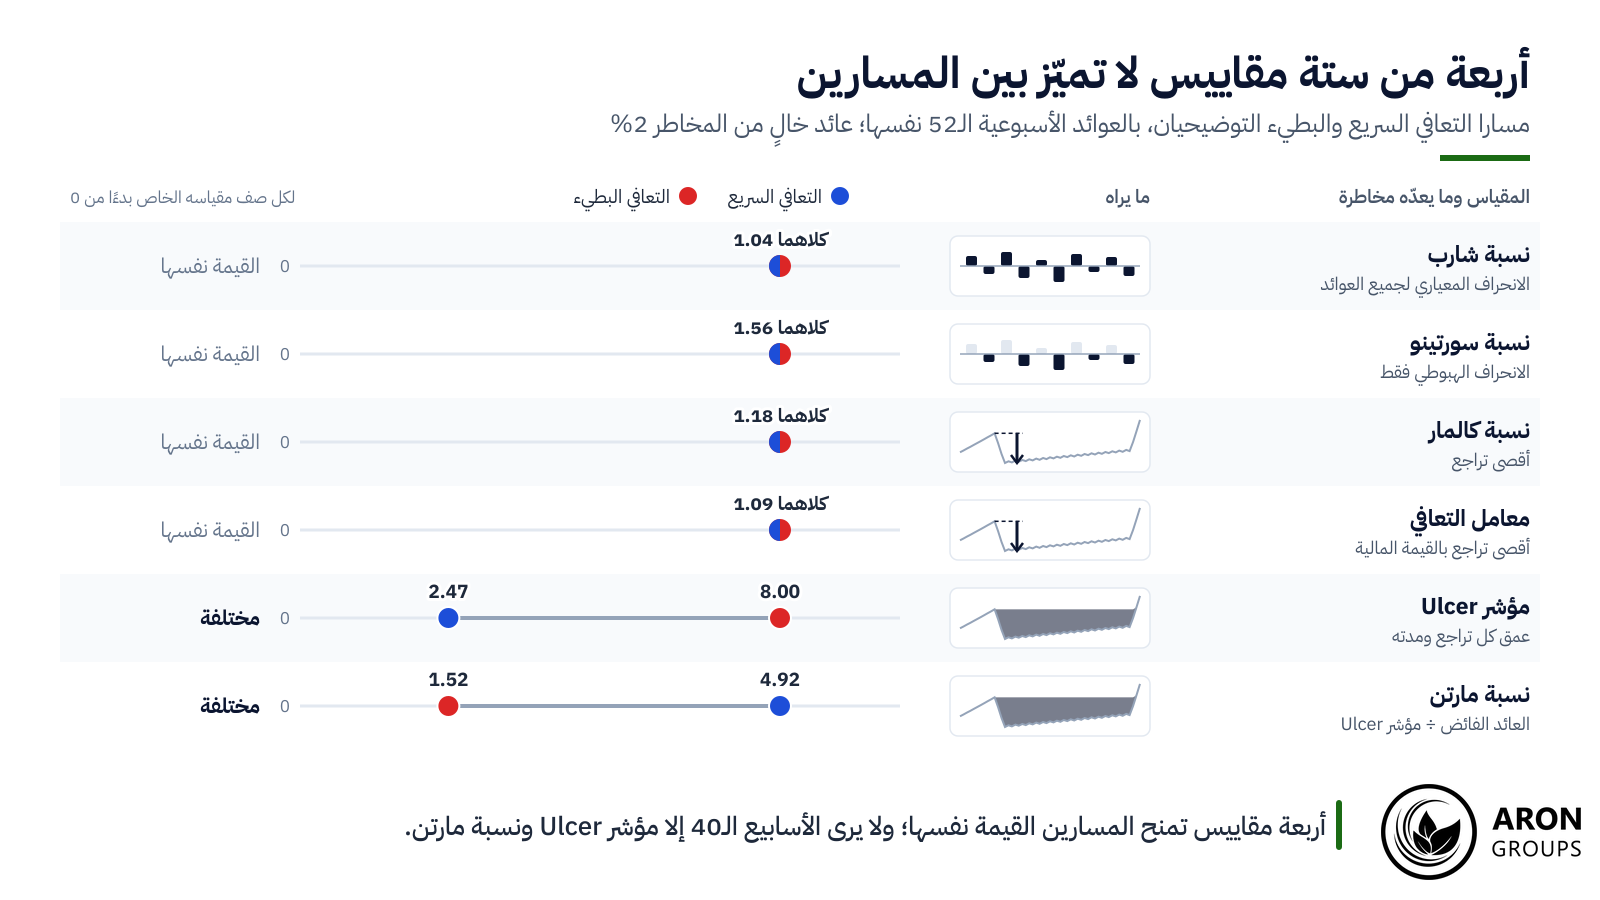
وتقسم نسبة كالمار (Calmar Ratio) العائد السنوي على أقصى تراجع، ويُحسب ذلك تقليديًا على مدى 36 شهرًا. وقد قدّمها تيري يونغ عام 1991، واسمها اختصار لعبارة California Managed Accounts Reports. أما معامل التعافي (Recovery Factor) في منصة ميتاتريدر 5 (MT5) فقريب منها: الربح المطلق مقسومًا على أقصى تراجع. ورغم اسمه، فإنه لا يتضمن أي قياس للزمن. ولأن كليهما لا يحتفظ إلا بأسوأ هبوط، قد تتشارك مسارات مختلفة جدًا القيمة نفسها، كما يبيّن الجدول.
| المقياس | المخاطر التي يقسم عليها | ما يرصده | ما يغفله | المسار السريع مقابل البطيء |
|---|---|---|---|---|
| نسبة شارب | الانحراف المعياري لجميع العوائد | كل تقلب صعودًا أو هبوطًا | ترتيب العوائد؛ ويعدّ المكاسب مخاطرة | 1.04 مقابل 1.04 |
| نسبة سورتينو | الانحراف الهبوطي دون هدف محدد | فترات الخسارة فقط | ترتيب الخسائر ومدتها | 1.56 مقابل 1.56 |
| نسبة كالمار | أقصى تراجع، تقليديًا على مدى 36 شهرًا | أسوأ هبوط منفرد من القمة إلى القاع | الوقت تحت القمة وكل تراجع أصغر | 1.18 مقابل 1.18 |
| معامل التعافي في MT5 | أقصى تراجع، بالقيمة المالية | أسوأ هبوط منفرد | الزمن، رغم اسمه | 1.09 مقابل 1.09 |
| مؤشر Ulcer (صيغة مارتن) | الجذر التربيعي لمتوسط مربعات جميع نسب التراجع | عمق كل تراجع ومدته | المكاسب فوق القمة؛ والمخاطر التي لم تتحقق بعد | 2.47 مقابل 8.00 |
| نسبة مارتن (UPI) | قيمة UI | العائد الفائض لكل وحدة من ألم التراجع | نقاط ضعف UI نفسها | 4.92 مقابل 1.52 |
مساران توضيحيان على مدى عام بالعوائد الأسبوعية الـ52 نفسها؛ وتستخدم نسب شارب وسورتينو ومارتن عائدًا خاليًا من المخاطر قدره 2%.
على المسارين التوضيحيين، تتطابق نسب شارب وسورتينو وكالمار ومعامل التعافي. فكل منها يتجاهل ترتيب العوائد، أو يتجاهل كل شيء عدا أسوأ هبوط منفرد. أما المؤشر فيرى 40 أسبوعًا من التعافي البطيء، فتنخفض نسبة مارتن من 4.92 إلى 1.52.
وتطلب الجهات التنظيمية الأمريكية بالفعل الإفصاح عن عمق التراجع في قطاع العقود الآجلة المدارة. فقائمة التحقق التي وضعتها هيئة تداول السلع الآجلة الأمريكية (CFTC) لوثائق الإفصاح الخاصة بمستشاري تداول السلع تتناول ذلك، إذ تسأل عمّا إذا كانت الوثيقة تعرض أسوأ تراجع من القمة إلى القاع خلال آخر خمس سنوات تقويمية والسنة الحالية حتى تاريخه. ويضيف المؤشر ما يغفله هذا الرقم المنفرد: المدة التي استمر فيها الهبوط.
كيف يستخدم المتداولون هذا المؤشر
المؤشر أداة مراجعة في المقام الأول. فالمتداولون يطبقونه على نتائج الاختبار التاريخي (Backtest) أو على منحنى رأس المال الفعلي، باستخدام الإغلاقات الأسبوعية أو اليومية، لمعرفة مدى قسوة المسار. وترتيب الاستراتيجيات وفق نسبة مارتن يفضّل تلك التي تتعافى بسرعة، وهو ما يناسب مستثمري الشراء والاحتفاظ والمتداولين الذين ينفرون من الخسارة.
ويمكن أن يعمل أيضًا كمرشّح. فوثائق StockCharts تتضمن عملية فرز (Scan) لا تُبقي إلا على الأسهم التي تقل قراءتها على 14 فترة عن 10. كما يمكن لقواعد منحنى رأس المال التي تخفض حجم المركز بعد تراجع محدد أن تستخدم المؤشر إشارةً للتفعيل. ولا يجعله أي من الاستخدامين إشارة شراء أو بيع: فهو يصف ألمًا مضى، لا اتجاهًا قادمًا.
ويحتاج الاختبار التاريخي إلى عناية إضافية. فأداة التحسين التي تسعى إلى تعظيم نسبة مارتن تميل إلى تفضيل إعدادات صادف أنها تجنبت فترات الهبوط السابقة، وهذا شكل من أشكال الإفراط في التخصيص (Overfitting)، وهو من أبرز ما يستند إليه القول بأن معظم استراتيجيات التداول وهمية. ويُعد اختبار الاستراتيجية على بيانات لم تطّلع عليها أداة التحسين فحصًا شائعًا، وهو جوهر التحسين الأمامي المتدرّج.
الحدود الواقعية لمؤشر Ulcer
لا يرى المؤشر إلا الإغلاقات التي حدثت بالفعل. فالاستراتيجيات التي تبيع عوائد شبيهة بعقود التأمين، أو التي تضيف إلى المراكز الخاسرة، قد تُظهر منحنى سلسًا وقيمة منخفضة لفترات طويلة. ثم قد تغيّر خسارة كبيرة واحدة الصورة كلها، لذا فإن القراءة المنخفضة ليست دليلًا على انخفاض المخاطر.
ويتوقف المؤشر أيضًا على الخيارات المتبعة في حسابه. فالبيانات الأسبوعية واليومية تعطي قيمًا مختلفة، ونافذة الـ14 فترة تنسى القمم القديمة، والسجلات الأطول تميل إلى احتواء تراجعات أعمق. ويستشهد غولدبرغ ومحمود (2014) في هذا الصدد بعمل سابق لبورغهارت وزملائه، وجد أن توزيعات أقصى تراجع شديدة الحساسية لطول سجل الأداء ولتواتر البيانات.
وفي العينات الكبيرة، قد يكون اختيار المقياس أقل أهمية مما توحي به الأمثلة. فقد رتّب إلينغ وشوماخر (2007) 2,763 صندوقًا من صناديق التحوط باستخدام نسبة شارب و12 مقياسًا بديلًا، منها نسبتا كالمار وسورتينو. وجاءت الترتيبات متطابقة تقريبًا، بمتوسط ارتباط رتبي قدره 0.97 مع نسبة شارب. ولم يكن UI ضمن المقاييس التي اختبرت.
ويمكن أن تعمّق الرافعة المالية التراجع بوتيرة أسرع مما يتيحه تحديث أي مقياس أسبوعي. فقرار هيئة الأوراق المالية والأسواق الأوروبية (ESMA) عام 2018 بتقييد العقود مقابل الفروقات (CFDs) استشهد بتحليلات الجهات التنظيمية الوطنية التي أظهرت أن من 74% إلى 89% من حسابات المستثمرين الأفراد تخسر أموالها عادةً. ولا يغيّر أي مقياس قائم على البيانات التاريخية هذه الحقيقة الحسابية.
تتبّع مؤشر Ulcer على حسابك
يتداول عملاء آرون جروبس، عبر حسابات التداول لدى الشركة، الفوركس والذهب وعقود الفروقات على المؤشرات والعملات المشفرة على منصة ميتاتريدر 5. ويعرض تقرير التداول في المنصة أقصى تراجع ونسبة شارب ومعامل التعافي، لكنه لا يعرض مؤشر Ulcer. ويمكن من تبويب السجل (History) حفظ صفقات الحساب في تقرير بصيغة HTML، ثم إعادة بناء سلسلة أسبوعية للرصيد وتراجعاتها في جدول بيانات.
ويُعد الحساب التجريبي، الممول بأموال افتراضية، مكانًا لاختبار كيف يغيّر حجم المركز هذه الأرقام. فتقليص حجم المركز إلى النصف يخفض كل عائد أسبوعي إلى النصف تقريبًا. وفي مسار التعافي البطيء، يخفض ذلك قيمة المؤشر من 8.00 إلى 4.04، والعائد من 14.16% إلى 7.02%، مع تجاهل التكاليف. لكن الأسابيع الـ40 تحت القمة تبقى كما هي، أي أن حجم المركز هنا يغيّر العمق لا المدة. وتوضح حاسبة التراجع كيف تتراكم سلسلة من الخسائر بنسبة مئوية ثابتة.
الخلاصة
يضيف مؤشر Ulcer البعد الذي يغفله أقصى تراجع: الزمن. فمن خلال تربيع كل نسبة تراجع وحساب المتوسط على جميع الفترات، يقيس المؤشر إلى أي عمق ولأي مدة يبقى رأس المال دون قمته.
وتحوّل نسبة مارتن هذه القيمة إلى عائد لكل وحدة من ألم التراجع. ولا يتنبأ أي من الرقمين بالهبوط التالي، وكلاهما يتوقف على البيانات المختارة، لكنهما معًا يكشفان كيف تحقق العائد.
الأسئلة الشائعة
إجابات مختصرة عن أكثر الأسئلة شيوعًا حول المؤشر ونسبة مارتن.
ما هي القيمة الجيدة لمؤشر Ulcer؟
كلما انخفضت القيمة كان ذلك أفضل، والصفر يعني عدم وجود أي تراجع. ولا يوجد حد رسمي: فالقيمتان 5 و10 مجرد أعراف مأخوذة من نصوص الرسم البياني البرمجية. وقد سجلت استراتيجية الشراء والاحتفاظ في مؤشر S&P 500 وفق حساب مارتن قيمة 8.85 خلال الفترة من 1940 إلى 1997.
ما الفرق بين مؤشر Ulcer وأقصى تراجع؟
أقصى تراجع هو أعمق هبوط منفرد عن القمة. أما المؤشر فيستخدم تراجع كل فترة، لذا يرتفع مع العمق ومع طول الوقت الذي يقضيه رأس المال تحت القمة.
ما هو مؤشر أداء Ulcer (UPI)؟
هو العائد الفائض مقسومًا على قيمة المؤشر، ويُسمّى أيضًا نسبة مارتن. وتعني القيم الأعلى عائدًا أكبر لكل وحدة من ألم التراجع، كما هي الحال مع نسبة شارب.
هل مؤشر Ulcer إشارة شراء أو بيع؟
لا. فهو يقيس مدى قسوة التراجعات السابقة. ويمكنه فرز الأسواق أو الاستراتيجيات، لكنه لا يعطي إشارات دخول بمفرده.