

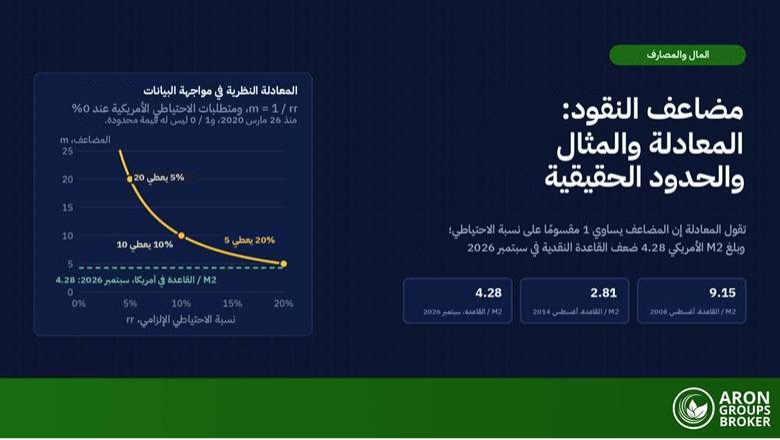



المضاعف النظري يساوي 1 مقسومًا على نسبة الاحتياطي، وفي سبتمبر 2026 بلغ M2 الأمريكي 4.28 ضعف القاعدة النقدية.
شرح مضاعف النقود: المعادلة، وكيف تخلق البنوك النقود، وحدوده في الواقع
مضاعف النقود (Money Multiplier) هو نسبة عرض النقود إلى القاعدة النقدية، ويبيّن عدد الدولارات من الودائع والنقد مقابل كل دولار من نقود البنك المركزي. وفي النموذج النظري للاحتياطي الجزئي يساوي المضاعف البسيط 1 مقسومًا على نسبة الاحتياطي، أي 10 عند نسبة 10%.
لكن هذه النسخة النظرية لا تصف كيف تعمل السياسة في الولايات المتحدة، فمتطلبات الاحتياطي صفر منذ 26 مارس 2020، وفي 28 أكتوبر 2026 أبقى الفيدرالي الفائدة على أرصدة الاحتياطي عند 3.90%. وأظهرت بيانات الفيدرالي المنشورة في 27 أكتوبر 2026 أن M2 بلغ 4.28 ضعف القاعدة النقدية في سبتمبر، مقابل 9.15 في أغسطس 2008. وارتفع M2 بنسبة 5.7% على أساس سنوي، بينما بلغ تضخم المستهلكين 3.7%.
يشرح هذا الدليل معادلة المضاعف ومثالًا محسوبًا والتسربات التي تقلصه، ويختبره على البيانات الأمريكية من 2000 إلى 2026، ويوضح لماذا توجّه بنوك مركزية كثيرة سعر الاحتياطيات بدل كميتها.
ما هو مضاعف النقود؟
التعريف المعتاد لمضاعف النقود هو العامل الذي يوسّع به النظام المصرفي نقود البنك المركزي إلى عرض النقود الأوسع. ونقود البنك المركزي، أي القاعدة النقدية، هي النقد المتداول مضافًا إليه احتياطيات البنوك لدى البنك المركزي، أما النقود الواسعة فتضيف الودائع المصرفية التي تنفقها الأسر والشركات وتدخرها.

مضاعف النقود هو نسبة عرض النقود إلى القاعدة النقدية، ونسخته البسيطة تساوي 1 مقسومًا على نسبة الاحتياطي.
في النموذج النظري تدعم احتياطيات جديدة بقيمة 100 مليون دولار عند نسبة 10% ودائع لا تتجاوز مليار دولار.
يقلص تسرب النقد والاحتياطيات الفائضة المضاعف: فمع نسبتين توضيحيتين 20% و5% يهبط من 10 إلى 3.43.
هبطت نسبة M2 إلى القاعدة في الولايات المتحدة من 9.15 في أغسطس 2008 إلى 2.81 في أغسطس 2014، وبلغت 4.28 في سبتمبر 2026.
متطلبات الاحتياطي الأمريكية صفر منذ 26 مارس 2020، ويوجّه الفيدرالي الفائدة قصيرة الأجل أساسًا بأسعار إدارية مثل 3.90% على الاحتياطيات.
ما هو مضاعف النقود؟
التعريف المعتاد لمضاعف النقود هو العامل الذي يوسّع به النظام المصرفي نقود البنك المركزي إلى عرض النقود الأوسع. ونقود البنك المركزي، أي القاعدة النقدية، هي النقد المتداول مضافًا إليه احتياطيات البنوك لدى البنك المركزي، أما النقود الواسعة فتضيف الودائع المصرفية التي تنفقها الأسر والشركات وتدخرها.

ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس مالك بالكامل. هذا المحتوى تعليمي وليس نصيحة استثمارية، فلا تخاطر أبدًا بأموال لا تستطيع تحمّل خسارتها.
القاعدة النقدية وM1 وM2
في سبتمبر 2026 بلغت القاعدة النقدية الأمريكية 5,449.8 مليار دولار: 2,483.0 مليار من النقد المتداول و2,966.8 مليار من أرصدة الاحتياطي. ويشمل M1 النقد لدى الجمهور والودائع تحت الطلب وودائع الادخار، ويضيف M2 الودائع لأجل الصغيرة وصناديق أسواق المال للأفراد، وقد بلغ 23,339.6 مليار دولار دون تعديل موسمي.
الاحتياطي الجزئي ونسبة الاحتياطي
يعني الاحتياطي الجزئي أن البنوك تحتفظ بجزء من ودائعها كاحتياطيات، ونسبة الاحتياطي هي هذه الحصة، بينما نسبة الاحتياطي الإلزامي هي الحد الأدنى الذي يفرضه البنك المركزي، وما يزيد عليه احتياطيات فائضة. وقبل مارس 2020 كان أعلى متطلب أمريكي 10% على حسابات المعاملات الصافية التي تتجاوز 127.5 مليون دولار، وقدّر الفيدرالي أن خفضه إلى الصفر قلّص الاحتياطيات الإلزامية بنحو 200 مليار دولار.
معادلة مضاعف النقود
معادلة المضاعف البسيط هي m = 1 / rr، حيث rr نسبة الاحتياطي الإلزامي. وكلما انخفضت النسبة كبر المضاعف: 20 عند 5%، و10 عند 10%، و5 عند 20%. وفي النموذج النظري يساوي أقصى تغير في عرض النقود الاحتياطيات الجديدة مضروبة في المضاعف، وهذا التوسع هو أثر مضاعف النقود.
| نسبة الاحتياطي الإلزامي (rr) | المضاعف البسيط (1 / rr) | الحد النظري الأقصى من 100 مليون دولار احتياطيات جديدة |
|---|---|---|
| 20% | 5 | 500 مليون دولار |
| 10% | 10 | مليار دولار |
| 5% | 20 | 2 مليار دولار |
| 1% | 100 | 10 مليارات دولار |
| 0% (الولايات المتحدة منذ 26 مارس 2020) | لا قيمة محدودة | لا حد محدود |
المضاعف البسيط حسب نسبة الاحتياطي، مع افتراض عدم تسرب النقد وعدم وجود احتياطيات فائضة وإعادة إيداع كل قرض.
من المعادلة إلى البيانات
حساب قيم المضاعف من البيانات يحتاج إلى قسمة واحدة: مقياس للنقود على القاعدة النقدية. ففي سبتمبر 2026 تعطي الأرقام السابقة 23,339.6 / 5,449.8 = 4.28، وبالعكس يساوي M2 القاعدة مضروبة في المضاعف بحكم التعريف، أيًا كان ما حرّك الأرقام.
لماذا يكسر المتطلب الصفري المعادلة؟
عند متطلب صفري لا يكون لـ 1 / rr قيمة محدودة، ومع ذلك بقيت النسبة الأمريكية المقيسة بين 3.29 و4.29 في كل شهر منذ أبريل 2020. فالمضاعف النظري نموذج تعليمي لا وصف لطريقة التحكم في النقود الأمريكية، والبنوك ما زالت تحتفظ باحتياطيات لتسوية المدفوعات وتلبية احتياجات السيولة.
كيف تخلق البنوك النقود في النموذج النظري؟
في القصة النظرية تحتفظ البنوك بجزء من كل وديعة وتقرض الباقي، فينفق المقترض القرض ويودعه البائع في بنك آخر يكرر الأمر نفسه، فيتسلسل الإقراض وإعادة الإيداع، وكل جولة أصغر من سابقتها.
مثال مبسّط: 100 مليون دولار احتياطيات جديدة عند نسبة 10%
الأرقام هنا توضيحية: يشتري الفيدرالي سندات بقيمة 100 مليون دولار من الجمهور ويدفع باحتياطيات جديدة، فيودع البائعون 100 مليون دولار. لنفترض نسبة احتياطي إلزامي 10%، ولا سحب للنقد، ولا احتياطيات فائضة، وإعادة إيداع كل قرض.
في الجولة الأولى يحتفظ البنك A بـ 10 ملايين دولار احتياطيًا ويقرض 90 مليونًا. وفي الثانية تصل الـ 90 مليونًا إلى البنك B فيحتفظ بـ 9 ملايين ويقرض 81 مليونًا. وفي الثالثة يتلقى البنك C 81 مليونًا فيحتفظ بـ 8.1 مليون ويقرض 72.9 مليون.
بعد ثلاث جولات تبلغ الودائع 271 مليون دولار (100 + 90 + 81)، وبعد عشر جولات نحو 651 مليونًا، والحد الأقصى 100 مليون × 10 = مليار دولار من الودائع، حين تحتفظ البنوك بـ 100 مليون احتياطيات إلزامية و900 مليون قروضًا.
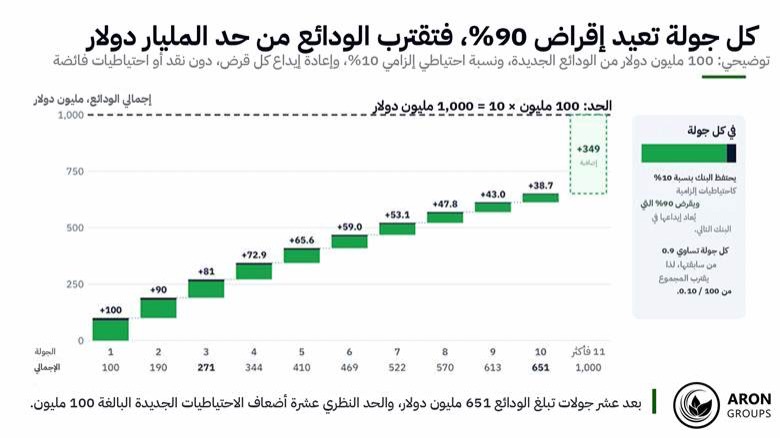
بعد عشر جولات توضيحية تبلغ الودائع 651 مليون دولار، أي نحو 65% من الحد النظري البالغ مليار دولار.
لماذا يكون المضاعف الفعلي أصغر؟
يكون المضاعف الفعلي أصغر بسبب تسرب النقد والاحتياطيات الفائضة. فتسرب النقد هو المال الذي يسحبه الناس ويحتفظون به فلا يعود إلى البنوك كوديعة، والاحتياطيات الفائضة هي ما تحتفظ به البنوك فوق المتطلب بدل إقراضه.
المعادلة الواقعية مع التسربات
بإضافة التسربين تصبح المعادلة m = (1 + c) / (rr + e + c)، حيث c نسبة النقد إلى الودائع وe نسبة الاحتياطي الفائض، وهي مضاعف M1 لأن M1 يحسب النقد والودائع معًا. ومع قيم توضيحية rr = 10% وe = 5% وc = 20%، يكون البسط 1.20 والمقام 0.35، فيساوي المضاعف 1.20 / 0.35 = 3.43 تقريبًا.
وبهذه الافتراضات تدعم 100 مليون دولار من النقود الأساسية الجديدة نحو 343 مليونًا من M1 لا مليار دولار: نحو 57 مليونًا تنتهي نقدًا، و29 مليونًا احتياطيات إلزامية، و14 مليونًا احتياطيات فائضة، وتبلغ الودائع نحو 286 مليونًا. وفي هذا النموذج يدفع أي تسرب للنقد أو احتياطي فائض المضاعف دون 1 / rr.
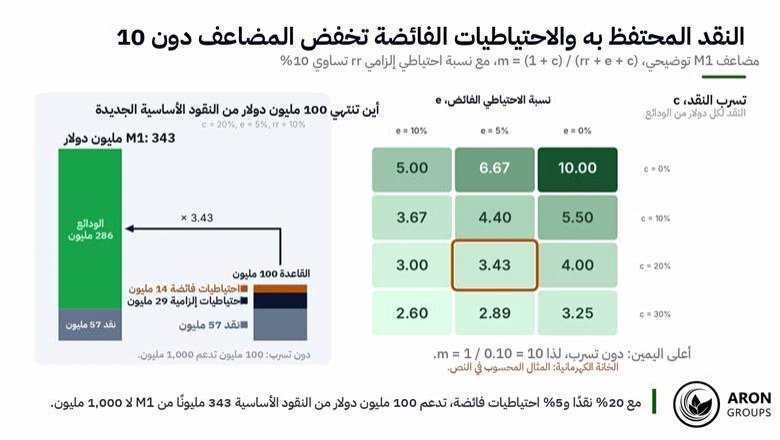
في الجدول التوضيحي يخفض كل تسرب إضافي المضاعف، من 10 دون تسربات إلى 2.60 عند 30% نقدًا و10% احتياطيات فائضة.
مضاعف النقود في البيانات الأمريكية من 2000 إلى 2026
يُحسب المضاعف الأمريكي المقيس من متوسطات شهرية في إصدار H.6 للفيدرالي، دون تعديل موسمي وفق مفهوم التعديلات الموسمية (سلسلتا M2NS وBOGMBASE على FRED، 27 أكتوبر 2026). ففي أغسطس 2008 بلغ M2 نحو 9.15 ضعف القاعدة، وبحلول أغسطس 2014 هبطت النسبة إلى 2.81، وهو أدنى شهر في بيانات 2000 إلى 2026.
| الشهر | القاعدة النقدية (مليار دولار) | M2 (مليار دولار) | M2 ÷ القاعدة | السياق |
|---|---|---|---|---|
| أغسطس 2008 | 847.6 | 7,758.2 | 9.15 | قبل بدء الفائدة على الاحتياطيات في أكتوبر 2008 |
| أغسطس 2014 | 4,075.0 | 11,448.1 | 2.81 | القاعدة في أعلى مستوياتها قبل 2020؛ انتهاء المشتريات في أكتوبر 2014 |
| فبراير 2020 | 3,454.5 | 15,433.7 | 4.47 | قبل مشتريات السندات في 2020 والمتطلبات الصفرية |
| ديسمبر 2021 | 6,413.1 | 21,666.9 | 3.38 | القاعدة في أعلى مستوياتها في العينة |
| سبتمبر 2026 | 5,449.8 | 23,339.6 | 4.28 | بعد انتهاء التشديد الكمي في 1 ديسمبر 2025 |
مضاعف النقود الأمريكي المقيس في أشهر مختارة، متوسطات شهرية دون تعديل موسمي. المصدر: إصدار H.6 للفيدرالي عبر FRED، 27 أكتوبر 2026.
التيسير الكمي وسّع القاعدة أسرع بكثير من M2
وسّع التيسير الكمي القاعدة النقدية دون ارتفاع مماثل في عرض النقود بالنسبة المئوية. فقد أعلن الفيدرالي أولى مشترياته الواسعة من الأصول في 25 نوفمبر 2008 وأنهى آخر جولة في أكتوبر 2014، وبين أغسطس 2008 وأغسطس 2014 تضاعفت القاعدة 4.8 مرة بينما نما M2 بنسبة 47.6%، وارتفعت أسعار المستهلكين 8.6% إجمالًا، أي نحو 1.4% سنويًا.
ولو بقيت نسبة أغسطس 2008 لارتفع M2 بنحو 29.5 تريليون دولار، لكنه ارتفع 3.69 تريليون فقط. فقد بقيت الاحتياطيات الإضافية في حسابات البنوك لدى الفيدرالي تتقاضى فائدة، ونما M2 حين اشترى الفيدرالي سندات من غير البنوك، ما يخلق ودائع واحتياطيات معًا، وحين أقرضت البنوك.
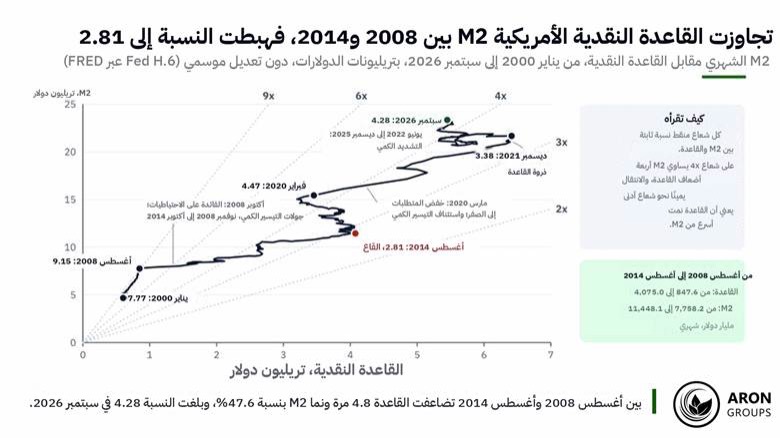
سبقت القاعدة M2 بفارق كبير بين 2008 و2014، ومن ديسمبر 2021 إلى سبتمبر 2026 انكمشت القاعدة 15.0% ونما M2 بنسبة 7.7%.
2020 و2021: الودائع نمت أيضًا
بدت سنوات الجائحة مختلفة، فمن فبراير 2020 إلى ديسمبر 2021 نمت القاعدة 85.6% وM2 بنسبة 40.4%، فهبطت النسبة أقل، من 4.47 إلى 3.38. وكان M2 في فبراير 2021 أعلى بنسبة 26.6% من العام السابق، وهو أسرع ارتفاع على 12 شهرًا في بيانات 2001 إلى 2026.
ثم ارتفع مؤشر CPI بنسبة 9.1% في الأشهر الاثني عشر حتى يونيو 2022، وهو أكبر ارتفاع منذ نوفمبر 1981، لكن النقود كانت عنصرًا واحدًا بين عدة عناصر في مخاطر التضخم. فقد قدّرت مذكرة لموظفي الفيدرالي في يوليو 2022 أثر التحفيز المالي على التضخم الأمريكي في 2021 بنحو 2.5 نقطة مئوية، ووصف مؤلفوها التقدير بأنه توضيحي وربما مرتفع، كما أسهمت بطء استجابة العرض وأسعار الطاقة بعد الغزو الروسي لأوكرانيا.
لماذا تعترض البنوك المركزية على المضاعف النظري؟
يعترض كثير من اقتصاديي البنوك المركزية على المضاعف النظري ويرون النقود داخلية المنشأ: فالإقراض يخلق الودائع لا العكس. وقد عرض ثلاثة من اقتصاديي بنك إنجلترا هذا الرأي في مقال «خلق النقود في الاقتصاد الحديث» عام 2014، وكتب مايكل ماكلاي وأمار راديا ورايلاند توماس أن البنك حين يمنح قرضًا «يخلق في الوقت نفسه وديعة مقابلة في حساب المقترض»، ووصفوا نظرية المضاعف بأنها أداة تعليمية مفيدة لكنها «ليست وصفًا دقيقًا لكيفية خلق النقود في الواقع».
وكتبوا أيضًا أن الكمية الإجمالية للاحتياطيات «لا تقيّد بأي حال بشكل مباشر حجم الإقراض المصرفي أو خلق الودائع». وفي ورقة عمل لمجلس الفيدرالي في مايو 2010 اختبر سيث كاربنتر وسلفا ديميرالب البيانات الأمريكية، وخلصا إلى أنه «يمكن رفض المعالجة النظرية للنقود في آلية انتقال السياسة النقدية».
ورأت ورقة عمل لبنك التسويات الدولية عام 2009 أعدها كلاوديو بوريو وبيتي ديسياتات أن «مستوى الاحتياطيات بالكاد يدخل في قرارات الإقراض لدى البنوك»، فالإقراض يعتمد على استعداد البنوك للإقراض وفق المخاطر والعائد وعلى طلب المقترضين. ولا يغيّر ذلك الحساب: فـ M2 ما زال يساوي القاعدة مضروبة في النسبة، والخلاف حول اتجاه السببية.
الفائدة على الاحتياطيات ونظام الاحتياطيات الوفيرة
ووفق هذا الرأي، كسرت الاحتياطيات الوفيرة والفائدة عليها بعد 2008 الصلة الآلية في الولايات المتحدة. فقد سمح قانون الاستقرار الاقتصادي الطارئ لعام 2008 للفيدرالي بدفع فائدة على الاحتياطيات منذ 1 أكتوبر 2008، وسرت قاعدة المجلس في 9 أكتوبر، وقال المجلس في 6 أكتوبر إن الفائدة على الأرصدة الفائضة «يُفترض أن تساعد على وضع حد أدنى لسعر الأموال الفيدرالية».
فالبنك الذي يتقاضى فائدة الاحتياطي لا يجد سببًا للإقراض بأقل منها بعد المخاطر والتكاليف. ومنذ 29 يوليو 2021 حلّ سعر واحد على أرصدة الاحتياطي (IORB) محل السعرين المنفصلين، وفي يناير 2019 قالت لجنة السوق المفتوحة (FOMC) إنها ستحافظ على «معروض وفير من الاحتياطيات»، على أن يأتي التحكم في الفائدة قصيرة الأجل أساسًا من الأسعار الإدارية.
وفي 28 أكتوبر 2026 أبقت اللجنة النطاق المستهدف لسعر الأموال الفيدرالية عند 3.75% إلى 4.00%، وأبقى المجلس IORB عند 3.90% اعتبارًا من 29 أكتوبر، وحُدد سعر إعادة الشراء العكسي لليلة واحدة عند 3.75%. وبلغ متوسط أرصدة الاحتياطي 2.96 تريليون دولار في الأسبوع المنتهي في 21 أكتوبر 2026 وفق إصدار H.4.1.
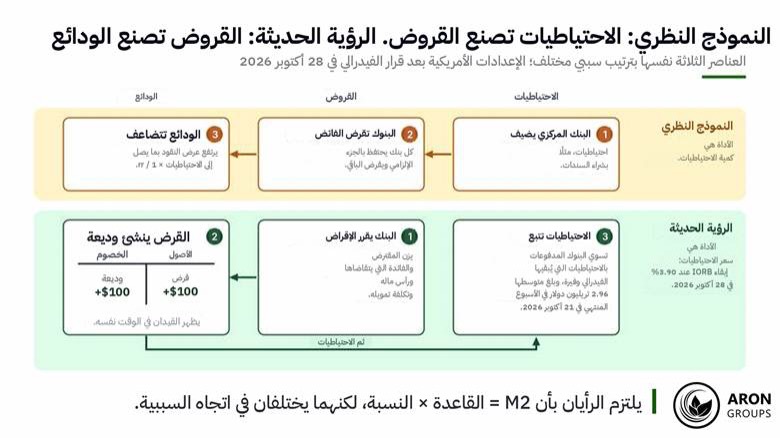
في الرؤية الحديثة يخلق القرض الوديعة أولًا، ويُبقي الفيدرالي الاحتياطيات وفيرة ويحدد سعرها.
متطلبات الاحتياطي خارج الولايات المتحدة
ما زالت متطلبات الاحتياطي قائمة في أماكن أخرى: فنسبة الاحتياطي الأدنى لدى البنك المركزي الأوروبي 1% منذ 18 يناير 2012، ولا يدفع عليها أي فائدة منذ 20 سبتمبر 2023. أما بنك الشعب الصيني فما زال يغيّر نسبته كأداة للسياسة، ومن ذلك خفضها 0.5 نقطة مئوية اعتبارًا من 15 مايو 2025.
تحتاج البنوك إلى مقترضين قادرين على السداد، وتخضع لقواعد رأس المال والسيولة، ويحدد البنك المركزي سعر الاحتياطيات. ويصف مقال بنك إنجلترا السياسة النقدية بأنها الحد النهائي لخلق النقود.
ماذا يعني مضاعف النقود لمتداولي الفوركس والذهب؟
المضاعف نفسه ليس إشارة تداول، لكن مدخلاته مراقبة في إصداري H.4.1 الأسبوعي وH.6 الشهري. وقد انتهى التشديد الكمي في 1 ديسمبر 2025، ومنذ 11 ديسمبر 2025 ينص توجيه الفيدرالي على شراء أذون الخزانة للحفاظ على وفرة الاحتياطيات، وتنعكس هذه الخيارات على سيولة الدولار وعوائد السندات.
وقد مالت توقعات الفائدة الأمريكية الأعلى إلى دعم الدولار والضغط على الذهب الذي لا يدر عائدًا، وإن تفاوتت ردود الفعل، ويبقى الذهب من أكثر الأصول أمانًا في الركود التضخمي. وارتفعت النسبة المقيسة من 4.03 إلى 4.28 في العام المنتهي في سبتمبر 2026 مع نمو M2 وتراجع طفيف في القاعدة، وتجتمع اللجنة يومي 8 و9 ديسمبر 2026 مع مخطط نقاط جديد.
وقد تحرك البيانات الأسعار بسرعة، كما في تداول تقرير الوظائف، والرافعة المالية ترفع المخاطر، إذ تحذّر CFTC من أنها «تضخم المكاسب والخسائر معًا». ووقف الخسارة لا يضمن الخروج أيضًا، إذ تشير نشرة على investor.gov إلى أن سعر التنفيذ «قد يختلف كثيرًا عن سعر الوقف».
الحدود الحقيقية لمضاعف النقود
النسبة المقيسة تصف ولا تفسر، فهبوطها بعد 2008 يُظهر أن الاحتياطيات نمت أسرع من الودائع لا سبب ذلك، واختبار السببية يحتاج إلى أدلة أخرى مثل اختبارات البنوك المنفردة في ورقة كاربنتر وديميرالب.
وتتغير شهية البنوك للمخاطرة عبر الدورة، فقد يتوقف الإقراض رغم وفرة الاحتياطيات. وللرأي الداخلي حدوده أيضًا، فإطار الفيدرالي لعام 2019 يعتمد على بقاء الاحتياطيات وفيرة حتى لا تحتاج كميتها إلى إدارة نشطة، ولو أصبحت نادرة لعادت كميتها أكثر أهمية.
كما أن نمو النقود دليل فضفاض على التضخم: فبين أغسطس 2008 وأغسطس 2014 نما M2 بنحو 6.7% سنويًا بينما ارتفعت الأسعار 1.4% سنويًا، وهبطت سرعة دوران النقود من 1.90 إلى 1.55 بين الربعين الثالثين من 2008 و2014. ولا تزال المتطلبات مهمة حيث تُطبّق، لكنها في تحليل ورقة BIS تؤثر في تكلفة القروض لا في سقف الائتمان.
نقطة أساسية
المضاعف المقيس نسبة لا أداة تحكم، فكثير من البنوك المركزية يوجّه سعر الاحتياطيات، والإقراض المصرفي هو ما يخلق الودائع.
تداول الأسواق المتأثرة بالسياسة النقدية
آرون جروبس وسيط لا بنك، ومضاعف النقود ليس أداة قابلة للتداول، لكن مدخلاته مثل الفائدة والاحتياطيات قد تحرك أسواقًا تقدمها آرون عبر منصة ميتاتريدر 5، منها أزواج الدولار مثل EURUSD وUSDJPY والذهب XAU/USD وعقود فروقات المؤشرات. وقد تتحرك الأسعار بحدة مع قرارات الفيدرالي، ويمكن تقدير متطلبات المراكز مسبقًا عبر حاسبة الهامش.
ويعرض التقويم الاقتصادي مواعيد قرارات البنوك المركزية وبيانات التضخم، ومنها مؤشر CPI لشهر أكتوبر الذي صدر في 10 نوفمبر 2026. ومن بين حسابات التداول يتيح حساب Nano التداول من 0.01 نانو لوت لمراكز صغيرة حول هذه البيانات، بينما يتيح الحساب التجريبي التدرب على الأخبار بأموال افتراضية.
الخلاصة
مضاعف النقود حساب أنيق: 1 مقسومًا على نسبة الاحتياطي نظريًا، وM2 مقسومًا على القاعدة في البيانات. وهو كنموذج تعليمي يوضح كيف يوسّع الاحتياطي الجزئي الودائع، ولماذا تقلص التسربات هذا التوسع.
لكنه لا يصف السياسة الأمريكية الحديثة: فالمتطلبات صفر، والاحتياطيات تتقاضى 3.90%، والنسبة المقيسة تأرجحت من 9.15 إلى 2.81 ثم عادت إلى 4.28، والفائدة وقرارات الميزانية العمومية تقول عن أوضاع النقود أكثر من أي مضاعف ثابت.
الأسئلة الشائعة
إجابات مختصرة عن مضاعف النقود.
ما هو مضاعف النقود ببساطة؟
هو عدد دولارات النقود في الاقتصاد مقابل كل دولار من نقود البنك المركزي، ويساوي في النموذج النظري 1 مقسومًا على نسبة الاحتياطي، فنسبة 10% تعطي 10.
ما الفرق بين أثر مضاعف النقود والمضاعف الكينزي؟
يربط أثر مضاعف النقود نقود البنك المركزي بعرض النقود، أما المضاعف الكينزي فيربط تغيرًا في الإنفاق، كالمشتريات الحكومية، بالتغير الناتج في الناتج الكلي.
هل يعمل مضاعف النقود مع متطلب احتياطي صفري؟
ليس كمعادلة، لأن 1 مقسومًا على صفر ليس له قيمة محدودة، لكن النسبة المقيسة موجودة: فقد بلغ M2 الأمريكي 4.28 ضعف القاعدة في سبتمبر 2026، بما يعكس الإقراض والطلب على النقد وسياسة الفيدرالي.
لماذا يكون المضاعف الفعلي أصغر من البسيط؟
لأن النقود تتسرب من السلسلة: يحتفظ الناس بجزء منها نقدًا، وتحتفظ البنوك باحتياطيات فائضة. ومع نسبتين توضيحيتين 20% للنقد و5% للفائض، يعطي متطلب 10% مضاعفًا 3.43 بدل 10.