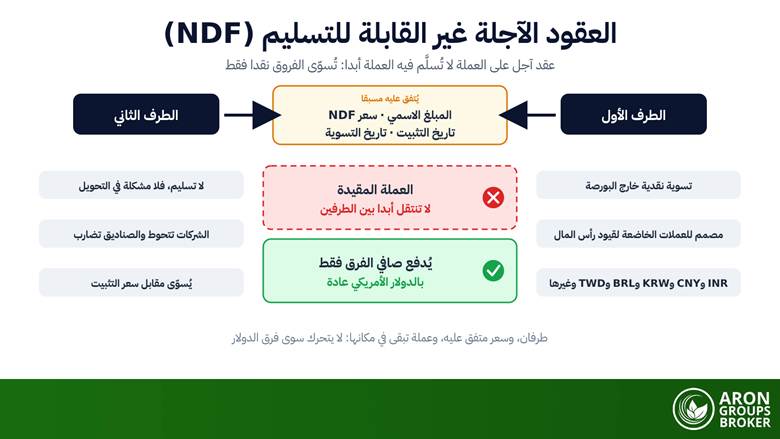
العقود الآجلة غير القابلة للتسليم (NDF) هي عقود آجلة على العملات تُسوّى نقدا. يتفق طرفان على سعر آجل لزوج من العملات، لكنهما عند الاستحقاق لا يتبادلان العملتين فعليا، بل يسويان فقط الفرق بين السعر المتفق عليه وسعر مرجعي، ويدفعانه بعملة قابلة للتداول بحرية، هي الدولار الأمريكي في الغالب الأعم. أما العملة المقيدة فلا تتحرك من مكانها.
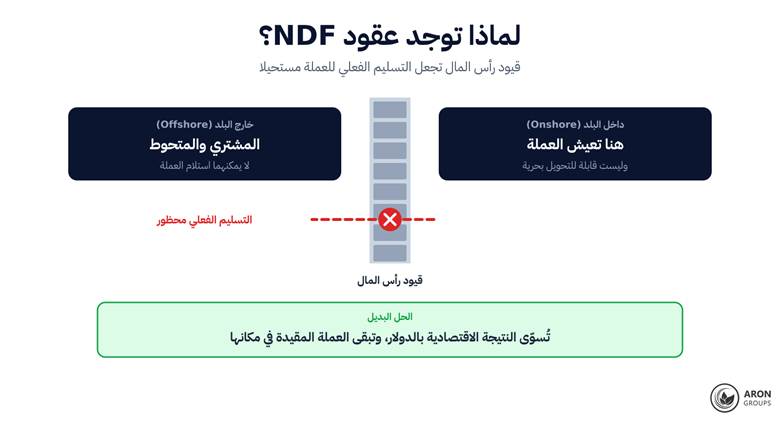
هذا التصميم موجود لسبب واحد: بعض العملات لا يمكن تسليمها خارج بلدها قانونا أو عمليا. فحيث تقيّد ضوابط رأس المال قابلية التحويل، يصبح العقد الآجل التقليدي مستحيلا، ويأتي عقد NDF ليعيد إنتاج الأثر الاقتصادي نفسه من دون تسليم. وتُتداول هذه العقود خارج البورصة، بين البنوك وعملائها في الغالب، داخل سوق صرف أجنبي قاس بنك التسويات الدولية (BIS) حجمه بنحو 9.6 تريليون دولار يوميا في أبريل 2025، منها 1.8 تريليون دولار في العقود الآجلة المباشرة.
نستعرض في هذا الدليل سبب وجود عقود NDF، وآلية عملها من تاريخ التعاقد إلى التسوية، ومثالا عمليا بالروبية الهندية، والفرق بينها وبين العقد الآجل القابل للتسليم، والعملات التي تنشط فيها هذه السوق، ثم كيف يظهر منطق التسوية النقدية نفسه في المنتجات التي يتداولها معظم القراء فعلا.
- عقد NDF عقد آجل على العملة يُسوّى نقدا: لا تبادل فعليا للعملتين، بل يُدفع صافي الفرق فقط بعملة قابلة للتداول بحرية، هي الدولار الأمريكي عادة.
- وُجدت هذه العقود لأن ضوابط رأس المال تجعل تسليم بعض العملات خارج بلدانها مستحيلا، فتُسوّى النتيجة الاقتصادية من دون تحريك العملة.
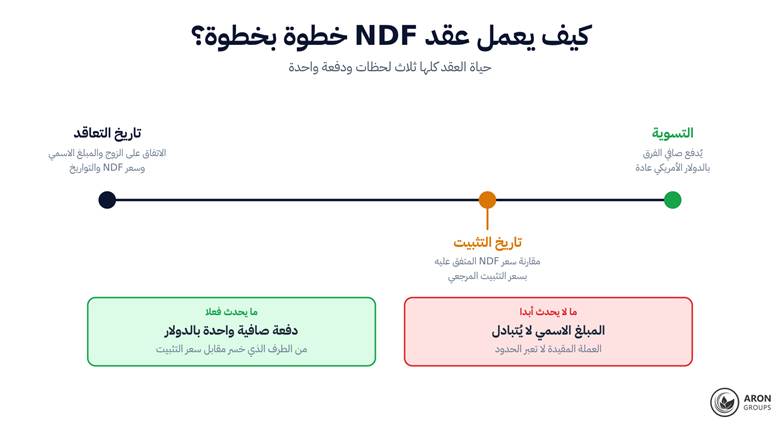
- يتفق الطرفان على مبلغ اسمي وسعر NDF وتاريخ تثبيت وتاريخ تسوية، وفي تاريخ التثبيت يُقارن سعر العقد بسعر مرجعي.
- سعر التثبيت (Fixing Rate) ينشره البنك المركزي المحلي في كثير من الأحيان، ولا ينتقل بين الطرفين سوى الفرق الناتج عنه.
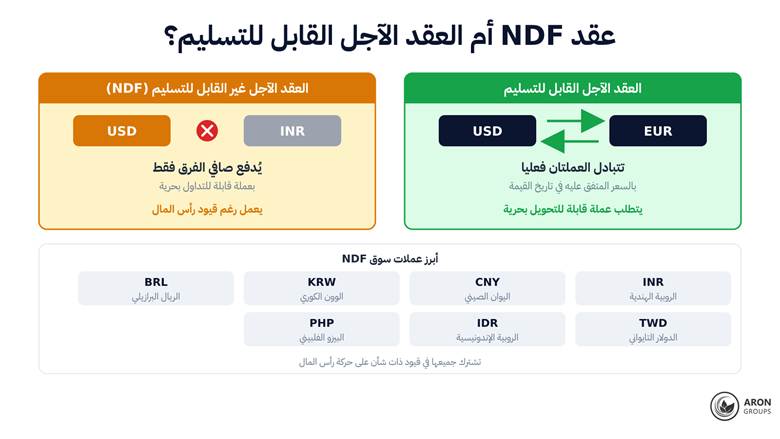
- تشمل أسواق NDF النشطة الروبية الهندية واليوان الصيني والوون الكوري والريال البرازيلي والدولار التايواني والروبية الإندونيسية والبيزو الفلبيني.
ما هي العقود الآجلة غير القابلة للتسليم (NDF)؟
لنبدأ بالنسخة العادية. العقد الآجل القابل للتسليم اتفاق على مبادلة عملة بأخرى في تاريخ مستقبلي بسعر يُحدد اليوم، وعند الاستحقاق تنتقل العملتان فعلا بين الطرفين. أما عقد NDF فيحتفظ بالشطر الأول من هذه الجملة ويحذف الثاني: يُثبَّت السعر اليوم، ويُتفق على تاريخ الاستحقاق، ويحدد المبلغ الاسمي حجم الانكشاف الذي يُحسب عليه الفرق، لكن في تاريخ التسوية لا يسلّم أحد شيئا. يدفع أحد الطرفين للآخر ببساطة الفرق بين السعر المتفق عليه وسعر السوق، محسوبا على المبلغ الاسمي ومدفوعا بالدولار.
إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
لماذا لا يُدفع المبلغ الاسمي نفسه؟
هذا التمييز يربك المبتدئين، ولذلك يستحق أن يُقال مرتين. المبلغ الاسمي كمية مرجعية يُحسب عليها الفرق، لا مبلغ يسلّمه طرف لآخر. فعقد NDF على مليون روبية لا يتضمن مليون روبية، بل يتضمن المبلغ الدولاري الذي ينتجه فرق السعر على مليون روبية، وهو عادة جزء صغير من المبلغ الاسمي. وهذا تحديدا ما يجعل هذه العقود تعمل حيث يُمنع التسليم.
لماذا توجد عقود NDF؟ العملات المقيدة (غير القابلة للتحويل)
تحدّ حكومات عدة، معظمها في الأسواق الناشئة، من حرية تحويل عملاتها أو تحظرها، وتقيّد تداولها خارج حدودها. وتتنوع أهداف هذه السياسات، من إدارة التقلبات إلى كبح هروب رؤوس الأموال، لكن النتيجة العملية للشركة الأجنبية واحدة: لا يمكنك ببساطة شراء العملة في الخارج والاحتفاظ بها وتسليمها لاحقا. ومع ذلك تظل الشركة ذات الانكشاف الحقيقي بحاجة إلى إدارة المخاطر، وهي مسألة تحوط لا مضاربة، وعقد NDF هو ما يجعل ذلك ممكنا.
الحل البديل أنيق في بساطته. إذا كانت المشكلة في نقل العملة، فلا تنقلها. اتفق على السعر، وراقب ما آل إليه سعر السوق، ثم حوّل الربح أو الخسارة الناتجة بعملة تتحرك بحرية. ينتهي الطرفان إلى النتيجة نفسها التي كان سينتجها عقد آجل قابل للتسليم، من دون أن تعبر أي عملة مقيدة الحدود. وكثيرا ما تترافق هذه القيود مع تضخم مرتفع، فيتقاطع التحوط من مخاطر العملة مع الحماية من خطر التضخم الذي يتآكل به رأس المال.
كيف يعمل عقد NDF خطوة بخطوة: من التعاقد إلى سعر التثبيت (Fixing Rate)
يُتفق على أربعة عناصر في البداية، ويهم تاريخان بعد ذلك. يحدد الطرفان زوج العملات، والمبلغ الاسمي، وسعر NDF، وتاريخي التثبيت والتسوية. وفي تاريخ التثبيت، وهو عادة قبل التسوية بيوم عمل أو يومين، يُقارن السعر المتفق عليه بسعر فوري مرجعي للزوج. وهذا السعر المرجعي ينشره غالبا البنك المركزي المحلي أو جهة مرجعية متفق عليها، مثل سعر PTAX الذي ينشره البنك المركزي البرازيلي، وهو ما يجعل المقارنة موضوعية لا قابلة للتفاوض.
| العنصر | ما يعنيه | لماذا يهم |
|---|---|---|
| المبلغ الاسمي | الكمية المرجعية من العملة المقيدة | يُحسب عليه الفرق؛ ولا يُتبادل أبدا |
| سعر NDF | السعر الآجل الذي يتفق عليه الطرفان اليوم | المعيار الذي تُقاس النتيجة مقابله |
| تاريخ التثبيت | اليوم الذي يُرصد فيه السعر المرجعي | يحدد الربح أو الخسارة في العقد |
| سعر التثبيت (Fixing Rate) | السعر الفوري المرجعي، وغالبا ما ينشره البنك المركزي | يجعل التسوية موضوعية للطرفين |
| تاريخ التسوية | اليوم الذي يُدفع فيه صافي المبلغ | لا يتحرك سوى الفرق، وبالدولار الأمريكي عادة |
خمسة مصطلحات تحدد العقد، ولا يتضمن سوى آخرها انتقال أموال.
مثال عملي: عقد NDF على الروبية الهندية
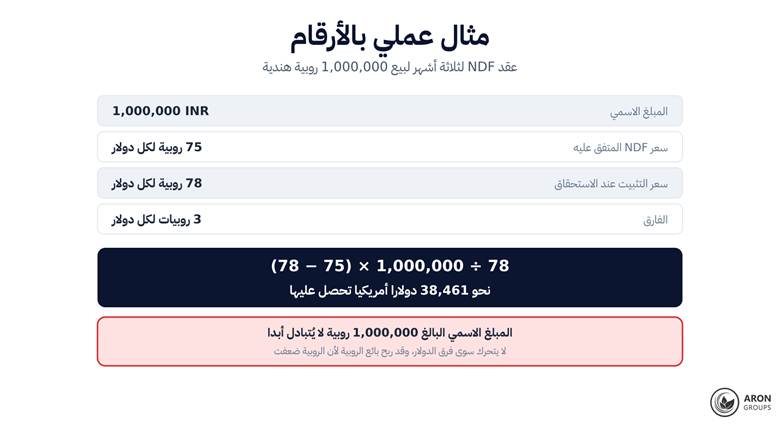
الأرقام تجعل الفكرة ملموسة. لنفترض أنك دخلت في عقد NDF لثلاثة أشهر لبيع 1,000,000 روبية هندية بسعر متفق عليه قدره 75 روبية للدولار. بعد ثلاثة أشهر، في تاريخ التثبيت، يكون السعر المرجعي 78 روبية للدولار، أي أن الروبية ضعفت. لقد اتفقت على بيع الروبية بسعر أقوى مما يعرضه السوق الآن، ولذلك يكون العقد في صالحك بمقدار 3 روبيات لكل دولار.
التسوية هي الفرق مضروبا في المبلغ الاسمي ومحوّلا بسعر التثبيت: ثلاث روبيات في مليون تساوي ثلاثة ملايين روبية، وبقسمتها على 78 نحصل على نحو 38,461 دولارا أمريكيا تُدفع لك. لم تُشترَ أي روبية ولم تُبَع ولم تُحوَّل. ولو كانت الروبية قد تعززت إلى 72 بدلا من ذلك، لجرى الحساب في الاتجاه المعاكس ولدفعت أنت الفرق؛ فالعقد متماثل، واتجاه التثبيت وحده يقرر من يدفع.
س: لماذا يُقسم الفرق على سعر التثبيت لا على السعر المتفق عليه؟
ج: لأن الدفع يتم بالدولار ويجب أن يعكس قيمة فرق الروبية عند التسوية لا عند التعاقد. والتحويل بسعر التثبيت هو عرف السوق، ويعني أن المبلغ الدولاري الذي تتلقاه يعتمد قليلا على مستوى السعر إلى جانب حجم الحركة.
عقد NDF أم العقد الآجل القابل للتسليم؟
الاختيار نادرا ما يكون مسألة تفضيل؛ فالعملة هي التي تمليه. إذا كانت العملة قابلة للتحويل بحرية، فالعقد الآجل القابل للتسليم هو الأداة الطبيعية، والشركة التي تحتاج إلى العملة لتسديد مستحقات مورد تريد التسليم فعلا. وإذا كانت العملة مقيدة، فالنسخة القابلة للتسليم غير متاحة ويغدو عقد NDF الطريق الوحيد. وحيث يكون الخياران ممكنين، تكتسب التسوية النقدية جاذبية ثانوية: لا حساب بعملة أجنبية يجب تمويله، ولا تسليم يجب مطابقته.
ويوضح اليوان الصيني هذه النقطة الدقيقة جيدا. فالعملة داخل الصين، ورمزها CNY، تقبع خلف ضوابط رأس المال وكانت تاريخيا سوقا لعقود NDF، بينما النسخة الخارجية المتداولة في هونغ كونغ، ورمزها CNH، تُتداول وتُسلَّم بحرية. البلد نفسه وعرفان للتسعير، والأداة تتبع النسخة التي تتعامل بها لا التي تفضّلها. ويلخص الجدول التالي الفرق.
| وجه المقارنة | العقد الآجل القابل للتسليم | عقد NDF |
|---|---|---|
| ما يحدث عند الاستحقاق | تُبادل العملتان فعليا بالسعر المتفق عليه | يُدفع صافي الفرق نقدا فقط |
| العملات المناسبة | العملات القابلة للتحويل بحرية مثل اليورو والدولار وعملات الخليج | العملات المقيدة مثل الروبية الهندية والوون الكوري والريال البرازيلي |
| عملة الدفع | العملتان المتعاقد عليهما | عملة حرة، هي الدولار الأمريكي عادة |
| الحاجة إلى حساب بالعملة الأجنبية | نعم، لاستلام العملة أو تسليمها | لا |
| الاستخدام النموذجي | مستورد يحتاج إلى العملة نفسها لسداد مورد | شركة أو صندوق يتحوط من عملة لا يمكن تسليمها أو يتخذ موقفا منها |
الأداة تتبع العملة: التسليم حيث يكون ممكنا، والفرق حيث يُمنع.
أي العملات تُتداول بعقود NDF ومن يستخدمها؟
تتجمع أسواق NDF النشطة حيث تكون ضوابط رأس المال ذات شأن: الروبية الهندية، واليوان الصيني داخل الصين، والوون الكوري، والريال البرازيلي، والدولار التايواني، والروبية الإندونيسية، والبيزو الفلبيني، وغيرها. ويشير بنك التسويات الدولية إلى أن تداول العملات غير القابلة للتسليم، كالروبية الهندية والوون الكوري، يتركز في عقود NDF تُتداول في معظمها الساحق خارج بلدانها وبين غير المقيمين. وتتغير القائمة مع الوقت لأنها تتبع السياسة لا الاقتصاد، وقد تغادر عملة ما عالم NDF حين تحرر نظام صرفها. واللافت أن الروبية واليوان والريال البرازيلي عملات دول في مجموعة بريكس، فالنقاش حول عملة بريكس المدعومة بالذهب يدور حول اقتصادات ما زالت عملاتها مقيدة التحويل.
ينقسم المستخدمون إلى ثلاث فئات. الشركات أولا: مصنّع له مستحقات بالروبية أو تاجر تجزئة عليه مدفوعات بالوون يحتاج إلى معرفة تكاليفه بعملته المحلية، وعقد NDF يثبّتها له. ثم الصناديق ومديرو الأصول الذين يتخذون بعقود NDF مواقف من عملات ناشئة لا وصول لهم إلى أسواقها المحلية أو يتحوطون منها. وتقف البنوك في الوسط توفر السيولة وتحمل المخاطر في دفاترها، وكل ذلك خارج البورصة، فالشروط متفاوض عليها ومخاطر الطرف المقابل حقيقية. والتسوية بالدولار تحديدا أحد وجوه هيمنته على النظام المالي، رغم كل ما يُقال عن التخلي عن الدولار.
مثال مصغر: التحوط من مخاطر العملة لمستورد خليجي
تتفق شركة إماراتية لتجارة الإلكترونيات على دفع 50 مليون روبية لمورد هندي بعد ستة أشهر. تكاليفها مقدرة بالدرهم المربوط بالدولار، ولذلك فإن تعزز الروبية خلال تلك الأشهر الستة يجعل الصفقة أغلى مما خُطط له، ولا تستطيع الشركة ببساطة شراء الروبية والاحتفاظ بها في الخارج لحماية نفسها.
تدخل الشركة في عقد NDF لستة أشهر يثبّت السعر اليوم. فإذا تعززت الروبية، دفع لها العقد ما يعادل التكلفة الإضافية تقريبا؛ وإذا ضعفت، دفعت الشركة جزءا من الوفر. وفي الحالتين تصمد الميزانية، وهذا هو جوهر التحوط: الهدف هو القابلية للتنبؤ لا الربح.
التسوية النقدية بالدولار ليست أمرا غريبا
الآلية التي في قلب عقد NDF أكثر ألفة مما يوحي به الاسم، لأن التسوية النقدية هي القاعدة في معظم ما يلمسه متداولو التجزئة. فعقد الفروقات (CFD) يسوّي الفرق بين سعري الفتح والإغلاق ولا يسلّم الأصل أبدا. ومركز الفوركس الفوري على منصة تجزئة يُرحَّل ليلا بدلا من تسليم العملة في تاريخ القيمة. وفي كل حالة تُنقل النتيجة الاقتصادية بينما يبقى الأصل في مكانه، تماما كما في عقد NDF.
لكن الفروق مهمة أيضا. فعقود NDF مؤسسية، تُتفاوض ثنائيا، وتُحدد بمبالغ اسمية تفوق نطاق التجزئة بكثير، وتحمل مخاطر طرف مقابل يعالجها منتج التجزئة المنظم بطريقة مختلفة. فقواعد التدخل في المنتجات التي أقرتها هيئة الأوراق المالية والأسواق الأوروبية (ESMA) مثلا تفرض سقوفا للرافعة المالية وحماية من الرصيد السالب على عقود الفروقات للأفراد، ولا نظير لها في عقد آجل خارج البورصة بين بنكين. حتى ظروف التنفيذ تختلف: فعلى منصات التجزئة قد تواجه إعادة التسعير (Requote) في لحظات التقلب، بينما تُثبَّت شروط عقد NDF بالتفاوض قبل التعاقد. ومع ذلك تستحق قاعدة التحوط الاختبار على بيانات خارج العينة مثلها مثل أي قاعدة تداول.
مخاطر تستحق أن تُسمّى
ثلاث مخاطر تستحق ذكرا صريحا. مخاطر الطرف المقابل أولا: عقد NDF وعد ثنائي، ولذلك تهم قدرة الطرف الآخر على الدفع، ولهذا تبقى هذه العقود بين مؤسسات تربطها خطوط ائتمان لا على منصات التجزئة. ثم مخاطر الأساس: فقد لا يطابق سعر التثبيت السعر الذي كان بإمكانك التعامل به فعلا داخل البلد، فيكون التحوط ناقصا حتى حين ينفَّذ العقد بحذافيره. وتبقى مخاطر السوق العادية، لأن التحوط الذي يحمي الميزانية يتنازل أيضا عن الحركة المواتية، وهي مقايضة يقبلها كل متحوط عن دراية. وتؤكد إرشادات لجنة تداول العقود الآجلة للسلع الأمريكية (CFTC) النقطة نفسها: العقود المتفاوض عليها تتطلب معرفة طرفك المقابل.
وينطبق الانضباط نفسه على أي نطاق. فالمتحوط يقرر حجم الانكشاف الذي سيغطيه قبل الدخول لا بعد أن تتحرك العملة، وهي النسخة المؤسسية من تحديد حجم المركز المتعمد، والمضارب الذي يستخدم عقود NDF يظل بحاجة إلى نسبة مخاطرة إلى عائد محددة كأي متداول آخر. ولأن تواريخ التثبيت كثيرا ما تقع قرب قرارات البنوك المركزية وبيانات التضخم، يبقى التقويم الاقتصادي أداة المتحوط قبل أن يكون أداة المضارب.
قاعدة
التحوط ليس رهانا تتوقع كسبه. فإذا خسر عقد NDF لأن العملة تحركت في صالحك، فقد ربح الانكشاف الأساسي، وأدى الاثنان معا المهمة التي دفعت ثمنها. والحكم على التحوط من ربحه وخسارته وحدهما هو أكثر الطرق شيوعا لإساءة قراءته.
ملاحظة عن العملات غير القابلة للتحويل
من المفيد التدقيق هنا، لأن الفئة أوسع من السوق القابلة للتداول. فقد تكون العملة غير قابلة للتحويل وخاضعة لضوابط رأس المال، وهو نظريا الوضع الذي صُممت عقود NDF من أجله، من دون أن توجد لها سوق NDF نشطة يمكن الوصول إليها. فالعقوبات الدولية وقيود الوصول تُبقي بعض العملات خارج السوق السائدة تماما، وعقود NDF عليها ليست أداة سائدة وليست متاحة عبر وسطاء التجزئة.
وللقارئ العربي مثال أقرب. فالجنيه المصري شهد خلال فترات القيود على تحويل العملة سوقا خارجية لعقود NDF كانت أسعارها تُقرأ مؤشرا على توقعات السوق لسعر الجنيه، إلى أن قلّص تحرير سعر الصرف في مارس 2024 الفجوة بين السعر الرسمي والسوق الموازية. أما عملات الخليج فالوضع معكوس: الريال السعودي مربوط بالدولار عند 3.75 والدرهم الإماراتي عند 3.6725، وكلاهما قابل للتحويل بحرية، ولذلك تُغطى مخاطرهما بعقود آجلة عادية قابلة للتسليم، ولا توجد لهما أسواق NDF. وهذا القسم خلفية مفاهيمية لا وصف لمنتج يعرضه أحد.
أين موقع آرون جروبس من عقود NDF؟
بصراحة: عقود NDF أدوات مؤسسية خارج البورصة، وليست جزءا من عروض التجزئة عموما. فآرون جروبس لا تقدم عقود NDF ولا الخيارات ولا العقود المستقبلية ولا غيرها من منتجات OTC المؤسسية. المتاح على منصة ميتاتريدر 5 هو الجانب الحر من السوق، أي العملات القابلة للتحويل بحرية: الأزواج الرئيسية والثانوية إلى جانب المعادن والطاقة والمؤشرات، بصيغة السوق الفورية وعقود الفروقات، وأنواع الحسابات مبينة في صفحة حسابات التداول.
الدرس القابل للنقل هو منطق التسوية النقدية نفسه، وهو ما يفسر لماذا تُرحَّل مراكزك الفورية بدلا من أن تُسلَّم، ولماذا يكون ربحك وخسارتك فرقا لا تبادلا للأصول. فإن كان ذلك جديدا عليك، فراقب عملية ترحيل على حساب تجريبي، واستخدم حاسبة الهامش لتعرف مسبقا ما يحجزه كل مركز من رصيدك، ثم انقل الاهتمام نفسه بالتكاليف والأحجام إلى حساب صغير، والحكم دائما لمنحنى رأس مال أكثر ثباتا لا لأسبوع جيد واحد.
الخلاصة
تحل العقود الآجلة غير القابلة للتسليم (NDF) مشكلة ضيقة حلا جيدا. فحيث تمنع ضوابط رأس المال تسليم عملة ما خارج بلدها، يثبّت عقد NDF سعرا اليوم، ويقارنه بسعر مرجعي في تاريخ التثبيت، ويسوّي الفرق بالدولار، تاركا العملة المقيدة من دون مساس. والمبلغ الاسمي يُحسب عليه الفرق ولا ينتقل أبدا، وهذه هي الحقيقة الوحيدة التي تجعل البنية كلها ممكنة.
ولمعظم القراء تكون القيمة مفاهيمية لا عملية: فعقود NDF مؤسسية، لكن التسوية النقدية في جوهرها هي الآلية نفسها العاملة في المنتجات التي تتداولها بالفعل. وفهمها يشحذ طريقة تفكيرك في الانكشاف والتحوط وماهية المركز فعلا، وهو أساس يبنيه المتداول المحترف قبل الانشغال بأدوات لا يصل إليها. ضع الحفاظ على رأس المال قبل الفضول، وستبقى المفاهيم مفيدة أيا كان ما تتداوله في النهاية.
الأسئلة الشائعة
إجابات سريعة عن أكثر الأسئلة التي يطرحها القراء حول العقود الآجلة غير القابلة للتسليم (NDF).
ما هو العقد الآجل غير القابل للتسليم؟
هو عقد آجل على العملة يُسوّى نقدا. يتفق طرفان على سعر ومبلغ اسمي، وعند الاستحقاق يسويان فقط الفرق بين ذلك السعر وسعر تثبيت مرجعي، مدفوعا بعملة قابلة للتداول بحرية مثل الدولار الأمريكي. ولا تُتبادل العملة الأساسية أبدا.
أي العملات تُتداول بعقود NDF؟
في الأساس العملات ذات ضوابط رأس المال المؤثرة: الروبية الهندية، واليوان الصيني داخل الصين، والوون الكوري، والريال البرازيلي، والدولار التايواني، والروبية الإندونيسية، والبيزو الفلبيني، وغيرها. وتتغير القائمة مع تحرير الدول أنظمة صرفها أو تشديدها.
ما الفرق بين عقد NDF والعقد الآجل العادي؟
العقد الآجل القياسي القابل للتسليم يبادل العملتين فعليا عند الاستحقاق. أما عقد NDF فلا يسلّم أبدا؛ بل يدفع صافي الفرق نقدا فقط. وهذا ما يتيح له العمل مع العملات التي لا يمكن تسليمها خارج بلدانها قانونا أو عمليا.
هل يستطيع متداولو التجزئة تداول عقود NDF؟
عموما لا. فعقود NDF تُتفاوض خارج البورصة بين البنوك والشركات والصناديق، بأحجام وترتيبات ائتمانية تقع خارج منصات التجزئة. ويصل متداولو التجزئة إلى العملات عبر السوق الفورية وعقود الفروقات، التي تستخدم مبدأ التسوية النقدية نفسه على نطاق مختلف تماما.