سبريد البيع الدائن هو بيع خيار بيع (Put) بسعر تنفيذ أعلى وشراء خيار بيع بسعر تنفيذ أدنى، ويُسمّى أيضًا سبريد البيع الصاعد (Bull Put Spread) أو سبريد البيع القصير (Short Put Spread). ويشترك الخياران في تاريخ انتهاء واحد. يقبض المتداول صافي ائتمان مقدمًا، ويحتفظ به كاملًا إذا أغلق السهم فوق سعر التنفيذ الأعلى.
تزداد أهمية هذه الاستراتيجية الآن، إذ شكّلت خيارات اليوم الواحد (0DTE) نسبة قياسية بلغت 66.2% من حجم تداول خيارات مؤشر S&P 500 (SPX) في يوليو 2026 وفق إحصاءات Cboe. في المقابل، أغلق مؤشر VIX، وهو مقياس للتقلب الضمني، عند 14.84 في 9 أكتوبر 2026، لذا تبقى الائتمانات متواضعة وتصبح الحسابات الدقيقة حاسمة.
يبني هذا الدليل السبريد ساقًا بساق، ويسعّره على سهم افتراضي وعلى سلسلة خيارات SPY بتاريخ محدد. كما يتناول اليونانيات (Greeks) والهامش وإدارة المركز، والحدود التي تتجاهلها معظم الأدلة.
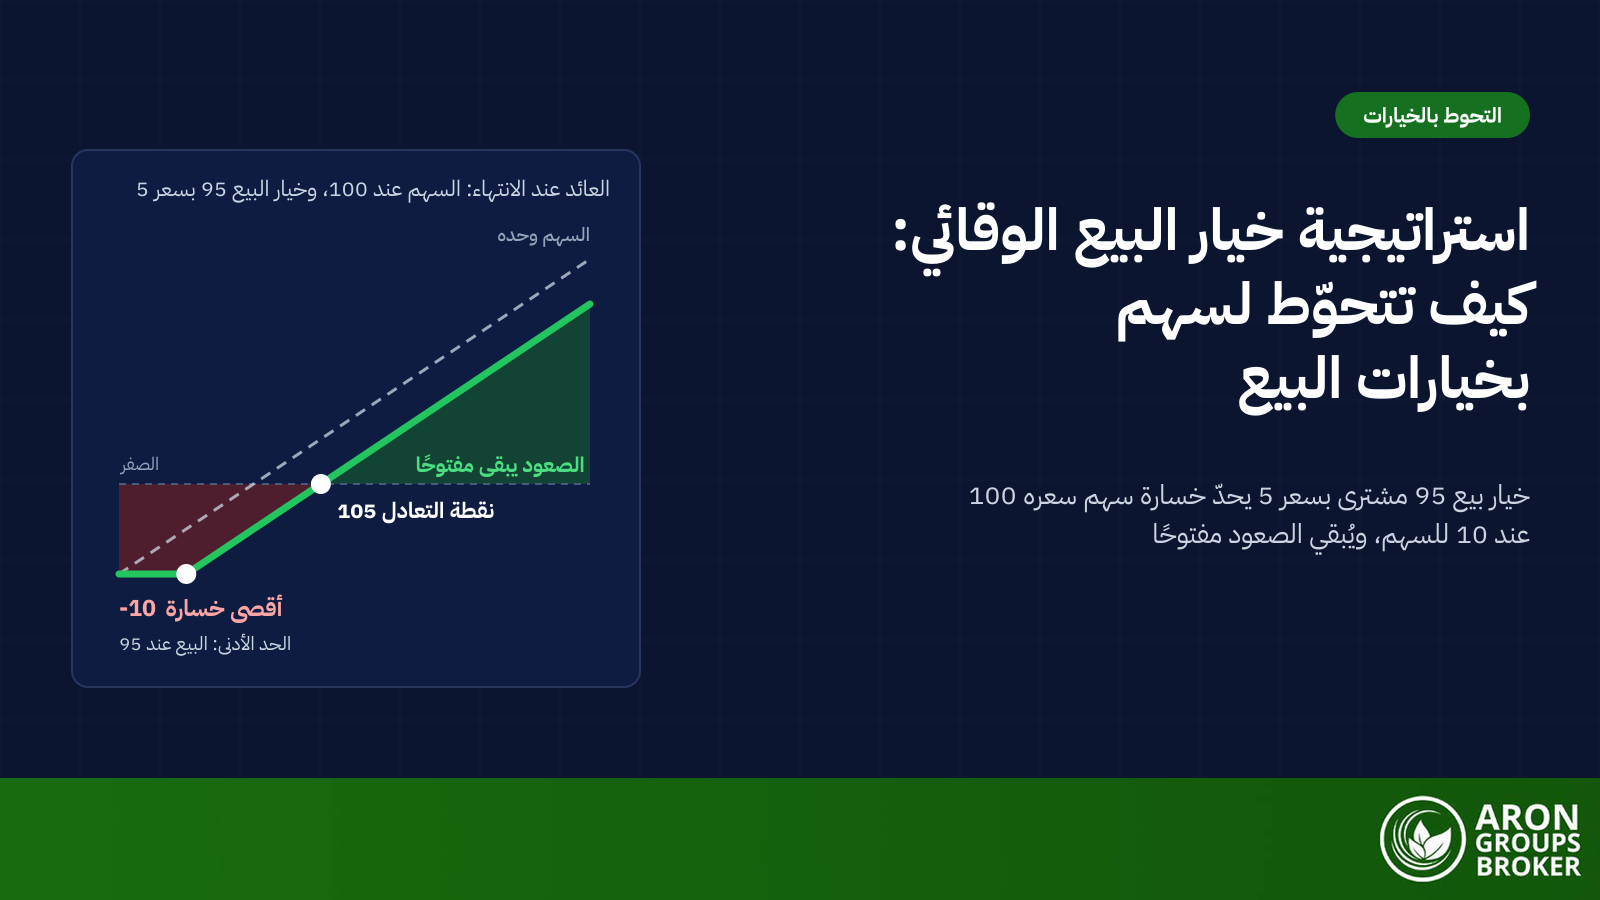
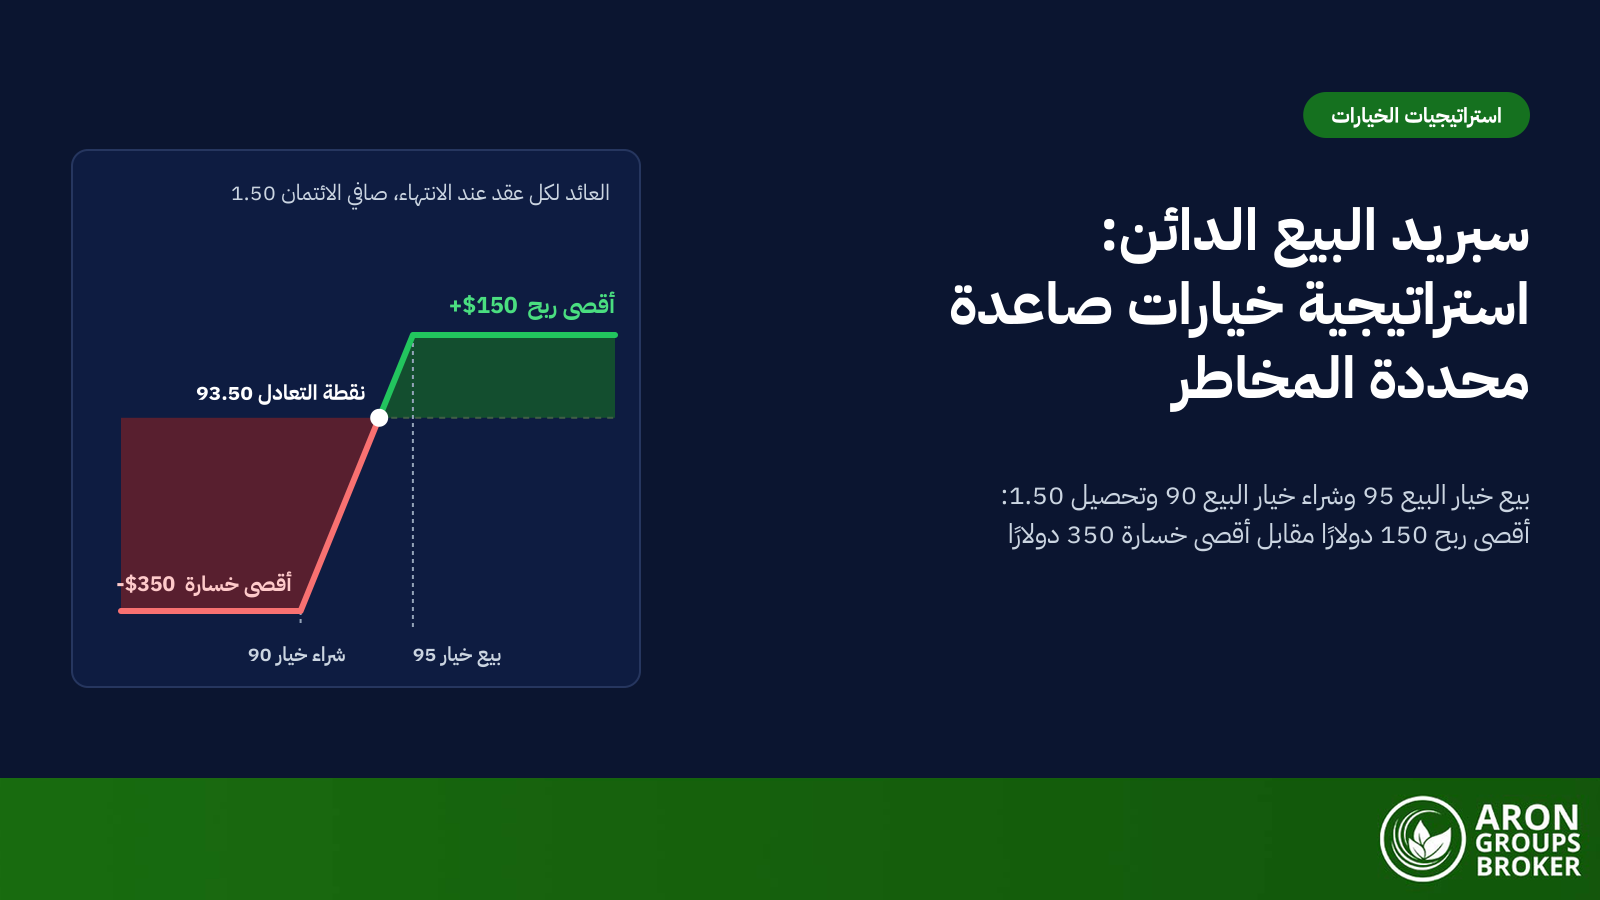
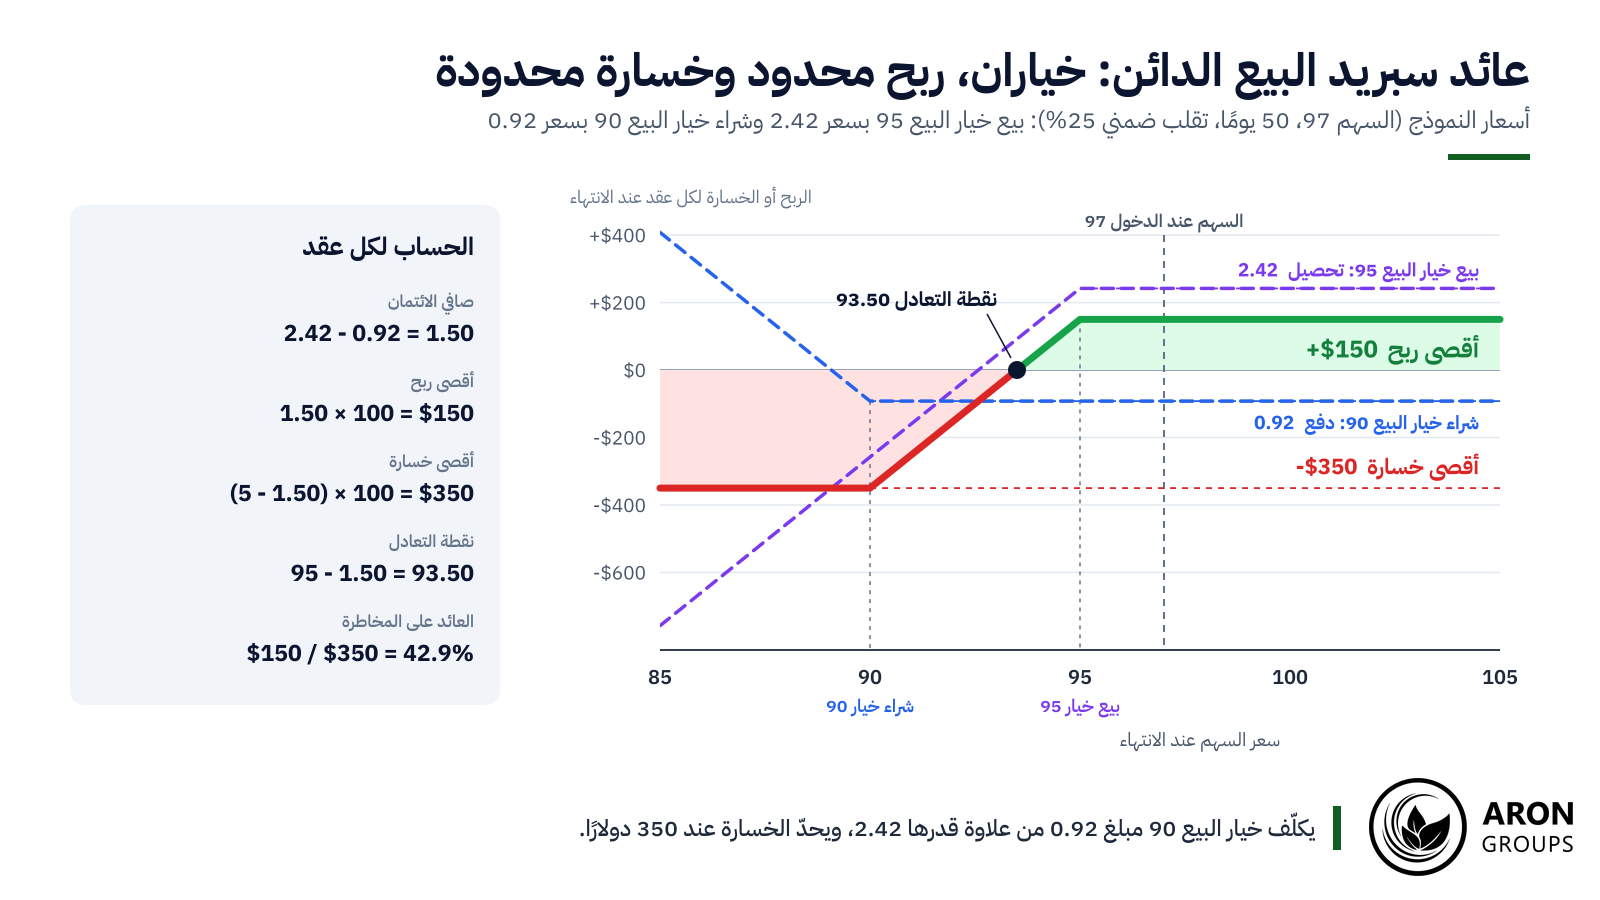
- سبريد البيع الدائن، أي استراتيجية سبريد البيع الصاعد الكلاسيكية، مركز خيارات دائن: تبيع خيار بيع بسعر تنفيذ أعلى وتشتري خيار بيع بسعر تنفيذ أدنى بتاريخ الانتهاء نفسه مقابل صافي ائتمان. أقصى ربح هو الائتمان، وأقصى خسارة هي الفرق بين سعري التنفيذ ناقص الائتمان، ونقطة التعادل هي سعر تنفيذ الخيار المبيع ناقص الائتمان.
- المثال التطبيقي: بيع خيار البيع 95 وشراء خيار البيع 90 وتحصيل 1.50. يربح العقد الواحد 150 دولارًا كحد أقصى، ويخسر 350 دولارًا كحد أقصى، ويبلغ التعادل عند 93.50، ويحقق عائدًا قدره 42.9% على رأس المال المعرّض للمخاطرة.
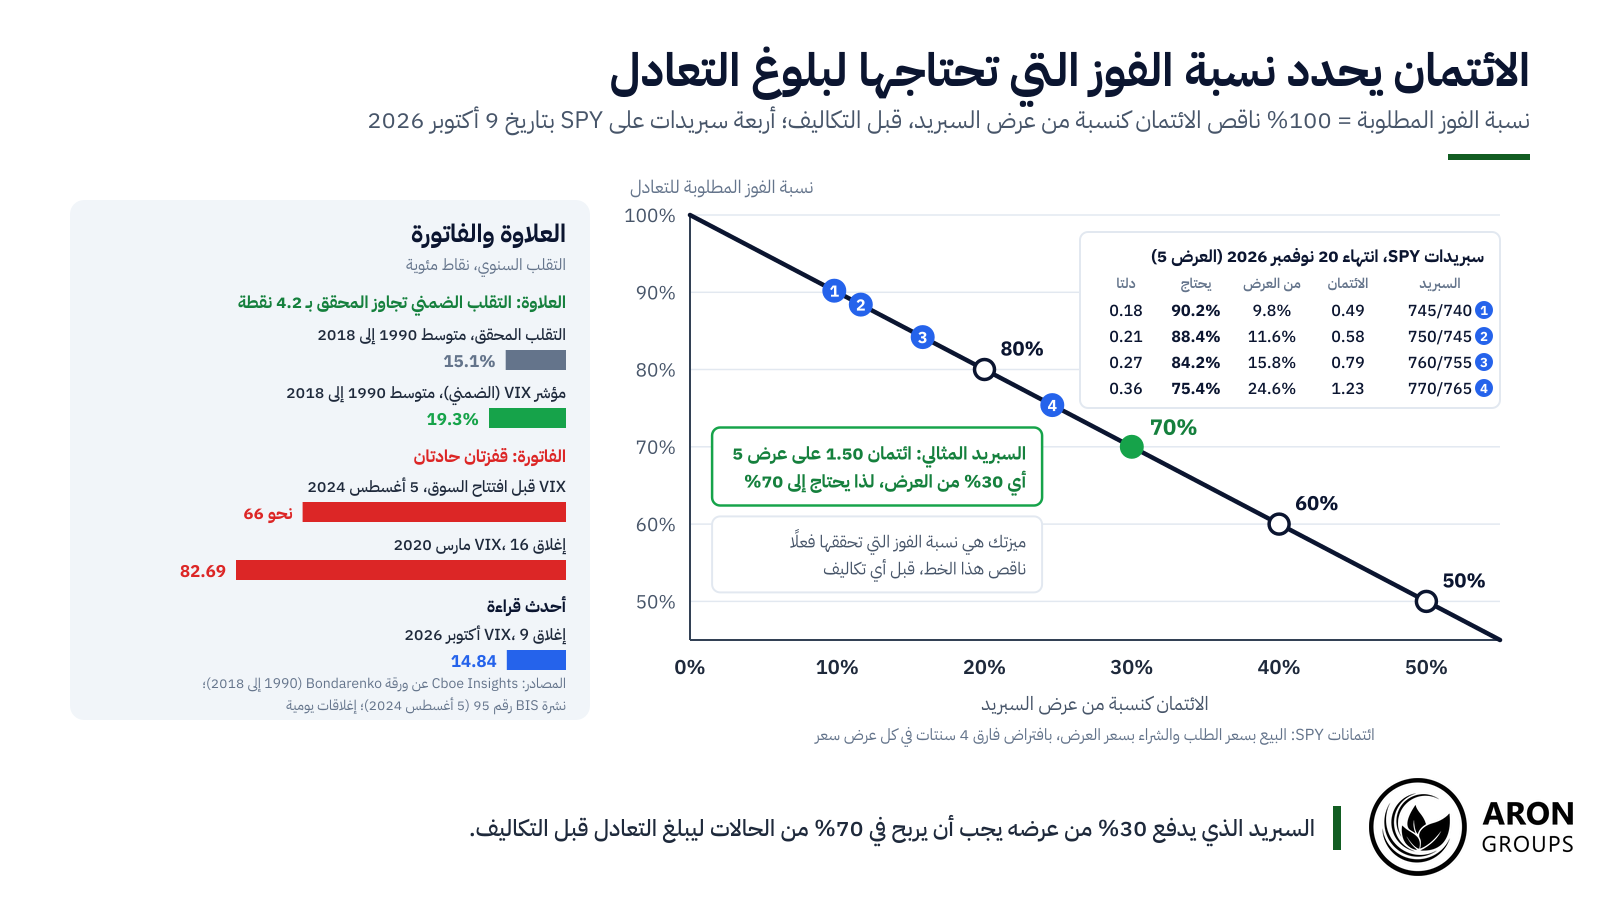
- الائتمان يحدد نسبة الفوز التي تحتاجها، وهي 1 ناقص الائتمان مقسومًا على عرض السبريد. يجب أن يربح سبريد المثال في 70% من الحالات ليبلغ التعادل قبل التكاليف، بينما يحتاج سبريد SPY 750/745 المسعّر بأسعار 9 أكتوبر 2026 إلى 88.4%.
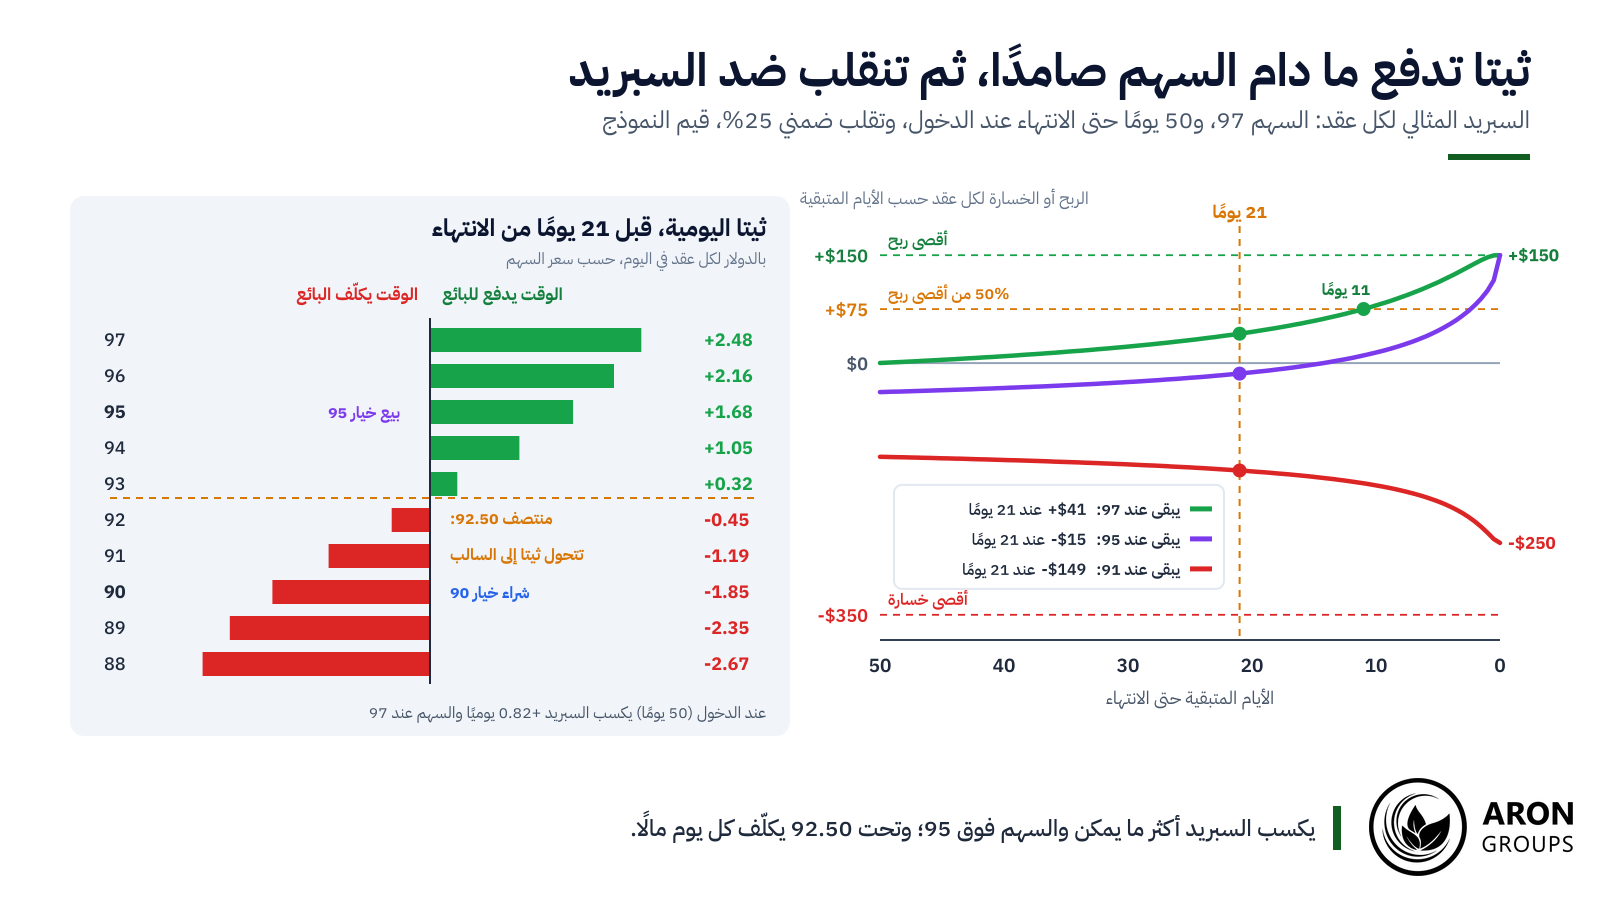
- ثيتا موجبة وفيغا سالبة، لذا يصبّ مرور الوقت وتراجع التقلب الضمني في صالحك، لكن ثيتا تنقلب إلى السالب حين يهبط السهم إلى منتصف المسافة بين سعري التنفيذ تقريبًا (92.50 في المثال).
- المخاطرة المحددة ليست مخاطرة صغيرة: يخاطر سبريد SPY بـ 442 دولارًا ليربح 58 دولارًا، ومكافئه على SPX بنحو عشرة أضعاف ذلك. لا تقدّم آرون جروبس عقود الخيارات، ويمكن التعبير عن الرؤية نفسها بعقد فروقات على مؤشر مع أمر وقف خسارة.
ما هو سبريد البيع الدائن؟
يحقق خيار البيع المبيع العلاوة، بينما يجعل خيار البيع المشترى بسعر التنفيذ الأدنى المخاطرة محددة. فخيار البيع المبيع المكشوف قد يخسر ما يقارب كامل سعر تنفيذه، أما الخيار المشترى فيتيح لك البيع بسعر التنفيذ الأدنى بدلًا من ذلك. والرؤية هنا محايدة إلى صاعدة: يكفي أن يبقى السهم فوق سعر تنفيذ الخيار المبيع.
إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مستوى مرتفع من المخاطر، وقد يؤدي إلى خسارة رأس المال بالكامل. هذا المحتوى تعليمي ولا يُعدّ نصيحة استثمارية. لا تخاطر أبدًا بأموال لا تستطيع تحمّل خسارتها.
الربح والخسارة ونقطة التعادل
أقصى ربح هو صافي الائتمان مضروبًا في مضاعف العقد، وهو عادة 100 سهم كما توضح نشرة المستثمرين الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) حول الخيارات. وأقصى خسارة هي الفرق بين سعري التنفيذ ناقص الائتمان، مضروبًا في 100. ونقطة التعادل هي سعر تنفيذ الخيار المبيع ناقص الائتمان.
مثال مصغّر: سبريد البيع الدائن 95/90 خطوة بخطوة
لنأخذ سهمًا سعره 97 مع 50 يومًا حتى الانتهاء وتقلب ضمني 25%. عند سعر فائدة 4%، يقدّر نموذج بلاك شولز (Black-Scholes) قيمة خيار البيع 95 بـ 2.42 وخيار البيع 90 بـ 0.92. وبيع الأول وشراء الثاني يحققان صافيًا قدره 1.50 للسهم.
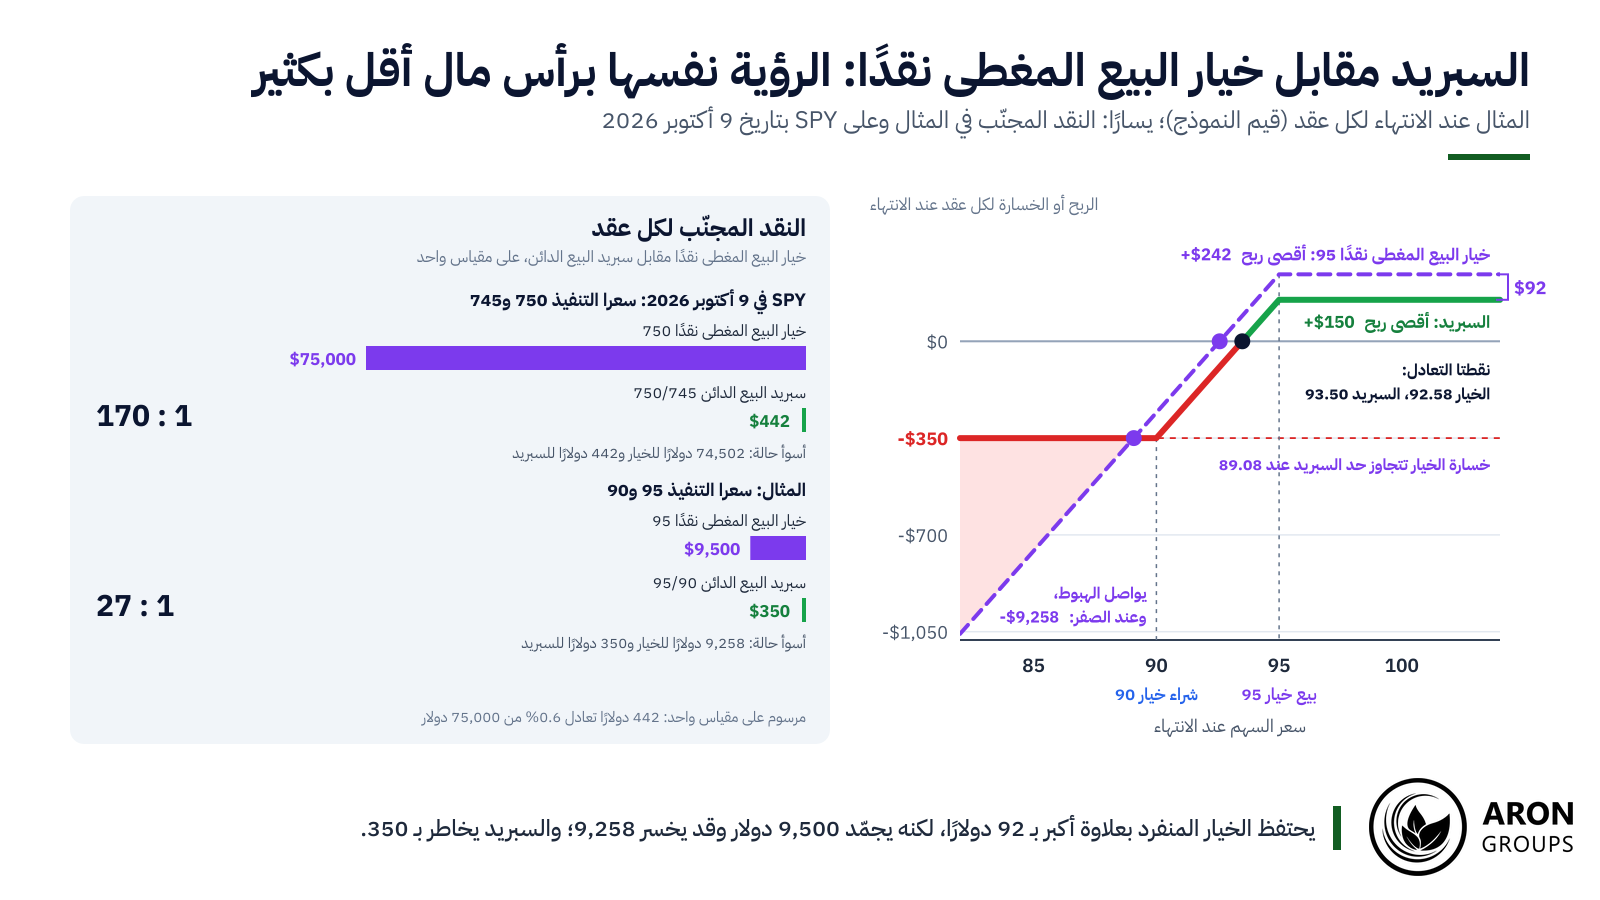
أقصى ربح هو الائتمان: 1.50 × 100 = 150 دولارًا، ويُحتفظ به إذا أغلق السهم عند 95 أو فوقه. وأقصى خسارة هي العرض ناقص الائتمان: (5 − 1.50) × 100 = 350 دولارًا، وتقع عند 90 أو أدنى. ونقطة التعادل هي 95 − 1.50 = 93.50، والعائد على المخاطرة 150 / 350 = 42.9%.
عند الانتهاء تكون النتيجة لكل عقد ربحًا قدره 150 دولارًا عند 100 و95، و50 دولارًا عند 94، وصفرًا عند 93.50. وتكون خسارة قدرها 150 دولارًا عند 92، و350 دولارًا عند 90 و85. وفي مخطط العائد أدناه يكون الخط مسطحًا خارج سعري التنفيذ، ويتحرك بمقدار 100 دولار لكل نقطة بينهما.
مثال بحجم حقيقي على SPY
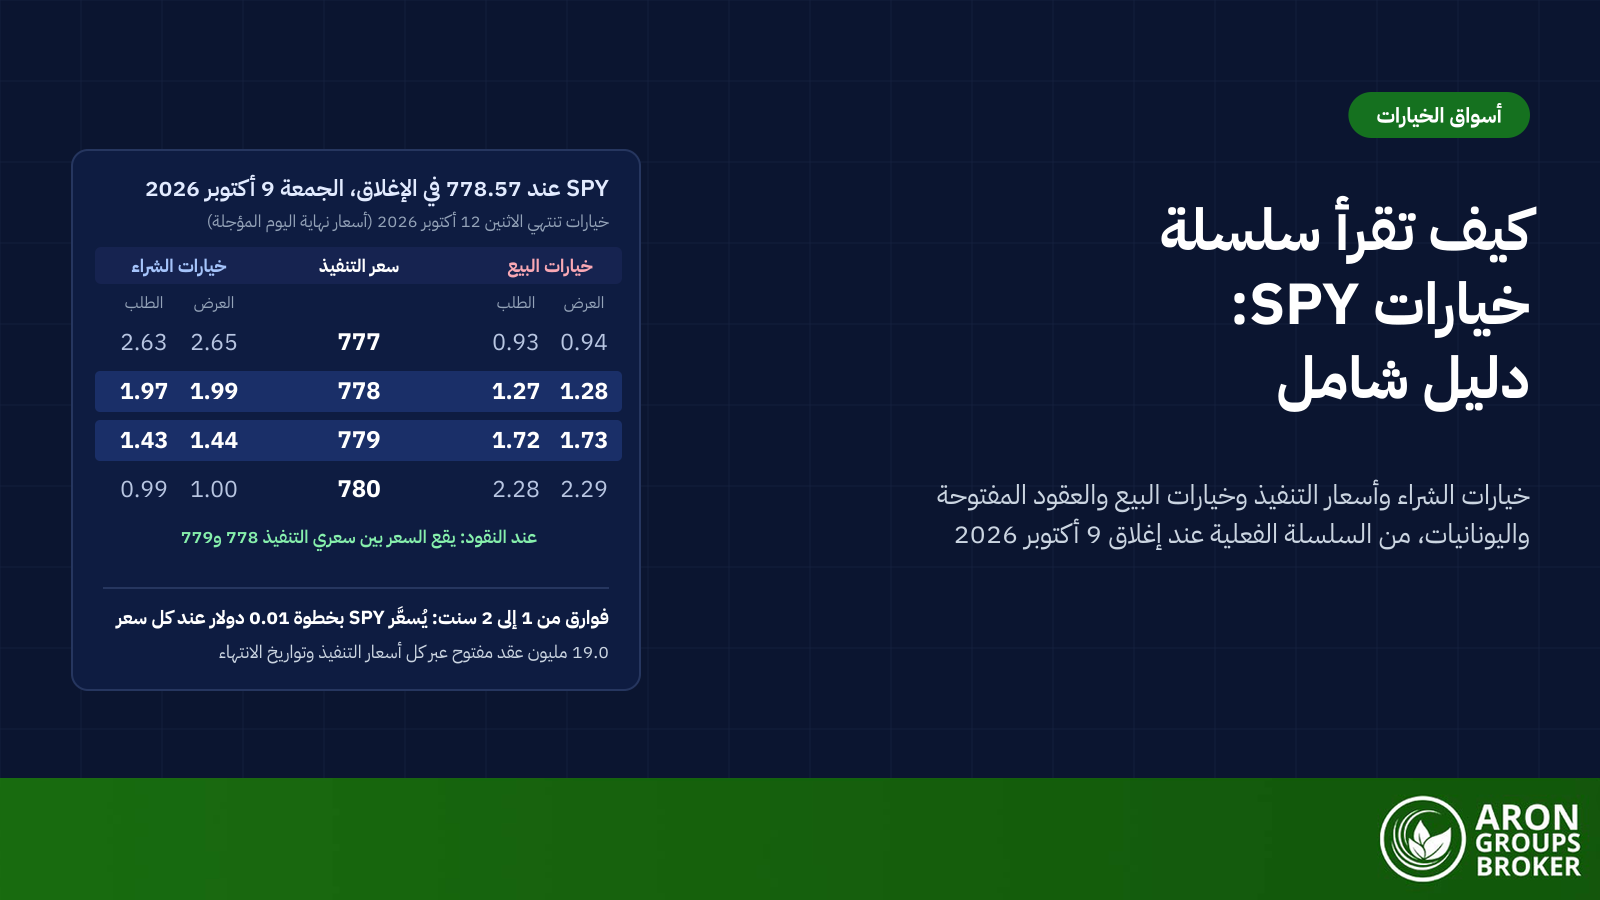
يوم الجمعة 9 أكتوبر 2026 أغلق صندوق SPY، وهو الصندوق المتداول الذي يتتبع مؤشر S&P 500، عند 778.57، وأغلق المؤشر عند 7,811.54 ومؤشر VIX عند 14.84. ولتاريخ انتهاء 20 نوفمبر 2026 في سلسلة خيارات SPY، أي بعد 42 يومًا، يقع خيار البيع 750 دون الإغلاق بنسبة 3.7%، وتقع دلتا هذا الخيار البالغة 0.21 ضمن النطاق 0.20 إلى 0.30 الذي يُستخدم غالبًا لأسعار تنفيذ الخيارات المبيعة. أما خيار البيع 745 فهو ساق الحماية.
تُظهر بيانات نهاية اليوم المجانية من Optionistics آخر صفقات عند 5.00 لخيار البيع 750 و4.38 لخيار البيع 745، أي ائتمانًا قدره 0.62، وهو التنفيذ المتفائل. أما البيع بسعر الطلب (Bid) والشراء بسعر العرض (Ask)، مع افتراض أن فارق سعري الطلب والعرض لكل ساق أربعة سنتات، فهو التنفيذ الحذر: 0.58.
عندها يربح العقد الواحد 58 دولارًا كحد أقصى، ويخسر كحد أقصى (5 − 0.58) × 100 = 442 دولارًا، وهو أيضًا متطلب الهامش. وتقع نقطة التعادل عند 749.42، ويبلغ العائد على المخاطرة 13.1%، ويقدّر نموذج بتقلب ثابت احتمال الربح بنحو 78%، وهو رقم توضيحي.
الانحراف (Skew) يقلّص الائتمان. فلو سُعّرت الساقان بتقلب خيار البيع 750 لدفع السبريد 1.02، لكن التقلب الضمني لخيار البيع 745 (16.3%) يتجاوز تقلب خيار 750 (15.7%). ويقيس مؤشر عكس المخاطر (Risk Reversal) هذا الانحراف.
لماذا يحدد الائتمان نسبة الفوز التي تحتاجها؟
الائتمان هو السعر الذي يضعه السوق للمخاطرة. فالسبريد الذي يخاطر بـ 350 دولارًا ليربح 150 دولارًا لا يبلغ التعادل إلا إذا ربح في 70% من الحالات، أي 350 / (350 + 150)، بافتراض أن كل ربح وكل خسارة يبلغان الحد الأقصى، أو 1 ناقص الائتمان مقسومًا على العرض.
الائتمانات التي تبلغ 20% و30% و40% و50% من العرض تحتاج إلى نسب فوز قدرها 80% و70% و60% و50% على التوالي. وفي 9 أكتوبر 2026 دفعت سبريدات SPY بعرض خمس نقاط ما بين 9.8% و24.6% من عرضها، واحتاجت إلى نسب فوز بين 90.2% و75.4%.
نقطة أساسية
نسبة الفوز اللازمة للتعادل تساوي أقصى خسارة مقسومة على مجموع أقصى خسارة وأقصى ربح، أي 1 ناقص الائتمان مقسومًا على العرض. الفوز بوتيرة أعلى من ذلك بعد العمولات والانزلاق السعري يحقق ربحًا، والفوز بوتيرة أقل يحقق خسارة، مهما بدا احتمال الربح مرتفعًا. والتقلب الضمني الأعلى يدفع ائتمانًا أكبر ويخفض العتبة: عند 35% سيدفع سبريد المثال 1.82 ويحتاج إلى 64%. وعند قسمة ائتمان منتصف السعر لسبريد SPY على العرض (0.62 / 5 = 12%) نحصل تقريبًا على احتمال أن ينهي السوق دون منتصف المسافة بين سعري التنفيذ.
تشير دلتا 0.21 ونموذج التقلب الثابت إلى احتمال يقارب 78% إلى 79% للاحتفاظ بالائتمان، لكن كليهما يتجاهل الانحراف. فالأسعار المتأثرة بالانحراف تدفع 0.62 بدلًا من 1.02، وإذا قُرئت كاحتمالات فإنها تشير إلى نحو 86%، وهو قريب من نسبة الفوز البالغة 88% التي يحتاجها السبريد. لذا يُشترى احتمال الربح المرتفع بنسبة مخاطرة إلى عائد ضعيفة: 442 دولارًا معرّضة للخطر مقابل 58 دولارًا.
من أين يمكن أن تأتي الميزة؟
أي ميزة تداولية يجب أن تأتي من تجاوز التقلب الضمني للتقلب الذي يتحقق لاحقًا، أي علاوة مخاطر التقلب، ومن انخفاض التكاليف. وقد لخّصت منصة Cboe Insights ورقة بحثية صدرت عام 2019 لأوليغ بوندارينكو (Oleg Bondarenko): فمن 1990 إلى 2018 بلغ متوسط VIX نحو 19.3% مقابل 15.1% للتقلب المحقق لمؤشر S&P 500، أي بفارق 4.2 نقطة. غير أن الورقة درست بيع خيارات البيع عند سعر السوق (At The Money) لا السبريدات، وتنتهي بياناتها في 2018.
مخاطر الذيل وراء العلاوة
العلاوة ثمن للتحركات النادرة والعنيفة. فقد هبط مؤشر S&P 500 بنحو 29% بين 19 فبراير و19 مارس 2020، وأغلق VIX عند مستوى قياسي بلغ 82.69 في 16 مارس. وفي 5 أغسطس 2024 قفز VIX بنسبة 180% إلى نحو 66 قبل افتتاح السوق، ووصفت نشرة صادرة عن بنك التسويات الدولية (BIS) ذلك بأنه أكبر قفزة في يوم واحد على الإطلاق، مشيرةً إلى أن اتساع فوارق أسعار الطلب والعرض لخيارات البيع أسهم فيها.
اليونانيات: دلتا وثيتا وفيغا وغاما
في سبريد SPY لا تتجاوز دلتا الصافية (التعرض المكافئ للأسهم) +0.03 للسهم، أي نحو 2.6 سهم لكل عقد، إذ تكاد دلتا خياري البيع، -0.21 و-0.18، تلغي إحداهما الأخرى. وتبلغ ثيتا (التآكل الزمني) +0.38 دولار يوميًا لكل عقد، وفيغا (الحساسية للتقلب الضمني) -5.86 دولار لكل نقطة تقلب، وغاما (تغيّر دلتا) -0.08 سهم لكل دولار واحد.
ثيتا موجبة لأن خيار البيع المبيع يفقد قيمته أسرع من خيار البيع المشترى. وفيغا سالبة، أي أن المركز قصير التقلب: فارتفاع التقلب الضمني نقطة واحدة يكلّف 10% من أقصى ربح البالغ 58 دولارًا. لذا فإن انهيار التقلب الضمني (IV Crush) بعد حدث ما يخدم البائع، بينما يدفع التقلب المرتفع عند الدخول ائتمانًا أكبر. وغاما سالبة: يزداد التعرض الشرائي للمركز كلما هبط السهم، فتتسارع الخسائر، وهو التعرض نفسه الذي يتداول ضده مضاربو غاما (Gamma Scalpers).
لماذا تنقلب ثيتا إلى السالب؟
في المثال، ومع بقاء 21 يومًا، يكسب السبريد 2.48 دولار يوميًا والسهم عند 97، و1.68 دولار عند 95. وعند 93 لا يكسب سوى 0.32 دولار، وعند 92 يخسر 0.45 دولار. وتنقلب الإشارة قرب 92.50، أي منتصف المسافة بين سعري التنفيذ. وتحت هذا المستوى يصبح انتهاء السبريد بالخسارة الكاملة البالغة 350 دولارًا أرجح، وكل يوم يمر يقرّبه من هذه النتيجة.
كيف يُقارَن السبريد بالاستراتيجيات المجاورة؟
وفق تكافؤ خيارات البيع والشراء (Put-Call Parity)، يحقق سبريد البيع الدائن وسبريد الشراء الصاعد (Bull Call Spread) بأسعار التنفيذ وتاريخ الانتهاء نفسها الربح والخسارة ذاتهما عند الانتهاء. فشراء خيار الشراء 90 وبيع خيار الشراء 95 يكلّف نحو 3.50، أي عرض الخمس نقاط ناقص ائتمان 1.50. وعندها يتطابق الربح (150 دولارًا) والخسارة (350 دولارًا) ونقطة التعادل (93.50)، مع تجاهل الفائدة وتوزيعات الأرباح.
يكمن الفرق في التموضع: يكون سبريد البيع الدائن عادة خارج النقود (OTM) ويربح إذا تجنّب السهم الهبوط فحسب. أما سبريد الشراء المدين (Call Debit Spread) فيبدأ عادة عند النقود أو قربها ويحتاج إلى صعود السهم، كما قد يُخصَّص خيار الشراء المبيع فيه مبكرًا قبل توزيع الأرباح، وهو أمر قليل الأهمية في خيارات البيع. وانتبه إلى فخ التسمية: سبريد البيع الصاعد (Bull Put Spread) هو السبريد الدائن، أما سبريد البيع الهابط (Bear Put Spread) فهو سبريد مدين.
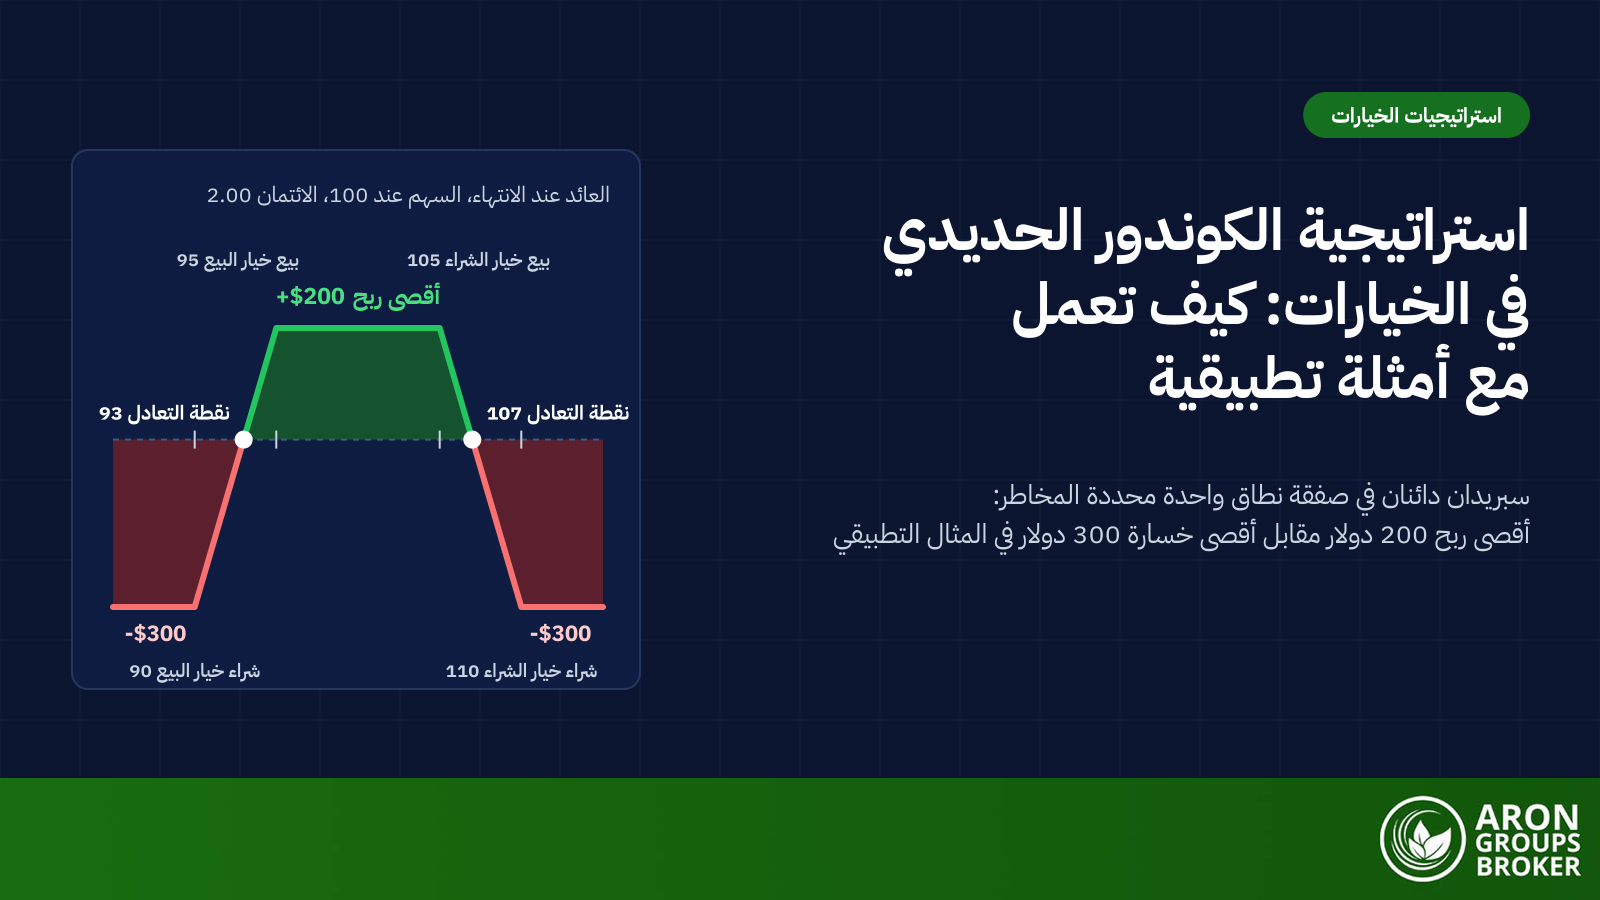
سبريد البيع الدائن هو النصف الصاعد من استراتيجية الكوندور الحديدي (Iron Condor)، ويمكن للمتداول الذي يميل إلى الصعود لا الحياد أن يستخدمه منفردًا. أما النصف الهابط، أي سبريد الشراء الدائن أو سبريد الشراء الهابط (Bear Call Spread)، فيربح إذا بقي السهم دون سعر تنفيذ خيار الشراء المبيع. وفي مثال السهم نفسه، يدفع بيع خيار الشراء 100 وشراء خيار الشراء 105 ائتمانًا قدره 1.40. ويحصّل الزوج معًا 2.90 ويخاطر بـ 210 دولارات، لأن جانبًا واحدًا فقط يمكن أن يخسر.
وإذا أزلت الخيارات المشتراة من الكوندور الحديدي يبقى مركز ستراينجل قصير (Short Strangle). ويعرض الجدول التالي المراكز الخمسة المرتبطة جنبًا إلى جنب.
| الاستراتيجية | الرؤية | الساقان | الصافي عند الدخول | أقصى ربح / أقصى خسارة | نقطة التعادل | رأس المال المحتجز |
|---|---|---|---|---|---|---|
| سبريد البيع الدائن | محايدة إلى صاعدة | بيع خيار بيع 95، شراء خيار بيع 90 | ائتمان 1.50 | $150 / $350 | 93.50 | $350 |
| سبريد الشراء الدائن | محايدة إلى هابطة | بيع خيار شراء 100، شراء خيار شراء 105 | ائتمان 1.40 | $140 / $360 | 101.40 | $360 |
| الكوندور الحديدي | تداول ضمن نطاق | السبريدان الدائنان معًا | ائتمان 2.90 | $290 / $210 | 92.10 و102.90 | $210 |
| خيار البيع المغطى نقدًا | محايدة إلى صاعدة | بيع خيار بيع 95 مع الاحتفاظ بالنقد | ائتمان 2.42 | $242 / $9,258 | 92.58 | 9,500 دولار نقدًا |
| سبريد الشراء الصاعد | صاعدة | شراء خيار شراء 90، بيع خيار شراء 95 | مدين 3.50 | $150 / $350 | 93.50 | $350 |
السهم في المثال عند 97، و50 يومًا، وتقلب 25%؛ أسعار النموذج لكل عقد من 100 سهم. ومدين سبريد الشراء الصاعد هو قيمة التكافؤ مع تجاهل الفائدة وتوزيعات الأرباح.
قواعد الهامش والتخصيص والتسوية
تُدخَل الساقان معًا كأمر واحد متعدد السيقان مقابل صافي ائتمان. ووفق دليل الهامش الصادر عن Cboe، يُشترط نقد يعادل أقصى مخاطرة مطروحًا منها صافي الائتمان. كما يحدد أمر صادر عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) باعتماد قواعد Cboe لهامش السبريدات متطلبات الهامش عند أقصى مخاطرة قبل العلاوات، مع احتساب صافي الائتمان. وفي مثالنا يساوي ذلك 500 دولار ناقص 150 دولارًا، أي 350 دولارًا.
خيارات SPY وخيارات الأسهم الفردية أمريكية الطراز، لذا تحذّر هيئة تنظيم الصناعة المالية الأمريكية (FINRA) من أن خيار البيع المبيع قد يُخصَّص في أي يوم يكون فيه السوق مفتوحًا. والتخصيص يُلزمك بشراء 100 سهم بسعر تنفيذ الخيار المبيع. وتضيف FINRA أن ممارسة الخيار المشترى الذي يحدّ من مخاطر السبريد تعود إلى قرار المستثمر.
عند الانتهاء، تُمارَس خيارات الأسهم التي تكون داخل النقود بسنت واحد على الأقل ما لم يطلب حاملها خلاف ذلك، وفق قاعدة الممارسة الاستثنائية (Exercise by Exception) لدى شركة مقاصة الخيارات (OCC). لذا قد يؤدي سنت واحد من القيمة الجوهرية إلى التخصيص. ويظهر خطر التثبيت (Pin Risk) عندما يغلق السهم قرب سعر تنفيذ الخيار المبيع: فقد لا تعرف حتى صباح اليوم التالي ما إذا كنت تحمل 100 سهم أم لا.
أما خيارات SPX فهي أوروبية الطراز وتُسوّى نقدًا، فلا ممارسة مبكرة ولا تنتقل ملكية أي أسهم. كما تختلف معاملتها الضريبية في الولايات المتحدة بموجب المادة 1256، وهذه ليست نصيحة ضريبية.
رأس المال مقارنةً بخيار البيع المغطى نقدًا
السبريد هو النسخة محددة المخاطر من خيار البيع المغطى نقدًا (Cash-Secured Put)، الذي يتطلب تجنيب النقد اللازم لعملية الشراء كاملة. فبيع خيار البيع 750 على SPY منفردًا يدرّ 498 دولارًا بسعر الطلب المفترض، لكنه يحتاج إلى 75,000 دولار نقدًا وقد يخسر 74,502 دولار إذا هبط SPY إلى الصفر. أما سبريد 750/745 فيخاطر بـ 442 دولارًا، أي أن الخيار المنفرد يجمّد نحو 170 ضعف رأس المال. وفي المثال التطبيقي تبلغ النسبة 27 إلى 1.
كيف تدير سبريد البيع الدائن؟
يوصي دليل من tastylive عن السبريدات العمودية القصيرة (11 يوليو 2023) بجني الربح عند 50% من الحد الأقصى، وبتدوير المركز عند بقاء 21 يومًا على الانتهاء. واختبرت دراسة منفصلة من tastylive على كوندورات حديدية مدتها 45 يومًا على SPY (29 أغسطس 2023) القاعدتين معًا. لكن هذه ممارسات تاريخية لا ضمانات، كما أن الدراسة تناولت الكوندورات لا سبريدات البيع الدائنة.
في المثال يكون هدف 50% هو 75 دولارًا: أمر ساري حتى الإلغاء (GTC) لإعادة شراء السبريد بسعر 0.75، يُوضع عند فتح الصفقة. فإذا لم يبرح السهم مستوى 97، يُنفَّذ الأمر مع بقاء 11 يومًا. وعند بقاء 21 يومًا لا يتجاوز ربح السبريد 41 دولارًا، لذا يعني الهدف الاحتفاظ بالمركز بعد علامة الـ 21 يومًا. والاكتفاء بـ 75 دولارًا لكل صفقة رابحة يرفع نسبة الفوز اللازمة للتعادل من 70% إلى 82.4% إذا بقيت الخسائر عند 350 دولارًا. أما إذا اقترب السهم من سعر تنفيذ الخيار المبيع، فيلجأ المتداولون إلى التدوير كما يبيّن الإطار أدناه.
س: هل يمكنني تدوير سبريد بيع دائن يتعرض للاختبار؟
ج: عادةً لا يدوّر المتداولون إلا مقابل صافي ائتمان. والتدوير يغلق السبريد ويفتح آخر بتاريخ لاحق (التدوير إلى الأمام)، أو بأسعار تنفيذ أدنى (التدوير إلى الأسفل)، أو بالأمرين معًا. فمع بقاء 21 يومًا والسهم عند 94، يكلّف إغلاق سبريد 95/90 مبلغ 1.96، وإعادة فتح أسعار التنفيذ نفسها لمدة 49 يومًا تحقق ائتمانًا صافيًا يقارب 0.15. أما التدوير إلى الأسفل وإلى الأمام نحو سعري التنفيذ 92/87 فيحتاج إلى مدين يقارب 0.50. وعند 91 يحتاج حتى التدوير بأسعار التنفيذ نفسها إلى مدين يقارب 0.19. والتدوير يؤجّل الخسارة ولا يلغيها، والتدوير بمدين يوسّع أقصى خسارة. وإذا انهارت الفرضية، يفضّل كثير من المتداولين قبول الخسارة المحددة بدلًا من ذلك.
إذا تطلب التدوير مدينًا أو أغلق السهم دون مستوى دعم محدد مسبقًا، يقبل المتداولون عادة الخسارة المحددة، فقد حدّها خيار البيع المشترى أصلًا. ومن هنا يبدأ تحديد حجم المركز: إذ تقضي قاعدة شائعة بالمخاطرة بنسبة 1% إلى 2% من الحساب في كل صفقة. فخسارة 350 دولارًا تعادل 1.4% من حساب قيمته 25,000 دولار، وخسارة سبريد SPY البالغة 442 دولارًا تعادل 1.8%.
الحدود الحقيقية لسبريد البيع الدائن
المخاطرة المحددة ليست مخاطرة صغيرة. فسبريد SPY يخاطر بـ 442 دولارًا ليربح 58 دولارًا، لذا تحتاج إلى 7.6 صفقات رابحة لتعويض خسارة واحدة، أي أكثر من عشرة أشهر من دورات مدتها 42 يومًا. وقد تمحو حركة واحدة ائتمانات أشهر عديدة. وعلى SPX تكلّف حركة المؤشر نفسها عشرة أضعاف، أي نحو 4,420 دولارًا لكل سبريد.
قد يفتح السهم بفجوة تحت سعري التنفيذ كليهما خلال الليل، فتقع الخسارة الكاملة قبل أن تتمكن من التصرف، وقد يتركك التخصيص المبكر حاملًا للأسهم. كما تثقل العمولات كاهل الائتمانات الضئيلة: فبعمولة توضيحية قدرها 0.65 دولار لكل عقد في كل ساق، تكلّف الصفقة ذهابًا وإيابًا 2.60 دولار، أي 4.5% من ربح 58 دولارًا، قبل الانزلاق السعري في الأسواق ذات الفوارق الواسعة.
تفترض أرقام احتمال الربح أن الأسعار تتبع توزيعًا لوغاريتميًا طبيعيًا، وهو افتراض يقلل من شأن الذيول السميكة. والارتباط يخفي المخاطر أيضًا، فعشرة سبريدات على عشرة أسهم تقنية رهان واحد لا يحقق تنويع المحفظة. وخيارات اليوم نفسه أقسى: فمع بقاء ساعات معدودة تكون غاما كبيرة، وقد تمحو حركة صغيرة في المؤشر الائتمان كله.
كما تحتاج إلى حساب وساطة مفعّل لتداول الخيارات، ويجب أن يزوّدك وسيطك بوثيقة «خصائص ومخاطر الخيارات المعيارية» الصادرة عن شركة مقاصة الخيارات. وتشير هيئة الأوراق المالية والبورصات الأمريكية إلى وجود خمسة مستويات موافقة عمومًا، تختلف من شركة إلى أخرى. كذلك يختلف الوصول إلى الخيارات المدرجة في الولايات المتحدة من بلد إلى آخر، ويواجه المستخدمون في المناطق الخاضعة للقيود مخاطر قانونية ومخاطر وصول وحفظ إضافية.
أين تقع آرون جروبس من ذلك؟
لا تقدّم آرون جروبس عقود الخيارات، لذا لا يوجد لديها سبريد بيع دائن للتداول. لكن يمكن التعبير عن الرؤية نفسها، أي رؤية محايدة إلى صاعدة لمؤشر ما، على منصة ميتاتريدر 5 بمركز شراء على SPXUSD أو NDXUSD أو DJIUSD. وفي هذه الحالة يضع المتداول أمر وقف الخسارة تحت مستوى الدعم، ويحدد حجم المركز انطلاقًا من مسافة الوقف: فالمخاطرة بـ 350 دولارًا مع وقف على بعد 35 نقطة تعني 10 دولارات للنقطة.
لا يتضمن عقد الفروقات حدًا أقصى مدمجًا للخسارة، وقد تؤدي الفجوة السعرية إلى تنفيذ الوقف دون مستواه، لذا يحل الوقف وحجم المركز محل خيار البيع المشترى. كما لا يوجد تآكل زمني يمكن تحصيله، وقد تدفع مراكز الشراء رسوم تبييت (Swap) ليلية. ويصدر نداء الهامش عند مستوى هامش 100%، ويحدث الإغلاق القسري (Stop Out) عند 50%، أو 40% في الحسابين الإسلامي وVIP. ويتيح لك الحساب التجريبي أو حساب نانو، بدءًا من 0.01 نانو لوت، اختبار هذا النهج أولًا.
الخلاصة
يحوّل سبريد البيع الدائن الرؤية المحايدة إلى الصاعدة إلى صفقة محدودة الطرفين: 150 دولارًا ربحًا محتملًا مقابل 350 دولارًا معرّضة للخطر في المثال التطبيقي. والائتمان هو السعر الذي يضعه السوق لهذه المخاطرة.
وأي ميزة تأتي من تجاوز التقلب الضمني لما يتحقق لاحقًا، لا من ارتفاع نسبة الفوز. ويغلق كثير من المتداولين المركز عند نحو نصف الائتمان ويحددون الحجم على أساس أقصى خسارة، لكن المخاطرة المحددة حدٌّ وليست رقمًا صغيرًا.
الأسئلة الشائعة
أربع إجابات مختصرة عن أكثر الأسئلة شيوعًا حول سبريد البيع الدائن.
هل سبريد البيع الدائن صاعد أم هابط؟
محايد إلى صاعد. فهو يحقق أقصى ربح فوق سعر تنفيذ الخيار المبيع (95 في المثال)، ويبقى رابحًا حتى نقطة التعادل عند 93.50.
ما أقصى خسارة في سبريد البيع الدائن؟
الفرق بين سعري التنفيذ ناقص الائتمان، مضروبًا في 100: (5 − 1.50) × 100 = 350 دولارًا في المثال، وتتحقق عند سعر تنفيذ الخيار المشترى أو دونه. وهي أيضًا متطلب الهامش.
كم من المال تحتاج لتداول سبريد البيع الدائن؟
نحو مقدار أقصى خسارة، لأن متطلب الهامش يساويها: 350 دولارًا في المثال و442 دولارًا في سبريد SPY. وقد يطلب الوسيط أكثر من ذلك، ويختلف مستوى الموافقة الذي يشمل السبريدات من شركة إلى أخرى.
هل يمكن تخصيص خيار البيع المبيع مبكرًا؟
نعم، في الخيارات الأمريكية الطراز مثل خيارات SPY والأسهم الفردية، خاصة حين يكون خيار البيع عميقًا داخل النقود. أما خيارات SPX فهي أوروبية الطراز، ولذلك لا يمكن تخصيصها مبكرًا.