icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

معضلة تريفين (Triffin Dilemma): تعارض الدولار كعملة احتياطية للعالم من نظام بريتون وودز إلى التخلي عن الدولار

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 8 دقیقة

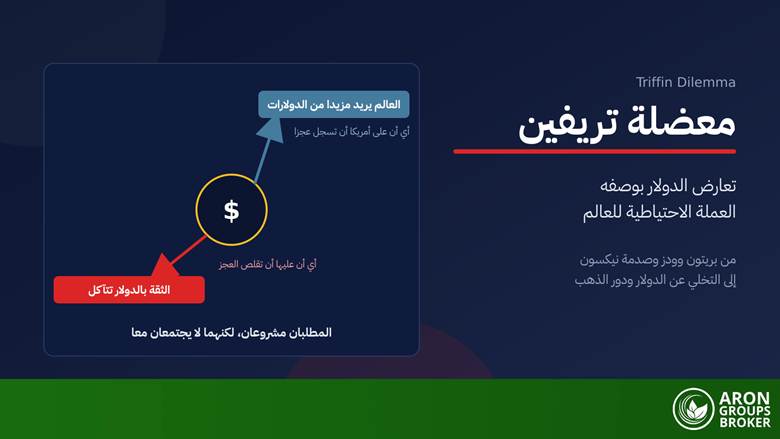
معضلة تريفين (Triffin Dilemma) هي التعارض البنيوي الذي تواجهه الدولة التي تصدر العملة الاحتياطية العالمية: لكي يحصل العالم على ما يكفيه من الدولارات للتجارة وبناء الاحتياطيات، يجب أن تسجل الولايات المتحدة عجزا مستمرا في ميزان مدفوعاتها؛ لكن هذا العجز نفسه يؤدي على المدى الطويل إلى تآكل الثقة بقيمة الدولار. وتُعرف الفكرة أيضا باسم مفارقة تريفين، نسبة إلى الاقتصادي روبرت تريفين الذي صاغها عام 1960.

وبعبارة أبسط، لا يستطيع الدولار كعملة احتياطية أن يؤدي مهمتين معا: توفير السيولة العالمية والحفاظ على استقرار قيمته. فكل خيار يحقق هدفا ويضحي بالآخر، والمشكلة لا تنبع من ضعف كفاءة صانع السياسة، بل تكمن في بنية النظام النقدي القائم على عملة وطنية واحدة. ولهذا يهم المفهوم كل من يتابع أسعار الصرف والذهب واحتياطيات البنوك المركزية.

في هذا الدليل نشرح جوهر التناقض، ونروي قصة نظام بريتون وودز وصدمة نيكسون عام 1971، ونوضح معنى «الامتياز الباهظ» والحلول المقترحة ومصيرها. ثم ننتقل إلى الصلة بالحاضر: تنويع الاحتياطيات، ودور الذهب، ونقاش التخلي عن الدولار داخل مجموعة بريكس، وما يعنيه ذلك للقارئ العربي.

bookmark
أهم النقاط
  • معضلة تريفين هي التعارض بين تزويد العالم بالسيولة عبر العجز الأمريكي المستمر والحفاظ على الثقة بقيمة الدولار.
  • روبرت تريفين حذر الكونغرس الأمريكي عام 1960 وتوقع انهيار نظام بريتون وودز.
  • في أغسطس 1971 أوقف نيكسون تحويل الدولار إلى ذهب، فتحقق التوقع بعد نحو أحد عشر عاما من التحذير.
  • الحلول المقترحة، من عملة كينز المحايدة إلى حقوق السحب الخاصة، لم تحل المعضلة، وما زال الدولار يمثل نحو 58% من الاحتياطيات العالمية المخصصة.
  • النظرية إطار لفهم توتر بنيوي طويل الأمد، لا توقع لسقوط الدولار في تاريخ محدد ولا إشارة تداول.

جوهر معضلة تريفين: لماذا يصل كلا المسارين إلى طريق مسدود؟

تخيل أن عملة دولة واحدة أصبحت عملة الاحتياط للعالم كله. تحتاج الدول الأخرى إليها لتسوية تجارتها ولتكوين احتياطياتها، لكنها لا تحصل عليها إلا بطريقة واحدة: أن تستورد تلك الدولة أكثر مما تصدّر، أو تنفق في الخارج أكثر مما تكسب، أي أن تسجل عجزا. ومن هنا يأتي الاستنتاج الأول: توفير السيولة العالمية يتطلب عجزا أمريكيا مستمرا، وهو ما يُعرف اليوم بنقاش عجز الحساب الجاري الأمريكي.

sms-star

إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
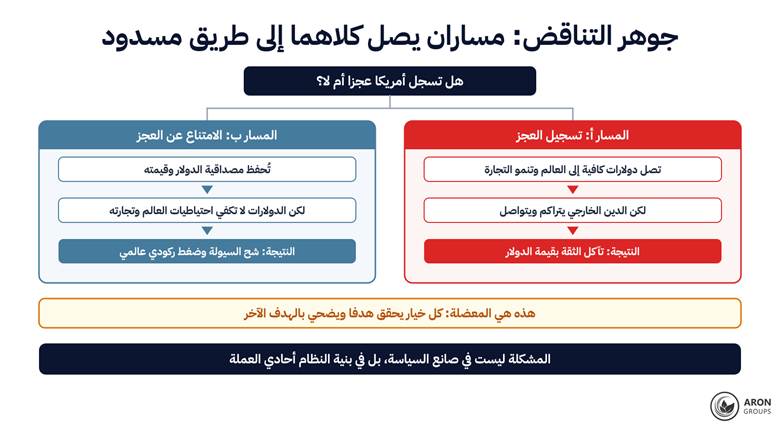
أما الوجه الآخر فيبدأ حين يستمر هذا العجز عاما بعد عام. تتراكم التزامات الدولة تجاه الخارج، ويسأل الدائنون: هل يوجد غطاء حقيقي لهذا الحجم من التعهدات؟ وهذا الشك وحده كاف لتآكل الثقة. وإذا قررت الدولة وقف العجز حفاظا على الثقة، واجه العالم شحا في السيولة وضغطا انكماشيا على التجارة والنمو. وهكذا يقود كل مسار إلى طريق مسدود.

المسار أ يغرق العالم بالدولارات حتى تتآكل الثقة، والمسار ب يحفظ الثقة حتى يجف العالم من السيولة؛ فالعيب في بنية النظام لا في صانع القرار.

وقد أطلق الاقتصاديون على هذه الحالة اسمين متكاملين: «تخمة الدولار»، أي تراكم الدولارات خارج الولايات المتحدة، و«نقص الذهب»، أي عدم كفاية الغطاء المعدني في مواجهة هذا التراكم. والاسمان وجهان لعملة واحدة يصفان جوهر المعضلة نفسه.

من هو روبرت تريفين وماذا قال؟

روبرت تريفين اقتصادي بلجيكي أمريكي وأستاذ في جامعة ييل، صاغ هذا التناقض في كتابه «الذهب وأزمة الدولار» الصادر عام 1960، وأدلى في العام نفسه بشهادته أمام الكونغرس الأمريكي محذرا من عيب جوهري في النظام النقدي الدولي. ويعدّ صندوق النقد الدولي (IMF) في مراجعته التاريخية تلك الشهادة لحظة كشف خلل بنيوي في النظام: إذا توقفت الولايات المتحدة عن تسجيل العجز فقد المجتمع الدولي مصدره الأكبر للاحتياطيات، وإذا استمرت فيه تقوضت الثقة بالدولار نفسه. وقد رأى تريفين حدي المعضلة معا منذ البداية؛ فهو لم يتنبأ بكارثة فورية، بل وصف آلية بطيئة يقرّب فيها كل عام من العجز لحظة تجاوز الالتزامات لما يغطيه الذهب.

نظام بريتون وودز: الخلفية التي وُلدت فيها المعضلة

نظام بريتون وودز هو الإطار النقدي الذي اتُفق عليه عام 1944 قرب نهاية الحرب العالمية الثانية، وفيه رُبطت عملات العالم بالدولار، ورُبط الدولار بالذهب عند 35 دولارا للأونصة. والتزمت الولايات المتحدة بتحويل دولارات البنوك المركزية الأجنبية إلى ذهب بهذا السعر. كان الترتيب منطقيا حين كانت أمريكا تملك معظم الذهب النقدي، لكنه حمل بذرة المعضلة: التزام ثابت بالذهب مقابل التزامات دولارية تنمو بلا سقف.

من التوقع إلى الانهيار: صدمة نيكسون 1971

سارت الأحداث في المسار الذي وصفه تريفين. سجلت الولايات المتحدة عجزا لتلبية حاجة العالم إلى الدولار، حتى تجاوزت الدولارات المتراكمة لدى البنوك المركزية في أوروبا واليابان قيمة المخزون الأمريكي من الذهب. وحين بدأت الدول تحويل دولاراتها إلى ذهب، انخفض المخزون بسرعة. وكانت فرنسا في عهد ديغول الأنشط في هذا التحويل، فتسارع الضغط على النظام.

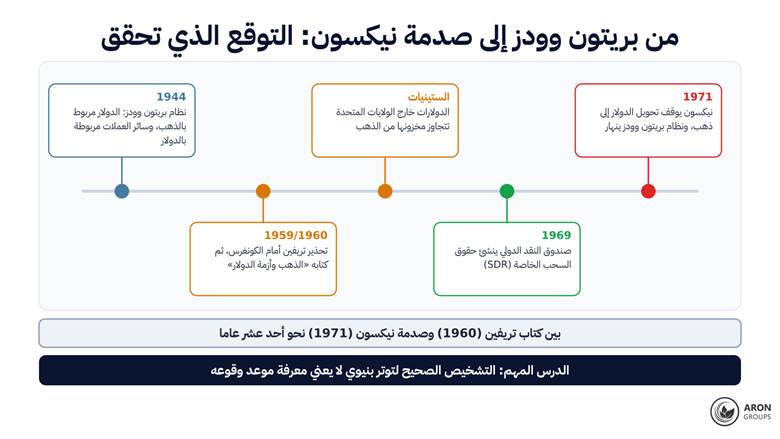
من بريتون وودز 1944 إلى صدمة نيكسون 1971: نحو أحد عشر عاما فصلت بين تحذير تريفين وتحققه، وفيها خسر من راهن على انهيار سريع.

وفي 15 أغسطس 1971 أعلن الرئيس ريتشارد نيكسون تعليق قابلية تحويل الدولار إلى ذهب، في ما عُرف بصدمة نيكسون، وهو القرار الذي أنهى نظام بريتون وودز عمليا. ومنذ ذلك الحين انتقل العالم إلى أسعار الصرف العائمة والنقود الائتمانية. وتؤكد المراجعات التاريخية أن الالتزامات النقدية الأمريكية تجاه غير المقيمين تجاوزت مخزون الذهب الأمريكي منذ مطلع الستينيات، أي قبل الانهيار بنحو عقد.

sms-star

هل تعلم؟
مرت نحو أحد عشر عاما بين تحذير تريفين عام 1960 والانهيار الفعلي للنظام عام 1971. والدرس هنا مهم: التشخيص الصحيح لتوتر بنيوي لا يعني معرفة موعد وقوعه، وكثير من المحللين الذين راهنوا في تلك الفترة على انهيار سريع للنظام خسروا لسنوات.
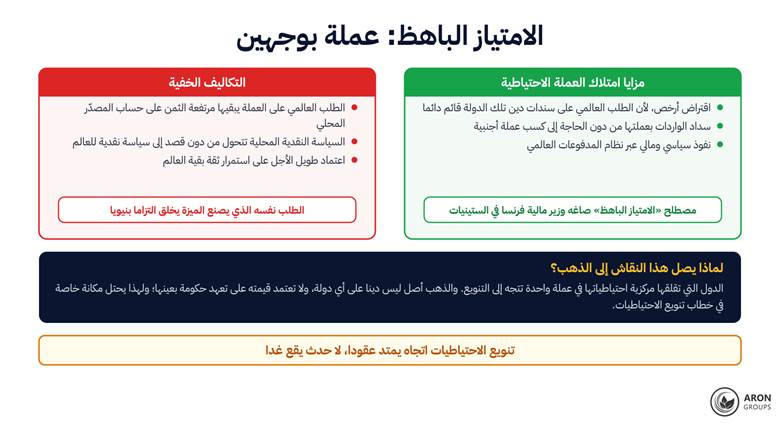
الامتياز الباهظ: عملة بوجهين

لامتلاك العملة الاحتياطية العالمية مزايا كبيرة. أهمها الاقتراض الرخيص، لأن الطلب العالمي على سندات دين تلك الدولة قائم دائما. والثانية سداد الواردات بعملتها الوطنية من دون الحاجة إلى كسب عملة أجنبية. وقد صاغ وزير المالية الفرنسي فاليري جيسكار ديستان مصطلح «الامتياز الباهظ» في الستينيات لوصف هذا الوضع تحديدا.

وجه العملة الاحتياطية الأول اقتراض أرخص ونفوذ، ووجهها الثاني عملة غالية وسياسة نقدية تصير سياسة للعالم؛ ومن هنا يبدأ حديث الذهب.

لكن للامتياز تكاليف خفية. فالطلب العالمي يبقي العملة مرتفعة الثمن على حساب المصدّر المحلي. والأهم أن السياسة النقدية المحلية تتحول من دون قصد إلى سياسة نقدية للعالم كله: كل قرار من الاحتياطي الفيدرالي بشأن الفائدة، وهي القرارات التي يرصدها التقويم الاقتصادي، ينعكس على كلفة الدين في الاقتصادات الناشئة وأسعار السلع وتدفقات رأس المال في كل مكان.

س: لماذا لا تتخلى الولايات المتحدة عن هذا الموقع إذن؟

ج: لأن المزايا ملموسة وفورية، بينما التكاليف تدريجية وطويلة الأجل؛ فلا دولة تتنازل طوعا عن الاقتراض الرخيص والنفوذ المالي وتسوية التجارة بعملتها. ومن الجهة الأخرى لم يجد بقية العالم بديلا يضاهي عمق سوق الدولار وسيولته، وهذان العاملان يبقيان المعضلة حية حتى اليوم.

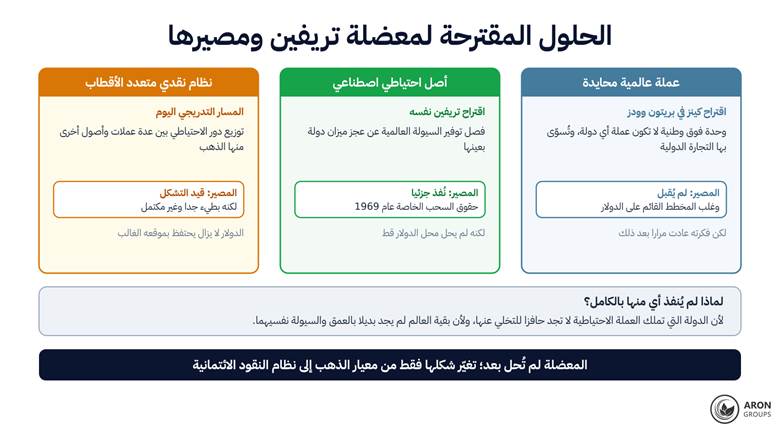
الحلول المقترحة لمعضلة تريفين ومصيرها

طُرحت ثلاثة مسارات لحل هذه المعضلة. الأول كان اقتراح جون ماينارد كينز في مؤتمر بريتون وودز نفسه: وحدة نقدية محايدة فوق وطنية سماها «بانكور» (Bancor)، لا تكون عملة أي دولة وتُسوّى بها التجارة الدولية. لم يُقبل الاقتراح، وساد النظام القائم على الدولار، رغم عودة الفكرة إلى النقاش في كل أزمة لاحقة.

ثلاثة حلول وثلاثة مصائر: عملة كينز رُفضت، وأصل تريفين الاصطناعي صار حقوق السحب الخاصة دون أن يزيح الدولار، والنظام متعدد الأقطاب يتشكل ببطء.

الثاني كان اقتراح تريفين نفسه: إنشاء أصل احتياطي اصطناعي يفصل توفير السيولة العالمية عن عجز ميزان مدفوعات دولة بعينها. ونُفذت الفكرة جزئيا حين أنشأ صندوق النقد الدولي حقوق السحب الخاصة (SDR) عام 1969. لكن هذه الأداة لم تحل محل الدولار قط، وبقي دورها محصورا في تخصيصات استثنائية، كما حدث في أزمة 2009 وجائحة 2021.

أما المسار الثالث فهو ما يتشكل اليوم تدريجيا: نظام نقدي متعدد الأقطاب يوزع دور الاحتياطي بين عدة عملات وأصول، منها اليورو واليوان الصيني والذهب. غير أن هذا المسار بطيء جدا، والدولار لا يزال في موقعه الغالب، لأن لا عملة أخرى تجمع بين عمق أسواق الدين وحرية حركة رأس المال وسيادة القانون.

الصلة بالحاضر: تنويع الاحتياطيات ودور الذهب

هنا يصل النقاش إلى السوق. فالدول التي يقلقها تركز احتياطياتها في عملة واحدة تتجه إلى التنويع، والذهب أحد الخيارات الرئيسية فيه. والسبب واضح: الذهب ليس دينا على أي دولة، ولا تعتمد قيمته على تعهد حكومة بالسداد. وهذه الخاصية تمنحه مكانة خاصة في خطاب تنويع الاحتياطيات، بالمنطق نفسه الذي يدفع المستثمر الفرد إلى تنويع محفظته الاستثمارية.

وللمتداول نتيجة مباشرة: مشتريات البنوك المركزية من الذهب، التي تجاوزت ألف طن سنويا في الأعوام من 2022 إلى 2024 وفق مجلس الذهب العالمي، جزء من اتجاه بنيوي يمتد عقودا، لا أحداث عابرة. ويبقى مؤشر الدولار (DXY) أداة رصد الطرف المقابل، بينما يمثل خطر التضخم متغيرا أساسيا لأنه يقلل القيمة الحقيقية للاحتياطيات الدولارية.

لكن ما يستحق الانتباه عند تفسير هذا الاتجاه هو سرعته. فحصة الدولار في الاحتياطيات العالمية تراجعت فعلا من نحو 71% من الاحتياطيات المخصصة عام 1999 إلى ما بين 57 و58% في عام 2024 ومطلع 2025، وفق بيانات صندوق النقد الدولي (COFER). أي أن التراجع حقيقي، لكنه تدريجي بمعدل يقارب نصف نقطة مئوية في السنة، لا انهيار مفاجئ. والتفسيرات الانفعالية تتجاهل عادة هذا الفارق.

الخليج والدولار: الربط والبترودولار وسندات الخزانة

للقارئ الخليجي صلة مباشرة بهذه المعضلة. فالريال السعودي مربوط بالدولار عند 3.75، والدرهم الإماراتي عند 3.6725، وكذلك بقية عملات مجلس التعاون باستثناء الدينار الكويتي المرتبط بسلة عملات. وتُسعّر صادرات النفط والغاز بالدولار منذ ترتيب البترودولار في السبعينيات، ويعاد تدوير جزء كبير من الفوائض في سندات الخزانة الأمريكية لدى البنوك المركزية وصناديق الثروة الخليجية. ولهذا فإن استقرار الدولار مصلحة مباشرة لهذه الاقتصادات، وهو ما يفسر حذرها في نقاشات البدائل رغم تنويعها التدريجي لأصولها.

بريكس والتخلي عن الدولار: بدائل قيد النقاش

يأتي نقاش التخلي عن الدولار (De-Dollarization) من الجذر نفسه. فمجموعة بريكس، التي انضمت إليها الإمارات ومصر مطلع عام 2024، تناقش تسوية التجارة بالعملات المحلية وأفكارا مثل عملة بريكس المدعومة بالذهب. لكن هذه المبادرات لم تنتج حتى الآن بديلا يضاهي عمق سوق الدولار وسيولته. ويشرح مقالنا عن التخلي عن الدولار والذهب لماذا يستفيد الذهب من هذا النقاش أكثر من أي عملة بديلة.

sms-star

قاعدة
بين تشخيص اتجاه بنيوي وبناء صفقة عليه مسافة كبيرة. فالاتجاهات الممتدة عقودا تصاحبها تقلبات تمتد سنوات، وقد تتحرك عكس توقعاتك لفترة طويلة. استخدم هذا الإطار لفهم السياق، لا لتحديد نقطة الدخول.
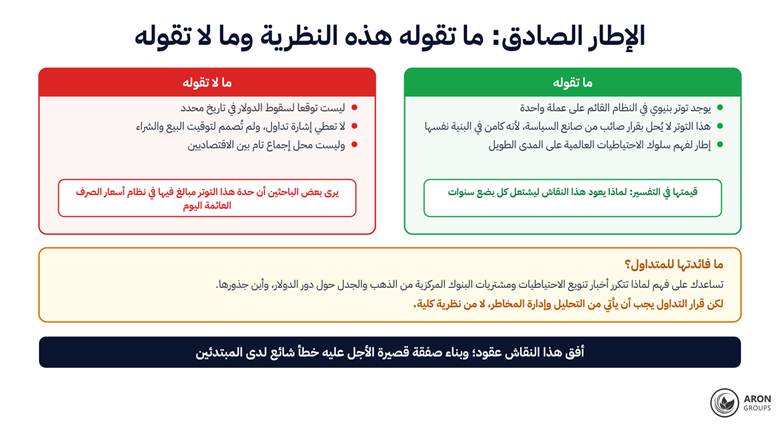
ما الذي لا تقوله نظرية تريفين؟

لنوضح ثلاث نقاط صراحة. أولا، معضلة تريفين ليست توقعا لسقوط الدولار في تاريخ محدد، بل إطار لفهم توتر بنيوي طويل الأمد. ثانيا، هي لا تعطي إشارة تداول، ولم تُصمم لتوقيت البيع أو الشراء، لا في الدولار ولا في الذهب.

النظرية تشرح توترا بنيويا طويل الأمد ولا تعطي موعدا ولا إشارة تداول؛ وبعض الباحثين يرون حدتها مبالغا فيها في نظام الصرف العائم.

ثالثا، ليست محل إجماع تام بين الاقتصاديين. فبعض الباحثين، ومنهم مايكل بوردو وروبرت ماكولي في ورقة لبنك التسويات الدولية (BIS) عام 2017 بعنوان «تريفين: معضلة أم أسطورة؟»، يرون أن حدة هذا التوتر مبالغ فيها في نظام الصرف العائم اليوم. وحجتهم أن التزام تحويل الدولار إلى ذهب لم يعد قائما، فالآلية التي أدت إلى أزمة 1971 لا تعمل اليوم بالصورة نفسها. لذلك تعامل مع النظرية بوصفها أداة فهم، لا قانونا حتمي النتيجة.

ما الذي ينبغي متابعته؟

لمتابعة هذه المعضلة في بياناتها الفعلية لا في العناوين، هناك أربعة مؤشرات تلخص الصورة، وكلها فصلية أو سنوية:

· تركيب الاحتياطيات: تقارير تركيب احتياطيات البنوك المركزية والتغير التدريجي في حصص العملات.

· الذهب الرسمي: بيانات شراء البنوك المركزية للذهب وبيعه، وهي أوضح إشارة على الرغبة في التنويع.

· التسوية التجارية: أخبار تسوية التجارة بعملات غير الدولار والاتفاقيات الثنائية لمبادلة العملات.

· العجز والدين: مسار عجز الحساب الجاري الأمريكي والدين العام الأمريكي، وهو المتغير الأصلي في معضلة تريفين.

ويلخص الجدول التالي كيف تغير شكل المعضلة بين النظامين وأين تقع نقطة الضغط في كل منهما.

الفترةشكل المعضلةنقطة الضغط
نظام بريتون وودز (1944 إلى 1971)الدولار مربوط بالذهب، والعملات الأخرى مربوطة بالدولارنقص احتياطيات الذهب في مواجهة الدولارات المصدرة
نظام النقود الائتمانية اليومالدولار بلا غطاء معدني، وسعر صرفه عائمتراكم الدين والتساؤل عن استدامته وثقة السوق به
النظام متعدد الأقطاب (قيد التشكل)توزيع دور الاحتياطي بين عدة عملات والذهبغياب بديل يضاهي عمق سوق الدولار وسيولته

المعضلة لم تختف بل غيّرت شكلها: نقطة الانكسار كانت التزام الذهب، واليوم هي ثقة السوق باستدامة الدين.

كما يوضح الجدول، لم تختف المعضلة بل تغير شكلها: كانت نقطة الانكسار التزام الذهب، وصارت اليوم ثقة السوق باستدامة الدين الأمريكي. وتصدر بيانات المتابعة عن مؤسسات مثل صندوق النقد الدولي ومجلس الذهب العالمي وبنك التسويات الدولية، وأفقها سنوي ومتعدد السنوات لا يومي؛ فقراءة فصلية واحدة لا تصنع اتجاها ولا تنقضه.

التطبيق العملي للمتداول مع آرون جروبس

لفهم هذا الإطار فائدة واضحة: لن تفاجئك عودة نقاشات التخلي عن الدولار ومشتريات الذهب الرسمية إلى العناوين، لأنك تعرف جذورها. لكن قرار التداول يجب أن يأتي من التحليل وإدارة المخاطر، لا من نظرية كلية. ولرصد الاتجاه الطويل للدولار والذهب، فإن تداول الذهب XAUUSD وأزواج الدولار الرئيسية متاحة على منصة ميتاتريدر 5 لدى آرون جروبس.

اقتراح عملي: أنشئ ملفا بسيطا وسجّل فيه كل ربع سنة التغير في تركيب الاحتياطيات العالمية وحجم مشتريات الذهب الرسمية؛ فبعد بضع سنوات ستعرف السرعة الحقيقية لهذا الاتجاه. أما إعدادات التداول فاختبرها أولا على حساب تجريبي ودوّن قواعدها في خطة مكتوبة. ولمن يفضل الاحتفاظ بمراكز الذهب أسابيع من دون رسوم تبييت، يوفر الحساب الإسلامي لدى آرون جروبس تداولا خاليا من العمولة ومن رسوم المبادلة (السواب).

الخلاصة

تقول معضلة تريفين إن الدولة التي تصبح عملتها العملة الاحتياطية العالمية تقع في تعارض بنيوي: توفير السيولة العالمية يتطلب عجزا مستمرا، والعجز المستمر يقوض الثقة بالعملة نفسها. صاغ روبرت تريفين هذا التناقض عام 1960 وتوقع انهيار نظام بريتون وودز، وتحقق توقعه بصدمة نيكسون عام 1971.

والحلول المقترحة، من عملة كينز المحايدة إلى حقوق السحب الخاصة، لم تحل المعضلة كاملة. واليوم تغير شكلها مع النقود الائتمانية وأسعار الصرف العائمة، لكن التوتر باق، ومنه يأتي نقاش تنويع الاحتياطيات ودور الذهب والتخلي عن الدولار، وهو نقاش يمس الخليج مباشرة بحكم الربط بالدولار وحيازات سندات الخزانة.

تذكر فقط أن معضلة تريفين (Triffin Dilemma) إطار فهم بأفق يمتد عقودا، لا أداة لقرار تداول الغد. فالذي يميز المتداول المحترف ليس معرفة الاتجاه البنيوي فحسب، بل الانضباط في عدم تحويله إلى صفقة سابقة لأوانها، مع تقديم الحفاظ على رأس المال على أي رأي كلي.

الأسئلة الشائعة

إجابات مباشرة عن أكثر أسئلة القراء حول معضلة تريفين ودور الدولار كعملة احتياطية.

ما معنى معضلة تريفين بلغة بسيطة؟

تعني أن الدولة التي تكون عملتها عملة الاحتياط العالمية لا تستطيع أداء مهمتين في وقت واحد: إيصال ما يكفي من الدولارات إلى العالم، والحفاظ على قيمة عملتها ومصداقيتها. وأيا كان خيارها، يتضرر الهدف الآخر.

هل ما زالت معضلة تريفين قائمة في نظام الصرف العائم اليوم؟

تغير شكلها. في نظام بريتون وودز كان الالتزام بتحويل الدولار إلى ذهب هو نقطة الانكسار، وهذا الالتزام لم يعد موجودا. لكن جوهر المسألة، أي اعتماد السيولة العالمية على عجز دولة واحدة، ما زال مطروحا ومحل نقاش بين الاقتصاديين.

ما هي حقوق السحب الخاصة (SDR) ولماذا لم تحل محل الدولار؟

حقوق السحب الخاصة أصل احتياطي أنشأه صندوق النقد الدولي عام 1969، وتُحدد قيمته بسلة من العملات الرئيسية. لم تحل محل الدولار لأنه لا سوق عميقة لها، ولا تُستخدم في التجارة اليومية، ولأن الدول الكبرى لم تجد حافزا لتعزيز دورها.

هل يمكن التداول استنادا إلى معضلة تريفين والتخلي عن الدولار؟

ليس بصورة مباشرة. فالتخلي عن الدولار رد فعل جزئي على هذا التناقض، لكنه بطيء جدا، ولم تكرر أي عملة حتى الآن عمق سوق الدولار وسيولته. فأفق هذا الإطار عقود، ولا يعطي نقاط دخول أو خروج؛ وقيمته في فهم سبب تشكل الاتجاهات الطويلة في سوق العملات والذهب.

calendar 30 September 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *