icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

تأثير يناير: البيع الضريبي وقوة الأسهم والذهب الموسمية ولماذا يتلاشى الأثر

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 8 دقیقة

تأثير يناير (January Effect) من أقدم الظواهر الشاذة المعروفة في الأسواق المالية، وادعاؤه بسيط: أسعار الأسهم، وخاصة أسهم الشركات الصغيرة، ترتفع في الشهر الأول من السنة الميلادية أكثر مما ترتفع في بقية الأشهر. ويرتبط تفسيره الأشهر بالبيع الضريبي في ديسمبر، ويظهر نمط مشابه في الذهب، لكن الأثر في الأسهم تلاشى إلى حد كبير.

يعود هذا الادعاء إلى أكثر من ثمانين عامًا، ولا يزال يتكرر في وسائل الإعلام كل ديسمبر، لكن بيانات اليوم ترسم صورة أكثر تعقيدًا.

في هذا الدليل نفكك أولًا آلية الظاهرة، ثم ننتقل إلى أرقام الذهب، ونرى في النهاية كم بقي من الأثر اليوم وما يعنيه للمتداول في الأسواق العربية.

bookmark
أبرز النقاط
  • تأثير يناير هو الميل التاريخي للأسهم، وخاصة الأسهم الصغيرة، إلى تحقيق عوائد أعلى في يناير.
  • التفسير الشائع هو البيع الضريبي لتحقيق الخسائر في ديسمبر، لكنه تفسير غير مكتمل.
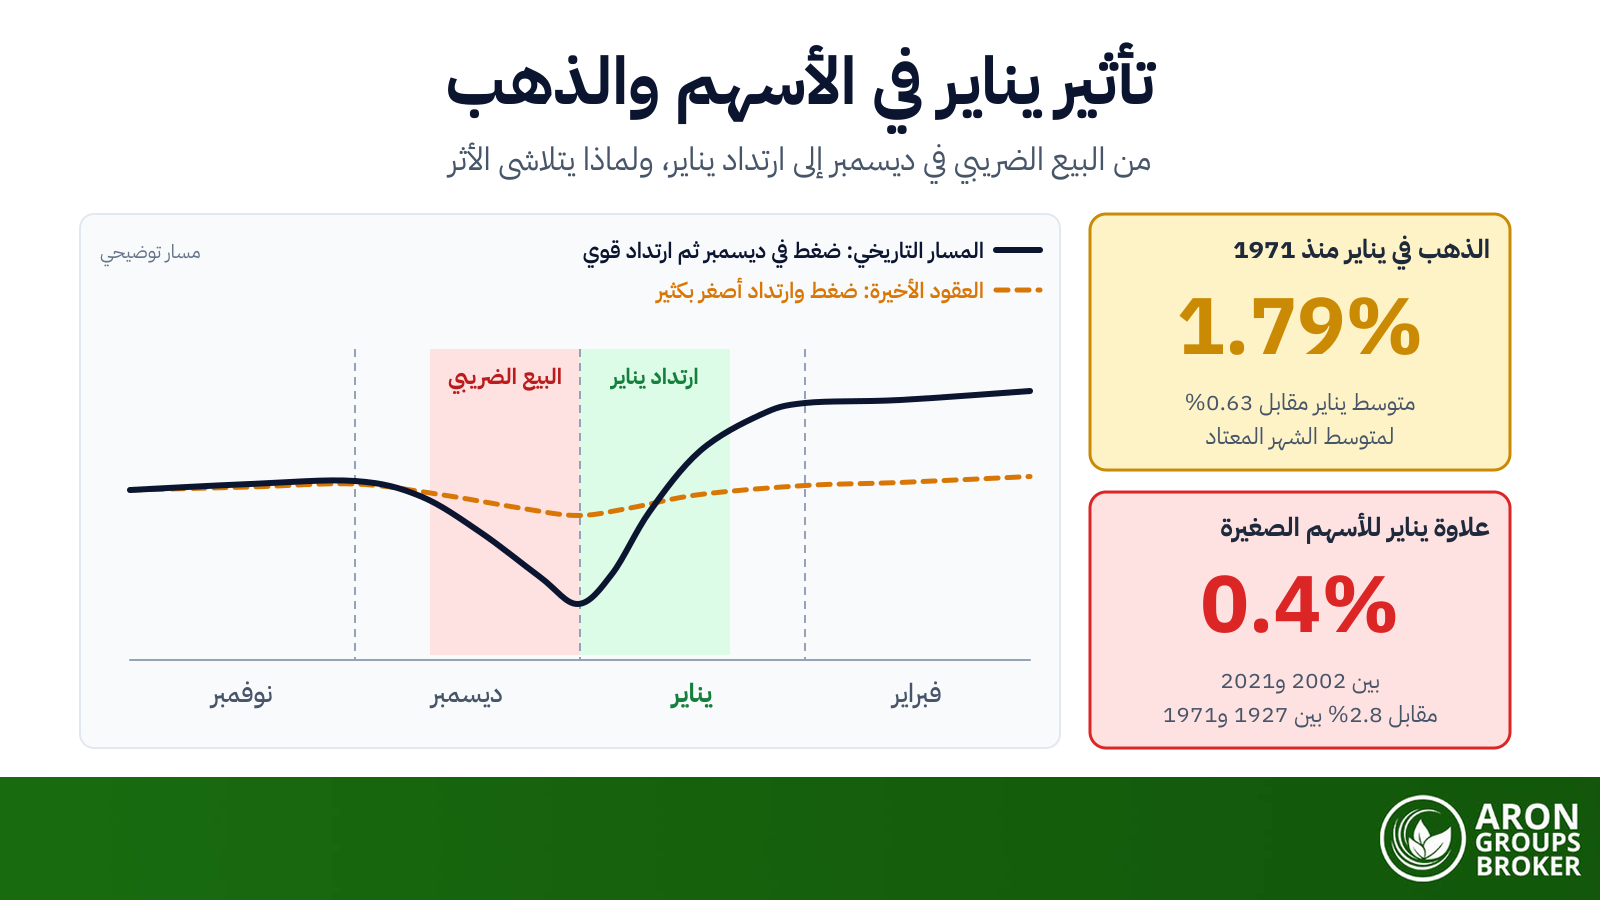
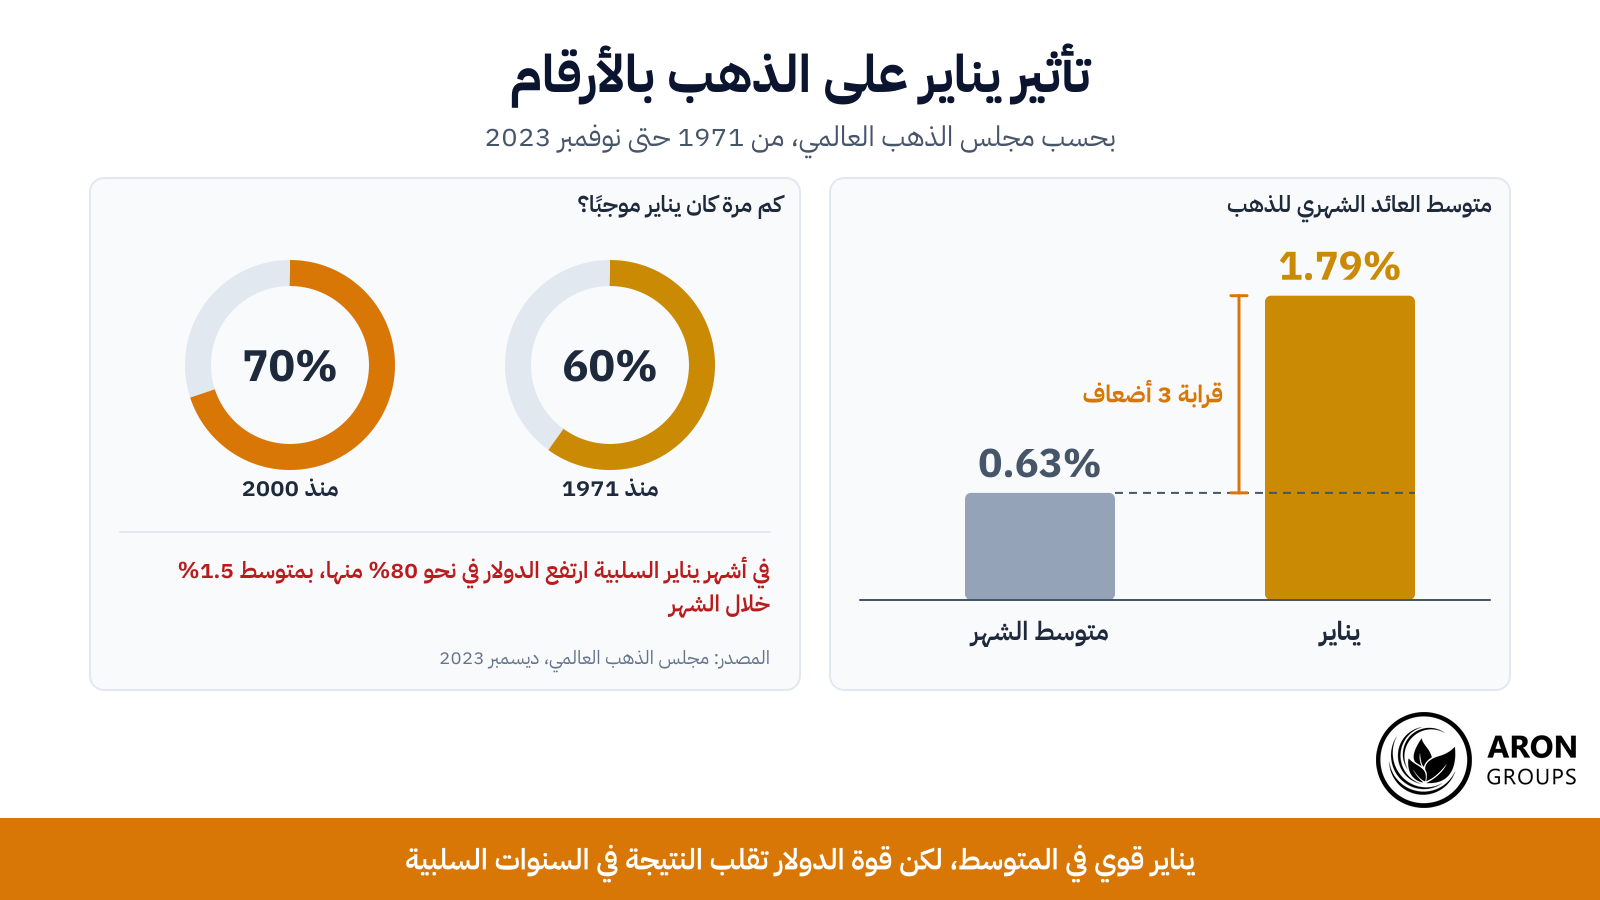
  • بلغ متوسط عائد الذهب في يناير نحو 1.79% منذ 1971، أي قرابة ثلاثة أضعاف متوسط الشهر المعتاد.
  • في العقود الثلاثة الأخيرة تقلّص الأثر في الأسهم الأمريكية الصغيرة حتى لم يعد دالًا إحصائيًا.
  • محركه الأساسي، أي البيع الضريبي الأمريكي في ديسمبر، لا ينتقل إلى معظم الأسواق العربية، إذ لا يدفع الأفراد في أغلب دول الخليج ضريبة على الأرباح الرأسمالية.

ما هو تأثير يناير؟

تأثير يناير ظاهرة موسمية شاذة (Market Anomaly)، أي الميل التاريخي لأسعار الأسهم إلى الارتفاع في يناير أكثر من متوسط بقية أشهر السنة.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. هذا المحتوى تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
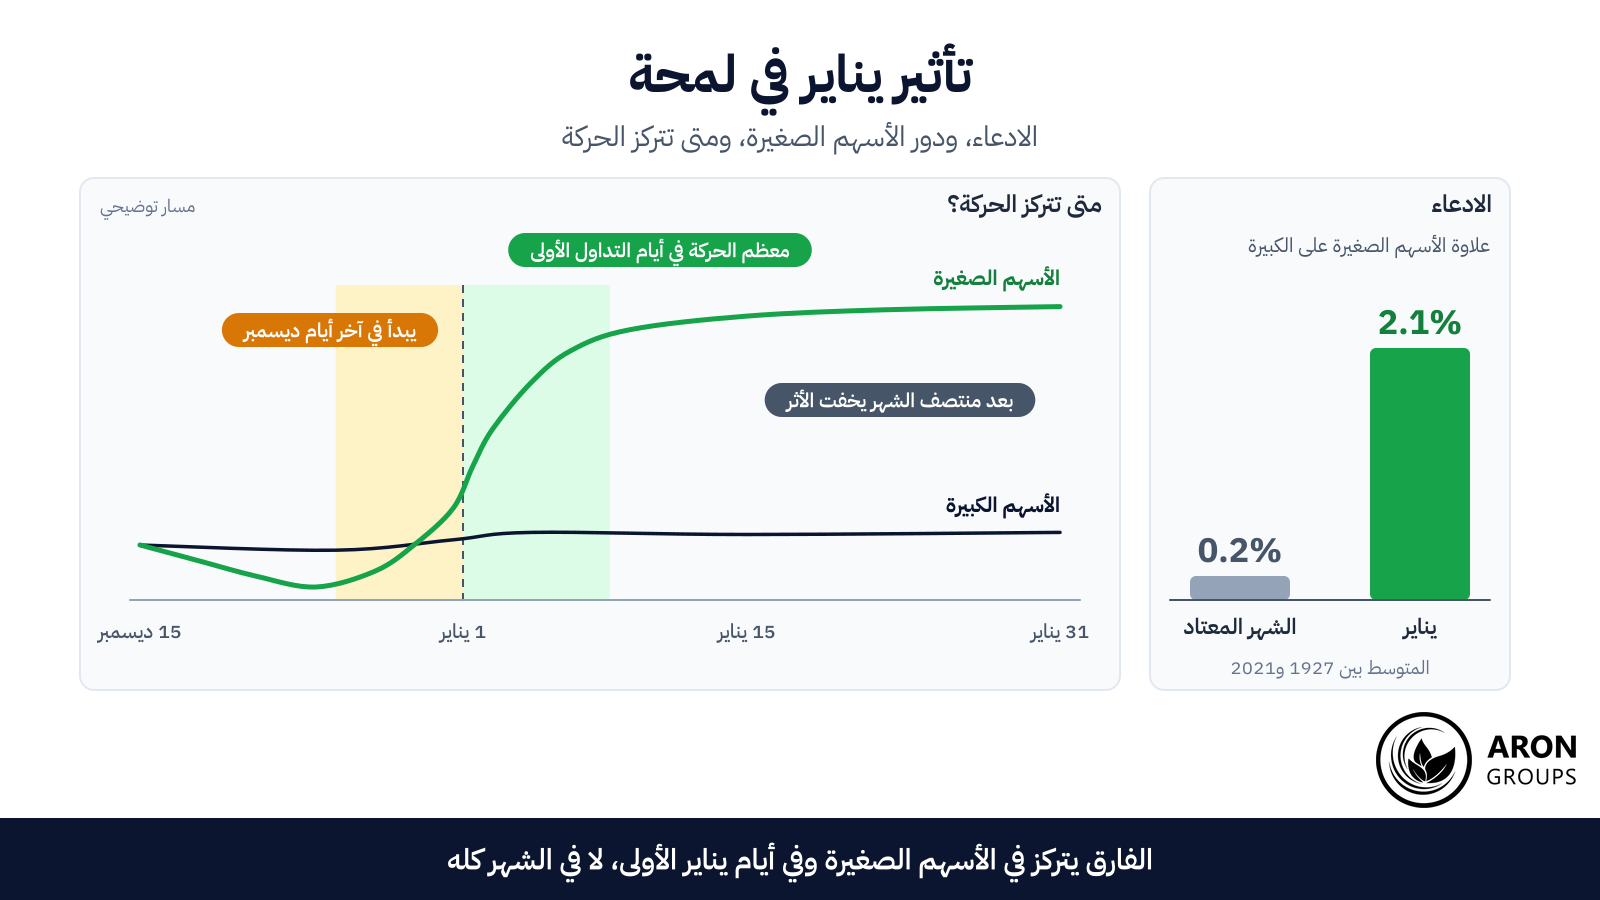
وقد سُجّل هذا الميل في أسهم الشركات الصغيرة بصورة أوضح بكثير منه في الكبيرة، وهذه الملاحظة هي التي صاغت معظم تفسيراته. فبين 1927 و2021 بلغ متوسط علاوة الأسهم الصغيرة على الكبيرة في يناير نحو 2.1%، مقابل 0.2% في الشهر المعتاد.

الادعاء الأساسي: متوسط عائد يناير أعلى من المتوسط الشهري طويل الأجل، والفارق يتركز في الأسهم الصغيرة وفي أيام الشهر الأولى.

من رصده أول مرة؟

يُنسب أول رصد موثق لهذا النمط إلى المصرفي الاستثماري سيدني واكتل (Sidney Wachtel)، في مقال نشره عام 1942 عن الحركات الموسمية لأسعار الأسهم. وتذكر المراجع الشائعة أنه لاحظ أن صعود مطلع العام كان أوضح في الأسهم الصغيرة.

وبعد عقود حوّلت الأبحاث الأكاديمية هذه الملاحظة إلى أحد أشهر الأمثلة على مخالفة فرضية كفاءة السوق (Efficient Market Hypothesis)، بدءًا بدراسة مايكل روزف وويليام كيني عام 1976 على مؤشر متساوي الأوزان لبورصة نيويورك بين 1904 و1974، ثم دراسة دونالد كايم عام 1983 التي ربطت جزءًا كبيرًا من علاوة الأسهم الصغيرة بيناير. فلو كانت السوق كفؤة تمامًا لما صمد نمط متكرر كهذا.

لماذا يُسمّى ظاهرة شاذة؟

لأنه لا يتفق مع المنطق الأساسي للتسعير، فالتقويم بحد ذاته لا يغيّر قيمة الشركة، وليس لشهر يناير أي خاصية جوهرية تميّزه.

فإذا كان عائد يناير أعلى فعلًا، فجذور ذلك في سلوك المستثمرين وقواعد الضرائب، لا في قيمة الشركات.

متى يبدأ هذا الأثر بالضبط؟

لا يبدأ الأثر في الأول من يناير كما يُشاع، فجزء من الحركة يتشكل في الأيام الأخيرة من ديسمبر، أي بعد انتهاء موجة البيع الضريبي مباشرة.

وفي الدراسات الأقدم سُجّل الجزء الأكبر من تفوق يناير في أيام التداول الأولى من الشهر، فلم يكن النمط موزعًا على الشهر كله.

وهذا التفصيل مهم، فمن يقول إن يناير كله شهر صاعد يطرح ادعاءً لا يطابق الشكل الحقيقي للبيانات.

لماذا يتشكل تأثير يناير؟

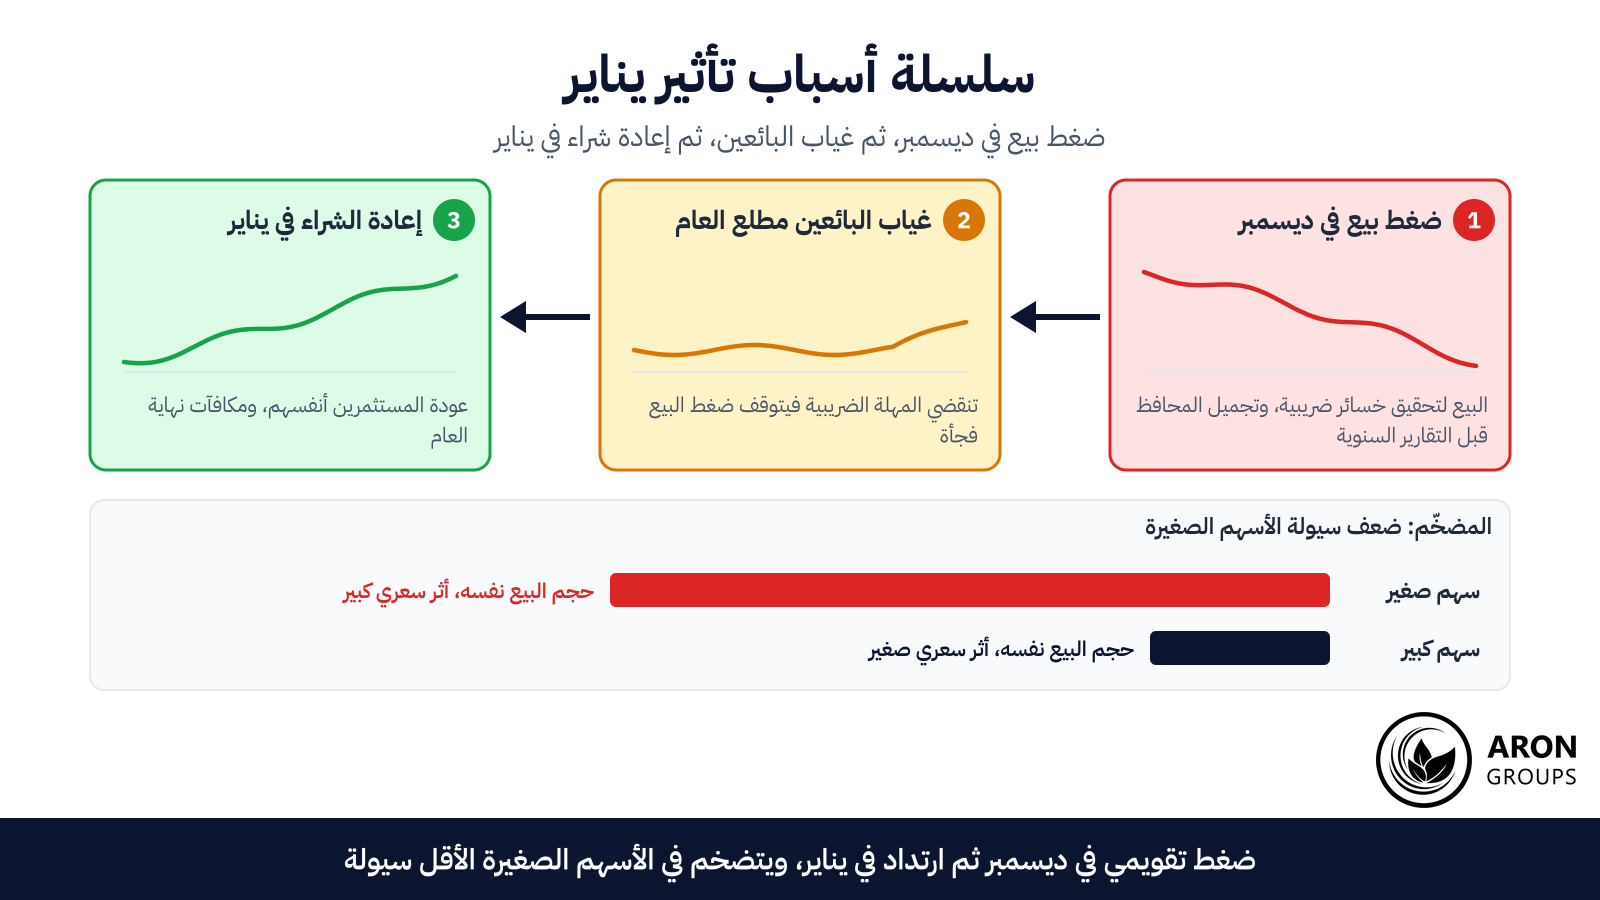
لا يوجد سبب واحد لهذه الظاهرة، بل عدة تفسيرات يغطي كل منها جزءًا من القصة. والسلسلة الشائعة: ضغط بيع في ديسمبر، ثم غياب البائعين مطلع العام، ثم إعادة الشراء في يناير.

من البيع الضريبي إلى إعادة الشراء: ضغط تقويمي في ديسمبر يرتد في يناير، ويتضخم أثره في الأسهم الصغيرة الأقل سيولة.

البيع الضريبي لتحقيق الخسائر

تنتهي السنة الضريبية للأفراد في 31 ديسمبر في الولايات المتحدة، حيث رُصد الأثر أول مرة، وفي كثير من الدول الغربية. لذلك يبيع المستثمرون الأسهم الخاسرة قبل هذا التاريخ لتسجيل خسائر رأسمالية تخفض ضرائبهم، وهو ما يُعرف بالبيع الضريبي لتحقيق الخسائر (Tax-Loss Selling).

ويضع هذا البيع ضغطًا مصطنعًا على الأسعار، ومع بداية السنة الجديدة يزول الضغط ويعود جزء من المستثمرين أنفسهم إلى الشراء.

sms-star

قاعدة
ضغط البيع في ديسمبر حدث تقويمي، وليس حكمًا على قيمة الشركة.
تجميل المحافظ ومكافآت نهاية العام

تُخرج بعض الصناديق الأصول الضعيفة من محافظها قبل نشر تقاريرها السنوية كي تبدو نتائجها أفضل، وهذا ما يُسمّى تجميل المحافظ (Window Dressing).

وتؤدي مكافآت نهاية العام دورًا أيضًا، إذ يدخل جزء منها إلى السوق في الأسابيع الأولى من العام فيخلق طلبًا إضافيًا.

لماذا تتأثر الأسهم الصغيرة أكثر؟

لأن أسهم الشركات الصغيرة أقل سيولة وأكثر تقلبًا، فحجم البيع نفسه يترك عليها أثرًا سعريًا أكبر.

وهي في الغالب الأسهم التي سجلت أكبر خسائر العام، فتصبح المرشح الأول للبيع الضريبي في ديسمبر، ثم تُظهر في يناير أقوى عودة إلى المتوسط (Mean Reversion).

تأثير يناير على الذهب: رقم موجود فعلًا

لا يقتصر تأثير يناير على الأسهم، فقد درس مجلس الذهب العالمي (World Gold Council) نمطًا مشابهًا في سوق الذهب، ونشر أرقامًا تقارن متوسط عائده في يناير بمتوسطه الشهري طويل الأجل.

منذ 1971 بلغ متوسط عائد الذهب في يناير 1.79% مقابل 0.63% للشهر المعتاد، لكن صعود الدولار رافق معظم أشهر يناير السلبية.

ما الرقم الدقيق؟

بحسب تحليل نشره مجلس الذهب العالمي في ديسمبر 2023، بلغ متوسط عائد الذهب في يناير نحو 1.79% بين 1971 ونوفمبر 2023، بينما بلغ متوسطه الشهري في الفترة نفسها نحو 0.63%.

أي أن يناير حقق في المتوسط قرابة ثلاثة أضعاف عائد الشهر المعتاد. ويذكر التقرير أن عائد يناير كان موجبًا في نحو 60% من السنوات منذ 1971، وفي نحو 70% منها منذ 2000.

ما الذي لا يثبته هذا الرقم

المتوسط المرتفع لا يعني التكرار كل عام، فالتقرير نفسه يذكر عامي 2021 و2022 بوصفهما أحدث الاستثناءات.

والأهم أن أشهر يناير السلبية تزامنت غالبًا مع صعود الدولار، الذي ارتفع في نحو 80% منها بمتوسط 1.5% خلال الشهر. فعلاقة الذهب بالدولار أكثر حسمًا من التقويم وتفسر تقلباته بصورة أفضل، ومتابعتها عبر التقويم الاقتصادي أجدى من انتظار تاريخ بعينه.

لماذا يزداد الطلب على الذهب مطلع العام؟

لأن عدة عوامل تجتمع في وقت واحد، فالمؤسسات تعيد موازنة توزيع أصولها مطلع العام في إطار تنويع المحفظة، ويتجه جزء من الأموال الجديدة إلى المعادن.

وللطلب الفعلي دور أيضًا، إذ يرى مجلس الذهب العالمي أن إعادة تخزين الذهب في شرق آسيا قبل رأس السنة القمرية قد تسهم في هذا النمط.

ويبيّن التقرير نفسه أن أواخر الصيف فترة قوية نسبيًا للذهب أيضًا، وقد انتقلت قوتها من سبتمبر إلى أغسطس خلال العقدين الماضيين، فيناير ليس النافذة الموسمية الوحيدة في هذه السوق.

sms-star

نقطة أساسية
النمط الموسمي للذهب في يناير موجود إحصائيًا، لكنه وحده ليس إشارة شراء. اقرأه إلى جانب اتجاه الدولار والظروف الاقتصادية الكلية، لا بدلًا منهما.
هل لا يزال تأثير يناير يعمل؟

الإجابة المختصرة أن للأدلة وجهين، وهنا يقع كثير من المحتوى الشائع في التبسيط. فتأثير يناير في الأسهم الصغيرة يصغر كلما انتقلنا إلى فترات أحدث.

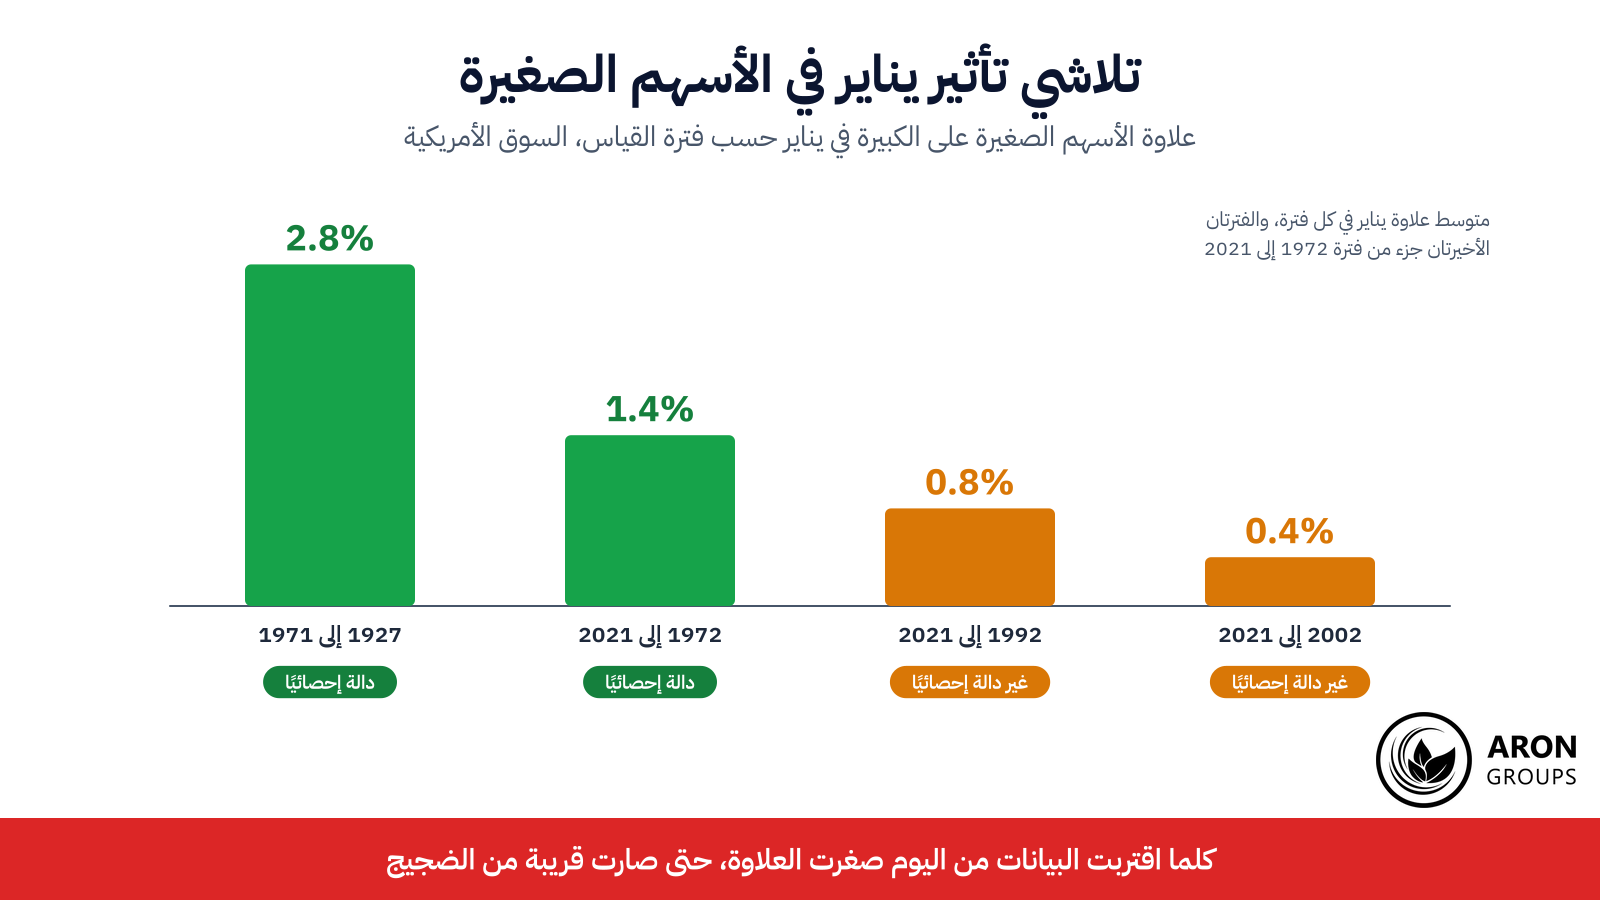
علاوة يناير للأسهم الصغيرة هبطت من 2.8% بين 1927 و1971 إلى 0.4% بين 2002 و2021، وفقدت دلالتها الإحصائية في العقود الأخيرة.

أدلة تقول إن الأثر باقٍ

خلصت دراسة لمارك هوغ ومارك هيرشي، نُشرت عام 2006 في مجلة Financial Analysts Journal الصادرة عن معهد CFA، إلى أن العوائد غير العادية للأسهم الصغيرة في يناير مستمرة ومتسقة عبر الزمن.

لكن النقطة اللافتة في الدراسة في مكان آخر، إذ يقول الباحثان إن قانون الإصلاح الضريبي الأمريكي لعام 1986 لم يترك أثرًا ملموسًا على هذا النمط.

ولو كان التفسير الضريبي هو الأساس، لأضعف ذلك الإصلاح النمط. لذا تشكك هذه النتيجة في التفسير الضريبي وترفع وزن التفسيرات السلوكية.

أدلة تقول إن الأثر تقلّص

في المقابل، ترسم البيانات الأحدث صورة مختلفة. فبحسب أرقام عرضها لاري سويدرو في موقع The Evidence-Based Investor، بلغت علاوة يناير للأسهم الصغيرة نحو 2.8% بين 1927 و1971، ثم 1.4% بين 1972 و2021، ولم تتجاوز 0.8% بين 1992 و2021.

وهذا الرقم الأخير ليس دالًا إحصائيًا، وفي الفترة الأقصر من 2002 إلى 2021 انخفض إلى نحو 0.4%، وهو مستوى يصعب تمييزه عمليًا عن الضجيج.

لماذا تتقلص ظاهرة شاذة معروفة؟

لأن النمط حين يصبح معروفًا يدخل المتداولون مبكرًا، فيحل الشراء في ديسمبر محل الشراء في يناير، وتتلاشى الميزة التداولية التي كان يمنحها.

وكان لانخفاض تكاليف التداول دور أيضًا، فمع إلغاء العمولات الثابتة ثم اعتماد التسعير العشري في الأسواق الأمريكية أصبحت المراجحة (Arbitrage) على هذا النمط رخيصة، وبالتالي واسعة الانتشار.

كما أزال انتشار الحسابات المعفاة من الضرائب جزءًا من دافع البيع في نهاية العام، ومجموع هذه العوامل خفّف الأثر.

أنماط موسمية مرتبطة

تأثير يناير ليس النمط التقويمي الوحيد في السوق، فهناك أنماط أخرى يُخلط بينها وبينه أحيانًا، ويلخص الجدول التالي أربعة منها ووضع كل نمط اليوم.

النمطالفترة الزمنيةالادعاءالوضع اليوم
تأثير ينايريناير، وخاصة أيامه الأولىعوائد أعلى للأسهم الصغيرةتراجع كثيرًا
ارتفاع سانتا كلوز (Santa Claus Rally)آخر 5 أيام تداول في ديسمبر وأول يومين في ينايرصعود قصير في نهاية العامميل ضعيف
بِع في مايو (Sell in May)من مايو إلى أكتوبرعوائد أضعف في النصف الدافئ من العاممثار جدل
بارومتر ينايرعائد شهر ينايريتنبأ باتجاه العام كلهمؤشر تنبؤ ضعيف

أربعة أنماط تقويمية متكررة ووضع كل منها اليوم: أغلبها ميول تاريخية أضعف مما توحي به شهرتها.

الفرق المهم بين بارومتر يناير والبقية أنه يحمل ادعاءً تنبؤيًا، إذ يقول إن اتجاه يناير يكشف اتجاه العام كله، وهو ادعاء أكبر بكثير.

ويندرج نمط Sell in May في العائلة نفسها، وتمتد الفكرة إلى سوق العملات عبر التعديلات الموسمية في تداول العملات. وكل هذه الأنماط تصف دورات السوق ولا تصنعها.

ملاحظة مهمة للأسواق العربية

المحرك الأساسي لتأثير يناير، أي البيع الضريبي الأمريكي قبل نهاية ديسمبر، لا ينتقل تلقائيًا إلى معظم الأسواق العربية، لأنه مرتبط بقواعد الضرائب الأمريكية لا بالتقويم نفسه.

صحيح أن أغلب الشركات المدرجة في البورصات العربية تعتمد السنة الميلادية سنةً مالية، لكن العنصر الحاسم هو ضريبة المستثمر الفرد. فدول الخليج لا تفرض حاليًا ضريبة دخل شخصية، فلا يملك معظم الأفراد فيها دافعًا ضريبيًا لبيع الأسهم الخاسرة قبل نهاية العام، والاستثناء القادم سلطنة عمان التي أقرت ضريبة دخل نسبتها 5% على الدخل المرتفع تبدأ في 2028. أما خارج الخليج فتختلف القواعد من بلد إلى آخر.

فما المكافئ في البورصات العربية؟

إن كنت تبحث عن نمط مشابه في سوق محلية فاختبره على بيانات تلك السوق نفسها، لا لأنه ظهر في الأسهم الأمريكية. وبما أن أغلب الشركات تُقفل سنتها المالية في ديسمبر، يأتي موسم النتائج السنوية والجمعيات العمومية وتوزيعات الأرباح عادةً في الأشهر الأولى من العام، وهو نمط محلي بجذور مختلفة لا ينبغي خلطه بتأثير يناير.

وهناك نمط محلي آخر يتبع التقويم الهجري، فقد وجدت دراسة بيالكوفسكي وإتيباري وفيشنيفسكي، المنشورة عام 2012 في مجلة Journal of Banking and Finance، أن عوائد الأسهم في 14 دولة ذات أغلبية مسلمة بين 1989 و2007 كانت خلال رمضان أعلى في المتوسط وأقل تقلبًا من بقية العام، ونسبت ذلك إلى المعنويات الإيجابية للمستثمرين. لكنها نتيجة تاريخية لعينة محددة، ولا تصلح إشارة تداول بذاتها.

ولأن رمضان يتقدم نحو 11 يومًا كل عام ميلادي، فهذا النمط لا يرتبط بشهر ميلادي ثابت. كما أن محرك تأثير يناير سلوك مؤسسي وضريبي، وهو لا يعمل بالطريقة نفسها في سوق لا يواجه فيها الأفراد ضريبة على الأرباح الرأسمالية.

ما الذي يفيد المتداول العربي فعلًا؟

إذا كنت تتداول رموزًا عالمية مثل الذهب (XAUUSD) أو مؤشرات الأسهم الأمريكية على منصة ميتاتريدر 5، فالتقويم الميلادي هو مرجعك، أما إذا كنت تتداول أسهمًا محلية فهذا التقويم الضريبي الأمريكي يكاد يكون بلا صلة بها.

ومن الخطأ تعميم تأثير يناير مباشرة على البورصات المحلية دون بيانات تدعمه. أما الذهب فسعره المحلي في أي بلد عربي يساوي سعر الأونصة العالمي مضروبًا في سعر صرف العملة المحلية، لذلك تنتقل موسميته العالمية إلى الأسعار المحلية، وتكاد تنتقل كما هي في العملات الخليجية المربوطة بالدولار.

sms-star

نصيحة تداول
للأصول المسعّرة بالدولار، مثل الذهب العالمي والمؤشرات الأمريكية، المرجع هو التقويم الميلادي. وللأسهم المحلية، المرجع هو تقويم السوق المحلية نفسها بمواسم نتائجها وعطلها. لا تخلط بين الاثنين في تحليل واحد.
كيف تستخدم الأنماط الموسمية بشكل صحيح؟

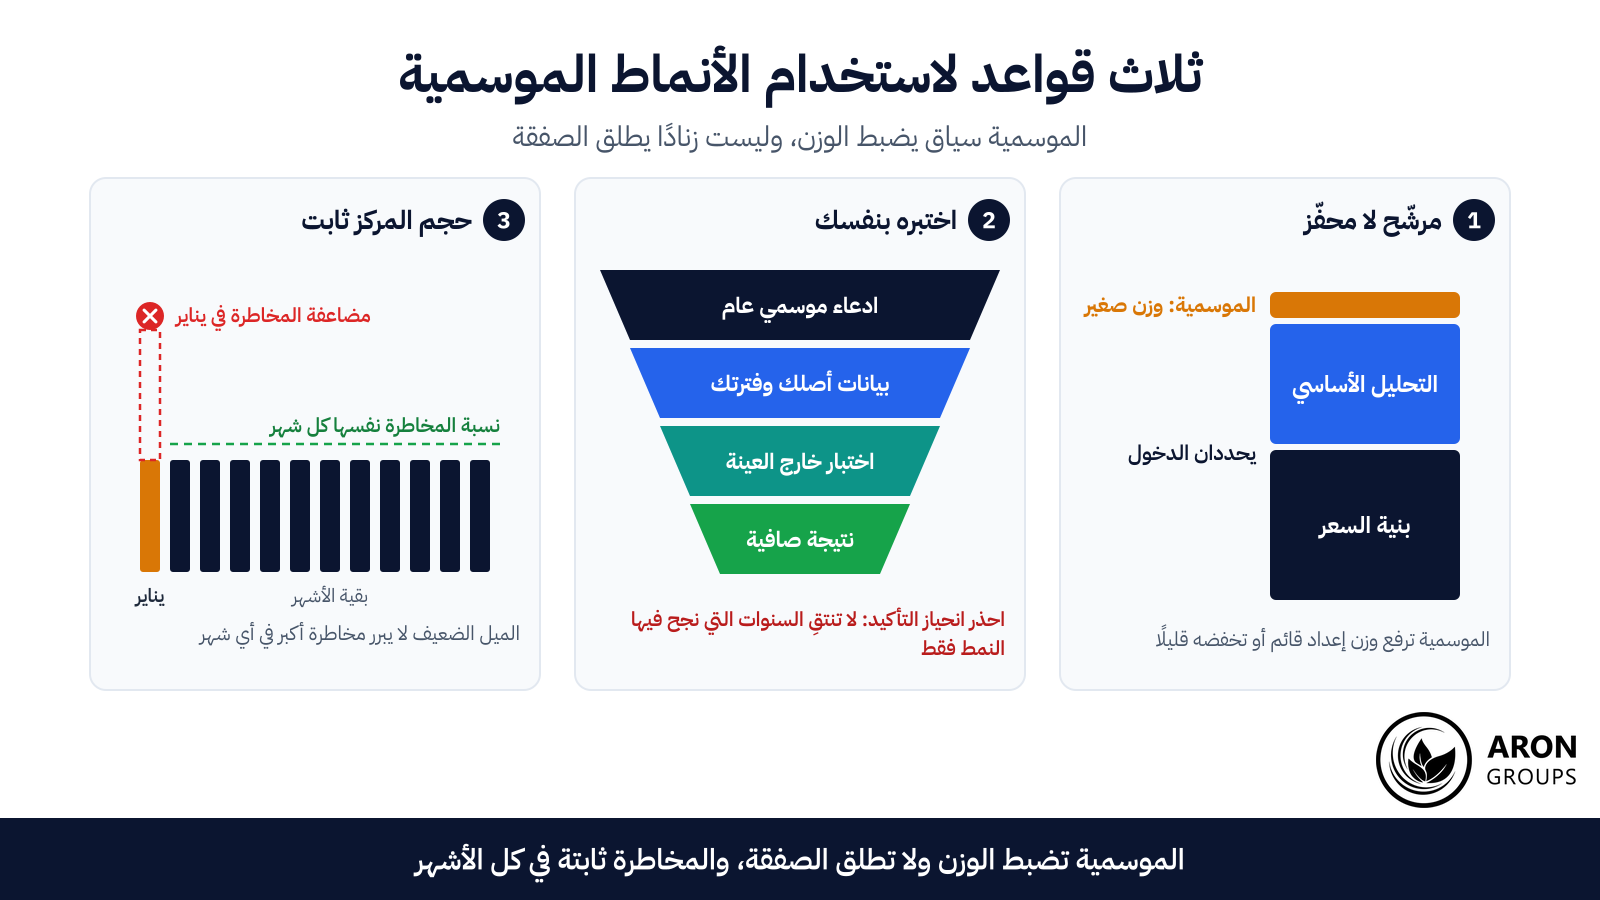
الأنماط الموسمية في الأسواق ميول إحصائية ضعيفة، وإذا استخدمتها كإشارات قاطعة فالنتيجة خسارة لا ربح. وفيما يلي ثلاث قواعد عملية لاستخدام الموسمية دون تحويلها إلى مقامرة تقويمية.

ثلاث قواعد للأنماط الموسمية: اجعلها مرشّحًا لا محفّزًا، واختبرها على بياناتك، وأبقِ نسبة المخاطرة ثابتة في كل الأشهر.

اعتبرها مرشّحًا لا محفّزًا

لا ينبغي للموسمية أن تحدد نقطة دخولك، فأقصى ما تفعله أن ترفع وزن إعداد قائم أو تخفضه قليلًا.

فالدخول يجب أن يأتي من بنية السعر والتحليل الأساسي، وتأثير يناير سياق وليس زنادًا.

اختبرها بنفسك

اختبر كل ادعاء موسمي على الأصل والإطار الزمني اللذين تتداولهما، فالاختبار التاريخي (Backtest) البسيط على البيانات الشهرية يكفي غالبًا، ويمكن تدعيمه باختبار خارج العينة أو بالتحسين الأمامي المتدرّج.

واحذر انحياز التأكيد (Confirmation Bias)، فمن يبحث فقط عن السنوات التي نجح فيها النمط سيجد دائمًا بعض الأمثلة، وهذا بالضبط ما يجعل معظم استراتيجيات التداول وهمية عند التدقيق.

لا تغيّر حجم المركز

الميل الإحصائي الضعيف ليس رخصة لرفع المخاطرة، فقواعد إدارة المخاطر يجب أن تبقى في يناير كما هي في بقية الأشهر، ورفعها بسبب نمط تقويمي يقرّبك من خطر الإفلاس. واستخدم حاسبة حجم المركز لتثبيت النسبة نفسها في كل صفقة.

وإذا لم تتضمن خطة تداولك بندًا عن الموسمية، فيناير ليس الوقت المناسب لإضافته.

الأسئلة الشائعة حول تأثير يناير

خمس إجابات سريعة عن أكثر ما يُسأل عنه في هذه الظاهرة.

ما المقصود بتأثير يناير بالضبط؟

هو الميل التاريخي للأسهم، وخاصة أسهم الشركات الصغيرة، إلى تسجيل عوائد أعلى في يناير مقارنةً بمتوسط بقية الأشهر.

هل يظهر تأثير يناير في الذهب أيضًا؟

نعم، فبحسب مجلس الذهب العالمي بلغ متوسط عائد الذهب في يناير نحو 1.79% منذ 1971، أي قرابة ثلاثة أضعاف متوسطه الشهري طويل الأجل.

لماذا ضعف هذا الأثر؟

لأنه أصبح معروفًا، فدخل المتداولون مبكرًا، وانخفضت تكاليف التداول، وأزالت الحسابات المعفاة من الضرائب جزءًا من دافع البيع في نهاية العام.

هل ينطبق تأثير يناير على البورصات العربية؟

ليس مباشرة، فمحركه الأساسي هو المهلة الضريبية الأمريكية في نهاية ديسمبر، بينما لا يدفع الأفراد في معظم دول الخليج ضريبة على الأرباح الرأسمالية، وللأسواق المحلية مواسمها الخاصة التي تحتاج إلى اختبار على بياناتها.

هل يمكن التداول بناءً على تأثير يناير؟

ليس وحده، فاستخدمه فقط كمرشّح منخفض الوزن إلى جانب تحليلك الأساسي وإدارة مخاطر ثابتة، واختبر الفكرة أولًا على الحساب التجريبي قبل المخاطرة بأموال حقيقية.

الخلاصة

تأثير يناير ليس أسطورة كاملة، وليس قانونًا أيضًا، بل ميل تاريخي حقيقي فقد جزءًا كبيرًا من قوته بعدما أصبح معروفًا.

في الذهب لا يزال نمط موسمي قابل للقياس قائمًا، أما في الأسهم الأمريكية الصغيرة فقد تقلصت الفجوة الإحصائية إلى مستوى الضجيج.

وأفضل تعامل معه أن تضعه في خانة الاستثمار طويل الأجل وإدارة التوقعات، لا في خانة استراتيجيات الدخول. ولمن يريد التعرض لموسمية الذهب، فإن صناديق الذهب المتداولة وتداول زوج الذهب مقابل الدولار من الأدوات الأكثر شيوعًا.

calendar 11 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *