icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

الألم الأقصى في الخيارات: سعر التنفيذ الذي يخسر عنده المشترون أكثر، ولماذا ينجرف السعر نحوه

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 9 دقیقة

الألم الأقصى، أو ماكس باين (Max Pain)، هو سعر التسوية الذي تبلغ عنده القيمة الذاتية (Intrinsic Value) الإجمالية لكل عقود الخيارات المفتوحة في استحقاق واحد أدنى مستوياتها. عند هذا السعر يدفع كاتبو تلك العقود أقل مبلغ ممكن، ويحصّل المشترون مجتمعين أقل مبلغ أيضًا، ومن هنا جاء الاسم. وتقول النظرية المرتبطة به إن السعر يميل إلى الانجراف نحو هذا المستوى مع اقتراب موعد الانتهاء.

الحساب نفسه عملية حسابية بسيطة على العقود المفتوحة (Open Interest)، ولهذا تنشره لوحات بيانات كثيرة. أما معنى الرقم فأبعد ما يكون عن الحسم. فمستوى الألم الأقصى يصف توزّع المراكز اليوم، وهذا التوزّع يتغير في كل جلسة حتى تنتهي العقود. ومن يقرأه كوجهة سيبلغها السعر حتمًا يحمّل إحصاءً وصفيًا أكثر مما يحتمل.

يشرح هذا الدليل طريقة الحساب بدقة، وآلية التحوط التي يُقال إنها تثبّت السعر، وما تدعمه الأبحاث فعلًا. ويتناول نسخة الفكرة في سوق العملات الرقمية، حيث تتركز العقود المفتوحة في عدد قليل من المنصات، ويوضح بصراحة أين تسبق الرواية الشائعة الأدلة. فالمستوى الذي لا يمكنك التحقق منه مُدخل ضعيف لتحديد حجم المركز، سواء حسبته يدويًا أو عبر حاسبة حجم المركز.

bookmark
أبرز النقاط
  • الألم الأقصى هو سعر التسوية الذي يجعل القيمة الذاتية المجمّعة لكل خيارات الشراء والبيع المفتوحة في استحقاق واحد عند أدنى مستوى.
  • يُستخرج باختبار كل سعر تنفيذ كسعر تسوية مرشّح، ثم اختيار السعر صاحب أصغر إجمالي مستحق.
  • رواية تثبيت السعر تقوم على تحوط صانعي السوق، وهذا التحوط لا يكبح الحركة إلا حين تكون جاما صانعي السوق موجبة صافية.
  • مراكز صانعي السوق تُستنتج من العقود المفتوحة ولا تُرى مباشرة، لذا فالسلسلة كلها قاعدة تقريبية.
  • لا تسند أي بيانات منشورة الادعاء بأن بيتكوين تستقر بانتظام قرب الألم الأقصى، فأصحابه لا ينشرون تاريخ العقود المفتوحة لكل سعر تنفيذ.

ما هو الألم الأقصى فعلًا

الألم الأقصى هو سعر التسوية الذي تبلغ عنده القيمة الذاتية المجمّعة لكل خيارات الشراء (Calls) وخيارات البيع (Puts) المفتوحة أدنى مستوياتها. ويُعرَّف لأصل أساسي واحد وتاريخ انتهاء واحد، ويُعاد حسابه كلما تغيرت العقود المفتوحة. ومن الجهة الأخرى، هو السعر الأكثر كلفة على مشتري الخيارات، إذ يتبخر عنده أكبر قدر من قيمة الخيارات عند الانتهاء.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. هذا المحتوى تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
طرفا كل عقد

لكل خيار مشترٍ وكاتب (Writer)، والمبلغ المستحق عند الانتهاء ينتقل بينهما. فخيار الشراء يدفع لحامله مقدار زيادة سعر التسوية على سعر التنفيذ (Strike)، وخيار البيع يدفع العكس. والسؤال الذي يطرحه الألم الأقصى هو: أي سعر تسوية يجعل مجموع هذه المدفوعات كلها أصغر ما يمكن؟ والخيارات أدوات متقدمة، وتنشر الجهات الرقابية، ومنها هيئة الأوراق المالية والبورصات الأمريكية، إرشادات عن مخاطر الاستراتيجيات ذات الرافعة المبنية عليها.

لماذا يُذكر المستوى لكل استحقاق على حدة

العقود المفتوحة شبكة لا رقم واحد: لكل سعر تنفيذ ولكل تاريخ انتهاء، مع فصل خيارات الشراء عن خيارات البيع. وقد يقع سعر الألم في الاستحقاق الأسبوعي بعيدًا جدًا عن نظيره في الاستحقاق الشهري، لذلك لا معنى لذكر المستوى من دون تسمية استحقاقه.

كيف يُحسب سعر الألم الأقصى

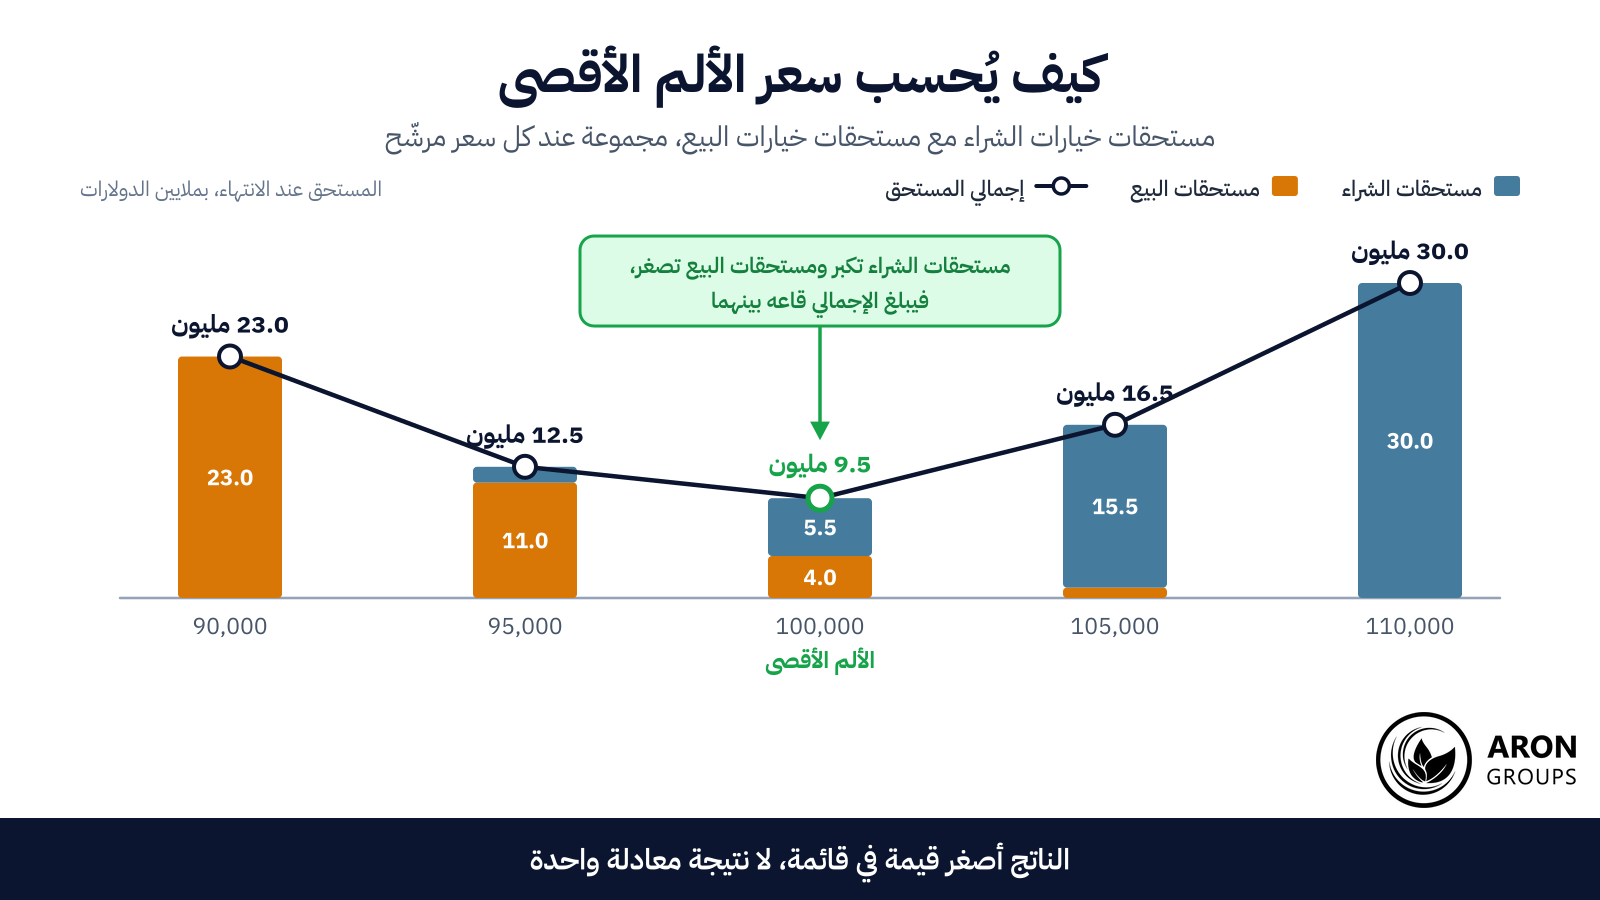
الحساب عملية بحث لا معادلة واحدة. يُعامل كل سعر تنفيذ على اللوحة كسعر تسوية مرشّح، ثم يُجمع ما سيدفعه كل عقد مفتوح عند ذلك السعر. والسعر المرشّح صاحب أصغر مجموع هو سعر الألم الأقصى للخيارات في ذلك الاستحقاق.

يُختبر كل سعر تنفيذ كسعر تسوية بالتناوب، لذلك يكون الناتج أصغر قيمة في قائمة، لا نتيجة معادلة واحدة.

عند سعر مرشّح K، يساهم كل سعر تنفيذ أدنى منه في جانب خيارات الشراء بمقدار الفرق بينهما مضروبًا في العقود المفتوحة لخيارات الشراء عنده. ويساهم كل سعر تنفيذ أعلى من K في جانب خيارات البيع بمقدار الفرق مضروبًا في العقود المفتوحة لخيارات البيع. اجمع الطرفين عبر كل أسعار التنفيذ واضرب الناتج في حجم العقد، ثم كرر ذلك لكل سعر مرشّح وخذ أصغر النتائج.

وتفصيلان يحددان صلاحية الناتج للاستخدام. فيجب أن تكون العقود المفتوحة محدّثة، لأن البيانات القديمة تحرّك النقطة الدنيا. ويجب أن تغطي الشبكة نطاق أسعار التنفيذ كاملًا، لأن اقتطاع الأطراف يحرف النتيجة.

sms-star

نقطة أساسية
الألم الأقصى ناتج عملية تصغير على العقود المفتوحة اليوم. غيّر العقود المفتوحة يتغير الجواب، من دون أي معلومة جديدة عن السعر.
مثال محسوب على خمسة أسعار تنفيذ

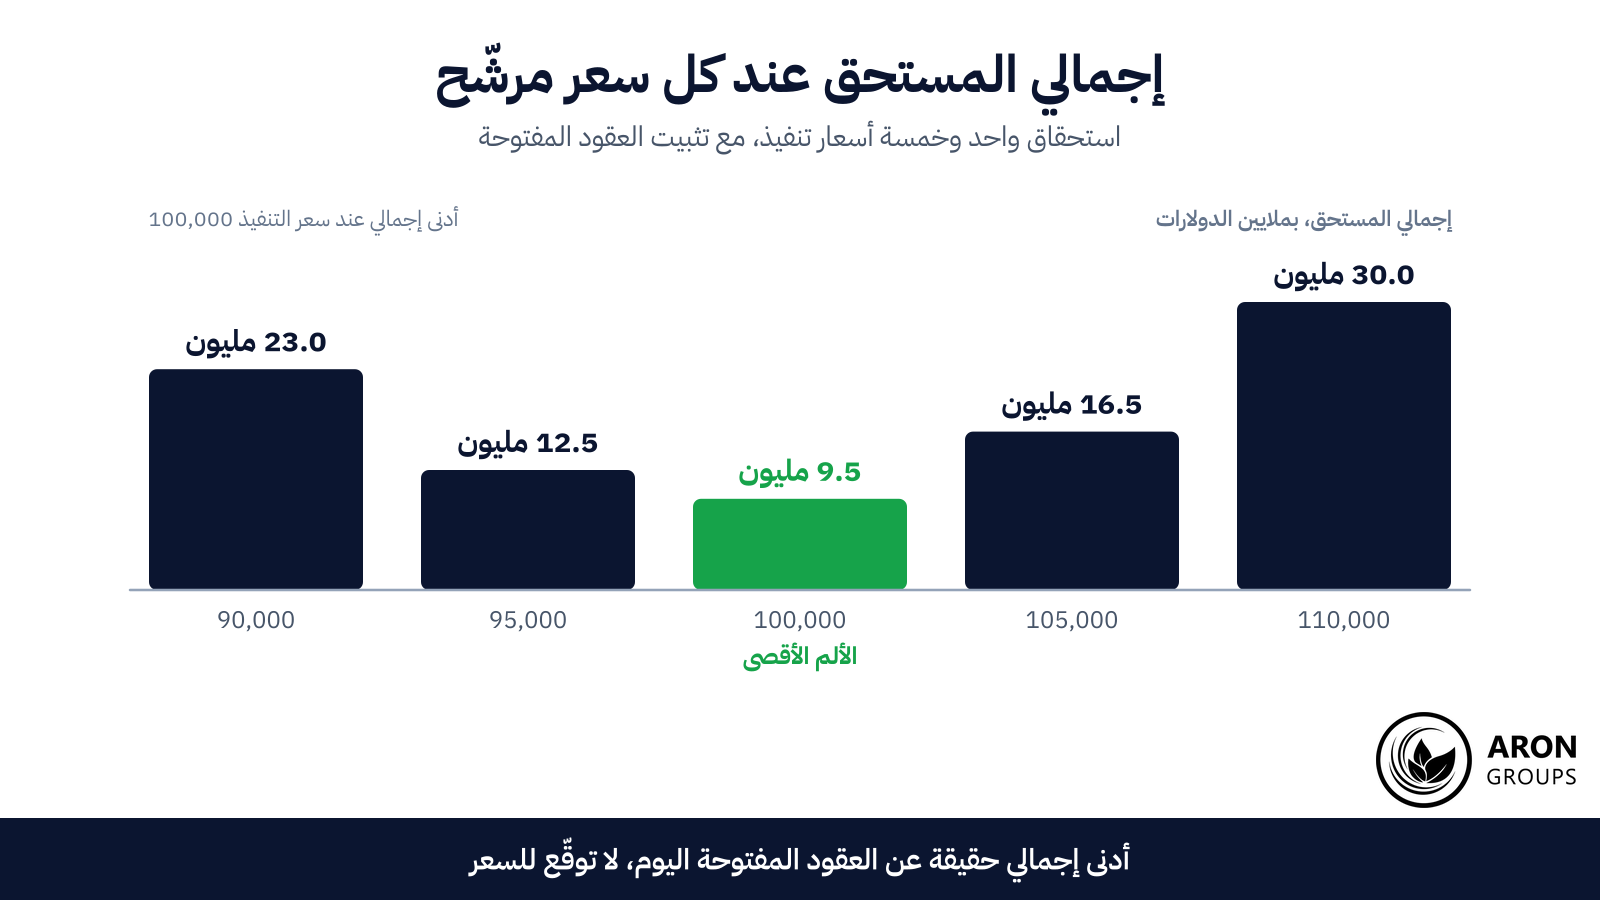
الأرقام تجعل المفهوم ملموسًا. خذ استحقاقًا واحدًا بعقود مفتوحة على خمسة أسعار تنفيذ، يغطي كل عقد فيها وحدة واحدة من الأصل الأساسي، والأرقام توضيحية.

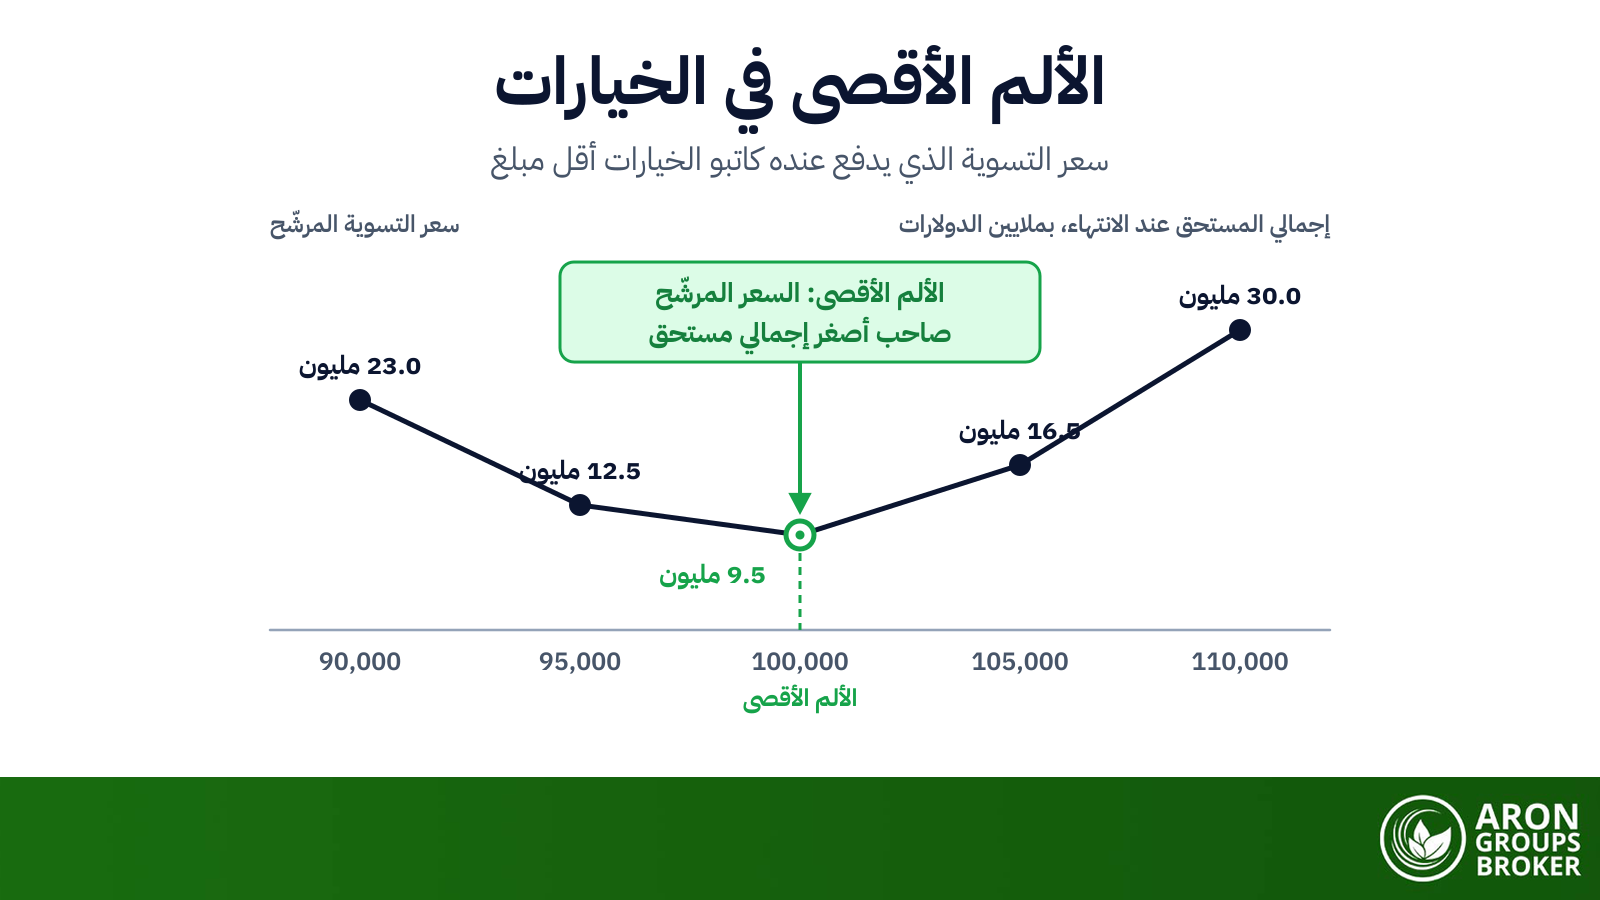
سعر التسويةمستحقات خيارات الشراءمستحقات خيارات البيعإجمالي المستحق
90,000023.0 مليون23.0 مليون
95,0001.5 مليون11.0 مليون12.5 مليون
100,0005.5 مليون4.0 مليون9.5 مليون، وهو الأدنى
105,00015.5 مليون1.0 مليون16.5 مليون
110,00030.0 مليون030.0 مليون

أدنى إجمالي يحدد سعر تنفيذ الألم الأقصى، ويقع حيث يقترب طرفا المستحقات أكثر من التوازن.

العقود المفتوحة وراء هذه الإجماليات غير متوازنة، وهذا ما يصنع الشكل. فخيارات الشراء تتركز فوق سعر السوق، وخيارات البيع تتركز دونه. وعند 90,000 تنتهي كل خيارات الشراء بلا قيمة، بينما تكون خيارات البيع في عمق الربح.

منحنى المستحقات على شكل حرف V، لذا فالنقطة الدنيا سمة حقيقية في البيانات، لا أثر جانبي للسعر الحالي.

يفوز سعر 100,000 لأنه يترك أقل عدد من العقود ذات القيمة الذاتية: 1,400 عقد، مقابل 1,700 عند 95,000 و2,200 عند 105,000. ولاحظ ما لم يستخدمه هذا التمرين: لا تاريخ للأسعار، ولا تقدير للتقلب، ولا رأي في الاتجاه.

لماذا يُقال إن السعر يثبت قرب موعد الانتهاء

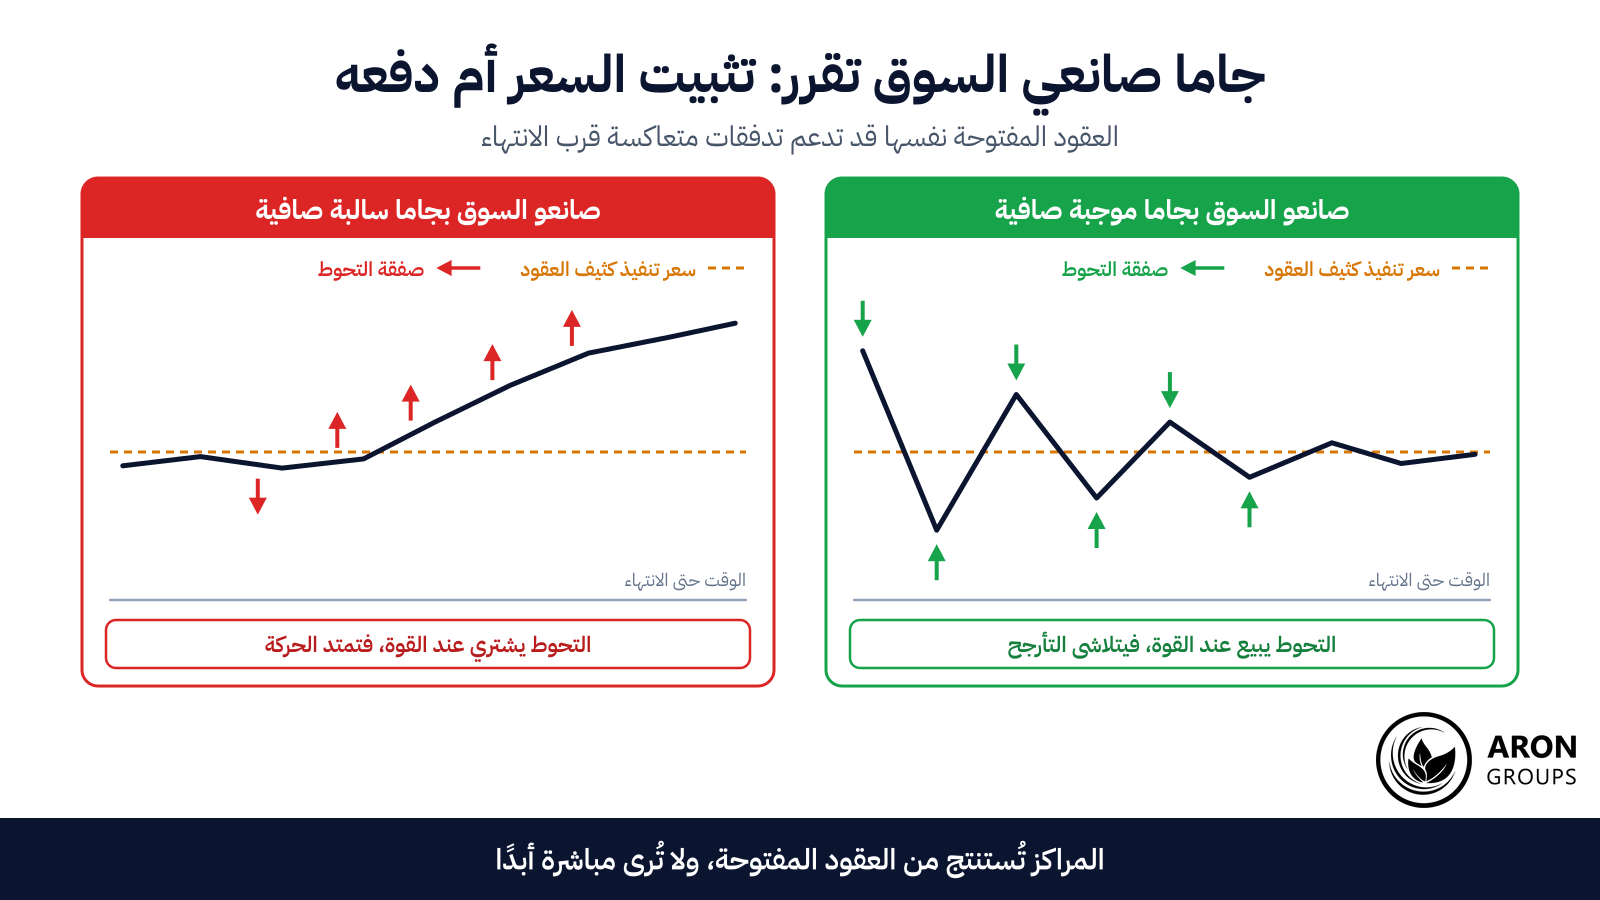
تقوم حجة تثبيت السعر عند انتهاء الخيارات (Pinning) على تحوط صانعي السوق، لا على أي شيء غامض. فصانعو السوق الذين يكتبون الخيارات يتحوطون من الانكشاف الاتجاهي الذي يتحملونه، وعادة وفق قواعد منهجية. ومع اقتراب الانتهاء يصبح هذا التحوط شديد الحساسية للسعر، وقد تكبح التداولات التي يولّدها الحركة أو تضخّمها.

العقود المفتوحة نفسها تدعم تدفقات تحوط متعاكسة، لذا فإشارة جاما صانعي السوق هي التي تقرر هل يلتصق السعر أم ينطلق.

حين تكون جاما صانعي السوق موجبة صافية (Net Long Gamma) يصبح تحوطهم معاكسًا للاتجاه: يبيعون حين يرتفع السعر ويشترون حين ينخفض، فيُعيدون السوق نحو أسعار التنفيذ كثيفة التداول. وهذا هو مستوى الجذب الذي يتحدث عنه أنصار نظرية الألم الأقصى.

وحين تكون جاما صانعي السوق سالبة صافية (Net Short Gamma) ينعكس التدفق، فيشتري التحوط عند القوة ويبيع عند الضعف. وهذا تدفق مع الاتجاه يضخّم الابتعاد عن تلك الأسعار، وضغط جاما (Gamma Squeeze) هو الصورة القصوى لهذه الحالة، وهو نقيض تثبيت السعر.

مراكز صانعي السوق تُستنتج ولا تُرى. فلا أحد خارجهم يطّلع على دفاترهم، ولذلك تبقى إشارات صانع السوق، ومنها إشارة جاما، تخمينًا مبنيًا على العقود المفتوحة. ومن يبني ميزة تداولية على هذه السلسلة من الاستنتاجات عليه أن يختبر الحالتين معًا.

الألم الأقصى في خيارات العملات الرقمية

يحظى الألم الأقصى بأكبر اهتمام في سوق العملات الرقمية، والسبب هو التركز. فحصة كبيرة من العقود المفتوحة على خيارات بيتكوين وإيثريوم المدرجة تتركز في منصة واحدة هي Deribit، وإن صارت خيارات صناديق بيتكوين المتداولة الأمريكية، مثل IBIT، تنافسها على خيارات بيتكوين في 2026. وتستقطب الاستحقاقات الفصلية في مارس ويونيو وسبتمبر وديسمبر معظم التعليقات.

وآلية التسوية أهم مما تعترف به معظم التعليقات. فخيارات بيتكوين على Deribit أوروبية النمط (European-style) وتُسوّى نقدًا، فلا يمكن ممارستها قبل موعدها. وسعر التسليم لاستحقاق الساعة 08:00 بتوقيت UTC هو متوسط مرجّح زمنيًا (TWAP) لمؤشر Deribit لبيتكوين، يُحسب من 07:30 إلى 08:00 بتوقيت UTC، أي من 10:30 إلى 11:00 بتوقيت مكة المكرمة ومن 11:30 إلى 12:00 بتوقيت الإمارات، بلقطة كل أربع ثوانٍ.

نافذة المتوسط هذه هي التفصيل العملي. فالتسوية متوسط نصف ساعة، لا آخر سعر قبل الإغلاق، ولذلك تُقاس أي قراءة لمستوى الألم الأقصى قبيل استحقاق رقمي على متوسط، لا على سعر لحظي واحد.

sms-star

هل تعلم؟
تهيمن منصة واحدة، هي Deribit، على العقود المفتوحة لخيارات بيتكوين وإيثريوم في المنصات الرقمية. لذا فمستوى الألم الأقصى المتداول في هذا السوق هو غالبًا رقم تلك المنصة وحدها، لا رقم السوق كله، خصوصًا بعد أن صارت خيارات صناديق بيتكوين المتداولة تقارب حجمها.
كيف يقرأ المتداولون هذا المستوى عمليًا

يُستخدم المستوى عمليًا كسياق قبيل الاستحقاق، لا كإشارة دخول. فالعقود المفتوحة الكبيرة عند سعر تنفيذ ما تحدد منطقة يتركز فيها تدفق التحوط، وهذا يجعل تلك الأسعار أماكن محتملة لتردد السعر، وهو وصف أضعف بكثير من وصفها أهدافًا.

ونادرًا ما يحمل رقم واحد الحجة بمفرده. فهذا المستوى يُقرأ إلى جانب توزيع العقود المفتوحة، ونسبة البيع إلى الشراء (Put/Call Ratio)، والتقلب الضمني (Implied Volatility). وتجمع لوحات بيانات متخصصة كثيرًا من هذه المقاييس، ومنها Coinglass التي تنشر مستوى الألم الأقصى لخيارات Deribit.

المقياسما يقيسهما لا يستطيع إخبارك به
سعر الألم الأقصىسعر التسوية الذي يجعل إجمالي المستحق في أدناهأين سيستقر السعر فعلًا
العقود المفتوحة لكل سعر تنفيذالعقود القائمة عند كل مستوىمن يحمل جانب الشراء ومن يحمل جانب البيع
نسبة البيع إلى الشراءنشاط خيارات البيع مقارنة بخيارات الشراءهل خيارات البيع تحوطات أم رهانات
التقلب الضمنيحجم الحركة التي سعّرها السوقاتجاه تلك الحركة

العمود الأخير هو سبب اعتبار كل مقياس سياقًا لا إشارة.

ونسبة البيع إلى الشراء، المختصرة غالبًا إلى PCR، هي أكثر المقاييس الأربعة تعرضًا لسوء الاستخدام. فالقراءة فوق 1 توصف بأنها هبوطية، ودونه بأنها صعودية، وهذا يفترض أن خيارات البيع رهانات اتجاهية، بينما يمثل جزء كبير من عقودها المفتوحة تأمينًا للمحافظ.

مثال مصغّر: قراءة استحقاق فصلي من دون التداول عليه

يفصلنا ثلاثة أيام عن استحقاق فصلي لخيارات بيتكوين. سعر الألم الأقصى 100,000 والسعر الفوري 96,500، وأثقل العقود المفتوحة عند خيارات الشراء بسعر 100,000 وخيارات البيع بسعر 90,000.

الاستنتاج المفيد ليس أن السعر سيصل إلى 100,000، بل أن تدفق التحوط في أكثف حالاته بين السعر الفوري وهذا المستوى، فقد تكون الحركة عبر هذه المنطقة أبطأ. والمتداول الذي يحمل مركز شراء مسبقًا قد يشدّد خطة الخروج بدل أن يضيف إلى مركزه.

ما الذي تثبته الأبحاث فعلًا

الأدلة الأكاديمية أضعف مما توحي به شعبية الفكرة. ومن أبرز الأدلة المحكّمة ما يخص تجمّع الأسعار عند أسعار التنفيذ عمومًا، لا الألم الأقصى تحديدًا: إذ وجدت دراسة ني وبيرسون وبوتيشمان المنشورة عام 2005 في مجلة الاقتصاد المالي (Journal of Financial Economics) أن أسعار إغلاق الأسهم ذات الخيارات المدرجة تتجمع عند أسعار التنفيذ في أيام الانتهاء، ونسبت ذلك إلى تحوط صانعي السوق وإلى تلاعب بعض المتداولين.

أما أشهر اختبار مباشر للألم الأقصى فهو ورقة عمل نُشرت على SSRN عام 2022 لإلياس فيليبو وبيدرو أنخيل غارسيا آريس وفرناندو زاباتيرو بعنوان «No Max Pain, No Max Gain: A Case of Predictable Reversal»، وقد صدرت ورقة عمل لا مقالًا في مجلة محكّمة.

ونتائج الورقة تخالف الملخص الشائع. فقد أفاد الباحثون، اعتمادًا على بيانات الأسهم والخيارات الأمريكية بين 1996 و2021، بأن الأثر حقيقي وقابل للتداول، لكنه في معظمه أثر انعكاس يظهر في أسهم كانت قد هبطت بقوة خلال الفترة السابقة.

وهنا تحفظان مهمان. يقول الباحثون إنهم لا يستطيعون استبعاد التلاعب بأسعار الأسهم كعامل مؤثر، وهو تفسير يوضح لماذا يبدأ الانعكاس بهذا الانتظام حول مواعيد انتهاء الخيارات. ويجدون كذلك أن الأثر أقوى في الأسهم الصغيرة ضعيفة السيولة، ويعدّون ذلك متسقًا مع هذا الافتراض.

وتشير الورقة أيضًا إلى أن النمط لا ينطبق على خيارات المؤشرات، وهذا مهم لكل من يمدّ الفكرة إلى منتجات السوق الواسعة. كما ينبغي أن يكبح أي محاولة لنقل النتيجة إلى العملات الرقمية، إذ لا نعرف اختبارًا منشورًا مماثلًا فيها.

س: هل ينطبق الألم الأقصى على خيارات المؤشرات؟
ج: تقول أشهر دراسة اختبرت الألم الأقصى مباشرة إنه لا ينطبق. فالانعكاس المتوقع الذي وثّقه الباحثون يظهر في الأسهم الفردية، ويبلغ أقصاه في الأسهم الصغيرة ضعيفة السيولة، بينما تجذب خيارات المؤشرات مزيجًا مختلفًا من المتحوطين وسوقًا أعمق بكثير.

الحدود الحقيقية لنظرية الألم الأقصى

الألم الأقصى يصف المراكز، ووصف المراكز ليس توقعًا للسعر. فالرقم يقول أين سيقع أصغر إجمالي مستحق لو حدثت التسوية الآن على العقود المفتوحة اليوم، ولا يحتوي شيئًا عن التدفقات التي ستصل بين الآن وموعد الانتهاء.

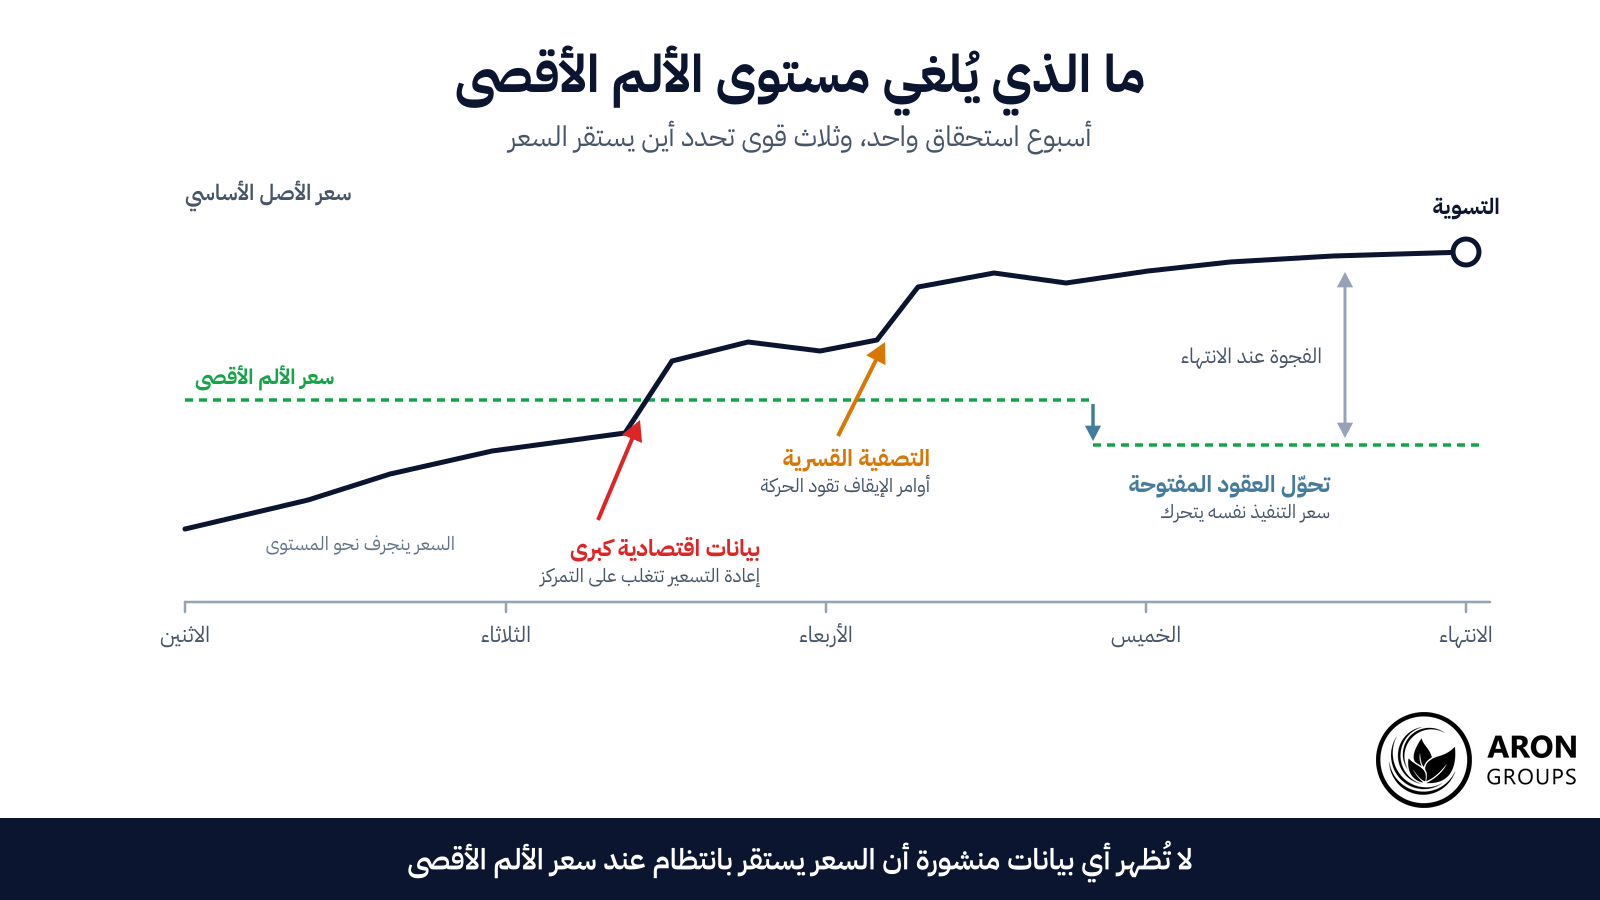
كل قوة من هذه القوى تُلغي المستوى تمامًا، وكل منها أشيع بكثير من التثبيت الذي تتوقعه النظرية.

والنموذج الذي يقوم عليه تبسيط لا يدافع عنه أحد عند التدقيق، إذ يعامل كل العقود المفتوحة كأن بائعًا واحدًا يتحوط بالدلتا (Delta Hedging) قد كتبها. وفي الواقع لكل عقد طرف شارٍ وطرف بائع، وكثير من العقود جزء من استراتيجيات فروقات (Spreads)، وحصة كبيرة منها لا يُتحوَّط لها في الأصل الأساسي أصلًا.

والحد الثاني يتعلق بالأدلة. فالادعاء الشائع بأن بيتكوين تستقر بانتظام قرب الألم الأقصى لا تسنده أي مجموعة بيانات منشورة. وتاريخ العقود المفتوحة لكل سعر تنفيذ تحتفظ به جهات بيانات متخصصة مقابل اشتراك، ولا يرفقه أصحاب تلك النسب بادعاءاتهم، فيتعذر إجراء اختبار مستقل خارج العينة لما يقولونه. لذا تُعامل أي نسبة متداولة على أنها مجرد ادعاء.

ثالثًا، كثيرًا ما يتجاوز السوق هذا المستوى، وأكثر ما يفعل ذلك ثلاثة أنواع من الأحداث، أولها يظهر مسبقًا في التقويم الاقتصادي:

  • البيانات الاقتصادية الكبرى وقرارات البنوك المركزية، التي تعيد تسعير الأصل الأساسي أيًّا كان ما تقوله العقود المفتوحة.
  • التصفية القسرية، حين تولّد سلاسل أوامر الإيقاف تدفقات لن يقف في وجهها أي دفتر تحوط.
  • تحوّل العقود المفتوحة قبل الموعد، وهو ما يحرّك سعر الألم الأقصى نفسه.

لا شيء من ذلك يجعل الرقم عديم الفائدة، فهو يصف المراكز القائمة ولا يحدد مستوى يُتداول باتجاهه. والتداول في نافذة ضيقة قبيل الاستحقاق تداول قصير الأجل، ومخاطره موثقة جيدًا، ومنها ما رصدته هيئة الأوراق المالية والبورصات الأمريكية في دراستها عن التداول اليومي.

sms-star

قاعدة
المستوى المشتق من العقود المفتوحة ليس أداة لضبط المخاطر. وإذا تداولت قبيل استحقاق، فيجب أن تصمد خطتك أمام خطأ المستوى بهامش واسع.
دور آرون جروبس

لا تقدّم آرون جروبس عقود الخيارات، لذا فالألم الأقصى ليس شيئًا تتداوله هنا، بل سياق قد يفيد في قراءة السوق الأساسية عند فتح مركز فوري أو مركز على عقود الفروقات (CFD) قبيل استحقاق كبير. ويجري التداول عبر منصة ميتاتريدر 5، وتعمل حسابات ECN بالتنفيذ السوقي وفروقات الأسعار المتغيرة، فيعكس التنفيذ السيولة المتاحة لا سعرًا ثابتًا يحدده مكتب تداول. وفي نافذة صندوق الأدوات (Toolbox) داخل المنصة تتابع الانكشاف الناتج وتكلفته الجارية.

وإذا أردت اختبار ما إذا كان مستوى مشتق من الخيارات يضيف شيئًا، فاختبره بحجم لا يؤذي. فحساب نانو، أحد حسابات التداول لدى آرون جروبس، بلا عمولة على كل الرموز، إذ تُضمّن التكلفة في فارق السعر، ويدعم أحجامًا صغيرة جدًا تبدأ من 0.0001 لوت. قدّم حماية رأس المال على الفضول، وحدّد حجم الصفقة بحيث لا تظهر القراءة الخاطئة في تراجع الحساب، ولا تقرّبك من خطر الإفلاس.

الخلاصة

الألم الأقصى جواب دقيق عن سؤال ضيق. فهو يحدد سعر التسوية الذي يجعل إجمالي المستحق على استحقاق واحد في أدناه، بناءً على العقود المفتوحة الظاهرة اليوم. وهذه حقيقة فعلية عن المراكز تستحق المعرفة قبل أي استحقاق كبير.

لكنه ليس توقعًا. فأدلة تثبيت السعر أضعف وأكثر تقييدًا مما تعترف به الرواية الشائعة. اقرأه إلى جانب توزيع العقود المفتوحة، وعامله كمُدخل واحد بين عدة مدخلات، وابنِ إدارة المخاطر على احتمال أن يتجاهل السعر هذا المستوى. فقواعد الإغلاق عند مستوى الهامش والحماية من الرصيد السالب، التي اعتمدتها هيئة الأوراق المالية والأسواق الأوروبية (ESMA)، وُجدت لأن التداول باستخدام الرافعة المالية يعاقب الاستنتاجات الواثقة، والانضباط في التداول هو ما يحفظ الحساب سليمًا.

الأسئلة الشائعة حول الألم الأقصى

أربعة أسئلة تتكرر كلما ذُكر هذا المستوى قبيل استحقاق كبير.

ما سعر الألم الأقصى بعبارة بسيطة؟

هو السعر الذي يدين عنده كاتبو الخيارات مجتمعين بأصغر مبلغ عند التسوية. وبعبارة مكافئة، يتبخر عنده أكبر قدر من قيمة الخيارات. والوصفان هما الحساب نفسه منظورًا إليه من جهتين متقابلتين.

كيف يُحسب الألم الأقصى؟

خذ كل سعر تنفيذ بالتناوب كسعر تسوية مرشّح، واجمع عند كل مرشّح القيمة الذاتية لكل خيارات الشراء والبيع المفتوحة على السلّم كله. اضرب الناتج في حجم العقد ثم قارن الإجماليات، فأصغرها هو سعر تنفيذ الألم الأقصى، ويمكن لمستشار خبير أو بوت تداول أن يؤتمت هذا المسح.

هل تُغلق بيتكوين فعلًا قرب الألم الأقصى؟

لا توجد مجموعة بيانات منشورة تحسم السؤال. فالنسب المتداولة على وسائل التواصل لا تُرفق بتاريخ العقود المفتوحة لكل سعر تنفيذ، فلا يمكن إعادة إنتاجها. عامل أي ادعاء من هذا النوع كمجرد ادعاء حتى ينشر أحد البيانات التي يقوم عليها.

هل الألم الأقصى هو نفسه ضغط جاما؟

لا، بل يشير المفهومان إلى اتجاهين متعاكسين. فالأول يصف مستوى قد يكبح فيه تدفق التحوط الحركة، أما ضغط جاما فيصف تحوطًا يضخّم الحركة، ويحدث حين تكون جاما صانعي السوق سالبة فيطاردون السعر. أحدهما مكبح والآخر مسرّع.

calendar 13 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *