icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

مغالطة التكلفة الغارقة في التداول: لماذا تحتفظ بالمراكز الخاسرة، وكيف تتوقف عن رمي المال الجيد وراء المال الضائع

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 9 دقیقة

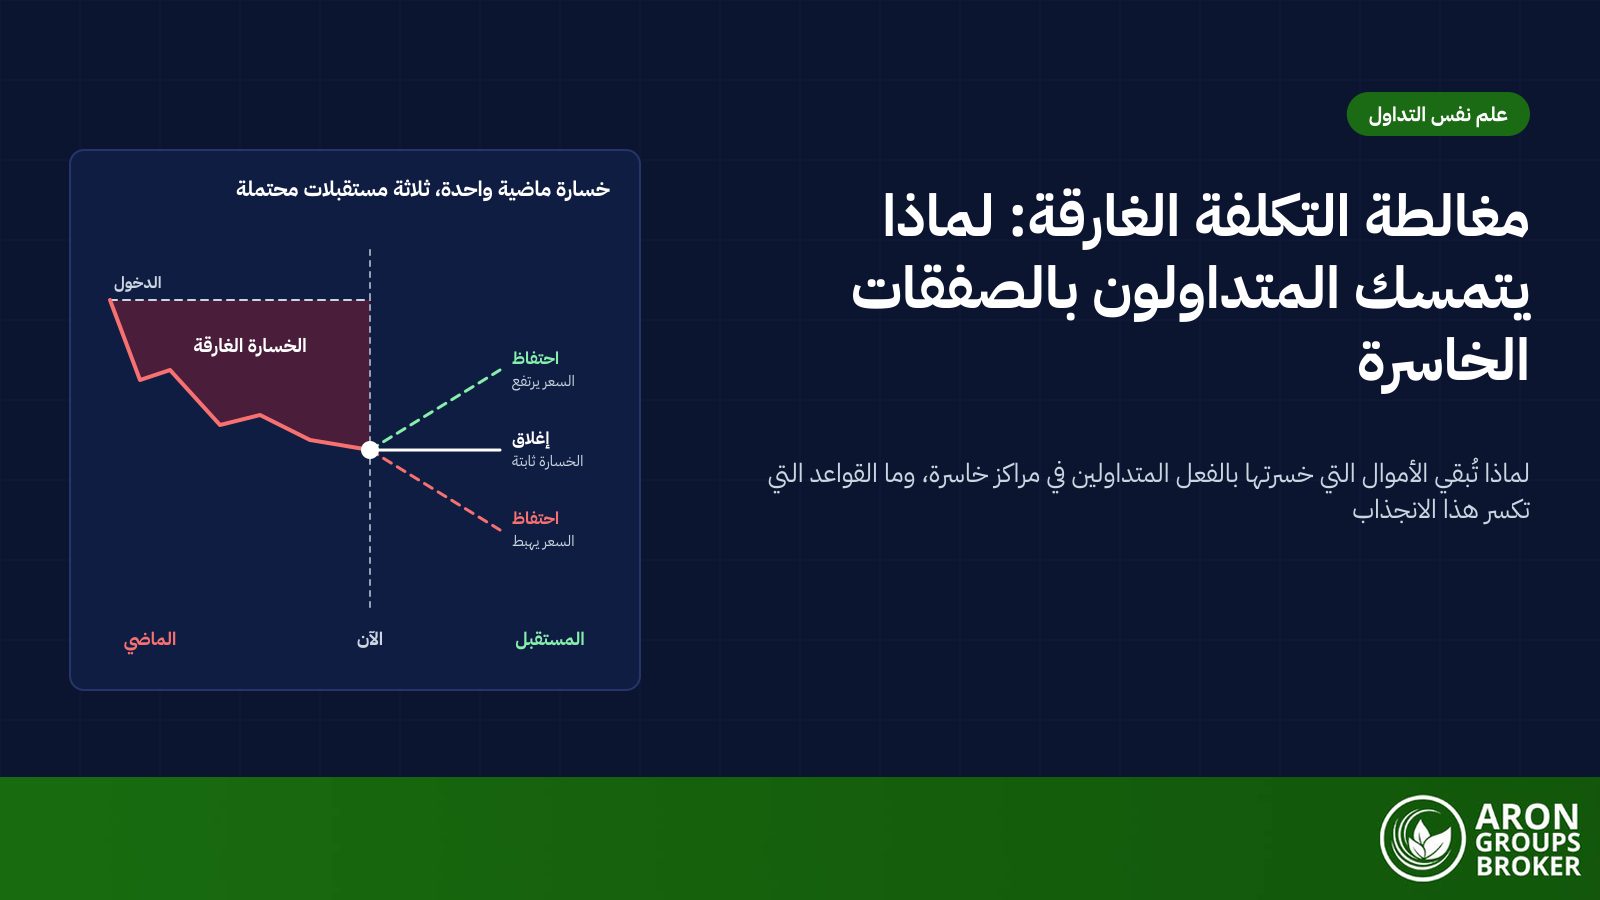
مغالطة التكلفة الغارقة (Sunk Cost Fallacy) هي الرغبة في الاستمرار في أمر ما بسبب ما استُثمر فيه بالفعل، حتى عندما يكون التوقف هو الخيار الأفضل. والتكلفة الغارقة هي مال أو وقت أو جهد أُنفق بالفعل ولا يمكن استرداده. وفي التداول تظهر هذه المغالطة في شكل الاحتفاظ بمركز خاسر تجنباً لتحقيق الخسارة.

ترفع الأسواق السريعة الكلفة، لأن الصفقة الخاسرة المفتوحة يمكن أن تتضخم بسرعة. ففي الأسبوع المنتهي يوم الجمعة 16 أكتوبر 2026 هبط مؤشر ناسداك المركب بنسبة 4.5% ومؤشر S&P 500 بنسبة 1.9%. وفي ذلك اليوم وحده قفز مؤشر التقلب VIX من 16.46 إلى 19.99 وفق بيانات FRED. وأسابيع كهذه تختبر علم نفس المتداول بقدر ما تختبر تحليله، وهو ما يشرحه مقالنا عن التداول العاطفي.

يغطي هذا الدليل الجانب النفسي والأدلة العلمية وراء مغالطة التكلفة الغارقة، وكيف تدفع المتداول إلى الاحتفاظ بالخاسرين. ويختم بالقواعد التي يستخدمها المتداولون ضدها، وحدود هذه القواعد.

bookmark
أبرز النقاط
  • التكلفة الغارقة أُنفقت بالفعل ولا يمكن استردادها. والمغالطة هي أن تترك لتلك الكلفة، لا للقيمة المستقبلية، قرار الاستمرار.
  • قدّر تفيرسكي وكانيمان عام 1992 وسيط معامل النفور من الخسارة عند 2.25. ووضع تحليل تلوي عام 2024 لـ607 تقديرات المتوسط عند 1.955.
  • في دراسة أوديان عام 1998 على 10,000 حساب وساطة، حقق المستثمرون 14.8% من مكاسبهم لكن 9.8% فقط من خسائرهم في الأيام التي باعوا فيها.
  • في مثال الذهب التوضيحي في هذا المقال، ترفع ثلاث عمليات شراء إضافية المركز من 10 إلى 150 أونصة وتترك الإيقاف الإجباري على بعد 25.22 دولاراً فقط تحت آخر شراء.
  • وقف الخسارة المحدد قبل الدخول يلغي قرار اللحظة. لكنه ليس خروجاً مضموناً، لأن فجوة سعرية قد تنفذه بسعر أسوأ.

ما هي مغالطة التكلفة الغارقة؟

التكلفة الغارقة هي تكلفة لا تُسترد: دُفعت بالفعل وضاعت أياً كان القرار التالي. ومغالطة التكلفة الغارقة هي أن تترك لتلك الكلفة قرار الاستمرار. وتوصف غالباً بأنها رمي المال الجيد وراء المال الضائع: فالإنفاق الماضي ضائع في كل الأحوال، بينما الإنفاق الجديد ما زال معرضاً للخطر.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
معنى التكلفة الغارقة: تكلفة الماضي مقابل قيمة المستقبل

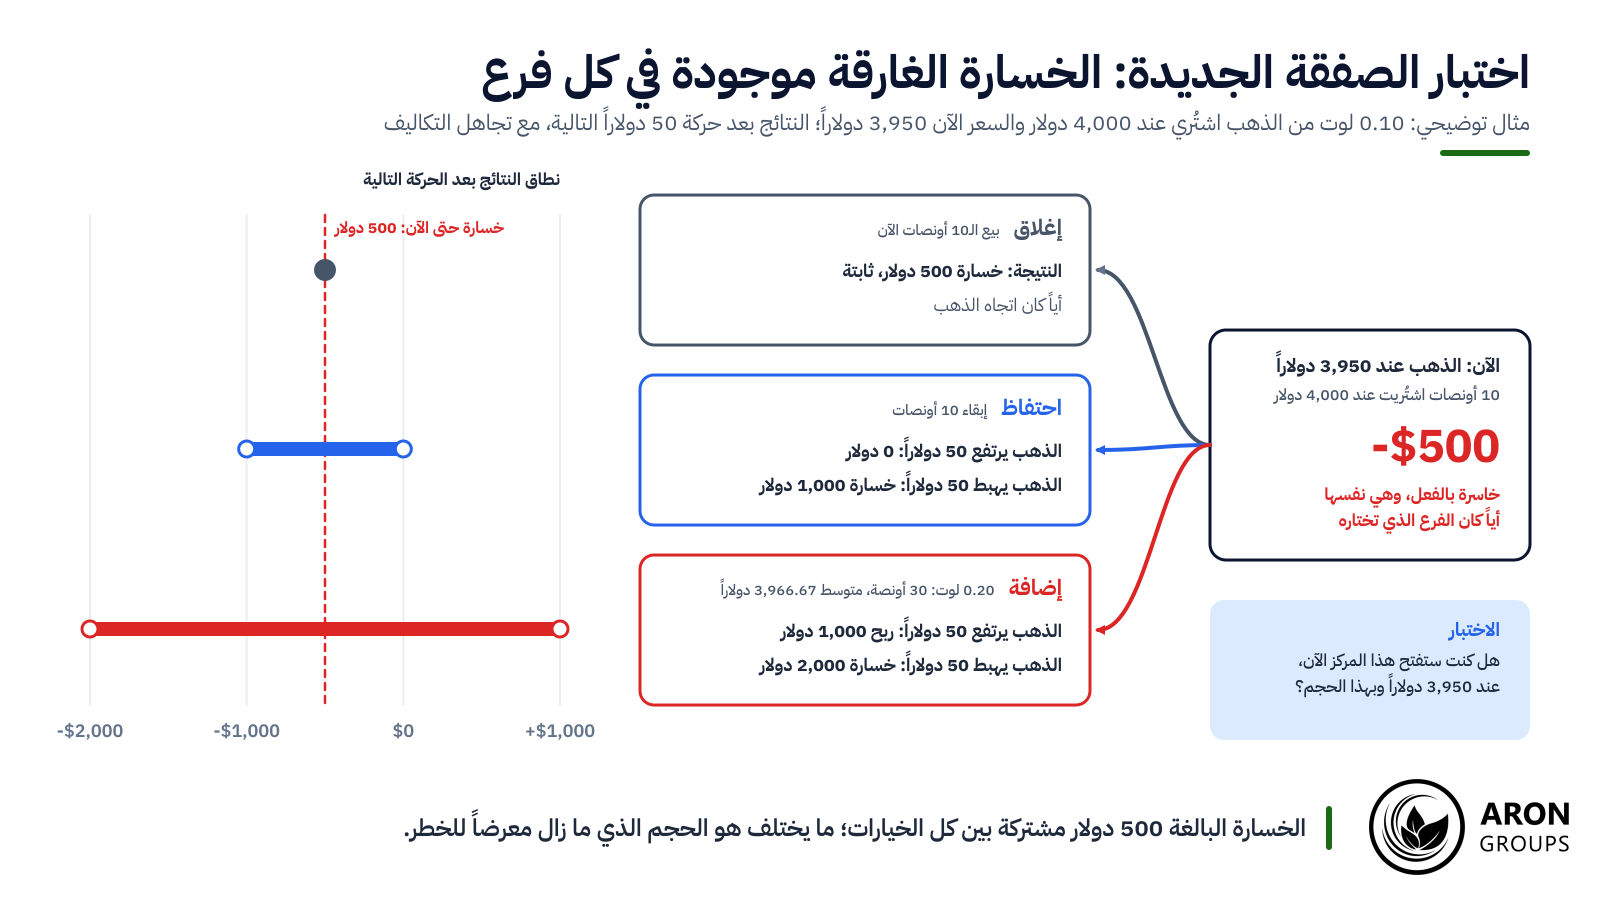
تقول نظرية القرار القياسية إن التكاليف والمنافع المستقبلية وحدها هي التي يجب أن توجّه الاختيار، لأن التكاليف الغارقة واحدة أياً كان الخيار المتخذ. خذ متداولاً اشترى 10 أونصات من الذهب عند 4,000 دولار؛ والذهب يُتداول الآن عند 3,950 دولاراً. خسارة الـ500 دولار واحدة سواء احتفظ بالمركز أو أغلقه؛ وما يختلف هو التعرض للحركة التالية.

أمثلة يومية على مغالطة التكلفة الغارقة

المثال الكلاسيكي هو أن تجلس حتى نهاية فيلم لا يعجبك لأن التذكرة مدفوعة. وقد اختبر هال آركس وكاثرين بلومر هذا الانجذاب في دراسات نُشرت عام 1985. في أحد الأسئلة، تخيّل الطلاب أنهم يحملون تذكرتين لرحلتي تزلج في عطلة الأسبوع نفسها: واحدة بـ100 دولار وأخرى بـ50 دولاراً يتوقعون الاستمتاع بها أكثر. ومن بين 61 طالباً جامعياً أجابوا، اختار 33 الرحلة الأغلى.

وفي اختبار ميداني في مسرح جامعة أوهايو بيعت تذاكر موسم 1982 إلى 1983 بأسعار 15 أو 13 أو 8 دولارات. استخدم من دفعوا السعر الكامل 4.11 تذكرة في المتوسط في المسرحيات الخمس الأولى، مقابل 3.32 و3.29 للمجموعتين اللتين حصلتا على خصم. ولم تستمر الفجوة في النصف الثاني من الموسم.

مغالطة الكونكورد

في علم الأحياء تُعرف بمغالطة الكونكورد. فقد طرح ريتشارد دوكينز وت. ر. كارلايل الفكرة في مجلة Nature عام 1976، في سياق الكتابة عن الاستثمار الأبوي لدى الحيوانات. وكان مثالهما حكومة تتردد في التخلي عن طائرة ركاب أسرع من الصوت. وذكر دوكينز الكونكورد بالاسم في كتابه الجين الأناني في العام نفسه، واستخدمت أوراق لاحقة هذه التسمية.

وتقدّر مدونة تاريخية تابعة للحكومة البريطانية كلفة المشروع الفعلي بأكثر من 1.3 مليار جنيه إسترليني، مقابل تقدير أصلي قدره 70 مليون جنيه. ودخلت الكونكورد الخدمة في 21 يناير 1976، وأحالت الخطوط الجوية البريطانية أسطولها إلى التقاعد في 24 أكتوبر 2003.

لماذا تحدث مغالطة التكلفة الغارقة

يشير التمويل السلوكي إلى عدة قوى. فالنفور من الخسارة محرك رئيسي؛ ويذكر الباحثون أيضاً الرغبة في عدم الظهور بمظهر المبذّر، وتبرير الذات، والندم.

النفور من الخسارة ونظرية التوقع

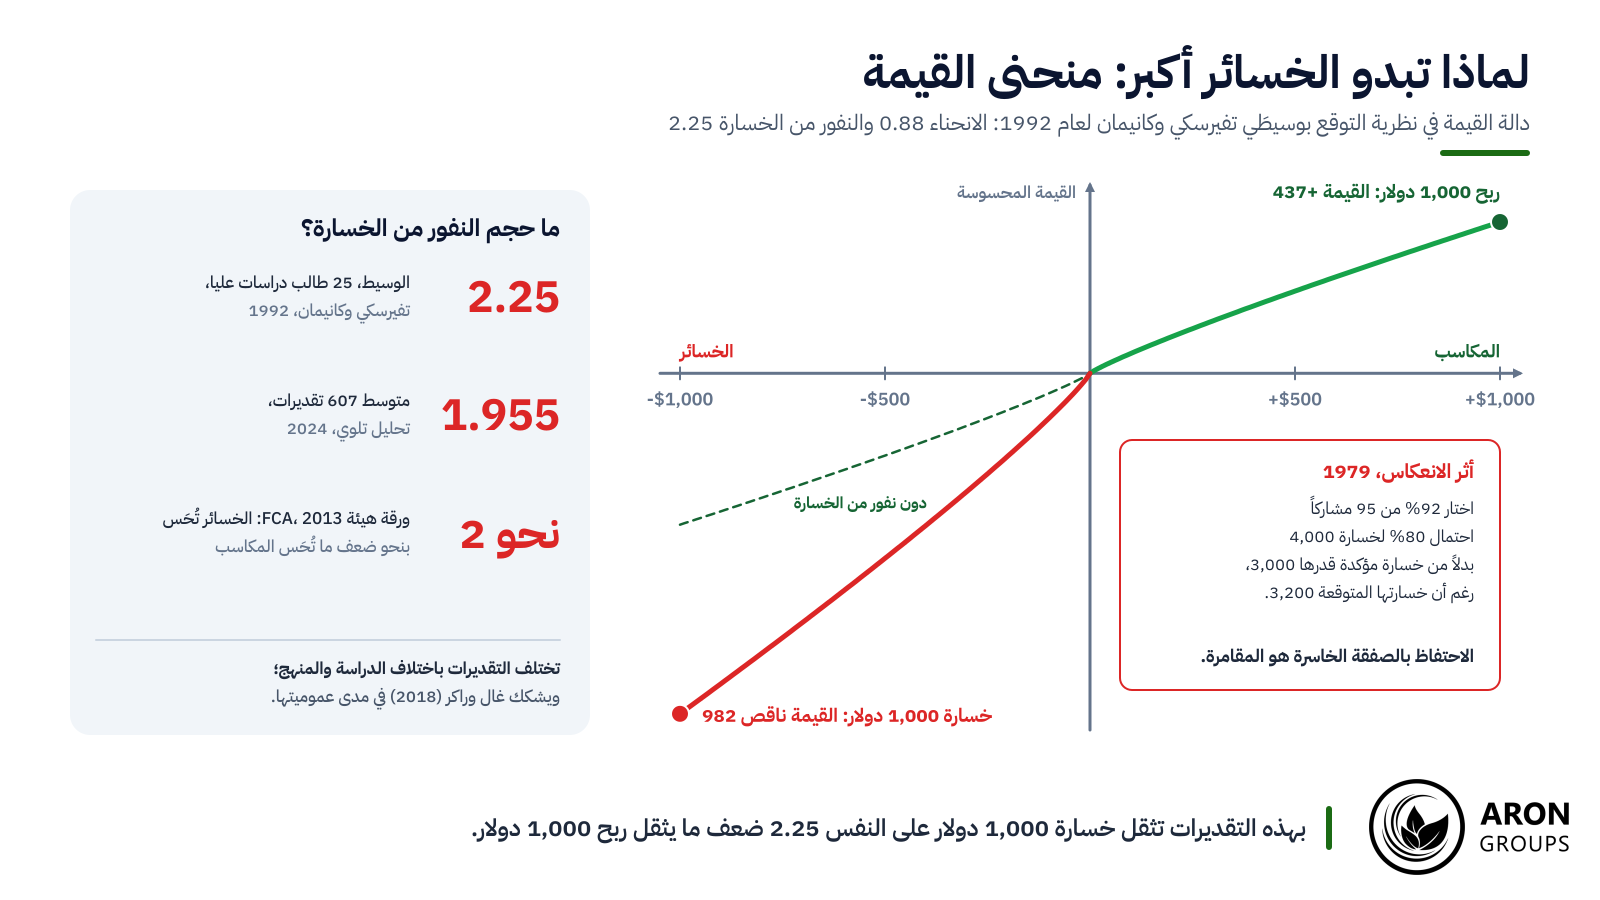
تقيّم نظرية التوقع (Prospect Theory) التي وضعها دانيال كانيمان وعاموس تفيرسكي عام 1979 النتائج بوصفها مكاسب وخسائر قياساً إلى نقطة مرجعية، حيث تبدو الخسائر أكبر من المكاسب. وفي دراستهما اللاحقة عام 1992 على 25 طالب دراسات عليا، كان وسيط معامل النفور من الخسارة 2.25: أي أن الخسارة تثقل على النفس 2.25 ضعف ما يثقل ربح مساوٍ لها.

وهذا الرقم تقدير لا قانون. فقد وضع تحليل تلوي عام 2024 لـ607 تقديرات، أجراه براون وإيماي وفيدر وكاميرر، المتوسط عند 1.955. وهذا قريب من عبارة نحو الضعف التي وردت في ورقة لهيئة السلوك المالي البريطانية (FCA) عن الاقتصاد السلوكي. ويشكك بعض الباحثين، وأبرزهم ديفيد غال وديريك راكر عام 2018، في مدى عمومية النفور من الخسارة.

وشكل المنحنى مهم أيضاً. ففي ورقة 1979، فضّل 92% من 95 مشاركاً احتمالاً بنسبة 80% لخسارة 4,000 على خسارة مؤكدة قدرها 3,000. وكانت الخسارة المتوقعة للمقامرة أكبر، عند 3,200.

النفور من الخسارة يغذّي مغالطة التكلفة الغارقة: وفق تقديرات 1992، تثقل خسارة 1,000 دولار على النفس 2.25 ضعف ما يثقله ربح 1,000 دولار.

إغلاق الصفقة الخاسرة هو الخسارة المؤكدة؛ والاحتفاظ بها هو المقامرة. وقد أوضح كانيمان وتفيرسكي هذه النقطة بمشروع تجاري خسر المال بالفعل. وبكلماتهما: من لم يتصالح مع خسائره يرجَّح أن يقبل مقامرات ما كان ليقبلها في غير ذلك.

الرغبة في عدم التبذير

رأى آركس وبلومر أن الدافع هو الرغبة في عدم الظهور بمظهر المبذّر. وفي دراساتهما لم يقلل حضور مقررات في الاقتصاد من هذا الأثر.

وفي عام 1980 تخيّل ريتشارد ثالر، الذي أطلق اسم أثر التملك (Endowment Effect)، عائلة تقود سيارتها عبر عاصفة ثلجية لحضور مباراة كرة سلة دفعت ثمن تذاكرها. وتفسر نظريته اللاحقة عن المحاسبة الذهنية السبب: البقاء في المنزل يغلق الحساب على خسارة. والصفقة الخاسرة حساب ذهني أيضاً: إغلاقها يسجّل الخسارة.

تصعيد الالتزام والندم

أظهرت دراسة باري ستو عام 1976 على 240 طالب إدارة أعمال، بعنوان غارقون حتى الركبة في المستنقع الكبير، ظاهرة تصعيد الالتزام. فالطلاب الذين اختاروا بأنفسهم قسماً حقق أداءً سيئاً وضعوا فيه 13.07 مليون دولار في المتوسط من ميزانية جديدة قدرها 20 مليون دولار. وكان ذلك أعلى ما خصصته أي مجموعة.

ويضيف تجنب الندم إلى هذا الانجذاب. فإغلاق الصفقة الخاسرة يؤكد أن القرار الأصلي كان خاطئاً، بينما يُبقي الاحتفاظ بها الأمل في أن تثبت صحته.

مغالطة التكلفة الغارقة في التداول

في التداول، غالباً ما تكون أكثر أشكالها كلفة هي الاحتفاظ بمركز خاسر لأن إغلاقه سيجعل الخسارة حقيقية. والمنطق المعتاد هو أن ما ضاع أكثر من أن يُباع، أو أن السعر يجب أن يعود إلى نقطة التعادل.

ويصبح سعر الدخول مرساة، أي النقطة المرجعية لكل حكم، مع أن السوق لا يأبه بسعر دخول متداول بعينه. والاحتفاظ هو في الواقع قرار جديد بالإبقاء على التعرض نفسه بالسعر الحالي. وتعمل مغالطة التكلفة الغارقة مباشرة ضد القاعدة القديمة في التداول: اقطع خسائرك مبكراً ودع أرباحك تنمو.

كما يصعب تعويض الخسائر العميقة. فكما يوضح دليل آرون عن التراجع في الحساب (Drawdown)، يحتاج الحساب الذي يهبط 50% إلى ربح 100% ليعود إلى نقطة التعادل.

sms-star

نقطة مهمة
الاختبار الاقتصادي للمركز الخاسر هو آفاقه من هذه النقطة فصاعداً، لا السعر الذي دُفع. فالخسارة حتى الآن واحدة سواء احتفظت به أو أغلقته.
أثر التصرف في الحسابات الحقيقية

أطلق هيرش شفرين ومئير ستاتمان عام 1985 على هذا النمط اسم أثر التصرف (Disposition Effect): بيع الرابحين مبكراً جداً والاحتفاظ بالخاسرين طويلاً جداً. وربطاه بنظرية التوقع والمحاسبة الذهنية وتجنب الندم وضبط النفس، إلى جانب الضرائب.

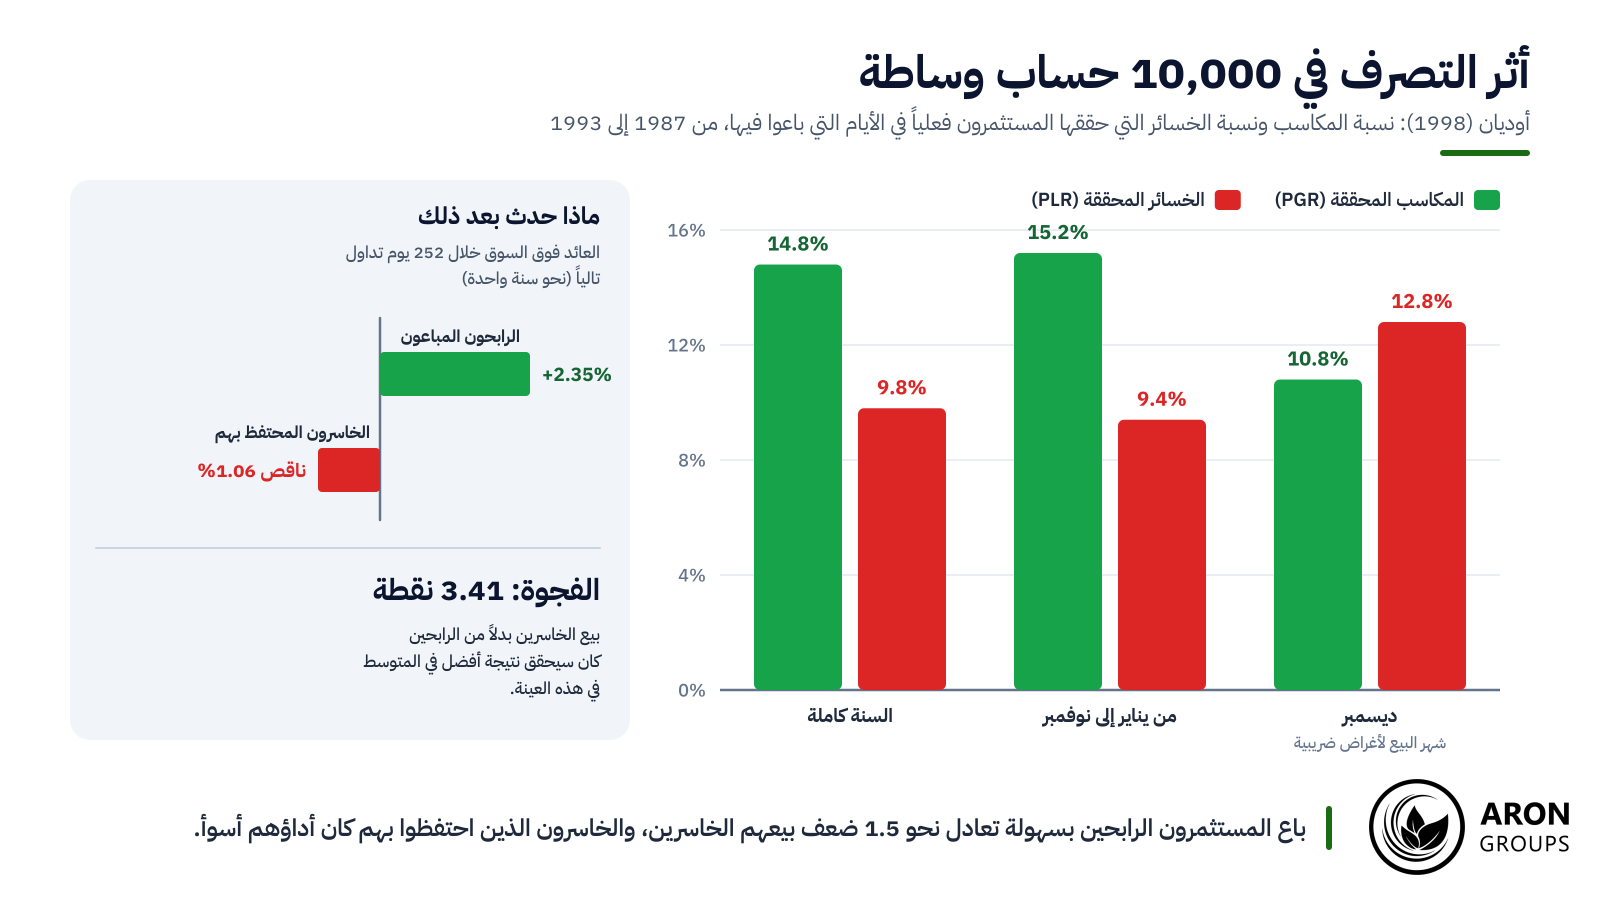
وقاست دراسة تيرانس أوديان عام 1998 في مجلة Journal of Finance هذا الأثر في 10,000 حساب لدى وسيط خصم على مستوى الولايات المتحدة بين 1987 و1993. ففي الأيام التي باعوا فيها، حقق المستثمرون 14.8% من مكاسبهم لكن 9.8% فقط من خسائرهم. وكان السهم الرابح أكثر عرضة للبيع بنسبة تزيد على 50% من السهم الخاسر.

باع المستثمرون الرابحين بسهولة تعادل نحو 1.5 ضعف بيعهم الخاسرين، والخاسرون الذين احتفظوا بهم كان أداؤهم أسوأ.

وكان ديسمبر الاستثناء: فقد رفع البيع بدوافع ضريبية نسبة الخسائر المحققة إلى 12.8%، فوق 10.8% للمكاسب. كما كان أداء الخاسرين الذين احتفظ بهم المستثمرون أسوأ. فخلال 252 يوم تداول تالياً، تفوق الرابحون المباعون على السوق بنسبة 2.35% بينما تخلف الخاسرون المحتفظ بهم عنه بنسبة 1.06%، أي فجوة قدرها 3.41 نقطة.

ويدرج تقرير أعدته مكتبة الكونغرس لهيئة الأوراق المالية والبورصات الأمريكية (SEC) عام 2010 أثر التصرف ضمن الأنماط الضارة في سلوك المستثمرين. ويشير إلى أن الرابحين الذين بيعوا واصلوا التفوق على الخاسرين الذين ما زالوا محتفظاً بهم.

التكلفة الغارقة مقابل النفور من الخسارة والإرساء وأثر التصرف

النفور من الخسارة هو الميل العام إلى إعطاء الخسائر وزناً أثقل من المكاسب المساوية لها. ومغالطة التكلفة الغارقة سلوك واحد يساعد هذا الميل على إنتاجه، إلى جانب محركات أخرى مثل الرغبة في عدم التبذير. ويقارن الجدول بينهما وبين أربعة من أقربائهما.

الانحيازما هوكيف يظهر في التداولإجراء مضاد يستخدمه المتداولون
مغالطة التكلفة الغارقةالاستمرار بسبب ما أُنفق بالفعلالاحتفاظ بصفقة خاسرة لأن ما ضاع أكثر من أن يُباعاختبار الصفقة الجديدة؛ وقف محدد قبل الدخول
النفور من الخسارةالخسائر أثقل من المكاسب المساوية؛ متوسط التقديرات قرب 2التردد في قبول أي خسارة على الإطلاقمخاطرة ثابتة لكل صفقة، تُحدد مسبقاً
انحياز الإرساءالاعتماد على رقم مرجعي عند تقدير القيمةالتعامل مع سعر الدخول على أنه القيمة العادلةالحكم انطلاقاً من السعر الحالي والمعلومات الجديدة
أثر التصرفبيع الرابحين مبكراً جداً والاحتفاظ بالخاسرين طويلاً جداًأرباح صغيرة تُجنى بسرعة، وخسائر كبيرة تُتركمستويات خروج محددة في الخطة؛ مراجعات اليوميات
تصعيد الالتزامإضافة موارد لتبرير خيار فاشلتعزيز المركز الخاسر؛ زيادة الحجم بعد الخسائرلا إضافات غير مخططة؛ حد أقصى لحجم المركز
أثر التملكتقدير الشيء بأكثر من قيمته لمجرد أنك تملكهرؤية المركز المفتوح بأنه يساوي أكثر من النقد الذي سيحررهمقارنة الاحتفاظ بشراء المركز نفسه من جديد

مقارنة الانحيازات ذات الصلة: النفور من الخسارة أحد المحركات الرئيسية، ومغالطة التكلفة الغارقة سلوك محدد.

تعزيز المركز الخاسر: الإضافة إلى صفقة خاسرة

تعزيز المركز الخاسر (Averaging Down) يعني الإضافة إلى مركز خاسر لخفض متوسط سعر دخوله. وعندما يكون غير مخطط، فهو غالباً مغالطة التكلفة الغارقة مضافاً إليها الرافعة المالية: يدخل مال جديد لتبرير الصفقة الأصلية. وهو يقرّب نقطة التعادل لكنه يضاعف الحجم المعرض للحركة التالية، وهو ما يرفع خطر الإفلاس في الحساب.

مثال مصغّر: مضاعفة المركز في صفقة ذهب

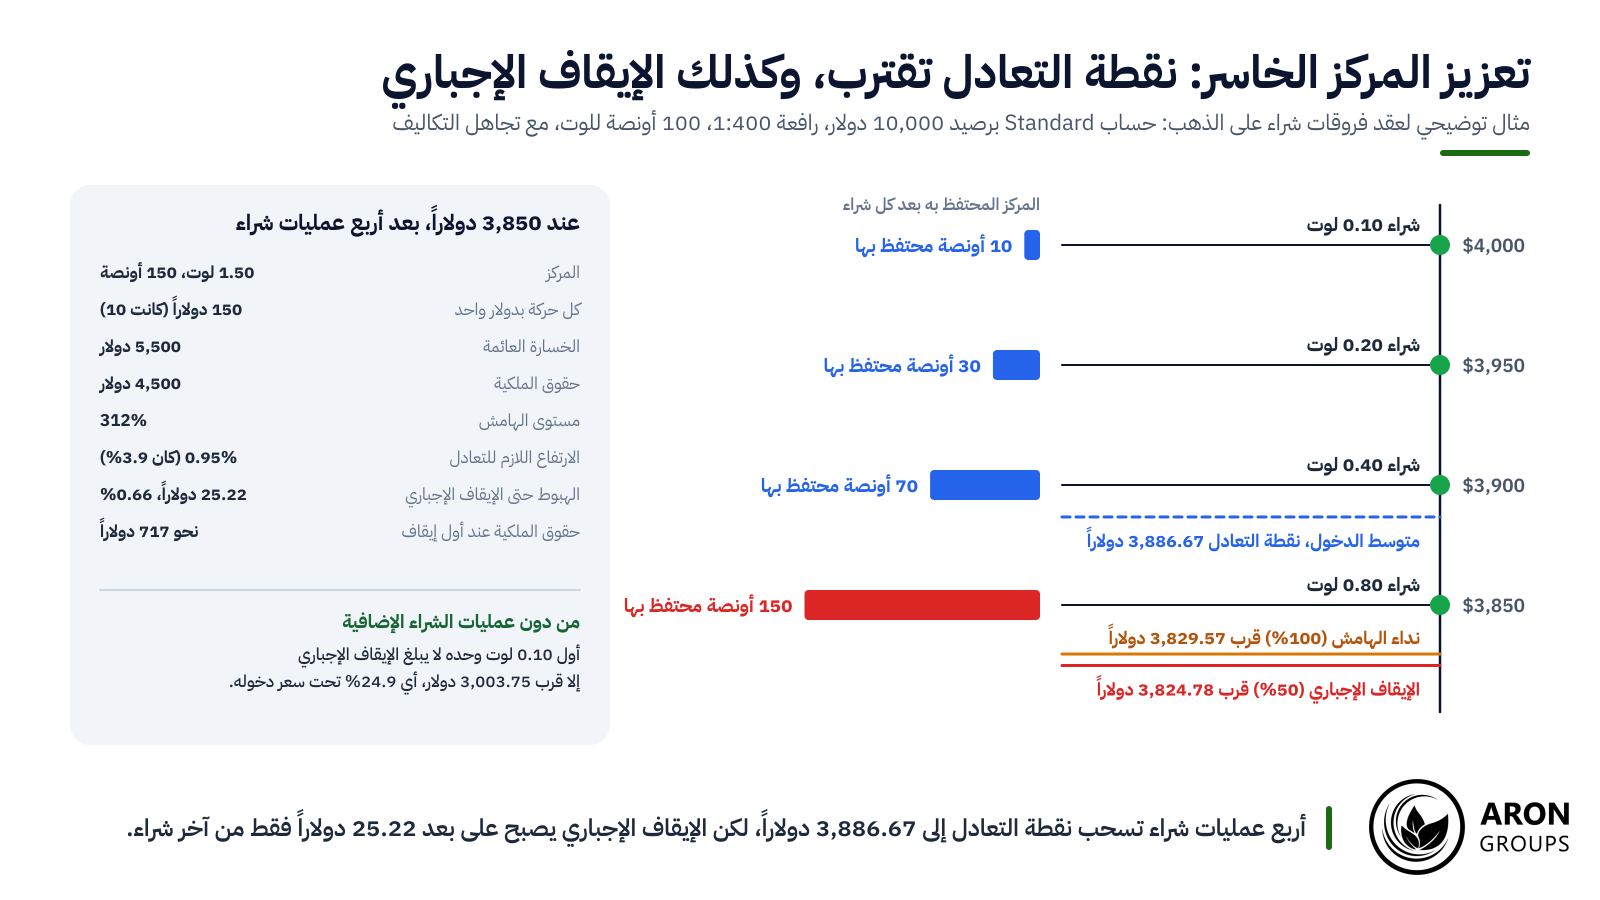
هذه الأرقام توضيحية: الهامش محسوب على السعر الحالي، مع تجاهل السبريد والعمولات ورسوم التبييت. يشتري متداول لديه 10,000 دولار في حساب Standard 0.10 لوت من الذهب عند 4,000 دولار، أي 10 أونصات بعقد الـ100 أونصة المعتاد. وكلما هبط الذهب 50 دولاراً يضاعف المتداول: 0.20 لوت عند 3,950، و0.40 عند 3,900، و0.80 عند 3,850.

يصبح المركز الآن 1.50 لوت، أي 150 أونصة، بمتوسط دخول 3,886.67 دولاراً. ولا يحتاج الذهب إلا إلى ارتفاع 0.95% ليبلغ المركز نقطة التعادل، مقابل 3.9% للصفقة الأولى. لكن كل حركة بدولار واحد تساوي الآن 150 دولاراً لا 10 دولارات، والخسارة العائمة بلغت بالفعل 5,500 دولار.

على حساب Standard لدى آرون يأتي نداء الهامش عند مستوى هامش 100% والإيقاف الإجباري عند 50%. وبرافعة مالية 1:400 يصل نداء الهامش قرب 3,829.57 دولاراً والإيقاف الإجباري قرب 3,824.78 دولاراً، أي على بعد 25.22 دولاراً فقط تحت آخر شراء. وسيُفعَّل الإيقاف الإجباري أولاً ولم يتبقَّ من الـ10,000 دولار سوى نحو 717 دولاراً، قبل أي انزلاق سعري. أما الأونصات العشر الأولى وحدها فلن تبلغ الإيقاف الإجباري إلا قرب 3,003.75 دولار.

أربع عمليات شراء تسحب نقطة التعادل إلى 3,886.67 دولاراً، لكن الإيقاف الإجباري يصبح على بعد 25.22 دولاراً فقط من السعر.

تعتمد المستويات الدقيقة على الرافعة المالية والتكاليف، لكن كل إضافة تقلص المسافة المتبقية قبل نداء الهامش والإيقاف الإجباري. ويمكن أن تحوّل خسارة يمكن النجاة منها إلى خسارة تنهي الحساب.

مارتينغيل: المضاعفة بحكم التصميم

المضاعفة بعد كل خسارة هي منطق مارتينغيل، وهو نظام مراهنة. نظرياً يعوّض ربح واحد كل الخسائر السابقة؛ وعملياً قد ينفد رأس المال والهامش أولاً، واتجاه طويل بما يكفي ينهي السلسلة.

س: هل تعزيز المركز الخاسر دائماً مغالطة تكلفة غارقة؟
ج: لا. فالدخول التدريجي المخطط قبل فتح الصفقة، بحجم إجمالي ومخاطرة محددين مسبقاً، استراتيجية. أما الإضافة لإنقاذ صفقة خاسرة، من دون حد موضوع سلفاً، فهي المغالطة بعينها.

الأنظمة الفاشلة والوقوف المتجاهَلة

الانجذاب نفسه يُبقي المتداولين على استراتيجية توقفت عن العمل، بسبب الساعات التي أُنفقت في اختبارها على البيانات التاريخية. تلك الساعات غارقة؛ وما يهم هو ما إذا كان النظام ما زال يملك ميزة تداولية على بيانات لم يرها. ويشير دليل آرون عن لماذا معظم استراتيجيات التداول وهمية إلى أن الإفراط في الملاءمة يأتي من اختبار تنويعات كثيرة والإبقاء على أكثرها حظاً.

كما يفسر الانجذاب نفسه تجاهل وقف ذهني اختُرق بسبب التحليل الذي أُنجز بالفعل. فذلك التحليل غارق سواء أُغلقت الصفقة أم لا.

كيف يواجه المتداولون تفكير التكلفة الغارقة

لا تزيل أي قاعدة الخسائر. لكن عدة قواعد تدعم انضباط التداول بتثبيت الخروج قبل أن تسيطر المشاعر، فتوجّه الاختيار نحو القيمة المستقبلية بدلاً من المال الضائع بالفعل.

وقوف تُحدد قبل الدخول

وقف الخسارة الذي يوضع عند فتح الصفقة يسحب قرار اللحظة من يدك. ويصح ذلك ما دام الوقف لم يُوسَّع: فإبعاده أو إزالته من دون معلومات جديدة هو المغالطة بعينها. ويكتمل الأمر بتحديد حجم المركز عبر حاسبة حجم المركز، بحيث تخاطر المسافة إلى الوقف بنسبة محددة من الحساب.

والوقف ليس خروجاً مضموناً أيضاً. فكما تحذر نشرة للمستثمرين صادرة عن هيئة SEC: سعر الوقف ليس سعر التنفيذ المضمون لأمر الوقف. وفي فجوة سعرية قد يُنفَّذ الوقف بعيداً عن مستواه.

اختبار الصفقة الجديدة

يسأل اختبار شائع الاستخدام ما إذا كان المتداول سيفتح المركز نفسه الآن، بالسعر والحجم الحاليين. فإذا كان الجواب لا، فالاحتفاظ رهان ما كان المتداول ليضعه في غير ذلك. وبتطبيقه على صفقة الذهب عند 3,950 دولاراً، تكون الـ500 دولار الخاسرة بالفعل واحدة في كل فرع.

الإغلاق يثبّت خسارة الـ500 دولار؛ والاحتفاظ يتأرجح 500 دولار في أي اتجاه مع حركة 50 دولاراً، وإضافة 0.20 لوت تضاعف التأرجح ثلاث مرات.

وللاختبار نقطة عمياء. فهو يتجاهل كلفة الإغلاق وإعادة الفتح، مثل سبريد ثانٍ، لذلك يعمل أفضل ما يعمل عندما يكون الجواب واضحاً.

اليوميات والقواعد الثابتة

يوميات التداول التي تسجل الوقف المخطط والخروج الفعلي وسبب أي تغيير تجعل قرارات التكلفة الغارقة مرئية لاحقاً. والقواعد المكتوبة في خطة التداول، مثل عدم الإضافة إلى المراكز الخاسرة أو حد أقصى للخسارة اليومية، تترك أقل ما يمكن للقرار في اللحظة. وهي جزء من إدارة مخاطر أوسع، لا ضمانة.

الحدود الواقعية لقاعدة التكلفة الغارقة

تجاهل التكاليف الغارقة سليم كقاعدة، لكن إساءة تطبيقه سهلة. فالتكاليف التي لم تُدفع بعد ليست غارقة: أي عمولة على الإغلاق، ورسوم التبييت على الاحتفاظ، تدخل في القرار. وقد تهم المعاملة الضريبية للخسائر المحققة في بعض البلدان أيضاً؛ وهذه ليست نصيحة ضريبية.

والمعلومات الجديدة ذات صلة وإن لم يكن سعر الدخول كذلك. فالمركز الذي يُحتفظ به لأن سببه الأصلي ما زال قائماً، ضمن استراتيجية مخططة بمخاطرة محددة، ليس المغالطة. ويُطلق المصطلح أحياناً خطأً على هذا النوع من الإصرار العقلاني.

والكونكورد نفسها أقل وضوحاً مما توحي به التسمية. فعندما حاولت حكومة حزب العمال البريطانية إلغاءها عام 1964، وجد المسؤولون أن الاتفاقية بقوة المعاهدة وأن الانسحاب قد يرتب غرامات ثقيلة. ووفق المؤرخَين جونمان ولينش، قيل حينها إن الإلغاء سيكلف على الأرجح أكثر من الاستمرار: تكلفة مستقبلية لا غارقة.

وتشير بعض البحوث إلى أن الأثر أصغر وأقل عمومية مما توحي به الكتابات الشائعة. فقد وجدت تجربة نشرها فريدمان وزملاؤه عام 2007 أثراً للتكلفة الغارقة صغيراً على نحو مفاجئ. ورأت مراجعة عام 1999 لآركس وأيتون أنه لا توجد حالات قاطعة لدى الحيوانات غير البشر.

أين تقف آرون جروبس من هذا

تقدم آرون جروبس عقود فروقات على الفوركس والذهب والمؤشرات والعملات الرقمية على منصة ميتاتريدر 5، حيث يمكن تحديد قرارات الخروج مسبقاً. ويمكن إرفاق مستويات وقف الخسارة وجني الأرباح بالمركز، كما يمكن للتنبيهات السعرية إخطار المتداول بالصوت أو البريد الإلكتروني أو الإشعارات. وتعمل الوقوف المتحركة داخل المنصة لا على الخادم، لذلك تتوقف عن التحرك عند إغلاقها. وتتيح حسابات التداول المختلفة اختيار الحساب المناسب لحجم المخاطرة.

ونداء الهامش لدى آرون عند مستوى هامش 100% والإيقاف الإجباري عند 50%، أو 40% على الحسابات الإسلامية وحسابات VIP، هما خط دفاع أخير لا خطة. وكما يوضح مثال الذهب، قد لا يتدخلان عند الرافعة المالية العالية إلا بعد ضياع معظم الحساب، ويمكنك حساب هذه المستويات مسبقاً عبر حاسبة الهامش. والحساب التجريبي بأموال افتراضية، أو حساب Nano الذي يتداول من 0.0001 لوت، يتيح للمتداول التدرب على قواعد الخروج بحجم صغير. ولا يزيل أي منهما خطر الخسارة في التداول الحقيقي.

الخلاصة

تحوّل مغالطة التكلفة الغارقة خسارة ماضية، لا يمكن لأي قرار تغييرها، إلى سبب للمخاطرة بخسارة أكبر. وفي التداول تظهر في الاحتفاظ بالخاسرين، وتعزيز المركز الخاسر من دون خطة، وتحريك الوقوف.

ويغذيها النفور من الخسارة، والرغبة في عدم التبذير، وتبرير الذات، والندم، وتُظهر بيانات الحسابات الحقيقية هذا النمط. والقواعد التي تساعد تشترك في فكرة واحدة: الحكم على المركز بآفاقه من السعر الحالي، مع تحديد الخروج قبل أن تتصاعد المشاعر.

الأسئلة الشائعة

إجابات مختصرة عن معنى مغالطة التكلفة الغارقة، مع أمثلة.

ما هي التكلفة الغارقة؟

التكلفة الغارقة هي مال أو وقت أو جهد أُنفق بالفعل ولا يمكن استرداده، أياً كان ما يحدث بعد ذلك. والتذكرة غير القابلة للاسترداد مثال بسيط على التكلفة الغارقة؛ وكذلك السبريد المدفوع لفتح صفقة.

ما مثال على مغالطة التكلفة الغارقة؟

الجلوس حتى نهاية فيلم لا يعجبك لأن التذكرة مدفوعة هو المثال اليومي. وفي التداول، هو الاحتفاظ بصفقة خاسرة تجنباً لتسجيل الخسارة.

ما مغالطة التكلفة الغارقة في العلاقات؟

تصف البقاء في علاقة لمجرد السنوات التي استُثمرت فيها بالفعل. فتلك السنوات لا تُسترد في الحالتين، مع أن الالتزامات المشتركة والخطط المستقبلية أسباب حقيقية تتطلع إلى الأمام.

كيف يتجنب المتداولون مغالطة التكلفة الغارقة؟

تشمل القواعد الشائعة تحديد الوقف وحجم المركز قبل الدخول، وتطبيق اختبار الصفقة الجديدة على المراكز المفتوحة، وتسجيل خروقات القواعد في اليوميات. ولا يزيل أي منها الخسائر؛ لكنها تنقل قرار الخروج إلى لحظة أهدأ.

calendar 1 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *