icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

شرح تضخم دفع التكلفة: أسبابه، وأمثلة واقعية، وكيف يختلف عن تضخم جذب الطلب، ولماذا يقود إلى الركود التضخمي

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 10 دقیقة

تضخم دفع التكلفة (Cost-Push Inflation) هو ارتفاع في المستوى العام للأسعار سببه زيادة تكاليف الإنتاج لا قوة الطلب، ولذلك يُعرف أيضاً بالتضخم الناتج عن ارتفاع التكاليف. فعندما ترتفع كلفة الطاقة أو المواد الخام أو الأجور أو المدخلات المستوردة أو الضرائب، ترفع الشركات أسعارها لتحمي هوامش أرباحها. ولأن الضغط يبدأ من جانب العرض في الاقتصاد، تميل الأسعار إلى الارتفاع بينما ينخفض الناتج.

منذ اندلاع الصراع المرتبط بإيران في 28 فبراير 2026، تقيّدت حركة ناقلات النفط عبر مضيق هرمز بشدة. وارتفعت أسعار الطاقة للمستهلك الأمريكي 20.4% في السنة حتى سبتمبر، وبلغ التضخم الرئيسي 3.7% بينما سجّل التضخم الأساسي 2.6%، بحسب مكتب إحصاءات العمل الأمريكي (BLS)، الجهة الرسمية لإحصاءات الأسعار في الولايات المتحدة، في 14 أكتوبر. وأغلقت العقود الآجلة للخام الأمريكي عند 101.41 دولاراً للبرميل في 16 أكتوبر، وهي أرقام تعيد خطر التضخم إلى الواجهة.

يغطي هذا الدليل أسباب التضخم من جانب التكاليف، ورسم الطلب الكلي والعرض الكلي (AD-AS)، والفرق بينه وبين تضخم جذب الطلب. ثم يختبر الفكرة على ثلاث صدمات طاقة وعلى نقد ميلتون فريدمان.

bookmark
أبرز النقاط
  • تضخم دفع التكلفة هو ارتفاع الأسعار بسبب زيادة تكاليف الإنتاج، مثل الطاقة أو المواد أو الأجور أو الضرائب، لا بسبب قوة الطلب.
  • على رسم الطلب الكلي والعرض الكلي (AD-AS) ينزاح العرض الكلي قصير الأجل إلى اليسار، فيرتفع المستوى العام للأسعار وينخفض الناتج الحقيقي؛ أما تضخم جذب الطلب فيرفع الاثنين معاً.
  • في السنة حتى سبتمبر 2026 ارتفعت أسعار الطاقة للمستهلك الأمريكي 20.4% وبلغ التضخم الرئيسي 3.7%، بينما بلغ التضخم الأساسي 2.6%.
  • صدمة العرض السلبية هي المحفّز المعتاد للركود التضخمي، لكن موقع تاريخ الاحتياطي الفيدرالي يُرجع التضخم الكبير في السبعينيات إلى النمو المفرط في المعروض النقدي.
  • رأى ميلتون فريدمان أن التكاليف لا تستطيع إبقاء الأسعار في صعود دون مزيد من النقود؛ فصدمة التكلفة التي تحدث مرة واحدة ترفع المستوى العام للأسعار مرة واحدة.

ما هو تضخم دفع التكلفة؟

تعريف تضخم دفع التكلفة بسيط: يحدث عندما ترتفع التكاليف في جزء كبير من الاقتصاد فتمرّرها الشركات إلى أسعارها. فترتفع الأسعار مع أن الزبائن لا يشترون أكثر.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
موقعه بين أنواع التضخم

يصنّف الاقتصاديون أنواع التضخم بحسب المكان الذي يبدأ منه الضغط. ويشير موقع تاريخ الاحتياطي الفيدرالي (Federal Reserve History)، التابع للبنك المركزي الأمريكي، إلى أن اقتصاديي السبعينيات بدأوا يفصلون بين تضخم «جذب الطلب»، الناتج عن إنفاق يفوق ما يستطيع الاقتصاد إنتاجه، وتضخم «دفع التكلفة». وبحسب تعبيره، يمكن أن يُدفع التضخم إلى الأعلى «أيضاً بفعل اضطرابات العرض، ولا سيما تلك التي تنشأ في أسواق الغذاء والطاقة». أما النوع الثالث، أي التضخم المتأصل (Built-in Inflation)، فينشأ من التوقعات وطريقة تحديد الأجور اللتين تنقلان تضخم الماضي إلى المستقبل.

كيف تتحول التكاليف المرتفعة إلى أسعار أعلى

تمر الآلية عبر هوامش الربح. فعندما ترتفع كلفة أحد المدخلات، ترتفع تكلفة الوحدة على الشركة قبل أن يتحرك سعر بيعها، فيتقلص هامشها. وعندها يمكنها أن تمتص الضربة، أو ترفع أسعارها، أو تجمع بين الأمرين. ويسهل تمرير ارتفاع في التكاليف يصيب كل منافسيها في الوقت نفسه.

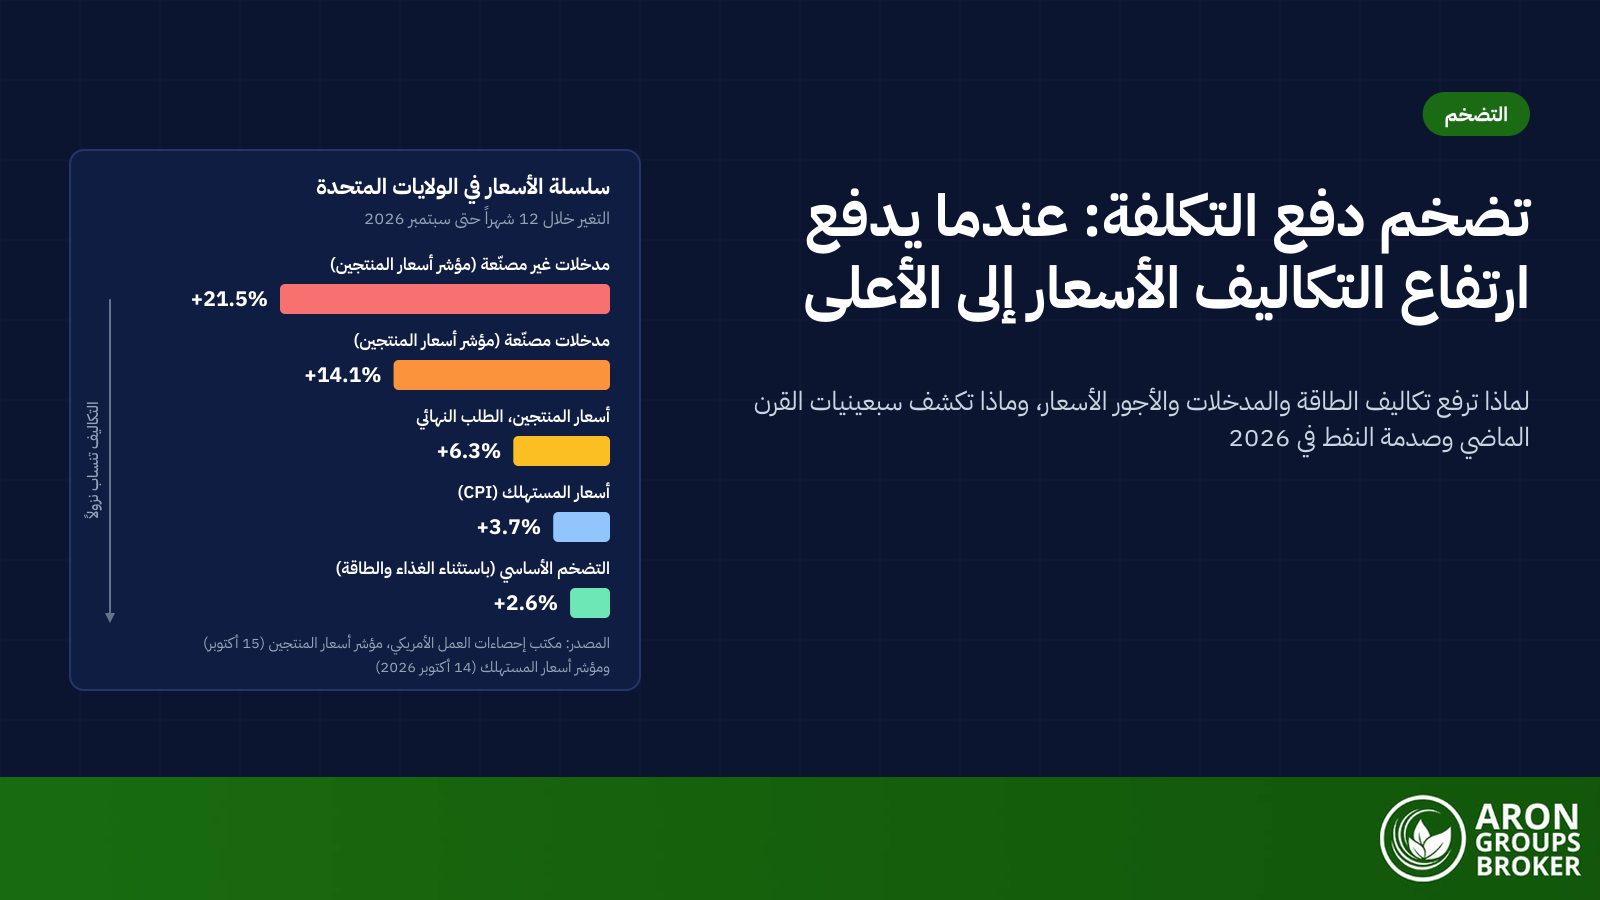
وتنتقل التكاليف أيضاً على امتداد سلسلة الإمداد. ففي السنة حتى سبتمبر 2026 ارتفعت أسعار المنتجين الأمريكية للمدخلات غير المصنّعة، مثل النفط الخام، بنسبة 21.5% (مكتب إحصاءات العمل، 15 أكتوبر). وارتفعت أسعار المدخلات المصنّعة 14.1% وأسعار الطلب النهائي 6.3%. ولأن المدخلات ليست سوى جزء من تكاليف كل مرحلة، يخفّ الارتفاع على طول الطريق: فقد ارتفعت أسعار المستهلك 3.7%.

مثال مصغّر: عندما تشكّل الطاقة ربع التكاليف

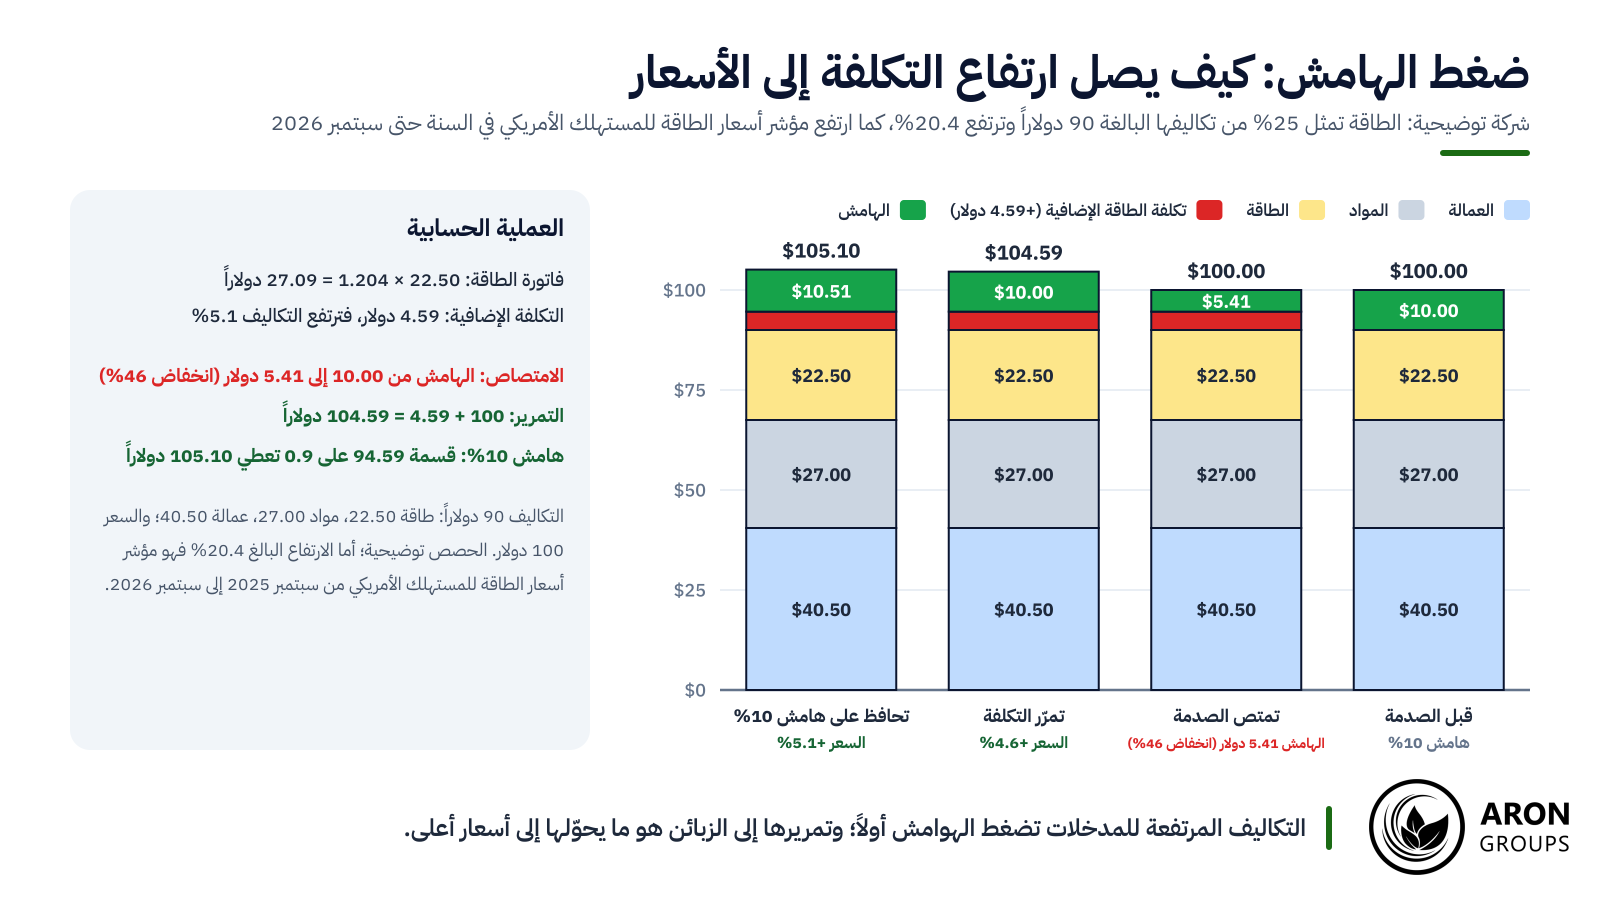
لنأخذ شركة توضيحية تبيع منتجاً بسعر 100 دولار. تكاليفها 90 دولاراً: 22.50 دولاراً للطاقة، و27.00 دولاراً للمواد، و40.50 دولاراً للعمالة، فيبقى لها هامش قدره 10 دولارات. والآن ترتفع فاتورة الطاقة 20.4%، كما ارتفعت أسعار الطاقة للمستهلك الأمريكي في السنة حتى سبتمبر 2026.

تصبح كلفة الطاقة 27.09 دولاراً، فترتفع التكاليف الإجمالية 4.59 دولار، أي 5.1%. وإذا امتصت الشركة الزيادة، يتقلص هامشها إلى 5.41 دولار، أي بانخفاض 46%. وإذا مرّرت الكلفة الإضافية، يرتفع السعر 4.6% إلى 104.59 دولاراً؛ أما الحفاظ على هامش 10% فيتطلب سعراً قدره 105.10 دولاراً، أي بزيادة 5.1%.

وعبر شركات كثيرة ومورّديها، ترفع الحسابات نفسها المستوى العام للأسعار.

امتصاص ارتفاع بنسبة 20.4% في تكاليف الطاقة يقلّص هامش الشركة التوضيحية 46%؛ وتمريره يرفع سعرها بين 4.6% و5.1%.

ما أسباب تضخم دفع التكلفة؟

تنقسم أسباب التضخم من جانب التكاليف عادةً إلى خمس مجموعات، وكثيراً ما تتداخل.

صدمات العرض في النفط والطاقة

صدمة العرض هي هبوط مفاجئ في المعروض من مدخل رئيسي. وعادةً ما تكون الطاقة الأهم، لأن كل منتج تقريباً يحتاج إليها ليُصنع أو يُنقل. وفي توقعاتها الصادرة في 6 أكتوبر، قالت إدارة معلومات الطاقة الأمريكية (EIA) إن متوسط سعر خام برنت بلغ 114 دولاراً للبرميل في سبتمبر 2026. ولامس السعر الفوري 131 دولاراً في 15 سبتمبر.

اضطرابات سلاسل الإمداد

ترفع الاختناقات التكاليف حتى عندما تكون المواد الخام وفيرة. ففي يوليو 2021 أفاد فرع الاحتياطي الفيدرالي في كليفلاند بأن شركات صناعة السيارات عزت عملها دون طاقتها الكاملة إلى «نقص المواد، بما في ذلك شح أشباه الموصلات». وارتفعت الأسعار في الوقت نفسه: فقد كانت أسعار السيارات والشاحنات المستعملة في الولايات المتحدة في يونيو 2021 أعلى بنسبة 45.2% مما كانت عليه قبل عام. وسجّل مؤشر ضغوط سلاسل الإمداد العالمية الصادر عن فرع الاحتياطي الفيدرالي في نيويورك 1.28 انحراف معياري فوق متوسطه في سبتمبر 2026، مقابل 4.43 في ديسمبر 2021.

ارتفاع الأجور ودوامة الأجور والأسعار

الأجور هي أكبر بند تكلفة لدى كثير من الشركات. وعندما تنمو الأجور أسرع من الإنتاجية ترتفع تكلفة وحدة العمل، وقد تغذي زيادات الأسعار مطالبات جديدة برفع الأجور في ما يُعرف بدوامة الأجور والأسعار. لكن بيانات 2026 لا تشير إلى الأجور. فقد ارتفعت تكلفة وحدة العمل الأمريكية 1.4% في السنة حتى الربع الثاني، وانخفضت الأجور الحقيقية للساعة 0.7% في السنة حتى سبتمبر.

التضخم المستورد وضعف العملة

يؤدي تراجع قوة العملة، أي انخفاض قيمتها، إلى رفع السعر المحلي للواردات المسعّرة بعملات أجنبية. فقد ارتفعت أسعار الواردات اليابانية 24.5% بالين في السنة حتى سبتمبر 2026، لكنها ارتفعت 17.9% فقط بعملات العقود نفسها (بنك اليابان، بيانات أولية). ويعكس الفارق ضعف الين، الذي يحوّل السعر الأجنبي نفسه إلى عدد أكبر من الينات.

وارتفعت أسعار الواردات الأمريكية 8.1% في السنة حتى سبتمبر، بقيادة الوقود بنسبة 34.5% (مكتب إحصاءات العمل، 16 أكتوبر)، رغم أن الدولار ازداد قوة. فقد ارتفع 3.5% مقابل اليورو و4.5% مقابل الين في السنة حتى 16 أكتوبر (الأسعار المرجعية للبنك المركزي الأوروبي). وفي المنطقة العربية، تستورد عملات دول مجلس التعاون الخليجي المربوطة بالدولار الظروف النقدية الأمريكية، بينما تقدم تخفيضات قيمة الجنيه المصري مثالاً إقليمياً على التضخم المستورد.

الضرائب والرسوم الجمركية

ترفع الضرائب على الإنتاج والرسوم الجمركية على المدخلات المستوردة التكاليف مباشرة. وفي دراسة للرسوم الجمركية الأمريكية لعام 2018، وجد الاقتصاديون ماري أميتي وستيفن ريدينغ وديفيد واينستين «انتقالاً كاملاً للرسوم الجمركية إلى الأسعار المحلية للسلع المستوردة». وقدّر مختبر الميزانية في جامعة ييل (Yale Budget Lab) متوسط معدل الرسوم الجمركية القانوني في الولايات المتحدة بنحو 11.0% في 24 أغسطس 2026. كما قدّر أن الرسوم الجمركية بموجب القانون الحالي سترفع أسعار المستهلك في نهاية المطاف بنحو 0.7%.

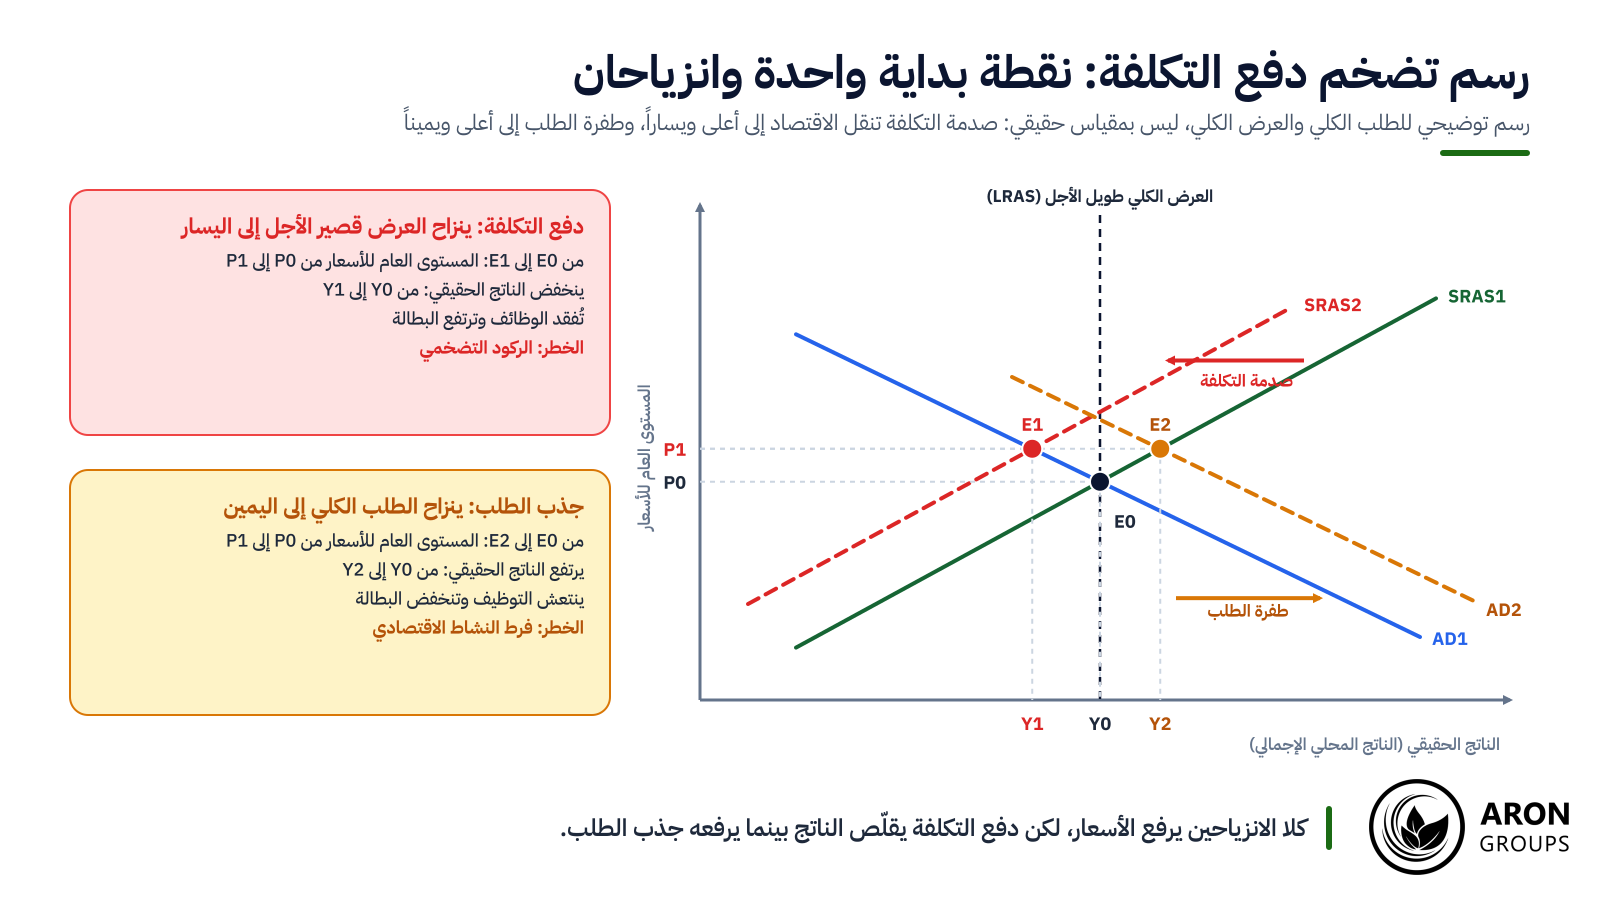
رسم تضخم دفع التكلفة البياني: كيف يوضحه نموذج الطلب الكلي والعرض الكلي

يرسم مخطط الطلب الكلي والعرض الكلي (AD-AS) المستوى العام للأسعار مقابل الناتج المحلي الإجمالي الحقيقي. وينحدر منحنى الطلب الكلي إلى الأسفل: فعند مستوى أسعار أعلى تشتري النقود نفسها أقل، فينخفض الطلب على الناتج الحقيقي. أما منحنى العرض الكلي قصير الأجل (SRAS) فيصعد إلى الأعلى، لأن بعض التكاليف، مثل الأجور، تتكيف ببطء، فتجعل الأسعار الأعلى إنتاج كميات إضافية أمراً مربحاً.

تزيح صدمة التكلفة منحنى العرض الكلي قصير الأجل إلى اليسار: فعند كل مستوى للأسعار تعرض الشركات الآن كمية أقل. ويقع التوازن الجديد أعلى وإلى اليسار، فيرتفع المستوى العام للأسعار بينما ينخفض الناتج الحقيقي. وتضخم جذب الطلب هو الصورة المعاكسة: ينزاح الطلب الكلي إلى اليمين، فترتفع الأسعار والناتج معاً.

في رسم تضخم دفع التكلفة ينزاح العرض إلى اليسار وينخفض الناتج؛ وفي رسم تضخم جذب الطلب ينزاح الطلب إلى اليمين ويرتفع الناتج.

لماذا ينخفض الناتج بينما ترتفع الأسعار

تجعل التكاليف الأعلى بعض الإنتاج غير مربح عند السعر القديم، فتخفض الشركات إنتاجها وتوظيفها. وتفقد الأسر أيضاً جزءاً من قوتها الشرائية، لأن الدخل نفسه يشتري أقل.

تضخم دفع التكلفة مقابل تضخم جذب الطلب

يحدث تضخم جذب الطلب عندما يطارد طلب مفرط كمية قليلة من السلع. أما تضخم دفع التكلفة فيأتي من الجهة الأخرى، إذ تدفع التكاليف الأسعار إلى الأعلى. ويميل تضخم جذب الطلب إلى الظهور مع الطفرة الاقتصادية، بينما يميل تضخم دفع التكلفة إلى الظهور مع الضغط على الهوامش والدخول.

وكثيراً ما يختلط النوعان، لكنهما يتركان بصمات مختلفة في البيانات.

الخاصيةتضخم دفع التكلفةتضخم جذب الطلب
من أين يبدأجانب العرض: ارتفاع كلفة الطاقة أو المواد أو الأجور أو الواردات أو الضرائبجانب الطلب: الإنفاق يتجاوز ما يستطيع الاقتصاد إنتاجه
رسم AD-ASالعرض الكلي قصير الأجل ينزاح إلى اليسارالطلب الكلي ينزاح إلى اليمين
الأسعارترتفعترتفع
الناتج والوظائفينخفض الناتج؛ وتميل البطالة إلى الارتفاعيرتفع الناتج؛ وتميل البطالة إلى الانخفاض
المحفّزات المعتادةصدمات النفط، وتعطل سلاسل الإمداد، وضعف العملة، والرسوم الجمركيةالنمو السريع للائتمان أو النقود، والتحفيز المالي، والطلب بعد إعادة الفتح
العلامات الأولىقفزة في أسعار الطاقة والواردات والمنتجين؛ ويتأخر التضخم الأساسيانتشار ارتفاع الأسعار عبر السلع والخدمات؛ وتشدد أسواق العمل
المفاضلة أمام السياسة النقديةصعبة: التشديد يكبح التضخم لكنه يعمّق التراجع الاقتصاديأخف: التشديد يبرّد الطلب والأسعار معاً
أمثلةالحظر النفطي من 1973 إلى 1974؛ صدمة مضيق هرمز في 2026طفرة إعادة الفتح في 2021 (جزئياً)

مقارنة بين تضخم دفع التكلفة وتضخم جذب الطلب. المصادر: موقع تاريخ الاحتياطي الفيدرالي، وفرع الاحتياطي الفيدرالي في سان فرانسيسكو، ومكتب إحصاءات العمل.

ويفصل آدم شابيرو من فرع الاحتياطي الفيدرالي في سان فرانسيسكو بين النوعين إحصائياً. فهو يعدّ فئات الإنفاق مدفوعة بالعرض عندما تتحرك التغيرات غير المتوقعة في السعر والكمية في اتجاهين متعاكسين، ومدفوعة بالطلب عندما تتحرك في الاتجاه نفسه.

أمثلة واقعية على تضخم دفع التكلفة

تُظهر ثلاث حلقات هذا النمط وحدوده.

صدمات النفط في السبعينيات

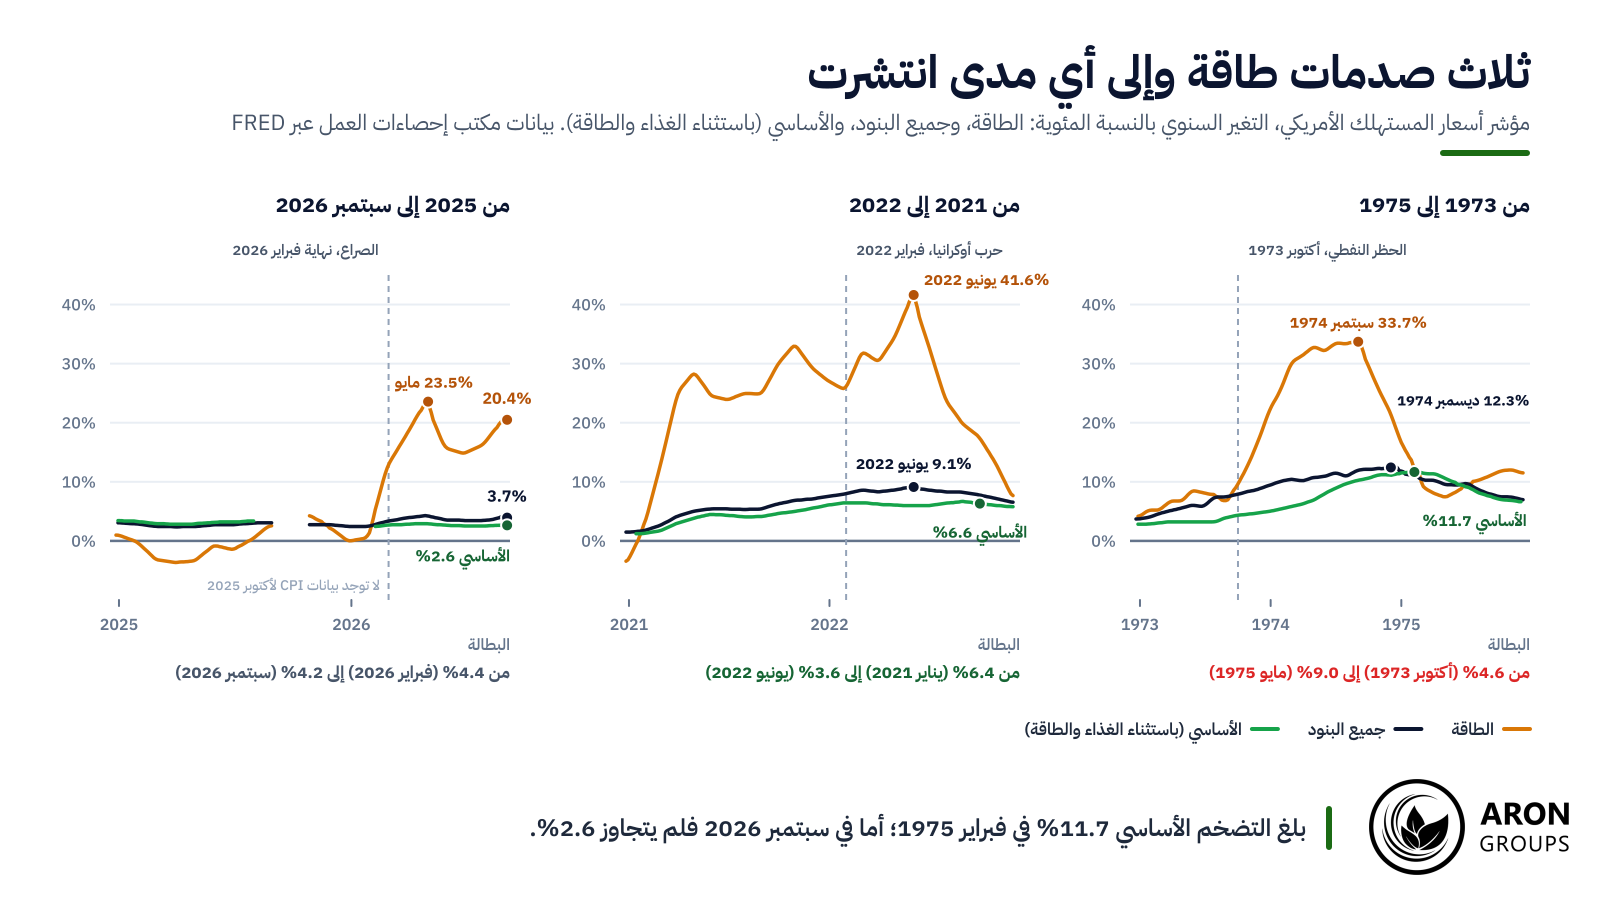
بدأت الحالة النموذجية في 19 أكتوبر 1973، عندما فرض منتجو النفط العرب في منظمة الأقطار العربية المصدرة للبترول (أوابك) حظراً على الولايات المتحدة. ويشير موقع تاريخ الاحتياطي الفيدرالي إلى أن تخفيضات إنتاجهم رفعت سعر النفط إلى نحو أربعة أضعافه، من 2.90 دولار للبرميل إلى 11.65 دولاراً في يناير 1974. ويضيف أن الحصة المتنامية من سوق النفط العالمية منحت منظمة أوبك (OPEC) نفوذاً أكبر بكثير على الأسعار. وكانت أسعار الطاقة للمستهلك الأمريكي في سبتمبر 1974 أعلى بنسبة 33.7% مما كانت عليه قبل عام، وبلغ التضخم الرئيسي 12.3% في ديسمبر.

وارتفعت البطالة من 4.6% في أكتوبر 1973 إلى 9.0% في مايو 1975. ثم تلتها صدمة ثانية عندما خفّضت الثورة في إيران إنتاجها النفطي، فارتفعت أسعار النفط إلى أكثر من الضعف بين أبريل 1979 وأبريل 1980. وبلغ التضخم الأمريكي 14.8% في مارس 1980. ومع ذلك كان التضخم قد بلغ 5.6% في السنة حتى ديسمبر 1970، و7.4% في السنة حتى أغسطس 1973، أي قبل الحظر.

من 2021 إلى 2022: جزء دفع تكلفة وجزء جذب طلب

جمعت موجة ما بعد الجائحة بين النوعين. فقد دفع نقص الرقائق، واختناق سلاسل الإمداد، والغزو الروسي لأوكرانيا في فبراير 2022 التكاليف إلى الأعلى. وبلغ تضخم الطاقة الأمريكي ذروته عند 41.6% في يونيو 2022، حين وصل التضخم الرئيسي إلى 9.1%. وكان الطلب قوياً أيضاً: فقد انخفضت البطالة من 6.4% في يناير 2021 إلى 3.6% في يونيو 2022، بحسب تقرير الوظائف غير الزراعية الأمريكي الشهري.

وفي يونيو 2022 قدّر شابيرو أن عوامل العرض فسّرت نحو نصف الارتفاع في تضخم نفقات الاستهلاك الشخصي (PCE)، وهو مقياس التضخم الذي يفضله الاحتياطي الفيدرالي. وفسّرت عوامل الطلب نحو الثلث، وبقي الباقي غير محسوم. وفي 2023 وجد بن برنانكي وأوليفييه بلانشار أن معظم الموجة جاء من صدمات رفعت الأسعار مباشرة، لا من الأجور. ووجدا أن ضيق أسواق العمل صار أكثر تأثيراً مع تلاشي تلك الصدمات.

بلغ تضخم الطاقة ذروته عند 33.7% في 1974 و41.6% في 2022، ووصل إلى 23.5% في مايو 2026؛ ولم يتجاوز التضخم الأساسي 10% إلا في الحلقة الأولى.

2026: صدمة النفط في مضيق هرمز

صنّفت نشرة لبنك التسويات الدولية (BIS) صدرت في أغسطس صدمة الطاقة في 2026 ضمن الأهم منذ التسعينيات. ووجدت أن المعروض العالمي من النفط انخفض بما يقرب من 15% في الأشهر الخمسة التي تلت اندلاع الحرب. وقفز تضخم الطاقة الأمريكي من 0.5% في فبراير إلى 23.5% في مايو، وبلغ 20.4% في سبتمبر، مع ارتفاع أسعار البنزين 34.2%.

وارتفع التضخم الرئيسي من 2.4% إلى 4.2% خلال الأشهر نفسها، وبلغ 3.7% في سبتمبر. أما التضخم الأساسي فبالكاد تحرك، من 2.5% في فبراير إلى 2.6% في سبتمبر، وبلغت البطالة 4.2%. وحتى الآن رفعت الصدمة أسعار الطاقة والتضخم الرئيسي دون أن تنتشر على نطاق واسع في أسعار المستهلك الأساسية. لكن أسعار المنتجين باستثناء الغذاء والطاقة وخدمات التجارة ارتفعت 5.0% في السنة حتى سبتمبر.

كيف يقود تضخم دفع التكلفة إلى الركود التضخمي

الركود التضخمي (Stagflation) هو اجتماع التضخم المرتفع والنمو الضعيف والبطالة المتصاعدة. وصدمة العرض السلبية هي محفّزه المعتاد، لأنها ترفع الأسعار وتخفض الناتج في الوقت نفسه. ويستعرض دليلنا عن أكثر الأصول أماناً في الركود التضخمي كيف تتصرف فئات الأصول المختلفة في مثل هذه البيئة.

لكن صدمة العرض وحدها نادراً ما تفسّر عقداً كاملاً من الركود التضخمي. فموقع تاريخ الاحتياطي الفيدرالي يُرجع التضخم الكبير إلى «سياسات سمحت بنمو مفرط في المعروض النقدي». ثم ضربت صدمات النفط اقتصاداً كان تضخمه مرتفعاً أصلاً.

معضلة البنك المركزي

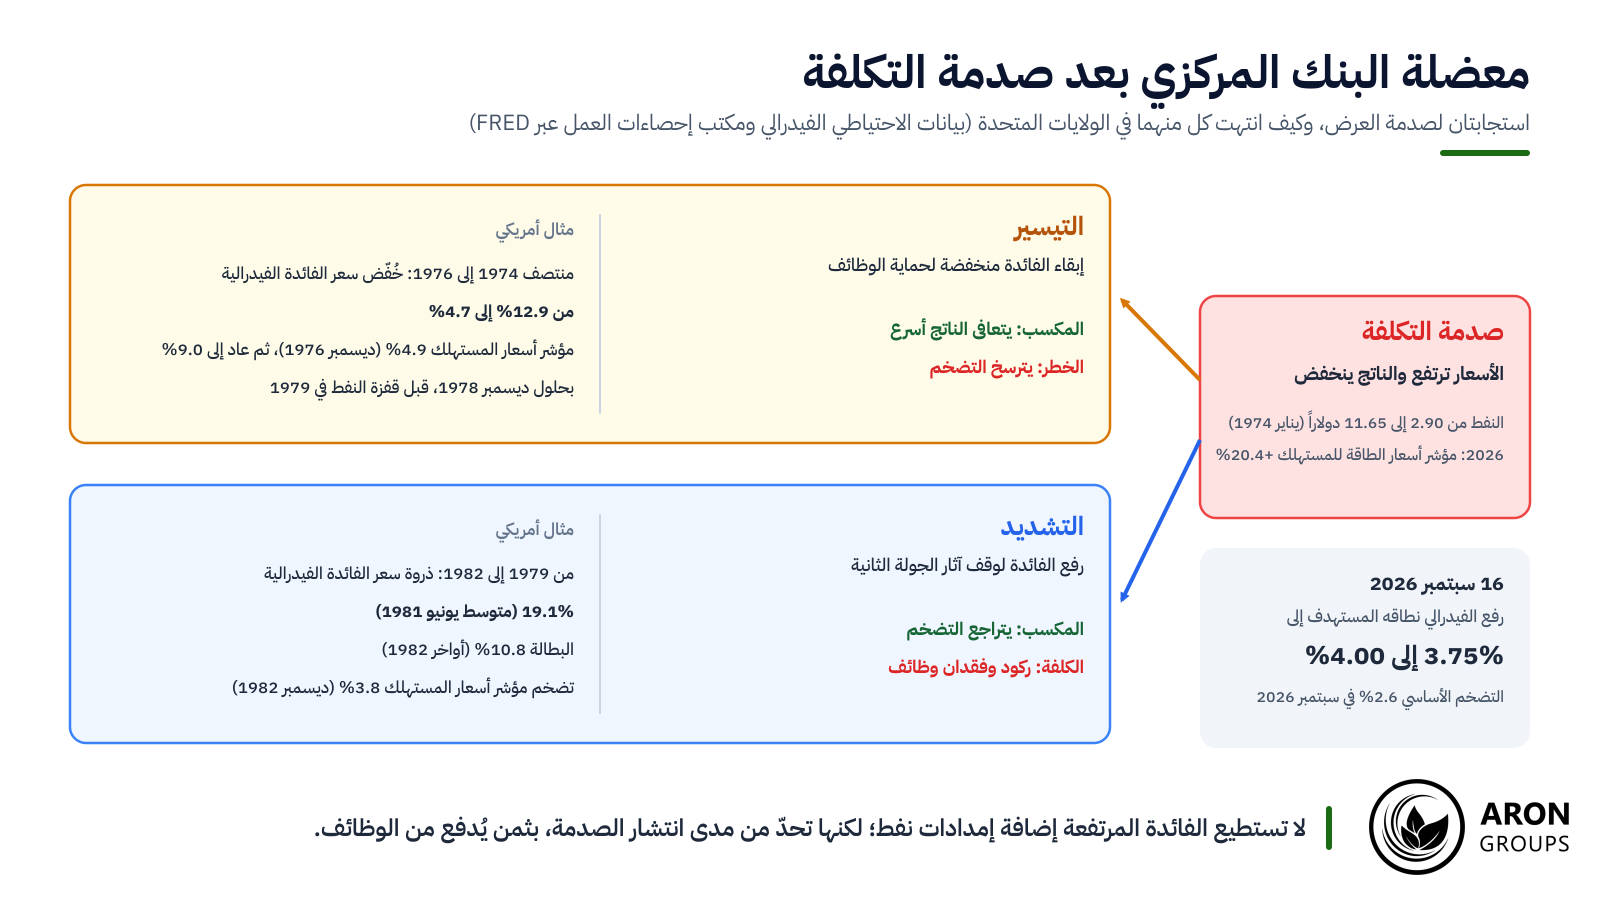
يصف موقع تاريخ الاحتياطي الفيدرالي رؤية السبعينيات: فالتضخم الناتج عن النفط كان «خارج سيطرة السياسة النقدية إلى حد بعيد»، أما ارتفاع البطالة فلم يكن كذلك. والتيسير لحماية الوظائف يخاطر بترسيخ التضخم. أما التشديد فيمكنه وقف آثار الجولة الثانية، حين تنتقل الأسعار الأعلى إلى الأجور والأسعار الأخرى، لكنه يكلّف ناتجاً ووظائف.

في 16 سبتمبر 2026 رفع الاحتياطي الفيدرالي، أي البنك المركزي الأمريكي، النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية إلى ما بين 3.75% و4.00%، قائلاً إن «التضخم لا يزال مرتفعاً». ولم يذكر البيان النفط. ويجتمع المسؤولون مجدداً يومي 27 و28 أكتوبر، ويحمل اجتماع ديسمبر مخطط النقاط (Dot Plot) الجديد الذي يلخص توقعات أعضاء الاحتياطي الفيدرالي للفائدة.

وسأل أحد الصحفيين كيف يمكن لرفع الفائدة أن يساعد وهو لا يستطيع إعادة فتح مضيق هرمز. فأجاب رئيس الاحتياطي الفيدرالي كيفن وارش: «لا نستطيع التأثير في أي سعر بمفرده، سواء كان سعر النفط أو المواد الغذائية في متاجر البقالة». وقال إن هدف الاحتياطي الفيدرالي هو منع تغيرات الأسعار النسبية من الاتساع.

بعد صدمة التكلفة يخاطر التيسير بترسيخ التضخم ويخاطر التشديد بالركود؛ وتُظهر السياسة الأمريكية بين 1974 و1982 النتيجتين معاً.

س: هل يمكن لرفع أسعار الفائدة أن يخفض أسعار النفط؟
ج: ليس مباشرة، لأن الفائدة لا تستطيع إضافة برميل واحد إلى المعروض. لكنها تبرّد الطلب كي لا تنتشر صدمة الطاقة إلى الأجور والأسعار الأخرى. والثمن نمو أبطأ، وفي الغالب وظائف أقل.

ماذا يعني تضخم دفع التكلفة للذهب والنفط والدولار

تميل حلقات تضخم دفع التكلفة إلى تحريك عدة أسواق في آن واحد. فأسعار الطاقة تقود، وتميل عوائد السندات إلى الارتفاع مع مخاوف التضخم. أما رد فعل الدولار فيتوقف على مدى قسوة الصدمة على الاقتصاد الأمريكي مقارنة بالاقتصادات الأخرى.

في سبتمبر 2026 وصفت الهيئة الأوروبية للأوراق المالية والأسواق (ESMA)، وهي جهة تنظيم الأسواق في الاتحاد الأوروبي، «مناخاً من التضخم المستمر وضعف النمو الاقتصادي». وحذّرت من أن التقييمات المتفائلة، في مواجهة ظروف تزداد سوءاً، ترفع خطر حدوث تصحيحات مفاجئة في الأسواق.

وقد يجذب الذهب طلب الملاذ الآمن عندما يكون للصدمة سبب جيوسياسي، كما يُظهر تاريخ الحروب وسعر الذهب. لكنه لا يدرّ فائدة، ولذلك تعمل العوائد الحقيقية المرتفعة ضده، وهذا ما يجعل المتداولين يتابعون تأثير مؤشر أسعار المستهلك على سعر الذهب عن كثب.

وبلغ سعر الذهب في تثبيت ما بعد الظهر لدى رابطة سوق لندن للسبائك (LBMA) 4,124.50 دولاراً للأونصة في 20 أكتوبر 2026، منخفضاً من 4,189.20 دولاراً في 16 أكتوبر. ويحذّر تنبيه صادر عن هيئة تداول السلع الآجلة الأمريكية (CFTC) من أن الذهب وغيره من المعادن الثمينة «شديدة التقلب»، وأن الرافعة المالية قد تقضي على أموال المستثمر إذا هبطت الأسعار.

الحدود الواقعية لتضخم دفع التكلفة

لا يقبل كل الاقتصاديين بأن دفع التكلفة مصدر لتضخم دائم. فقد كتب ميلتون فريدمان عام 1963 أن «التضخم دائماً وفي كل مكان ظاهرة نقدية». وفي «كيف لا نوقف التضخم» (How Not to Stop Inflation)، وهو خطاب ألقاه في فبراير 1966 ونشره فرع الاحتياطي الفيدرالي في ريتشموند عام 2005، تناول ما سمّاه «دوامة دفع التكلفة المزعومة». وقال إن ارتفاع التكاليف «هو المظهر الخارجي للتضخم، لا مصدره».

والخلاف الحقيقي أضيق من ذلك: هل يمكن لارتفاع التكاليف أن يُبقي الأسعار في صعود دون أن تنمو النقود والإنفاق لتمويلها؟ وكان جواب فريدمان بالنفي: فالتضخم «ينشأ لسبب واحد فقط: زيادة كمية النقود». وبمصطلحات النظرية الكمية للنقود، يحتاج التضخم المستمر إلى أن ينمو المعروض النقدي وسرعة دوران النقود معاً أسرع من الناتج الحقيقي.

رد الكينزيين

يرد الاقتصاديون الكينزيون بأن لصدمات العرض أهمية في حد ذاتها. فانزياح العرض الكلي قصير الأجل إلى اليسار يرفع الأسعار ويخفض الناتج في الأجل القصير، وعلى السياسة أن تختار بين مزيد من التضخم وناتج أقل. ووجدت نشرة بنك التسويات الدولية نفسها أن التوقعات التي تتجاوز المستهدف قد ترفع الأثر التضخمي لصدمات المعروض النفطي إلى أكثر من الضعف، مقارنة بالتوقعات المستقرة عند المستهدف.

وتحديد مصدر التضخم تقدير هو الآخر. فقد ترتفع أسعار الطاقة بسبب طلب قوي: إذ تقول نشرة بنك التسويات الدولية إن قفزة النفط في 2021 كانت مدفوعة إلى حد كبير بطلب إعادة الفتح. ويمكن للشركات أيضاً أن ترفع أسعارها الفعلية بخفض الجودة أو الخدمة، وهو شكل من التضخم الخفي يصعب على المؤشرات رصده.

sms-star

نقطة مهمة
ترفع صدمة التكلفة المستوى العام للأسعار مرة واحدة. وتميل إلى التحول إلى تضخم دائم عندما تُبقي الأجور أو التوقعات أو السياسة النقدية المتساهلة الأسعار في صعود.
أين تقف آرون جروبس من هذا

لا تقدم آرون جروبس السندات. لكنها تقدم عقود الفروقات على أسواق تميل حلقات تضخم دفع التكلفة إلى تحريكها، وكلها على منصة ميتاتريدر 5 بتنفيذ السوق وسبريد عائم. وتشمل الفوركس، والذهب عبر زوج XAU/USD، والمؤشرات، والعملات المشفرة، والطاقة مثل الرمز BRNUSD. وردود فعل الأسواق ميول عامة لا قواعد ثابتة، والرافعة المالية تضخّم الخسائر كما تضخّم الأرباح.

ويصدر قرار الاحتياطي الفيدرالي في 28 أكتوبر، ثم تليه بيانات مؤشر أسعار المستهلك وأسعار المنتجين لشهر أكتوبر في 10 و13 نوفمبر. ويعرض التقويم الاقتصادي كل إصدار وموعده. ومن بين حسابات التداول لدى آرون جروبس، يبدأ حساب النانو من 0.0001 لوت بلا عمولة، إذ تُحتسب التكلفة ضمن السبريد، ويتيح الحساب التجريبي التدرب دون أموال حقيقية.

الخلاصة

تضخم دفع التكلفة هو ما يحدث عندما يصبح جانب العرض في الاقتصاد أغلى كلفة. فهو يرفع الأسعار ويخفض الناتج في آن واحد، ولذلك يُعد المحفّز المعتاد للركود التضخمي ومشكلة صعبة أمام البنوك المركزية.

وفي 2026 رفعت صدمة النفط تضخم الطاقة والتضخم الرئيسي، بينما بقي التضخم الأساسي بين 2.4% و2.9%. وسيُظهر تقرير مؤشر أسعار المستهلك لشهر أكتوبر، المقرر صدوره في 10 نوفمبر 2026، ما إذا كان ذلك لا يزال صحيحاً.

الأسئلة الشائعة

إجابات مختصرة عن الأسئلة الشائعة حول تضخم دفع التكلفة.

ما هو تضخم دفع التكلفة بعبارات بسيطة؟

هو تضخم يبدأ من ارتفاع التكاليف لا من ارتفاع الطلب. فعندما تصبح الطاقة أو المواد أو الأجور أغلى، ترفع الشركات أسعارها لتغطيتها.

ما المثال على تضخم دفع التكلفة؟

الحظر النفطي عام 1973 هو المثال الكلاسيكي: فقد ارتفعت أسعار النفط إلى نحو أربعة أضعافها، وبلغ التضخم الأمريكي 12.3% في السنة حتى ديسمبر 1974. وفي 2026 رفعت صدمة مضيق هرمز أسعار الطاقة للمستهلك الأمريكي 20.4% في السنة حتى سبتمبر.

أيهما أسوأ: تضخم دفع التكلفة أم تضخم جذب الطلب؟

عادةً ما يكون تضخم دفع التكلفة أصعب في المعالجة، لأن الأسعار ترتفع بينما ينخفض الناتج والوظائف. أما مع تضخم جذب الطلب فإن رفع أسعار الفائدة يبرّد الطلب والتضخم معاً، فتكون المفاضلة أخف.

هل يمكن أن يصبح تضخم دفع التكلفة دائماً؟

صدمة التكلفة الواحدة ترفع المستوى العام للأسعار مرة واحدة، لذلك يتلاشى أثرها على معدل التضخم. ويصبح التضخم مستمراً عادةً عندما تُبقي الأجور أو التوقعات أو السياسة النقدية المتساهلة الأسعار في صعود، كما حدث في السبعينيات.

calendar 16 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *