تعادل أسعار الفائدة (Interest Rate Parity) هو شرط انعدام المراجحة الذي يربط أسعار الفائدة على عملتين بسعر الصرف الفوري والسعر الآجل بينهما. فالعملة ذات العائد الأعلى تتداول بخصم آجل يكفي بالضبط لإلغاء ميزة عائدها. وما إن يُثبَّت سعر الصرف، لا تدرّ أي من الوديعتين أكثر من الأخرى.
رفع الاحتياطي الفيدرالي سعر الفائدة على الأموال الفيدرالية إلى نطاق 3.75% إلى 4.00% في سبتمبر 2026، ويشير مخطط النقاط لديه إلى رفعة إضافية واحدة هذا العام. وسعر الإيداع لدى البنك المركزي الأوروبي 2.50%، وسعر الفائدة لدى بنك اليابان 1.25%. وفي 16 أكتوبر 2026 بلغت أسعار الدولار لثلاثة أشهر 4.08% مقابل 2.64% لليورو. وتظهر مواعيد قرارات هذه البنوك على التقويم الاقتصادي.
يسعّر هذا الدليل عقداً آجلاً حقيقياً على EUR/USD ويطبّق مراجحة الفائدة المغطاة مع احتساب التكاليف. ثم يتناول أساس مبادلة العملات، والتعادل غير المغطى، وتجارة الفائدة، ورسوم التبييت على مركزك.
- يحدد تعادل أسعار الفائدة السعر الآجل بالصيغة: السعر الفوري × (1 + سعر فائدة عملة التسعير) / (1 + سعر فائدة عملة الأساس) للفترة نفسها. ولذلك تتداول العملة ذات العائد الأعلى بخصم آجل.
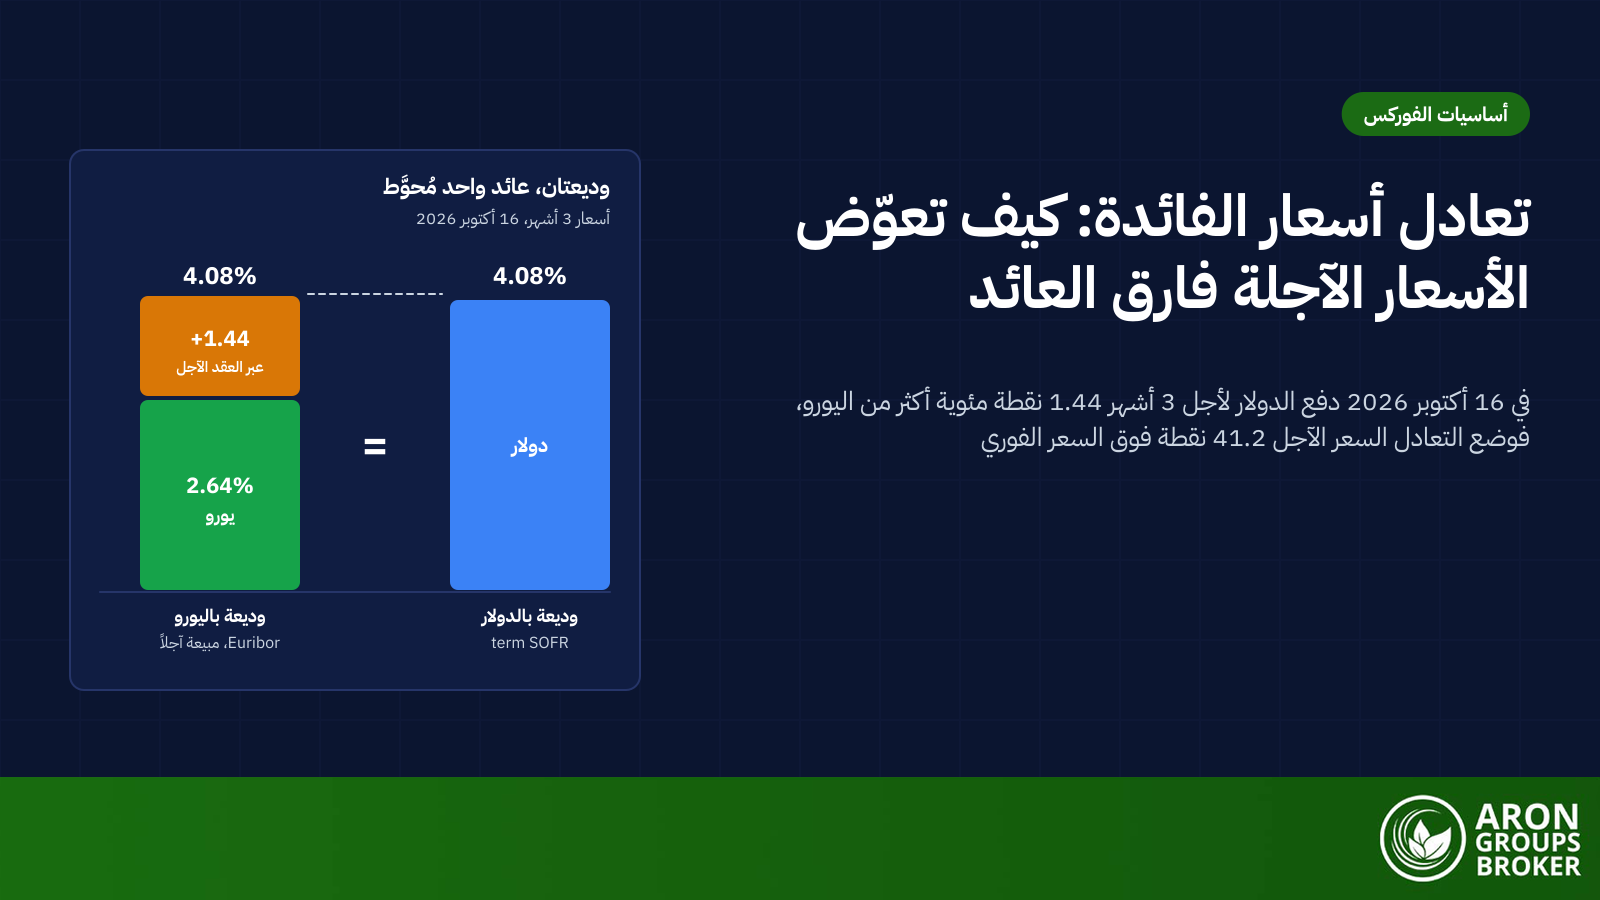
- في 16 أكتوبر 2026 كان term SOFR لثلاثة أشهر 4.08444% وEuribor لثلاثة أشهر 2.642%. ووضع التعادل السعر الآجل لـ92 يوماً على EUR/USD عند 1.12942، أي 41.2 نقطة فوق السعر الفوري للبنك المركزي الأوروبي البالغ 1.1253؛ بينما سعّر المتعاملون 44.71 نقطة.
- لم يتحقق التعادل المغطى بدقة منذ عام 2008، لأن الطلب على التحوّط يصطدم بتكاليف ميزانيات البنوك. وفي 16 أكتوبر دلّ السعر الآجل المسعّر على سعر فائدة للدولار أعلى من term SOFR بمقدار 0.12 نقطة. ومقابل أذون الخزانة تكاد الفجوة تختفي، فالأساس المقيس يعتمد على المرجع المختار.
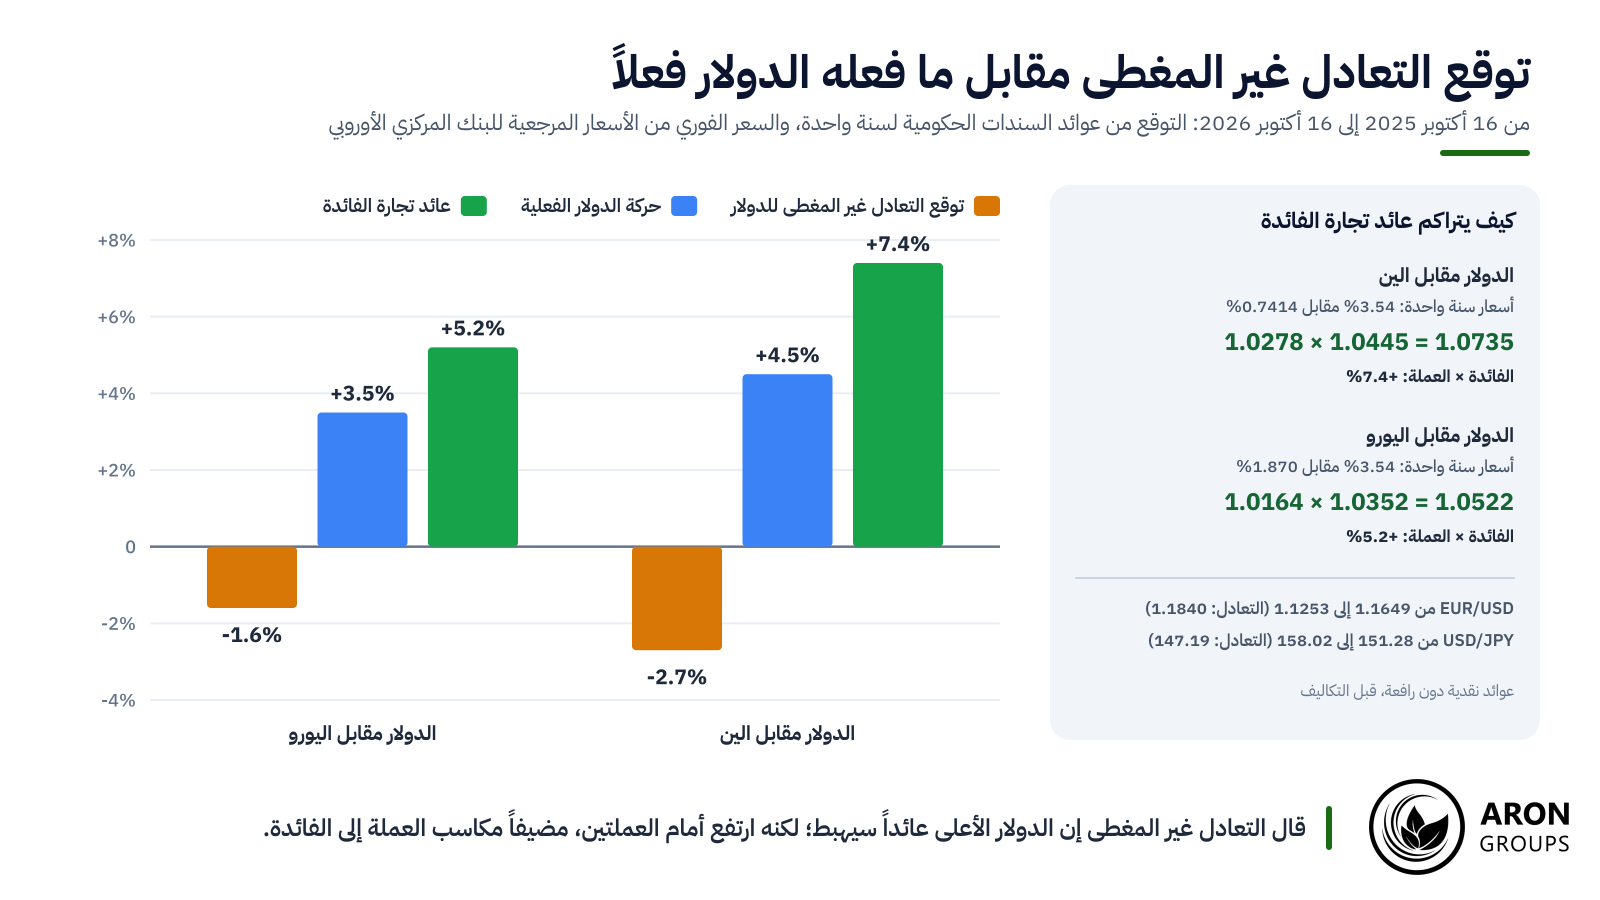
- أخفق التعادل غير المغطى بشدة خلال العام الماضي. فعوائد سنة واحدة في منتصف أكتوبر 2025 كانت تعني أن الدولار سيخسر 1.6% أمام اليورو و2.7% أمام الين. لكنه ربح بدلاً من ذلك 3.5% و4.5%، وحققت الدولارات الممولة بالين نحو 7.4% قبل التكاليف.
- الترحيل الليلي بين البنوك هو تعادل مغطى لليلة واحدة. فنقاط spot-next على EUR/USD البالغة 0.44175 كانت تساوي نحو 4.42 دولار لكل لوت في 16 أكتوبر 2026. وهوامش الوسطاء قد تجعل جانبي السواب سالبين للمتداول الأفراد.
ما هو تعادل أسعار الفائدة؟
يقول تعادل أسعار الفائدة (IRP) إن فارق أسعار الفائدة بين عملتين يساوي الفجوة بين سعر الصرف الآجل والسعر الفوري بينهما. فالسعر الفوري هو سعر اليوم، عادةً للتسليم خلال يومي عمل كما توضح قواعد تسوية الفوركس. أما السعر الآجل فيثبّت سعراً اليوم لتاريخ لاحق. والعملة التي تدفع فائدة أعلى يجب أن تشتري كمية أقل من العملة الأخرى آجلاً، حتى لا يبقى ربح خالٍ من المخاطر.
إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
أما فارق أسعار الفائدة نفسه وآليات تجارة الفائدة الأساسية فموضوع آخر؛ هذه المقالة تتناول نظرية تعادل أسعار الفائدة التي تقف وراء الأسعار الآجلة.
تعادل أسعار الفائدة المغطى مقابل غير المغطى
يزيل تعادل أسعار الفائدة المغطى (CIRP) مخاطر سعر الصرف بعقد آجل، لذلك فهو شرط مراجحة يسعّره المتعاملون كل يوم. أما تعادل أسعار الفائدة غير المغطى (UIRP، ويُختصر غالباً UIP) فيترك المركز مفتوحاً ويستخدم السعر الفوري الذي يتوقعه المستثمرون. الأول قاعدة تسعير؛ والثاني توقع كثيراً ما تخالفه الأسواق.
التعادل الشقيق: تعادل القوة الشرائية
يربط تعادل القوة الشرائية (PPP) أسعار الصرف بالأسعار. فعلى المدى الطويل، ينبغي أن تضعف عملة البلد ذي التضخم الأعلى بمقدار فجوة التضخم. ويتحقق التعادل المغطى بشكل شبه مستمر في أسواق النقد، بينما تعادل القوة الشرائية مرساة بطيئة تُقاس بالسنوات.
صيغة تعادل أسعار الفائدة ونقاط الأجل
صيغة تعادل أسعار الفائدة، أو معادلته، هي: F = S × (1 + i_quote × n/basis) / (1 + i_base × n/basis). حيث S وF بوحدات عملة التسعير لكل وحدة من عملة الأساس، ويغطي السعران العدد نفسه من الأيام n. ويستخدم كل سعر عرف احتساب الأيام في سوق النقد الخاصة به: فعلي/360 للدولار واليورو، وفعلي/365 للين.
وفي صيغتها الدراسية لسنة واحدة: F / S = (1 + i_d) / (1 + i_f)، حيث d هي العملة المحلية أو عملة التسعير. وبالنسبة إلى EUR/USD، المسعّر بالدولار لكل يورو، يكون الدولار هو العملة المحلية، فيوضع سعر فائدته في البسط.
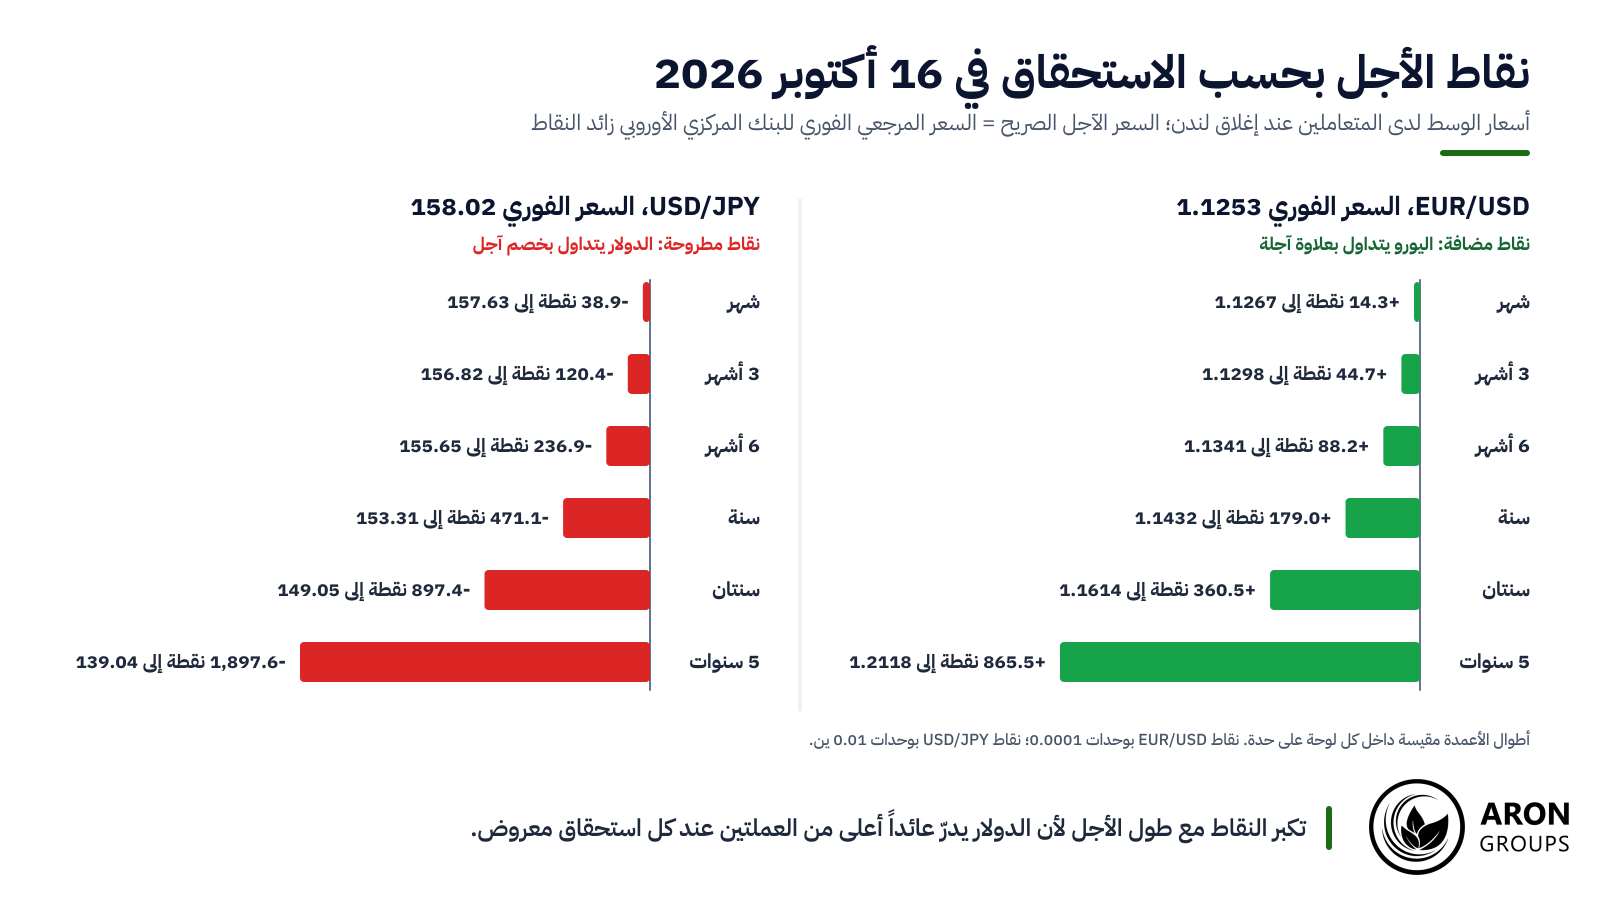
نقاط الأجل هي F ناقص S، بوحدات 0.0001 (بيب) على EUR/USD و0.01 ين على USD/JPY. وعندما تدرّ عملة التسعير عائداً أعلى تُضاف النقاط وتتداول عملة الأساس بعلاوة آجلة. وعندما تدرّ عائداً أقل تُطرح النقاط. وتكبر النقاط مع طول الأجل: على EUR/USD في 16 أكتوبر 2026، من 14.3 نقطة لشهر واحد إلى 865.5 نقطة لخمس سنوات.
نقطة مهمة
تتداول العملة ذات العائد الأعلى بخصم آجل. في 16 أكتوبر 2026 كانت علاوة اليورو الآجلة لسنة واحدة أمام الدولار 1.59%، وخصم الدولار الآجل لسنة واحدة أمام الين 2.98%.
مثال مصغّر: تسعير عقد آجل لثلاثة أشهر على EUR/USD ببيانات حقيقية
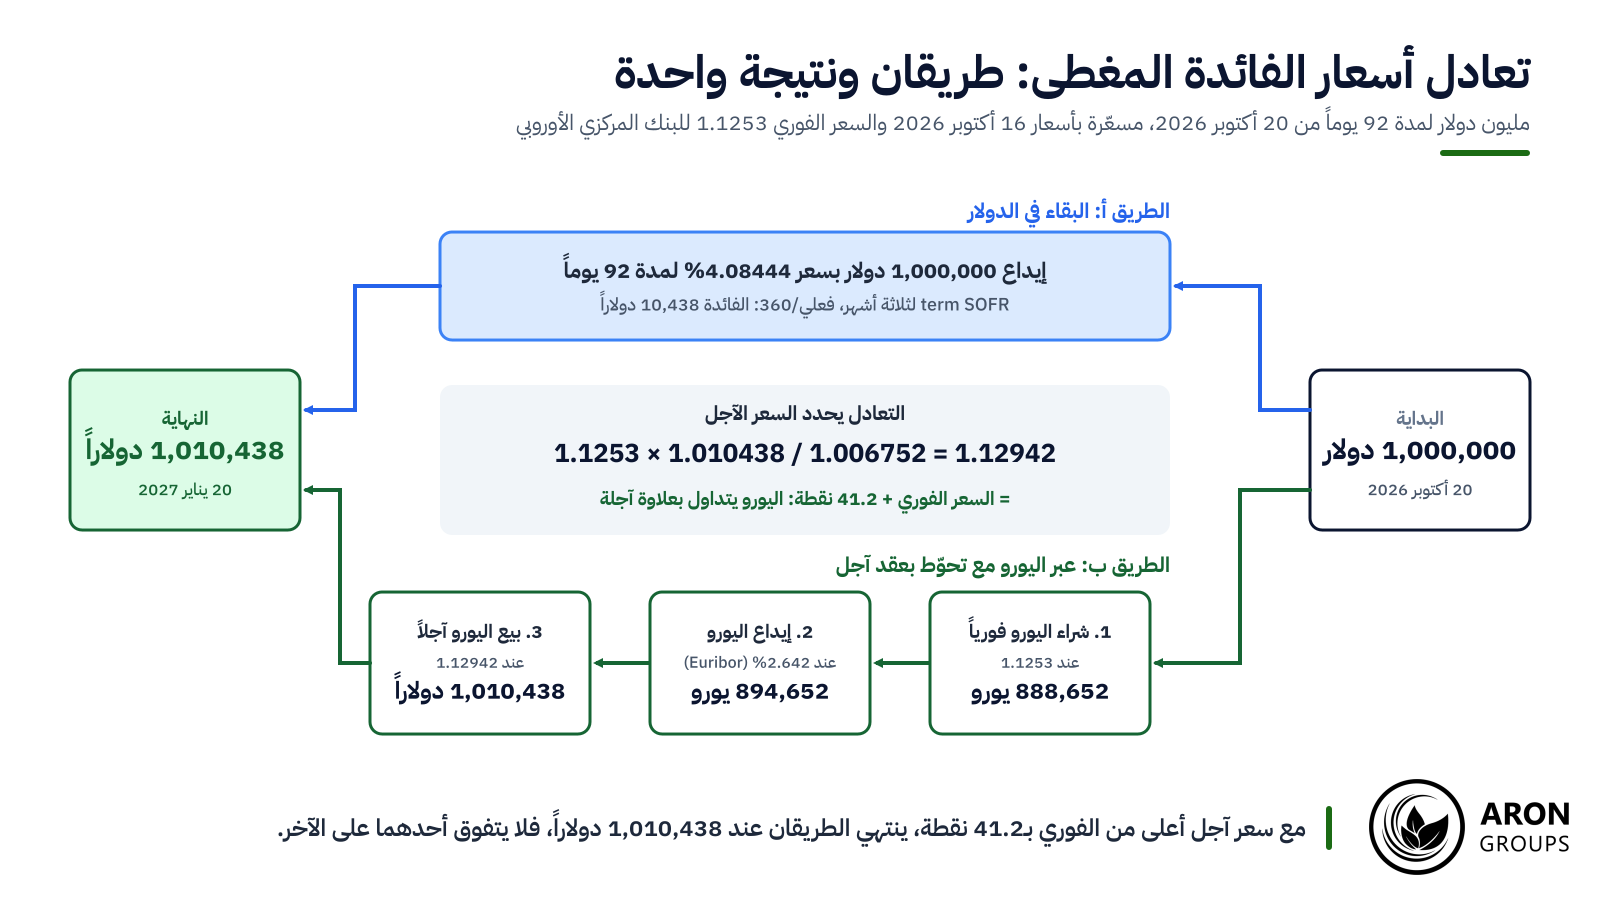
يستخدم هذا المثال على تعادل أسعار الفائدة مدخلات حقيقية. في 16 أكتوبر 2026 كان السعر المرجعي للبنك المركزي الأوروبي 1.1253 دولار لكل يورو. وكان term SOFR لثلاثة أشهر 4.08444% وEuribor لثلاثة أشهر 2.642%. تُسوّى الصفقة الفورية في 20 أكتوبر، لذلك يمتد العقد الآجل لثلاثة أشهر 92 يوماً حتى 20 يناير 2027.
معامل الدولار هو 1 + 0.0408444 × 92/360 = 1.010438، ومعامل اليورو هو 1 + 0.02642 × 92/360 = 1.006752. والسعر الآجل هو 1.1253 × 1.010438 / 1.006752 = 1.12942، أي 41.2 نقطة فوق السعر الفوري. ويتداول اليورو بعلاوة آجلة لأن الدولار يدفع 1.44 نقطة مئوية أكثر.
هذا السعر الآجل محسوب لا مسعّر. فسعر الوسط لدى Cbonds عند إغلاق لندن وضع نقاط الثلاثة أشهر عند 44.71. وعلى السعر الفوري نفسه يعني ذلك سعراً آجلاً قدره نحو 1.12977، أي 3.5 نقطة فوق السعر المحسوب.
تعادل أسعار الفائدة المغطى (CIRP): كيف يثبّت التحوّط العائد
يقول تعادل أسعار الفائدة المغطى إن الوديعة الأجنبية التي حُوّطت مخاطر عملتها يجب أن تدرّ العائد نفسه الذي تدرّه الوديعة المحلية. خذ مليون دولار في 20 أكتوبر 2026: إذا أُودعت بسعر term SOFR تصبح 1,010,438 دولاراً بحلول 20 يناير. وإذا اشتريت اليورو بدلاً من ذلك وأودعته بسعر Euribor وتحوّطت ببيعه آجلاً عند 1.12942، تنتهي بالمبلغ نفسه: 1,010,438 دولاراً.
ولو انتهى الطريقان بمبلغين مختلفين، لاقترض المتداولون عبر الطريق الرخيص واستثمروا في الطريق الغالي حتى تعود الأسعار إلى التوازن. تلك الصفقة هي مراجحة الفائدة المغطاة. وهي ما يبقي التعادل المغطى قريباً أينما كانت حركة رأس المال حرة، وهو ما يذكّر بمنطق الثالوث المستحيل في السياسة النقدية؛ أما ضوابط رأس المال فهي أحد أسباب فشله، ولهذا نشأت العقود الآجلة غير القابلة للتسليم في الأسواق التي تقيّد تحويل عملاتها.
مراجحة الفائدة المغطاة خطوة بخطوة
افترض أن متعاملاً سعّر العقد الآجل لثلاثة أشهر أعلى بـ10 نقاط مما ينبغي، عند 1.13042 بدلاً من 1.12942. عندها يقوم المراجِح بأربعة أمور في وقت واحد:
1. يقترض مليون دولار لمدة 92 يوماً بسعر term SOFR، فيصبح مديناً بمبلغ 1,010,438 دولاراً.
2. يشتري 888,652 يورو فورياً عند 1.1253 ويودعها بسعر 2.642%، فتنمو إلى 894,652 يورو.
3. يبيع 894,652 يورو آجلاً عند 1.13042 مقابل 1,011,332 دولاراً.
4. يسدد القرض ويحتفظ بـ894 دولاراً، من دون مخاطر سعر الصرف لكن مع بقاء مخاطر الطرف المقابل.
تلتهم التكاليف جزءاً كبيراً من ذلك. فنصف نقطة من فارق العرض والطلب على صفقتي الفوري والآجل تكلّف نحو 45 دولاراً. والاقتراض بسعر أعلى من term SOFR بمقدار 0.10 نقطة يضيف 256 دولاراً، فيتبقى نحو 594 دولاراً. وعلى هذه التكاليف التوضيحية لا تدفع الصفقة إلا عندما يتجاوز سوء التسعير نحو 3.4 نقطة. أما فجوة 3.5 نقطة في 16 أكتوبر فكانت ستدرّ صافياً نحو 13 دولاراً على كل مليون دولار.
كما تدفع كل خطوة الأسعار في الاتجاه المعاكس. فشراء اليورو فورياً يرفع السعر الفوري، والبيع الآجل يخفض السعر الآجل، واقتراض الدولار يرفع أسعار فائدة الدولار.
لماذا انزلق التعادل المغطى منذ 2008: أساس مبادلة العملات
قبل أزمة 2008 كان التعادل المغطى يتحقق بدقة عالية. ومنذ ذلك الحين صار اقتراض الدولار عبر مبادلات العملات أكثر كلفة من اقتراضه في السوق النقدية لمعظم العملات. وتُسمى هذه الفجوة المستمرة أساس مبادلة العملات (Cross-Currency Basis). ووصفت دراسة في المراجعة الفصلية لبنك التسويات الدولية التعادل المغطى بأنه أقرب ما يكون إلى قانون فيزيائي في التمويل الدولي. ثم أظهرت أن هذا القانون يُخرق بشكل منهجي منذ الأزمة.
تغذّي الفجوةَ قوتان. الأولى طلب كثيف على تحوّط الأصول الدولارية عبر مبادلات العملات. والثانية قيود جديدة على البنوك التي كانت ستراجح الفجوة، لأن قواعد رأس المال جعلت الميزانية العمومية مكلفة. ووجد دو وتيبر وفيردلهان (2018، مجلة Journal of Finance) أن الانحرافات كبيرة ومستمرة. وكانت أقوى ما تكون في العقود التي تجلس على ميزانيات البنوك عند نهايات أرباع السنة.
في 16 أكتوبر، وباستخدام Euribor سعراً لليورو، دلّ السعر الآجل المسعّر على سعر فائدة للدولار قدره 4.21%، أي أعلى من term SOFR بنحو 0.12 نقطة. وبهذا المقياس كلّف الدولار المحصّل عبر سوق الصرف أكثر قليلاً من سيولة الدولار في السوق النقدية. لكن المقارنة غير متكافئة، لأن term SOFR سعر مضمون بينما Euribor سعر مصرفي غير مضمون.
وكل 0.01 نقطة في أي من السعرين تحرك السعر الآجل نحو 0.3 نقطة. وباستخدام عائد أذون الخزانة لثلاثة أشهر البالغ 4.26%، أو 4.20% على أساس 360 يوماً، يصل السعر الآجل المحسوب إلى 44.6 نقطة، أي على السعر المسعّر تقريباً. فحجم الأساس يعتمد على الأسعار التي تقارنها.
س: إذا انكسر التعادل المغطى، فلماذا لا تراجح البنوك الفجوة ببساطة حتى تختفي؟
ج: هي تفعل ذلك، لكن فقط حتى يتوقف الربح عن تغطية تكاليفها. ففوارق التمويل، وفوارق العرض والطلب، ورأس المال المحتجز مقابل ميزانية أكبر، كلها تحتاج إلى من يدفعها. ونهايات أرباع السنة تجعل الميزانيات أشد ندرة، لذلك يمكن أن تستمر فجوات من بضع نقاط من دون أن تكون مالاً مجانياً.
تعادل أسعار الفائدة غير المغطى (UIRP): التوقع الذي لا يكف عن الإخفاق
يتخلى تعادل أسعار الفائدة غير المغطى عن العقد الآجل ويعتمد على التوقعات. فلو لم يهتم المستثمرون إلا بالعوائد، لتوقعوا أن تنخفض العملة ذات العائد الأعلى بمقدار فارق الفائدة. وكما تحذر نشرة توعية المستثمرين الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية، يمكن لاستثمار أجنبي أن يرتفع في سوقه المحلية ومع ذلك يخسر قيمته بالدولار الأمريكي.
اختبار التعادل غير المغطى على الأشهر الاثني عشر الماضية
في 16 أكتوبر 2025 بلغ عائد سندات الخزانة الأمريكية لسنة واحدة 3.54%. وكانت أذون ألمانيا لاثني عشر شهراً قد بيعت في مزاد بعائد 1.870% قبل ثلاثة أيام، وأذون اليابان لسنة واحدة بعائد 0.7414% في اليوم نفسه. لذلك توقع التعادل غير المغطى أن يخسر الدولار نحو 1.6% أمام اليورو و2.7% أمام الين بحلول 16 أكتوبر 2026.
لكن حدث العكس. فعلى الأسعار المرجعية للبنك المركزي الأوروبي هبط EUR/USD من 1.1649 إلى 1.1253 وارتفع USD/JPY من 151.28 إلى 158.02. أي أن الدولار الأمريكي ربح 3.5% أمام اليورو و4.5% أمام الين.
يقارن الجدول التالي بين التعادل المغطى والتعادل غير المغطى وتعادل القوة الشرائية.
| الخاصية | التعادل المغطى | التعادل غير المغطى | تعادل القوة الشرائية |
|---|---|---|---|
| ما الذي يربطه | فارق الفائدة بالعلاوة الآجلة | فارق الفائدة بالحركة الفورية المتوقعة | فارق التضخم بحركة السعر الفوري |
| مخاطر العملة | مُحوَّطة بعقد آجل | مفتوحة | مفتوحة |
| ما الذي يفرضه | المراجحة | التوقعات، إذا تجاهل المستثمرون المخاطر | تجارة السلع، ببطء |
| مدى تحققه | بدقة، مع أساس منذ 2008 | ضعيف على مدى أشهر؛ أفضل على مدى سنوات | بشكل فضفاض، على مدى سنوات |
| دليل حديث | EUR/USD لثلاثة أشهر: 41.2 نقطة محسوبة، 44.71 مسعّرة (16 أكتوبر 2026) | توقع هبوط الدولار 1.6% أمام اليورو؛ الفعلي ارتفاع 3.5% | لم يُختبر هنا |
| فيم يستخدمه المتداولون | تسعير العقود الآجلة والمبادلات | تقييم تجارة الفائدة ومخاطرها | مرساة قيمة طويلة الأجل |
البيانات: البنك المركزي الأوروبي، CME، EMMI، Cbonds، الخزانة الأمريكية، وكالة التمويل الألمانية، وزارة المالية اليابانية.
لغز العلاوة الآجلة وتجارة الفائدة
يسمّي الاقتصاديون هذا الإخفاق لغز التعادل غير المغطى، ويُعرف أيضاً بلغز العلاوة الآجلة أو شذوذ العلاوة الآجلة. ففي دراسته عام 1984 في مجلة Journal of Monetary Economics أجرى يوجين فاما انحداراً لحركات العملات على العلاوات الآجلة. ووجد أن الميول سالبة عموماً، لا +1 كما يتطلب التعادل غير المغطى. وخلص إلى أن معظم التغير في الأسعار الآجلة علاوة تتبدل مع الزمن، تُقرأ عادةً على أنها علاوة مخاطرة.
ووجد تشين وميريديث (2004، أوراق موظفي صندوق النقد الدولي) أن التعادل غير المغطى ينطبق بشكل أفضل كثيراً على الآفاق الطويلة، باستخدام عوائد سندات ذات آجال أطول. أما على مدى أسابيع وأشهر فتميل العملات ذات العائد المرتفع إلى عدم الهبوط بمقدار فارق الفائدة، بل كثيراً ما ترتفع.
تعيش تجارة الفائدة (Carry Trade) على هذه الفجوة: اقترض العملة منخفضة العائد، واحتفظ بالعملة مرتفعة العائد، واقبض الفارق. وخلال العام الماضي كسبت الدولارات الممولة بالين نحو 2.8% من الفائدة و4.5% من حركة العملة. ويتراكم ذلك إلى نحو 7.4% قبل التكاليف، بينما حقق التمويل باليورو نحو 5.2%، وكلاهما مقيس مقابل القرض مع فائدته. وتأتي العوائد على شكل فائدة ثابتة تتخللها خسائر حادة أحياناً، والرافعة تضخّم الاثنتين.
تفكيك تجارة الفائدة في أغسطس 2024
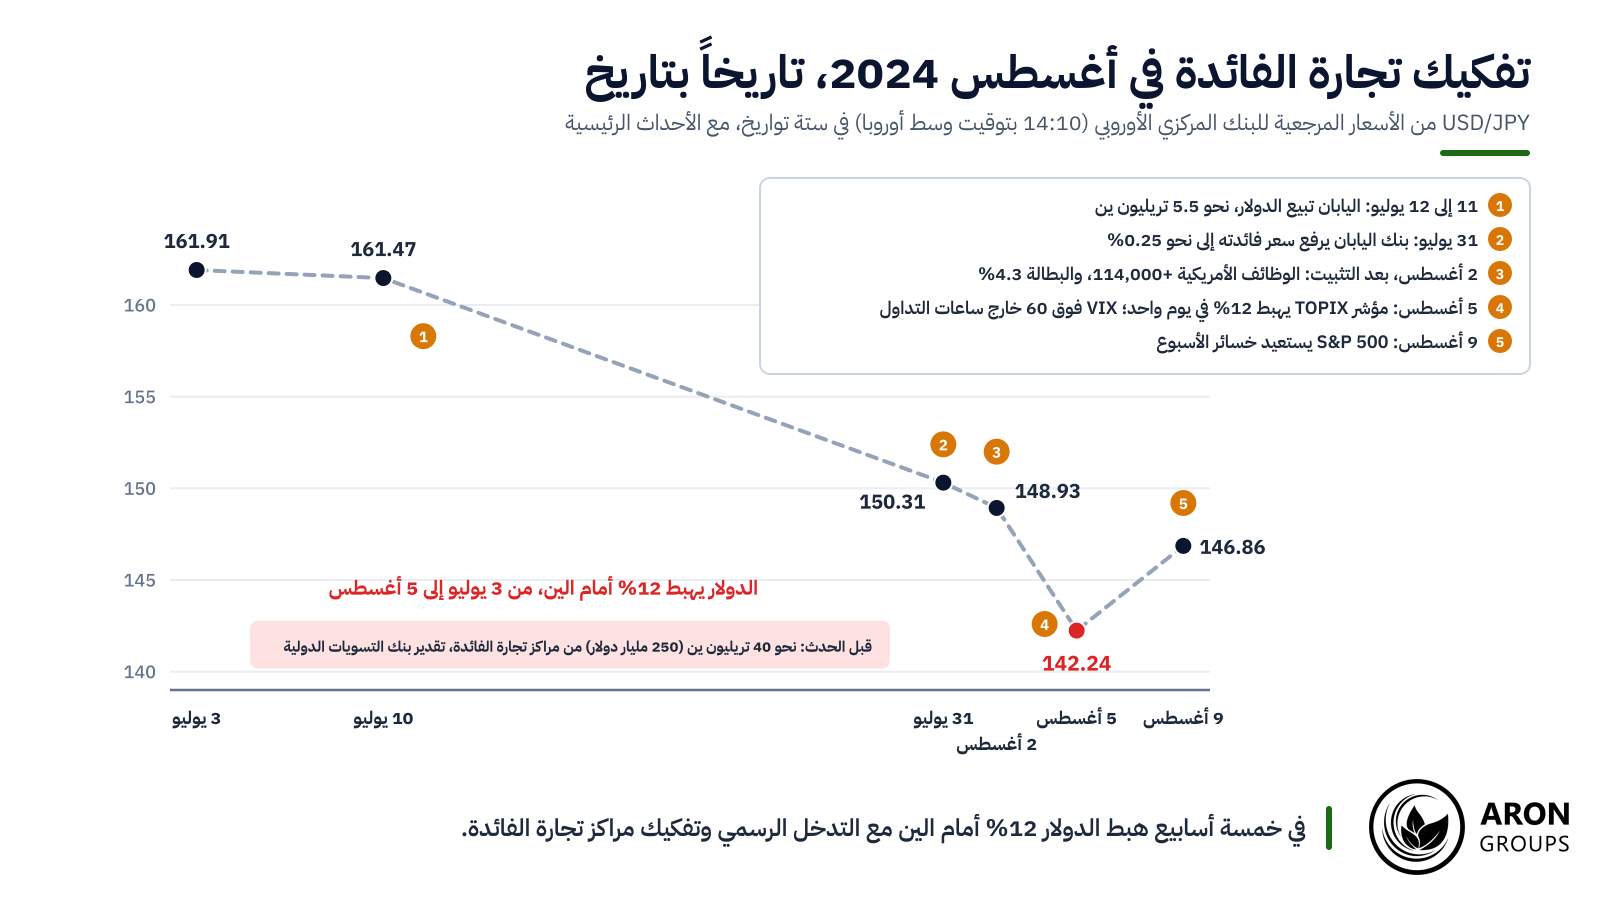
تربح تجارة الفائدة حتى تُغلق المراكز المزدحمة دفعة واحدة. ففي أوائل يوليو 2024، مع أسعار فائدة أمريكية فوق 5% ويابانية قرب الصفر، كان الدولار يشتري 161.91 ين على السعر المرجعي للبنك المركزي الأوروبي في 3 يوليو. وقدّرت نشرة بنك التسويات الدولية رقم 90 لاحقاً مراكز تجارة الفائدة قبل الحدث بنحو 40 تريليون ين، أي 250 مليار دولار، كتقدير وسطي تقريبي. وانعكس انزلاق الين في منتصف يوليو، بعد أن باعت وزارة المالية اليابانية الدولار في 11 و12 يوليو، بنحو 5.5 تريليون ين إجمالاً، وهو مثال صارخ على أثر التدخل في سوق العملات.
ورفع بنك اليابان سعر فائدته إلى نحو 0.25% في 31 يوليو. ثم جاءت بيانات وظائف أمريكية ضعيفة في 2 أغسطس: ارتفعت الوظائف 114,000 وبلغت البطالة 4.3%. وفي 5 أغسطس خسر مؤشر TOPIX 12% في يوم واحد، ووقف USD/JPY عند 142.24 عند تثبيت البنك المركزي الأوروبي. وتجاوز مؤشر VIX لفترة وجيزة 60 في التداول خارج ساعات السوق.
وعند فارق فائدة يبلغ نحو خمس نقاط سنوياً، محت تلك الحركة البالغة 12% أكثر من عامين من عائد تجارة الفائدة في خمسة أسابيع. واستقرت الأسواق بسرعة: فبحلول 9 أغسطس كان مؤشر S&P 500 قد استعاد خسائر الأسبوع.
ماذا يعني التعادل لرسوم التبييت على مركزك
في سوق ما بين البنوك، يُرحَّل المركز الفوري المحتفظ به بعد موعد الإغلاق اليومي إلى تاريخ القيمة التالي بنقاط tom-next أو spot-next. وتلك النقاط هي تعادل أسعار الفائدة المغطى لليلة واحدة، ومنها يبدأ الوسيط في احتساب سواب التبييت على عقد الفروقات.
في 16 أكتوبر 2026 كانت نقاط spot-next على EUR/USD تساوي 0.44175. وهذا قريب من 0.45 التي يعنيها سعر SOFR البالغ 3.89% في 15 أكتوبر وسعر اليورو قصير الأجل البالغ 2.441%. وعلى لوت قياسي واحد من 100,000 يورو تساوي نحو 4.42 دولار في الليلة: يدفعها أصحاب مراكز الشراء ويقبضها أصحاب مراكز البيع، قبل أي هامش. أما USD/JPY فنقاطه البالغة ناقص 1.23 تضع ليلة واحدة على لوت من 100,000 دولار قرب 1,230 ين، أي نحو 7.78 دولار، لصالح مراكز الشراء على الدولار.
وللقارئ في الخليج العربي مثال قريب: عملات دول مجلس التعاون المربوطة بالدولار، مثل الريال السعودي والدرهم الإماراتي، تحمل أسعار فائدة قريبة من الأسعار الأمريكية، ولذلك تبقى نقاط التبييت بينها وبين الدولار صغيرة. ومن أراد تجنب السواب كلياً، فإن الحساب الإسلامي لدى آرون جروبس خالٍ من رسوم التبييت.
أسعار السواب للأفراد ليست نقاطاً دراسية. فالوسطاء يبدؤون عادةً من سعر tom-next ويضيفون هامشاً إلى كل جانب. ويشير دليل آرون نفسه إلى أن الوسطاء قد يعدّلون سعر الترحيل لصالحهم. وبهامش توضيحي قدره 1.5% سنوياً، يدفع مركز الشراء على EUR/USD نحو 9.11 دولار في الليلة ويدفع مركز البيع 0.27 دولار. فيصبح الجانبان سالبين.
ولأن التسوية الفورية تتم بعد يومي عمل من الصفقة، فإن الترحيل الذي يمتد فوق عطلة نهاية الأسبوع يُحتسب عادةً ثلاث ليالٍ دفعة واحدة، وغالباً يوم الأربعاء. فراجع قيمتي سواب الشراء وسواب البيع في مواصفات الرمز أولاً.
الحدود الواقعية لتعادل أسعار الفائدة
التعادل المغطى قريب من التحقق لا تام. فالأساس، وتكاليف المعاملات، وحدود الائتمان، ورسوم الميزانية العمومية، كلها تترك فجوات من بضع نقاط لا يستطيع تداولها سوى البنوك جيدة التمويل. وتتسع تلك الفجوات عند نهايات أرباع السنة وفي أوقات الضغط. وقد رصدت المراجعة الفصلية لبنك التسويات الدولية في مارس 2019 قفزات حادة في كلفة الدولار مقابل اليورو والين عند نهاية العام.
أما التعادل غير المغطى فيخفق كثيراً وعلى نحو لا يمكن التنبؤ به، ولا يقول التعادل شيئاً موثوقاً عن الاتجاه قصير الأجل. فالسعر الآجل لسنة واحدة على EUR/USD البالغ 1.1432 في 16 أكتوبر 2026 لا يتنبأ بالسعر الذي سيتداول عنده اليورو في أكتوبر المقبل.
وتأتي عوائد تجارة الفائدة مصحوبة بخطر الانهيار، وتحوّل الرافعة المالية حركة العملة إلى خسارة أكبر بكثير. وفي عام 2018 حدّدت هيئة الأوراق المالية والأسواق الأوروبية (ESMA) الرافعة للأفراد على أزواج العملات الرئيسية عند 1:30. وأظهرت تحليلات الجهات التنظيمية الوطنية التي استشهدت بها أن 74% إلى 89% من حسابات عقود الفروقات للأفراد تخسر المال عادةً. وأخيراً، تختلف رسوم سواب الوسطاء عادةً عن النقاط الدراسية بهامش أو خصم.
أين تقف آرون جروبس من هذا
لا تقدم آرون جروبس عقوداً آجلة ولا عقوداً آجلة غير قابلة للتسليم ولا مبادلات عملات، وهي العقود المؤسسية التي يُسعَّر فيها التعادل المغطى. بل تقدم عقود فروقات على الفوركس الفوري مثل EUR/USD وUSD/JPY على منصة ميتاتريدر 5. والمركز المحتفظ به ليلاً يكسب سواباً أو يدفعه، وتصفه صفحة حسابات التداول لدى آرون بأنه رسم يُضاف إلى حسابك أو يُخصم منه.
وتختلف شروط السواب بحسب نوع الحساب. فحسابا Standard ECN وVIP ECN يحملان السواب. والحساب الإسلامي خالٍ من السواب ومن العمولة. أما حساب Nano فيفرض سواباً مخفّضاً مع فترات خالية من السواب على الرموز المدرجة، وهي حالياً 14 يوماً للفوركس. ويجتمع الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان بين 27 و30 أكتوبر، ويتابع التقويم الاقتصادي مثل هذه القرارات. ويُظهر الحساب التجريبي كيف تتراكم رسوم السواب من دون المخاطرة برأس المال.
الخلاصة
يشرح تعادل أسعار الفائدة لماذا ليس سعر الفائدة الأعلى مالاً مجانياً. فالسعر الآجل يسعّر الفجوة حتى تختفي، وفي 16 أكتوبر 2026 فعل ذلك على EUR/USD بدقة تصل إلى 3.5 نقطة.
ويواصل التعادل غير المغطى الإخفاق، وذلك الإخفاق هو ما يدفع عائد تجارة الفائدة حتى يأتي انهيار مثل أغسطس 2024 ويسترده. وبالنسبة إلى المركز الليلي، يكمن الدرس في السواب: فارق الفائدة، معدَّلاً بشروط الوسيط.
الأسئلة الشائعة
إجابات مختصرة عن الأسئلة الشائعة حول تعادل أسعار الفائدة.
ما الفرق بين تعادل أسعار الفائدة المغطى وغير المغطى؟
يحوّط التعادل المغطى العملة بعقد آجل، لذلك تبقيه المراجحة قريباً من التحقق. أما التعادل غير المغطى فيترك العملة مفتوحة ويعتمد على السعر الفوري المستقبلي المتوقع. وهو توقع، وكثيراً ما يخفق على الآفاق القصيرة.
كيف تحسب السعر الآجل باستخدام تعادل أسعار الفائدة؟
اضرب السعر الفوري في واحد زائد سعر فائدة عملة التسعير للفترة، ثم اقسم على واحد زائد سعر فائدة عملة الأساس. واستخدم عرف احتساب الأيام الخاص بكل سوق. فعلى EUR/USD في 16 أكتوبر 2026، يعطي 1.1253 × 1.010438 / 1.006752 الناتج 1.12942 لمدة 92 يوماً.
هل يتنبأ تعادل أسعار الفائدة بأسعار الصرف؟
لا. فالسعر الآجل يعكس فارق الفائدة لا توقعاً، وقد ظل التعادل غير المغطى مخطئاً لفترات طويلة. ففي العام المنتهي في 16 أكتوبر 2026 توقع هبوط الدولار أمام الين، بينما ارتفع الدولار 4.5%.
لماذا تربح تجارة الفائدة إذا كان التعادل يتحقق؟
يتحقق التعادل المغطى بدقة للمراكز المُحوَّطة، بينما تجارة الفائدة غير مُحوَّطة. وهي تربح عندما تعجز العملة مرتفعة العائد عن الهبوط بمقدار فارق الفائدة، وهو أمر شائع. وتخسر بشدة عندما تهبط تلك العملة بأكثر من الفارق، كما حدث في أغسطس 2024.