التدخل في سوق العملات (Currency Intervention) هو قيام البنك المركزي أو السلطة النقدية بشراء العملة المحلية أو بيعها في سوق الصرف الأجنبي للتأثير في سعر الصرف. والأهداف المعتادة ثلاثة: تهدئة تقلبات مضطربة، أو تصحيح سعر ابتعد كثيرا عن الأساسيات الاقتصادية، أو الدفاع عن ربط أو نطاق محدد. وأحيانا تكون الصفقة حقيقية بمليارات الدولارات، وأحيانا تكفي جملة مدروسة من مسؤول رفيع لتؤدي المهمة وحدها.
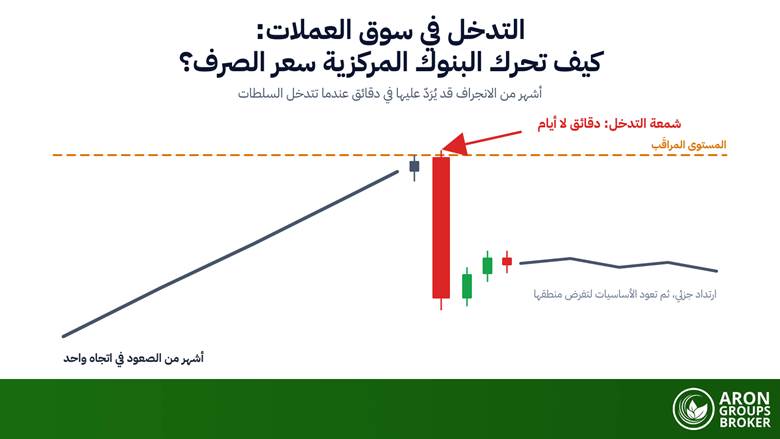
ولمن يتداول الفوركس، ليس التدخل موضوعا نظريا، بل مصدر بعض أعنف الحركات التي يسجلها السوق. فزوج عملات ظل يصعد لأشهر قد يهبط عدة نقاط مئوية في دقائق، ويقفز فوق أوامر الوقف المعلقة، ويعكس صفقة مزدحمة قبل أن يتمكن أي إنسان من الرد. لذلك فإن معرفة من يتدخل، وكيف، وتحت أي ضغط، جزء من قراءة الرسم البياني.
يشرح هذا الدليل ما ينطوي عليه تدخل البنك المركزي في سوق الصرف الأجنبي فعليا، وعدم التماثل الذي يحدد عمر أي حملة، والأنواع الرئيسية، وأشهر الحالات من اتفاق بلازا إلى عملية اليابان القياسية في 2026، ثم الأدلة الصادقة حول ما إذا كان التدخل ينجح أصلا، وما يعنيه ذلك للمتداولين.
- التدخل في سوق العملات هو شراء البنك المركزي أو وزارة المالية للعملة المحلية أو بيعها لتوجيه سعر الصرف أو كبح تقلباته.
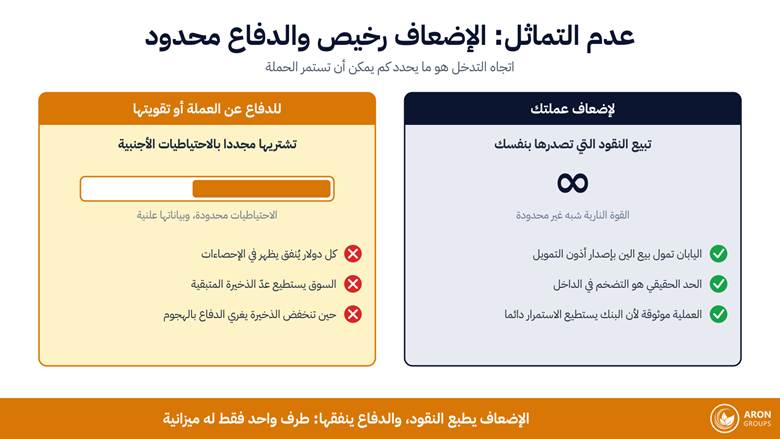
- إضعاف العملة شبه غير محدود لأن البنك يصدر النقود التي يبيعها؛ أما الدفاع عنها فينفق احتياطيات نقد أجنبي محدودة.
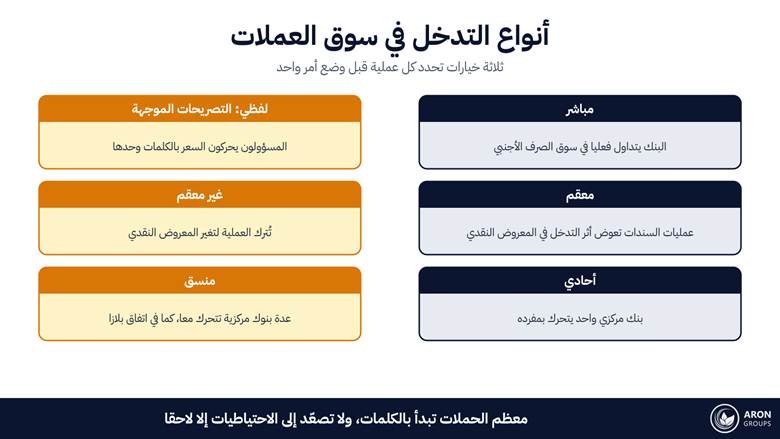
- تختلف العمليات على ثلاثة محاور: مباشرة أو لفظية، معقمة أو غير معقمة، أحادية أو منسقة.
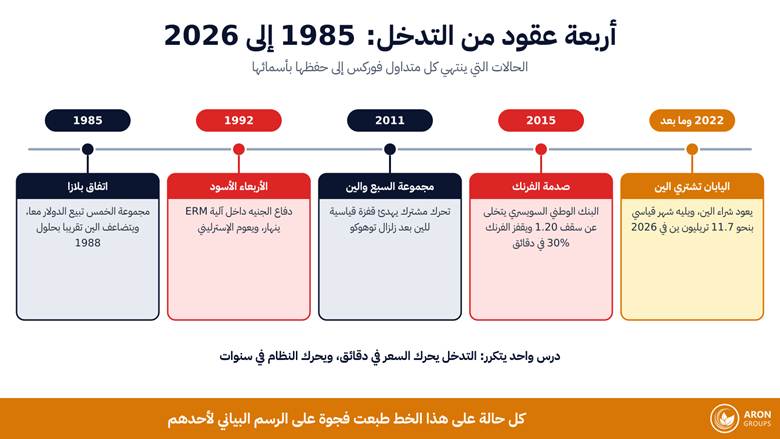
- الحالات الفاصلة، اتفاق بلازا 1985 والأربعاء الأسود 1992 وصدمة الفرنك 2015 وشراء اليابان للين من 2022 إلى 2026، أعادت كلها تسعير الأسواق في دقائق.
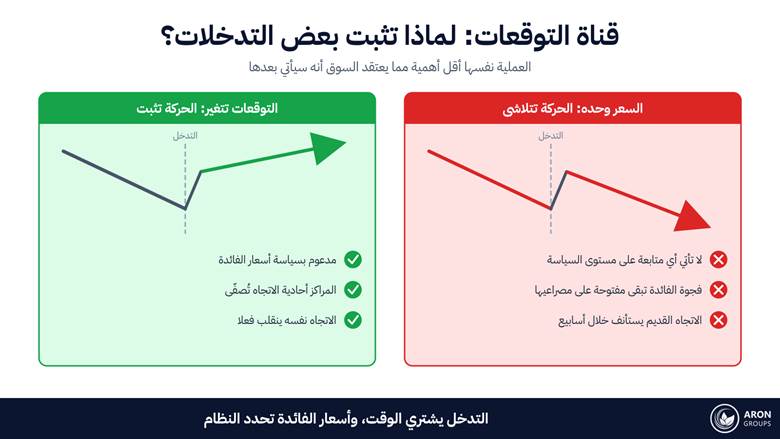
- الأثر يتلاشى عادة ما لم يغير التدخل التوقعات ويستند إلى سياسة أسعار الفائدة؛ فهو يشتري الوقت ولا يصنع الأنظمة.
ما هو التدخل في سوق العملات (Currency Intervention)؟
التدخل في سوق العملات، ويسمى أيضا التدخل في سوق الصرف الأجنبي، هو معاملة رسمية في سوق العملات تُنفذ لتحريك سعر الصرف أو تثبيته، لا لتحقيق ربح. والمنفذ عادة هو البنك المركزي، لكنه ليس دائما صاحب القرار: ففي اليابان تقرر وزارة المالية، وينفذ بنك اليابان بوصفه وكيلا لها، وهو انقسام مهم عند تفسير التصريحات الرسمية. وتقف هذه الأداة منفصلة عن سياسة أسعار الفائدة، وإن كانتا تعملان على أفضل وجه عندما تشيران في الاتجاه نفسه.
إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
دوافع تدخل البنك المركزي في سوق الصرف
تأتي الدوافع في أزواج. فالعملة التي ترتفع بسرعة مفرطة تسحق تنافسية الصادرات، ولهذا وضعت سويسرا سقفا للفرنك في 2011، وباعت اليابان الين لعقود. والعملة التي تهبط بسرعة مفرطة تستورد التضخم عبر فواتير الوقود والغذاء، وهو خطر التضخم الذي دفع اليابان إلى شراء الين منذ 2022. وبعيدا عن الاتجاه، تتحرك السلطات ضد الاضطراب نفسه: حركات مضاربية أحادية الاتجاه، أو سيولة تتبخر، أو سعر يقفز بسرعة تعطل التحوط. فالتدخل فرامل الطوارئ، لا عجلة القيادة.
عدم التماثل: الإضعاف رخيص والدفاع محدود
أكثر آلية مفيدة في هذا الموضوع كله هي عدم تماثل الذخيرة. فلإضعاف عملته، يبيع البنك المركزي نقودا يستطيع خلقها، ولذلك تكون قوته النارية شبه غير محدودة؛ واليابان مثلا تمول بيع الين بإصدار أذون تمويل قصيرة الأجل، لا بإنفاق شيء نادر. والحد الحقيقي في هذا الجانب هو التضخم والمصداقية، لا الذخيرة. أما لتقوية العملة أو الدفاع عنها، فعلى السلطة أن تشتريها مجددا من احتياطيات النقد الأجنبي، وهي احتياطيات محدودة وعلنية وقابلة للعدّ.
ولهذا تفشل الدفاعات أكثر مما تفشل عمليات خفض القيمة. فالمضاربون الذين يهاجمون ربطا ما يرون بيانات الاحتياطيات تنكمش شهرا بعد شهر، وحتى خزينة الحرب الضخمة تبدو صغيرة أمام سوق بلغ حجم تداوله اليومي 9.6 تريليون دولار في مسح بنك التسويات الدولية (BIS) لعام 2025. ولعدم التماثل لدغة في ذيله: فقد جلست سويسرا على الجانب غير المحدود، تطبع الفرنكات للحفاظ على سقفها، ثم انسحبت في 2015 بعدما تجاوزت ميزانية بنكها المركزي 80% من الناتج المحلي الإجمالي. فغير المحدود نظريا ليس غير محدود سياسيا. ولهذا تراقب الأسواق حجم الاحتياطيات وتركيبتها معا، من نقاش التخلي عن الدولار والذهب إلى فكرة عملة بريكس المدعومة بالذهب.
الدفاع عن ربط العملة: الحالة الخليجية
وللقارئ العربي زاوية خاصة هنا. فالريال السعودي مربوط بالدولار عند 3.75، والدرهم الإماراتي عند 3.6725، بينما يرتبط الدينار الكويتي بسلة عملات لا يُكشف عن تركيبتها. وتقف خلف هذه الروابط احتياطيات ضخمة لدى البنك المركزي السعودي (SAMA) ومصرف الإمارات المركزي، وأسعار فائدة محلية تتحرك في الغالب مع الفيدرالي الأمريكي. والدرس واضح: الدفاع عن ربط العملة يكون أسهل ما يكون حين لا يحتاج إلى دفاع أصلا، فالربط الموثوق المدعوم باحتياطيات عميقة نادرا ما يستدعي تدخلا مرئيا، لأن السوق يعرف مسبقا أن الهجوم عليه خاسر.
أنواع التدخل في سوق العملات
يمكن تصنيف كل عملية على ثلاثة محاور قبل وضع أمر واحد: هل تتداول السلطة فعلا أم تكتفي بالكلام؟ وهل يُسمح للمعروض النقدي المحلي بالتغير؟ وهل تتحرك بمفردها أم مع آخرين؟ وتتصرف التركيبات المختلفة بطرق مختلفة، وتسعّرها الأسواق بطرق مختلفة كذلك.
يأتي التدخل اللفظي (Verbal Intervention)، أو ما يُعرف بالضغط بالتصريحات، أولا لأنه مجاني. فيحذر المسؤولون من حركات مضاربية أحادية الاتجاه، وتتكيف الأسواق مع تهديد الأوامر الحقيقية. ولغة اليابان المتصاعدة عبر 2022 و2024 ثم 2026، والتي بلغت ذروتها بوصف أحد التصريحات الرسمية بأنه «إنذار إخلاء أخير» للأسواق، هي النموذج الحديث: كلمات أولا، ثم احتياطيات.
| النوع | ما الذي يحدث | الثمن |
|---|---|---|
| مباشر | السلطة تتداول بنفسها في سوق الصرف الأجنبي | ينفق الاحتياطيات أو يوسع المعروض النقدي |
| لفظي (الضغط بالتصريحات) | المسؤولون يشيرون إلى نيتهم من دون تداول | لا يعمل إلا ما دام التهديد موثوقا |
| معقم | عمليات في السندات تعوض التغير في المعروض النقدي | أضعف: الأثر يعتمد على الإشارة |
| غير معقم | يُسمح للمعروض النقدي بالتغير | أقوى، لكنه يتشابك مع سياسة الفائدة |
| أحادي | سلطة واحدة تتحرك بمفردها | أسهل على السوق أن يتجاهله |
| منسق | عدة سلطات تتحرك معا | نادر، وأصعب بكثير على المواجهة |
الجدول 1: الأنواع الرئيسية للتدخل في سوق العملات والثمن الذي يحمله كل نوع.
التدخل المعقم وغير المعقم: أين الفرق؟
الفرق بين التدخل المعقم وغير المعقم هو ما يحدث للسيولة المحلية بعد الصفقة. ففي التدخل المعقم ينفذ البنك المركزي عملية معاكسة في السندات الحكومية تعوض أثر الصفقة على السيولة، فيبقى المعروض النقدي وأسعار الفائدة على حالهما، ولا يبقى من العملية إلا الإشارة. وفي التدخل غير المعقم يُترك أثر الصفقة على المعروض النقدي، فيتحول التدخل عمليا إلى قرار في السياسة النقدية. وتفضل معظم البنوك المركزية النوع المعقم لأنه لا يعبث بأسعار الفائدة، وهو تحديدا ما يقصّر عمر أثره.
أشهر التدخلات في سوق العملات: من 1985 إلى 2026
كُتبت قواعد اللعبة الحديثة في حفنة من الحالات. ففي 22 سبتمبر 1985 اجتمعت مجموعة الخمس في فندق بلازا بنيويورك واتفقت على بيع الدولار المبالغ في قيمته معا؛ فالين، الذي كان قرب 240 للدولار قبل الاتفاق، تضاعفت قيمته تقريبا إلى مستويات 120 بحلول 1988، واستلزم الأمر اتفاق اللوفر في فبراير 1987 لوقف الانزلاق. أثبتت الحادثة أن التدخل المنسق يستطيع تحريك عملة رئيسية لسنوات، وأثبتت تبعاتها، وهي ين شديد القوة غذّى فقاعة اليابان، أن الآثار الجانبية قد تعيش أطول من السياسة نفسها.
وعلّمت الإخفاقات بالقدر نفسه. ففي الأربعاء الأسود، 16 سبتمبر 1992، أنفق بنك إنجلترا احتياطياته ورفع الفائدة مرتين في يوم واحد، ومع ذلك خرج الجنيه الإسترليني من آلية سعر الصرف الأوروبية (ERM) بحلول المساء. وفي مارس 2011 تدخلت مجموعة السبع معا لإضعاف ين قفز إلى مستوى قياسي بعد زلزال توهوكو، في أول تحرك منسق منذ 2000، ونجح تحديدا لأنه كان جماعيا. وفي 15 يناير 2015 تخلى البنك الوطني السويسري عن سقف 1.20 فرنك لليورو الذي دافع عنه منذ سبتمبر 2011؛ فانهار زوج EUR/CHF نحو 30% في دقائق، وأفلس عدد من وسطاء التجزئة، وصارت «صدمة الفرنك» الدرس الدائم على أن وعد البنك المركزي نفسه قد ينتهي بلا إنذار.
| الحالة | السنة | الإجراء | النتيجة |
|---|---|---|---|
| اتفاق بلازا | 1985 | مجموعة الخمس تبيع الدولار معا | الين يتضاعف تقريبا بحلول 1988 |
| الأربعاء الأسود | 1992 | بريطانيا تدافع عن نطاق الإسترليني في ERM | الدفاع يفشل والجنيه يعوم |
| تحرك مجموعة السبع للين | 2011 | بيع مشترك للين بعد قفزة قياسية | القفزة تهدأ |
| صدمة الفرنك | 2015 | البنك الوطني السويسري يتخلى عن سقف 1.20 لزوج EUR/CHF | الفرنك يقفز نحو 30% في دقائق |
| شراء اليابان للين | 2022 إلى 2026 | مشتريات للين بأمر وزارة المالية | الانزلاق يتباطأ، والاتجاه تحدده الفائدة |
الجدول 2: الحالات الفاصلة في تاريخ التدخل وكيف انتهت كل منها.
مثال مصغر: دفاع اليابان عن الين من 2022 إلى 2026
في سبتمبر 2022، ومع انزلاق الين إلى ما بعد 145 للدولار، اشترت اليابان الين للمرة الأولى منذ 1998، فأنفقت 2.8 تريليون ين في يوم واحد، ثم 6.3 تريليون أخرى في أكتوبر بعدما اخترق الزوج 151. وكانت جولة 2024 أكبر: رقم قياسي بلغ 5.9 تريليون ين في 29 أبريل بعدما لامس الزوج 160.245، و9.8 تريليون عبر تلك النافذة، ثم 5.5 تريليون إضافية في يوليو بعدما اقترب الزوج من 162.
وفي 2026 اختُبر السقف مجددا. فبعدما تجاوز الدولار حاجز 160 ين ووعد وزير المالية بإجراء حاسم، أنفقت اليابان رقما قياسيا بلغ 11.7 تريليون ين، أي نحو 73 مليار دولار، بين أواخر أبريل وأواخر مايو، في أكبر عملية شهرية في سجلاتها. واتبعت كل جولة السيناريو نفسه: تحذيرات متصاعدة، ثم انعكاس مفاجئ بعدة نقاط مئوية خلال ساعات طوكيو، ثم انجراف بطيء إلى الوراء مع عودة فجوة الفائدة لفرض نفسها.
س: من الذي يأمر فعليا بالتدخل في اليابان؟
ج: وزارة المالية تقرر، ووزير المالية يأذن، أما بنك اليابان فلا يتجاوز دوره تنفيذ الصفقات بوصفه وكيلا للحكومة. ولهذا قد يصل التدخل لشراء الين حتى عندما يكون بنك اليابان نفسه في وضع التيسير، ولهذا كثيرا ما تكون تصريحات مسؤولي العملة في وزارة المالية أهم لزوج USD/JPY من تصريحات البنك المركزي.
هل ينجح التدخل؟ قناة التوقعات
النتيجة الثابتة في الأبحاث أن التدخل يعمل عبر التوقعات أكثر من الأوامر نفسها. فالصفقة المنفردة، مهما كبرت، قطرة في بحر التداول اليومي وتتلاشى خلال أسابيع؛ أما الإشارة الموثوقة إلى أن السياسة نفسها تتحول فقد تنهي اتجاها كاملا. وقد رفعت عمليات اليابان القياسية في 2024 الين نحو 5%، ثم شاهدته ينزلق إلى قاع جديد خلال شهرين، لأن فجوة الفائدة التي سببت الضعف لم تتحرك. ولم تأت موجات صعود الين الدائمة إلا عندما تحولت توقعات الفائدة الأمريكية أخيرا، وهي توقعات تعيد بيانات مثل تقرير الوظائف غير الزراعية تسعيرها شهريا. ولا توجد ميزة تداولية مبنية على محاربة هذا التسلسل الهرمي تصمد طويلا.
الحدود الصادقة: ما لا يستطيع التدخل فعله
لا يستطيع التدخل التغلب على الأساسيات طويلا. فلم تستطع بريطانيا التمسك بالإسترليني في وجه منطق أسعار الفائدة في زمن الركود عام 1992، واختارت سويسرا التخلي عن سقفها بنفسها في 2015 بدلا من امتصاص تدفقات اليورو التي كان التيسير الكمي الأوروبي على وشك إطلاقها. والعمليات المعقمة، وهي الأكثر شيوعا، تترك أسعار الفائدة والمعروض النقدي على حالهما بحكم تصميمها، وهذا بالضبط سبب تلاشي أثرها. والخلاصة المنصفة للمتداول: التدخل يشتري الوقت ويعاقب المراكز المزدحمة، أما أسعار الفائدة فتحدد الأنظمة.
ماذا يعني التدخل في سوق العملات للمتداولين؟
التدخل مفاجأة مجدولة: نقاط الضغط علنية، أما التوقيت فلا. فمن 2022 إلى 2026 صعدت خطوط اليابان الحمراء من نحو 145 إلى ما فوق 160، وأنتجت كل جولة انعكاسات بعدة نقاط مئوية في ساعات معدودة، وكثيرا ما جاءت في سيولة ضعيفة. وتحمل أزواج الفرنك السويسري مخاطر الحدث نفسها حول اجتماعات البنك الوطني السويسري المدرجة في التقويم الاقتصادي، بينما يبقى مؤشر الدولار الأمريكي أسرع مقياس لمعرفة ما إذا كانت الحركة قصة ين أم قصة دولار. وحول هذه النوافذ تهم إدارة المخاطر أكثر من أي انحياز يومي في الاتجاه، لأن الضرر يأتي على شكل فجوات لا اتجاهات.
التعديلات العملية غير براقة. قلّص حجم المركز حول المستويات المراقبة ومواعيد تصريحات مسؤولي العملة، لأن الرافعة المالية تضخم أي فجوة تقفز فوق أمر الوقف، وهو خطر تنبه إليه الجهات الرقابية الأمريكية صراحة. وتقبّل أن نسبة الفوز والعائد إلى المخاطرة في الاحتفاظ بصفقات الفائدة المحمولة (Carry Trade) القائمة على بيع الين عبر نافذة تدخل أسوأ مما يوحي به الانجراف اليومي؛ فتصفية صفقات الكاري في صيف 2024 عاقبت هذه الصفقة تحديدا.
ويجدر تذكر لماذا تُقيَّد منتجات الفوركس ذات الرافعة لعملاء التجزئة في كثير من الولايات القضائية: فقد وثّقت هيئات الرقابة، ومنها هيئة السلوك المالي البريطانية (FCA)، خسائر فادحة لمتداولي عقود الفروقات في ظروف الفجوات السريعة تحديدا. اختبر استراتيجيتك ضد فجوة معاكسة بنسبة 3% على الأزواج التي تحملها، وتحقق من أن التراجع الناتج يستطيع حسابك وأعصابك امتصاصه فعلا.
قاعدة
المستوى علني، والتوقيت ليس كذلك. إذا كان المركز لا يستطيع النجاة من فجوة مفاجئة بنسبة 3% ضده، فهو أكبر من أن يُحمل إلى داخل نافذة تدخل.
أين موقع آرون جروبس من كل هذا؟
مخاطر التدخل مشكلة جودة تنفيذ بقدر ما هي مشكلة تنبؤ. فآرون جروبس تدير حسابات ECN على منصة ميتاتريدر 5 بتنفيذ سوقي وفروق أسعار متغيرة، بحيث تُنفذ الأوامر أثناء الحركات السريعة عند أول سعر متاح من دون إعادة عرض للسعر (Requote)، وتُتداول أزواج الين والفرنك إلى جانب الذهب والمؤشرات والأزواج الرئيسية على المنصة نفسها.
ولتعلّم هذه الأحداث من دون دفع رسوم التعليم للسوق، يتيح الحساب التجريبي إعادة تشغيل الظروف نفسها بلا تكلفة، بينما يتداول حساب نانو الخالي من العمولة، ضمن حسابات التداول لدى آرون جروبس، من 0.0001 لوت، وهو حجم صغير بما يكفي ليصبح أي فجوة مفاجئة درسا لا خسارة. ولمن يتجنب رسوم التبييت أصلا، يوفر الحساب الإسلامي ECN تداولا خاليا من العمولة ومن السواب.
الخلاصة
التدخل في سوق العملات هو اللحظة التي ينزل فيها الحكم إلى الملعب. فبنك مركزي أو وزارة تتداول، أو تكتفي بالتهديد، لتوجيه سعر صرفها، وعدم التماثل في قلب العملية يحدد الاحتمالات: الإضعاف يستند إلى نقود تستطيع السلطة خلقها، والدفاع ينفق احتياطيات يستطيع السوق عدّها. الكلمات أولا، والاحتياطيات ثانيا، والتنسيق هو الحركة النادرة التي تصيب هدفها في الغالب.
وللمتداولين درس مزدوج. احترم الحدث، لأن الفجوات عبر المستويات المراقبة هي حيث تنكسر الحسابات، والحفاظ على رأس المال يُحسم مسبقا لا أثناء الحدث. واحترم التسلسل الهرمي، لأن التدخل، من اتفاق بلازا إلى عملية اليابان القياسية في 2026، حرّك الأسعار في دقائق بينما حركت أسعار الفائدة الأنظمة، والمتداول المحترف يتموضع للساعتين معا.
الأسئلة الشائعة
إجابات سريعة عن أكثر الأسئلة التي يطرحها المتداولون حول التدخل في سوق العملات.
ما هو التدخل المعقم في سوق العملات؟
هو تدخل يُعوَّض أثره على المعروض النقدي المحلي بعمليات في السندات. فيشتري البنك المركزي العملة أو يبيعها، ثم ينفذ معاملات معاكسة في الأوراق المالية الحكومية بحيث تبقى السيولة الكلية على حالها. وهو يتجنب الإخلال بسياسة الفائدة، وهذا بالضبط ما يجعل أثره أضعف ومعتمدا في معظمه على الإشارة.
لماذا يكون الدفاع عن العملة أصعب من إضعافها؟
بسبب ما ينفقه كل طرف. فالإضعاف يعني بيع عملتك، وهي نقود يستطيع البنك المركزي إصدارها بلا حدود تقريبا. أما الدفاع فيعني إعادة شراء عملتك من احتياطيات النقد الأجنبي، وهي محدودة ومعلنة، بحيث يستطيع المضاربون حرفيا مشاهدة الذخيرة وهي تنفد، كما فعلوا قبل الأربعاء الأسود في 1992.
ما هو اتفاق بلازا؟
اتفاق أُبرم في سبتمبر 1985 في فندق بلازا بنيويورك، نسقت فيه الولايات المتحدة واليابان وألمانيا الغربية وفرنسا والمملكة المتحدة جهودها لخفض دولار مبالغ في قيمته. وقد نجح: فتضاعفت قيمة الين تقريبا بحلول 1988، واستلزم الأمر اتفاق اللوفر في 1987 لوقف هبوط الدولار، ويبقى المعيار المرجعي للتدخل المنسق.
كم مرة تتدخل اليابان في الين؟
نادرا لكن بثقل. فبعد توقف منذ 1998، اشترت اليابان الين في سبتمبر وأكتوبر 2022 بنحو 9.2 تريليون ين، وأنفقت 9.8 تريليون في أبريل ومايو 2024 و5.5 تريليون أخرى في يوليو 2024، ثم سجلت رقما قياسيا شهريا قرب 11.7 تريليون ين بين أواخر أبريل وأواخر مايو 2026. وتأمر وزارة المالية بكل عملية، وينفذها بنك اليابان.