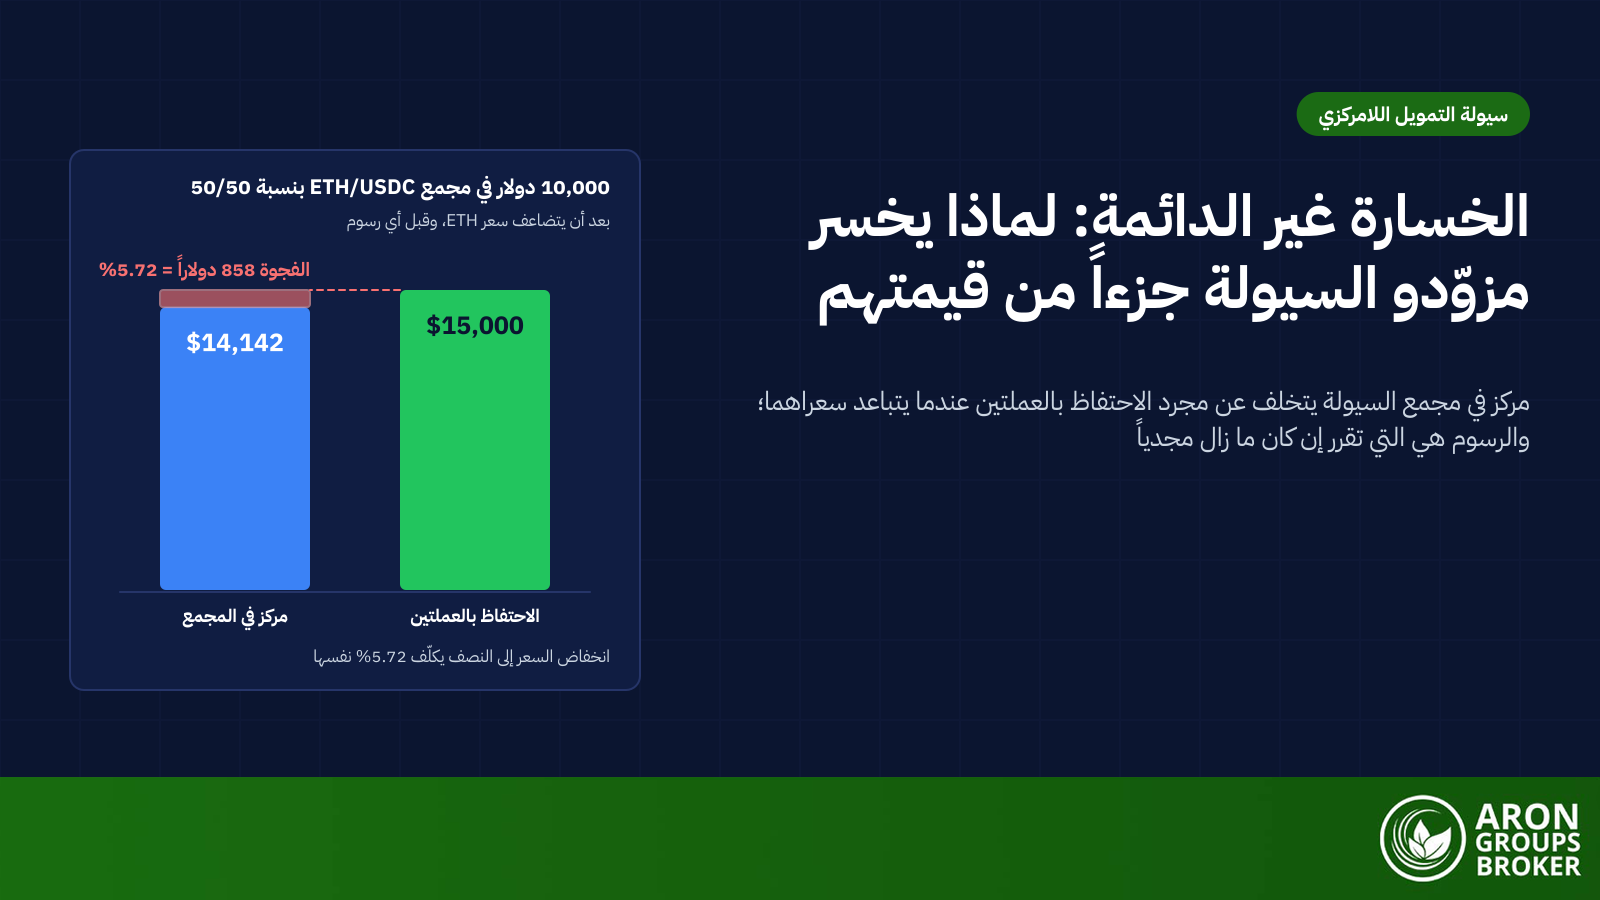
الخسارة غير الدائمة (Impermanent Loss) هي ما يخسره مزوّد السيولة مقارنة بمجرد الاحتفاظ بالعملتين نفسيهما عندما تتغير نسبة السعر بين عملتي المجمع. وتُقاس قبل الرسوم. وتُسمى غير دائمة لأنها تتقلص إذا عادت الأسعار إلى نقطة البداية، ولا تصبح حقيقية إلا عند السحب.
وتزداد أهميتها الآن لأن تقلبات أسعار العملات المشفرة اختبرت المجمعات بقسوة في 2026. فوفق بيانات CoinMarketCap، أغلق ETH عام 2025 عند 2,967.04 دولاراً وأغلق يونيو 2026 عند 1,569.58 دولاراً؛ وسجّله CoinGecko عند 2,420.56 دولاراً عند إغلاق 16 أكتوبر. وتداولت منصات التداول اللامركزية 233.5 مليار دولار في الثلاثين يوماً المنتهية في 19 أكتوبر 2026 بحسب DefiLlama، نحو ثلثها على Uniswap، وهي جزء من منظومة التمويل اللامركزي التي تضم أيضاً ترميز الأصول الحقيقية.
يشرح هذا الدليل كيف يُنتج صانع السوق الآلي هذه الخسارة، ثم يقدّم المعادلة وجدول حاسبة ومثالاً محسوباً من 2026 ورسوم التعادل. كما يصحّح ثلاثة ادعاءات شائعة عن السيولة المركّزة وأزواج العملات المستقرة وحماية الخسارة.
- تقارن الخسارة غير الدائمة مركزاً في المجمع بالاحتفاظ بالعملتين نفسيهما. وفي مجمع حاصل ضرب ثابت بنسبة 50/50 تساوي 2 × √r ÷ (1 + r) − 1، لذلك تكلّف المضاعفة أو الانخفاض إلى النصف 5.72%.
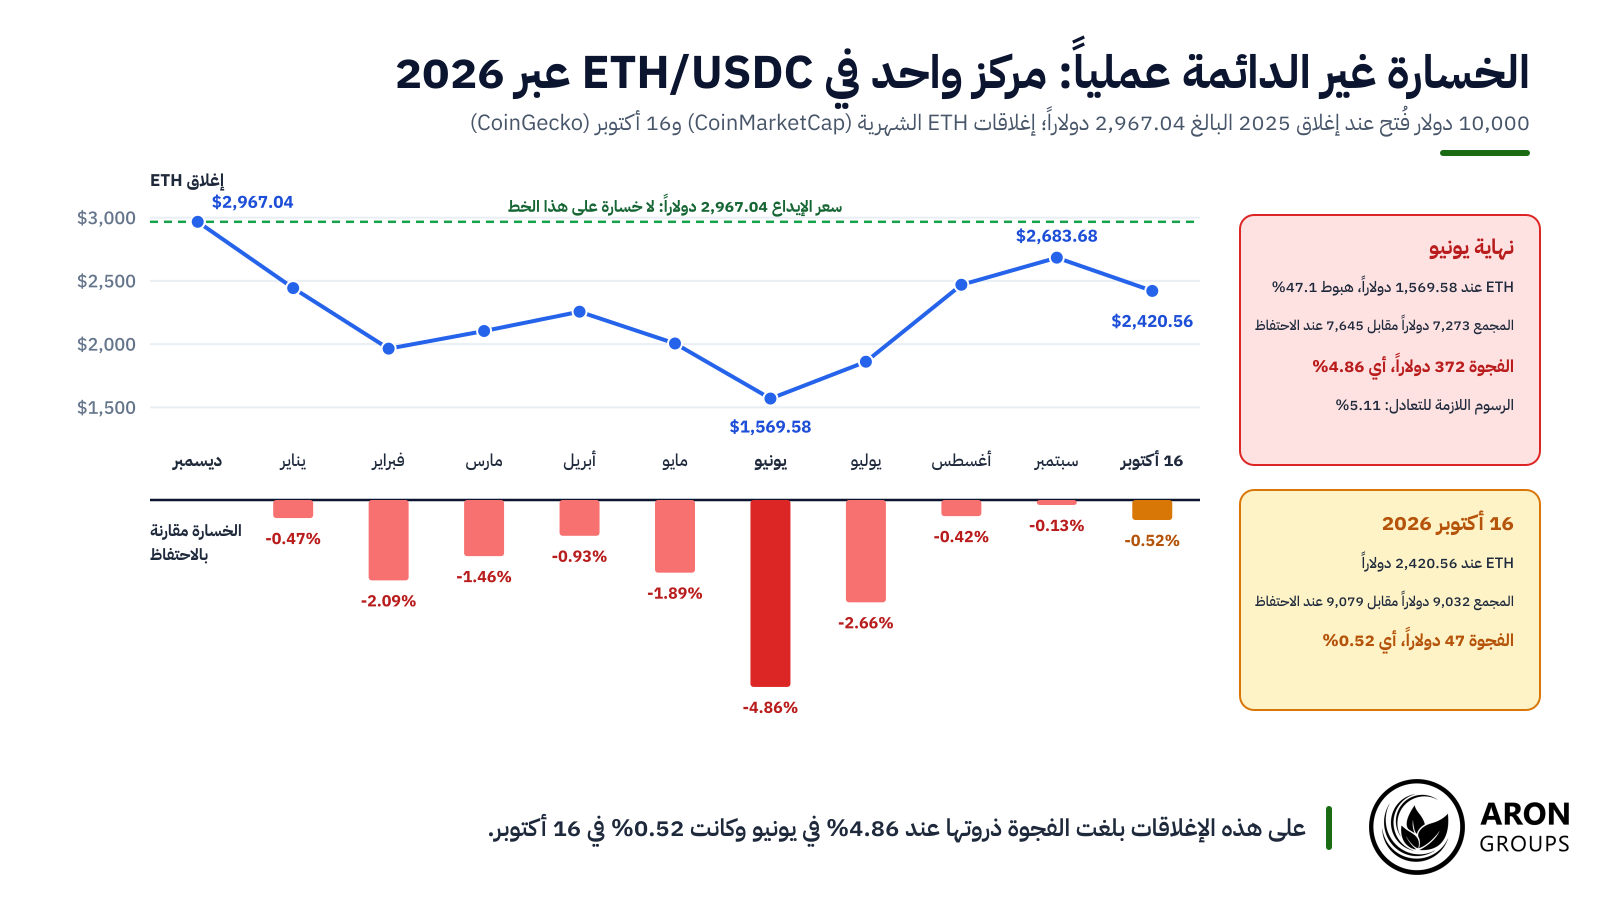
- 10,000 دولار وُضعت في ETH/USDC عند إغلاق ETH لعام 2025 البالغ 2,967.04 دولاراً تخلفت عن الاحتفاظ بمقدار 372 دولاراً (4.86%) في نهاية يونيو 2026. وبحلول 16 أكتوبر تقلصت الفجوة إلى 47 دولاراً (0.52%).
- بعد حركة بمقدار 2x يحتاج مزوّد السيولة إلى رسوم تعادل 6.07% من المركز. ويتطلب ذلك حجم تداول في المجمع يبلغ نحو 20 ضعف سيولته عند رسوم 0.30%، أو 121 ضعفاً عند 0.05%، قبل رسوم البروتوكول.
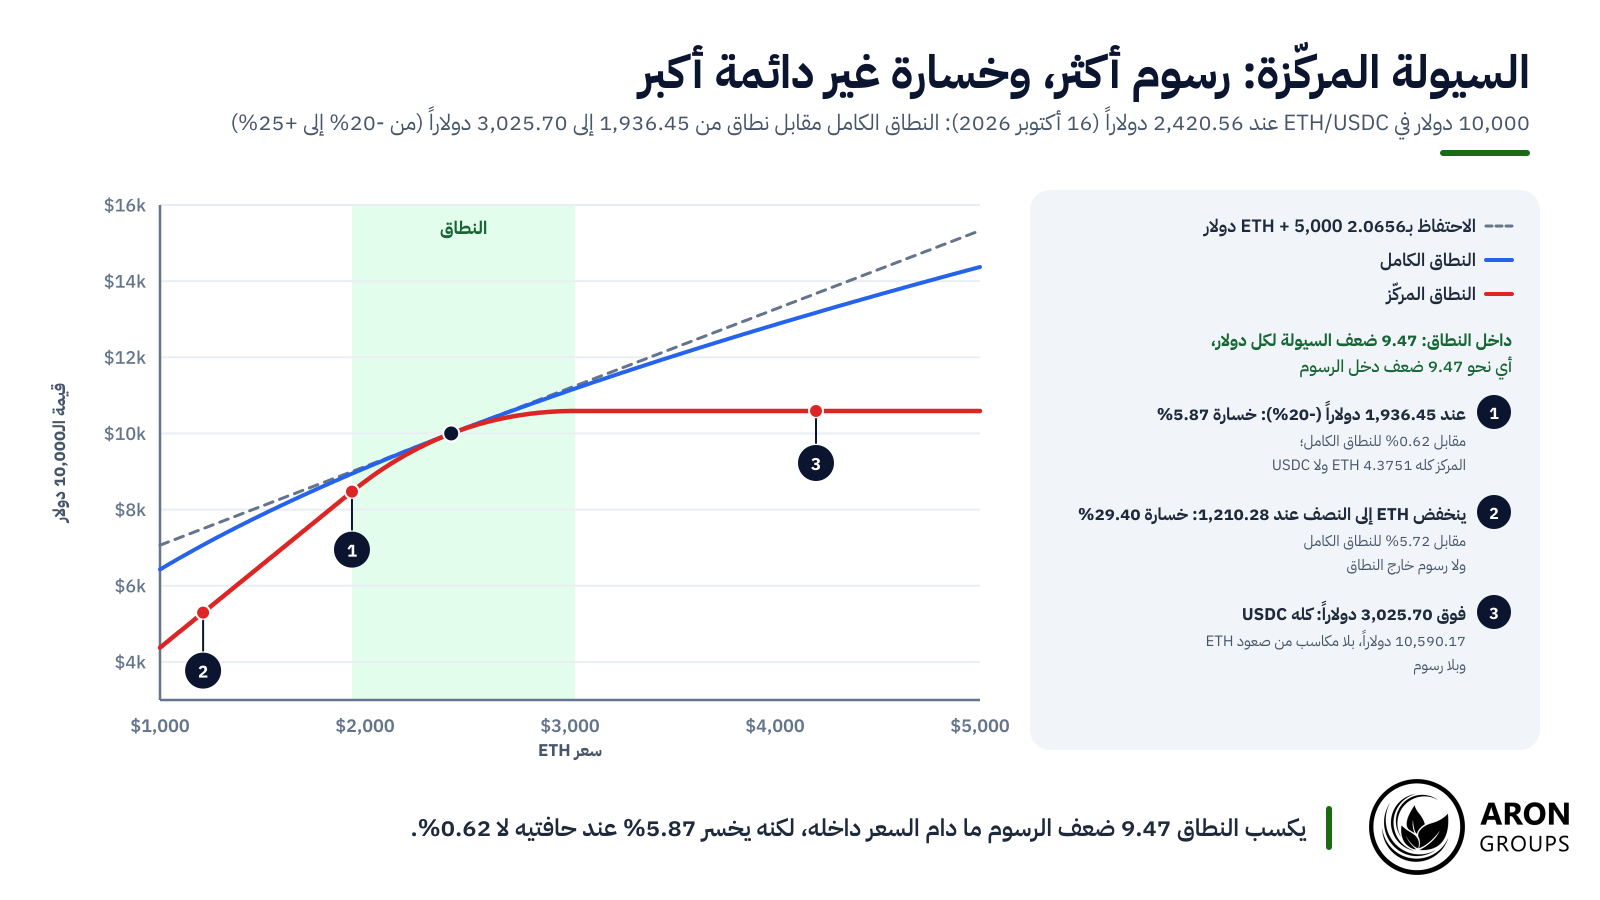
- السيولة المركّزة تضخّم الخسارة. فنطاق يمتد من 20% تحت السعر إلى 25% فوقه يكسب 9.47 ضعف الرسوم داخل النطاق، لكنه يخسر 5.87% عند حافتيه لا 0.62%.
- أزواج العملات المستقرة تتجنب الخسارة غير الدائمة ما دام الربط بالدولار قائماً: هبط USDC إلى نحو 0.88 دولار في 11 مارس 2023. والحماية قد تختفي أيضاً: أوقفت Bancor برنامجها في 19 يونيو 2022.
ما هي الخسارة غير الدائمة؟
الخسارة غير الدائمة، وتُسمى أيضاً خسارة التباعد، هي الفجوة بين حصتك في المجمع والعملتين نفسيهما لو بقيتا في محفظتك. وبهذا التعريف القياسي للخسارة غير الدائمة، تظهر الفجوة أياً كان اتجاه تباعد السعرين. وهي كلفة توفير السيولة في التمويل اللامركزي (DeFi)، لا كلفة شراء عملة.
إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. المحتوى هنا تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
المرجع هو الاحتفاظ، لا النقد
كثيراً ما تُخلط الخسارة غير الدائمة بالخسارة الإجمالية، لكن معظم نتيجة مزوّد السيولة ما زال يأتي من الأسعار. فبين إغلاق ETH لعام 2025 و16 أكتوبر 2026 هبط ETH بنسبة 18.4%. وخسر مركز ETH/USDC بنسبة 50/50 مبلغ 968 دولاراً من أصل 10,000 دولار. أما الاحتفاظ بالعملتين، أو ما يُعرف بـHODL، فخسر 921 دولاراً، فلم تفسّر الخسارة غير الدائمة سوى 47 دولاراً من الضرر.
لماذا تُسمى غير دائمة
إذا عادت الأسعار إلى نسبة الدخول، يعيد المجمع إليك العملات التي أودعتها مضافاً إليها الرسوم، وتختفي الخسارة. ولا تصبح دائمة إلا إذا سحبت بينما الأسعار ما زالت متباعدة.
كيف تُنتج مجمعات السيولة وصانع السوق الآلي هذه الخسارة
مجمع السيولة عقد ذكي، يحتفظ عادةً بعملتين، ويمكن لأي شخص أن يتداول مقابله. وفي كثير من منصات التداول اللامركزية يحل محل صانعي السوق الذين يعرضون الأسعار في دفتر الأوامر، وهو ما تشرحه مقالتنا عن البنية الدقيقة للسوق. ويحدد صانع السوق الآلي (AMM) السعر من أرصدة المجمع نفسها. ويودع مزوّدو السيولة (LPs) العملتين معاً، وغالباً عملة متقلبة وعملة مستقرة، ويتقاسمون الرسوم.
معادلة حاصل الضرب الثابت
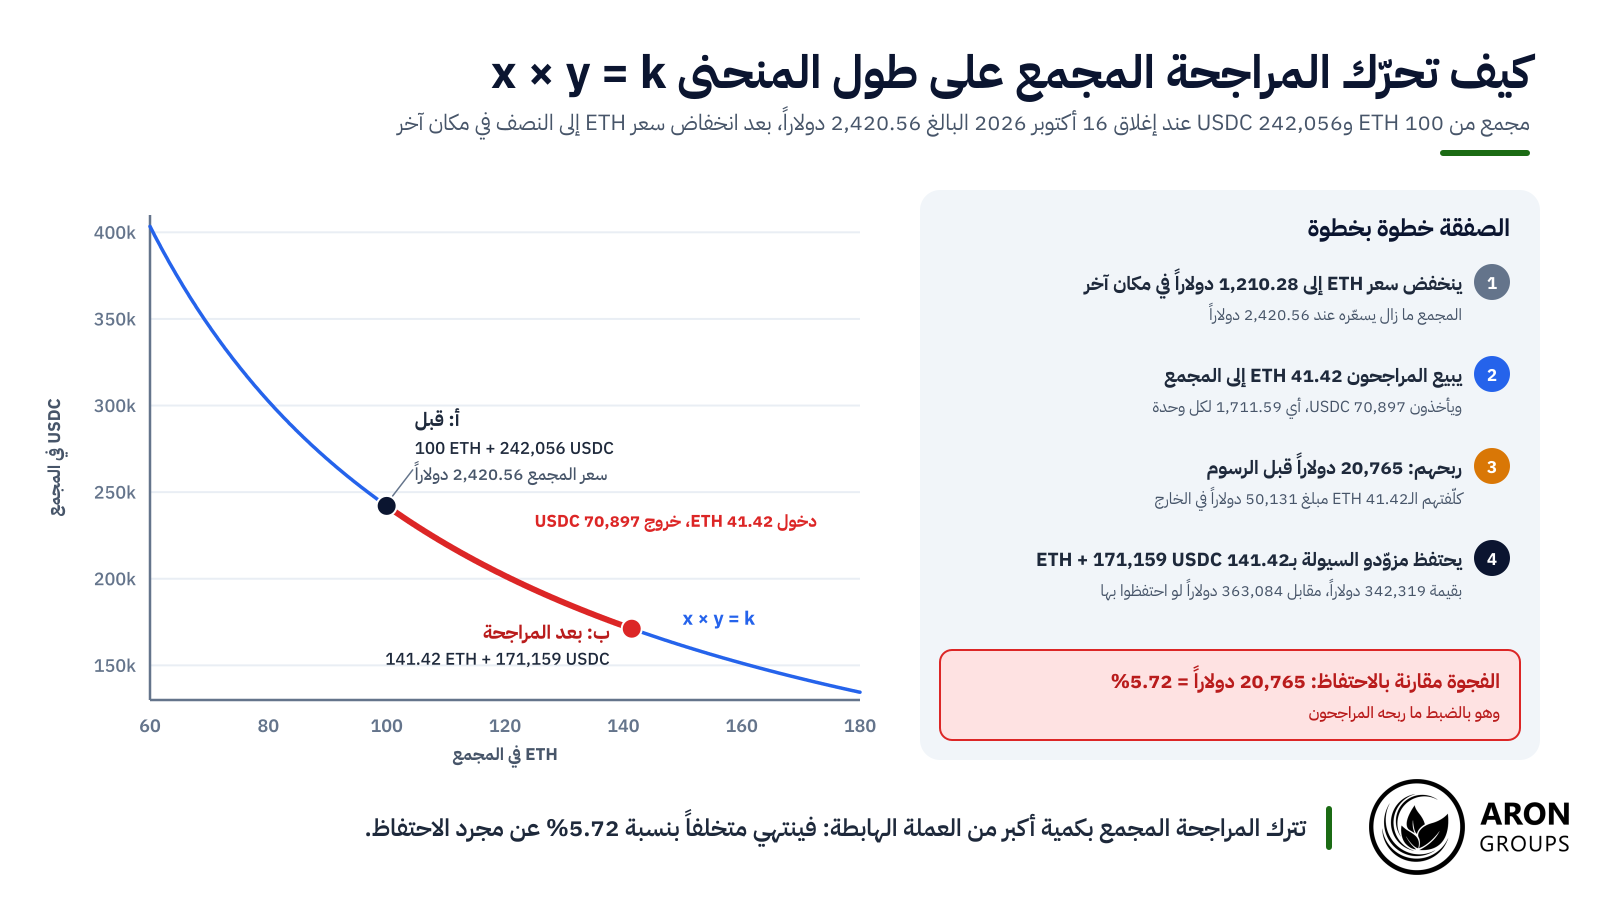
يستخدم معظم صانعي السوق الآليين معادلة حاصل الضرب الثابت، x × y = k، حيث x وy هما رصيدا المجمع من العملتين. ويمكن للصفقة أن تغيّر الرصيدين لكن لا تغيّر حاصل ضربهما، لذلك يتحرك السعر، أي y مقسومة على x، مع كل صفقة. فشراء ETH يترك في المجمع كمية أقل من ETH وكمية أكبر من USDC، ما يرفع سعر ETH فيه.
كيف يعيد المراجحون توازن المجمع
المجمع لا يراقب الأسواق الأخرى، لذلك عندما يتحرك ETH على منصة مركزية يبقى سعره في المجمع قديماً حتى يتداول أحد مقابله. يشتري المراجحون العملة الأرخص في المجمع ويبيعونها في مكان آخر حتى يتطابق السعران، ومزوّدو السيولة هم من يدفع ثمن ربحهم.
خذ مجمعاً من 100 ETH و242,056 USDC، مسعّراً بإغلاق ETH في 16 أكتوبر. إذا انخفض ETH إلى النصف في مكان آخر، يبيع المراجحون 41.42 ETH إلى المجمع مقابل 70,897 USDC ويربحون 20,765 دولاراً. ويبقى لمزوّدي السيولة كمية أكبر من العملة الهابطة: 141.42 ETH و171,159 USDC بقيمة 342,319 دولاراً، مقابل 363,084 دولاراً لو احتفظوا بها.
الخسارة غير الدائمة مقابل الخسارة الدائمة
الخسارة غير الدائمة خسارة دفترية حتى تسحب. خذ 10,000 دولار مقسومة بالتساوي بين ETH وUSDC عند إغلاق ETH لعام 2025 البالغ 2,967.04 دولاراً: 1.6852 ETH و5,000 USDC.
بحلول نهاية يونيو 2026 كان ETH قد هبط 47.1% إلى 1,569.58 دولاراً. وكان المجمع قد اشترى ETH في طريق الهبوط، فصار المركز يحتفظ بـ2.3169 ETH و3,636.64 USDC. وبلغت قيمته 7,273 دولاراً مقابل 7,645 دولاراً للاحتفاظ، بفجوة قدرها 372 دولاراً، أو 4.86%. وبحلول 16 أكتوبر عاد ETH إلى 2,420.56 دولاراً وتقلصت الفجوة إلى 47 دولاراً.
لو سحبت في يونيو لثبّتت خسارة الـ372 دولاراً. والبقاء في المجمع سمح للفجوة أن تضيق فقط لأن ETH تعافى؛ ولو واصل الهبوط لكانت الخسارة اتسعت. فكلمة غير دائمة تصف الحساب، لا وعداً بعودة الأسعار.
معادلة الخسارة غير الدائمة وحاسبتها
في مجمع حاصل ضرب ثابت بنسبة 50/50، تعتمد الخسارة غير الدائمة على رقم واحد هو r: نسبة السعر الجديدة مقسومة على النسبة عند الإيداع. ومع وجود USDC في أحد الجانبين، تكون r ببساطة سعر ETH الجديد مقسوماً على سعره القديم.
المعادلة
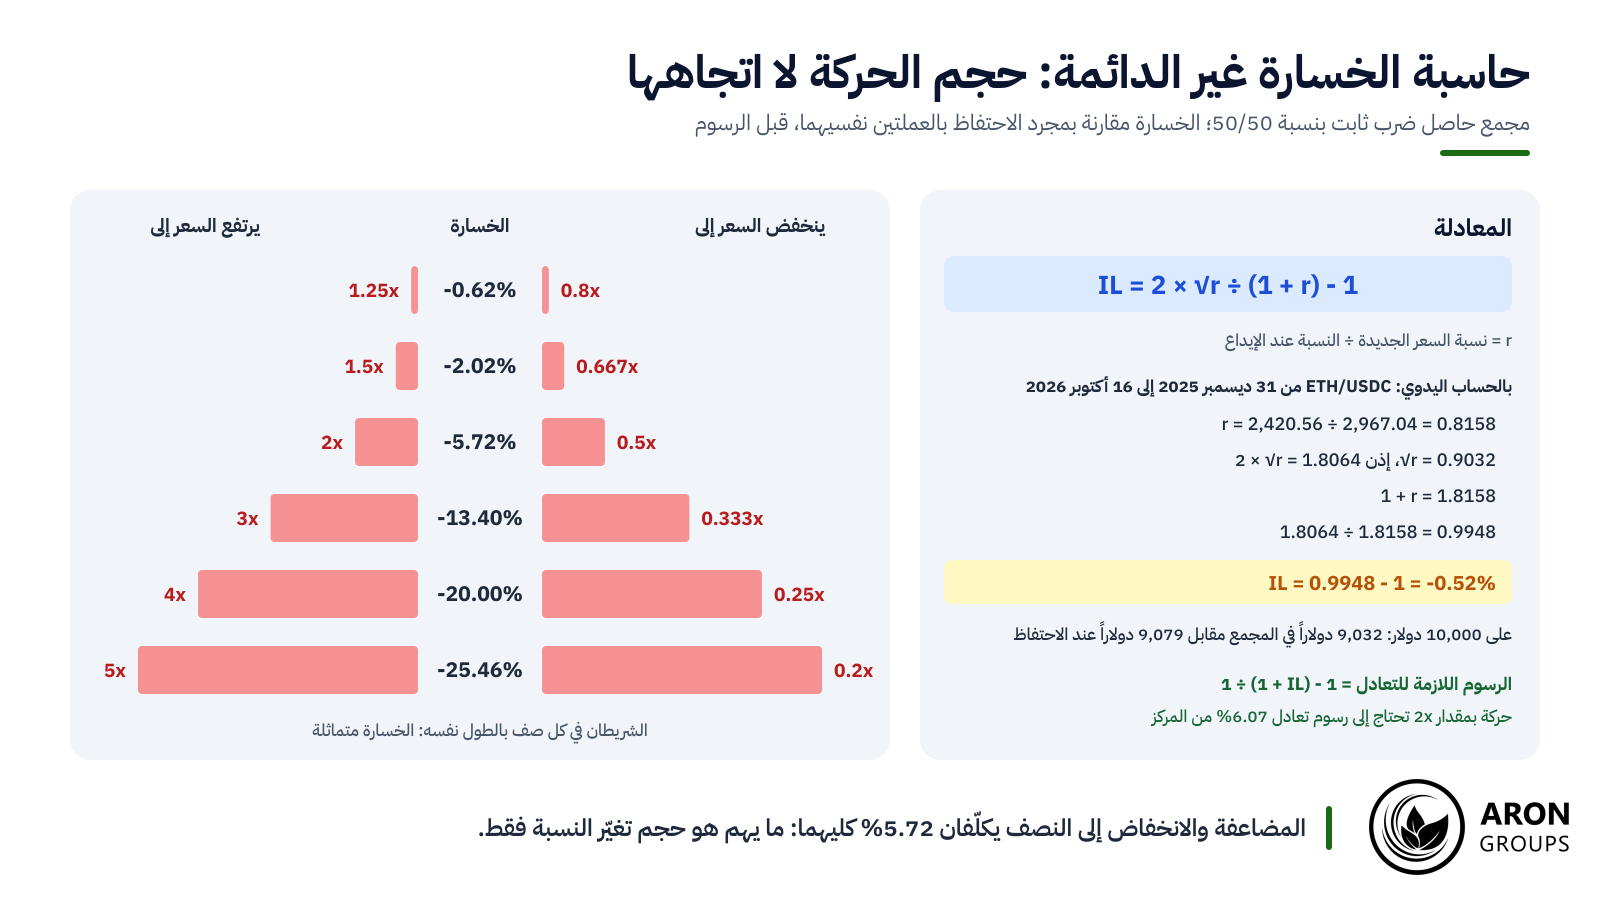
الخسارة غير الدائمة (IL) = 2 × √r ÷ (1 + r) − 1. والنتيجة لا تكون موجبة أبداً، وتعطي r و1/r الجواب نفسه، لذلك تكلّف المضاعفة والانخفاض إلى النصف 5.72% كلتاهما. وكلما اتسع تباعد السعر كبرت الخسارة: فهي تنمو ببطء مع الحركات الصغيرة وبسرعة مع الحركات الكبيرة.
نقطة مهمة
تعتمد الخسارة غير الدائمة على مدى تحرك نسبة السعر لا على اتجاهه، وتُقاس قبل الرسوم. فحركة بمقدار 2x تكلّف 5.72% سواء تضاعف ETH أو انخفض إلى النصف.
جدول الحاسبة: الخسارة ورسوم التعادل
يطبّق الجدول المعادلة على حركات شائعة ويضيف الرسوم اللازمة لمجاراة الاحتفاظ. وهي 1 ÷ (1 + IL) − 1 من قيمة المركز عند الخروج، أي أكثر بقليل من الخسارة نفسها.
| حركة السعر | الخسارة غير الدائمة | الرسوم اللازمة للتعادل | حجم التداول ÷ السيولة عند رسوم 0.30% | حجم التداول ÷ السيولة عند رسوم 0.05% |
|---|---|---|---|---|
| 1.25x أو 0.8x | ناقص 0.62% | 0.62% | 2x | 12x |
| 1.5x أو 0.667x | ناقص 2.02% | 2.06% | 7x | 41x |
| 2x أو 0.5x | ناقص 5.72% | 6.07% | 20x | 121x |
| 3x أو 0.333x | ناقص 13.40% | 15.47% | 52x | 309x |
| 4x أو 0.25x | ناقص 20.00% | 25.00% | 83x | 500x |
| 5x أو 0.2x | ناقص 25.46% | 34.16% | 114x | 683x |
الخسارة غير الدائمة ورسوم التعادل لمجمع حاصل ضرب ثابت بنسبة 50/50؛ كل هبوط هو المقلوب الدقيق لصعوده. حجم التداول هو إجمالي ما تُدوول أثناء وجودك في المجمع، كمضاعف للسيولة، قبل رسوم البروتوكول.
مثال مصغّر: حساب مركز 2026 يدوياً
في المركز أعلاه، أغلق ETH عند 2,967.04 دولاراً في 31 ديسمبر 2025 وعند 2,420.56 دولاراً في 16 أكتوبر 2026، إذن r = 2,420.56 ÷ 2,967.04 = 0.8158.
بعد ذلك √r = 0.9032، فيكون 2 × √r = 1.8064. اقسم على 1 + r = 1.8158 لتحصل على 0.9948، ثم اطرح 1: الخسارة غير الدائمة هي ناقص 0.52%. وقيمة المركز 10,000 دولار × 0.9032 = 9,032 دولاراً، مقابل 9,079 دولاراً للعملات الأصلية لو احتُفظ بها.
وبالتالي فإن رسوم التعادل هي 47 دولاراً، أو 0.52% من المركز. وفي نهاية يونيو أعطت الحسابات نفسها 372 دولاراً، فكان مزوّد السيولة يحتاج حينها إلى رسوم تعادل 5.11%.
دخل الرسوم اللازم للتعادل
الرسوم حصة من حجم التداول، لذلك يعتمد التعادل على حجم ما يتداوله المجمع نسبةً إلى حجمه. فعند رسوم 0.30%، تحتاج حركة بمقدار 2x إلى حجم تداول يبلغ نحو 20 ضعف سيولة المجمع؛ وعند 0.05%، نحو 121 ضعفاً. وبعد تصويتات الحوكمة في ديسمبر 2025 ومارس 2026، صارت Uniswap تفرض رسوم بروتوكول على مجمعات v2 وv3 على إيثريوم وعدة شبكات أخرى.
هناك يحتفظ مزوّدو السيولة بـ0.25% من رسوم 0.30% وبـ0.0375% من رسوم 0.05%، ما يرفع مضاعفات حركة 2x إلى نحو 24 و162 ضعفاً. وفي 19 أكتوبر 2026 أدرج المتتبع نفسه مجمع USDC-WETH بنسبة 0.05% على Uniswap v3 على إيثريوم بسيولة تبلغ 82.3 مليون دولار. ويشير متوسط عائده لثلاثين يوماً البالغ 8.55% إلى حجم تداول يعادل نحو 170 إلى 230 ضعف سيولته في السنة، بحسب رسوم البروتوكول. وهذا متوسط: المراكز القريبة من السعر تكسب أكثر، ومراكز النطاق الكامل أقل.
الرسوم هي الوجه الآخر للرهان
توفير السيولة رهان على أن رسوم التداول، وأي مكافآت، ستفوق الخسارة غير الدائمة. فالرسوم تصل بانتظام مع حجم التداول، بينما تصل الخسارة غير الدائمة مع الحركات السعرية الكبيرة. ومجمع نشط في سوق عرضي يناسب مزوّدي السيولة؛ أما السوق ذو الاتجاه القوي فلا. والعائد الذي لا يملك مصدراً واضحاً من رسوم حقيقية ينبغي أن يثير الشك، كما تعلّمنا مخططات بونزي.
من يكسب الرسوم
لا تُتقاسم الرسوم بالتساوي. فقد وجدت ورقة عمل لبنك التسويات الدولية (BIS) في نوفمبر 2024 أن المشاركين المحترفين وفّروا 65% إلى 85% من سيولة Uniswap v3. ولم يحصل مزوّدو السيولة الأفراد إلا على 10% إلى 25% من الرسوم، وخسروا على أساس معدّل بالمخاطر في أكثر من نصف الأيام المدروسة.
يضع مزوّدو السيولة المحترفون نطاقات ضيقة قرب سعر السوق، حيث يحدث معظم التداول. وشهد أنشط المجمعات، ETH/USDC بنسبة 0.05%، نحو 40% من صفقات السيولة اللحظية (Just-in-Time) في الدراسة: مراكز تُضاف لصفقة مبادلة واحدة كبيرة وتُسحب بعدها مباشرة.
مجمع السيولة مقابل التخزين
يضع التخزين (Staking) وتوفير السيولة كلاهما العملات في العمل مقابل عائد، لكن المخاطر تختلف. فتخزين ETH يكسب مكافآت البروتوكول مقابل المساعدة في تأمين الشبكة، مع تعرّض كامل لعملة واحدة ودون خسارة غير دائمة، وهو يشبه في منطقه مكافأة الكتلة التي يحصل عليها المعدّنون في شبكات أخرى. وقدّر وصف هيئة السلوك المالي البريطانية (FCA) لسوق العملات المشفرة في المملكة المتحدة، الصادر في يوليو 2026، تلك المكافآت بنحو 1.5% إلى 4% سنوياً في أغسطس 2025.
أما المجمع فيدفع رسوم التداول، وأحياناً تُضاف إليها عملات مُصدرة حديثاً. وتسمي الهيئة ذلك تعدين السيولة، ويُعرف أيضاً بزراعة العائد، وتحذر من مخاطر منها تقلب أسعار العملات وثغرات العقود الذكية.
| الميزة | توفير السيولة | تخزين ETH |
|---|---|---|
| ما تكسبه | حصة من رسوم التداول، وأحياناً عملات مكافأة | مكافآت البروتوكول، نحو 1.5% إلى 4% سنوياً |
| التعرّض للسعر | عملتان يعيد المجمع توازنهما | عملة واحدة محتفظ بها كاملة |
| الخسارة غير الدائمة | نعم، وتُقاس قبل الرسوم | لا توجد |
| مخاطر إضافية | خسائر المراجحة، فك الربط، ثغرات العقود الذكية | طوابير خروج قد تمتد أسابيع، العقوبات (Slashing)، ثغرات العقود الذكية |
| متى يتفوق على الاحتفاظ | عندما تفوق الرسوم والمكافآت خسارة التباعد | عندما تفوق المكافآت رسوم المشغّل وخسائر العقوبات |
مجمع السيولة مقابل التخزين؛ عائد التخزين من هيئة FCA (إيثريوم، بيانات أغسطس 2025).
السيولة المركّزة: رسوم أكثر وخسائر أكبر
السيولة المركّزة لا تقلّل الخسارة غير الدائمة بل تضخّمها. فمنذ إطلاق Uniswap v3 عام 2021، صار بإمكان مزوّدي السيولة حصر رأس المال في نطاق سعري يعمل فيه كأنه مجمع أكبر بكثير. وقد قال منشور الإطلاق الخاص بـUniswap نفسه إن الكفاءة الرأسمالية الأعلى تعني تحمّل مخاطر سعرية أكبر.
خذ 10,000 دولار عند إغلاق ETH في 16 أكتوبر في نطاق من 1,936.45 إلى 3,025.70 دولاراً، أي 20% تحت السعر و25% فوقه. يحمل هذا المركز 9.47 ضعف سيولة مركز النطاق الكامل، فيكسب نحو 9.47 ضعف الرسوم ما دام ETH داخله. وعند أي من الحافتين يكون متخلفاً عن الاحتفاظ بنسبة 5.87%، مقابل 0.62% للنطاق الكامل.
خارج النطاق لا يكسب المركز شيئاً ويحتفظ بعملة واحدة. فتحت 1,936.45 دولاراً يصبح 4.3751 ETH، أي الأصل الهابط؛ وفوق 3,025.70 دولاراً يصبح 10,590.17 دولاراً من USDC ويفوّت الصعود. وبعد انخفاض إلى النصف تبلغ الخسارة 29.40%، مقابل 5.72% للنطاق الكامل.
ماذا تقول الأدلة
وجدت دراسة مبكرة عن Uniswap v3 أن الخسائر فاقت الرسوم. فقد فحص لوش وهيندمان وريتشاردسون وويلش، بالتعاون مع Bancor، 17 مجمعاً يضم 43% من ودائعها بين مايو وسبتمبر 2021. كسب مزوّدو السيولة 199.3 مليون دولار من الرسوم لكنهم تكبدوا 260.1 مليون دولار من الخسارة غير الدائمة، وحقق 49.5% منهم عوائد سلبية.
وتستشهد مراجعة هيئة الأوراق المالية والأسواق الأوروبية (ESMA) للتمويل اللامركزي عام 2023 بتلك الدراسة، وتحذر من أن مزوّدي السيولة قد لا يفهمون تكاليف الفرصة البديلة. وفي مجمعات معينة، كما تفيد، خسر ما يصل إلى 70% إلى 75% من المستخدمين بسبب الخسارة غير الدائمة أكثر مما كسبوه من الرسوم.
كيف تقلّل الخسارة غير الدائمة
لا يمكن إزالة الخسارة غير الدائمة في مجمعات سيولة التمويل اللامركزي، لكن يمكن الحد من التباعد وموازنته مع الرسوم. فالأزواج المتقلبة تحتاج إلى رسوم أعلى للتعويض: توقعت Uniswap أن تستخدم الأزواج المتشابهة شريحة 0.05%، وزوج ETH/DAI شريحة 0.30%، والعملات الغريبة 1%. وكل طريقة أدناه تستبدل خطراً بآخر.
أزواج العملات المستقرة وخطر فك الربط
أزواج العملات المستقرة المربوطة بالدولار، مثل USDT وUSDC، تكاد لا تعرف خسارة غير دائمة ما دامت كلتاهما تساوي دولاراً واحداً. والخطر الحقيقي هو فك الربط. ففي 11 مارس 2023 هبط USDC إلى نحو 0.88 دولار، وإلى ما دون 0.87 دولار على بعض المتتبعات. وكانت Circle قد أفصحت عن وجود 3.3 مليار دولار من احتياطياتها البالغة 40 مليار دولار لدى بنك Silicon Valley.
تمتلئ المجمعات المستقرة حينها بالعملة التي يتخلص منها المتداولون، فينتهي الأمر بمزوّدي السيولة محتفظين بها. ففي مجمع Curve ذي العملات المستقرة الثلاث، ارتفعت حصة كل من USDC وDAI، وهي عملة مستقرة لامركزية مدعومة جزئياً بـUSDC، إلى أكثر من 45% من الرصيد في مارس ذاك. وفي يونيو 2023 ارتفعت حصة USDT إلى أكثر من 70% منه.
الأزواج المترابطة
العملات التي تتحرك معاً تتباعد أقل. فبين إغلاق 2025 ونهاية يونيو 2026 هبط ETH بنسبة 47.1% بينما هبط سعر بيتكوين بنسبة 33.1%، من 87,508.83 إلى 58,558.86 دولاراً. وكان مركز ETH/USDC متخلفاً عن الاحتفاظ بنسبة 4.86%. أما مجمع يجمع ETH مع بيتكوين المغلّف (WBTC) فتخلف عن الاحتفاظ بنسبة 0.69% فقط، لأن خسارته تعتمد على نسبة ETH إلى بيتكوين وحدها. وهذا المنطق نفسه الذي يقوم عليه تنويع المحفظة الاستثمارية: الارتباط بين الأصول يحدد حجم التباعد.
والمقابل هو خطر السعر. فمجمع WBTC خسر مع ذلك 40.5% من قيمته الدولارية، مقابل 27.3% لمجمع ETH/USDC، لأن العملتين هبطتا معاً.
برامج الحماية والإيداع أحادي الجانب
برامج الحماية وعود يموّلها طرف آخر. فقد دفعت Bancor لمزوّدي السيولة حماية من الخسارة غير الدائمة بعملتها BNT، ثم أوقفتها في 19 يونيو 2022 متذرعة بظروف السوق العدائية. وفي مايو 2023 رفع مستثمرون أمريكيون دعوى في تكساس زاعمين أن البرنامج كان يعمل بعجز.
والإيداع أحادي الجانب لا يزيل التعرّض أيضاً. فالمركز داخل نطاق السعر الحالي يجب أن يحتفظ بالعملتين، لذلك يُبدَّل الإيداع بعملة واحدة إلى الزوج عند الدخول. أما أمر النطاق في Uniswap v3 فيقع فوق السعر أو تحته بدلاً من ذلك، ويتحول عندما يعبره السعر.
س: هل أستطيع تجنب الخسارة غير الدائمة بإيداع عملة واحدة فقط؟
ج: ليس فعلاً. فالمجمع ما زال يحتاج إلى العملتين، لذلك يُبدَّل الإيداع أحادي الجانب عند الدخول أو يتحول مع تحرك السعر عبر نطاقك. ويبقى التعرّض لتباعد السعر قائماً؛ وما يتغير هو توقيت المبادلة فقط.
الحدود الواقعية للخسارة غير الدائمة
الخسارة غير الدائمة لقطة مقارنة بالاحتفاظ. وهي تجمّل المركز أو تعاقبه بحسب اليوم الذي تتحقق فيه.
يستخدم الباحثون على نحو متزايد مقياس الخسارة مقابل إعادة التوازن (LVR)، الذي وضعه ميليونيس ومعلمي وروغاردن وتشانغ عام 2022. وهو يقيس الخسارة المستمرة لصالح المراجحين الذين يتداولون مقابل أسعار المجمع القديمة، وعلى عكس الخسارة غير الدائمة فهو لا يفعل سوى التراكم.
في مجمع حاصل الضرب الثابت، تساوي LVR لكل وحدة زمن ثُمن تباين العوائد، كحصة من قيمة المجمع. وكان للحركات اليومية لـETH من 31 أغسطس إلى 17 أكتوبر 2026 انحراف معياري يبلغ نحو 2.2%. وهذا يعادل تقريباً 0.6 نقطة أساس من المجمع يومياً، أو 2.2% سنوياً قبل الرسوم، كتقدير.
والتحوّط لجانب ETH بعقود آجلة دائمة على المكشوف، يُعاد ضبط حجمها مع تغيّر رصيد المجمع من ETH، يترك تقريباً الرسوم ناقص LVR. وتُضاف فوق ذلك مدفوعات التمويل وتكاليف التداول. أما رسوم الغاز، وهجمات الساندويتش على الإيداعات والسحوبات، وثغرات العقود الذكية، فتقع خارج المقياسين معاً. كما قد تكون الإيداعات والسحوبات والمكافآت أحداثاً خاضعة للضريبة في كثير من البلدان.
أين تقف آرون جروبس من هذا
لا تقدم آرون جروبس مجمعات سيولة ولا تداولاً على منصات لامركزية ولا عملات مستقرة، لذلك لا توجد خسارة غير دائمة لإدارتها. بل تقدم عقود فروقات على العملات المشفرة مثل BTCUSD وETHUSD على منصة ميتاتريدر 5، إلى جانب الفوركس والذهب والمؤشرات، ضمن حسابات التداول المتاحة لديها. وعقد الفروقات يتتبع السعر دون مجمع يُعاد توازنه. وفهم الخسارة غير الدائمة يساعد على موازنة عوائد المجمعات، التي ليست مالاً مجانياً، مقابل مجرد تداول السعر.
إزالة الخسارة غير الدائمة لا تزيل المخاطر. فعقد الفروقات يحمل تعرّضاً سعرياً كاملاً وبرافعة مالية، ورسوم تبييت وخطر فجوات: فقد تقفز الأسعار متجاوزة مستوى الإيقاف الإجباري، وهو ما يجعل فهم خطر الإفلاس ضرورياً قبل تحديد الحجم. ويأتي نداء الهامش عند مستوى هامش 100% والإيقاف الإجباري عند 50%، أو 40% على الحسابات الإسلامية وحسابات VIP. ويتيح لك الحساب التجريبي اختبار ETHUSD أولاً، ويوفّر الحساب الإسلامي تداولاً بلا رسوم تبييت لمن يفضّل ذلك، بينما يبقي حساب نانو الأحجام الحقيقية صغيرة.
الخلاصة
الخسارة غير الدائمة هي ثمن أن تكون الطرف المقابل للسوق: فالمجمع يبيع العملة الصاعدة ويشتري الهابطة، بأسعار قديمة. والمضاعفة أو الانخفاض إلى النصف يكلّف 5.72% قبل الرسوم.
وما إذا كان توفير السيولة مجدياً يعتمد على تفوق الرسوم على تلك الخسارة، وعلى مخاطر تغفلها المعادلة: فك الربط، وسحب الحماية، والنطاقات الضيقة، وأعطال الشيفرة.
والفحص المعقول قبل أي إيداع هو حساب الخسارة غير الدائمة على حركات معقولة، مقابل دخل رسوم واقعي لا عوائد معلنة لافتة.
الأسئلة الشائعة
إجابات مختصرة عن الأسئلة الشائعة حول الخسارة غير الدائمة.
هل الخسارة غير الدائمة خسارة حقيقية؟
هي تخلف حقيقي عن الاحتفاظ، لكنها تبقى غير محققة ما دمت في المجمع. وتصبح دائمة إذا سحبت قبل أن تعود نسبة السعر إلى مستواها عند البداية.
كيف تُحسب الخسارة غير الدائمة؟
اقسم نسبة السعر الجديدة على نسبة البداية لتحصل على r، ثم احسب 2 × √r ÷ (1 + r) − 1. فارتفاع بنسبة 25% يعطي ناقص 0.62%، والمضاعفة ناقص 5.72%، وحركة بخمسة أضعاف ناقص 25.46%.
هل لأزواج العملات المستقرة خسارة غير دائمة؟
قليلة جداً ما دامت كلتا العملتين تحافظ على ربطها، لأن سعريهما لا يكادان يتباعدان. وإذا فكت إحداهما ربطها، كما فعل USDC في 11 مارس 2023، يمتلئ المجمع بالعملة الأضعف ويتحمل مزوّدو السيولة الخسارة.
هل توجد خسارة غير دائمة في تداول عقود الفروقات؟
لا. فعقد الفروقات ليس له مجمع سيولة، فلا شيء يُعاد توازنه. بل تتحمل حركة السعر كاملة بدلاً من ذلك، مع الرافعة المالية ورسوم التبييت وقواعد الهامش.