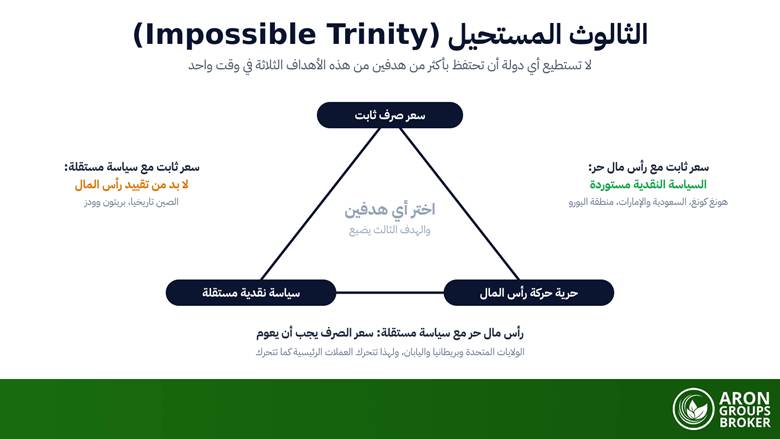
الثالوث المستحيل (Impossible Trinity)، ويسمى أيضا المعضلة الثلاثية للسياسة النقدية (Monetary Trilemma)، هو المبدأ القائل إن أي دولة لا تستطيع أن تجمع في وقت واحد إلا بين هدفين من ثلاثة: سعر الصرف الثابت، وحرية حركة رأس المال، واستقلالية السياسة النقدية. واختيار أي هدفين يفرض التخلي عن الثالث. ولا يغير هذه الحسبة حجم الاحتياطيات ولا مهارة صانع القرار ولا الإرادة السياسية، ولهذا صمدت القاعدة أمام ستين عاما من الاختبار.
وتبدو الفكرة نظرية إلى أن تلاحظ أنها تحدد سلوك كل عملة تتداولها. فهي تفسر لماذا يكاد دولار هونغ كونغ لا يتحرك بينما يتأرجح الجنيه الإسترليني، ولماذا بقي الريال السعودي والدرهم الإماراتي عند سعرهما مقابل الدولار لعقود، ولماذا ما زالت بعض الاقتصادات تقيد حركة رأس المال. وكل من يتداول الفوركس إنما يتداول في الحقيقة نتائج الخيار الذي اتخذته كل سلطة نقدية.
يعرّف هذا الدليل الأهداف الثلاثة والأركان الثلاثة بأمثلة حقيقية، ويشرح آلية انكسار الهدف الثالث، ويخصص قسما لموقع دول الخليج، ثم يتخذ انهيار الجنيه الإسترليني عام 1992 حالة عملية، ويختم بالحدود الصادقة للإطار وما يعنيه للمتداول.
- الثالوث المستحيل يقول إن سعر الصرف الثابت وحرية حركة رأس المال واستقلالية السياسة النقدية لا تجتمع؛ المتاح هدفان فقط في وقت واحد.
- سعر ثابت مع رأس مال حر يعني استيراد سياسة دولة الارتكاز: هذا موقع هونغ كونغ والسعودية والإمارات، ومنطقة اليورو بصيغة مختلفة.
- سعر ثابت مع سياسة مستقلة يتطلب قيودا على رأس المال، وهو الركن الذي شغله نظام بريتون وودز والصين تاريخيا.
- رأس مال حر مع سياسة مستقلة يعني أن سعر الصرف يجب أن يعوم، وهنا يقع الدولار الأمريكي واليورو والجنيه الإسترليني والين.
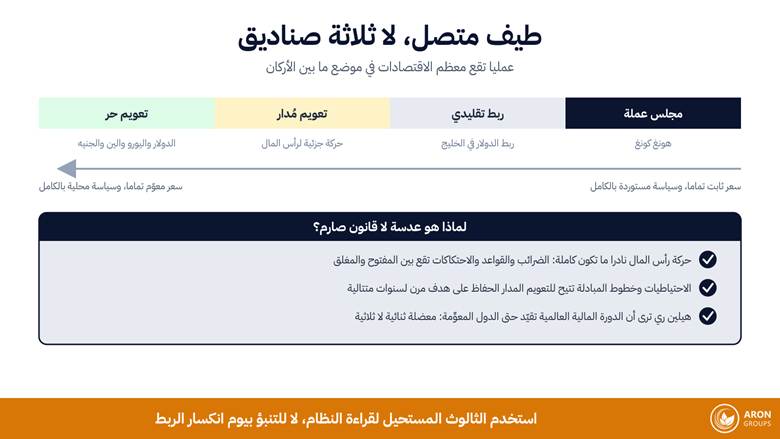
- الإطار مستمد من نموذج مندل فليمنغ، وهو عدسة للقراءة لا قانون صارم، لأن معظم الاقتصادات تقع في مكان ما بين الأركان.
ما هو الثالوث المستحيل (Impossible Trinity)؟
الثالوث المستحيل قيد على السياسة، لا نظرية عن الأسواق. فالحكومة تستطيع أن تعد بسعر صرف مستقر، وتستطيع أن تسمح للأموال بعبور حدودها بحرية، وتستطيع أن تحدد أسعار الفائدة لأسباب محلية مثل التضخم أو التوظيف. وكل وعد منها معقول في ذاته، وأي وعدين يمكن الوفاء بهما معا. أما الثلاثة في آن واحد فلا، لأن السوق سيفرض في النهاية الخيار الذي رفض صانع السياسة أن يتخذه.
إخلاء المسؤولية عن المخاطر
العقود مقابل الفروقات أدوات مالية معقدة وتنطوي على مخاطر عالية بخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي لك أن تتأكد من فهمك لطريقة عمل هذه العقود ومن قدرتك على تحمل مخاطر خسارة أموالك. الأداء السابق ليس مؤشرا على النتائج المستقبلية. هذا المحتوى لأغراض تعليمية فقط ولا يعد نصيحة استثمارية.
الأهداف الثلاثة: تعريف كل هدف على حدة
كل هدف يجيب عن سؤال مختلف، ولكل هدف جمهور واضح يريده، وهذا بالضبط ما يجعل المعضلة الثلاثية مؤلمة سياسيا لا تقنية فحسب.
· سعر الصرف الثابت أو المستقر يمنح المستوردين والمصدرين والمستثمرين الأجانب سعرا يمكن التنبؤ به، وهو ما يدعم التجارة والاستثمار طويل الأجل.
· حرية حركة رأس المال تعني حساب رأس مال مفتوحا: المدخرات والاستثمارات والأرباح تدخل وتخرج دون إذن، وهو ما يخفض كلفة التمويل.
· استقلالية السياسة النقدية تتيح للبنك المركزي خفض الفائدة في الركود ورفعها لمواجهة التضخم، بحكمه على اقتصاده هو لا على اقتصاد غيره.
الأركان الثلاثة للمعضلة الثلاثية مع أمثلة حقيقية
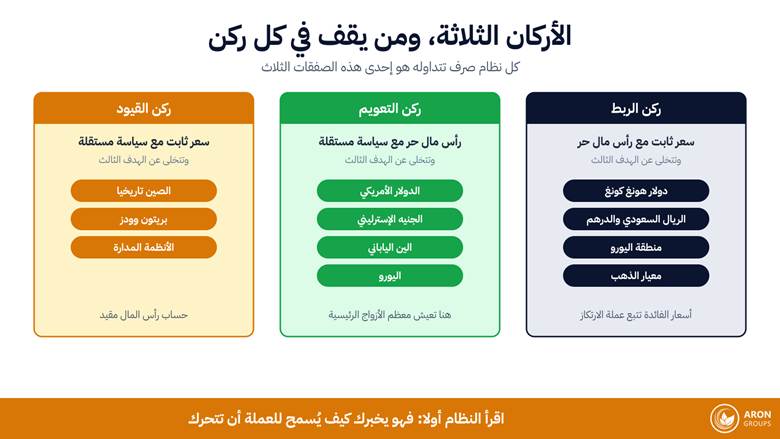
لأن هدفين من ثلاثة متاحان دائما، فهناك ثلاثة أركان بالضبط يمكن للدولة أن تشغل أحدها. ويكاد كل نظام صرف في التاريخ الحديث يكون نسخة من أحدها، وهو ما يجعل الأركان أسرع طريقة لتصنيف عملة لا تعرفها.
سعر الصرف الثابت مع حرية رأس المال: السياسة مستوردة
إذا ربطت الدولة عملتها وتركت رأس المال حرا، فإنها تتنازل عن التحكم في أسعار فائدتها. وهونغ كونغ هي المثال المدرسي: فنظام سعر الصرف المرتبط يثبّت دولار هونغ كونغ مقابل الدولار الأمريكي منذ عام 1983، داخل نطاق بين 7.75 و7.85 منذ عام 2005، ولذلك يتتبع سعر الفائدة الأساسي لسلطة النقد في هونغ كونغ قرارات الاحتياطي الفيدرالي بصورة شبه آلية. ومنطقة اليورو هي النسخة القصوى، إذ قبل الأعضاء سعرا ثابتا دائما فيما بينهم وسلّموا السياسة النقدية إلى البنك المركزي الأوروبي.
ربط الريال بالدولار: خيار الخليج من الثالوث المستحيل
القارئ الخليجي يعيش هذا الركن يوميا. فالريال السعودي مربوط بالدولار الأمريكي عند 3.75 ريال للدولار منذ عام 1986، والدرهم الإماراتي مثبت عند 3.6725 درهم للدولار منذ عقود، وحساب رأس المال في البلدين مفتوح إلى حد بعيد أمام التدفقات الاستثمارية. وبموجب حسبة الثالوث المستحيل يكون الهدف المتنازل عنه هو استقلالية السياسة النقدية: فالبنك المركزي السعودي (ساما) ومصرف الإمارات المركزي يعدّلان أسعار الفائدة الرئيسية في اليوم نفسه الذي يتحرك فيه الاحتياطي الفيدرالي، صعودا أو هبوطا، حتى عندما يختلف خطر التضخم المحلي عن نظيره الأمريكي.
وهذا ليس ضعفا في السياسة بل ثمن مقصود. فالاقتصادان يسعّران صادراتهما النفطية بالدولار، ويجدان في الاستقرار مقابله ركيزة لجذب الاستثمار الأجنبي وتخطيط الموازنات. أما الكويت فاستثناء جزئي، إذ يرتبط الدينار منذ عام 2007 بسلة عملات غير معلنة للدولار فيها وزن كبير، وهو ما يمنح بنكها المركزي هامشا أوسع قليلا. ولهذا يستحق يوم اجتماع الفيدرالي في التقويم الاقتصادي انتباه المتداول الخليجي كما يستحقه انتباه المتداول الأمريكي.
حرية رأس المال مع سياسة مستقلة: لا بد أن يعوم سعر الصرف
اختارت معظم الاقتصادات المتقدمة الخيار المعاكس. فالولايات المتحدة وبريطانيا واليابان ومنطقة اليورو ككتلة واحدة تبقي حسابات رأس المال مفتوحة وسياستها مستقلة، ولذلك يتولى سعر الصرف امتصاص التعديل بدلا منها. والعملات الرئيسية المعوّمة هي بالضبط السبب في أن المتداول يستطيع مشاهدة EURUSD أو USDJPY يعاد تسعيرهما طوال اليوم لمجرد تغيّر في توقعات الفائدة، وهو ما يجعل تحديد الانحياز اليومي على هذه الأزواج مسألة توقعات فائدة قبل أي شيء آخر.
سعر الصرف الثابت مع سياسة مستقلة: لا بد من تقييد رأس المال
الركن الثالث يحتفظ بسعر الصرف وبتحديد الفائدة محليا معا، ويدفع الثمن قيودا على رأس المال. وقد بُني نظام بريتون وودز على هذا الأساس: العملات مربوطة بالدولار بينما التدفقات عبر الحدود مقيدة بحكم التصميم. وقضت الصين عقودا في الركن نفسه، تدير اليوان وتحدد الفائدة المحلية خلف حساب رأس مال مقيد. وتقع هنا أيضا الاقتصادات ذات أسعار الصرف المدارة أو متعددة المستويات، ومن هنا تنشأ الحلول الالتفافية الخارجية مثل العقود غير القابلة للتسليم.
| الركن | ما تحتفظ به الدولة | ما تتخلى عنه | أمثلة |
|---|---|---|---|
| ركن الربط | سعر ثابت وحرية رأس المال | استقلالية السياسة النقدية | هونغ كونغ، السعودية والإمارات، منطقة اليورو، معيار الذهب |
| ركن التعويم | حرية رأس المال وسياسة مستقلة | سعر الصرف الثابت | الدولار الأمريكي، الجنيه الإسترليني، الين، اليورو |
| ركن القيود | سعر ثابت وسياسة مستقلة | حرية حركة رأس المال | بريتون وودز، الصين تاريخيا |
الجدول 1: الأركان الثلاثة للثالوث المستحيل والثمن الذي يدفعه كل ركن.
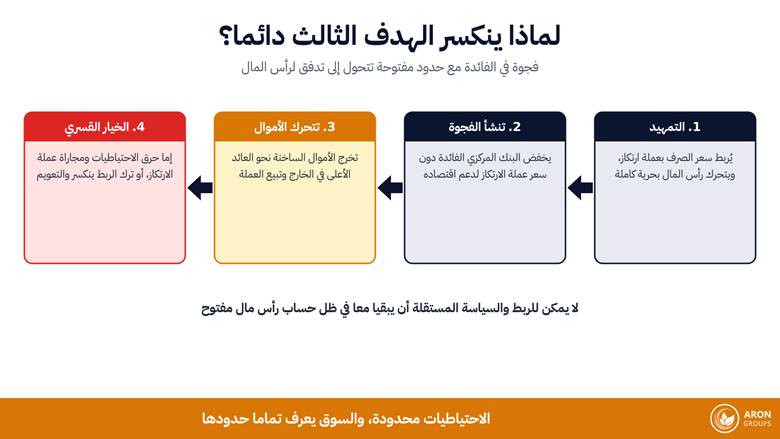
الآلية: لماذا ينكسر الهدف الثالث دائما؟
السبب هو المراجحة. لنفترض أن بنكا مركزيا يربط عملته، ويترك رأس المال حرا، ثم يخفض سعر الفائدة دون سعر دولة الارتكاز لدعم اقتصاد محلي ضعيف. عندئذ تكسب الأموال في الخارج أكثر مما تكسبه في الداخل مقابل مخاطر العملة نفسها، لأن الربط يعد بأن سعر الصرف لن يتحرك. فيخرج رأس المال ليحصّل الفارق، ويخرج بأحجام كبيرة.
وللدفاع عن الربط، يجب على البنك المركزي أن يشتري عملته باحتياطياته من النقد الأجنبي. والاحتياطيات محدودة بينما التدفق الخارج ليس كذلك، فيجد نفسه أمام مخرجين: رفع الفائدة حتى تساوي فائدة دولة الارتكاز، أي التخلي عن السياسة المستقلة، أو ترك الربط ينهار. ويسري المنطق نفسه بالعكس عندما تُضبط الفائدة المحلية عند مستوى مرتفع جدا، إذ تتدفق الأموال الساخنة إلى الداخل وتدفع العملة صعودا نحو سقفها. وفي الحالتين يحسم السوق ما حاولت السياسة إبقاءه مفتوحا.
قاعدة
الثالوث المستحيل ليس تحذيرا من سياسة سيئة، بل هو متطابقة محاسبية لتدفقات رأس المال: إذا كان السعر ثابتا والحدود مفتوحة، فلم يعد سعر الفائدة خيارا في يدك.
لماذا تنكسر أنظمة الربط؟ هجمات المضاربة عمليا
الربط الذي يُدافع عنه مع رأس مال مفتوح وسياسة محلية متعارضة معه هو دعوة مفتوحة. فالمتداولون يرون الفجوة بين ما يعد به الربط وما يستطيع الاقتصاد تحمله، وللصفقة شكل جذاب: خسارة محدودة ما دام الربط صامدا، ومكسب كبير عندما ينكسر. ولهذا تحذر جهات رقابية مثل لجنة تداول العقود الآجلة للسلع الأمريكية (CFTC) الأفراد من الانكشاف بالرافعة المالية على هذه الأحداث، لأنها تتحرك أسرع من معظم خطط إدارة المخاطر.
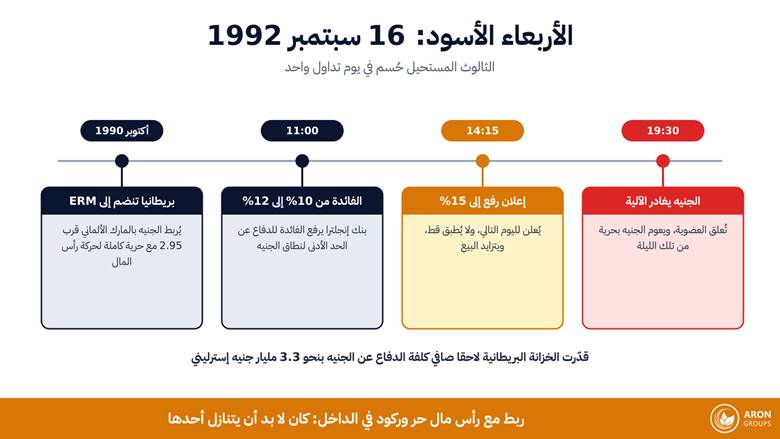
مثال مصغر: الأربعاء الأسود، 16 سبتمبر 1992
انضمت بريطانيا إلى آلية سعر الصرف الأوروبية (ERM) في أكتوبر 1990، فربطت الجنيه الإسترليني بالمارك الألماني قرب 2.95 مارك مع حرية كاملة لحركة رأس المال. وبحلول عام 1992 كانت بريطانيا في ركود وتحتاج إلى فائدة أدنى، لكن الفائدة الألمانية كانت مرتفعة بعد إعادة توحيد ألمانيا، فبقي الجنيه مثبتا عند الحد الأدنى لنطاقه وبدأ السوق يبيع.
وفي 16 سبتمبر رفع بنك إنجلترا سعر الفائدة الأساسي من 10% إلى 12%، ثم أعلن رفعا إضافيا إلى 15% اعتبارا من اليوم التالي. ولم يصمد الجنيه بأي منهما. وفي مساء اليوم نفسه علّقت بريطانيا عضويتها في الآلية وعام الجنيه، وقدّرت الخزانة البريطانية لاحقا صافي كلفة الدفاع بنحو 3.3 مليار جنيه إسترليني. وقد كررت الأزمة المالية الآسيوية عام 1997 النمط نفسه عبر عدة عملات مربوطة في وقت واحد.
س: هل يحل كنز كبير من الاحتياطيات المشكلة؟
ج: إنه يشتري الوقت لا الإعفاء. فالاحتياطيات تتيح للسلطة النقدية امتصاص الضغط لشهور أو سنوات، والاحتياطيات الضخمة للسعودية ومجلس العملة المغطى بالكامل في هونغ كونغ يبينان كم يمكن أن يكون ذلك متينا. أما ما لا تستطيعه الاحتياطيات فهو خلق سياسة مستقلة: فهونغ كونغ والرياض تتبعان الفيدرالي، وهذا ثمن الركن الذي اختارتاه.
من أين جاءت النظرية؟ نموذج مندل فليمنغ
نشأ الإطار من نموذج مندل فليمنغ (Mundell-Fleming) الذي طوّره كل من الاقتصادي الكندي روبرت مندل والاقتصادي البريطاني جون ماركوس فليمنغ على نحو مستقل في أوائل الستينيات، حين كان كلاهما يعمل في إدارة البحوث بصندوق النقد الدولي. وقد نال مندل جائزة نوبل في الاقتصاد عام 1999. ومدّ النموذج الاقتصاد الكلي إلى الاقتصاد المفتوح، وهذا القيد أكثر استنتاجاته صمودا.
وتنتقل النتيجة نفسها تحت أسماء عدة. فالثالوث المستحيل هو الاسم الأشيع، والمعضلة الثلاثية لمندل فليمنغ هو الأدق، وتفضل النصوص القديمة «الثالوث غير المتسق». وقد شاع التعبير في أواخر التسعينيات حين قدّمه بول كروغمان في صورة «المثلث الأبدي»، بينما اختبره موريس أوبستفلد وجاي شامبو وآلان تايلور إحصائيا على بيانات أكثر من قرن في دراسة «المعضلة الثلاثية في التاريخ» (2005). وثمة توتر ذو صلة هو معضلة تريفين: على مُصدر عملة الاحتياط العالمية أن يمد العالم بنقوده مع حفظ انضباطه الداخلي، وهو ما يغذي اليوم نقاش التخلي عن الدولار وطموحات عملة بريكس المدعومة بالذهب.
الحدود الصادقة: عدسة لا قانون صارم
المعضلة الثلاثية تبسيط، والتعامل معها كقانون يقود إلى توقعات سيئة. فالاقتصادات الحقيقية تقع على طيف لا في ثلاثة صناديق، وتدير تعويما مُدارا ونطاقات مرنة وحركة جزئية لرأس المال لسنوات متتالية. والاحتكاكات والضرائب والقواعد الاحترازية تجعل رأس المال متحركا جزئيا فقط، وهو ما يمنح السلطات مجالا أوسع مما يسمح به النموذج الصافي. أما التنبؤ بلحظة انكسار نظام ما فمسألة أصعب بكثير، ولا يحوّل أي اختبار رجعي رؤية هيكلية إلى إشارة توقيت.
وهناك أيضا تحد جاد للإطار نفسه. فقد رأت الاقتصادية هيلين ري عام 2013 أن دورة مالية عالمية، تحركها السياسة النقدية الأمريكية وشهية المخاطرة، تنقل الأوضاع المالية إلى العالم كله حتى إلى الدول ذات أسعار الصرف المعوّمة. وعلى هذا التصور تصبح المعضلة الثلاثية معضلة ثنائية: فالاستقلالية الحقيقية للسياسة تتطلب إدارة حساب رأس المال أيا كان نظام سعر الصرف. ويعرف المتداولون نسختها العملية: معنويات المخاطرة العالمية تحرك العملات المستقلة نظريا في اتجاه واحد.
ماذا تعني المعضلة الثلاثية لمتداولي العملات؟
الركن الذي تشغله العملة يخبرك كيف يُسمح لها أن تتحرك، وهذا جدير بالمعرفة قبل أن تبني أي ميزة تداولية حولها. فالعملات الرئيسية المعوّمة تتحرك على توقعات الفائدة النسبية، ولذلك تتجه وتنعكس مع البيانات، من قرارات الفائدة إلى تقرير الوظائف غير الزراعية الأمريكي. والعملات المربوطة تكاد لا تتحرك إلى أن تتحرك بعنف، وهو ما يجعل نطاقاتها الهادئة مضللة. أما العملات المقيدة فقد لا تكون قابلة للتداول بحرية أصلا، وقد تنحرف أسعارها في الأسواق الخارجية عن أسعارها المحلية.
| النظام | سلوك السعر المعتاد | ما يجب مراقبته |
|---|---|---|
| تعويم حر | اتجاهات وانعكاسات على توقعات الفائدة | توجيهات البنك المركزي وبيانات التضخم |
| ربط صارم أو نطاق | نطاقات هادئة طويلة وانكسارات عنيفة نادرة | مستوى الاحتياطيات وحواف النطاق وسياسة دولة الارتكاز |
| مُدار أو مقيد | خطوات إدارية وسيولة ضعيفة | إعلانات السياسة والفجوات بين السعر المحلي والخارجي |
الجدول 2: كيف يميل كل نظام إلى التصرف وما الذي يحركه فعلا.
وهذه أيضا مسألة تحديد حجم المركز لا مسألة تنبؤ. فالعملة التي ظلت ساكنة لسنتين ليست منخفضة المخاطر؛ إنها تخزن المخاطر، وانكسار النظام قد يقفز فوق وقف الخسارة بفجوة سعرية. وتحديد الحجم على أساس الذيل لا المتوسط هو ما يفصل بين محفظة قابلة للبقاء وتراجع مدمر.
أين يقع دور آرون جروبس؟
فهم أنظمة الصرف لا يفيد إلا إذا استطعت رؤيتها مسعّرة. تتيح آرون جروبس تداول العملات الرئيسية المعوّمة إلى جانب المعادن وعقود الفروقات الأخرى على منصة ميتاتريدر 5، بتنفيذ سوقي وفروق أسعار متغيرة على حسابات ECN، فتصلك تحركات EURUSD أو USDJPY المدفوعة بالفائدة دون إعادة تسعير. ومراقبة عدة أنظمة جنبا إلى جنب هي أسرع طريقة للإحساس بالفرق الذي تصفه المعضلة الثلاثية.
وللتدريب، يتيح لك الحساب التجريبي اختبار فكرة مبنية على الاقتصاد الكلي قبل أن يدخل رأس المال في المعادلة، بينما يتيح حساب نانو الخالي من العمولة التداول الفعلي بأحجام مصغرة تبدأ من 0.0001 لوت ضمن حسابات التداول المتاحة. وأيا كان الطريق، فحماية رأس المال أولا: أنظمة الاقتصاد الكلي تتغير وفق جدولها هي، لا جدولك أنت.
الخلاصة
الثالوث المستحيل هو تلك القطعة النادرة من علم الاقتصاد التي هي بسيطة ولا مفر منها في آن واحد. ثبّت سعر الصرف وافتح الحدود، فتتوقف أسعار الفائدة عن أن تكون خيارا محليا. احتفظ بالسعر والسياسة معا، فلا بد من تقييد رأس المال. أصرّ على استقلالية السياسة مع رأس مال مفتوح، فلا بد من السماح للعملة بالتعويم. وكل نظام تتداوله هو إحدى هذه الصفقات الثلاث، من ربط الريال بالدولار إلى تعويم الجنيه الإسترليني.
والإطار، إذا أُحسن استخدامه، أداة تصنيف وتحذير من المخاطر لا آلة تنبؤ. فهو يخبرك أي العملات يمكنها أن تتجه، وأيها يخزن الضغط خلف نطاق هادئ، ولماذا تكون إعادات التسعير العنيفة العرضية هيكلية لا مفاجئة. وهذا أساس أنفع من أي مؤشر منفرد، مع تقديم الحفاظ على رأس المال على أي رأي منفرد.
الأسئلة الشائعة
إجابات قصيرة عن الأسئلة الأكثر تكرارا حول المعضلة الثلاثية للسياسة النقدية.
ما الأجزاء الثلاثة للثالوث المستحيل؟
سعر صرف ثابت، وحرية حركة رأس المال، وسياسة نقدية مستقلة. ويمكن للدولة أن تجمع بين أي اثنين منها، والزوج الذي تختاره يحدد ما يجب أن تتخلى عنه. ولا يحقق أي ترتيب الثلاثة معا.
ما القيود على رأس المال، ولماذا تلجأ الدول إليها؟
القيود على رأس المال هي قيود على عبور الأموال للحدود، مثل حدود شراء العملات الأجنبية، أو اشتراط الموافقة على التحويلات، أو فرض ضرائب على التدفقات الداخلة. وبلغة المعضلة الثلاثية هي ثمن الاحتفاظ بسعر صرف مُدار وبالتحكم المحلي في أسعار الفائدة معا،
هل الثالوث المستحيل هو نفسه نموذج مندل فليمنغ؟
ليس تماما. فنموذج مندل فليمنغ هو الإطار الأوسع للاقتصاد المفتوح الذي بناه روبرت مندل وجون ماركوس فليمنغ في أوائل الستينيات. أما الثالوث المستحيل، الذي يسمى أحيانا المعضلة الثلاثية لمندل فليمنغ، فهو أشهر استنتاج منفرد مستخلص من هذا النموذج.
هل يضمن سعر الصرف المعوّم استقلالية السياسة النقدية؟
ليس بالكامل. فالتعويم يعيد الحرية الشكلية في تحديد الفائدة، وهذا ما تقوله المعضلة الثلاثية. لكن أبحاث هيلين ري تشير إلى أن دورة مالية عالمية ما زالت تنقل أوضاع الائتمان عبر الحدود، ولذلك تبقى الدول المعوّمة مقيدة جزئيا في الواقع.