icon icon الصفحة الرئيسية
icon icon حساب
icon icon بداية سريعة
icon icon حرف او رمز

العائد المعدل حسب المخاطر: من نسبة شارب وسورتينو إلى ترينور وأخطاء الحساب الشائعة

كاتب
Abe Cofnas
calendar آخر تحديث: قبل يومين
watch وقت المذاكرة 8 دقیقة

العائد المعدل حسب المخاطر هو الإجابة عن سؤال بسيط: كم ربحت، وكم من المخاطرة تحمّلت لتحقق هذا الربح؟ فهو يضع الربح بجانب المخاطرة التي تطلّبها، فيتحول السؤال من «كم ربحت؟» إلى «كم ربحت مقابل كل وحدة من المخاطرة؟».

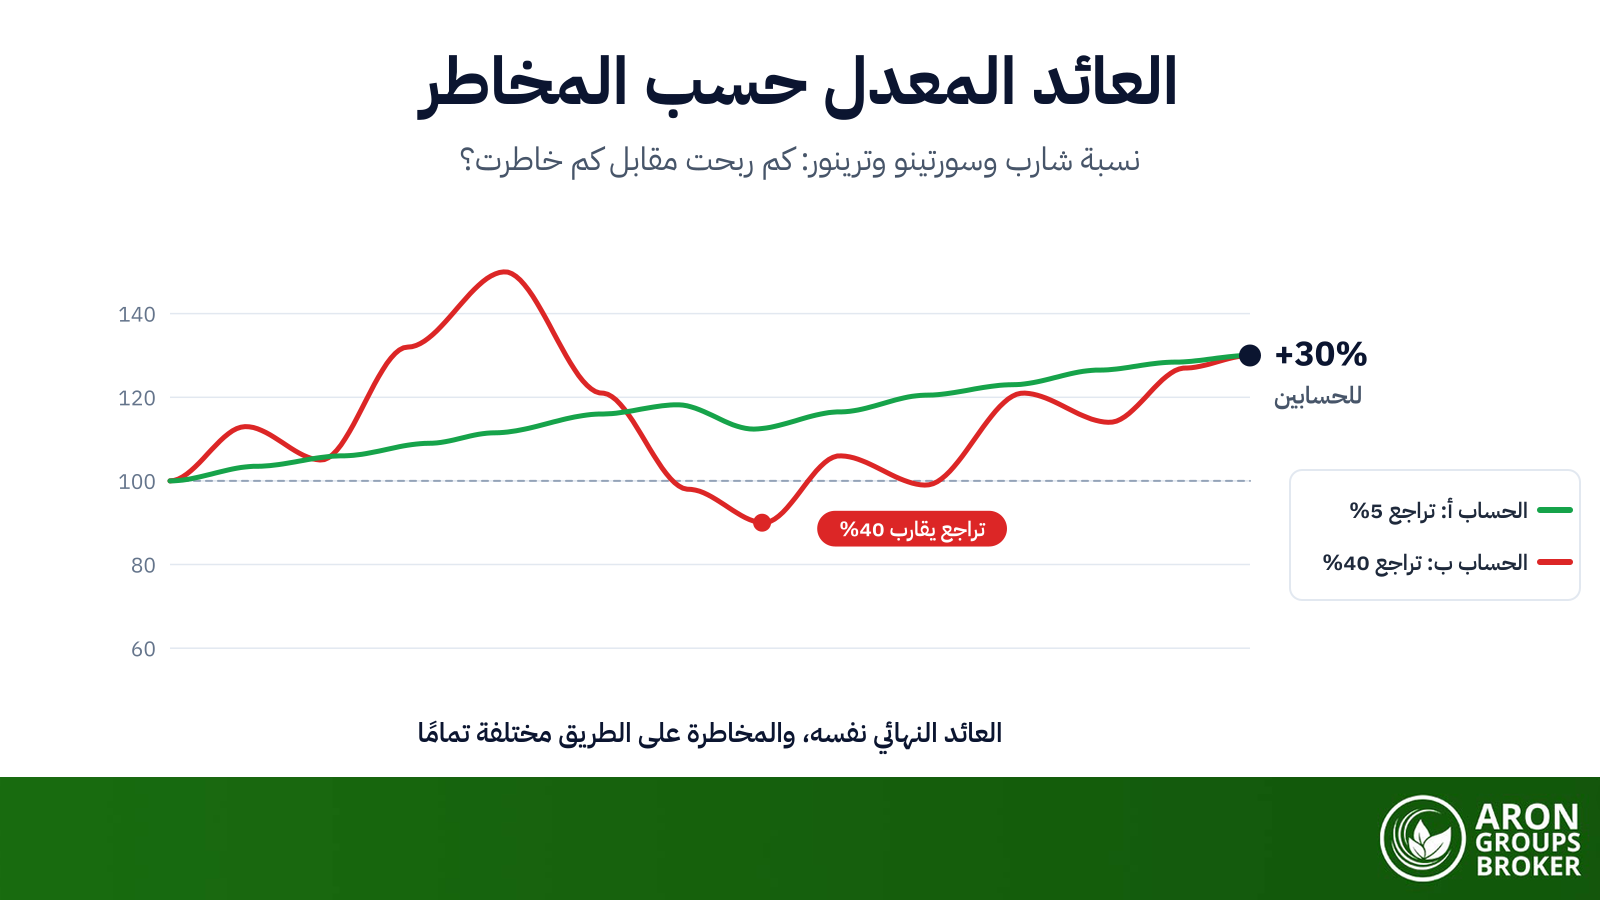
ومن دون الشق الثاني من السؤال يكاد رقم العائد يفقد معناه. فحسابان يحقق كل منهما ربحًا سنويًا قدره 30% قد يكونان مختلفين تمامًا في جوهرهما.

في هذا الدليل نشرح المقاييس الثلاثة الرئيسية، ونوضح الفروق بينها، ثم نتوقف عند الأخطاء التي تُفقد هذه الأرقام مصداقيتها.

bookmark
أبرز النقاط
  • العائد المعدل حسب المخاطر يقيس الربح نسبةً إلى المخاطرة التي تحمّلتها لتحقيقه.
  • نسبة شارب تعدّ التذبذب كله خطرًا، صعودًا كان أم هبوطًا.
  • نسبة سورتينو لا تعاقب إلا التذبذب الواقع دون حد مقبول.
  • نسبة ترينور تقيس المخاطر النظامية وحدها، أي بيتا، بدل التذبذب الكلي.
  • حذّر ويليام شارب نفسه من أن الرقم المحسوب على الماضي ليس تنبؤًا بالمستقبل.

ما هو العائد المعدل حسب المخاطر؟

العائد المعدل حسب المخاطر مقياس يضع عائد الأصل أو الاستراتيجية بجانب حجم المخاطرة فيها. وتكون النتيجة عادةً نسبة، لا نسبة مئوية.

sms-star

إخلاء المسؤولية عن المخاطر
ينطوي تداول الفوركس والعقود مقابل الفروقات على مخاطر عالية وقد يؤدي إلى خسارة رأس المال بالكامل. هذا المحتوى تعليمي فقط ولا يُعدّ نصيحة استثمارية. لا تخاطر بأموال لا تستطيع تحمّل خسارتها.
منطقه بسيط: يجب أن يُقارن الربح بتكلفته، والتكلفة الحقيقية في السوق هي المخاطرة.

لماذا تضلّل نسبة العائد وحدها؟

افترض أن حسابين حقق كل منهما 30% في السنة. الأول لم يتجاوز تراجعه خلال العام 5%، أما الثاني فتراجع 40%.

هذان أداءان غير متكافئين. فالتراجع بنسبة 40% يعني أن المتداول كان مرارًا على حافة التوقف الكامل.

وهذه النقطة هي أساس العلاقة بين المخاطرة والعائد. فالعائد من دون سياق المخاطرة ليس إلا نصف القصة.

بماذا تُقاس المخاطرة؟

الممثل الأكثر شيوعًا للمخاطرة هو الانحراف المعياري للعوائد، أي ما نسميه في السوق التذبذب.

ولهذا الاختيار افتراض ضمني: التذبذب الصاعد خطر أيضًا. وهذا الافتراض هو ما أدى لاحقًا إلى ولادة نسبة سورتينو.

وهناك مقاييس أخرى أيضًا، فأقصى تراجع ونسبة كالمار ومؤشر أولسر ينظر كل منها إلى المخاطرة من زاوية مختلفة.

لكن المقاييس الثلاثة التالية هي الأوسع استخدامًا في أدبيات العائد المعدل حسب المخاطر، وهي التي تظهر في التقارير المهنية.

نسبة شارب: المعيار الافتراضي

أشهر مقاييس العائد المعدل حسب المخاطر هو نسبة شارب، وقد قدّمها ويليام شارب أول مرة عام 1966.

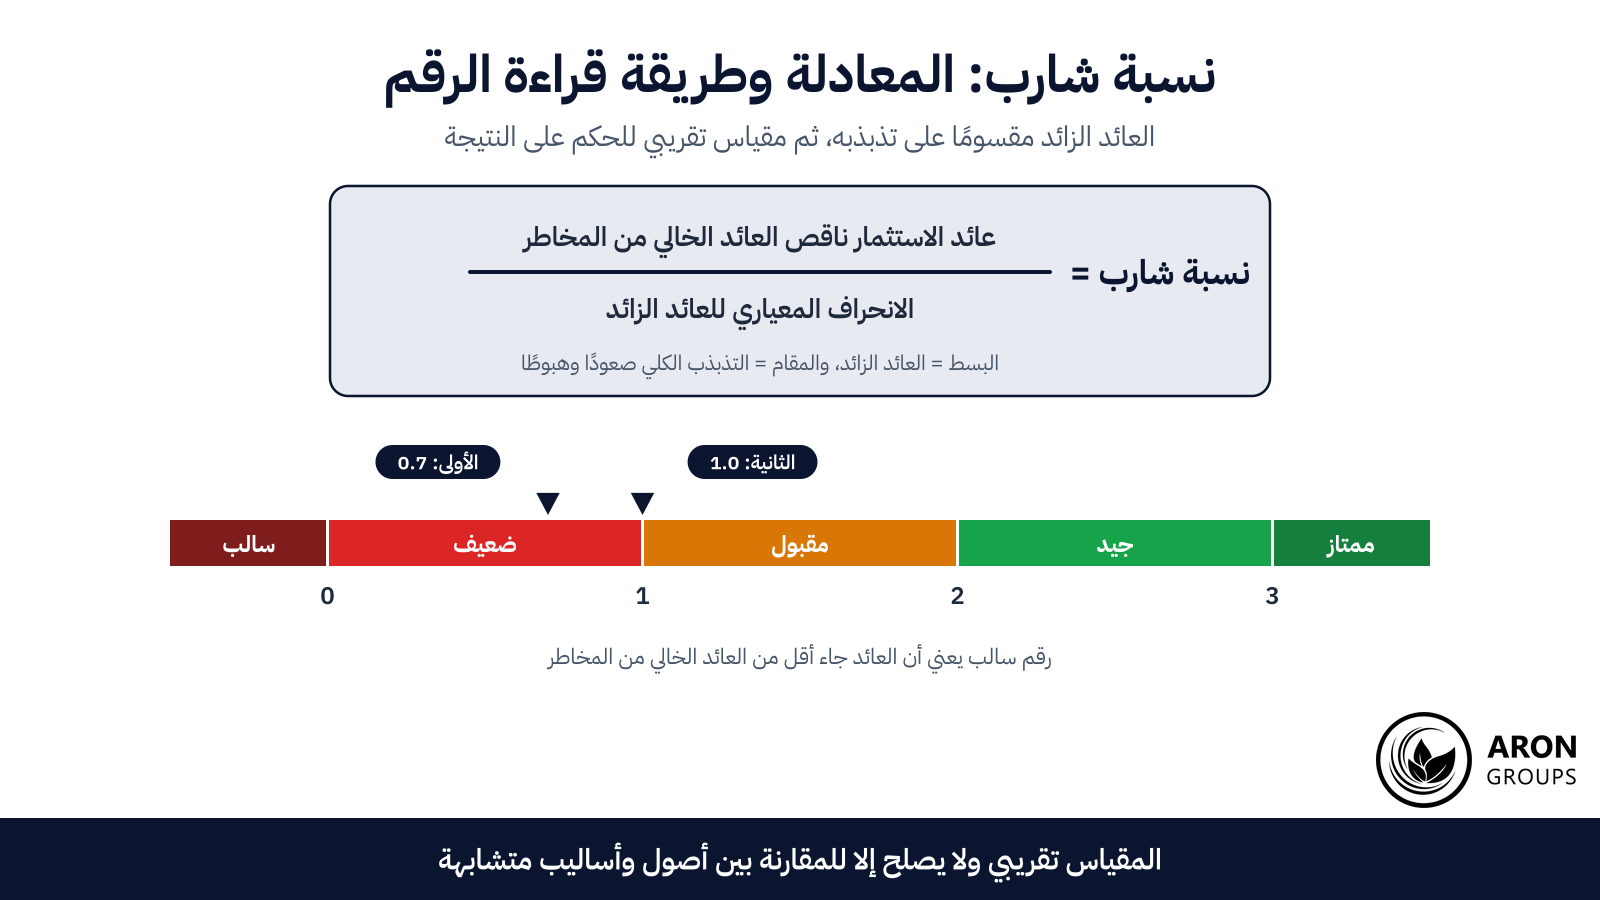
مكوّنات نسبة شارب ودليل تقريبي لقراءة الأرقام، مع موقع استراتيجيتي المثال العددي على المقياس.

المعادلة ومكوناتها

نسبة شارب تساوي العائد الزائد مقسومًا على الانحراف المعياري لهذا العائد الزائد.

والعائد الزائد هو عائد الاستثمار ناقص العائد الخالي من المخاطر، أما المقام فهو التذبذب الكلي للعائد الزائد نفسه.

ملاحظة نادرًا ما تُذكر

في ورقة نُشرت عام 1994 وما زالت متاحة على موقع جامعة ستانفورد، يذكر شارب نفسه أن الاسم الأول لهذا المقياس كان «نسبة المكافأة إلى التقلب».

والأهم من الاسم تحذيره: فهو يؤكد أن النسخة الاستشرافية من النسبة ليست هي النسخة التاريخية.

أي أن حساب نسبة شارب على بيانات الماضي ليس في حد ذاته تنبؤًا بالمستقبل، فالافتراضات اللازمة لمثل هذا الاستنتاج لا تتحقق في أحسن الأحوال إلا تقريبيًا.

وله ملاحظة ثانية: النسبة لا ترى ارتباط الأصل ببقية المحفظة، ولذلك تحتاج قرارات توزيع المحفظة إلى مقاييس مكمّلة لها.

كيف تقرأ الأرقام؟

القاعدة التقريبية الشائعة: أقل من 1 ضعيف، وحول 1 مقبول، وفوق 2 جيد، وفوق 3 ممتاز.

وللرقم السالب معنى واضح أيضًا: عائدك جاء أقل من العائد الخالي من المخاطر، أي أن تحمّل المخاطرة لم يُجدِ نفعًا أصلًا.

لكن هذا الجدول ليس مطلقًا، فنسبة شارب لصندوق سندات لا تُقارن إطلاقًا بنسبة حساب تداول يستخدم الرافعة المالية.

وفيها قيد إحصائي أيضًا، إذ تفترض في أساسها أن توزيع العوائد طبيعي، بينما تحمل عوائد الأسواق الحقيقية عادةً ذيولًا سميكة.

مثال عددي بسيط

افترض أن العائد الخالي من المخاطر 4%. حققت الاستراتيجية الأولى عائدًا سنويًا قدره 18% بانحراف معياري 20%.

تصبح نسبة شارب لها 14 مقسومة على 20، أي 0.7. والآن انظر إلى الاستراتيجية الثانية: عائد 12% بانحراف معياري 8%.

نسبة شارب للثانية هي 8 مقسومة على 8، أي 1.0. فالاستراتيجية الثانية أقل عائدًا، لكن أداءها بعد تعديل المخاطر أفضل.

وهذا ما لا يظهر أبدًا عند النظر إلى نسبة الربح وحدها. والأرقام هنا افتراضية، وغرضها توضيح منطق الحساب فقط.

نسبة سورتينو: حين لا تهمّ إلا الخسارة

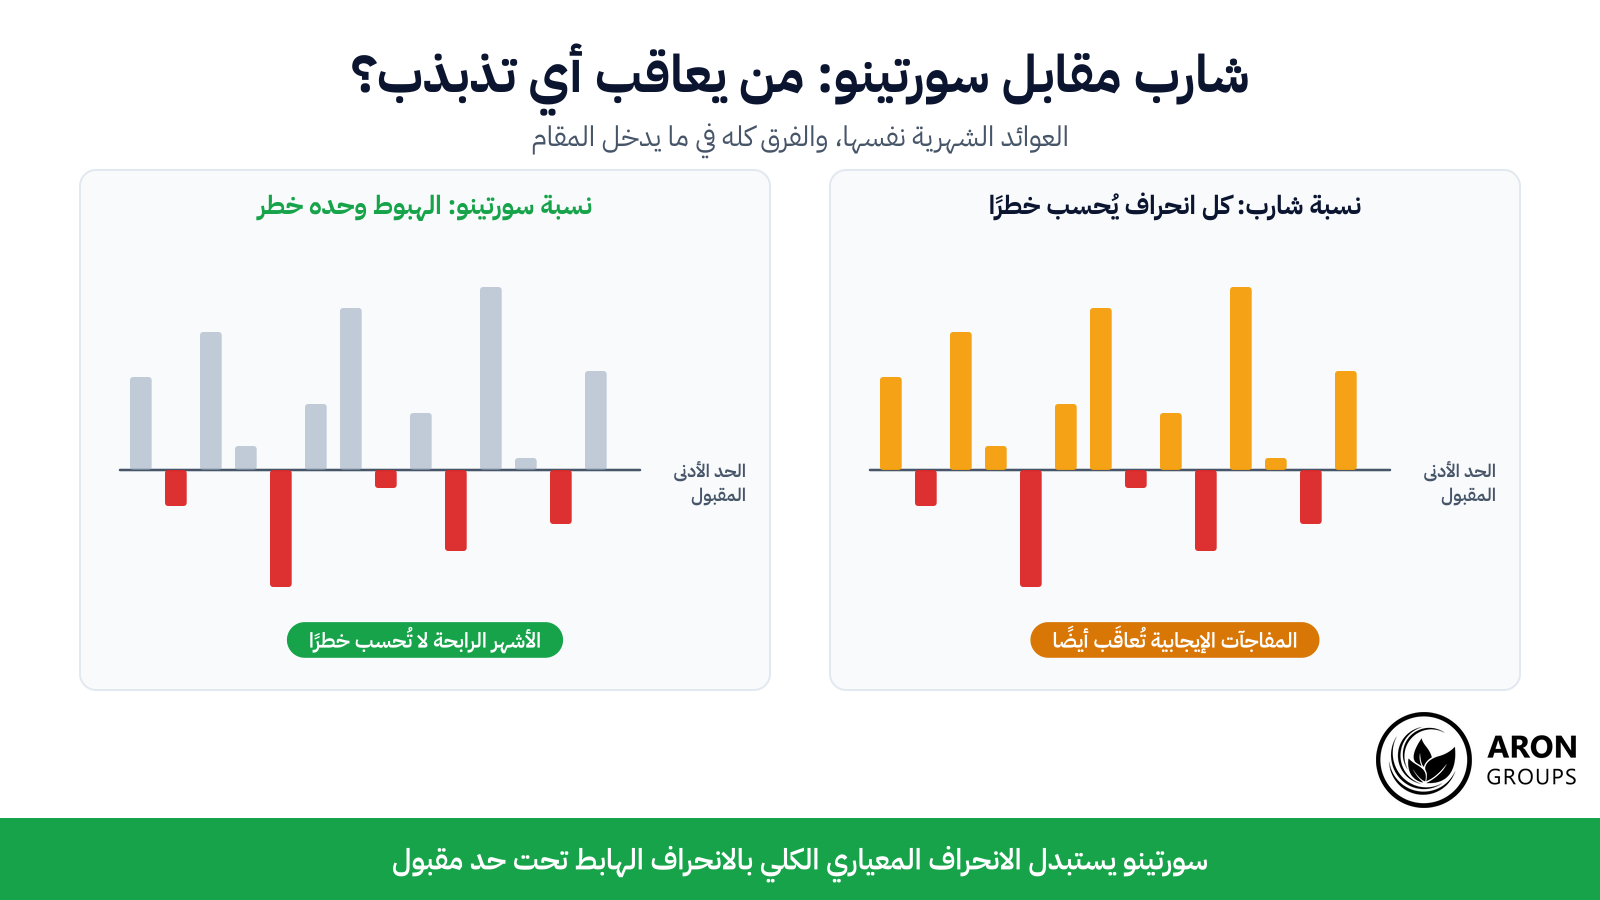
العيب الرئيسي في نسبة شارب أنها تعاقب القفزات الصاعدة أيضًا، مع أن أي مستثمر لا ينزعج من ربح غير متوقع.

الفرق الجوهري: شارب ينظر إلى التشتت كله، وسورتينو لا ينظر إلا إلى الجزء الواقع تحت الحد المقبول.

الفرق في المقام

تستخدم نسبة سورتينو الانحراف الهابط بدل الانحراف المعياري الكلي، أي أن العوائد التي تقع تحت حد معيّن هي وحدها التي تُحسب انحرافاتها خطرًا.

يُسمى هذا الحد «الحد الأدنى للعائد المقبول»، وقد يكون صفرًا، أو العائد الخالي من المخاطر، أو عائد مؤشر مرجعي.

وفي البسط أيضًا يُطرح هذا الحد المقبول بدل العائد الخالي من المخاطر.

خطأ شائع في الحساب

بحسب ورقة تعليمية صادرة عن معهد CFA عن هذه النسبة، فإن الخطأ الأكثر شيوعًا هو قسمة مجموع مربعات الانحرافات تحت الحد المقبول على عدد المشاهدات الواقعة تحته فقط، بدل قسمتها على عدد المشاهدات كلها.

وتنبّه الورقة نفسها إلى أن العينة التاريخية لا تحصي إلا ما حدث فعلًا، لا ما كان يمكن أن يحدث، ولذلك قد تبخس المخاطر الهابطة حقها حين تكون الفترة قصيرة أو هادئة.

وتضيف تحذيرًا آخر: تحويل الانحراف الهابط المحسوب من بيانات منفصلة إلى رقم سنوي، بضربه في الجذر التربيعي لعدد الفترات، غير صحيح منهجيًا.

sms-star

قاعدة
أي نسبة تُحسب على عينة قصيرة تخبرك عن تلك الفترة أكثر مما تخبرك عن الاستراتيجية.
لماذا تهمّ المتداول أكثر؟

عوائد حساب التداول نادرًا ما تتوزع توزيعًا متماثلًا، فسلسلة من الأرباح الصغيرة تتبعها خسارة كبيرة نمط مألوف.

وفي توزيع كهذا لا يعطي الانحراف المعياري الكلي صورة صحيحة، وقد صُممت نسبة سورتينو تحديدًا لهذه الحالة.

ولهذا تكون سورتينو في الغالب أبلغ من شارب عند قياس العائد المعدل حسب المخاطر لاستراتيجيات الرافعة.

نسبة ترينور: المخاطر التي لا يمكن إزالتها

ثالث المقاييس الشائعة هو نسبة ترينور، ويكمن اختلافها عن المقياسين السابقين في تعريف المخاطرة نفسها.

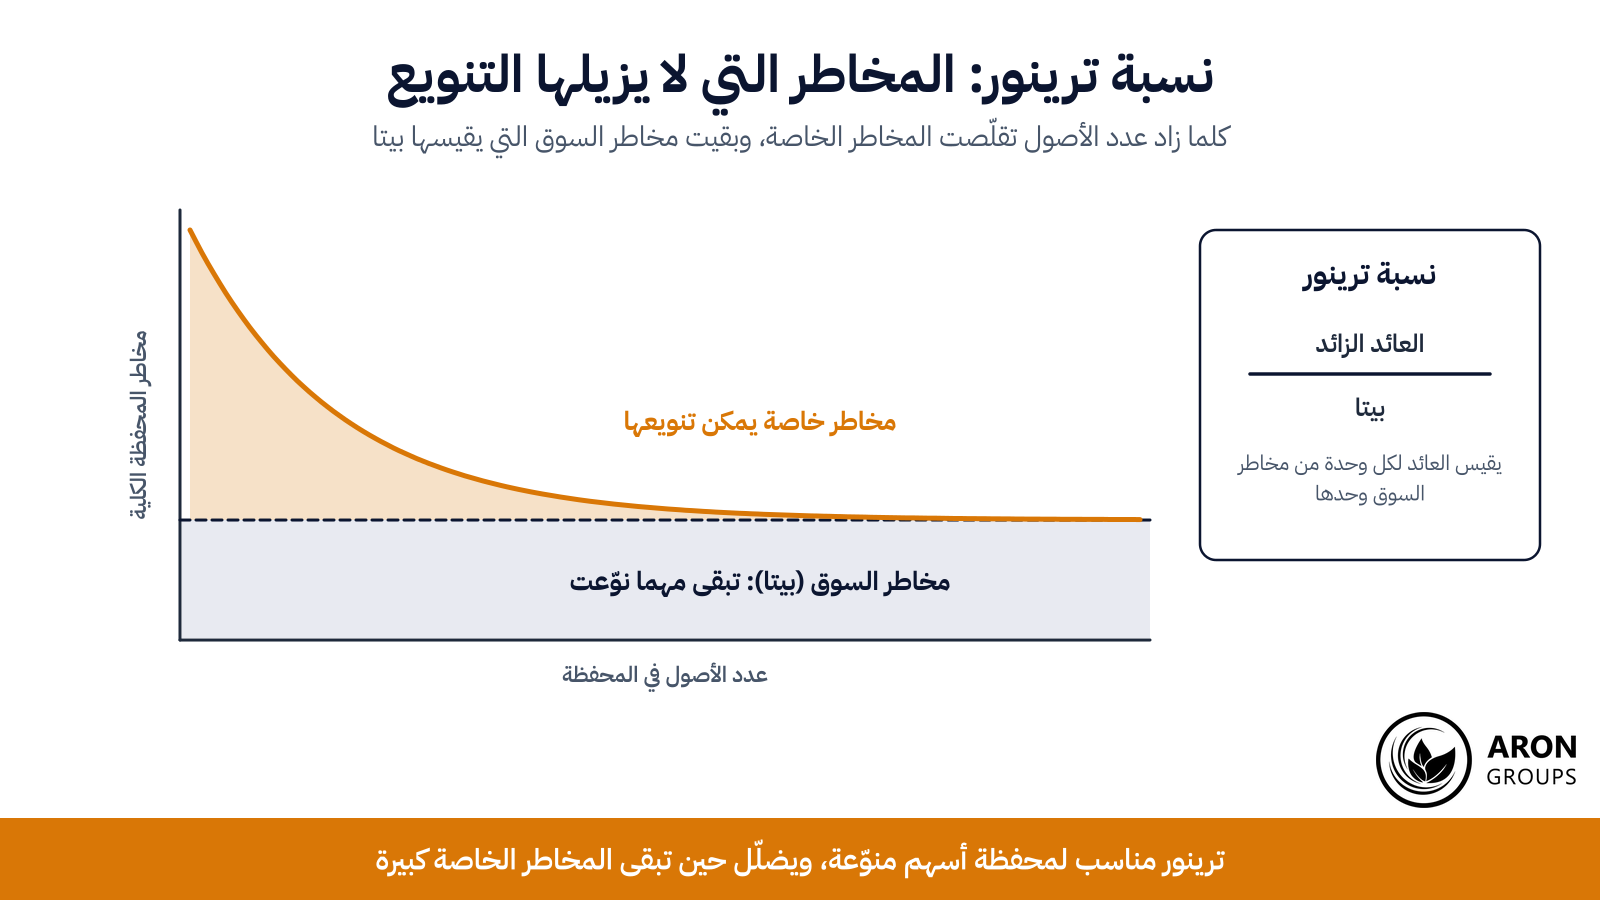
فترينور لا يقيس إلا مخاطر السوق، لأن المخاطر الخاصة بالأصل قابلة للإزالة عبر تنويع المحفظة.

كلما أضفت أصولًا تقلصت المخاطر الخاصة، وبقيت مخاطر السوق التي تقيسها بيتا ويضعها ترينور في المقام.

المعادلة

بحسب شرح منشور على موقع ناسداك، تساوي نسبة ترينور عائد المحفظة ناقص العائد الخالي من المخاطر، مقسومًا على بيتا.

أي أن المقام هنا هو معامل بيتا بدل التذبذب الكلي، وبيتا يبيّن مدى حساسية الأصل لحركة السوق ككل.

لماذا بيتا وليس الانحراف المعياري؟

لأن جزءًا من تذبذب أي أصل خاص به وحده، ويختفي بالتنويع، وهذا أساس نظرية المحفظة الحديثة.

أما ما لا يزول بالتنويع فهو مخاطر السوق، وترينور لا يضع في المقام إلا هذا الجزء.

القيود

يذكر المصدر نفسه عدة قيود: فترينور يتجاهل المخاطر غير النظامية، ولا يُظهر تذبذب عوائد المحفظة ذاتها.

كما يعتمد على العائد الخالي من المخاطر الذي يتغير مع الدورات الاقتصادية، لذا ينبغي استخدامه إلى جانب المقاييس الأخرى لا بديلًا عنها.

لماذا يقل نفعه في الفوركس؟

تُعرَّف بيتا نسبةً إلى مؤشر مرجعي. وهذا المؤشر واضح في سوق الأسهم، أما في الفوركس فلا يوجد مؤشر مرجعي متفق عليه.

يمكن اعتماد مؤشر الدولار مرجعًا، لكن الرقم عندها لا يعني شيئًا إلا للأزواج المرتبطة بالدولار. أما في محفظة أسهم قائمة على العوامل، فترينور أداة مناسبة.

أي مقياس يناسب من؟

هذه النسب الثلاث ليست متنافسة، فكل منها صُمم للإجابة عن سؤال مختلف.

المقياسالمخاطرة في المقامالأنسب لـنقطة الضعف
شاربالانحراف المعياري الكليالمقارنة العامة بين الاستراتيجياتيعاقب التذبذب الصاعد
سورتينوالانحراف الهابطالاستراتيجيات ذات العوائد غير المتماثلةحساس لاختيار الحد المقبول
ترينوربيتامحفظة الأسهم المنوّعةلا يرى المخاطر الخاصة

مقارنة بين المقاييس الثلاثة الرئيسية للعائد المعدل حسب المخاطر.

بالنسبة إلى متداول الفوركس أو العملات الرقمية، تكون سورتينو عادةً أبلغ، لأن توزيع العوائد في هذه الأسواق نادرًا ما يكون متماثلًا.

أما في محفظة أسهم منوّعة فيصبح لترينور معنى. وفي الاستثمار طويل الأجل متعدد المعايير، تعطي النسب الثلاث معًا صورة أفضل.

ألفا جنسن: المقياس الرابع

هناك مقياس آخر يقدّم رقمًا مضافًا بدل النسبة، إذ تبيّن ألفا جنسن مقدار ما جاء به العائد الفعلي فوق العائد المتوقع من النموذج أو دونه.

ويُحسب العائد المتوقع من بيتا وعائد السوق. والألفا الموجبة تعني أن العائد تجاوز ما تبرّره مخاطر السوق.

وتُستخدم نسبة كالمار أحيانًا أيضًا، وهي تقسم العائد على أقصى تراجع، وهذه النسبة بالغة الدلالة للمتداول الذي يستخدم الرافعة.

مهارة أم حظ؟ ما الذي تفعله هذه المقاييس حقًا

هذا هو الاستخدام الأهم للعائد المعدل حسب المخاطر، وهو قلّما يُذكر.

ففي السوق الصاعدة يربح الجميع تقريبًا، والعائد الكبير في مثل هذه الفترة قد يكون مجرد نتيجة لبيتا مرتفعة لا لمهارة.

والمقاييس المعدلة حسب المخاطر تفصل بالضبط بين الأمرين، فتبيّن هل جاء العائد من ميزة تداولية حقيقية أم من تحمّل مخاطرة أكبر.

وفي سوق العملات الرقمية يصبح هذا الفصل أكثر أهمية، فالعائد الخيالي في أصل شديد التذبذب يأتي عادةً مع مخاطرة خيالية، وهذه النسب هي التي تكشفها.

أخطاء شائعة تُفقد هذه الأرقام مصداقيتها

نسبة شارب المرتفعة ليست دائمًا خبرًا جيدًا، فقد تكون أحيانًا مجرد علامة على حساب خاطئ.

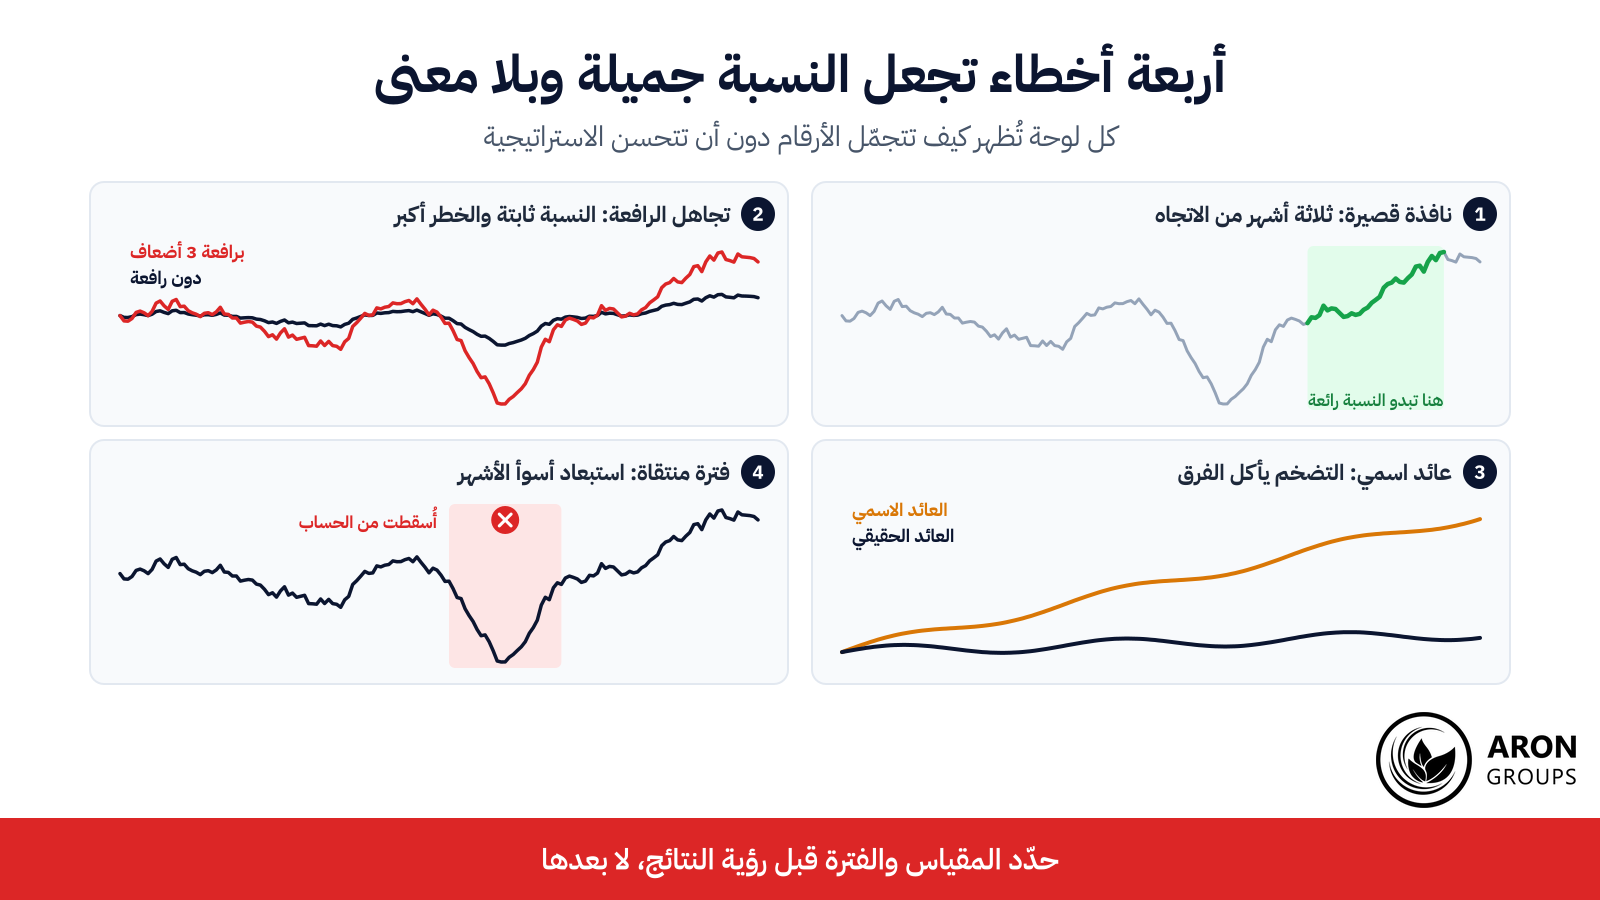
أربعة أخطاء تجعل الرقم جميلًا وبلا معنى: نافذة قصيرة، وتجاهل الرافعة، والعائد الاسمي، والفترة المنتقاة.

فترة زمنية قصيرة

ثلاثة أشهر من البيانات لا تقول شيئًا عن استراتيجية. فإذا كان السوق في اتجاه خلال تلك الأشهر، فرقمك انعكاس للاتجاه لا للمهارة.

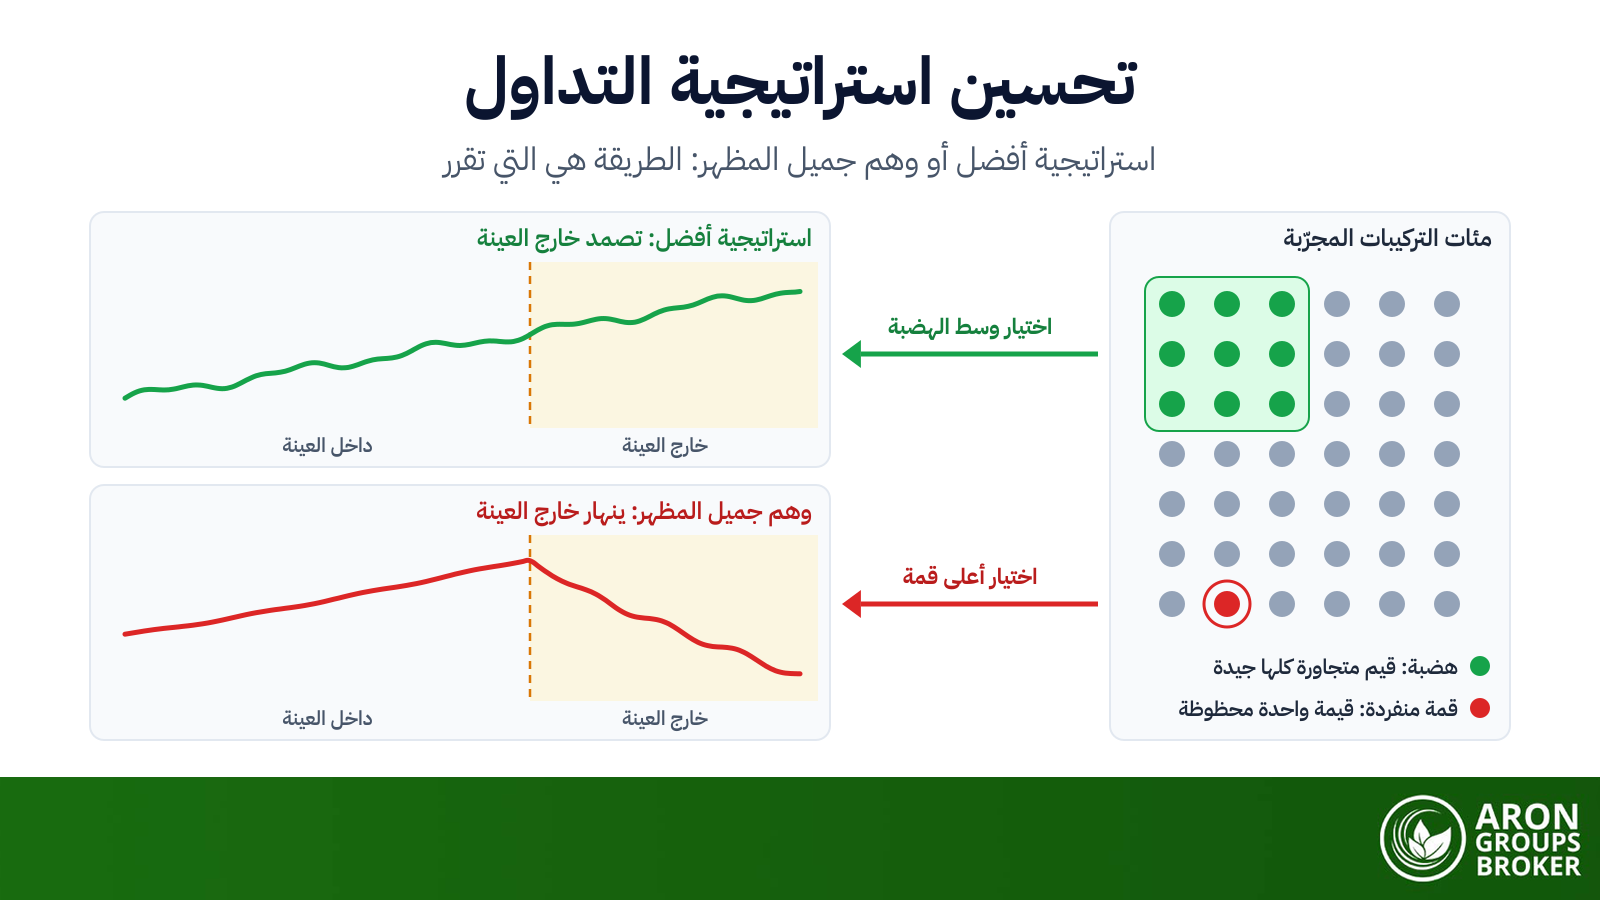
والمشكلة نفسها قائمة في الاختبار التاريخي، إذ يجب أن تغطي فترة الاختبار الأسواق المتجهة والعرضية معًا، كما يفعل التحسين الأمامي المتدرّج حين يختبر كل مرحلة على بيانات لم تُستخدم في ضبطها.

تجاهل الرافعة

الرافعة تضخّم البسط والمقام معًا، فتبقى النسبة ثابتة ظاهريًا، بينما يرتفع خطر الإفلاس ارتفاعًا حادًا.

وهذا من الأسباب التي تجعل هذه النسب عاجزة وحدها عن أن تحل محل إدارة المخاطر.

استخدام العائد الاسمي

حين يكون التضخم مرتفعًا، يرسم العائد الاسمي صورة متفائلة، والمقارنة الصحيحة يجب أن تقوم على العائد الحقيقي بعد احتساب خطر التضخم.

انتقاء الفترة على هواك

إذا اخترت فترة الحساب بحيث تبقى أسوأ الأشهر خارجها، أصبح الرقم جميلًا وفقد معناه.

وهذا مثال صريح على الانحياز التأكيدي، فالمقياس يجب أن يُختار قبل رؤية النتيجة لا بعدها، وهو أيضًا من الأسباب التي تجعل معظم استراتيجيات التداول وهمية عند الفحص الدقيق.

كيف تستخدم هذه المقاييس عمليًا؟

لهذه المقاييس ثلاثة استخدامات حقيقية، وليس أي منها اتخاذًا آليًا للقرار.

مقارنة استراتيجيتين من استراتيجياتك

هذا هو الاستخدام الأنفع: قِس نظامين من أنظمتك على الفترة نفسها والأصل نفسه.

تقييم مدير أو متداول تنسخ صفقاته

قبل أن تتابع حسابًا عبر التداول الاجتماعي، انظر إلى النسب وأقصى تراجع بدل نسبة الربح، فهكذا تقيّم معظم صناديق التحوط مديريها أيضًا.

ضبط توقعاتك من نفسك

إذا كانت نسبتك منخفضة، فلا يعني ذلك بالضرورة أن الاستراتيجية سيئة. فتكبير الحجم أو تصغيره خطيًا لا يغيّر نسبة شارب من الناحية النظرية، لكن الحجم المفرط يعمّق التراجعات ويضغط على الانضباط، فتسوء النتائج الفعلية.

وتقليل الحجم قد يخفض العائد، لكنه يخفض التراجعات وتكلفة الأخطاء معه، وهذا ما يجعل خطة التداول قابلة للاستمرار. وتساعدك حاسبة حجم المركز على ضبط الحجم قبل الدخول.

كم مرة نحسبها؟

احسب شهريًا، لكن لا تحكم شهريًا، فقرار الاستمرار في استراتيجية أو إيقافها يحتاج إلى فترة أطول.

والقاعدة العملية أن تجمع بيانات سنة على الأقل. وينطبق هذا الحد الأدنى على المتداول قصير الأجل أيضًا، لأن ما يزيد عنده هو عدد الصفقات لا قِصَر فترة التقييم.

وأخيرًا، انظر إلى العائد المعدل حسب المخاطر جنبًا إلى جنب مع أقصى تراجع، فالاثنان معًا يعطيان صورة كاملة عن جودة الأداء.

ملاحظة مهمة للمستثمر في الاقتصادات مرتفعة التضخم

في الاقتصادات التي تعاني تضخمًا مزمنًا أو تراجعًا مستمرًا في قيمة العملة المحلية، تنقلب المعادلة التقليدية بين المخاطرة والعائد، فتنتقل الأولوية الأولى من تحقيق العائد إلى الحفاظ على قيمة رأس المال.

وفي هذه الظروف تكاد مقارنة العوائد بالنسب المئوية تفقد معناها، فالرقم الاسمي يكبر بينما قد تكون القوة الشرائية قد تآكلت. ولهذا يبحث كثيرون عن أكثر الأصول أمانًا خلال الركود التضخمي بدل مطاردة أعلى نسبة اسمية.

لذلك يلزم أمران: الأول حساب النسب على العائد الحقيقي بدل الاسمي، والثاني استخدام سورتينو بدل شارب، لأن الهدف الأول هنا هو حصر الخسارة.

وهذا المزيج هو ما يحوّل العائد المعدل حسب المخاطر من مفهوم أكاديمي إلى أداة حقيقية لاتخاذ القرار.

الأسئلة الشائعة حول العائد المعدل حسب المخاطر

خمس إجابات مباشرة عن أكثر ما يُسأل عنه في هذا الموضوع.

ما معنى العائد المعدل حسب المخاطر؟

يعني قياس ربح الاستثمار إلى جانب المخاطرة التي تحمّلتها لتحقيقه، وتكون النتيجة عادةً نسبة لا نسبة مئوية بسيطة.

ما نسبة شارب الجيدة؟

القاعدة التقريبية الشائعة: أقل من 1 ضعيف، وحول 1 مقبول، وفوق 2 جيد. لكن الرقم لا يكون له معنى إلا بين أصول متشابهة.

ما الفرق بين شارب وسورتينو؟

شارب يعدّ التذبذب كله خطرًا، حتى الصاعد منه، أما سورتينو فلا يحتسب خطرًا إلا التذبذب الواقع تحت الحد الأدنى للعائد المقبول.

متى نستخدم نسبة ترينور؟

حين تكون المحفظة منوّعة جيدًا، لأن المخاطر الخاصة تكون قد زالت بالتنويع، وما يبقى هو مخاطر السوق، أي بيتا.

هل تعني النسبة المرتفعة أن الربح المستقبلي مضمون؟

لا. فقد حذّر ويليام شارب نفسه من التعامل مع الرقم المحسوب على الماضي كأنه تنبؤ مباشر بالمستقبل.

الخلاصة

العائد المعدل حسب المخاطر ليس رقمًا سحريًا، بل لغة مشتركة لمقارنة أداءات لا يمكن مقارنتها بنسبة مئوية بسيطة.

نسبة شارب نقطة البداية، وسورتينو أفضل للعوائد غير المتماثلة، وترينور ذو معنى في محفظة الأسهم المنوّعة.

لكن للثلاث افتراضًا مشتركًا: بيانات كافية وصادقة. ومن دونها لا تكون هذه النسب إلا أرقامًا أنيقة تبرّر قرارًا سيئًا.

calendar 5 November 2026
فقط بعد تسجيل التقييم والنظر
ﺍﺭﺑﺢ ﺣﺴﺎﺑًﺎ ﺑﻘﻴﻤﺔ1000 دولار
بروكر آرون جروپس يهدي كل شهر حسابًا قدره 1000 دولار إلى كاربران! يبدو بديه وبرنده شو!
به هذه المقالة امتیاز بدهید
بموجب هذا المنشور والإصدار، ايميلك قد سجل حسابًا مدته 1000 دولار آرون بروكر. شانس الخاص بك امتحان!

Leave a Reply

Your email address will not be published. Required fields are marked *