icon icon Home
icon icon Accounts
icon icon Quick start
icon icon Symbols

استراتژی اسپرد تقویمی (افقی) چیست؟ آپشن با استرایک یکسان و سررسید متفاوت

نویسنده
شهاب سهرابی
شهاب سهرابی
calendar آخرین بروزرسانی: 14 آبان 1405
watch زمان مطالعه 8 دقیقه

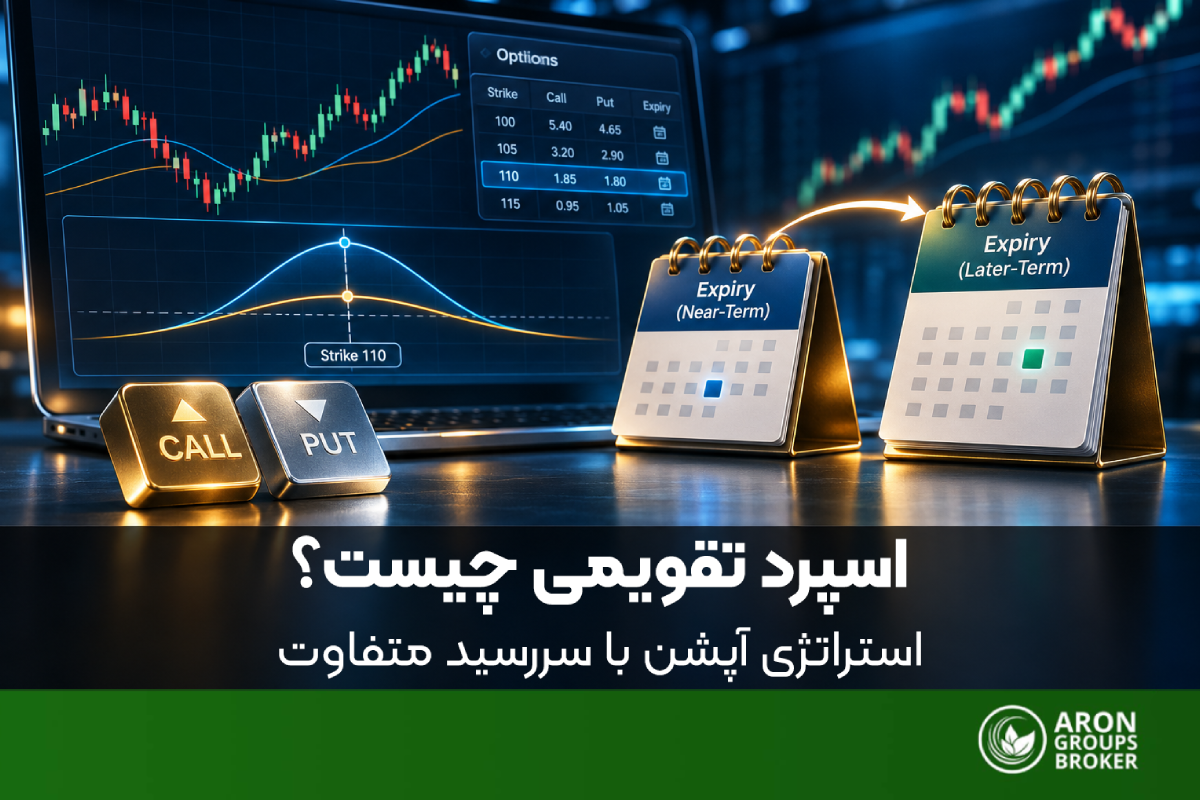
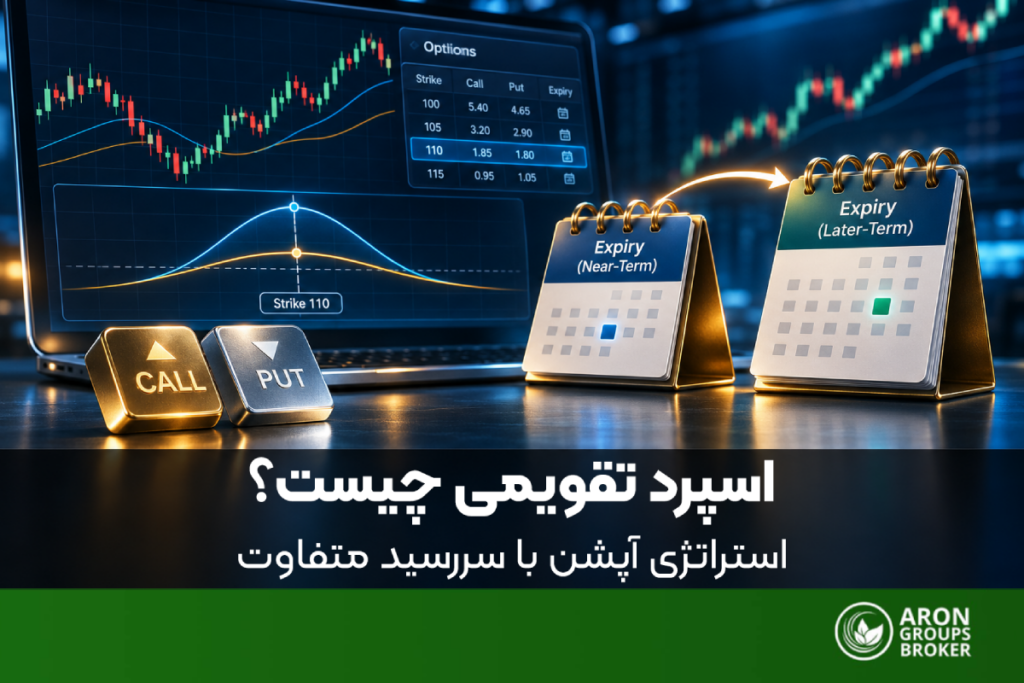
اسپرد تقویمی (Calendar Spread) یک استراتژی اختیار معامله است که در آن دو اختیار هم‌نوع با قیمت اعمال یکسان اما تاریخ سررسید متفاوت هم‌زمان معامله می‌شوند. در حالت استاندارد، اختیار نزدیک فروخته و اختیار دور خریداری می‌شود تا از تفاوت سرعت فرسایش زمانی آن‌ها سود گرفته شود.

پیش از هر چیز یک تفکیک مهم: این اسپرد هیچ ربطی به اسپرد در فارکس ندارد. اسپرد فارکس فاصله قیمت خرید و فروش و بخشی از هزینه معامله است؛ اسپرد تقویمی نام یک ترکیب دوپایه در بازار آپشن است.

در این مقاله ساختار اسپرد تقویمی، منطق سود آن، یک مثال عددی کامل، انواع، تفاوت با اسپرد عمودی و مورب، ریسک‌ها و نحوه اجرای آن در بازار اختیار معامله بورس تهران را بررسی می‌کنیم.

bookmark
نکته‌های کلیدی
  • اسپرد تقویمی یعنی فروش اختیار نزدیک و خرید اختیار دور با استرایک یکسان و نوع یکسان.
  • این استراتژی با بدهی خالص باز می‌شود و حداکثر زیان آن همان بدهی خالص است.
  • سود اصلی از فرسایش زمانی سریع‌تر اختیار نزدیک به دست می‌آید.
  • بهترین نتیجه وقتی است که قیمت در سررسید اختیار نزدیک کنار استرایک باشد.
  • اسپرد تقویمی وگای مثبت دارد و از افزایش نوسان ضمنی سود می‌برد.

اسپرد تقویمی چیست؟

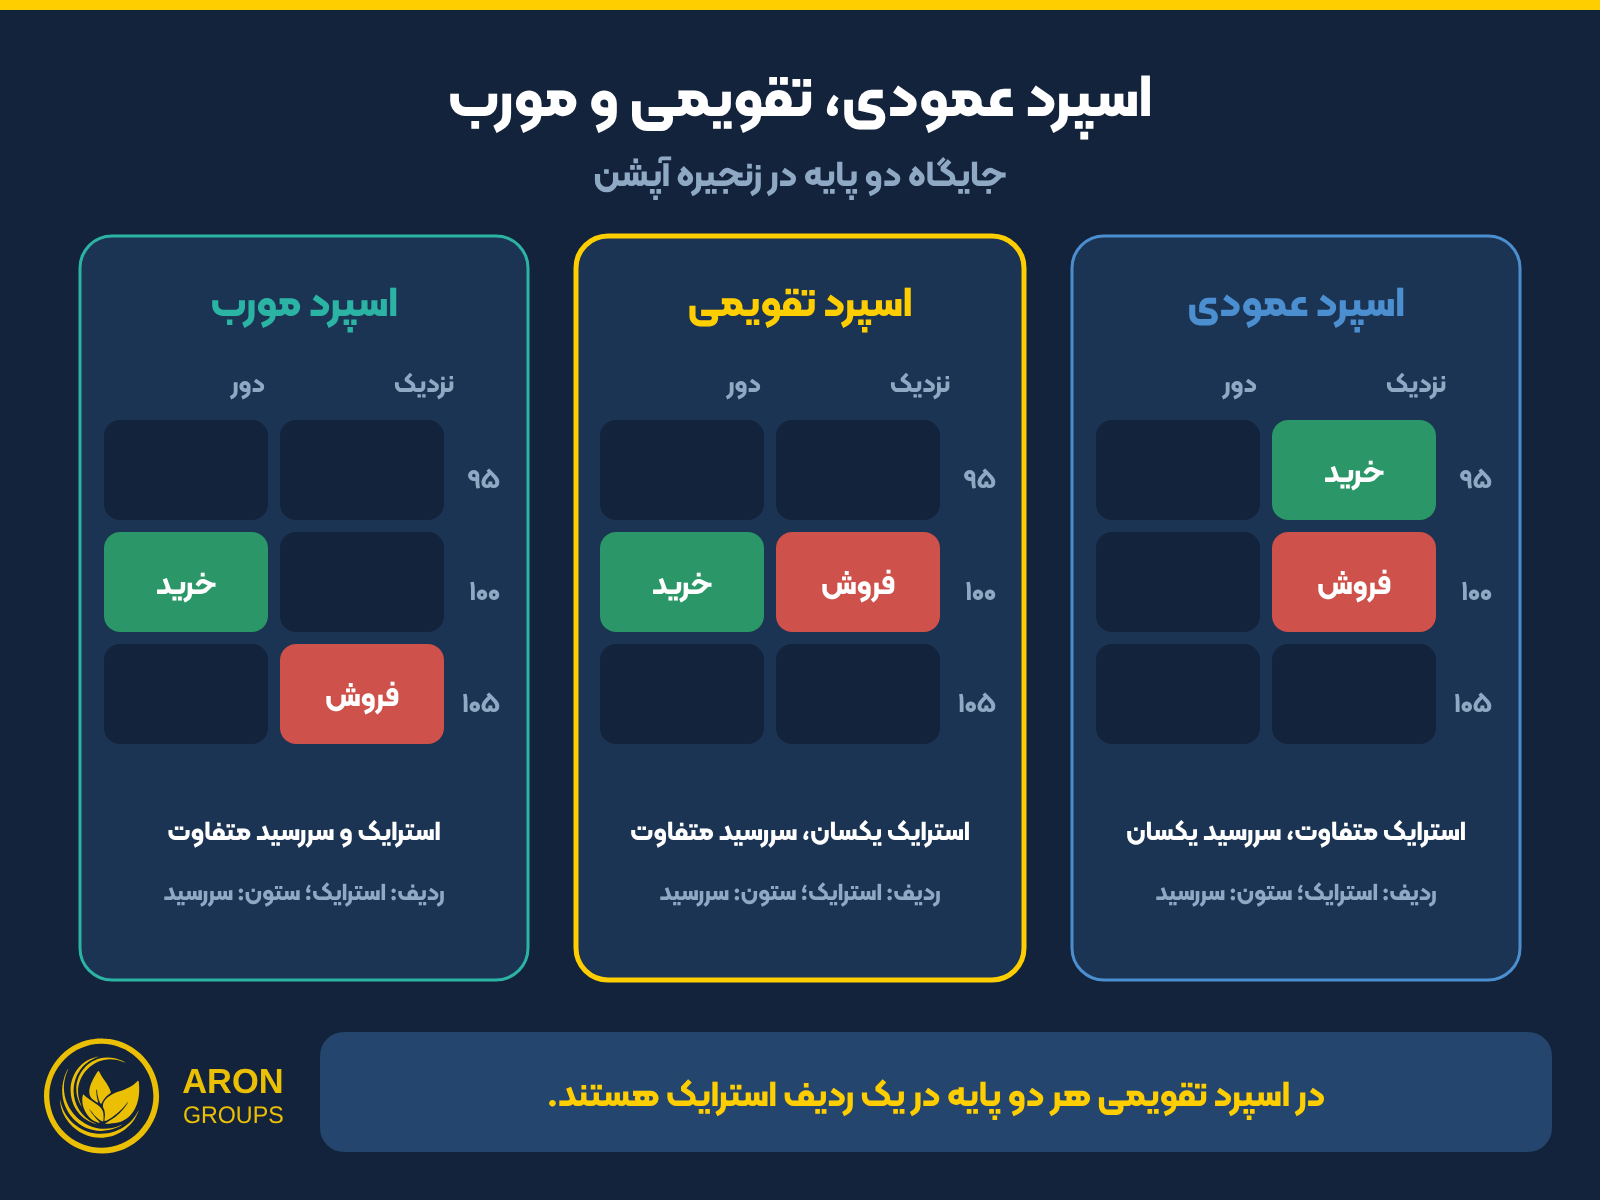
اسپرد تقویمی خرید و فروش هم‌زمان دو اختیار معامله هم‌نوع است؛ هر دو اختیار خرید (کال) یا هر دو اختیار فروش (پوت)، با یک دارایی پایه و یک قیمت اعمال، اما با دو تاریخ سررسید متفاوت. به همین دلیل به آن اسپرد افقی یا اسپرد زمانی (Time Spread) هم می‌گویند؛ چون در زنجیره آپشن، دو پایه در یک ردیف استرایک و در دو ستون سررسید قرار دارند.

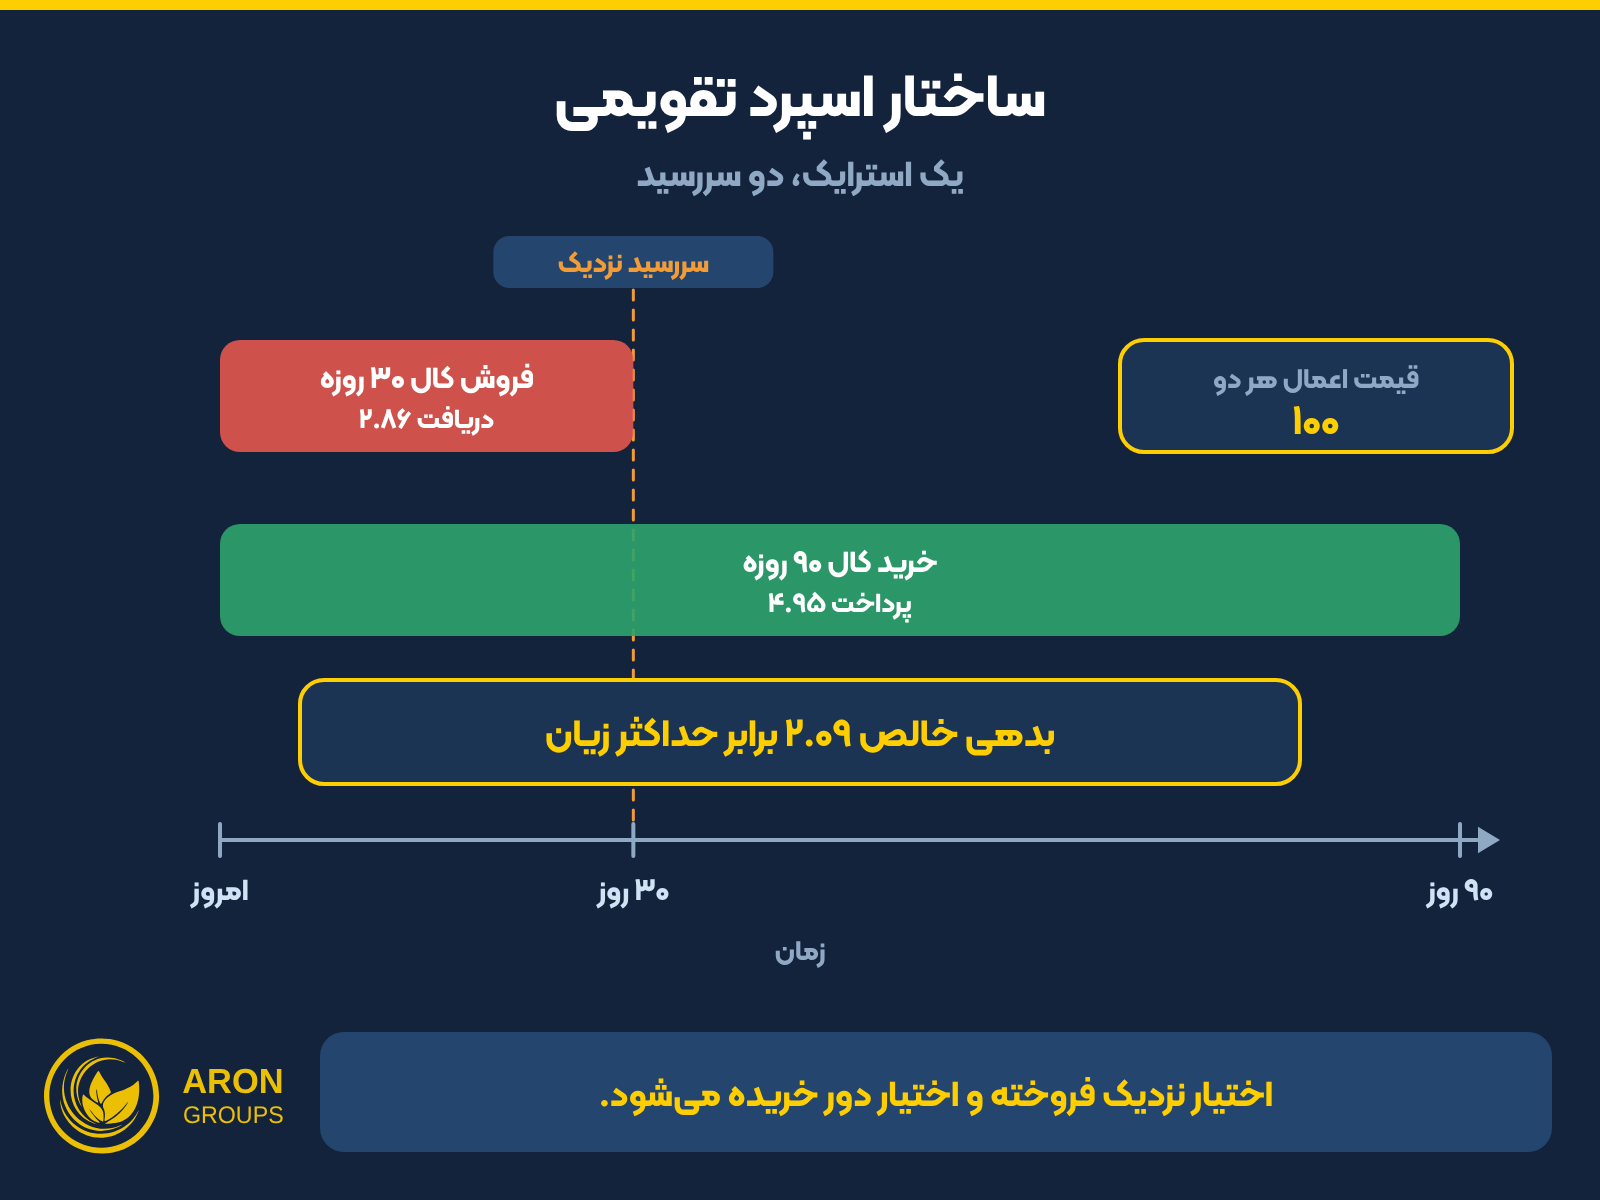
در حالت استاندارد یا اسپرد تقویمی خرید (Long Calendar)، معامله‌گر اختیار با سررسید نزدیک را می‌فروشد و اختیار با سررسید دور را می‌خرد. اختیار دورتر پرمیوم بیشتری دارد، پس کل معامله با پرداخت خالص یا بدهی خالص (Net Debit) باز می‌شود.

استراتژی اسپرد تقویمی (افقی) چیست؟ آپشن با استرایک یکسان و سررسید متفاوت
ساختار اسپرد تقویمی؛ فروش اختیار نزدیک و خرید اختیار دور با استرایک یکسان.
sms-star

نکته
در بازار قراردادهای آتی هم عبارت اسپرد تقویمی به کار می‌رود، اما آنجا یعنی خرید یک قرارداد آتی و فروش قرارداد آتی همان دارایی با ماه تحویل دیگر. در این مقاله منظور همیشه اسپرد تقویمی در آپشن است.
اجزای اسپرد تقویمی؛ پایه نزدیک و پایه دور

فروش اختیار نزدیک

پایه نزدیک همان اختیاری است که می‌فروشید. این اختیار زمان کمی تا سررسید دارد و ارزش زمانی آن با سرعت بیشتری از بین می‌رود. هدف این است که این اختیار در سررسید با کمترین ارزش منقضی شود یا ارزان بازخرید شود.

خرید اختیار دور

پایه دور اختیاری است که می‌خرید. این اختیار هم نقش پوشش ریسک پایه فروخته‌شده را دارد و هم پس از سررسید پایه نزدیک، هنوز ارزش زمانی قابل توجهی دارد. سود نهایی از فروش همین اختیار دور در زمان مناسب به دست می‌آید.

اگر استرایک نزدیک قیمت فعلی بازار باشد، یعنی هر دو پایه در پول یا نزدیک به پول باشند، اسپرد تقویمی بیشترین تفاوت فرسایش زمانی را میان دو پایه ایجاد می‌کند.

اسپرد تقویمی چطور سود می‌دهد؟

منطق اسپرد تقویمی بر سه عامل استوار است: سرعت متفاوت فرسایش زمانی، ماندن قیمت نزدیک استرایک و حساسیت مثبت به نوسان ضمنی.

فرسایش زمانی یا تتا

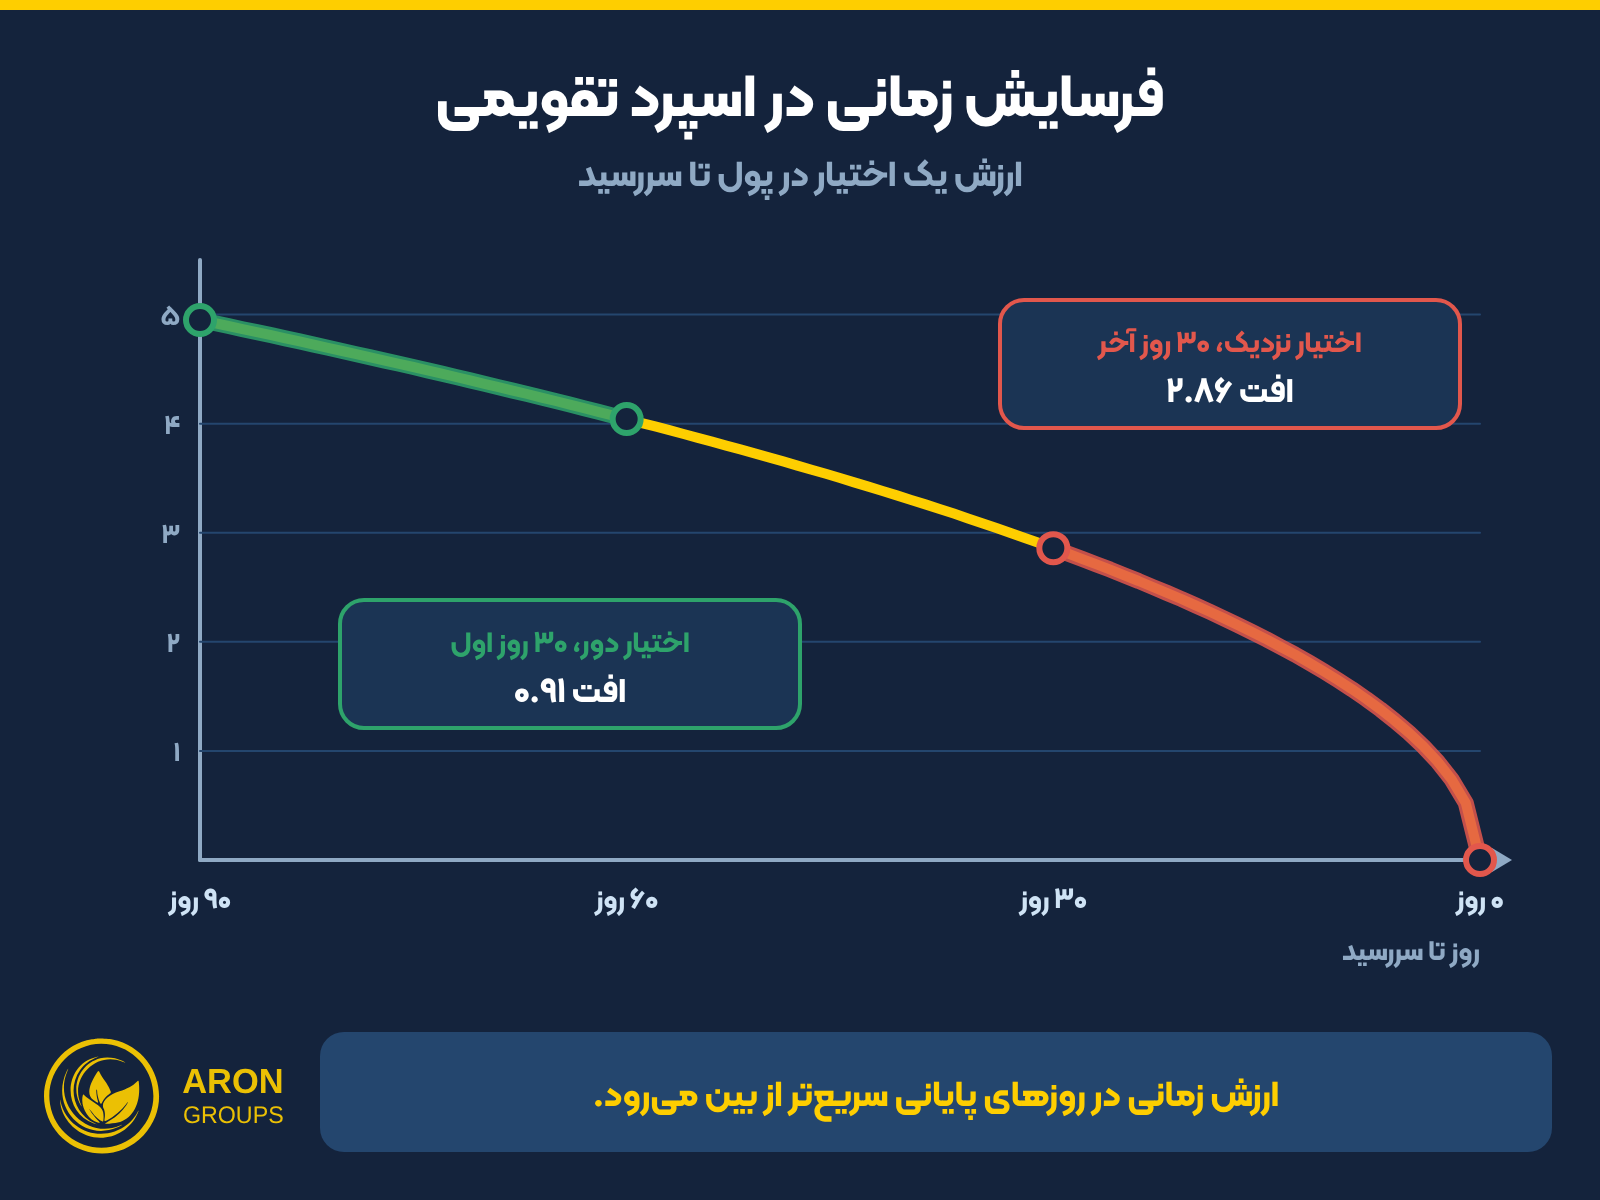
فرسایش زمانی یا تتا یعنی کاهش ارزش زمانی اختیار با گذشت هر روز. این کاهش خطی نیست و در روزهای پایانی سرعت می‌گیرد. جدول زیر ارزش یک اختیار خرید در پول را با فرض ثابت ماندن قیمت و نوسان ضمنی نشان می‌دهد:

روز تا سررسیدارزش اختیارافت ارزش نسبت به ردیف قبل
۹۰ روز۴.۹۵شروع
۶۰ روز۴.۰۴۰.۹۱ در ۳۰ روز
۳۰ روز۲.۸۶۱.۱۸ در ۳۰ روز
۱۵ روز۲.۰۲۰.۸۴ در ۱۵ روز
۷ روز۱.۳۸۰.۶۴ در ۸ روز
۱ روز۰.۵۲۰.۸۶ در ۶ روز

ارزش یک اختیار خرید در پول در روزهای مختلف تا سررسید (قیمت ۱۰۰، استرایک ۱۰۰، نوسان ضمنی ۲۵ درصد)

در این مدل، اختیار ۹۰ روزه در ۳۰ روز اول حدود ۰.۹۱ از ارزش خود را از دست می‌دهد، اما اختیار ۳۰ روزه در همان ۳۰ روز تمام ۲.۸۶ ارزش خود را می‌بازد. اسپرد تقویمی دقیقاً روی همین تفاوت بنا شده است.

استراتژی اسپرد تقویمی (افقی) چیست؟ آپشن با استرایک یکسان و سررسید متفاوت
فرسایش زمانی؛ ارزش اختیار نزدیک سریع‌تر از اختیار دور کاهش می‌یابد.

ماندن قیمت نزدیک استرایک

اسپرد تقویمی وقتی بیشترین سود را می‌دهد که قیمت دارایی پایه در روز سررسید اختیار نزدیک دقیقاً کنار قیمت اعمال باشد. در این نقطه اختیار فروخته‌شده تقریباً بی‌ارزش منقضی می‌شود و اختیار خریداری‌شده هنوز بیشترین ارزش زمانی را دارد.

وگای مثبت و نوسان ضمنی

اختیار دور وگا بیشتری از اختیار نزدیک دارد، پس کل اسپرد وگای مثبت پیدا می‌کند. یعنی اگر نوسان ضمنی بالا برود، ارزش اسپرد بیشتر می‌شود و اگر پایین بیاید، ارزش آن کم می‌شود. به زبان یونانی‌های آپشن، اسپرد تقویمی نزدیک استرایک تتای مثبت، وگای مثبت، گامای منفی و دلتای نزدیک صفر دارد.

مثال عددی اسپرد تقویمی

فرض کنید دارایی پایه در قیمت ۱۰۰ است و نوسان ضمنی ۲۵ درصد. یک اختیار خرید ۳۰ روزه با استرایک ۱۰۰ را به ۲.۸۶ می‌فروشید و یک اختیار خرید ۹۰ روزه با همان استرایک را به ۴.۹۵ می‌خرید. بدهی خالص ۲.۰۹ است؛ برای قراردادی با اندازه ۱۰۰ واحد، یعنی ۲۰۹ دلار.

قیمت‌ها با مدل بلک شولز و نرخ بهره صفر محاسبه شده‌اند. در روز سررسید اختیار نزدیک، اختیار ۹۰ روزه هنوز ۶۰ روز عمر دارد. جدول زیر نتیجه را با فرض ثابت ماندن نوسان ضمنی نشان می‌دهد:

قیمت دارایی پایهارزش اسپردسود یا زیان
۸۵۰.۲۲منفی ۱.۸۷
۹۰۰.۷۴منفی ۱.۳۵
۹۵۱.۹۳منفی ۰.۱۶
۱۰۰۴.۰۴مثبت ۱.۹۵
۱۰۵۲.۱۱مثبت ۰.۰۲
۱۱۰۰.۹۹منفی ۱.۱۰
۱۱۵۰.۴۲منفی ۱.۶۷

سود و زیان اسپرد تقویمی مثال در روز سررسید اختیار نزدیک (بدهی خالص ۲.۰۹)

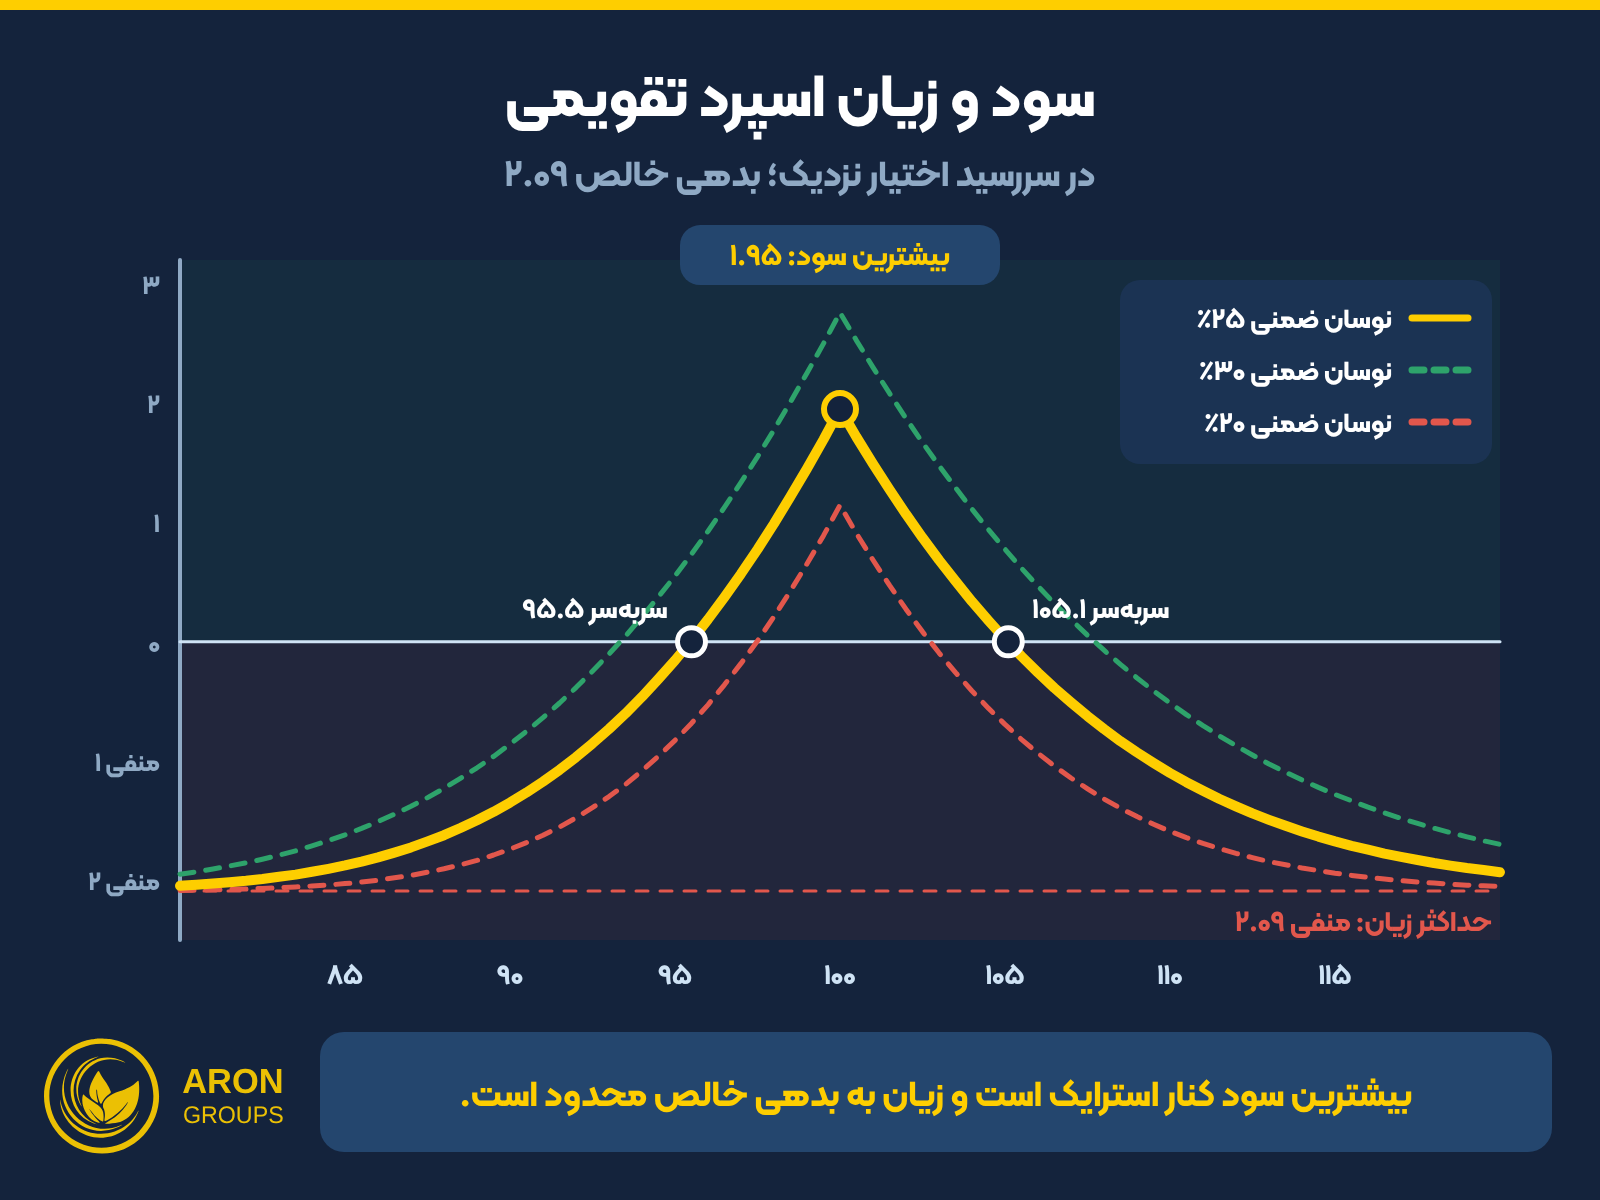
بیشترین سود حدود ۱.۹۵ در قیمت ۱۰۰ است. نقاط سربه‌سر حدود ۹۵.۵ و ۱۰۵.۱ هستند و هرچه قیمت از این محدوده دورتر شود، زیان به سمت کل بدهی خالص، یعنی ۲.۰۹، می‌رود. این شکل همان نمودار چادری یا خیمه‌ای اسپرد تقویمی است.

استراتژی اسپرد تقویمی (افقی) چیست؟ آپشن با استرایک یکسان و سررسید متفاوت
نمودار سود و زیان اسپرد تقویمی در سررسید اختیار نزدیک؛ بیشترین سود کنار استرایک.

اثر نوسان ضمنی را هم ببینید: اگر در همان قیمت ۱۰۰، نوسان ضمنی اختیار دور به ۳۰ درصد برسد، سود به حدود ۲.۷۶ می‌رسد و اگر به ۲۰ درصد برسد، سود به حدود ۱.۱۴ کاهش می‌یابد. یعنی حتی با قیمت ایده‌آل، افت نوسان ضمنی بخشی از سود را می‌گیرد.

انتخاب فاصله سررسیدها

فاصله میان دو سررسید روی رفتار اسپرد اثر مستقیم دارد. اگر اختیار نزدیک ۲۰ تا ۴۵ روز تا سررسید داشته باشد، فرسایش زمانی آن سریع است. هرچه اختیار دور دورتر باشد، بدهی خالص بیشتر، وگا بیشتر و حساسیت به نوسان ضمنی بالاتر می‌شود. پس فاصله کوتاه‌تر اسپرد را ارزان‌تر و کم‌حساس‌تر می‌کند و فاصله بلندتر، آن را بیشتر به معامله روی نوسان ضمنی تبدیل می‌کند.

پرسش مهم: آیا حداکثر سود اسپرد تقویمی از قبل مشخص است؟

پاسخ: نه. حداکثر زیان مشخص است و برابر بدهی خالص است، اما حداکثر سود به ارزش اختیار دور در روز سررسید اختیار نزدیک بستگی دارد و این ارزش به نوسان ضمنی آن روز وابسته است. پس فقط می‌توان آن را تخمین زد.

انواع اسپرد تقویمی

اسپرد تقویمی را می‌توان با اختیار خرید یا اختیار فروش ساخت و با انتخاب استرایک، آن را خنثی یا جهت‌دار کرد:

نوعساختاردیدگاه
کال اسپرد تقویمی خنثیدو اختیار خرید با استرایک نزدیک قیمت فعلیبازار رنج نزدیک استرایک
پوت اسپرد تقویمی خنثیدو اختیار فروش با استرایک نزدیک قیمت فعلیبازار رنج نزدیک استرایک
کال اسپرد تقویمی صعودیدو اختیار خرید با استرایک بالاتر از قیمت فعلیرشد آرام تا سطح استرایک
پوت اسپرد تقویمی نزولیدو اختیار فروش با استرایک پایین‌تر از قیمت فعلیافت آرام تا سطح استرایک

انواع اسپرد تقویمی و دیدگاه بازار هر کدام

کال اسپرد تقویمی و پوت اسپرد تقویمی

با استرایک یکسان، رفتار کال اسپرد تقویمی و پوت اسپرد تقویمی بسیار شبیه است. انتخاب میان آن‌ها بیشتر به نقدشوندگی، اختلاف قیمت خرید و فروش هر سری و قوانین اعمال در بازار مورد نظر بستگی دارد.

اسپرد تقویمی خنثی در برابر جهت‌دار

اگر استرایک نزدیک قیمت فعلی باشد، اسپرد خنثی است و از بازار آرام سود می‌برد. اگر استرایک خارج از پول انتخاب شود، اسپرد جهت‌دار می‌شود؛ مثلاً کال اسپرد تقویمی با استرایک بالاتر روی رشد آرام قیمت تا آن سطح شرط می‌بندد.

تفاوت اسپرد تقویمی با اسپرد عمودی و اسپرد مورب

سه خانواده اصلی اسپردهای آپشن با دو متغیر از هم جدا می‌شوند: قیمت اعمال و تاریخ سررسید. در اسپرد عمودی استرایک فرق می‌کند و سررسید یکی است، در اسپرد تقویمی استرایک یکی است و سررسید فرق می‌کند و در اسپرد مورب هر دو فرق می‌کنند.

ویژگیاسپرد عمودیاسپرد تقویمی (افقی)اسپرد مورب
قیمت اعمالمتفاوتیکسانمتفاوت
تاریخ سررسیدیکسانمتفاوتمتفاوت
منبع اصلی سودحرکت جهت‌دار قیمتفرسایش زمانی و نوسان ضمنیترکیب جهت و زمان
حساسیت به نوسان ضمنیکمزیاد (وگای مثبت)متوسط تا زیاد
نمونهکال اسپرد صعودیفروش کال ۳۰ روزه و خرید کال ۹۰ روزهفروش کال ۱۰۵ نزدیک و خرید کال ۱۰۰ دور

مقایسه اسپرد تقویمی با اسپرد عمودی و اسپرد مورب

استراتژی اسپرد تقویمی (افقی) چیست؟ آپشن با استرایک یکسان و سررسید متفاوت
اسپرد عمودی، تقویمی و مورب در زنجیره آپشن؛ تفاوت در استرایک و سررسید.

اسپرد تقویمی از نظر هدف به استراتژی‌های بازار رنج مثل آیرون کاندور و آیرون باترفلای نزدیک است، اما برخلاف آن‌ها با بدهی خالص باز می‌شود و از افزایش نوسان ضمنی سود می‌برد، نه از کاهش آن. در مقابل، استراتژی استرانگل خرید برای حرکت‌های بزرگ طراحی شده است. استراتژی کالر هم هدف دیگری دارد و برای محافظت از دارایی موجود به کار می‌رود، نه برای کسب سود از گذر زمان.

ریسک‌ها و بهترین شرایط اجرای اسپرد تقویمی

طبق راهنمای استراتژی‌های آپشن فیدلیتی (Fidelity)، حداکثر ریسک اسپرد تقویمی برابر هزینه باز کردن آن به اضافه کارمزد است و بیشترین سود وقتی رخ می‌دهد که قیمت در سررسید اختیار کوتاه‌مدت روی استرایک باشد.

sms-star

قانون
در اسپرد تقویمی خرید، حداکثر زیان برابر بدهی خالص است. نقاط سربه‌سر جایی هستند که ارزش اختیار دور در سررسید اختیار نزدیک، پس از کسر ارزش ذاتی پایه فروخته‌شده، دقیقاً برابر بدهی اولیه شود.

ریسک‌های اصلی

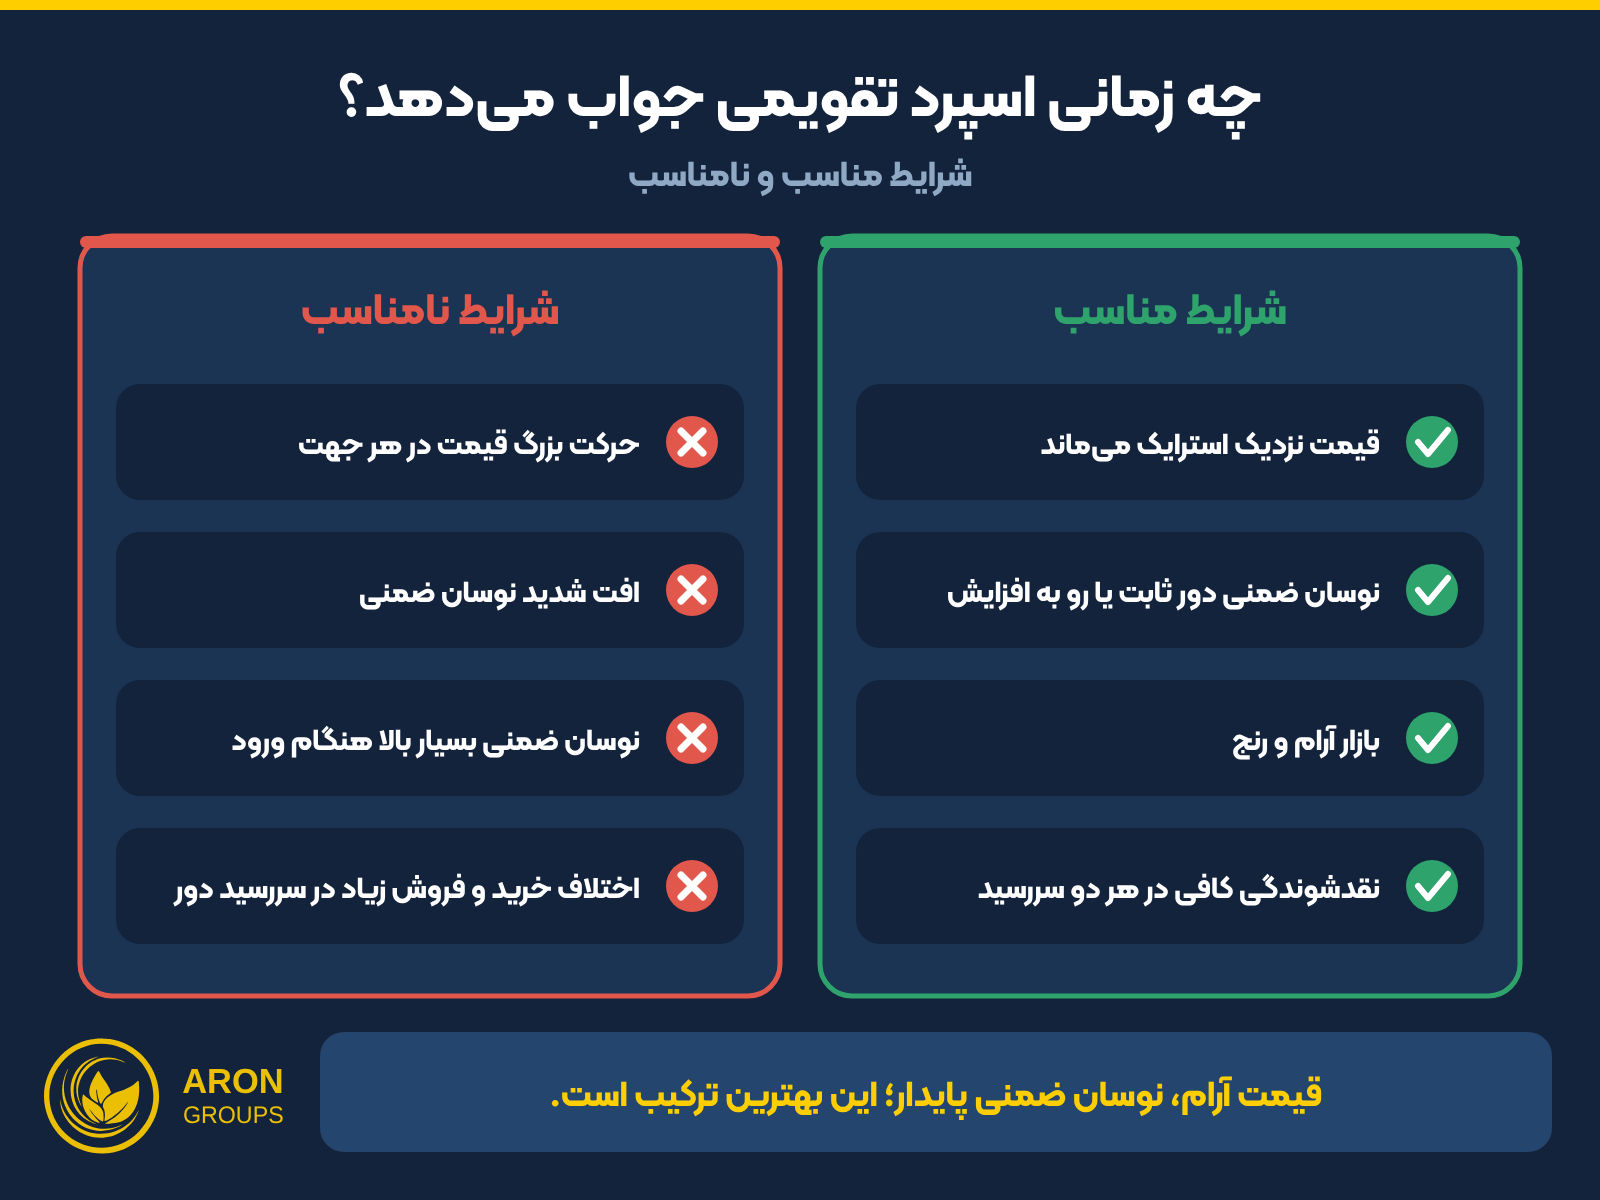
  • حرکت بزرگ قیمت: اگر قیمت در هر جهت از استرایک دور شود، ارزش هر دو اختیار به هم نزدیک و اسپرد زیان‌ده می‌شود.
  • افت نوسان ضمنی: کاهش نوسان ضمنی اختیار دور، ارزش اسپرد را کم می‌کند.
  • اعمال زودهنگام: در اختیارهای آمریکایی، پایه فروخته‌شده ممکن است پیش از سررسید اعمال شود.
  • نقدشوندگی: سررسیدهای دور معمولاً حجم کمتر و اختلاف قیمت خرید و فروش بیشتری دارند.
  • کارمزد: چهار معامله برای باز و بسته کردن دو پایه، سود کوچک را کم می‌کند.
استراتژی اسپرد تقویمی (افقی) چیست؟ آپشن با استرایک یکسان و سررسید متفاوت
شرایط مناسب و نامناسب برای اسپرد تقویمی.

بهترین شرایط

اسپرد تقویمی در بازاری بهتر کار می‌کند که حرکت واقعی قیمت کم است، اما انتظار می‌رود نوسان ضمنی سررسید دور ثابت بماند یا بالا برود. در دوره‌هایی که شاخص‌هایی مثل VIX بسیار بالا هستند، اختیار دور گران است و ریسک افت نوسان ضمنی بیشتر می‌شود.

sms-star

هشدار
ریسک اسپرد تقویمی محدود است، اما صفر نیست. حرکت ناگهانی قیمت یا افت شدید نوسان ضمنی می‌تواند کل بدهی خالص را از بین ببرد. برای هر معامله سقف زیان مشخص کنید و حجم را با سرمایه خود متناسب نگه دارید.

مدیریت معامله

بسیاری از معامله‌گران اسپرد تقویمی را پیش از سررسید پایه نزدیک می‌بندند تا ریسک اعمال و جهش قیمت روز آخر را حذف کنند. راه دیگر، فروش دوباره یک اختیار نزدیک جدید روی همان اختیار دور است که به آن رول کردن می‌گویند. هر دو روش باید از قبل در برنامه معاملاتی تعریف شوند.

اسپرد تقویمی در بازار اختیار معامله بورس تهران

قراردادهای اختیار معامله سهام در بورس تهران از ۱۸ دسامبر ۲۰۱۶ (آذر ۱۳۹۵) معامله می‌شوند و به سبک اروپایی اعمال می‌شوند (Mondo Visione)؛ یعنی اعمال فقط در سررسید ممکن است و ریسک اعمال زودهنگام پایه فروخته‌شده وجود ندارد.

در نمادهایی که چند سررسید با استرایک یکسان دارند، اجرای اسپرد تقویمی ممکن است. نماد اختیار خرید معمولاً با «ض» و نماد اختیار فروش با «ط» شروع می‌شود. فروشنده اختیار باید مارجین بسپارد، پس پیش از ورود، قوانین مارجین کارگزار، نقدشوندگی سررسید دور و نحوه تسویه را بررسی کنید.

اسپرد تقویمی با اسپرد فارکس و اسپرد آتی فرق دارد

سه مفهوم با نام مشابه را از هم جدا کنید. اسپرد فارکس فاصله قیمت خرید و فروش است و هزینه معامله محسوب می‌شود. اسپرد تقویمی آتی، ترکیب دو قرارداد آتی با ماه‌های تحویل متفاوت است. اسپرد تقویمی آپشن، موضوع این مقاله، ترکیب دو اختیار با سررسید متفاوت است.

آموزش گروه سی‌ام‌ای (CME Group) هم اسپرد تقویمی آپشن را با نام‌های اسپرد افقی و اسپرد زمانی معرفی می‌کند. هر دو نوع اسپرد تقویمی در خانواده مشتقات مالی قرار می‌گیرند و ابزاری برای پوشش ریسک یا معامله روی زمان و نوسان هستند.

تمرین با آرون گروپس

تمرین پیشنهادی: با یک ماشین‌حساب آپشن، مثال این مقاله را بسازید؛ فروش اختیار ۳۰ روزه و خرید اختیار ۹۰ روزه با استرایک ۱۰۰. سپس نوسان ضمنی اختیار دور را یک بار ۵ واحد بالا و یک بار ۵ واحد پایین ببرید و تغییر سود را یادداشت کنید.

در گام بعد، رفتار قیمت یک دارایی را در متاتریدر ۵ روی حساب دمو دنبال کنید و ببینید چند بار در ۳۰ روز در محدوده‌ای مثل ۵ درصد بالا و پایین قیمت شروع باقی مانده است. اصول مدیریت سرمایه و سنجش ریسک با ارزش در معرض ریسک را هم کنار این تمرین قرار دهید.

نتیجه‌گیری

اسپرد تقویمی با فروش اختیار نزدیک و خرید اختیار دور با استرایک یکسان، روی زمان و نوسان معامله می‌کند. سود آن از فرسایش زمانی سریع‌تر پایه نزدیک و وگای مثبت پایه دور می‌آید و حداکثر زیان آن به بدهی خالص محدود است.

این استراتژی برای بازار آرام با نوسان ضمنی ثابت یا رو به افزایش مناسب است و با حرکت‌های بزرگ قیمت یا افت نوسان ضمنی زیان می‌دهد. پیش از اجرا، مثال را با ارقام واقعی بسازید و نقاط سربه‌سر را بشناسید.

پرسش‌های متداول

اسپرد تقویمی به زبان ساده چیست؟

فروش یک اختیار با سررسید نزدیک و خرید اختیار هم‌نوع با همان استرایک و سررسید دورتر، برای سود گرفتن از گذر زمان.

حداکثر زیان اسپرد تقویمی چقدر است؟

حداکثر زیان برابر بدهی خالصی است که هنگام باز کردن معامله پرداخت می‌کنید، به اضافه کارمزدها.

تفاوت اسپرد تقویمی و اسپرد مورب چیست؟

در اسپرد تقویمی استرایک دو پایه یکسان است، اما در اسپرد مورب هم استرایک و هم سررسید دو پایه متفاوت است.

اسپرد تقویمی در چه بازاری بهتر جواب می‌دهد؟

در بازار آرامی که قیمت نزدیک استرایک می‌ماند و نوسان ضمنی سررسید دور کاهش پیدا نمی‌کند.

آیا اسپرد تقویمی آپشن همان اسپرد فارکس است؟

نه. اسپرد فارکس فاصله قیمت خرید و فروش است، اما اسپرد تقویمی یک استراتژی دوپایه در بازار اختیار معامله است.

sms-star

اعلان ریسک
این مقاله صرفاً جنبه آموزشی دارد و توصیه سرمایه‌گذاری محسوب نمی‌شود. ارقام مثال با مدل بلک شولز و فرض‌های ساده محاسبه شده‌اند و نتیجه واقعی ممکن است متفاوت باشد. معامله اختیار معامله و ابزارهای اهرمی ریسک بالای از دست رفتن سرمایه دارد.
ادامه خواندن
not-found
calendar 5 آبان 1405
rate banner
به این مقاله امتیاز بدهید

Leave a Reply

Your email address will not be published. Required fields are marked *

نه ممنون