icon icon Home
icon icon Accounts
icon icon Quick start
icon icon Symbols

سرکوب مالی چیست؟ نرخ بهره حقیقی منفی، مالیات پنهان بر پس‌انداز شما

نویسنده
شهاب سهرابی
شهاب سهرابی
calendar آخرین بروزرسانی: 18 آبان 1405
watch زمان مطالعه 9 دقیقه

سرکوب مالی (Financial Repression) مجموعه سیاست‌هایی است که دولت و بانک مرکزی با آن پس‌انداز مردم را با هزینه کم به سمت تامین مالی دولت هدایت می‌کنند. هسته این سیاست‌ها نرخ بهره حقیقی منفی است: وقتی سود سپرده از تورم کمتر باشد، پس‌انداز هر سال بخشی از قدرت خرید خود را از دست می‌دهد و همین بخش، بی‌آنکه نام مالیات داشته باشد، به سود بدهکاران و پیش از همه دولت تمام می‌شود.

در ادامه می‌بینیم نرخ حقیقی با فرمول فیشر چطور حساب می‌شود، دولت‌ها از چه ابزارهایی استفاده می‌کنند، چرا ایران نمونه روشن آن است و چرا در این شرایط سرمایه به سمت طلا، دلار، مسکن و کریپتو می‌رود.

bookmark
نکته‌های کلیدی
  • سرکوب مالی یعنی هدایت پس‌انداز مردم به تامین مالی ارزان دولت با سقف سود، الزام به خرید اوراق و کنترل سرمایه.
  • هسته آن نرخ بهره حقیقی منفی است؛ یعنی سود اسمی کمتر از تورم.
  • نرخ واقعی تقریباً برابر نرخ اسمی منهای تورم است، اما در تورم بالا باید از فرمول دقیق فیشر استفاده کرد.
  • سرکوب مالی با نرخ بهره منفی اسمی (NIRP) در اروپا و ژاپن یکی نیست.
  • وقتی پول نقد ارزش می‌بازد، سرمایه به سمت طلا، دلار، مسکن و رمزارز حرکت می‌کند.

سرکوب مالی چیست؟

سرکوب مالی به سیاست‌هایی گفته می‌شود که منابع مالی را، که در یک بازار آزاد به وام‌گیرندگان دیگر می‌رسید، با نرخی پایین‌تر از نرخ بازار به سمت دولت می‌برند. کارمن راینهارت، اقتصاددان سرشناس، و همکارانش در مقاله‌ای برای صندوق بین‌المللی پول (IMF) همین تعریف را ارائه کرده‌اند و ابزارهای اصلی آن را سقف نرخ بهره، وام‌دهی هدایت‌شده به دولت، کنترل جریان سرمایه و پیوند نزدیک دولت و بانک‌ها برشمرده‌اند.

نتیجه عملی ساده است: دولت ارزان‌تر قرض می‌گیرد و بخشی از بدهی خود را بی‌سروصدا آب می‌کند، و هزینه‌اش را پس‌اندازکنندگان می‌پردازند. به همین دلیل سرکوب مالی را مالیات پنهان می‌دانند؛ مالیاتی که نه در قانون بودجه دیده می‌شود و نه رای مجلس می‌خواهد.

ریشه اصطلاح سرکوب مالی

این اصطلاح را رونالد مک‌کینون و ادوارد شاو، دو اقتصاددان دانشگاه استنفورد، در ۱۹۷۳ رایج کردند و نشان دادند در بسیاری از کشورهای در حال توسعه، سقف دستوری سود و وام‌های تکلیفی پس‌انداز بانکی را کم می‌کند، سرمایه را به پروژه‌های کم‌بازده می‌برد و بازار مالی را کوچک نگه می‌دارد.

نرخ بهره حقیقی منفی؛ هسته سرکوب مالی

برای فهم سرکوب مالی باید تفاوت نرخ اسمی و واقعی را دانست. نرخ بهره اسمی همان عددی است که بانک اعلام می‌کند، مثلاً سود ۲۳ درصدی سپرده یک‌ساله. نرخ بهره حقیقی یا واقعی نشان می‌دهد این سود پس از کسر تورم چقدر قدرت خرید شما را بیشتر می‌کند.

اگر تورم از نرخ سود بانکی بیشتر باشد، نرخ حقیقی منفی می‌شود. در این حالت سپرده شما از نظر عددی بزرگ می‌شود، اما با آن کالای کمتری می‌توان خرید. سرکوب مالی دقیقاً روی همین فاصله بنا شده است: دولت نرخ اسمی را پایین نگه می‌دارد و تورم بقیه کار را انجام می‌دهد.

فرمول فیشر؛ از نرخ اسمی به نرخ واقعی

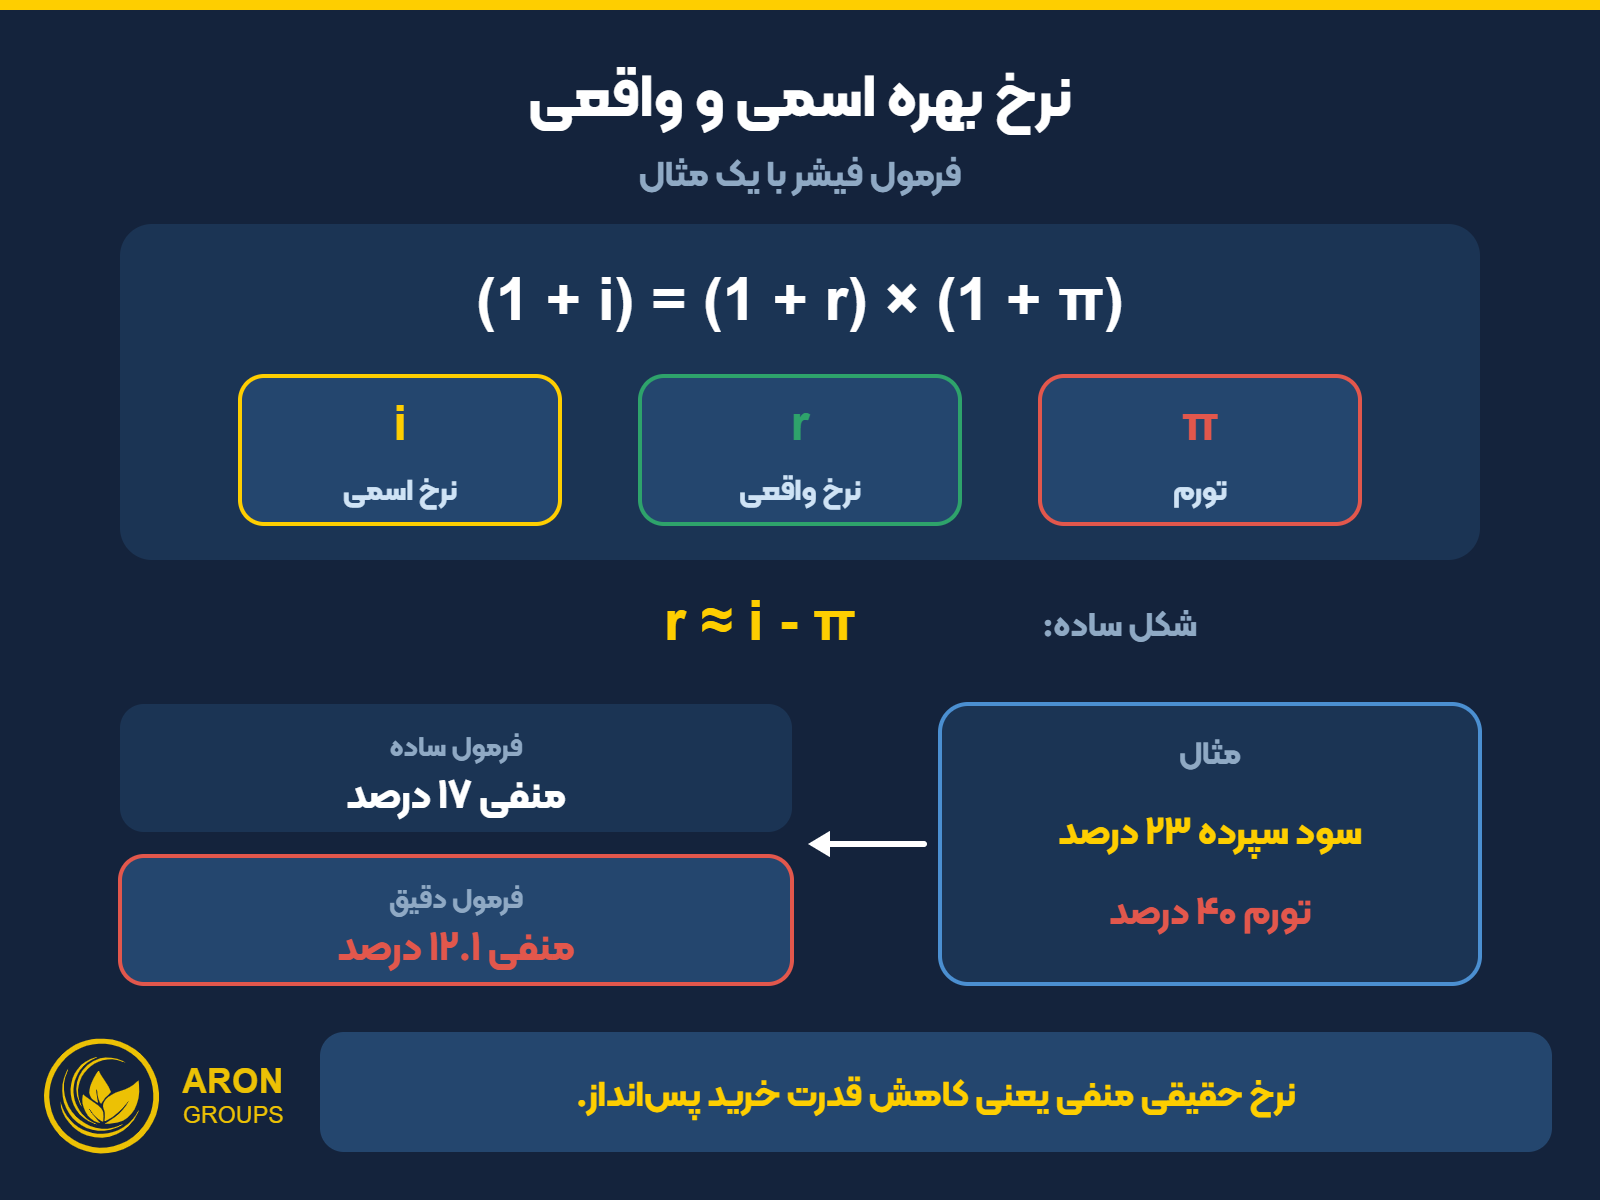
ایروینگ فیشر، اقتصاددان آمریکایی، رابطه این دو نرخ را این‌طور نوشت: یک به‌علاوه نرخ اسمی برابر است با حاصل‌ضرب یک به‌علاوه نرخ واقعی در یک به‌علاوه تورم. شکل ساده‌شده و رایج آن چنین است: نرخ واقعی تقریباً برابر است با نرخ اسمی منهای تورم.

مثال: اگر سود سپرده ۲۳ درصد و تورم ۴۰ درصد باشد، فرمول ساده نرخ واقعی را منفی ۱۷ درصد نشان می‌دهد. فرمول دقیق، یعنی تقسیم ۱.۲۳ بر ۱.۴۰ و کم کردن یک از حاصل آن، عدد منفی ۱۲.۱ درصد را می‌دهد. در هر دو حالت بازده واقعی سپرده منفی است و پس‌انداز ریالی هر سال بخشی از قدرت خرید خود را از دست می‌دهد.

نرخ بهره اسمی و واقعی با فرمول فیشر؛ سود ۲۳ درصد در برابر تورم ۴۰ درصد
نرخ بهره اسمی و واقعی با فرمول فیشر؛ سود ۲۳ درصد در برابر تورم ۴۰ درصد.
حالتنرخ اسمیتورمفرمول سادهفرمول دقیق
تورم پایین۳ درصد۲ درصد۱ درصد۰.۹۸ درصد
تورم حدود ۴۰ درصد۲۳ درصد۴۰ درصدمنفی ۱۷ درصدمنفی ۱۲.۱ درصد
تورم سالانه مهر ۱۴۰۵۲۳ درصد۷۶.۸ درصدمنفی ۵۳.۸ درصدمنفی ۳۰.۴ درصد

نرخ بهره واقعی با فرمول ساده و دقیق فیشر

چرا فرمول ساده در تورم بالا خطا دارد؟

فرمول ساده فقط در نرخ‌های پایین دقیق است. با سود ۳ درصد و تورم ۲ درصد هر دو روش حدود یک درصد می‌دهند، اما با تورم ۷۶.۸ درصد فرمول ساده منفی ۵۳.۸ درصد نشان می‌دهد و عدد درست حدود منفی ۳۰.۴ درصد است. پس در اقتصادهای پرتورم از فرمول دقیق استفاده کنید.

ابزارهای سرکوب مالی

نرخ حقیقی منفی به‌تنهایی کافی نیست، چون مردم آزاد پول خود را جای دیگری می‌برند. به همین دلیل سرکوب مالی معمولاً بسته‌ای از چند ابزار است که پس‌انداز را در نظام مالی داخلی نگه می‌دارد و به سمت دولت می‌برد.

ابزارچه می‌کنداثر بر پس‌انداز
سقف نرخ سودسود را زیر نرخ بازار نگه می‌داردنرخ حقیقی منفی
خرید اجباری اوراقبانک‌ها خریدار بدهی دولت می‌شوندانتقال پس‌انداز به دولت
ذخیره قانونی بالاسپرده بیشتری نزد بانک مرکزی می‌ماندبازده کمتر سپرده
وام‌های تکلیفیوام ارزان به بخش‌های منتخب دولتتخصیص ناکارای منابع
کنترل سرمایهخروج ارز را محدود می‌کندبسته شدن راه خروج

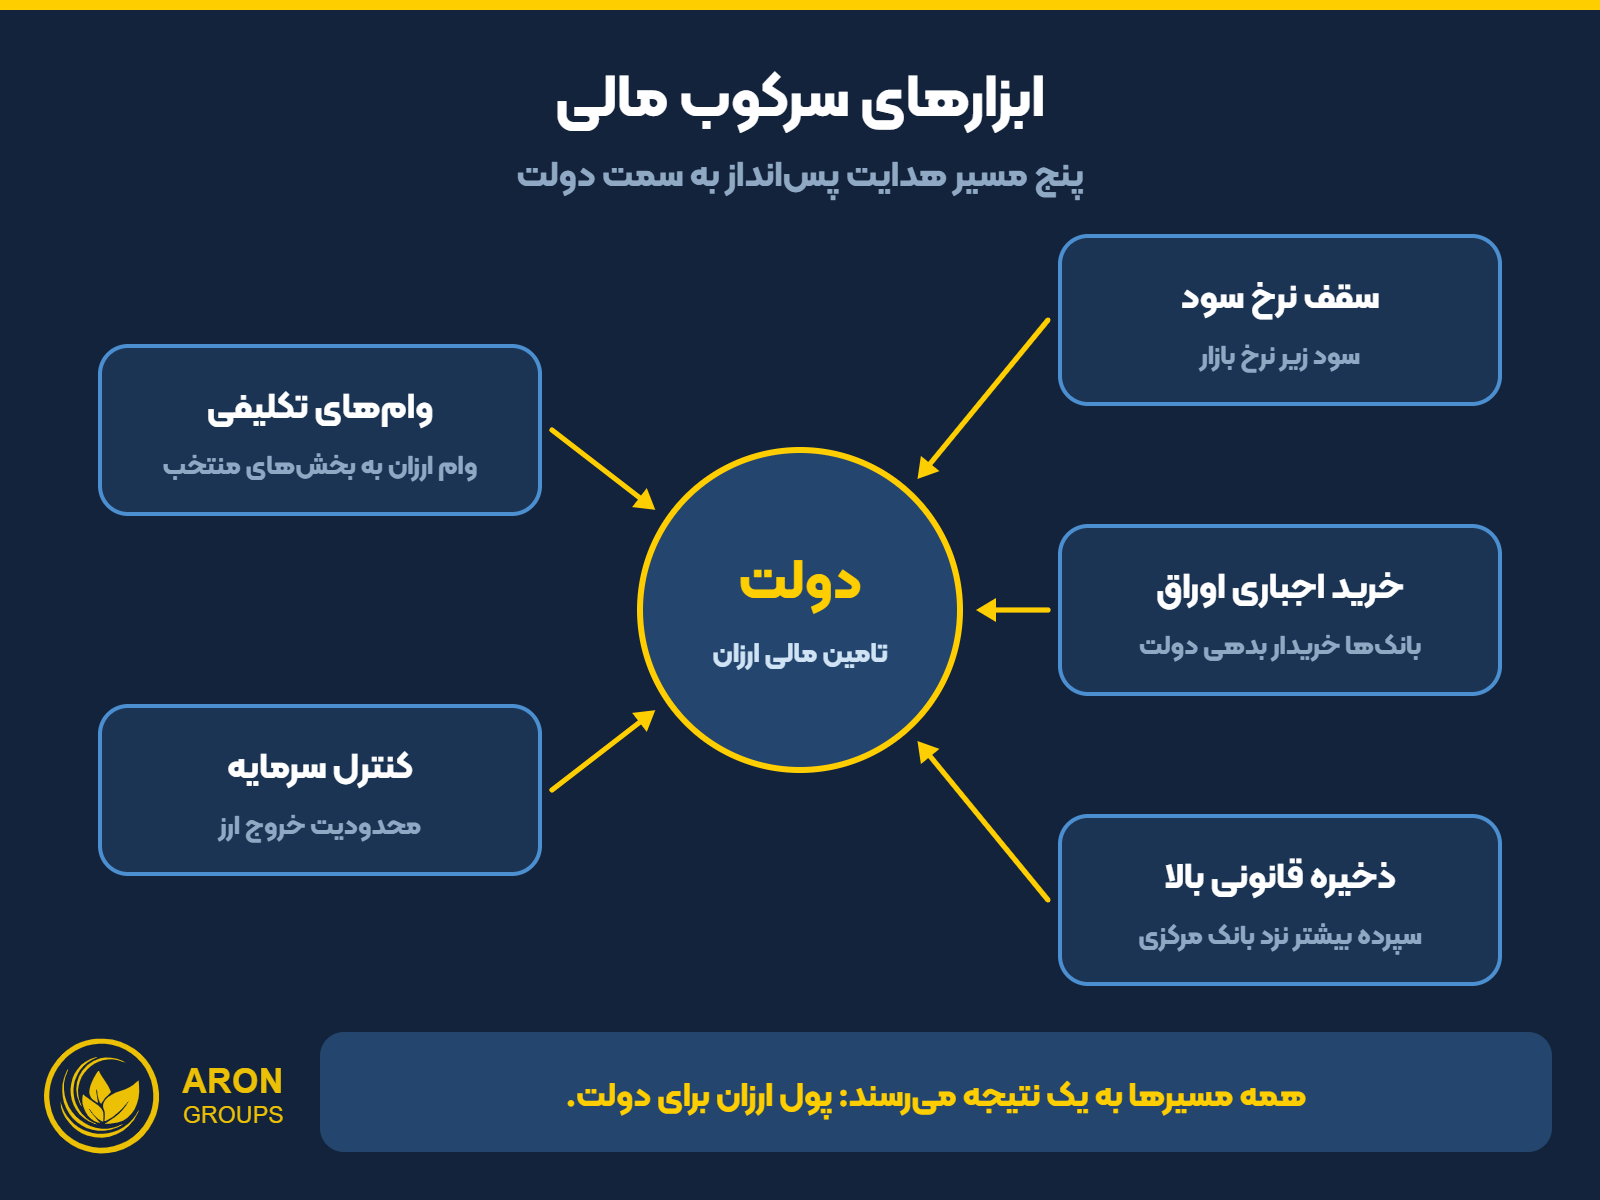
ابزارهای سرکوب مالی و اثر آن‌ها بر پس‌انداز

ابزارهای سرکوب مالی؛ پنج مسیری که پس‌انداز را به سمت دولت هدایت می‌کند
ابزارهای سرکوب مالی؛ پنج مسیری که پس‌انداز را به سمت دولت هدایت می‌کند.

سقف نرخ سود و الزام به خرید اوراق دولتی

دولت یا بانک مرکزی برای سود سپرده و وام سقف تعیین می‌کند تا هزینه بدهی پایین بماند. هم‌زمان بانک‌ها، صندوق‌های بازنشستگی و دیگر نهادهای مالی ملزم می‌شوند بخشی از دارایی خود را در اوراق دولتی نگه دارند. وقتی خریدار اجباری هست، دولت ناچار نیست سود بالاتری پیشنهاد کند.

نرخ ذخیره قانونی بالا و وام‌های تکلیفی

با بالا بردن نرخ ذخیره قانونی، بخش بزرگ‌تری از سپرده‌ها با سود ناچیز نزد بانک مرکزی می‌ماند. وام‌های تکلیفی هم بانک‌ها را موظف می‌کند به بخش‌ها یا طرح‌هایی که دولت تعیین می‌کند، با نرخ ترجیحی وام بدهند. در هر دو حالت، پس‌انداز مردم به جای رفتن به پربازده‌ترین مصرف، طبق اولویت دولت تخصیص پیدا می‌کند.

کنترل سرمایه

کنترل سرمایه یعنی محدود کردن خروج ارز و جابه‌جایی آزاد پول به خارج یا به دارایی‌های جایگزین. یک نمونه تاریخی، ممنوعیت نگهداری طلا برای شهروندان آمریکایی از ۱۹۳۳ تا ۱۹۷۴ است. وقتی راه خروج بسته باشد، پس‌انداز ناچار است در دارایی‌های داخلی با نرخ پایین بماند و مالیات پنهان را بپردازد.

سرکوب مالی چگونه بدهی دولت را سبک می‌کند؟

هدف اصلی سرکوب مالی کاهش بار بدهی دولت بدون نکول آشکار است. اگر دولت با نرخ ۲ درصد قرض گرفته باشد و تورم ۶ درصد باشد، ارزش واقعی بدهی‌اش هر سال نزدیک به ۴ درصد کم می‌شود و این ثروت از دارنده اوراق یا سپرده‌گذار به دولت منتقل می‌شود.

تجربه آمریکا و انگلیس پس از جنگ جهانی دوم نمونه کلاسیک این سازوکار است. طبق پژوهش راینهارت و اسبرانسیا که بانک تسویه‌های بین‌المللی (BIS) منتشر کرده، در اقتصادهای پیشرفته مورد بررسی، نرخ بهره حقیقی تقریباً در نیمی از سال‌های ۱۹۴۵ تا ۱۹۸۰ منفی بود. به برآورد مقاله صندوق بین‌المللی پول، این اثر در آمریکا و انگلیس به‌طور متوسط سالانه ۳ تا ۴ درصد تولید ناخالص داخلی از بدهی دولت را آب می‌کرد.

بدهی عمومی آمریکا که در ۱۹۴۶ از کل تولید ناخالص داخلی این کشور بیشتر بود، تا میانه دهه ۱۹۷۰ به حدود یک‌چهارم آن رسید. رشد اقتصادی سهم بزرگی در این کاهش داشت، اما بخشی از هزینه را دارندگان اوراق قرضه دولتی آمریکا با نرخ‌های واقعی منفی پرداختند.

مالیات پنهان؛ چه کسی هزینه سرکوب مالی را می‌پردازد؟

هر نرخ حقیقی منفی یک انتقال ثروت است. برندگان، بدهکاران هستند: دولت، بنگاه‌های وام‌گرفته و هر کسی که بدهی با نرخ ثابت دارد. بازندگان، پس‌اندازکنندگان، حقوق‌بگیران و صندوق‌های بازنشستگی هستند.

چون این هزینه در هیچ فیش و قبضی دیده نمی‌شود، مقاومت کمتری ایجاد می‌کند، اما در بلندمدت پس‌انداز بانکی را کم، سپرده‌ها را کوتاه‌مدت و بازار مالی را کم‌عمق می‌کند. این همان ریسک تورم است که هر دارنده پول نقد یا اوراق با درآمد ثابت با آن روبه‌روست.

تفاوت سرکوب مالی و نرخ بهره منفی (NIRP)

این دو مفهوم اغلب با هم اشتباه گرفته می‌شوند. نرخ بهره منفی یا NIRP سیاستی است که در آن بانک مرکزی نرخ اسمی خود را عمداً زیر صفر می‌برد. بانک مرکزی اروپا (ECB) در ژوئن ۲۰۱۴ نرخ سپرده خود را به منفی ۰.۱ درصد رساند و تا ژوئیه ۲۰۲۲ آن را زیر صفر نگه داشت. بانک ژاپن هم از ۲۰۱۶ تا مارس ۲۰۲۴ نرخ منفی ۰.۱ درصد داشت.

هدف NIRP تشویق وام‌دهی و خرج کردن در دوره تورم پایین بود؛ اما سرکوب مالی معمولاً در اقتصادهای پرتورم رخ می‌دهد و نرخ حقیقی منفی آن از فاصله نرخ اسمی مثبت و تورم بالاتر می‌آید. برخی اقتصاددانان ترکیب NIRP و خرید گسترده اوراق را شکل مدرن سرکوب مالی می‌دانند، اما NIRP با کنترل سرمایه و وام دستوری همراه نبود.

ویژگیسرکوب مالیNIRP
نرخ اسمیمثبت اما کمتر از تورمعمداً زیر صفر
تورممعمولاً بالاپایین‌تر از هدف بانک مرکزی
هدف اصلیتامین مالی ارزان دولت و کاهش بدهیتشویق وام‌دهی و خرج کردن
ابزارهای همراهسقف سود، کنترل سرمایه، وام تکلیفیخرید اوراق و راهنمایی آینده‌نگر
نمونه‌هاآمریکا و انگلیس پس از جنگ، ایرانمنطقه یورو ۲۰۱۴ تا ۲۰۲۲، ژاپن ۲۰۱۶ تا ۲۰۲۴

تفاوت سرکوب مالی و نرخ بهره منفی (NIRP)

سرکوب مالی در ایران

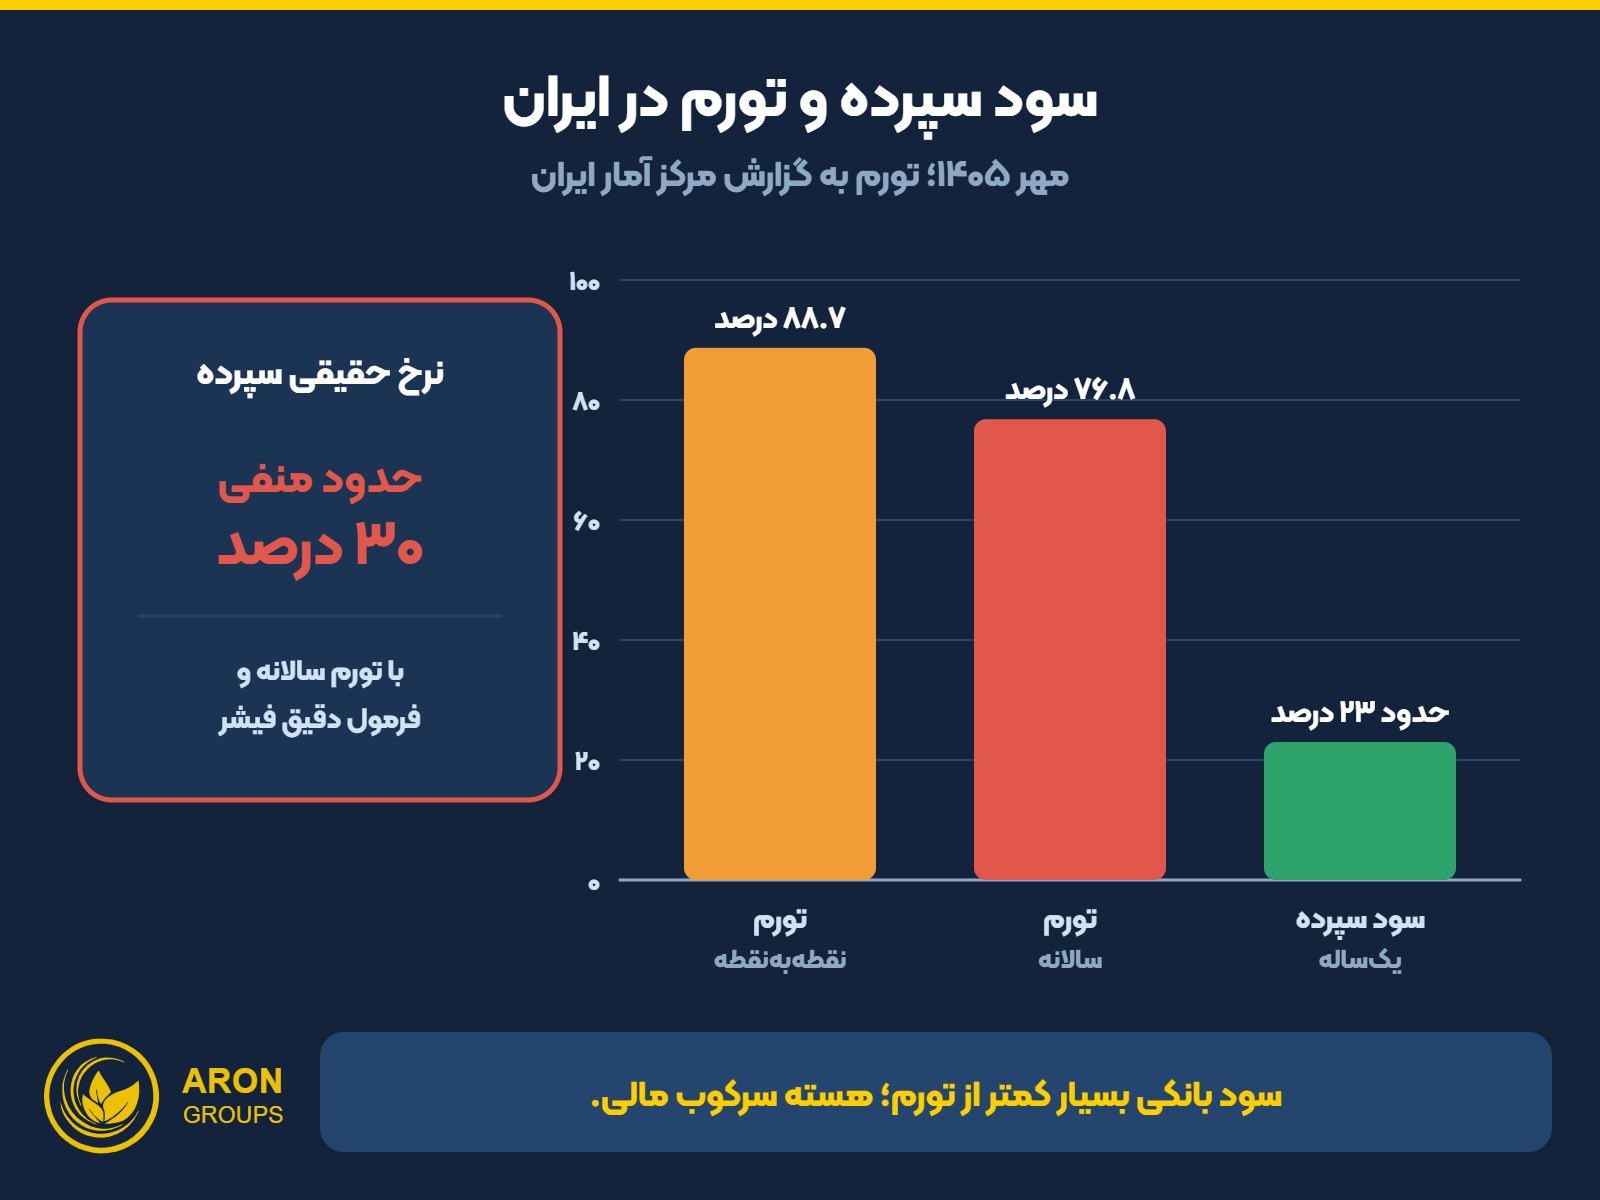
ایران یکی از روشن‌ترین نمونه‌های سرکوب مالی است. شورای پول و اعتبار برای سود سپرده سقف تعیین می‌کند و این سقف برای سپرده یک‌ساله در سال‌های اخیر حدود ۲۳ درصد بوده است. در همین دوره تورم بسیار بالاتر بوده؛ طبق گزارش مرکز آمار ایران، تورم سالانه در مهر ۱۴۰۵ به ۷۶.۸ درصد و تورم نقطه‌به‌نقطه به ۸۸.۷ درصد رسید؛ پس نرخ حقیقی چنین سپرده‌ای حدود منفی ۳۰ درصد است.

ابزارهای دیگر هم حضور دارند: بانک‌ها با تسهیلات تکلیفی و خرید اوراق، دولت را تامین مالی می‌کنند، بخشی از کسری بودجه از راه استقراض از نظام بانکی پوشش داده می‌شود و صادرکنندگان موظف‌اند ارز حاصل از صادرات را به چرخه رسمی بازگردانند. نتیجه، همان زنجیره‌ای است که در مقاله چاپ پول و تورم توضیح دادیم: رشد نقدینگی، تورم مزمن و کاهش ارزش ریال.

در ایران سرکوب مالی و تورم یکدیگر را تقویت می‌کنند. نرخ حقیقی منفی تقاضا برای وام ارزان را بالا می‌برد، بانک‌ها برای پاسخ به آن بیشتر به منابع بانک مرکزی تکیه می‌کنند و سیاست پولی و مالی عملاً از هم جدا نمی‌شوند.

سود سپرده یک‌ساله در برابر تورم ایران در مهر ۱۴۰۵؛ نرخ حقیقی حدود منفی ۳۰ درصد
سود سپرده یک‌ساله در برابر تورم ایران در مهر ۱۴۰۵؛ نرخ حقیقی حدود منفی ۳۰ درصد.

چند سال نرخ حقیقی منفی با پس‌انداز خانوار چه کرد؟

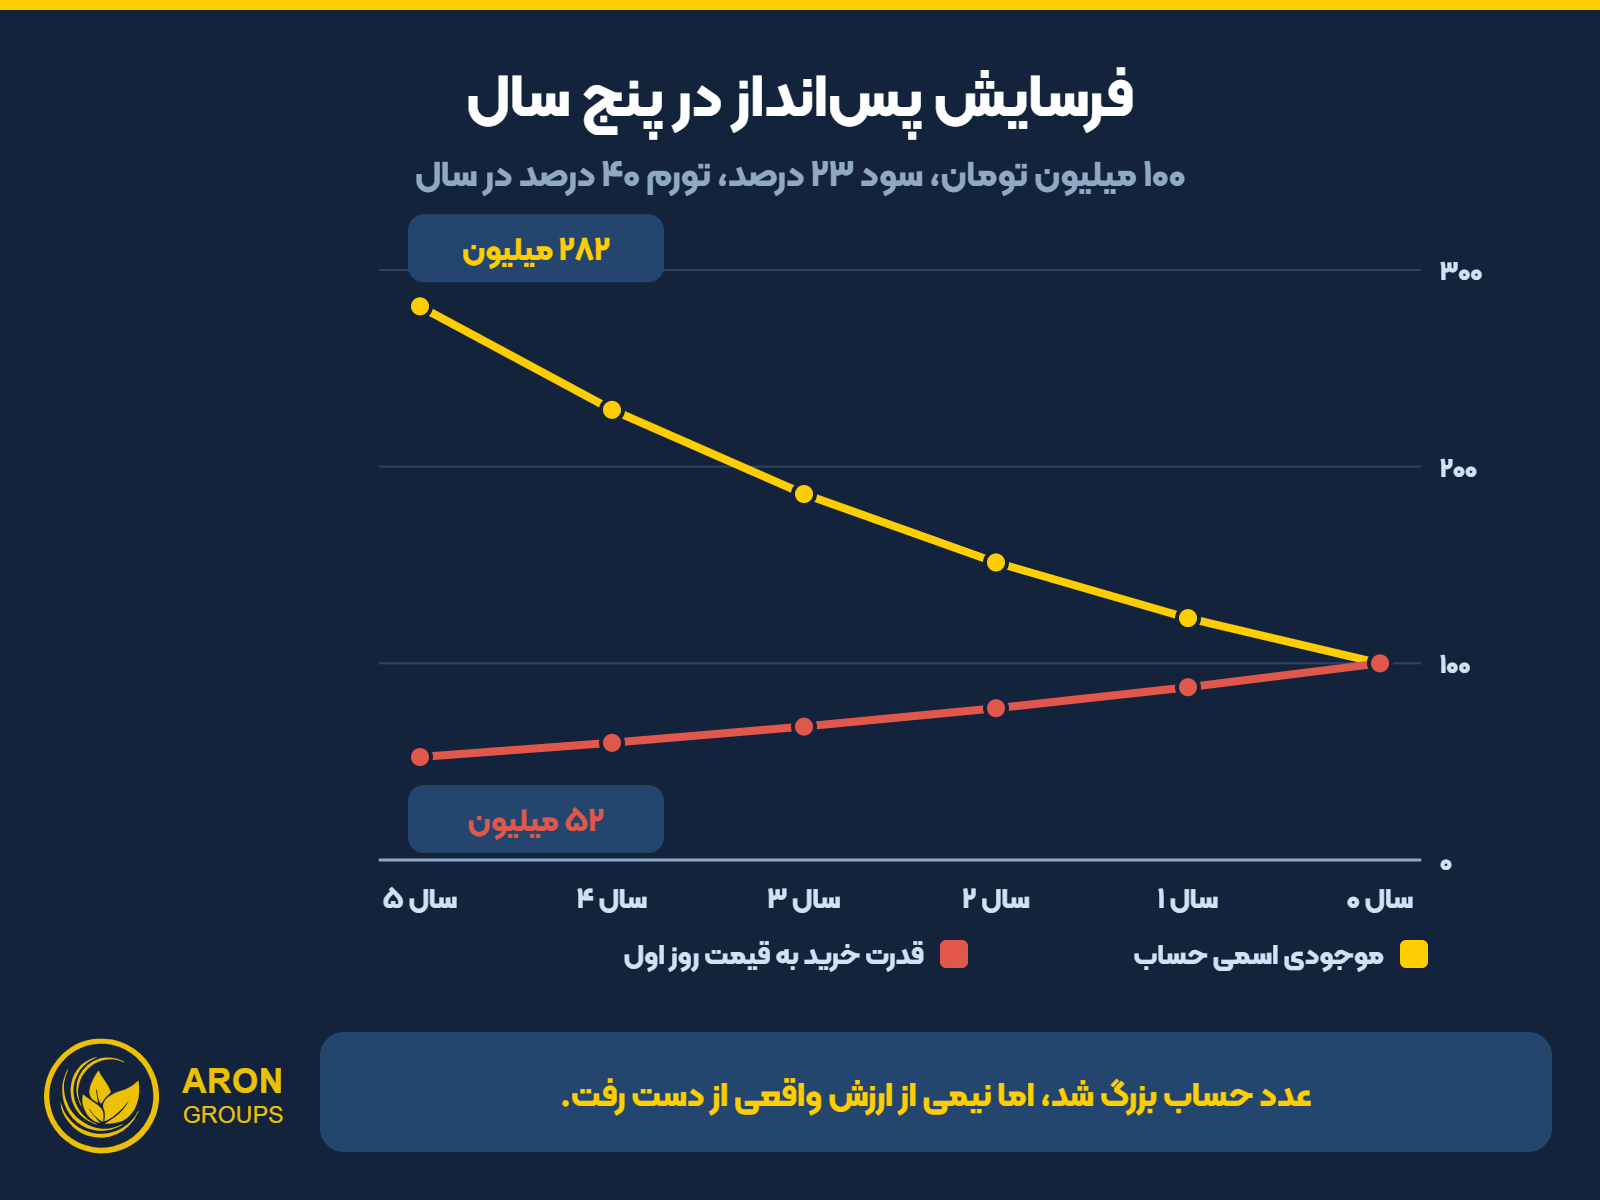
فرض کنید خانواری ۱۰۰ میلیون تومان را پنج سال پشت سر هم در سپرده یک‌ساله با سود ۲۳ درصد بگذارد و سود را هم دوباره سپرده کند، و تورم هر سال ۴۰ درصد باشد. پس از پنج سال، موجودی حساب به حدود ۲۸۲ میلیون تومان می‌رسد. اما قدرت خرید این مبلغ به قیمت‌های روز اول فقط حدود ۵۲ میلیون تومان است؛ یعنی نزدیک به نیمی از ارزش واقعی پس‌انداز از بین رفته است.

به همین دلیل خانوارها در چنین اقتصادی پول نقد را وسیله نگه‌داری ارزش نمی‌دانند؛ تا وقتی نرخ حقیقی منفی است، این فرسایش ادامه دارد.

فرسایش پنج‌ساله ۱۰۰ میلیون تومان سپرده با سود ۲۳ درصد و تورم ۴۰ درصد
فرسایش پنج‌ساله ۱۰۰ میلیون تومان سپرده با سود ۲۳ درصد و تورم ۴۰ درصد.

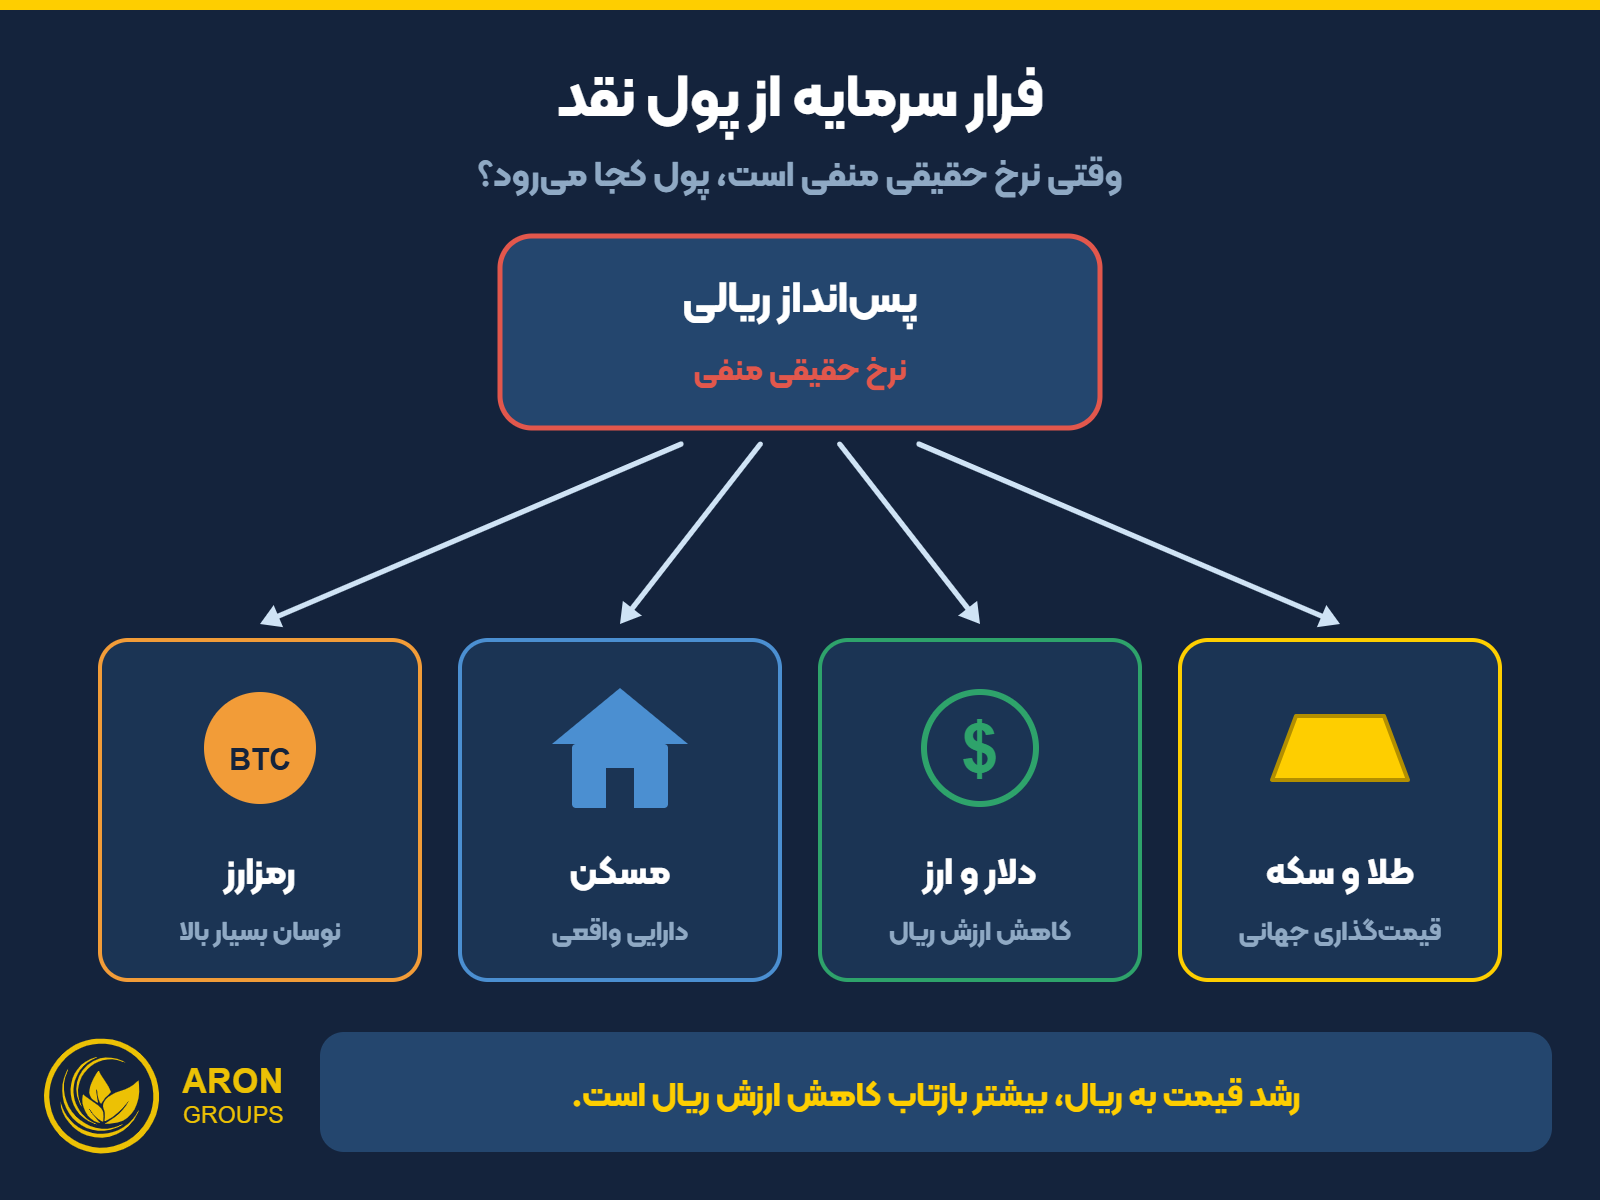
فرار سرمایه؛ چرا پول به طلا، دلار، مسکن و کریپتو می‌رود؟

وقتی پول نقد هر سال ارزش می‌بازد، مردم به دنبال دارایی‌هایی می‌روند که نتوان آن‌ها را به‌راحتی چاپ کرد یا ارزششان با تورم بالا برود. در ایران این یعنی سرمایه‌گذاری در طلا، خرید دلار، مسکن و در سال‌های اخیر رمزارزها. این حرکت گاهی به شکل بحران ارزی و جهش ناگهانی قیمت‌ها خود را نشان می‌دهد.

رشد قیمت این دارایی‌ها به ریال بیشتر بازتاب کاهش ارزش ریال است تا رشد ارزش واقعی آن‌ها، و هر کدام ریسک خاص خود را دارد.

داراییچرا تقاضایش بالا می‌رودریسک اصلی
طلا و سکهقیمت‌گذاری جهانی و عرضه محدودنوسان قیمت جهانی و حباب سکه
دلار و ارز خارجیارزش ریال در برابر آن کم می‌شودنوسان شدید و محدودیت‌های قانونی
مسکندارایی واقعی با عرضه کندنقدشوندگی پایین و هزینه معامله بالا
رمزارزعرضه محدود در برخی پروژه‌هانوسان بسیار زیاد و ریسک قانونی

واکنش دارایی‌ها در شرایط سرکوب مالی

فرار سرمایه از پول نقد در شرایط سرکوب مالی؛ طلا، دلار، مسکن و رمزارز
فرار سرمایه از پول نقد در شرایط سرکوب مالی؛ طلا، دلار، مسکن و رمزارز.

قیمت طلا در ایران هم به انس جهانی بستگی دارد و هم به نرخ ارز؛ رابطه طلا و دلار توضیح می‌دهد چرا هر دو با کاهش ارزش ریال بالا می‌روند.

بیت‌کوین و نرخ بهره

عرضه بیت‌کوین محدود است و به همین دلیل برخی آن را راهی برای فرار از سرکوب مالی می‌دانند. اما قیمت آن به نرخ بهره و سیاست بانک‌های مرکزی بزرگ هم حساس است؛ در ۲۰۲۲ و هم‌زمان با افزایش سریع نرخ بهره در آمریکا، بیش از نیمی از ارزش خود را از دست داد. مقاله اثر کاهش نرخ بهره بر بیت‌کوین این رابطه را توضیح می‌دهد.

سرکوب مالی برای معامله‌گر چه معنایی دارد؟

درک سرکوب مالی کمک می‌کند داده‌های اقتصادی را دقیق‌تر بخوانید. در تحلیل فاندامنتال، نرخ حقیقی یکی از متغیرهای کلیدی است: وقتی نرخ حقیقی کشوری منفی و رو به کاهش است، پول آن کشور معمولاً تحت فشار قرار می‌گیرد.

در سطح جهانی هم بازده اوراق قرضه واقعی آمریکا یکی از عوامل مهم قیمت طلاست. وقتی بازده واقعی پایین یا منفی است، هزینه فرصت نگه‌داری طلا که سودی پرداخت نمی‌کند کمتر می‌شود. این رابطه همیشگی نیست؛ از ۲۰۲۲ خرید گسترده طلا توسط بانک‌های مرکزی باعث شد طلا با وجود بازده واقعی بالاتر هم رشد کند.

تمرین با آرون گروپس

تمرین پیشنهادی: سود سپرده یک‌ساله و تورم سالانه اعلام‌شده را پیدا کنید و نرخ حقیقی را با هر دو فرمول فیشر حساب کنید؛ سپس همین کار را برای آمریکا با نرخ فدرال رزرو و تورم CPI انجام دهید.

پس از آن، واکنش XAUUSD را در روزهای انتشار داده تورم آمریکا روی نمودار ببینید و بررسی کنید تغییر انتظار نرخ حقیقی چطور روی طلا اثر گذاشته است. هر ایده معاملاتی را پیش از معامله واقعی روی حساب دمو بیازمایید و اصول مدیریت سرمایه را در هر معامله رعایت کنید.

نتیجه‌گیری

سرکوب مالی راهی است که دولت‌ها با آن بدون اعلام مالیات و بدون نکول آشکار، بار بدهی خود را سبک می‌کنند. هسته آن نرخ بهره حقیقی منفی است و ابزارهایی مثل سقف سود، الزام به خرید اوراق و کنترل سرمایه آن را ممکن می‌کنند. هزینه آن را پس‌اندازکنندگان می‌پردازند.

در ایران فاصله زیاد سود بانکی و تورم این مالیات پنهان را سنگین کرده و سرمایه را به سمت طلا، دلار، مسکن و کریپتو رانده است؛ پس همیشه نرخ حقیقی را پیش از نرخ اسمی ببینید.

پرسش‌های متداول

سرکوب مالی به زبان ساده یعنی چه؟

یعنی دولت با پایین نگه داشتن نرخ سود زیر تورم و سیاست‌هایی مثل کنترل سرمایه، پس‌انداز مردم را ارزان به خدمت تامین مالی خود می‌گیرد.

نرخ بهره حقیقی چگونه محاسبه می‌شود؟

به‌طور تقریبی نرخ اسمی منهای تورم است؛ در تورم بالا باید یک به‌علاوه نرخ اسمی را بر یک به‌علاوه تورم تقسیم کرد و یک را از حاصل کم کرد.

چرا سرکوب مالی را مالیات پنهان می‌نامند؟

چون بدون هیچ قانون مالیاتی، بخشی از قدرت خرید پس‌اندازکنندگان را به دولت و بدهکاران منتقل می‌کند.

تفاوت سرکوب مالی با نرخ بهره منفی چیست؟

NIRP نرخ اسمی زیر صفر در اقتصادهای کم‌تورم است؛ سرکوب مالی نرخ اسمی مثبت اما کمتر از تورم، همراه با کنترل سرمایه و وام دستوری است.

در شرایط سرکوب مالی سرمایه کجا می‌رود؟

معمولاً به سمت دارایی‌هایی مثل طلا، ارز خارجی، مسکن و رمزارز که با تورم هم‌جهت‌اند، هرچند هر کدام ریسک و نوسان خود را دارند.

sms-star

اعلان ریسک
این مقاله صرفاً جنبه آموزشی دارد و توصیه سرمایه‌گذاری محسوب نمی‌شود. معامله طلا، ارز و رمزارز با ابزارهای اهرمی ریسک بالای از دست رفتن سرمایه دارد و عملکرد گذشته هیچ دارایی نشان‌دهنده نتایج آینده آن نیست.
ادامه خواندن
not-found
calendar 12 آبان 1405
rate banner
به این مقاله امتیاز بدهید

Leave a Reply

Your email address will not be published. Required fields are marked *

نه ممنون