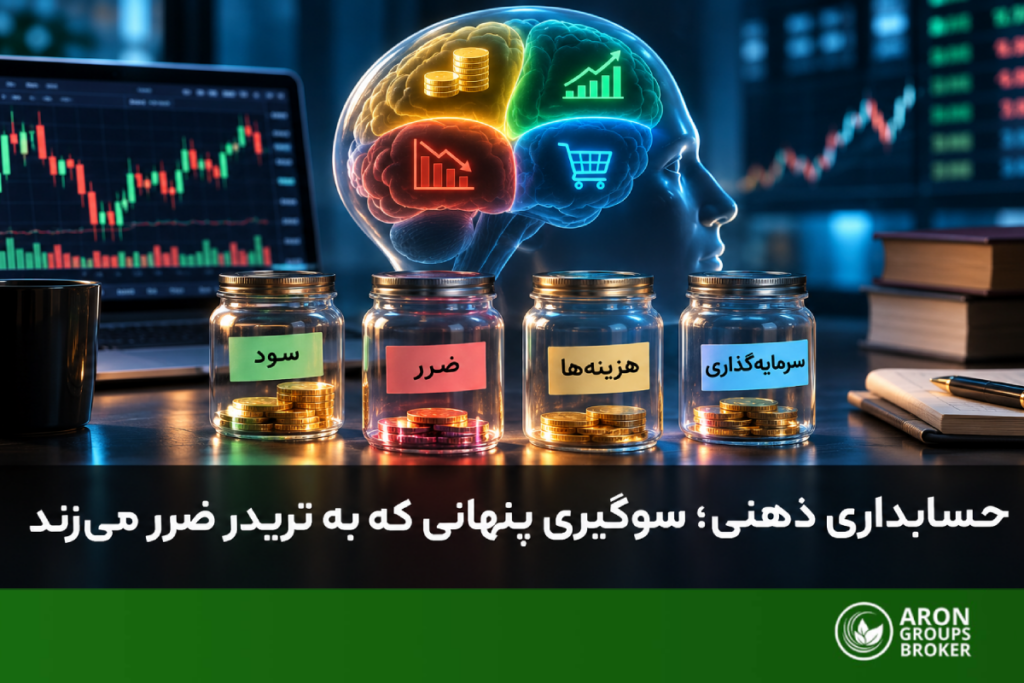
حسابداری ذهنی (Mental Accounting) گرایشی رفتاری است که باعث میشود پول را بسته به منبع یا سبد ذهنیاش متفاوت ببینیم، در حالی که پول تعویضپذیر است و یک دلار، یک دلار است. این مفهوم را ریچارد تیلر، اقتصاددان رفتاری و برنده نوبل اقتصاد ۲۰۱۷، معرفی کرد.
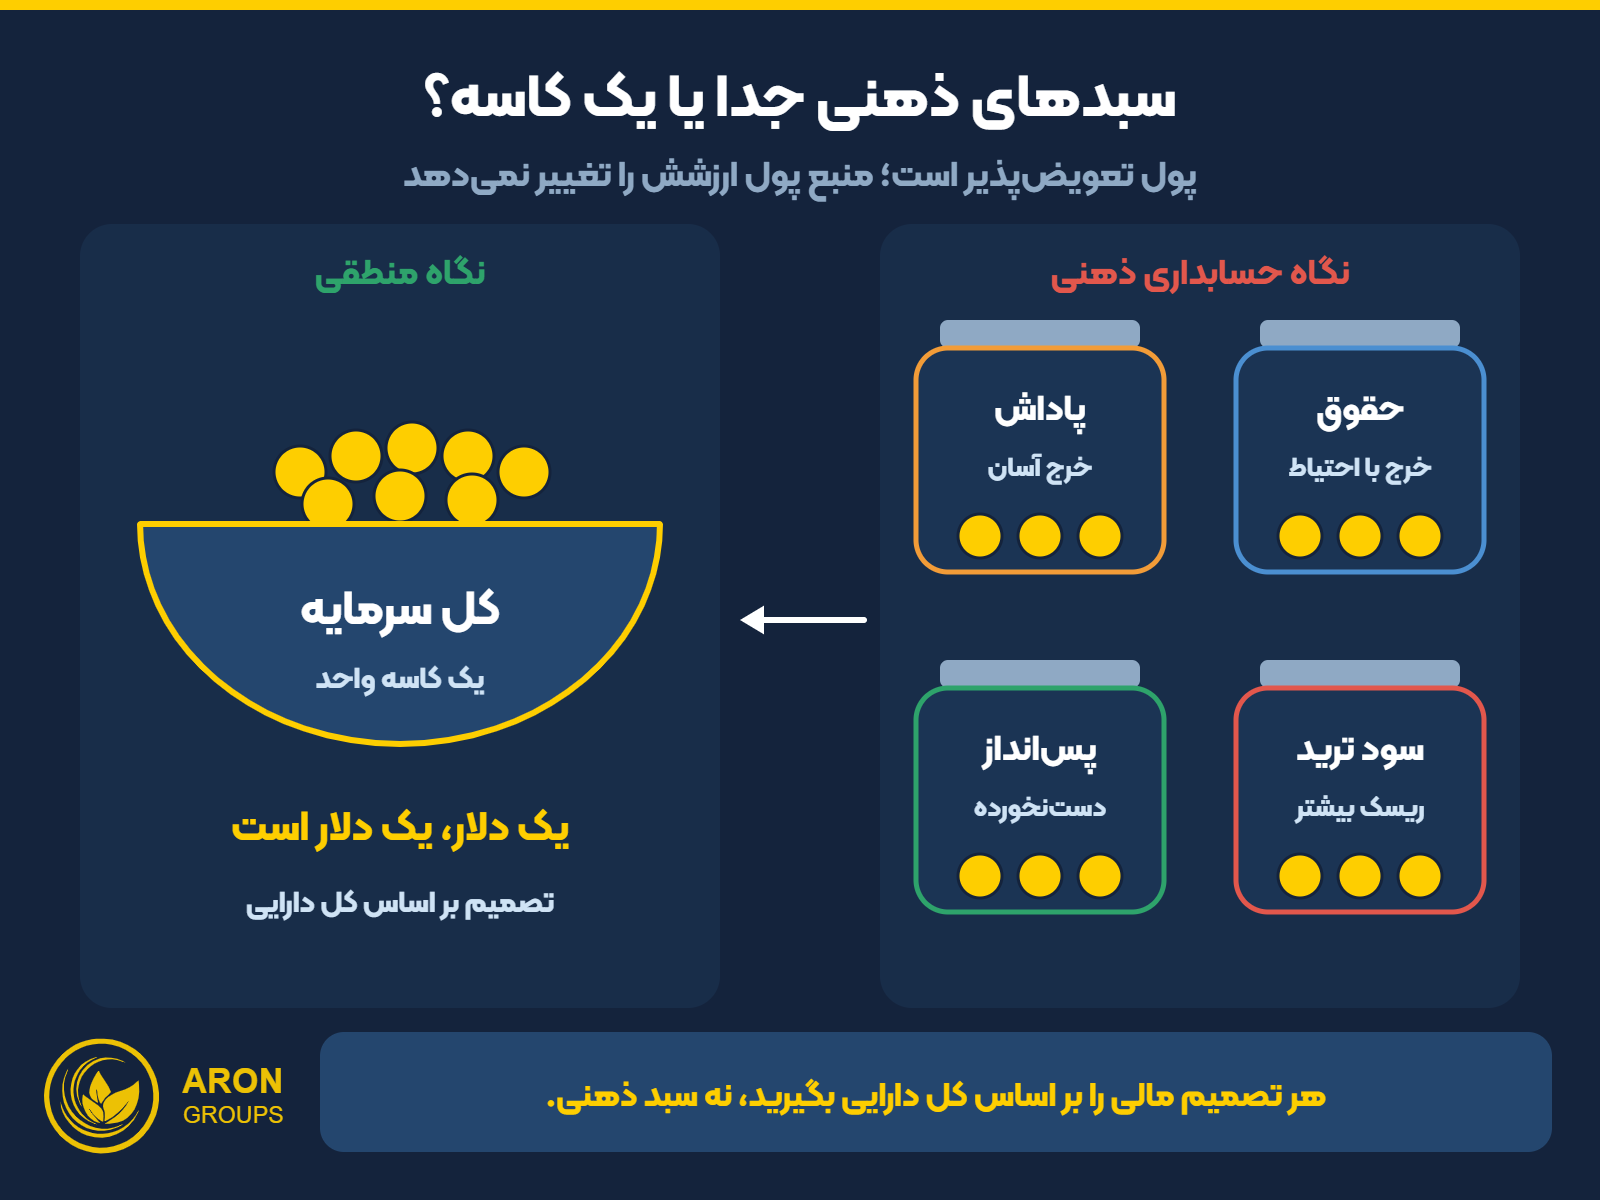
بیشتر ما بدون اینکه متوجه باشیم، پول را در سبدهای ذهنی جدا مثل حقوق، پسانداز و سود معاملات میگذاریم و هر سبد را جداگانه ارزشگذاری میکنیم؛ نتیجه، تصمیمهایی است که از نگاه کل دارایی منطقی نیستند.
در معاملهگری این سوگیری هزینه بیشتری دارد. در این مقاله تعریف حسابداری ذهنی، اصول تیلر، مثالهای روزمره، شکلهای آن در ترید و راهکارهای عملی برای غلبه بر آن را با زبان ساده توضیح میدهیم.
- حسابداری ذهنی یعنی رفتار متفاوت با پول بر اساس منبع یا سبد ذهنی آن، در حالی که پول تعویضپذیر است.
- ریچارد تیلر این مفهوم را معرفی کرد و در ۲۰۱۷ نوبل اقتصاد گرفت.
- اثر پول مفت باعث میشود معاملهگر بعد از برد، با سودش ریسک بیپروا کند.
- نگهداشتن پوزیشن زیانده در سبد ذهنی جدا، زیان را بزرگتر و سرمایه را قفل میکند.
- راهحل، دیدن کل سرمایه بهعنوان یک کاسه و رعایت ریسک ثابت در هر معامله است.
حسابداری ذهنی چیست؟
ذهن ما مثل حسابداری عمل میکند که برای هر هدف یک دفتر جدا باز کرده است. مشکل از جایی شروع میشود که این دفترها را با هم جمع نمیزنیم و هر تصمیم را فقط بر اساس اثرش روی همان دفتر میسنجیم.
بیانیه نوبل ۲۰۱۷ (NobelPrize.org) هم همین را توضیح میدهد: آدمها برای ساده کردن تصمیمهای مالی، حسابهای ذهنی جدا میسازند و هر انتخاب را بر اساس اثر جداگانهاش میسنجند، نه اثر کلی آن روی داراییشان. حسابداری ذهنی در کنار سوگیریهای مخرب دیگر، از ریشههای اصلی تصمیمهای غیرمنطقی مالی است.
تعویضپذیری پول؛ یک دلار، یک دلار است
در اقتصاد کلاسیک پول تعویضپذیر است؛ ۱۰۰ دلاری که از حقوق آمده با ۱۰۰ دلار سود یک معامله هیچ فرقی ندارد. پس تنها سؤال درست این است که با کل پولی که داریم، بهترین تصمیم چیست. اما ذهن ما میپرسد این پول از کدام سبد است و آن سبد اجازه چه کاری را میدهد.
حسابداری ذهنی در اقتصاد رفتاری؛ نقش ریچارد تیلر
ریچارد تیلر، استاد دانشگاه شیکاگو، چارچوب این نظریه را در مقاله ۱۹۸۵ خود با عنوان «حسابداری ذهنی و انتخاب مصرفکننده» منتشر کرد. او از نظریه چشمانداز دنیل کانمن و آموس تورسکی الهام گرفته بود که نشان میداد آدمها سود و زیان را نسبت به یک نقطه مرجع میسنجند، نه بر اساس کل ثروت.
کمیته نوبل در ۹ اکتبر ۲۰۱۷ جایزه اقتصاد را «به خاطر سهم او در اقتصاد رفتاری» به تیلر داد و حسابداری ذهنی را از دستاوردهای اصلی او معرفی کرد.
اصول تیلر؛ جداسازی سود و زیان و نقطه مرجع حساب
در خلاصههای رایج، دو اصل از کار تیلر برجسته میشود. اصل اول، جداسازی سود و زیان است: آدمها نتایج را در حسابهای کوچک و جدا قاببندی میکنند. اصل دوم، نقطه مرجع حساب است: نتیجههای قبلی همان حساب، معیار تصمیم بعدی میشوند.
خود تیلر در مقاله ۱۹۸۵ چهار قاعده برای این جداسازی پیشنهاد کرد که در جدول زیر آمده است. او در مقاله ۱۹۹۹ سه جزء را برای نظریه نام برد: نحوه ارزیابی نتایج، تخصیص پول به حسابهای مشخص، و اینکه هر چند وقت یک بار حسابها بسته و ارزیابی میشوند.
| اصل | رفتار ذهنی | مثال |
|---|---|---|
| جدا کردن سودها | دو سود جدا خوشایندتر از یک سود بزرگ است | دو جایزه کوچک در دو روز |
| یکی کردن زیانها | زیانهای یکجا کمتر آزار میدهند | پرداخت چند قبض در یک صورتحساب |
| پوشاندن زیان کوچک با سود بزرگ | زیان کوچک در دل سود بزرگ دیده نمیشود | کسر کارمزد از سود یک معامله |
| جدا کردن سود کوچک از زیان بزرگ | یک نقطه روشن، درد زیان را کم میکند | تخفیف نقدی در یک خرید گران |
اصول جداسازی سود و زیان در حسابداری ذهنی
مثالهای حسابداری ذهنی در زندگی روزمره
اثر پول مفت؛ خرج کردن پاداش و عیدی
پاداش آخر سال، عیدی یا پولی که غیرمنتظره به دست آمده، اغلب راحتتر از حقوق خرج میشود؛ انگار پول مفت است. اگر همان مبلغ را از حقوق کم میکردیم، برایش برنامه دقیقتری داشتیم. همین اثر در ترید شکل خطرناکتری پیدا میکند.
پسانداز سفر در کنار بدهی گران
فرض کنید پولی را برای سفر کنار گذاشتهاید و همزمان قسط یک وام یا بدهی کارت اعتباری با بهره بالا دارید. منطق مالی میگوید بدهی گران را با آن پول بپردازید، چون هزینه بهره بیشتر از بازده پسانداز است. اما ذهن ما پول سفر را مقدس میداند.
آزمایش بلیت گمشده تئاتر
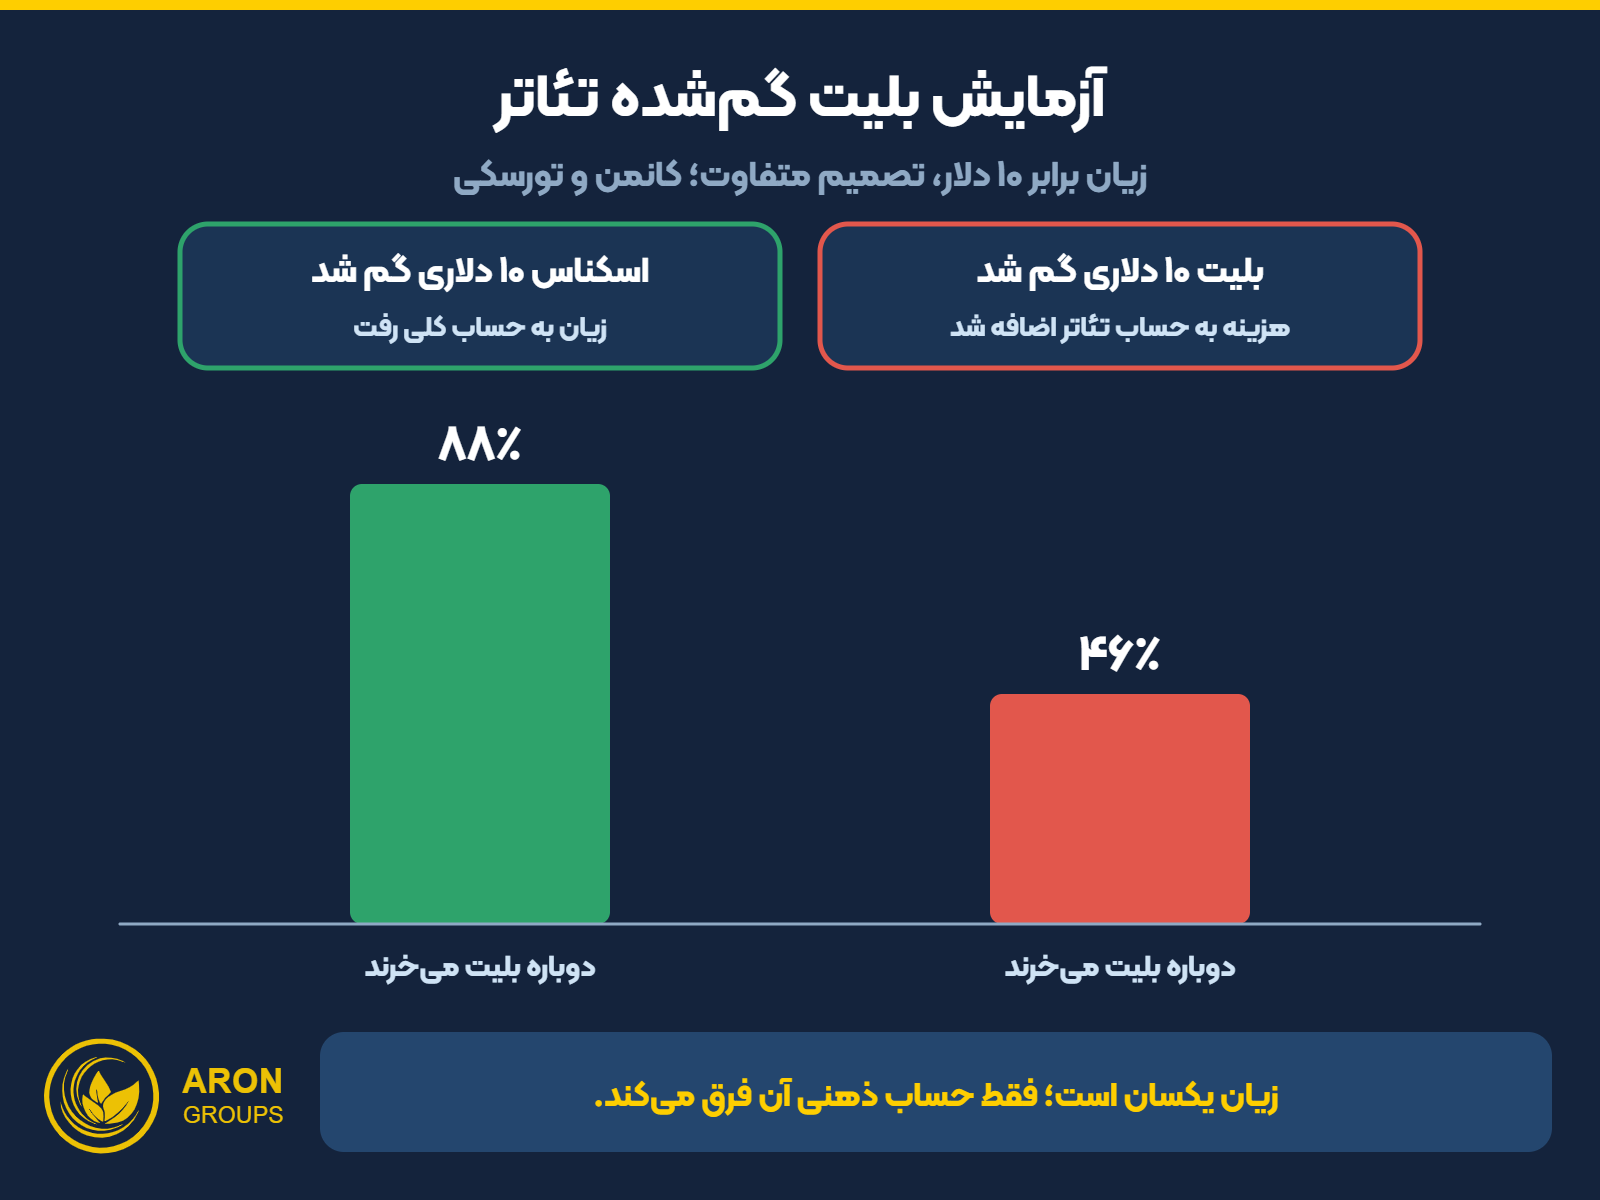
کانمن و تورسکی در آزمایشی معروف در اوایل دهه ۱۹۸۰ دو موقعیت را مقایسه کردند. در اولی، فرد بلیت ۱۰ دلاری تئاتر را گم کرده است؛ فقط ۴۶ درصد گفتند دوباره بلیت میخرند. در دومی، فرد پیش از خرید یک اسکناس ۱۰ دلاری گم کرده است؛ ۸۸ درصد گفتند باز هم بلیت میخرند.
زیان در هر دو حالت ۱۰ دلار است. اما در حالت اول، بلیت دوم به همان حساب ذهنی تئاتر اضافه میشود و نمایش ۲۰ دلاری جلوه میکند؛ در حالت دوم، اسکناس گمشده به تئاتر ربط داده نمیشود.
| سبد ذهنی | رفتار رایج | نگاه منطقی |
|---|---|---|
| حقوق ماهانه | خرج با احتیاط و برنامه | معیار مقایسه برای بقیه پولها |
| پاداش، عیدی یا هدیه نقدی | خرج سریع، مثل پول مفت | همان ارزش حقوق را دارد |
| پسانداز هدفدار | دستنخورده حتی با بدهی گران | مقایسه بازده پسانداز با هزینه بدهی |
| سود معاملات | ریسک بیشتر چون پول بازار است | بخشی از سرمایه با همان قواعد |
| سرمایه اولیه معاملاتی | محافظهکاری شدید | یک کاسه واحد همراه با سودها |
سبدهای ذهنی رایج و نگاه منطقی به آنها
حسابداری ذهنی در معاملات؛ دامهایی که تریدر را گیر میاندازد
در بازارهای مالی، هر معامله یک حساب ذهنی جدا با نقطه مرجع قیمت ورود میشود و معاملهگر بهجای کل حساب، به نتیجه همان معامله فکر میکند. این الگو به زیانگریزی گره خورده است؛ یعنی اینکه درد زیان، در برآوردهای رایج تقریباً دو برابر لذت سودی هماندازه حس میشود.
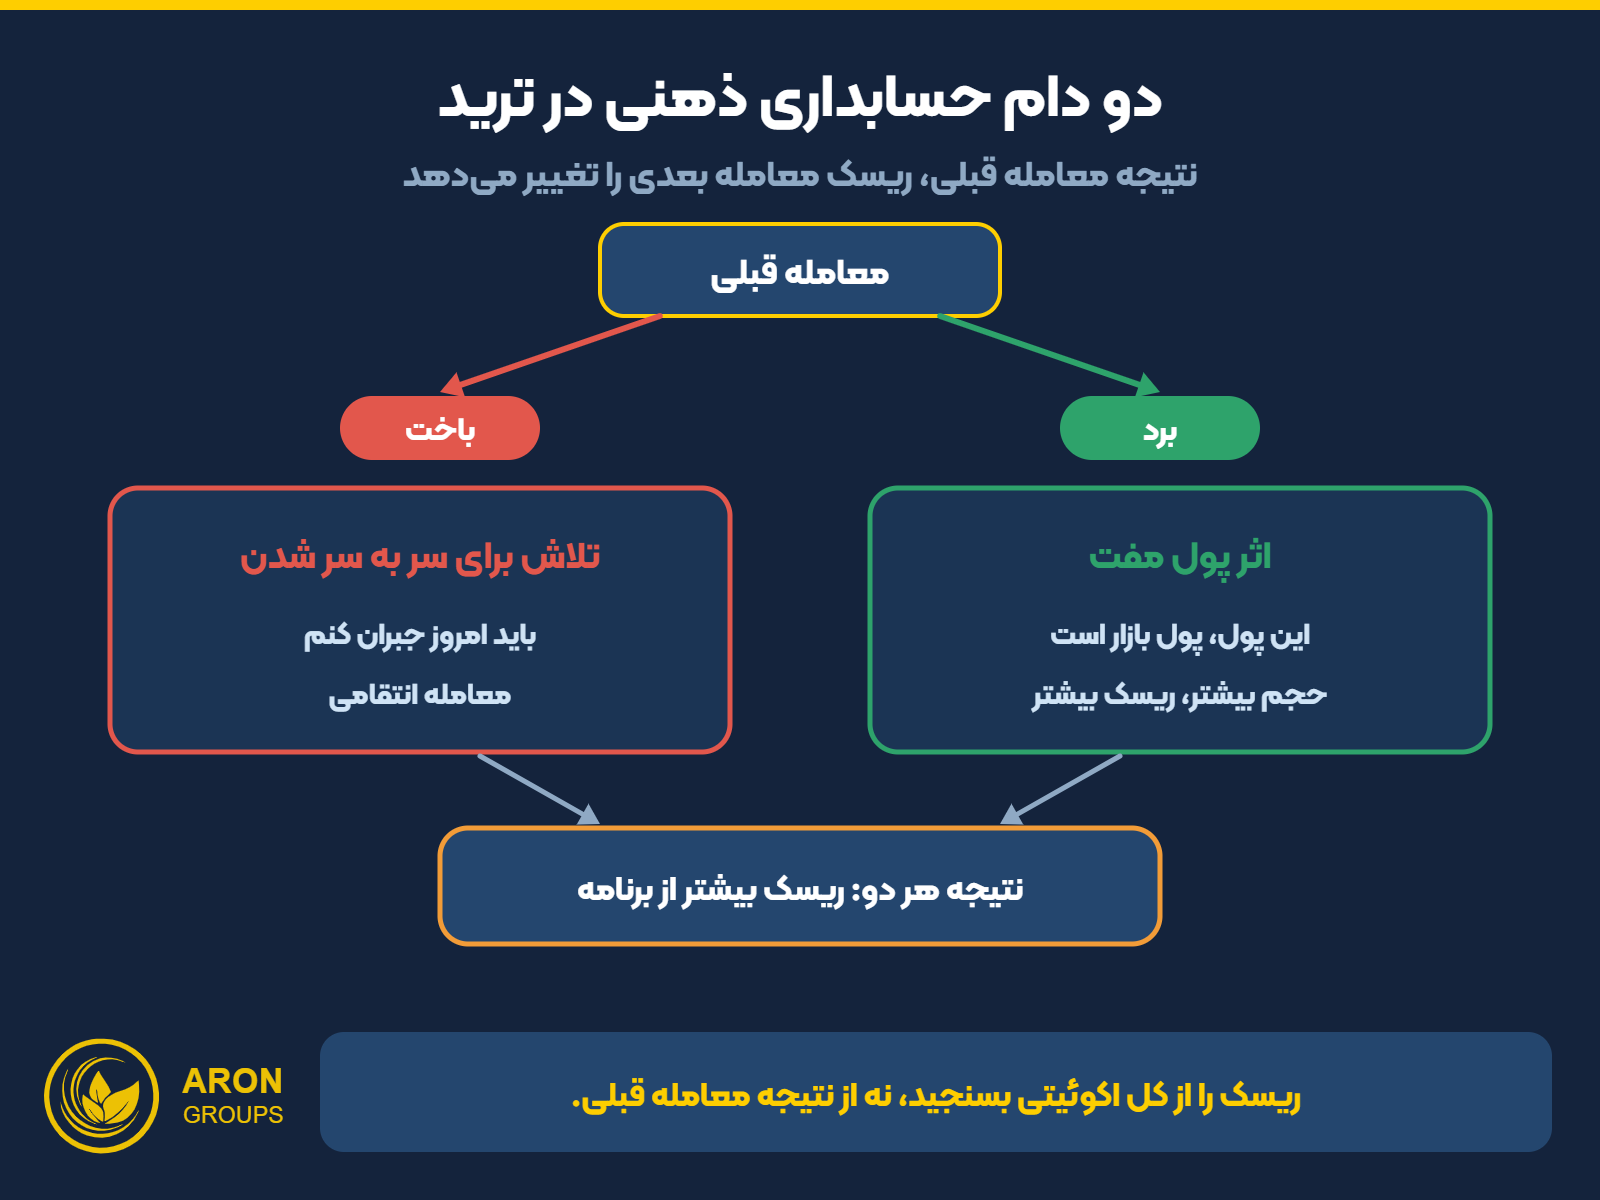
اثر پول مفت بعد از یک برد
تیلر و اریک جانسون در مقاله ۱۹۹۰ خود در نشریه Management Science (RePEc) با آزمایشهایی با پول واقعی نشان دادند که آدمها بعد از یک سود قبلی، ریسک بیشتری میپذیرند. آنها این رفتار را اثر پول خانه نامیدند؛ مثل قماربازی که میگوید با پول کازینو بازی میکنم.
در ترید، معاملهگر بعد از چند برد، سود را پول بازار میبیند و حجم را بیدلیل بالا میبرد؛ نتیجه اغلب از دست رفتن سود چند هفته در یکی دو معامله است. ترکیب این حالت با اعتماد به نفس کاذب یکی از مسیرهای رایج اوورترید است.
تلاش برای سر به سر شدن بعد از زیان
همان پژوهش نشان داد بعد از زیان، گزینههایی که شانس سر به سر شدن میدهند جذابتر میشوند. معاملهگری که حساب ذهنی امروزش منفی است، میخواهد قبل از پایان روز آن را صفر کند. این ریشه معامله انتقامی است؛ ورود عجولانه، حجم بزرگتر و بیتوجهی به برنامه.
پوزیشن زیانده در سبد ذهنی جدا
معاملهگر پوزیشن زیانده را در سبدی جدا نگه میدارد و میگوید تا نبندم، زیان نکردهام؛ چون بستن معامله یعنی بستن حساب ذهنی و پذیرفتن درد زیان. هرش شفرین و مایر استتمن در ۱۹۸۵ این رفتار را اثر تمایلی نامیدند و حسابداری ذهنی را یکی از ریشههای آن دانستند.
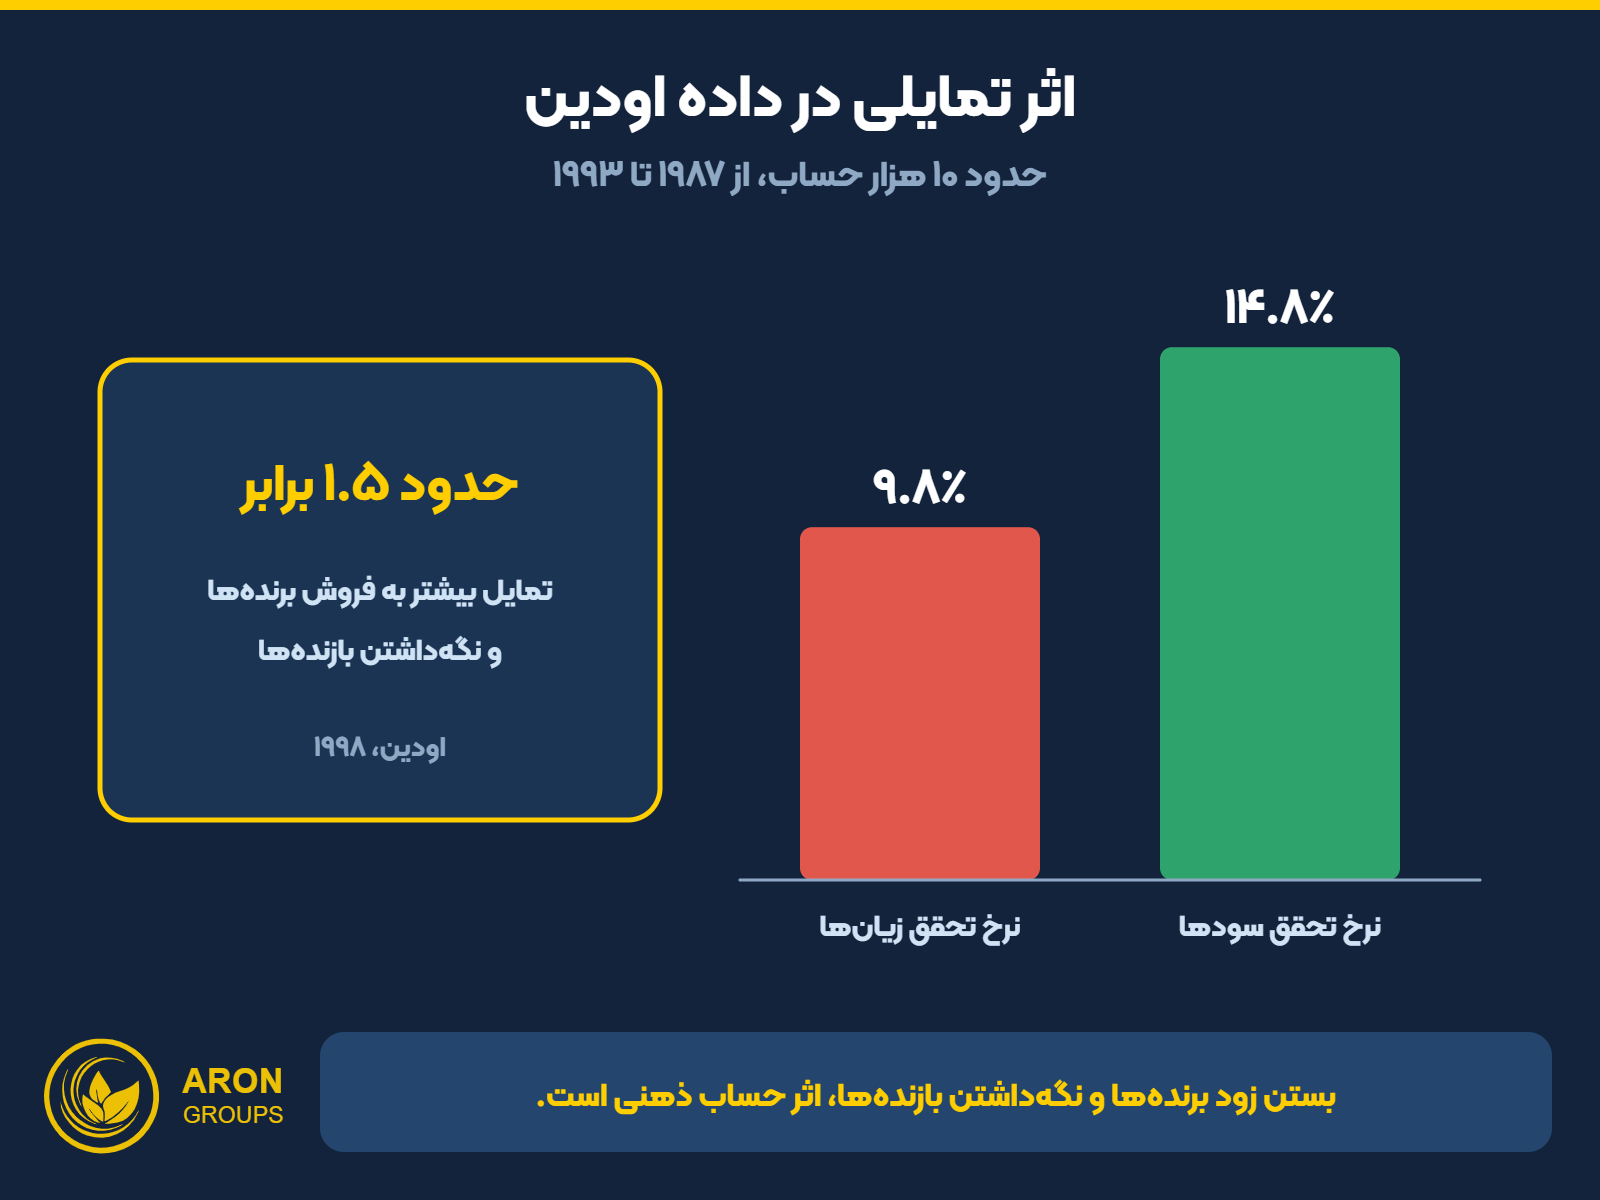
ترنس اودین در پژوهش ۱۹۹۸ خود (UC Berkeley) حدود ۱۰ هزار حساب یک کارگزاری آمریکایی را از ۱۹۸۷ تا ۱۹۹۳ بررسی کرد. سرمایهگذاران حدود ۱۴.۸ درصد از سودهای در دسترس را محقق کرده بودند، اما فقط ۹.۸ درصد از زیانها را؛ یعنی تمایل به فروش برندهها حدود ۱.۵ برابر بود و عملکرد بعدی سهام هم این انتخاب را توجیه نمیکرد.
سود و زیان محققشده و محققنشده
بسیاری از معاملهگران فقط معامله بستهشده را واقعی میدانند. اما از نظر اقتصادی، بهجز کارمزد، سواپ و مالیات، این دو یکساناند. اکوئیتی حساب همین حالا سود و زیان باز را شامل میشود؛ پس هر پوزیشن را بر اساس ارزش فعلیاش ارزیابی کنید، نه قیمت ورود.
| رفتار | منطق ذهنی | پیامد | راهحل |
|---|---|---|---|
| افزایش ریسک بعد از برد | این پول، پول بازار است | از دست دادن سریع سود | ریسک ثابت درصدی از اکوئیتی |
| معامله برای سر به سر شدن | باید زیان امروز را جبران کنم | معامله انتقامی | سقف زیان روزانه |
| نگهداشتن پوزیشن زیانده | تا نبندم، زیان نکردهام | زیان عمیق و قفل شدن سرمایه | حد ضرر از پیش تعیینشده |
| بستن زودهنگام برندهها | سود را باید قطعی کرد | ریوارد کوچک در برابر ریسک | هدف قیمتی بر اساس برنامه |
| جدا دیدن سود باز | سود باز هنوز مال من نیست | تصمیم بر اساس قیمت ورود | ارزیابی بر اساس ارزش فعلی |
نمودهای حسابداری ذهنی در معاملات و راهحل آنها
هشدار
اگر بعد از یک برد بزرگ احساس میکنید با پول بازار معامله میکنید، همان لحظه حجم را با قاعده ریسک ثابت دوباره حساب کنید. سودی که به حساب آمده، حالا سرمایه خود شماست.
چرا حسابداری ذهنی به بازده ضربه میزند؟
مهمترین قاعده مدیریت ریسک این است که کل پرتفوی و کل ریسک را یک کاسه ببینید؛ همان ایدهای که نظریه مدرن پرتفوی هم بر آن تکیه دارد. حسابداری ذهنی این قاعده را میشکند و نمیگذارد ببینید مجموع پوزیشنها چقدر ریسک ساختهاند.
نتیجه، نگهداشتن بازندهها، ریسک بیش از حد روی برندهها و نادیده گرفتن هزینه فرصت سرمایه قفلشده است. وقتی میانگین زیان از میانگین سود بزرگتر شود، حتی با درصد برد بالا، دراودانهای عمیق و منحنی سرمایه نزولی دور از انتظار نیست.
حسابداری ذهنی در برابر سوگیریهای مرتبط
حسابداری ذهنی با چند سوگیری دیگر همپوشانی دارد. برای مثال، قیمت ورود همان نقشی را دارد که عدد اولیه در سوگیری لنگر دارد، و نگهداشتن معامله زیانده به امید برگشت، اغلب با سوگیری تایید همراه است.
| سوگیری | تعریف کوتاه | ارتباط با حسابداری ذهنی |
|---|---|---|
| زیانگریزی | درد زیان بیشتر از لذت سود هماندازه است | حساب زیانده را باز نگه میداریم |
| اثر قاببندی | شیوه بیان، تصمیم را عوض میکند | برچسب پاداش یا سود، قاب پول را میسازد |
| مغالطه هزینه هدررفته | ادامه دادن به خاطر هزینه برگشتناپذیر | حساب بستهنشده ما را به ادامه وادار میکند |
| اثر تمایلی | فروش زود برندهها و نگهداشتن بازندهها | هر پوزیشن یک حساب جدا با نقطه مرجع ورود است |
| سوگیری لنگر | تکیه بیش از حد به یک عدد اولیه | قیمت ورود نقطه مرجع حساب میشود |
حسابداری ذهنی در برابر سوگیریهای مرتبط
پرسش مهم: حسابداری ذهنی با زیانگریزی چه فرقی دارد؟
پاسخ: زیانگریزی توضیح میدهد چرا زیان درد بیشتری دارد؛ حسابداری ذهنی توضیح میدهد این درد در کدام حساب و چه زمانی ثبت میشود. به همین دلیل معاملهگر حساب زیانده را باز نگه میدارد.
چطور بر حسابداری ذهنی غلبه کنیم؟
حذف کامل این سوگیری ممکن نیست، اما چند قاعده ساده و ثابت اثر آن را روی تصمیمهای معاملاتی کم میکند.
کل سرمایه را یک کاسه تعویضپذیر ببینید
سرمایه اولیه، سود ماه گذشته و واریز جدید همه در یک کاسهاند. هر بار برچسبی مثل پول بازار یا پول اصلی در ذهنتان ظاهر شد، آن را کنار بگذارید و فقط عدد کل حساب را ببینید.
آزمون «اگر امروز بودم، بازش میکردم؟»
برای هر پوزیشن باز بپرسید: اگر الان هیچ پوزیشنی نداشتم، با همین قیمت و همین تحلیل این معامله را باز میکردم؟ اگر جواب منفی است، دلیل نگهداشتن آن احتمالاً حساب ذهنی است، نه تحلیل. این آزمون قیمت ورود را از معادله حذف میکند.
ریسک ثابت در هر معامله
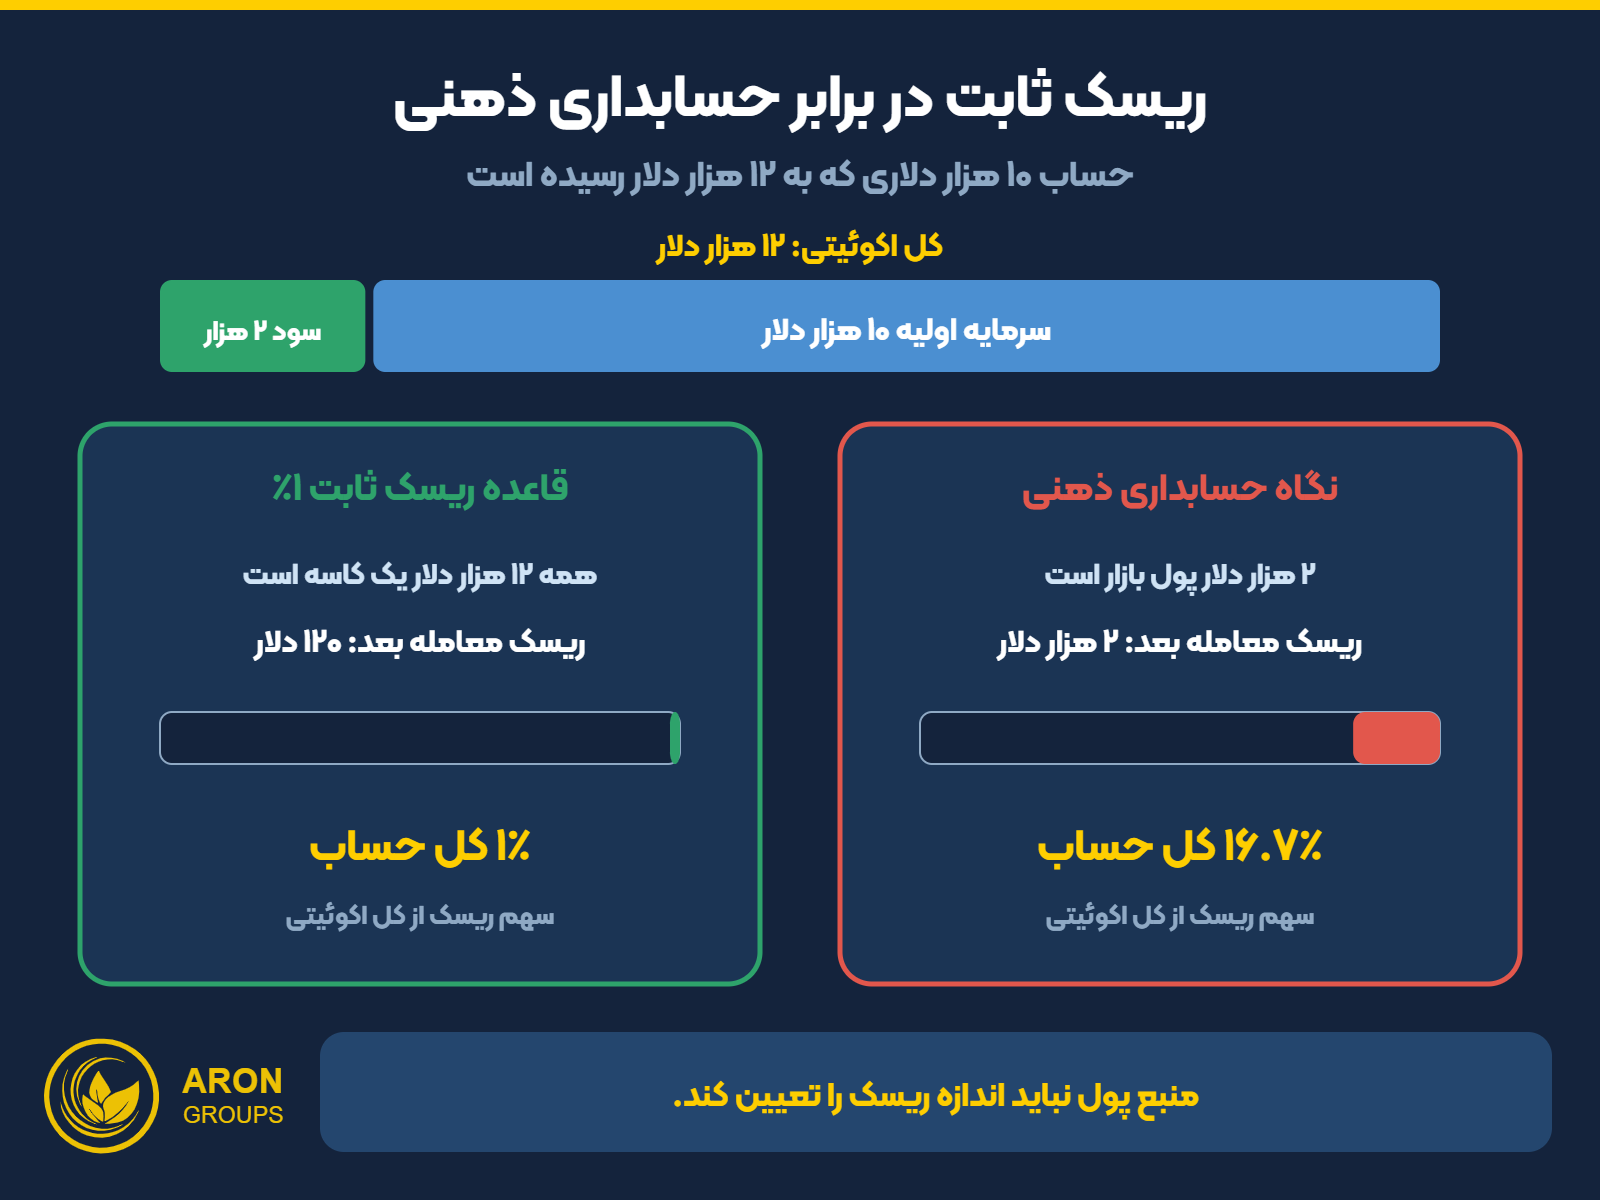
قاعده ریسک ثابت، مثلاً ۱ درصد از کل اکوئیتی، با هر دلار یکسان رفتار میکند. فرض کنید حساب ۱۰ هزار دلاری شما به ۱۲ هزار دلار رسیده است. ذهن میگوید ۲ هزار دلار پول بازار است و میشود همهاش را ریسک کرد؛ یعنی حدود ۱۶.۷ درصد کل حساب. با قاعده ۱ درصد، ریسک معامله بعدی ۱۲۰ دلار است.
برای زیان هم همین منطق کار میکند. حد ضرر را پیش از ورود و بر اساس ساختار نمودار تعیین کنید و یک سقف زیان روزانه بگذارید تا وسوسه سر به سر شدن، شما را به معاملههای بیشتر نکشاند.
اکوئیتی را رصد کنید، نه سود تکمعامله
در متاتریدر ۵، زبانه Trade در پنجره Toolbox بالانس، اکوئیتی، مارجین و مارجین آزاد را یکجا نشان میدهد. بهجای سود و زیان هر پوزیشن، اکوئیتی و ریسک باز کل حساب را بررسی کنید. اگر با سیو سود جزئی بخشی از سود را برمیدارید، دلیلش باید برنامه باشد، نه آرام کردن حساب ذهنی.
قانون
ریسک هر معامله را درصدی از کل اکوئیتی حساب کنید و بعد از برد یا باخت آن درصد را تغییر ندهید. منبع پول نباید اندازه ریسک را تعیین کند.
نوشتن این قواعد در برنامه معاملاتی و مرور آنها با یک چکلیست روانشناسی ترید پیش از هر جلسه معامله، تصمیمها را کمتر به حالوهوای لحظه وابسته میکند.
آیا حسابداری ذهنی همیشه بد است؟
نه. در بودجهبندی شخصی، جدا کردن پول اجاره و پسانداز از پول تفریح به خودکنترلی کمک میکند. مشکل وقتی است که این برچسبها در ترید جای تحلیل را میگیرند. سوگیری تازگی هم وقتی با حسابداری ذهنی ترکیب شود، چند برد اخیر را بزرگتر جلوه میدهد و احساس پول مفت را تقویت میکند.
نکته
جدا کردن حسابها برای نظم مالی اشکالی ندارد؛ فقط هنگام تصمیم درباره ریسک، همه حسابها را با هم جمع بزنید.
تمرین با آرون گروپس
۲۰ معامله آخر خود را مرور کنید و برای هر کدام نتیجه معامله قبلی، درصد ریسک و محل بستن پوزیشن زیانده را یادداشت کنید. اگر بعد از بردها ریسک بالا رفته یا زیانها دیرتر از برنامه بسته شدهاند، حسابداری ذهنی را در داده خودتان دیدهاید. این مرور بخشی از مدیریت احساسات در ترید است.
سپس قاعده ریسک ثابت و آزمون «اگر امروز بودم، بازش میکردم؟» را یک ماه روی حساب دمو اجرا کنید و نتیجه را با دوره قبل بسنجید. برای تعیین درصد ریسک، اصول مدیریت سرمایه را مبنا قرار دهید.
نتیجهگیری
حسابداری ذهنی پول را بر اساس منبع یا سبد ذهنیاش متفاوت میبیند، در حالی که پول تعویضپذیر است؛ مفهومی که ریچارد تیلر معرفی کرد و امروز از پایههای مالی رفتاری است.
در ترید، این سوگیری به شکل اثر پول مفت، تلاش برای سر به سر شدن و نگهداشتن پوزیشنهای زیانده ظاهر میشود. دیدن کل سرمایه بهعنوان یک کاسه، قضاوت هر معامله بر اساس ارزش فعلی آن و رعایت ریسک ثابت، سادهترین راههای کم کردن اثر آن است.
پرسشهای متداول
حسابداری ذهنی به زبان ساده یعنی چه؟
یعنی اینکه پول را بسته به منبع یا هدفش در سبدهای ذهنی جدا بگذاریم و با هر سبد رفتار متفاوتی داشته باشیم.
چه کسی نظریه حسابداری ذهنی را مطرح کرد؟
ریچارد تیلر، اقتصاددان رفتاری دانشگاه شیکاگو، که در ۲۰۱۷ نوبل اقتصاد را برای سهمش در اقتصاد رفتاری گرفت.
اثر پول مفت در ترید چیست؟
تمایل معاملهگر به ریسک بیشتر با سودهای قبلی، چون آنها را پول بازار میداند نه سرمایه خودش.
حسابداری ذهنی چه ربطی به اثر تمایلی دارد؟
هر پوزیشن یک حساب ذهنی جداست؛ معاملهگر برای فرار از بستن حساب زیانده، بازندهها را نگه میدارد و برندهها را زود میبندد.
مهمترین راه مقابله با حسابداری ذهنی در ترید چیست؟
دیدن کل سرمایه بهعنوان یک کاسه و ریسک کردن درصد ثابتی از کل اکوئیتی در هر معامله، بدون توجه به منبع پول.
اعلان ریسک
این مقاله صرفاً جنبه آموزشی دارد و توصیه سرمایهگذاری محسوب نمیشود. معامله در بازارهای مالی و ابزارهای اهرمی ریسک بالای از دست رفتن سرمایه دارد و شناخت سوگیریهای رفتاری، زیان را از بین نمیبرد. عملکرد گذشته نشاندهنده نتایج آینده نیست.