بانکهای مرکزی عمدتاً به چهار دلیل طلا میخرند: برای تنوعبخشی ذخایر و کاهش وابستگی به دلار، چون طلا بدهی هیچ دولتی نیست و نمیشود آن را مسدود کرد، برای حفظ ارزش در برابر تورم، و برای اینکه در بحرانها قابل اتکاترین دارایی است.
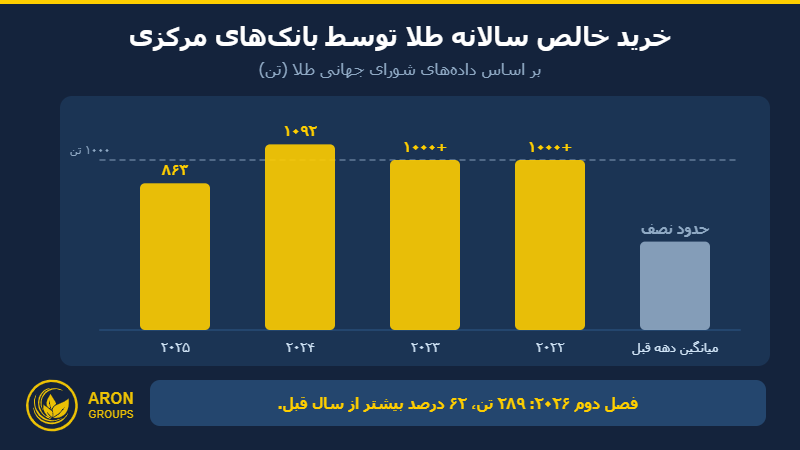
این خرید دیگر یک روند حاشیهای نیست. بانکهای مرکزی سه سال پیاپی، از ۲۰۲۲ تا ۲۰۲۴، هر سال بیش از هزار تن طلا خریدند؛ تقریباً دو برابر میانگین دهه قبل. در سال ۲۰۲۵ رقم به حدود ۸۶۳ تن رسید که با وجود افت، همچنان در سطحی تاریخی است.
در ادامه هر دلیل را جداگانه بررسی میکنیم، میبینیم چه کسانی میخرند و چه کسانی میفروشند، و به سوالی میرسیم که برای معاملهگر طلا اهمیت دارد: این خریدها با قیمت طلا چه میکنند.
- بانکهای مرکزی از سال ۲۰۱۰ هر سال خریدار خالص طلا بودهاند و از ۲۰۲۲ خریدشان جهش کرده است.
- دلایل اصلی: تنوعبخشی و کاهش وابستگی به دلار، نبود ریسک طرف مقابل، حفظ ارزش و عملکرد در بحران.
- در پایان ۲۰۲۴ طلا با حدود ۲۰ درصد سهم، از یورو جلو زد و دومین دارایی ذخیره جهان شد.
- این تقاضا کمتر به قیمت حساس است و یکی از محرکهای ساختاری قیمت جهانی طلا به شمار میرود.
بانکهای مرکزی اصلاً چرا ذخیره نگه میدارند؟
هر بانک مرکزی سبدی از داراییهای خارجی نگه میدارد که به آن ذخایر رسمی میگویند. کار این ذخایر ساده است: پشتیبانی از ارز ملی، پرداخت بدهیهای خارجی، و آماده بودن برای روزهای بحران.
ترکیب سنتی این سبد عمدتاً دلار و اوراق خزانه آمریکا بوده است، چون نقدشوندهترین بازار جهان را دارند. اما هر دارایی ارزی یک ضعف مشترک دارد: ارزشش به سیاستها و تعهدات یک دولت دیگر گره خورده است. طلا تنها دارایی ذخیرهای است که این گره را ندارد. اگر با مفهوم پایه آشنا نیستید، ارز ذخیره را جداگانه توضیح دادهایم.
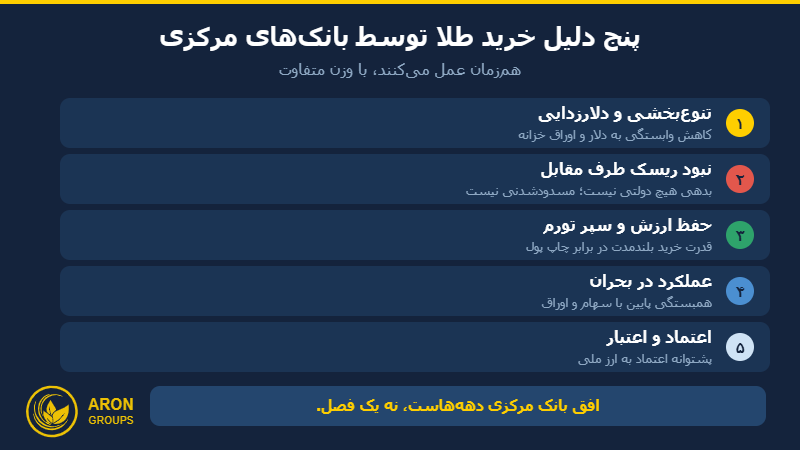
پنج دلیل اصلی خرید طلا توسط بانکهای مرکزی
دلایل خرید را میتوان در پنج دسته جا داد. همه همزمان عمل میکنند، اما وزن هرکدام از کشوری به کشور دیگر فرق میکند.
۱. تنوعبخشی و دلارزدایی
بانکهای مرکزی سهم دلار و اوراق خزانه آمریکا را در ذخایرشان کم میکنند و طلا را جایگزین میکنند تا وابستگیشان به نظام مالی دلارمحور کاهش یابد. ریشه تاریخی این بحث را در سیستم پترودلار و معمای تریفین توضیح دادهایم.
۲. نبود ریسک طرف مقابل و مصونیت از تحریم
طلا بدهی هیچ دولتی نیست. اوراق قرضه یعنی وعده بازپرداخت یک دولت؛ طلا فقط خودش است. طلای فیزیکی که در خزانه داخلی نگهداری شود را نمیتوان مثل ذخایر ارزی در خارج مسدود کرد، نکول کرد یا با چاپ پول بیارزش کرد.
۳. حفظ ارزش و سپر تورم
طلا در بلندمدت قدرت خرید خود را حفظ کرده است، در حالی که ارزهای کاغذی با تورم و چاپ پول فرسوده میشوند. تورم و تاثیر CPI بر قیمت طلا همین کانال را باز میکنند.
۴. عملکرد در بحران
در بحرانهای مالی و ژئوپلیتیک، طلا یکی از معدود داراییهایی است که همبستگی پایینی با سهام و اوراق دارد و ارزش ذاتی خود را حفظ میکند. دقیقاً وقتی بقیه داراییها همزمان افت میکنند، این ویژگی ارزش واقعی پیدا میکند.
۵. اعتماد و اعتبار
ذخایر طلای قابل توجه به بازارها پیام ثبات میدهد و اعتماد به ارز ملی و بانک مرکزی را تقویت میکند. برای اقتصادهای نوظهور که بیشتر در معرض حمله سفتهبازانه به ارزشان هستند، این عامل اهمیت بیشتری دارد.
قانون
دلایل خرید بانکهای مرکزی را با دلایل خرید معاملهگر یکی نگیرید. بانک مرکزی برای دههها و برای کاهش ریسک سبد میخرد، نه برای سود کوتاهمدت. همین تفاوت افق زمانی است که تقاضای آن را بادوام و کمحساسیت به قیمت میکند.
نقطه عطف ۲۰۲۲؛ وقتی ذخایر ارزی قابل مسدود شدن شد
اگر بخواهیم فقط یک لحظه را نام ببریم که منطق خرید طلا را عوض کرد، فوریه ۲۰۲۲ است. پس از حمله روسیه به اوکراین، بخش بزرگی از ذخایر ارزی بانک مرکزی روسیه، حدود ۳۰۰ میلیارد دلار، در خارج مسدود شد.
این اتفاق به همه بانکهای مرکزی جهان یک پیام روشن داد: ذخایر ارزیای که در خارج نگهداری میشود، در شرایط خاص قابل دسترسی نیست. طلای فیزیکی در خزانه داخلی چنین ریسکی ندارد. بیدلیل نیست که جهش خرید دقیقاً از همان سال آغاز شد. پیامدهای اقتصادی گستردهتر آن را در تاثیر جنگ روسیه و اوکراین بر اقتصاد جهان مرور کردهایم.
با این حال برای صداقت باید گفت این تنها توضیح نیست. در نظرسنجی بانک مرکزی اروپا از مدیران ذخایر، بخش بزرگی گفتهاند تحریمها مستقیماً روی تصمیمهای مدیریت ذخایرشان اثر نگذاشته؛ پس تنوعبخشی و پوشش ریسک کلی، دستکم به همان اندازه نقش دارند.
مقیاس خرید؛ اعداد چه میگویند؟
بانکهای مرکزی تا پیش از ۲۰۱۰ در مجموع فروشنده طلا بودند. پس از بحران مالی ۲۰۰۸ این روند برعکس شد و از ۲۰۱۰ به این سو، هر سال خریدار خالص بودهاند.
دادههای شورای جهانی طلا (World Gold Council) نشان میدهد خرید سالانه در سالهای ۲۰۲۲، ۲۰۲۳ و ۲۰۲۴ هر بار از مرز هزار تن گذشت و در ۲۰۲۴ به حدود ۱۰۹۲ تن رسید. در ۲۰۲۵ رقم به حدود ۸۶۳ تن کاهش یافت. در فصل دوم ۲۰۲۶ بانکهای مرکزی ۲۸۹ تن خریدند که ۶۲ درصد بیشتر از همان فصل سال قبل بود.
نکته کمتر گفتهشده این است که همه بانکهای مرکزی خریدار نیستند. در فصل اول ۲۰۲۶ ترکیه، روسیه و آذربایجان فروش قابل توجهی داشتند و به همین دلیل مجموع نیمه اول سال به ۳۴۵ تن محدود ماند. بانک مرکزی هم گاهی برای تامین ارز یا حمایت از پول ملی، طلا میفروشد.
| کشور | خرید ۲۰۲۵ | نکته |
|---|---|---|
| لهستان | حدود ۱۰۲ تن | بزرگترین خریدار سال |
| قزاقستان | حدود ۵۷ تن | خریدار ثابت چندساله |
| برزیل | حدود ۴۳ تن | بازگشت پس از سالها |
| چین | حدود ۲۷ تن | خرید ماهانه پیوسته |
| ترکیه | حدود ۲۷ تن | خرید و فروش متناوب |
بزرگترین خریداران رسمی طلا در سال ۲۰۲۵ بر اساس دادههای گزارششده.
آیا میدانستید؟
طبق گزارش بانک مرکزی اروپا، در پایان ۲۰۲۴ طلا با حدود ۲۰ درصد سهم از کل ذخایر رسمی جهان به قیمت بازار، از یورو با ۱۶ درصد جلو زد و بعد از دلار به دومین دارایی ذخیره جهان تبدیل شد. موجودی طلای بانکهای مرکزی حدود ۳۶ هزار تن است؛ نزدیک به اوج ۳۸ هزار تنی سال ۱۹۶۵ در دوران برتون وودز.
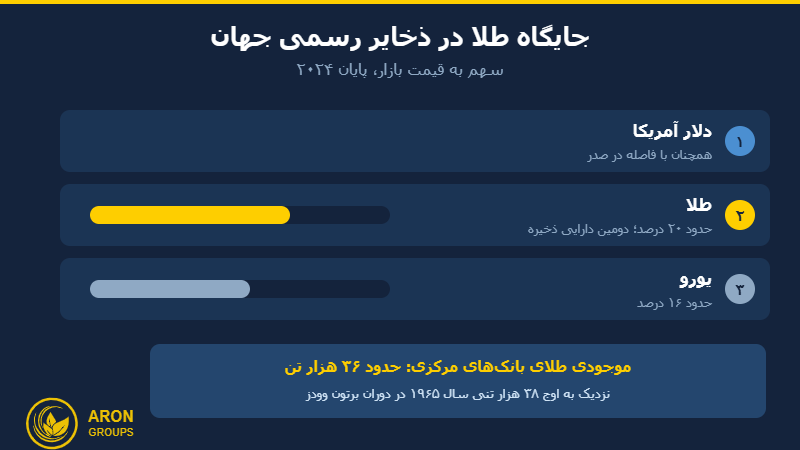
سهم طلا در ذخایر جهان
بخشی از رشد سهم طلا به خرید برمیگردد و بخشی به افزایش قیمت. وقتی قیمت طلا بالا میرود، ارزش ذخایر طلای موجود هم بالا میرود و سهمش در سبد افزایش مییابد، حتی اگر یک گرم هم خریده نشود.
گزارش نقش بینالمللی یورو (European Central Bank) همچنین نشان میدهد حدود دو سوم بانکهای مرکزی برای تنوعبخشی و حدود دو پنجم برای پوشش ریسک ژئوپلیتیک در طلا سرمایهگذاری کردهاند. دلار هنوز با فاصله در صدر است، اما جهت حرکت روشن است. رابطه این دو را در همبستگی طلا و دلار و شاخص دلار بررسی کردهایم.
بانکهای مرکزی خودشان چه میگویند؟
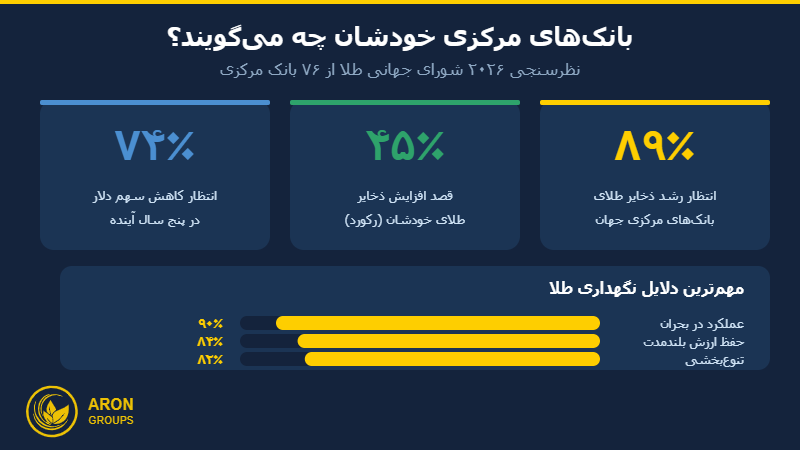
شورای جهانی طلا هر سال از مدیران ذخایر بانکهای مرکزی نظرسنجی میکند. نتایج نظرسنجی ۲۰۲۶ با مشارکت رکورد ۷۶ بانک مرکزی (World Gold Council) تصویر روشنی از آینده میدهد.
- ۸۹ درصد انتظار دارند ذخایر طلای بانکهای مرکزی جهان در دوازده ماه آینده افزایش یابد.
- رکورد ۴۵ درصد قصد دارند ذخایر طلای خودشان را افزایش دهند.
- ۷۴ درصد انتظار دارند سهم دلار در ذخایر جهان طی پنج سال آینده کمتر شود.
- مهمترین دلایل: عملکرد طلا در بحران (۹۰ درصد)، حفظ ارزش بلندمدت (۸۴ درصد) و تنوعبخشی (۸۲ درصد).
یک یافته کوچک اما معنادار هم وجود دارد: سهم بانکهایی که نگهداری طلا در خزانه داخلی را افزایش دادهاند از ۵ درصد به ۹ درصد رسیده است؛ نشانه دیگری از همان نگرانی درباره دسترسی به ذخایر در خارج.
طلای بانکهای مرکزی کجا نگهداری میشود؟
این سوال سادهای به نظر میرسد، اما بعد از ۲۰۲۲ به یکی از جدیترین موضوعات مدیریت ذخایر تبدیل شده است. طلایی که در کشور دیگری نگهداری شود، از نظر حقوقی و عملی همان ریسکی را دارد که ذخایر ارزی در خارج دارند.
طبق همان نظرسنجی، بانک انگلستان هنوز محبوبترین محل نگهداری طلای بانکهای مرکزی است، به دلیل نقدشوندگی بازار لندن. اما خزانه داخلی در جایگاه دوم قرار دارد و سهم بانکهایی که به آن رو آوردهاند در حال افزایش است. چند کشور در سالهای اخیر بخشی از طلای خود را از خارج به داخل منتقل کردهاند.
برای معاملهگر این جزئیات شاید فنی به نظر برسد، اما پیامش روشن است: انگیزه امنیت دسترسی، فقط یک شعار نیست و در تصمیمهای عملی بانکها هم دیده میشود.
پرسش مهم: پس اگر بانکهای مرکزی میخرند، من هم باید طلا بخرم؟
پاسخ: نه به این سادگی. بانک مرکزی با افق دهساله و برای کاهش ریسک کل سبد میخرد و نوسان یک فصل برایش اهمیتی ندارد. معاملهگر با اهرم و افق کوتاه کار میکند و یک اصلاح ده درصدی میتواند حسابش را صفر کند. خرید بانکهای مرکزی زمینه بلندمدت را میسازد، نه نقطه ورود شما را.
این خریدها با قیمت طلا چه میکنند؟
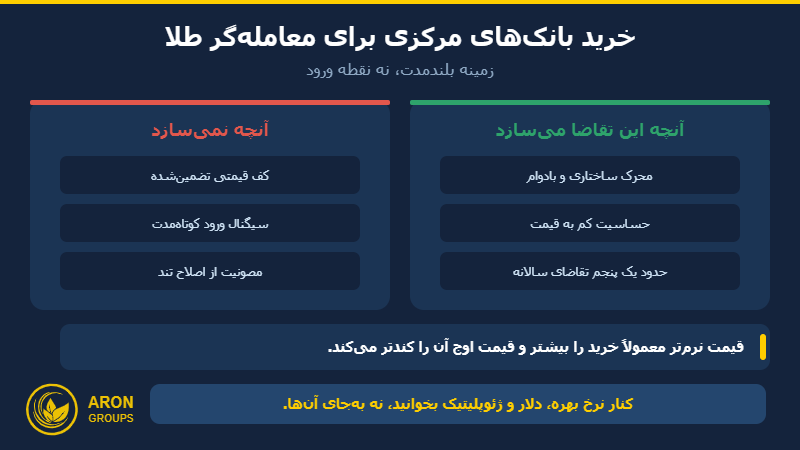
خرید بانکهای مرکزی یکی از محرکهای ساختاری و بادوام قیمت طلاست، به دو دلیل. اول اینکه حجمش بزرگ است؛ هزار تن در سال یعنی حدود یک پنجم تقاضای سالانه طلا. دوم اینکه کمتر به قیمت حساس است، چون هدفش تنوعبخشی است نه سفتهبازی.
همین ویژگی توضیح میدهد چرا طلا در سالهای ۲۰۲۲ تا ۲۰۲۴ با وجود نرخ بهره بالا رشد کرد؛ دورهای که طبق منطق سنتی باید برای طلا سخت میبود. تقاضای بانکهای مرکزی بخش بزرگی از فشار نرخ بهره را خنثی کرد. سایر عوامل را هم در عوامل موثر در قیمت طلا و نوسان طلا مرور کنید.
اما دو هشدار مهم. اول اینکه قیمت روی زمانبندی خرید اثر دارد: در فصل دوم ۲۰۲۶ که قیمتها نرمتر شد، خرید بانکها بالا رفت، و در اوج قیمت معمولاً کندتر میشود. دوم اینکه این تقاضا یک کف زیر قیمت نمیگذارد؛ اصلاحهای تند همچنان رخ میدهند و بانکهای مرکزی جلوی آنها را نمیگیرند.
آیا این روند ادامه پیدا میکند؟
نشانهها میگویند احتمالاً بله، اما نه با سرعت یکنواخت. نظرسنجیها تمایل روشنی به افزایش ذخایر نشان میدهند و دلایل ساختاری خرید، از تنوعبخشی تا نگرانی ژئوپلیتیک، از بین نرفتهاند.
در مقابل سه عامل میتواند سرعت را کم کند. اول قیمت بالا، که خرید هر تن را گرانتر میکند و زمانبندی را عقب میاندازد. دوم نیاز برخی کشورها به نقدینگی، که آنها را به فروش وادار میکند. و سوم اینکه وقتی سهم طلا در سبد بالا میرود، برخی بانکها به سقف هدف خود نزدیک میشوند.
جمعبندی منصفانه این است: خرید بانکهای مرکزی یک روند چندساله است، نه یک موج کوتاه، اما فصل به فصل نوسان دارد. روی یک گزارش فصلی ضعیف یا قوی، نتیجهگیری بلندمدت نکنید.
زاویه ایران و منطقه
این موضوع برای مخاطب ایرانی اهمیت ویژهای دارد. ایران هم تجربه مسدود شدن بخشی از داراییهای ارزی خود در خارج را داشته است؛ پس منطق اقتصادی افزایش سهم طلا در ذخایر، یعنی کاهش ریسک دسترسی و افزایش امنیت دارایی، برای اقتصادهایی با این تجربه روشنتر از هر جای دیگر است.
همین منطق در سطح منطقه هم دیده میشود: چند کشور منطقه مثل ترکیه، قزاقستان، ازبکستان و اردن در سالهای اخیر در فهرست خریداران رسمی طلا بودهاند. برای سرمایهگذار فردی هم پیام مشابه است: تنوعبخشی، نه تمرکز روی یک دارایی. اگر به طلای فیزیکی فکر میکنید، خرید شمش طلا را جداگانه بررسی کردهایم.
تمرین با آرون گروپس
تمرین پیشنهادی: گزارش فصلی شورای جهانی طلا را دنبال کنید و برای چهار فصل اخیر، خرید بانکهای مرکزی را کنار قیمت میانگین طلا در همان فصل بنویسید. خواهید دید در فصلهایی که قیمت نرمتر بوده، خرید معمولاً بیشتر شده است.
این تمرین دو چیز را همزمان به شما یاد میدهد: اینکه تقاضای ساختاری چطور رفتار میکند، و اینکه چرا نباید آن را با سیگنال ورود اشتباه گرفت. برای معامله نماد طلا در فارکس روی متاتریدر ۵ این زمینه را با مدیریت ریسک در معاملات طلا، مدیریت سرمایه و یک پلن معاملاتی مکتوب ترکیب کنید و اول روی حساب دمو تمرین کنید. اصطلاحات را هم در واژهنامه فارکس ببینید.
نتیجهگیری
بانکهای مرکزی برای تنوعبخشی ذخایر، کاهش وابستگی به دلار، مصونیت از تحریم و مسدودسازی، حفظ ارزش در برابر تورم و اتکا در بحران طلا میخرند. مسدود شدن ذخایر روسیه در ۲۰۲۲ این روند را شتاب داد، اما تنها دلیل آن نیست.
نتیجه این خریدها، سه سال پیاپی بیش از هزار تن و جایگاه طلا بهعنوان دومین دارایی ذخیره جهان است. نظرسنجیها هم نشان میدهند این روند احتمالاً ادامه دارد.
برای معاملهگر، پیام اصلی این است: خرید بانکهای مرکزی یک محرک ساختاری و بلندمدت است که زمینه قیمت را میسازد، اما نقطه ورود نمیدهد و جلوی اصلاحهای تند را نمیگیرد. آن را کنار نرخ بهره، دلار و ریسک ژئوپلیتیک بخوانید، نه بهجای آنها.
پرسشهای متداول
چرا بانکهای مرکزی بهجای دلار طلا میخرند؟
چون طلا بدهی هیچ دولتی نیست و ریسک طرف مقابل ندارد. ذخایر دلاری در نهایت تعهد دولت آمریکاست و میتواند مسدود یا تحت تاثیر سیاستهای آن کشور قرار بگیرد. طلای فیزیکی در خزانه داخلی چنین ریسکی ندارد. البته بانکهای مرکزی دلار را کنار نمیگذارند؛ فقط سهم آن را کم میکنند.
بانکهای مرکزی سالانه چقدر طلا میخرند؟
از ۲۰۲۲ تا ۲۰۲۴ هر سال بیش از هزار تن، تقریباً دو برابر میانگین دهه قبل از آن. در ۲۰۲۵ این رقم به حدود ۸۶۳ تن رسید. رقم دقیق هر سال را شورای جهانی طلا در گزارشهای فصلی منتشر میکند و ممکن است با دادههای جدید بازبینی شود.
کدام کشورها بیشترین طلا را میخرند؟
در سال ۲۰۲۵ لهستان با حدود ۱۰۲ تن بزرگترین خریدار بود و پس از آن قزاقستان، برزیل، چین و ترکیه قرار داشتند. در سالهای قبلتر چین، ترکیه، هند و روسیه هم از خریداران اصلی بودند. فهرست از سالی به سال دیگر تغییر میکند.
خرید بانکهای مرکزی چه تاثیری بر قیمت طلا دارد؟
یک محرک ساختاری صعودی است، چون حجمش بزرگ و حساسیتش به قیمت کم است. این تقاضا یکی از دلایلی بود که طلا در دوره نرخ بهره بالای ۲۰۲۲ تا ۲۰۲۴ هم رشد کرد. با این حال کف قیمتی نمیسازد و اصلاحهای کوتاهمدت همچنان ممکن است.
آیا بانکهای مرکزی طلا هم میفروشند؟
بله. بانکهای مرکزی گاهی برای تامین ارز، حمایت از پول ملی یا پوشش کسری بودجه طلا میفروشند. برای نمونه در فصل اول ۲۰۲۶ ترکیه، روسیه و آذربایجان فروش قابل توجهی داشتند. اما در مجموع، بانکهای مرکزی از ۲۰۱۰ هر سال خریدار خالص بودهاند.
اعلان ریسک
این مقاله صرفاً جنبه آموزشی دارد و توصیه سرمایهگذاری محسوب نمیشود. آمار خرید بانکهای مرکزی بر اساس دادههای منتشرشده تا زمان نگارش است و ممکن است در گزارشهای بعدی بازبینی شود. خرید رسمی طلا یک محرک بلندمدت است و هیچ تضمینی درباره مسیر کوتاهمدت قیمت نمیدهد. معاملات اهرمی طلا با ریسک بالای از دست رفتن سریع سرمایه همراه است و برای همه سرمایهگذاران مناسب نیست؛ پیش از هر تصمیم، شرایط روز بازار را بررسی کنید.