icon icon Home
icon icon Accounts
icon icon Quick start
icon icon Symbols

اثر مالکیت (Endowment Effect) چیست؟ تعریف، مثال و دام آن در معامله‌گری

نویسنده
شهاب سهرابی
شهاب سهرابی
calendar آخرین بروزرسانی: 23 آبان 1405
watch زمان مطالعه 8 دقیقه

اثر مالکیت (Endowment Effect) سوگیری رفتاری است که باعث می‌شود برای چیزی که مالکش هستیم، بیش از ارزش واقعی‌اش ارزش قائل شویم و حاضر نباشیم به قیمت منصفانه از آن بگذریم. این مفهوم را ریچارد تیلر، اقتصاددان رفتاری و برنده نوبل اقتصاد، در ۱۹۸۰ معرفی کرد. در برخی منابع فارسی به آن اثر موقوفه هم می‌گویند.

همین سوگیری توضیح می‌دهد چرا فروشنده خانه قیمتی بالاتر از بازار می‌گوید، چرا وسایل بی‌استفاده را دور نمی‌اندازیم و چرا معامله‌گر پوزیشنی را که مالکش است، حتی وقتی تحلیل می‌گوید خارج شو، نگه می‌دارد.

در این مقاله تعریف اثر مالکیت، آزمایش‌های معروف آن، پیوندش با زیان‌گریزی، شکل‌های آن در ترید و راهکارهای عملی برای کم کردن اثرش را با زبان ساده توضیح می‌دهیم.

bookmark
نکته‌های کلیدی
  • اثر مالکیت یعنی بیشتر ارزش‌گذاشتن روی چیزی که داریم، فقط به این دلیل که مال ماست.
  • شکاف بین قیمت فروش (WTA) و قیمت خرید (WTP) اندازه اثر مالکیت را نشان می‌دهد.
  • در آزمایش لیوان قهوه، قیمت فروشندگان بیش از دو برابر قیمت خریداران بود.
  • در ترید، اثر مالکیت باعث نگه‌داشتن پوزیشن زیان‌ده و نادیده گرفتن هزینه فرصت می‌شود.
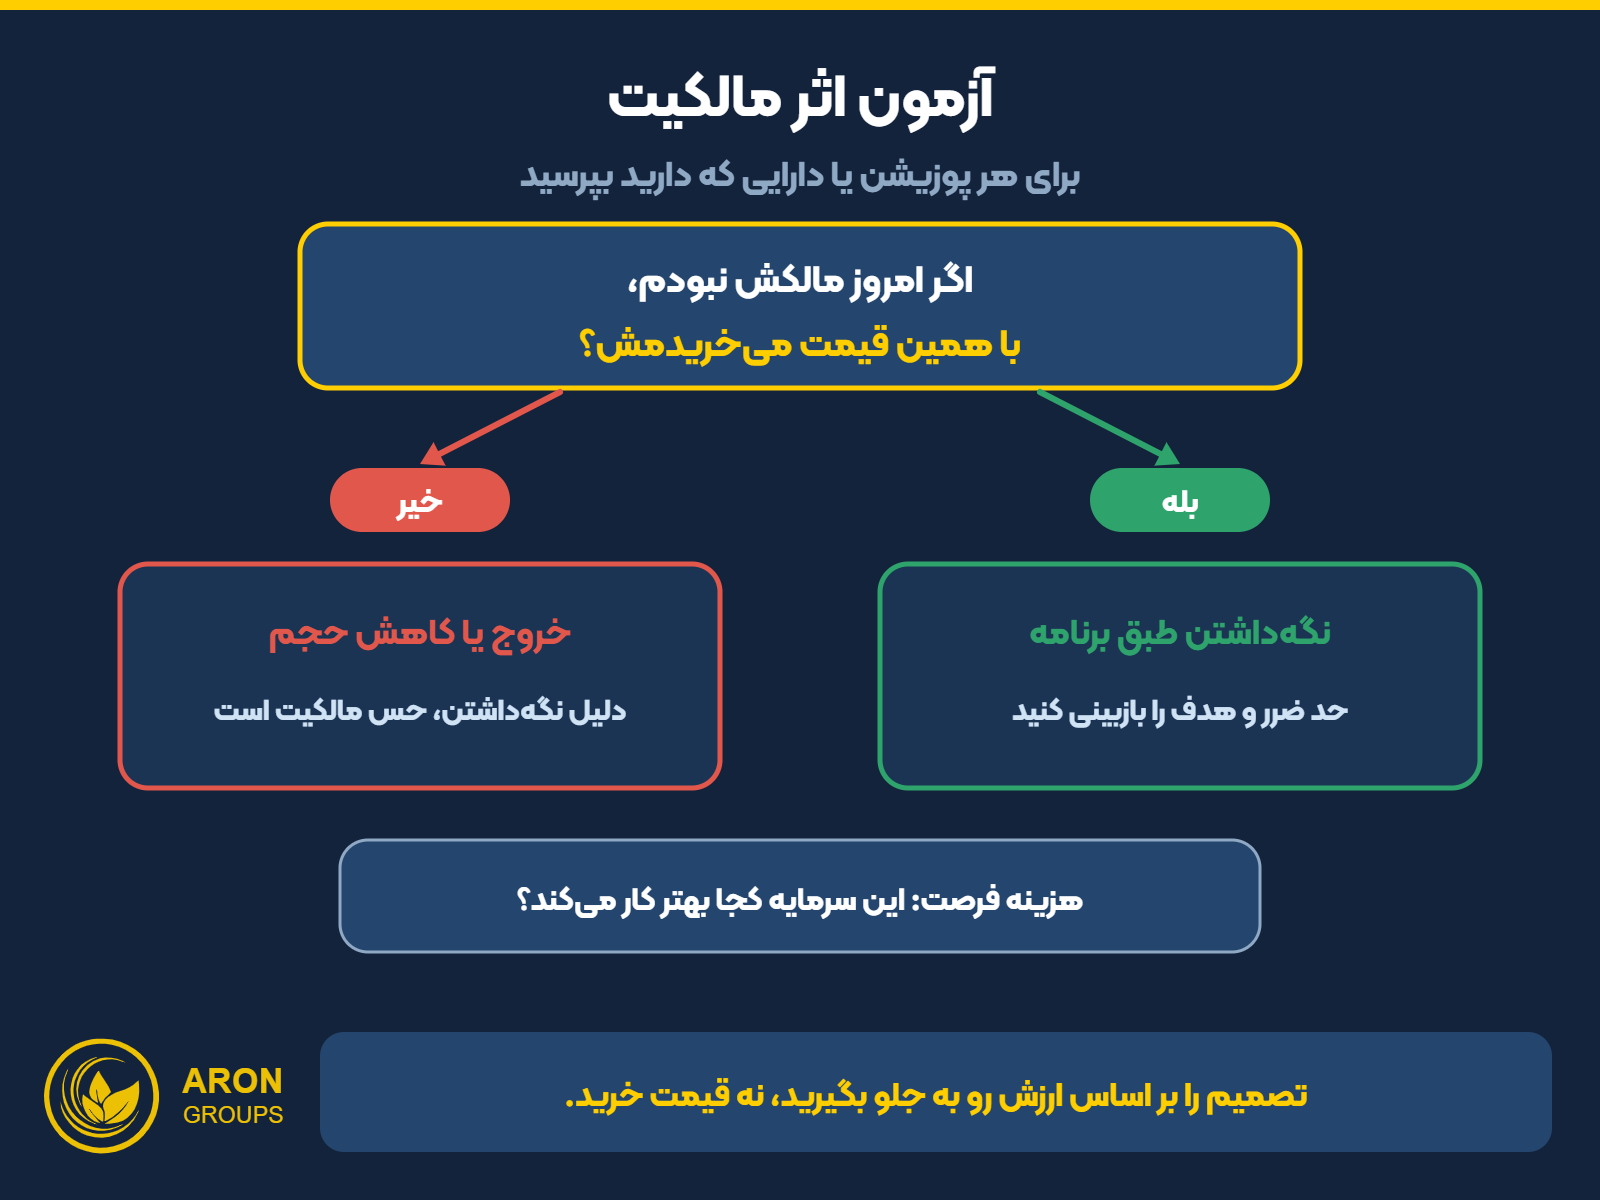
  • آزمون کلیدی: اگر الان مالکش نبودم، با این قیمت می‌خریدمش؟

اثر مالکیت چیست؟

اثر مالکیت یعنی اینکه صرفِ داشتن یک چیز، ارزش آن را در ذهن ما بالا می‌برد. یک لیوان ساده تا وقتی روی قفسه فروشگاه است، ارزش خاصی برایمان ندارد؛ اما همین که مال ما شد، برای فروختنش قیمت بیشتری می‌خواهیم. این تغییر ارزش هیچ ربطی به ویژگی‌های خود کالا ندارد و فقط از رابطه مالکیت می‌آید.

اثر مالکیت یکی از سوگیری‌های مخرب در تصمیم‌گیری مالی است، چون ما را از ارزیابی بی‌طرف دارایی‌ها دور می‌کند. مسئله این نیست که دلبستگی بد است؛ مسئله این است که این دلبستگی در قیمت‌گذاری و تصمیم خرید و فروش دخالت می‌کند.

تمایل به پذیرش و تمایل به پرداخت (WTA و WTP)

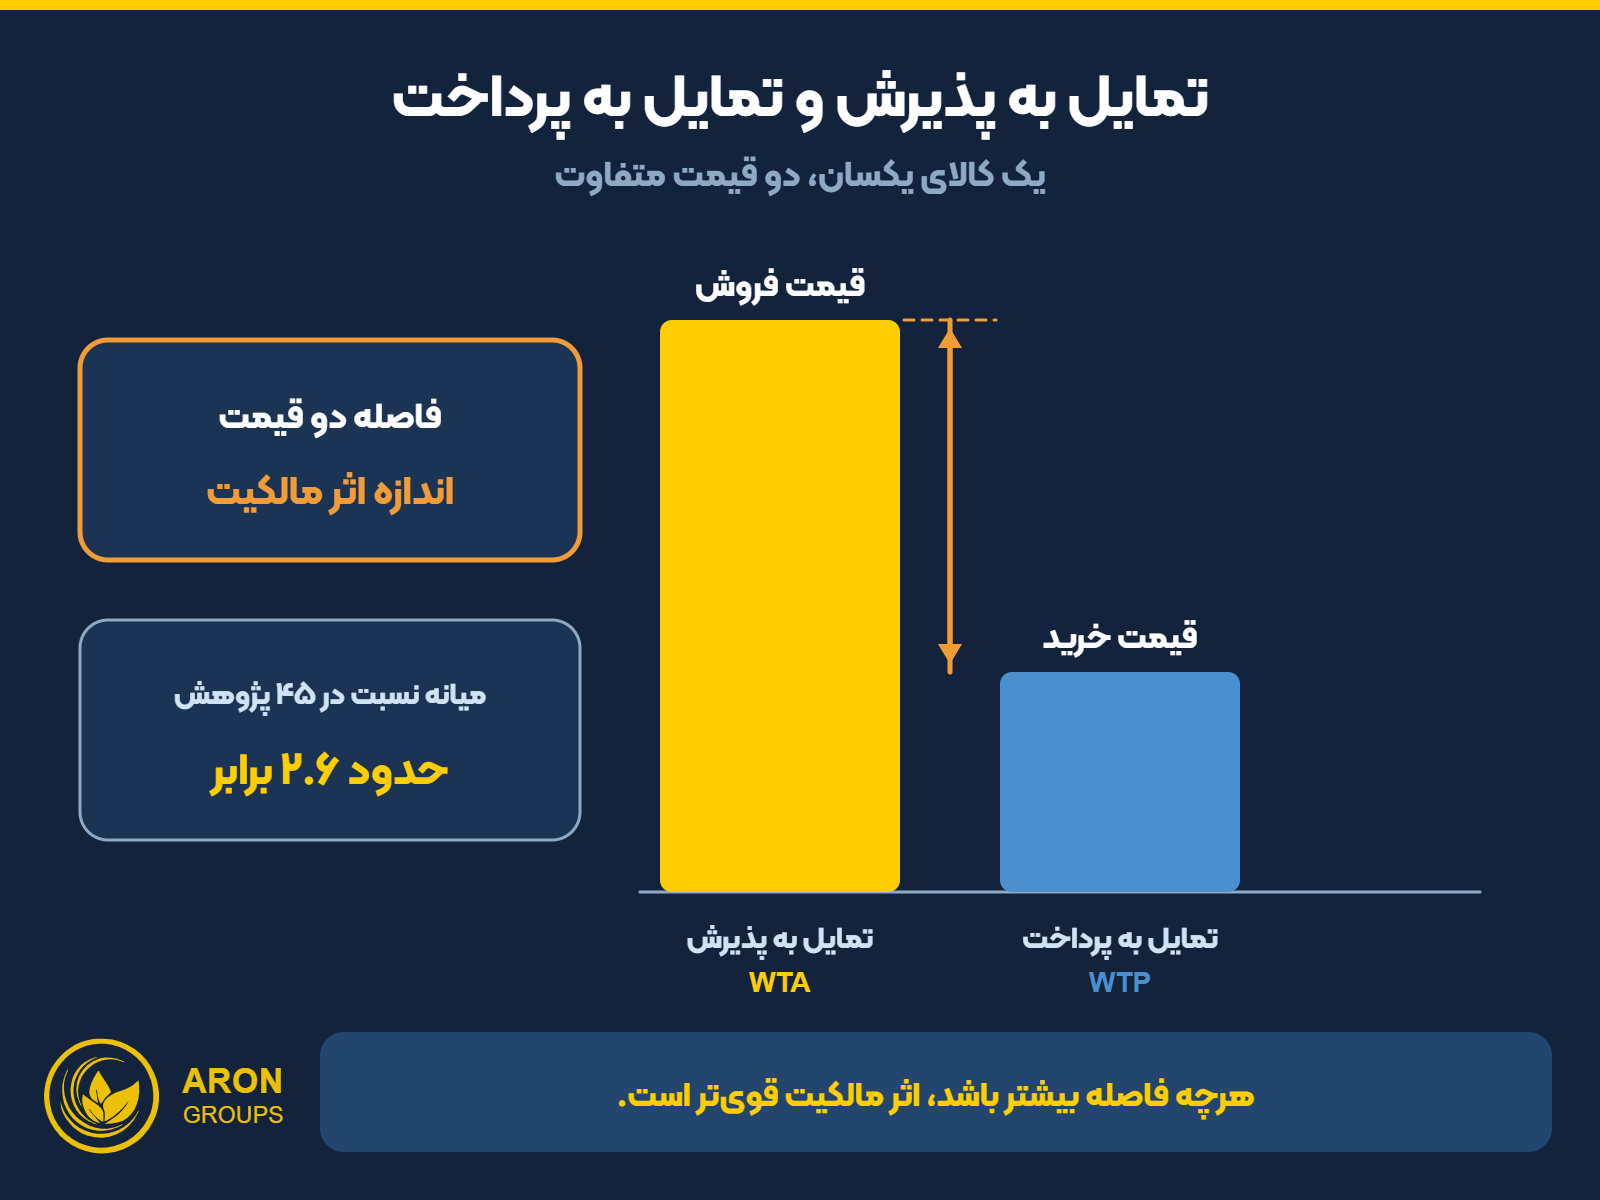
اقتصاددان‌ها اثر مالکیت را با دو عدد می‌سنجند. تمایل به پرداخت (WTP) بیشترین مبلغی است که برای خرید یک کالا می‌پردازیم. این همان مفهومی است که در بحث مازاد مصرف‌کننده هم به کار می‌رود. تمایل به پذیرش (WTA) کمترین مبلغی است که حاضریم برای فروش همان کالا قبول کنیم.

در نظریه اقتصاد کلاسیک، این دو عدد باید تقریباً برابر باشند. اما در عمل WTA معمولاً خیلی بالاتر از WTP است و فاصله این دو، اندازه اثر مالکیت را نشان می‌دهد. در یک مرور معروف روی ۴۵ پژوهش در ۲۰۰۲، میانه نسبت WTA به WTP حدود ۲.۶ بود.

اثر مالکیت؛ فاصله تمایل به پذیرش (WTA) و تمایل به پرداخت (WTP) برای یک کالای یکسان
اثر مالکیت؛ فاصله تمایل به پذیرش (WTA) و تمایل به پرداخت (WTP) برای یک کالای یکسان.

اثر مالکیت در اقتصاد رفتاری؛ از تیلر تا کانمن

ریچارد تیلر در مقاله ۱۹۸۰ خود با عنوان «به سوی نظریه مثبت انتخاب مصرف‌کننده» اصطلاح اثر مالکیت را برای توضیح این رفتار به کار برد. بعدها او همراه دنیل کانمن و جک کنچ آزمایش‌های کنترل‌شده‌ای طراحی کرد تا نشان دهد این اثر واقعی است و با یادگیری در بازار هم به‌سادگی از بین نمی‌رود.

کانمن، کنچ و تیلر در ۱۹۹۱ در نشریه Journal of Economic Perspectives (AEA) اثر مالکیت، زیان‌گریزی و سوگیری وضع موجود را کنار هم بررسی کردند. مثال آغاز مقاله، اقتصاددانی است که سال‌ها پیش شراب را ارزان خریده و حالا نه حاضر است آن را به قیمت بالای حراج بفروشد و نه به همان قیمت از آن بخرد.

آزمایش معروف لیوان قهوه

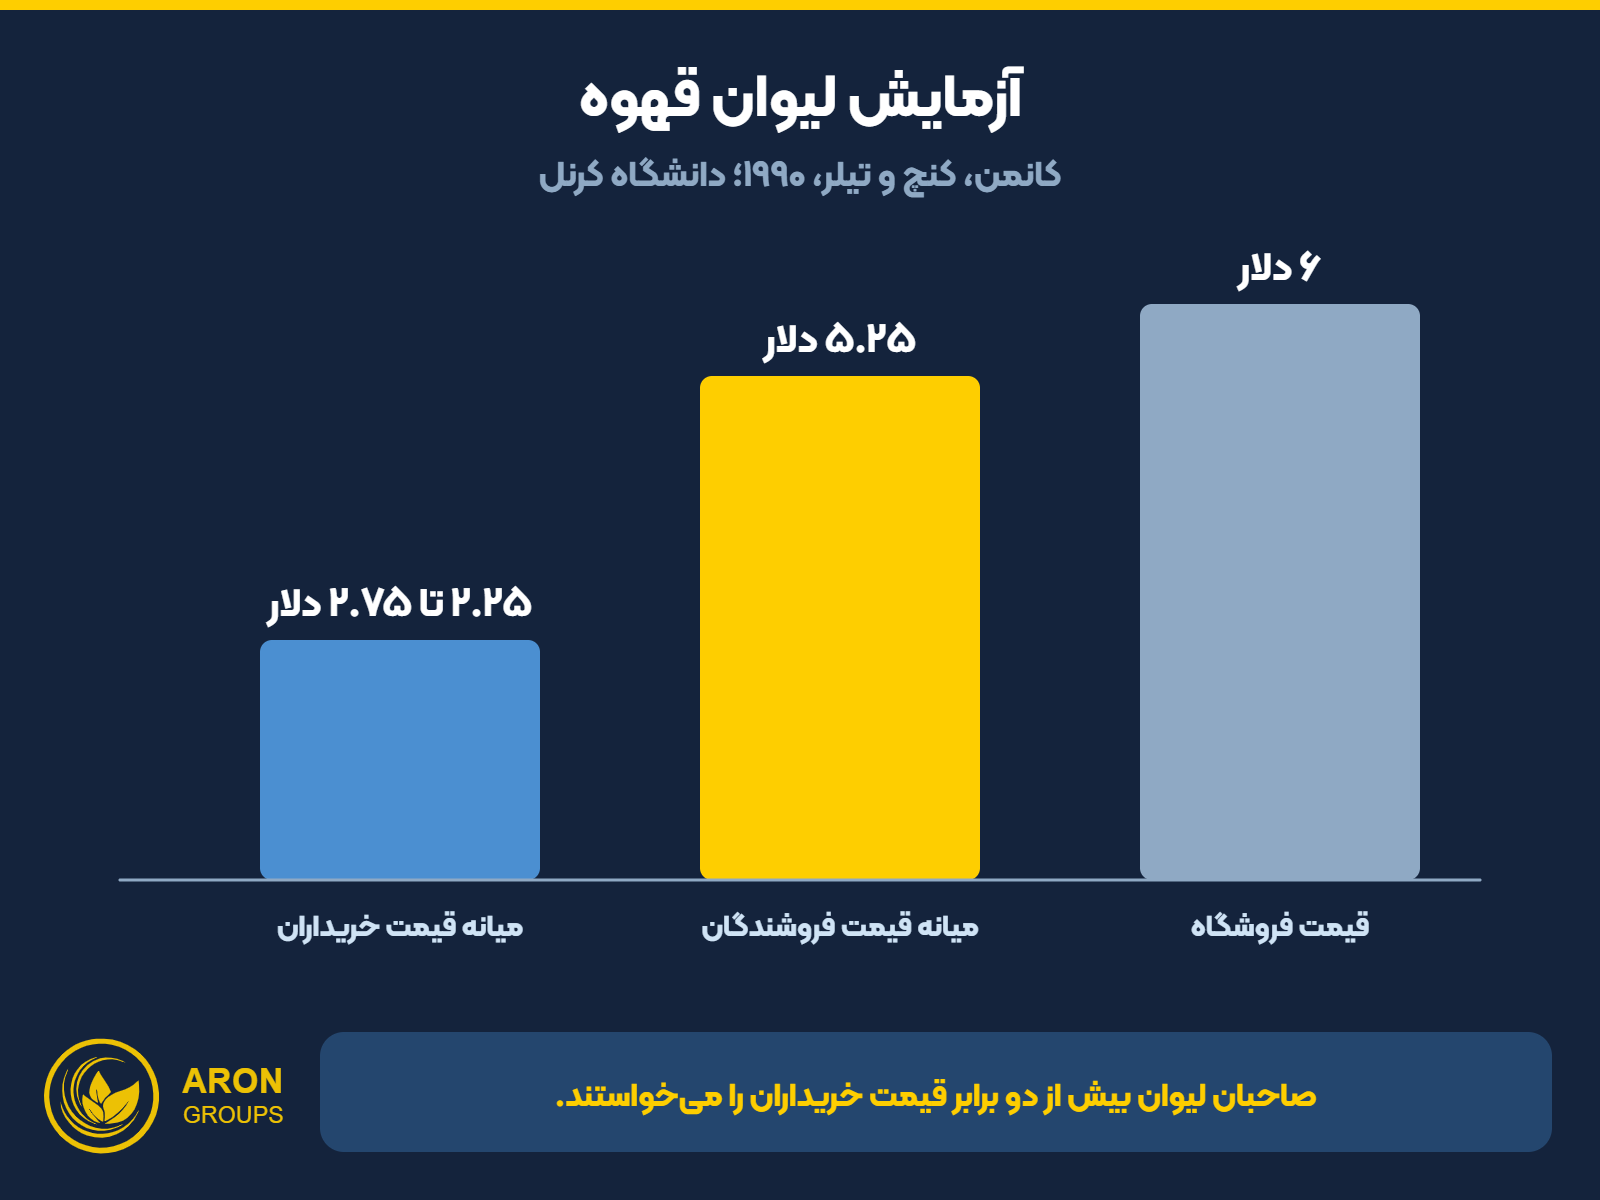
در آزمایش ۱۹۹۰ (RePEc)، به نیمی از دانشجویان دانشگاه کرنل لیوان قهوه‌ای داده شد که در فروشگاه دانشگاه ۶ دلار قیمت داشت. صاحبان لیوان باید قیمت فروش می‌گفتند و بقیه قیمت خرید. میانه قیمت فروشندگان ۵.۲۵ دلار بود، اما میانه قیمت خریداران بین ۲.۲۵ تا ۲.۷۵ دلار؛ یعنی بیش از دو برابر فاصله.

نظریه اقتصادی پیش‌بینی می‌کرد حدود نیمی از لیوان‌ها دست‌به‌دست شوند، چون لیوان‌ها تصادفی پخش شده بودند. اما حجم معاملات همیشه خیلی کمتر از پیش‌بینی بود؛ صاحبان لیوان حاضر نبودند به قیمتی که خریداران می‌دادند بفروشند.

آزمایش لیوان قهوه؛ میانه قیمت فروش ۵.۲۵ دلار در برابر قیمت خرید ۲.۲۵ تا ۲.۷۵ دلار
آزمایش لیوان قهوه؛ میانه قیمت فروش ۵.۲۵ دلار در برابر قیمت خرید ۲.۲۵ تا ۲.۷۵ دلار.

آزمایش لیوان و شکلات

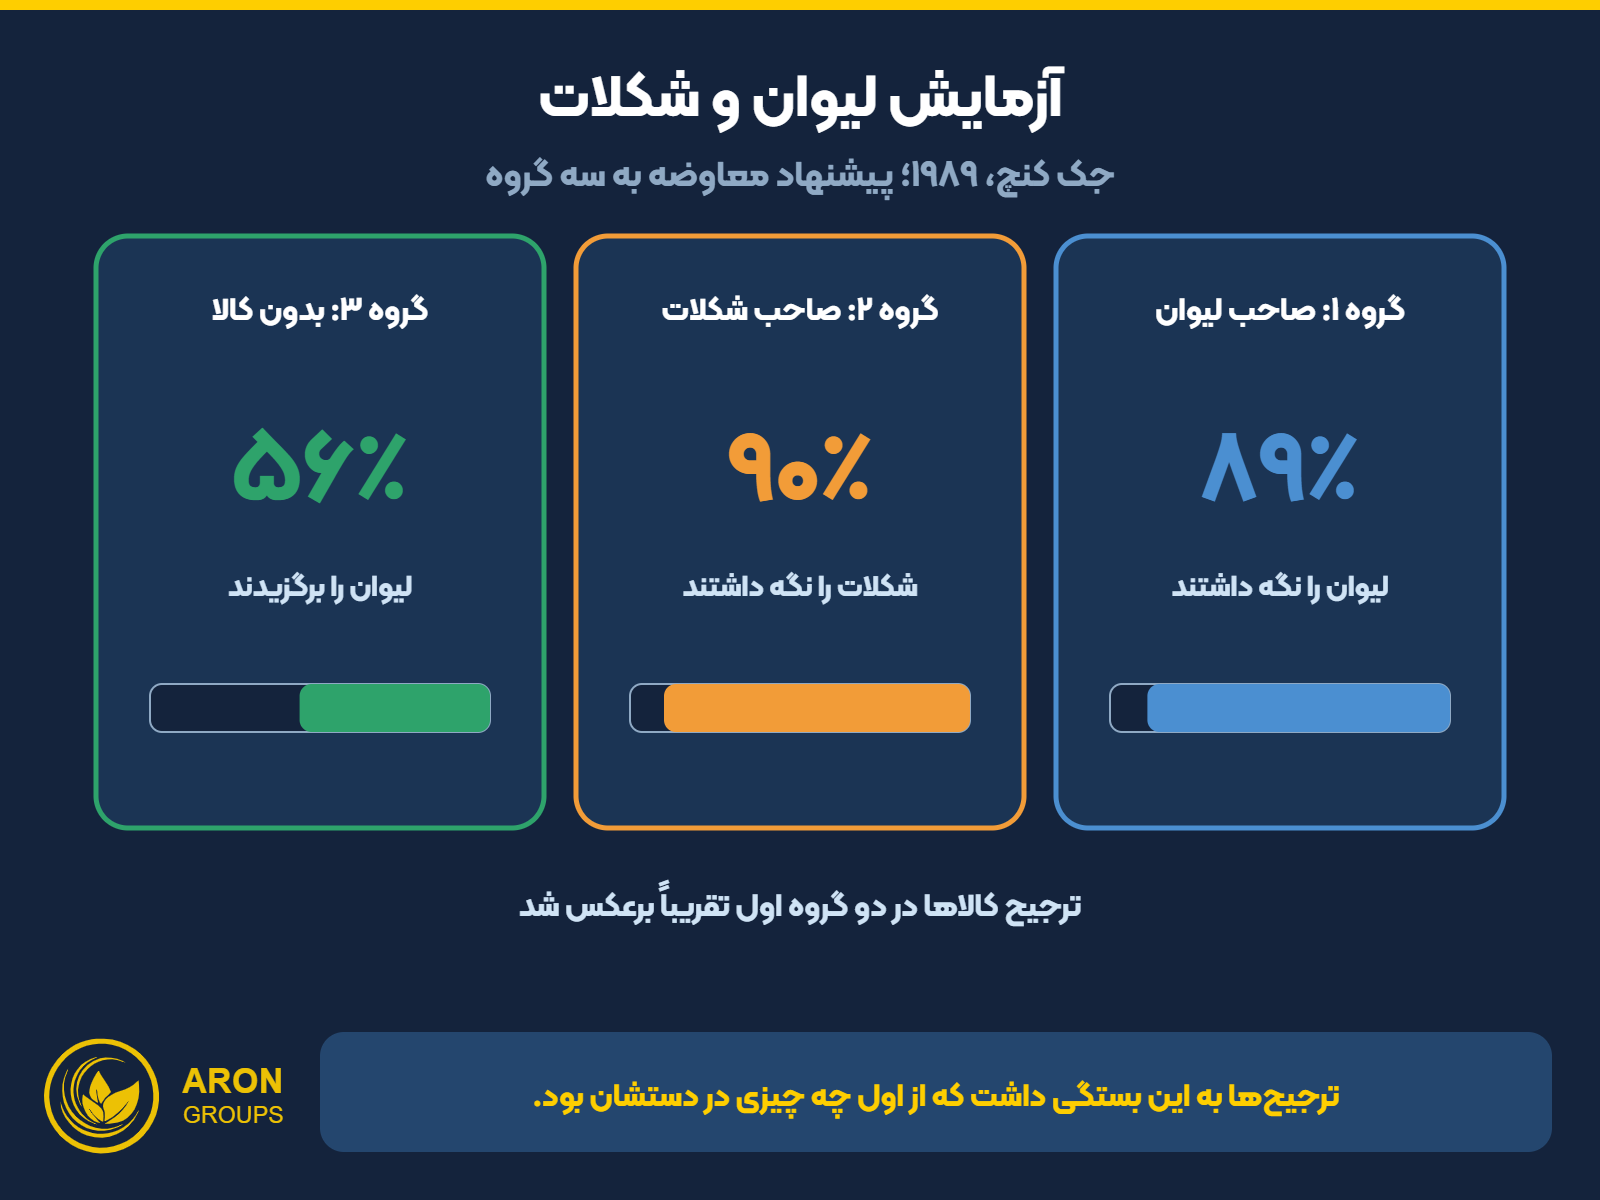
جک کنچ در ۱۹۸۹ آزمایش ساده‌تری انجام داد. به یک گروه لیوان داد و پیشنهاد معاوضه با شکلات را مطرح کرد؛ ۸۹ درصد لیوان را نگه داشتند. به گروه دوم شکلات داد و پیشنهاد معاوضه با لیوان را داد؛ ۹۰ درصد شکلات را نگه داشتند. در گروه سوم که هیچ‌چیز نداشتند، ۵۶ درصد لیوان را انتخاب کردند.

آزمایش لیوان و شکلات کنچ؛ ۸۹ و ۹۰ درصد کالای خود را نگه داشتند و ۵۶ درصد گروه بدون کالا لیوان را برگزیدند
آزمایش لیوان و شکلات کنچ؛ ۸۹ و ۹۰ درصد کالای خود را نگه داشتند و ۵۶ درصد گروه بدون کالا لیوان را برگزیدند.

نتیجه روشن است: ترجیح آدم‌ها بیشتر به این بستگی داشت که از اول چه چیزی دستشان بود، نه به خود کالاها.

پژوهشطراحی آزمایشیافته اصلی
تیلر، ۱۹۸۰مشاهده رفتار مصرف‌کنندهمعرفی اصطلاح اثر مالکیت
کنچ، ۱۹۸۹دادن لیوان یا شکلات و پیشنهاد معاوضهحدود ۹۰ درصد کالای خود را نگه داشتند
کانمن، کنچ و تیلر، ۱۹۹۰بازار خرید و فروش لیوان قهوهقیمت فروش بیش از دو برابر قیمت خرید
مرور ۴۵ پژوهش، ۲۰۰۲مقایسه WTA و WTPمیانه نسبت حدود ۲.۶
لیست، ۲۰۰۳ و ۲۰۱۱معامله‌گران باتجربه و تازه‌کارتجربه بازار شکاف را کم می‌کند

آزمایش‌های کلاسیک اثر مالکیت

چرا اثر مالکیت رخ می‌دهد؟ پیوند با زیان‌گریزی

مهم‌ترین توضیح اثر مالکیت، زیان‌گریزی است. کانمن و تورسکی در ۱۹۹۱ اثر مالکیت را نمودِ زیان‌گریزی در انتخاب‌های قطعی دانستند. وقتی چیزی را داریم، فروختنش در ذهن ما یک زیان ثبت می‌شود؛ و چون درد زیان، در برآوردهای رایج تقریباً دو برابر لذت سودی هم‌اندازه است، برای جبران این درد قیمت بالاتری می‌خواهیم.

عامل دوم، نقطه مرجع است. پس از مالکیت، نقطه مرجع ما از «ندارم» به «دارم» جابه‌جا می‌شود و هر جدایی از دارایی، عقب‌رفت از این نقطه حساب می‌شود. عامل سوم، دلبستگی عاطفی و هویتی است؛ چیزی که خودمان انتخاب کرده‌ایم یا سال‌ها داشته‌ایم، بخشی از ما می‌شود.

البته شدت اثر ثابت نیست. برخی پژوهش‌ها، از جمله کار پلات و زیلر در ۲۰۰۵، نشان دادند اندازه شکاف WTA و WTP به طراحی آزمایش و درک شرکت‌کنندگان از قواعد بستگی دارد. این یعنی اثر مالکیت واقعی است، اما با آموزش و فرایند درست قابل کنترل است.

sms-star

نکته
اثر مالکیت برای ظاهر شدن به سال‌ها دلبستگی نیاز ندارد. در آزمایش لیوان قهوه، لیوان‌ها همان جلسه و به‌صورت تصادفی پخش شده بودند و باز هم صاحبانشان قیمت بسیار بالاتری می‌خواستند.

مثال‌های اثر مالکیت در زندگی روزمره

قیمت‌گذاری خانه و خودرو

کسی که خانه یا خودرو خود را می‌فروشد، اغلب قیمتی بالاتر از معاملات مشابه بازار پیشنهاد می‌دهد؛ چون خاطرات و هزینه‌هایی که کرده را هم در قیمت می‌بیند. خریدار اما فقط به ویژگی‌ها و قیمت بازار نگاه می‌کند و معامله انجام نمی‌شود.

وسایلی که دور نمی‌اندازیم

کمدی پر از لباس‌هایی که سال‌هاست نپوشیده‌ایم، نمونه آشنای اثر مالکیت است. اگر همین لباس‌ها در فروشگاه بودند، هرگز نمی‌خریدیمشان؛ اما چون مال ما هستند، دل کندن از آن‌ها سخت است.

دارایی ارثی یا خودانتخاب

سهم یا سکه‌ای که از خانواده به ما رسیده یا خودمان با تحلیل خریده‌ایم، معمولاً سخت‌تر فروخته می‌شود؛ حتی وقتی تحلیل جدید می‌گوید ارزش آن کمتر از قیمت فعلی است. ارزش ذاتی یک دارایی به اینکه چه کسی مالکش است ربطی ندارد.

موقعیترفتار ناشی از اثر مالکیتنگاه منطقی
فروش خانه یا خودروقیمت‌گذاری بالاتر از بازارمقایسه با معاملات مشابه اخیر
وسایل قدیمینگه‌داشتن چیزهای بی‌استفادهپرسیدن اینکه دوباره می‌خریدمش؟
سهم یا سکه ارثیفروش نکردن حتی با تحلیل منفیارزیابی مثل هر دارایی دیگر
هدیه یا کالای شخصی‌سازی‌شدهارزش‌گذاری احساسیجدا کردن ارزش عاطفی از ارزش بازار

اثر مالکیت در زندگی روزمره

اثر مالکیت در معاملات و بازارهای مالی

بازارهای مالی جایی است که اثر مالکیت مستقیم به حساب ضربه می‌زند. هر پوزیشن یا دارایی که باز می‌کنیم، بلافاصله «مال ما» می‌شود و ارزیابی‌اش دیگر بی‌طرف نیست.

نگه‌داشتن پوزیشن زیان‌ده

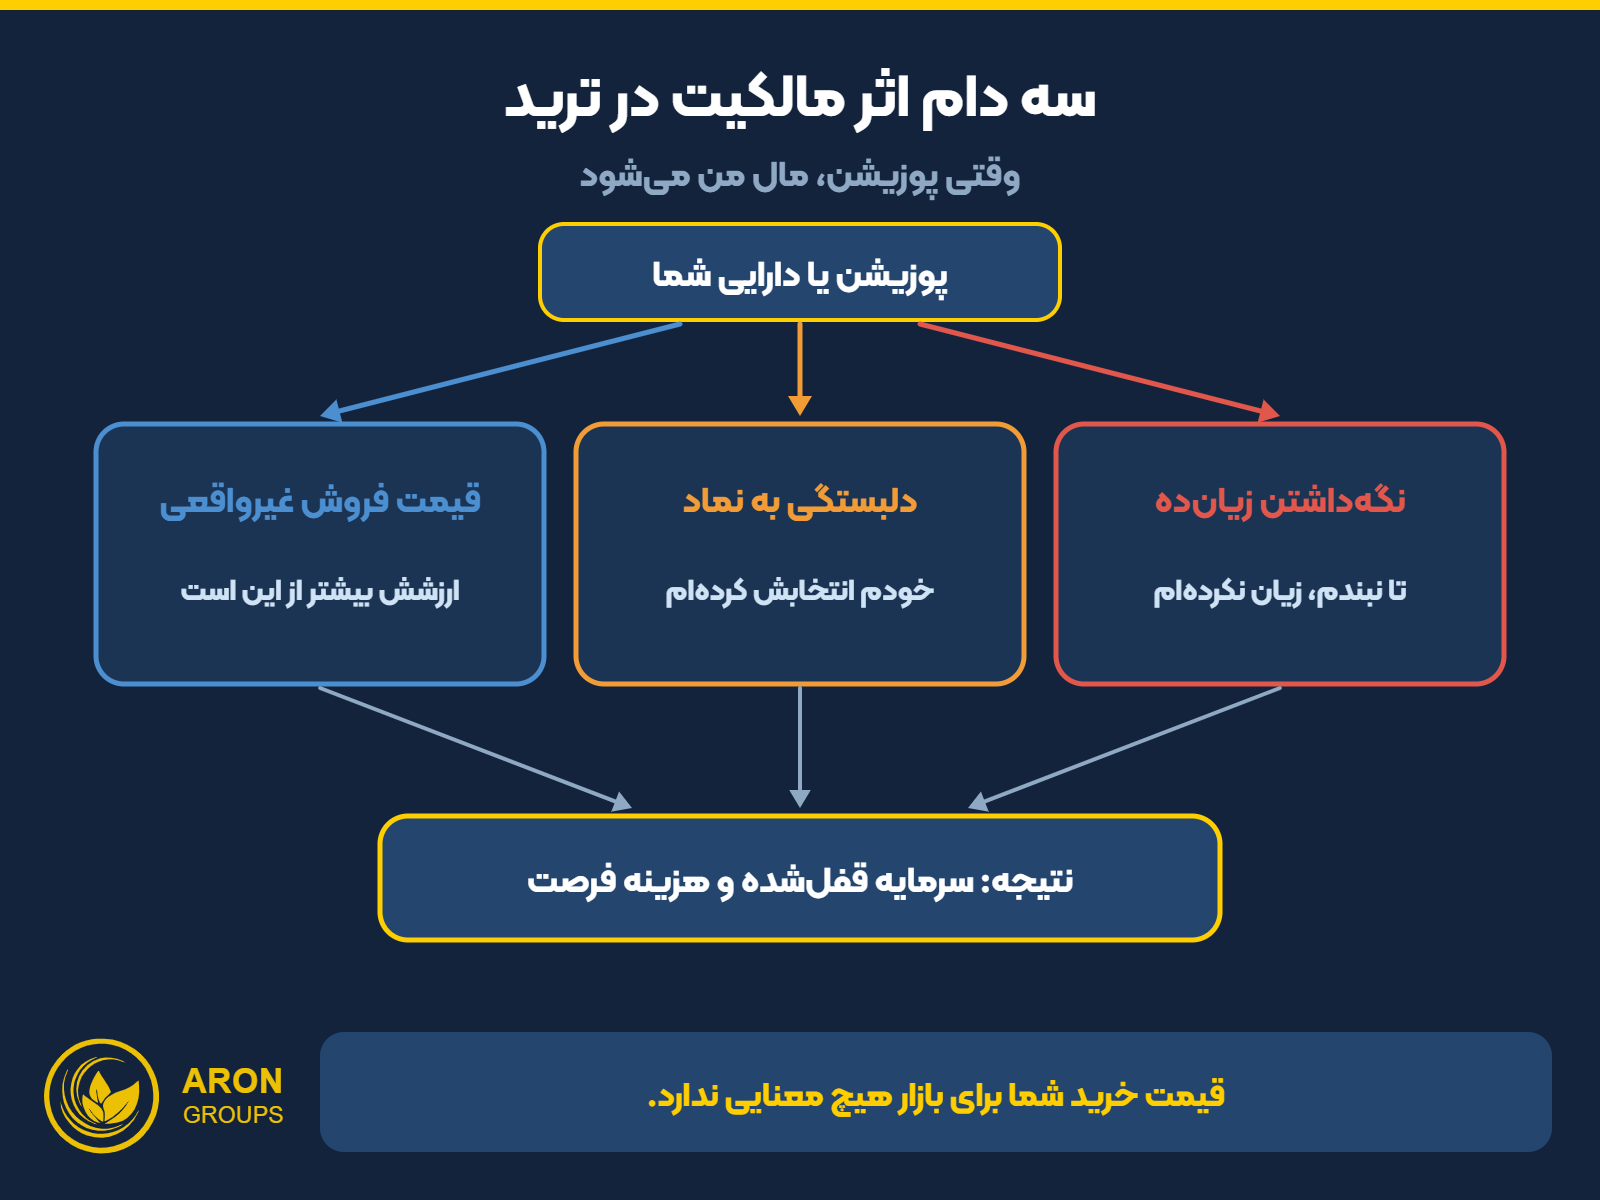
فرض کنید سهم یا کوینی را ۱۰۰ دلار خریده‌اید و حالا ۷۰ دلار است. تحلیل جدید می‌گوید ارزش منصفانه آن حدود ۶۰ دلار است. اگر مالکش نبودید، هرگز آن را به ۷۰ دلار نمی‌خریدید؛ اما چون مالکش هستید، نگهش می‌دارید. این همان پیوند اثر مالکیت با اثر تمایلی، یعنی نگه‌داشتن بازنده‌ها و فروش زود برنده‌ها، است.

دلبستگی به نمادی که خودتان انتخاب کرده‌اید

معامله‌گری که ساعت‌ها روی یک نماد تحلیل کرده، به انتخاب خود وابسته می‌شود. ترکیب این حالت با سوگیری تایید باعث می‌شود فقط خبرهای موافق را ببیند و با اعتماد به نفس کاذب نشانه‌های خروج را نادیده بگیرد.

قیمت فروش غیرواقعی

اثر مالکیت روی سفارش‌های فروش هم اثر می‌گذارد. معامله‌گر هدف قیمتی را بر اساس ارزشی که خودش برای دارایی قائل است تعیین می‌کند، نه بر اساس ساختار نمودار. نتیجه، سفارشی است که اجرا نمی‌شود و سودی که برمی‌گردد. حد سود باید از تحلیل بیاید، نه از حس مالکیت.

سه دام اثر مالکیت در ترید؛ نگه‌داشتن پوزیشن زیان‌ده، دلبستگی به نماد انتخابی و قیمت فروش غیرواقعی
سه دام اثر مالکیت در ترید؛ نگه‌داشتن پوزیشن زیان‌ده، دلبستگی به نماد انتخابی و قیمت فروش غیرواقعی.
رفتارمنطق ذهنیپیامدراه‌حل
نگه‌داشتن پوزیشن زیان‌دهاین پوزیشن مال من استزیان عمیق‌ترحد ضرر از پیش تعیین‌شده
دلبستگی به نماد انتخابیخودم انتخابش کرده‌امنادیده گرفتن تحلیل جدیدبازبینی دوره‌ای بی‌طرف
قیمت فروش غیرواقعیارزش این دارایی بیشتر استاجرا نشدن سفارش فروشتارگت بر اساس ساختار نمودار
پرتفوی بر اساس آنچه داریمهمین‌ها را نگه می‌دارمتمرکز ریسکچیدمان بر اساس ارزش رو به جلو

نمودهای اثر مالکیت در معاملات و راه‌حل آن‌ها

sms-star

هشدار
اگر دلیل نگه‌داشتن یک پوزیشن را فقط با جمله‌هایی مثل «خودم خریدمش» یا «قیمت خریدم بالاتر بود» توضیح می‌دهید، احتمالاً اثر مالکیت تصمیم را گرفته است، نه تحلیل.
چرا اثر مالکیت به بازده ضربه می‌زند؟

اثر مالکیت سه هزینه اصلی دارد. اول، بازنده‌ها بیش از حد نگه داشته می‌شوند و زیان‌ها عمیق‌تر می‌شوند. دوم، هزینه فرصت سرمایه قفل‌شده نادیده گرفته می‌شود؛ پولی که در یک دارایی ضعیف مانده، می‌توانست در فرصت بهتری کار کند.

سوم، پرتفوی بر اساس «چه داریم» چیده می‌شود، نه «چه ارزش رو به جلویی دارد». ایده اصلی نظریه مدرن پرتفوی این است که هر دارایی را بر اساس سهمش در ریسک و بازده کل سبد بسنجیم؛ اثر مالکیت این نگاه را به هم می‌زند. حتی در سرمایه‌گذاری ارزشی هم معیار، ارزش امروز دارایی است، نه قیمتی که ما خریده‌ایم.

اثر مالکیت در برابر سوگیری‌های مرتبط

اثر مالکیت با چند سوگیری دیگر هم‌پوشانی دارد. قیمت خرید در ذهن ما همان نقشی را بازی می‌کند که عدد اولیه در سوگیری لنگر دارد، و چند برد اخیر روی یک نماد، با سوگیری تازگی دلبستگی به آن را بیشتر می‌کند.

سوگیریتعریف کوتاهارتباط با اثر مالکیت
زیان‌گریزیدرد زیان بیشتر از لذت سود هم‌اندازه استریشه اصلی اثر مالکیت
اثر تمایلیفروش زود برنده‌ها و نگه‌داشتن بازنده‌هانگه‌داشتن بازنده چون مال ماست
سوگیری وضع موجودترجیح شرایط فعلی به تغییرفروش یعنی تغییر وضع موجود
حسابداری ذهنیدیدن پول در سبدهای جداهر دارایی یک حساب با نقطه مرجع خرید
مغالطه هزینه هدررفتهادامه به خاطر هزینه برگشت‌ناپذیرقیمت خرید، هزینه‌ای است که برنمی‌گردد

اثر مالکیت در برابر سوگیری‌های مرتبط

پرسش مهم: اثر مالکیت با سوگیری وضع موجود چه فرقی دارد؟

پاسخ: سوگیری وضع موجود ترجیح کلی به حفظ شرایط فعلی است، حتی وقتی پای مالکیت در میان نیست. اثر مالکیت مشخصاً درباره ارزش‌گذاری بیشتر چیزی است که داریم. در ترید معمولاً با هم ظاهر می‌شوند: نگه‌داشتن پوزیشن هم وضع موجود است و هم دارایی خود ما.

چطور بر اثر مالکیت غلبه کنیم؟

آزمون «اگر مالکش نبودم، با این قیمت می‌خریدمش؟»

ساده‌ترین و مؤثرترین ابزار همین سؤال است. برای هر پوزیشن یا دارایی بپرسید: اگر امروز آن را نداشتم، با همین قیمت و همین تحلیل می‌خریدمش؟ اگر جواب منفی است، دلیل نگه‌داشتن احتمالاً حس مالکیت است. این آزمون قیمت خرید را از معادله حذف می‌کند.

آزمون اثر مالکیت؛ اگر امروز مالکش نبودید و با این قیمت نمی‌خریدید، خروج یا کاهش حجم را بررسی کنید
آزمون اثر مالکیت؛ اگر امروز مالکش نبودید و با این قیمت نمی‌خریدید، خروج یا کاهش حجم را بررسی کنید.

قضاوت بر اساس ارزش رو به جلو

هر پوزیشن را بر اساس تحلیل فعلی و چشم‌انداز آینده قضاوت کنید، نه قیمت ورود. قیمت خرید شما برای بازار هیچ معنایی ندارد و بازار به آن احترام نمی‌گذارد.

حد ضرر و تارگت از پیش تعیین‌شده

وقتی حد ضرر و هدف قیمتی را پیش از ورود و بر اساس ساختار نمودار تعیین می‌کنید، تصمیم خروج از لحظه احساسی جدا می‌شود. در متاتریدر ۵ می‌توانید حد ضرر و حد سود را هنگام باز کردن سفارش ثبت کنید و در مدیریت پوزیشن‌های باز فقط طبق برنامه آن‌ها را تغییر دهید.

تجربه و بازبینی منظم

جان لیست در پژوهش ۲۰۰۳ روی معامله‌گران کارت‌های ورزشی نشان داد معامله‌گران باتجربه اثر مالکیت بسیار کمتری دارند. او در پژوهش ۲۰۱۱ (NBER) با ایجاد تجربه به‌صورت تصادفی نشان داد که خود تجربه بازار می‌تواند این شکاف را از بین ببرد. پس تمرین منظم و بازبینی معاملات، فقط توصیه کلی نیست؛ پشتوانه پژوهشی دارد.

sms-star

قانون
پیش از هر ورود، شرط خروج را بنویسید: حد ضرر، هدف قیمتی و شرایطی که تحلیل را باطل می‌کند. بعد از ورود، فقط تحلیل جدید می‌تواند این شرط را تغییر دهد، نه حس مالکیت.

گنجاندن این قواعد در برنامه معاملاتی، رعایت اصول مدیریت ریسک و مرور یک چک‌لیست روانشناسی ترید پیش از هر جلسه معامله، اثر این سوگیری را کم می‌کند.

تمرین با آرون گروپس

تمرین پیشنهادی: فهرست پوزیشن‌ها یا دارایی‌هایی را که الان دارید بنویسید و برای هر کدام آزمون «اگر مالکش نبودم، می‌خریدمش؟» را با تحلیل امروز انجام دهید. هر موردی که جواب منفی داشت، دلیل نگه‌داشتنش را یادداشت کنید. این مرور بخشی از مدیریت احساسات در ترید است.

سپس یک ماه روی حساب دمو قاعده ثبت حد ضرر و هدف قیمتی پیش از ورود را اجرا کنید و تعداد دفعاتی را که برخلاف برنامه پوزیشن را نگه داشته‌اید بشمارید. برای تعیین اندازه ریسک هر معامله، اصول مدیریت سرمایه را مبنا قرار دهید.

نتیجه‌گیری

اثر مالکیت باعث می‌شود برای چیزی که داریم بیش از ارزش واقعی‌اش ارزش قائل شویم؛ مفهومی که ریچارد تیلر در ۱۹۸۰ معرفی کرد و آزمایش‌های لیوان قهوه آن را به یکی از شناخته‌شده‌ترین یافته‌های اقتصاد رفتاری تبدیل کرد.

در ترید، این سوگیری به شکل نگه‌داشتن پوزیشن زیان‌ده، دلبستگی به نمادهای انتخابی و قیمت فروش غیرواقعی ظاهر می‌شود. آزمون «اگر مالکش نبودم، می‌خریدمش؟»، حد ضرر و هدف از پیش تعیین‌شده و توجه به هزینه فرصت، ساده‌ترین راه‌های کنترل آن است.

پرسش‌های متداول

اثر مالکیت به زبان ساده یعنی چه؟

یعنی اینکه چیزی را فقط چون مال ماست، باارزش‌تر از وقتی ببینیم که مال ما نبود.

چه کسی اثر مالکیت را مطرح کرد؟

ریچارد تیلر در ۱۹۸۰ این اصطلاح را معرفی کرد و بعدها با کانمن و کنچ آن را در آزمایش‌های کنترل‌شده نشان داد.

WTA و WTP چه ربطی به اثر مالکیت دارند؟

WTA کمترین قیمتی است که برای فروش قبول می‌کنیم و WTP بیشترین قیمتی که برای خرید می‌پردازیم؛ فاصله این دو اندازه اثر مالکیت است.

اثر مالکیت در ترید چطور خودش را نشان می‌دهد؟

با نگه‌داشتن پوزیشن زیان‌ده، دلبستگی به نماد انتخابی و تعیین قیمت فروش بالاتر از ارزش واقعی دارایی.

بهترین راه مقابله با اثر مالکیت چیست؟

پرسیدن این سؤال که «اگر مالکش نبودم، با این قیمت می‌خریدمش؟» و تعیین حد ضرر و هدف قیمتی پیش از ورود.

sms-star

اعلان ریسک
این مقاله صرفاً جنبه آموزشی دارد و توصیه سرمایه‌گذاری محسوب نمی‌شود. معامله در بازارهای مالی و ابزارهای اهرمی ریسک بالای از دست رفتن سرمایه دارد و شناخت سوگیری‌های رفتاری، زیان را از بین نمی‌برد. عملکرد گذشته نشان‌دهنده نتایج آینده نیست.

ادامه خواندن
not-found
calendar 17 آبان 1405
rate banner
به این مقاله امتیاز بدهید

Leave a Reply

Your email address will not be published. Required fields are marked *

نه ممنون