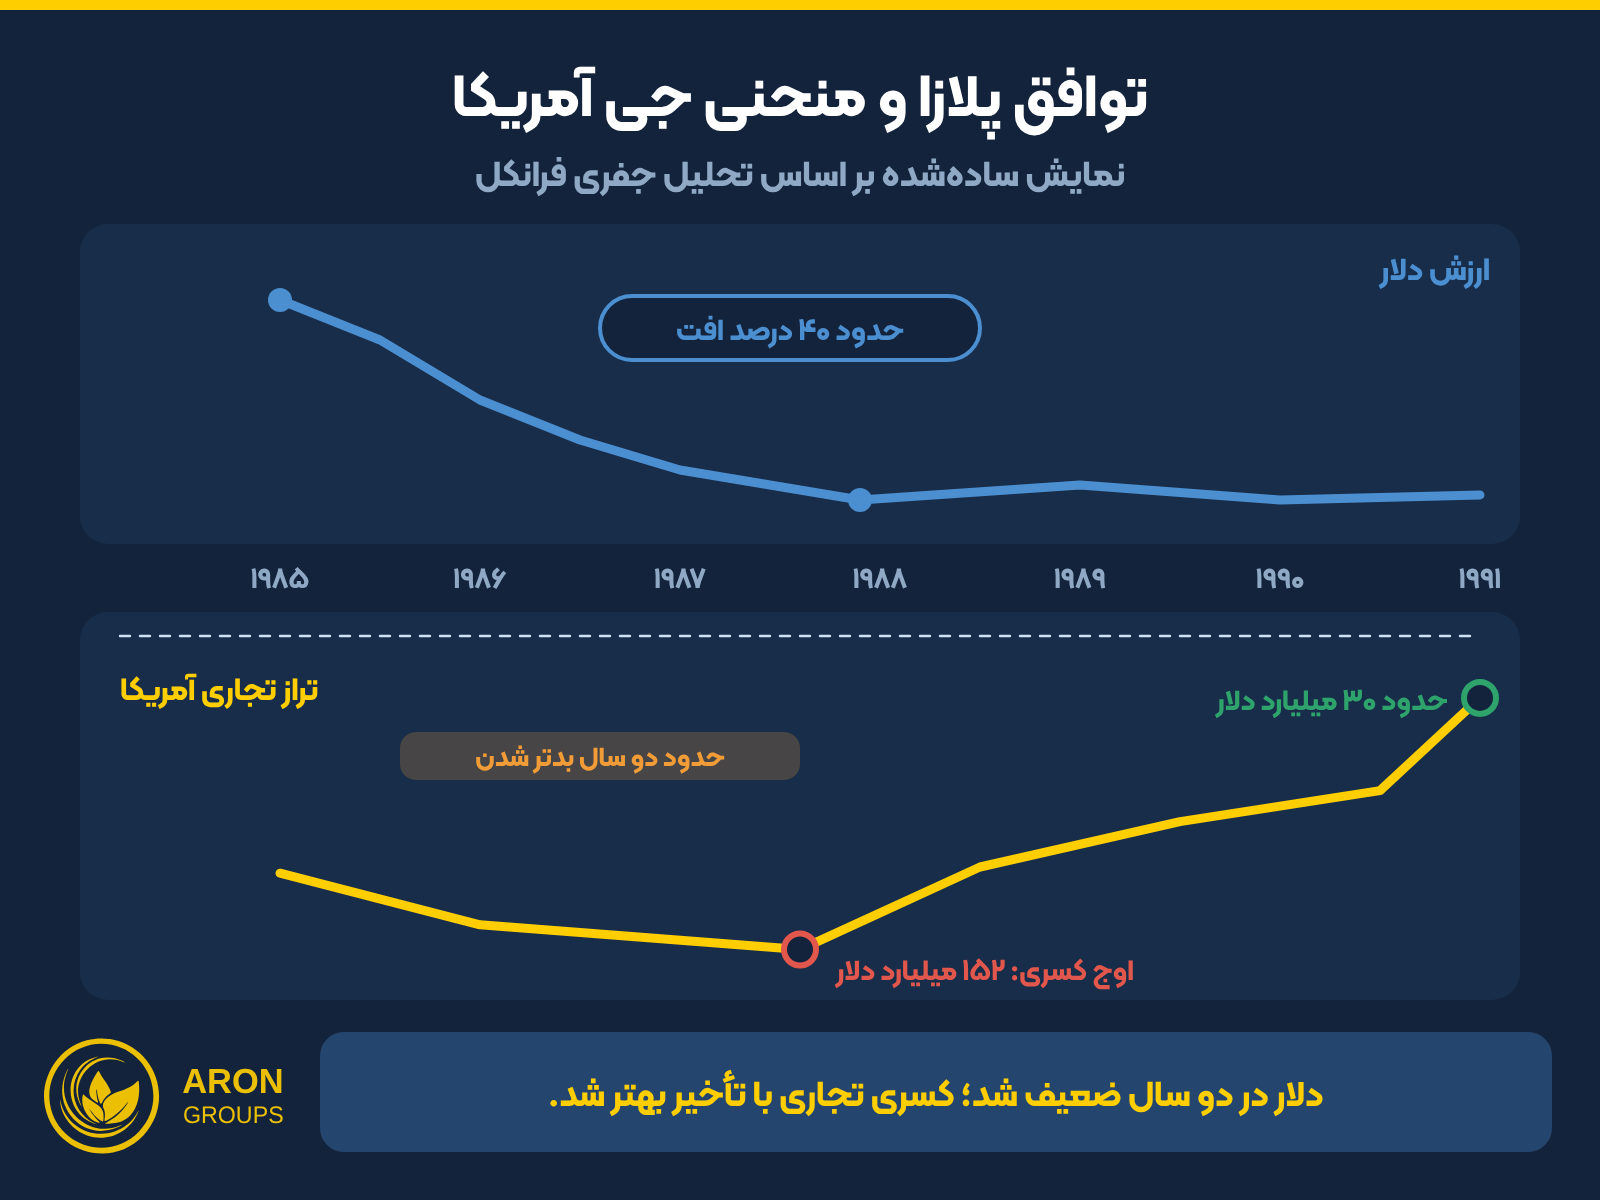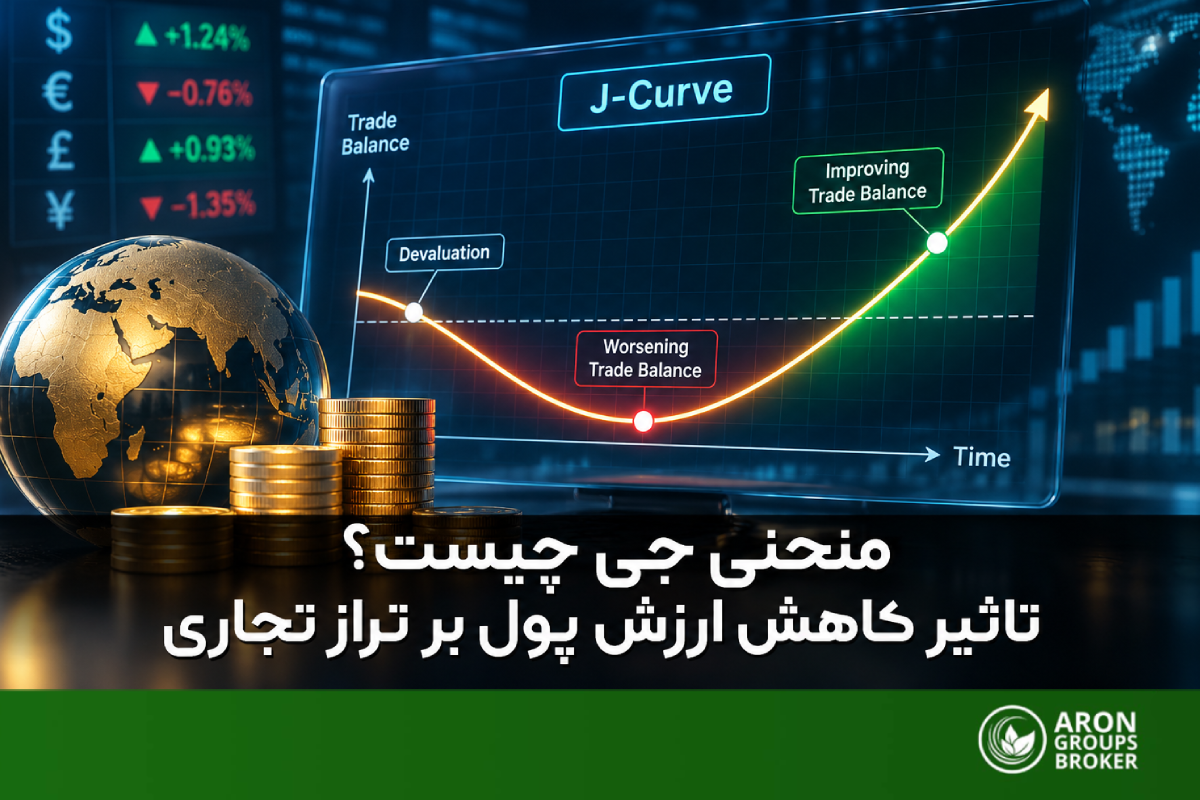
منحنی جی (J-Curve) نشان میدهد تراز تجاری یک کشور پس از کاهش ارزش پول ملی چگونه در طول زمان حرکت میکند: اول بدتر میشود و بعد بهتر. اگر این مسیر را روی نمودار بکشیم، شکلی شبیه حرف J لاتین ساخته میشود. برای نمونه پس از توافق پلازا در ۱۹۸۵، دلار آمریکا در دو سال حدود ۴۰ درصد ضعیف شد، اما کسری تجاری آمریکا تا ۱۹۸۷ همچنان بزرگتر شد.
اما چرا ارزان شدن پول که باید صادرات را تقویت کند، در ابتدا وضع را بدتر میکند؟ و آیا این بهبود همیشه از راه میرسد؟ پاسخ به قراردادها، کشش تقاضا و ساختار تجارت هر کشور بستگی دارد.
در این مقاله تعریف منحنی جی، دلیل بدتر شدن اولیه تراز، یک مثال عددی، شرط مارشال لرنر، نمونههای واقعی، شواهد پژوهشی درباره ایران و کاربرد آن برای معاملهگران فارکس را مرور میکنیم.
- منحنی جی مسیر زمانی تراز تجاری پس از کاهش ارزش پول است: اول افت، بعد بهبود.
- در کوتاهمدت قیمتها تغییر میکنند اما حجم صادرات و واردات به خاطر قراردادها تقریباً ثابت میماند.
- بهبود بلندمدت خودکار نیست و به شرط مارشال لرنر بستگی دارد.
- پس از توافق پلازا، کسری تجاری آمریکا با حدود دو سال تأخیر شروع به بهبود کرد.
- شواهد درباره ایران یکدست نیست و به دوره، شریک تجاری و روش پژوهش بستگی دارد.
منحنی جی چیست؟
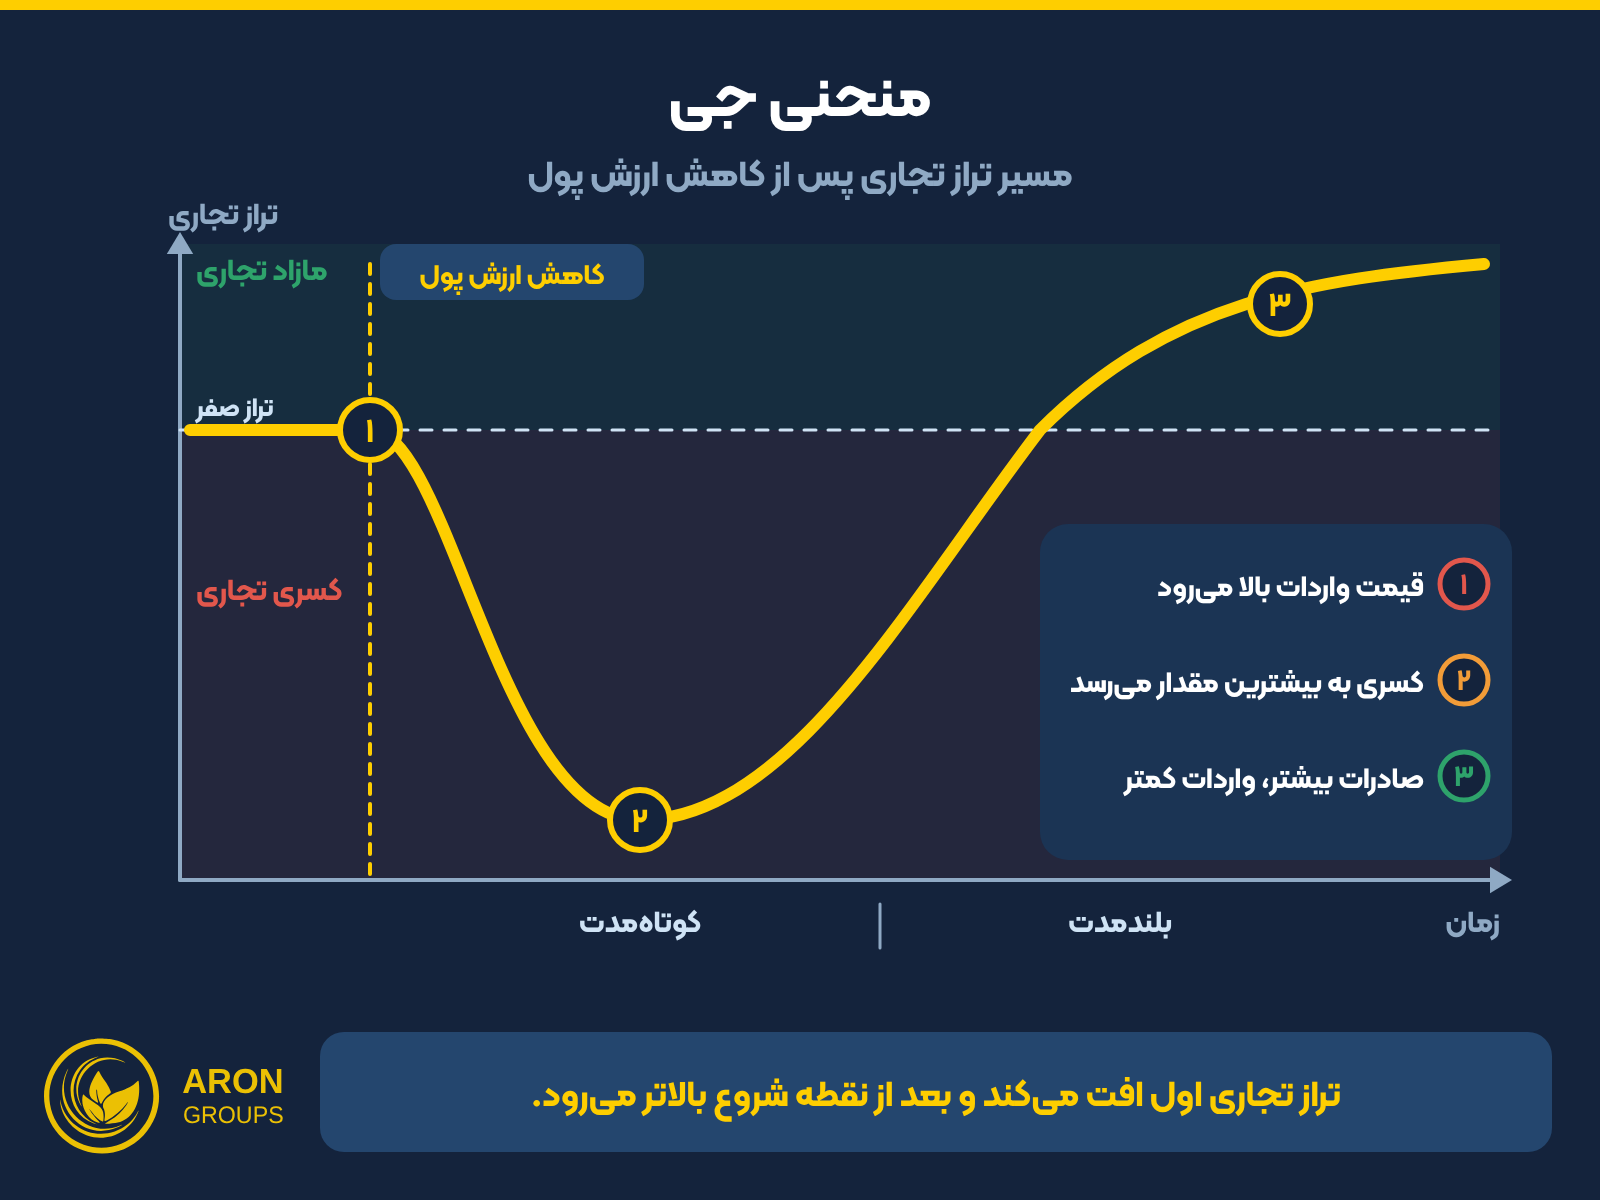
منحنی جی یعنی تراز تجاری پس از کاهش ارزش پول، ابتدا به سمت کسری بیشتر میرود و پس از چند فصل به سمت بهبود برمیگردد. تراز تجاری همان فاصله ارزش صادرات و واردات است؛ پس هر چیزی که این دو را با سرعت متفاوت تغییر دهد، شکل منحنی را میسازد.
این ایده را اقتصاددان آمریکایی، استیون مگی (Stephen Magee)، در مقالهای در سال ۱۹۷۳ در مجموعه مقالات بروکینگز (Brookings) صورتبندی کرد. او بررسی کرد چرا پس از کاهش ارزش دلار در ۱۹۷۱، تراز تجاری آمریکا در ۱۹۷۲ تقریباً بهبود پیدا نکرد.
نکته
منحنی جی درباره تراز تجاری است، نه نرخ ارز. نرخ ارز در همان روز اول کاهش پیدا میکند؛ این تراز تجاری است که با تأخیر و در مسیری شبیه J واکنش نشان میدهد.
چرا تراز تجاری اول بدتر میشود؟
دلیل اصلی این است که قیمتها سریع تغییر میکنند، اما حجم تجارت کند. بلافاصله پس از کاهش ارزش پول، هر واحد کالای وارداتی گرانتر میشود، در حالی که مقدار واردات و صادرات هنوز همان مقدار قبلی است.
دوره قراردادها
بخش بزرگی از تجارت با قراردادهایی انجام میشود که ماهها پیش بسته شدهاند. واردکننده باید کالای سفارش دادهشده را با نرخ ارز جدید و گرانتر بخرد و صادرکننده هم نمیتواند فوراً تولید یا فروش خود را چند برابر کند. مگی همین فاصله را دوره قراردادهای ارزی نامید.
اثر قیمت در برابر اثر حجم
کاهش ارزش پول دو اثر دارد. اثر قیمت تراز را بدتر میکند، چون واردات به پول داخلی گرانتر میشود. اثر حجم تراز را بهتر میکند، چون مصرفکننده داخلی کمتر کالای خارجی میخرد و خریدار خارجی بیشتر کالای ارزانتر داخلی را میخرد. در کوتاهمدت اثر قیمت برنده است و در بلندمدت، اگر تقاضا به اندازه کافی حساس باشد، اثر حجم.
| مرحله | چه اتفاقی میافتد | اثر بر تراز تجاری |
|---|---|---|
| دوره قراردادها | حجم و قیمت قراردادهای قبلی ثابت است | بدتر شدن به دلیل گران شدن واردات |
| دوره انتقال قیمت | قیمتهای جدید کمکم در قراردادها اعمال میشود | هنوز ضعیف؛ نقطه پایین J |
| دوره تعدیل حجم | صادرات بیشتر و واردات کمتر میشود | بهبود، اگر شرط مارشال لرنر برقرار باشد |
سه مرحله منحنی جی پس از کاهش ارزش پول
مثال عددی منحنی جی
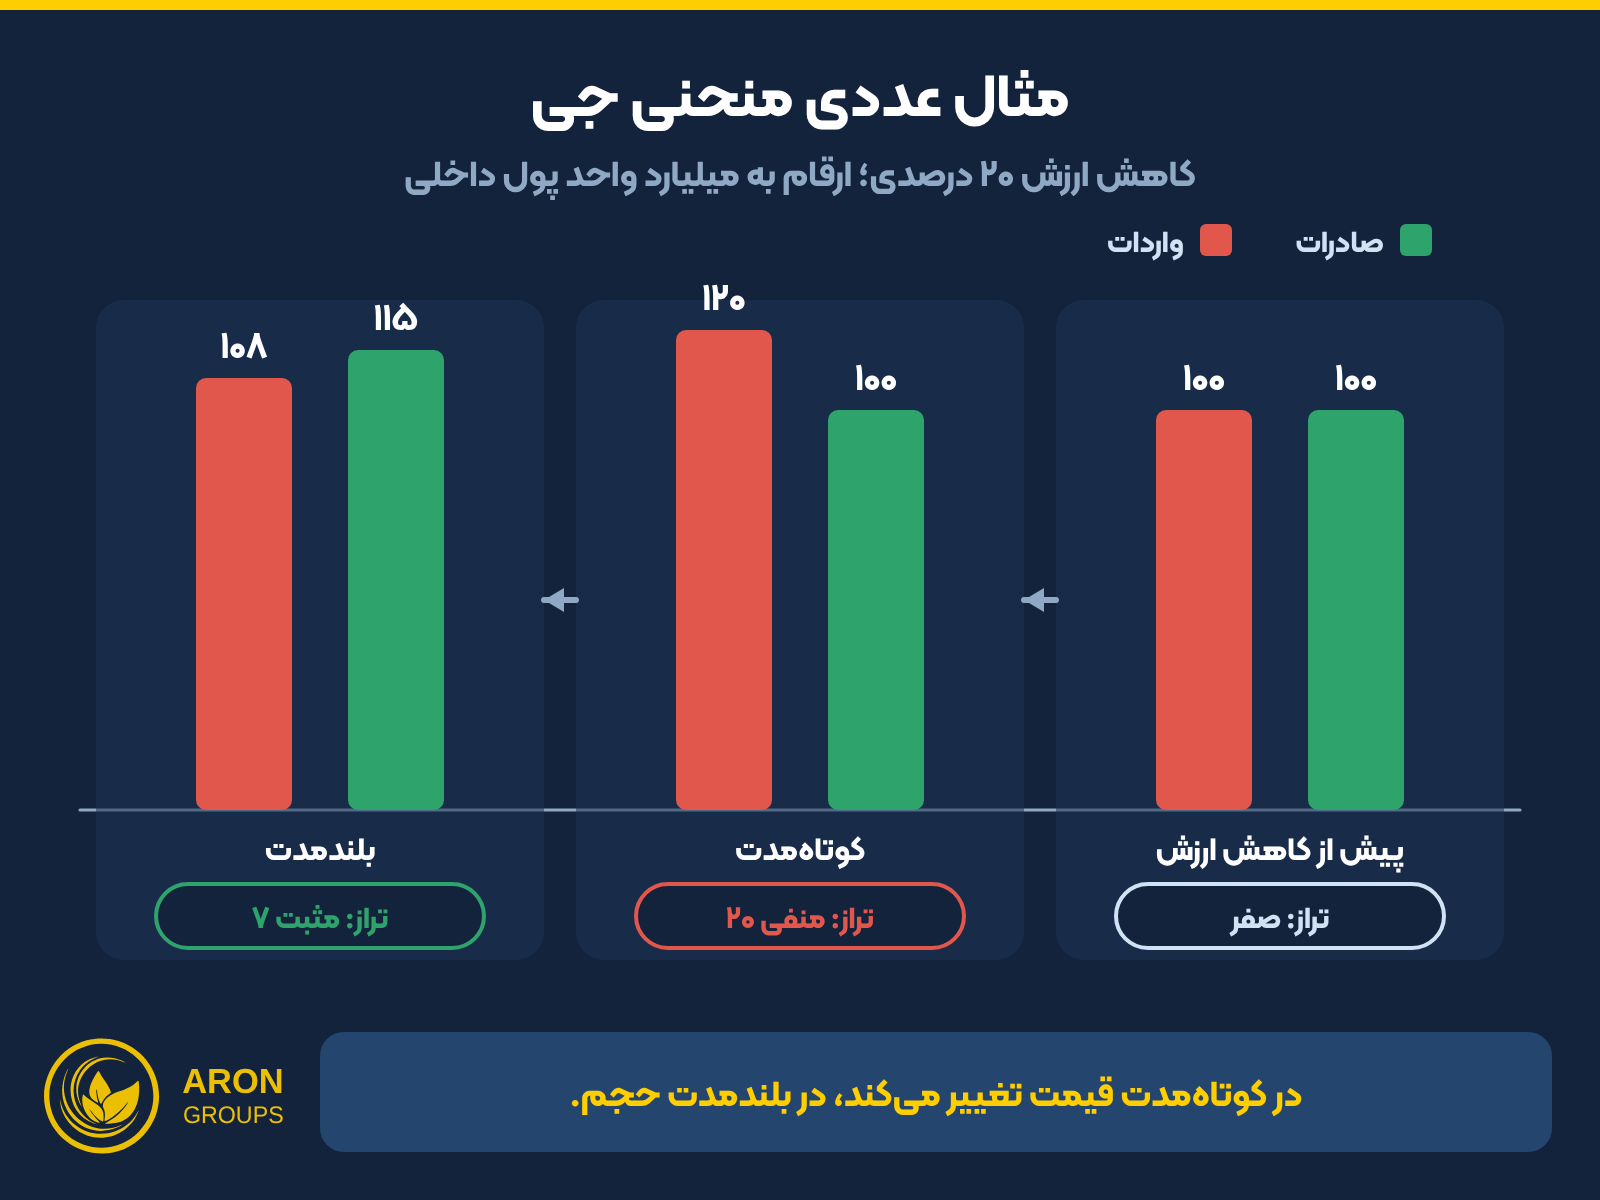
فرض کنید کشوری ۱۰۰ میلیارد واحد پول داخلی صادرات و به همین اندازه واردات دارد؛ پس تراز تجاری آن صفر است. واردات به دلار قیمتگذاری شده و صادرات به پول داخلی. حالا پول ملی ۲۰ درصد ارزش خود را از دست میدهد.
در کوتاهمدت مقدار کالاها تغییر نمیکند. ارزش صادرات همان ۱۰۰ میماند، اما همان مقدار واردات حالا ۱۲۰ میلیارد واحد پول داخلی هزینه دارد. تراز تجاری از صفر به منفی ۲۰ میرسد؛ این همان شیب پایین منحنی جی است.
در بلندمدت فرض کنید حجم صادرات ۱۵ درصد بالا برود و حجم واردات ۱۰ درصد پایین بیاید. ارزش صادرات به ۱۱۵ و ارزش واردات به ۱۰۸ میرسد و تراز تجاری مثبت ۷ میشود؛ یعنی بالاتر از نقطه شروع.
| زمان | صادرات | واردات | تراز تجاری |
|---|---|---|---|
| پیش از کاهش ارزش | ۱۰۰ | ۱۰۰ | صفر |
| کوتاهمدت (حجم ثابت) | ۱۰۰ | ۱۲۰ | منفی ۲۰ |
| بلندمدت (صادرات ۱۵ درصد بیشتر، واردات ۱۰ درصد کمتر) | ۱۱۵ | ۱۰۸ | مثبت ۷ |
مثال عددی منحنی جی (ارقام به میلیارد واحد پول داخلی، کاهش ارزش ۲۰ درصدی)
شرط مارشال لرنر؛ چه زمانی تراز واقعاً بهتر میشود؟
بهبود بلندمدت تراز تجاری خودکار نیست. شرط مارشال لرنر، که به نام دو اقتصاددان، آلفرد مارشال و ابا لرنر، شناخته میشود، میگوید کاهش ارزش پول فقط وقتی تراز تجاری را بهتر میکند که مجموع کشش قیمتی تقاضای صادرات و واردات بیشتر از یک باشد.
قانون
اگر مجموع قدر مطلق کشش قیمتی تقاضای صادرات و کشش قیمتی تقاضای واردات بیشتر از یک باشد، کاهش ارزش پول در بلندمدت تراز تجاری را بهتر میکند. اگر کمتر از یک باشد، حتی ممکن است تراز بدتر شود.
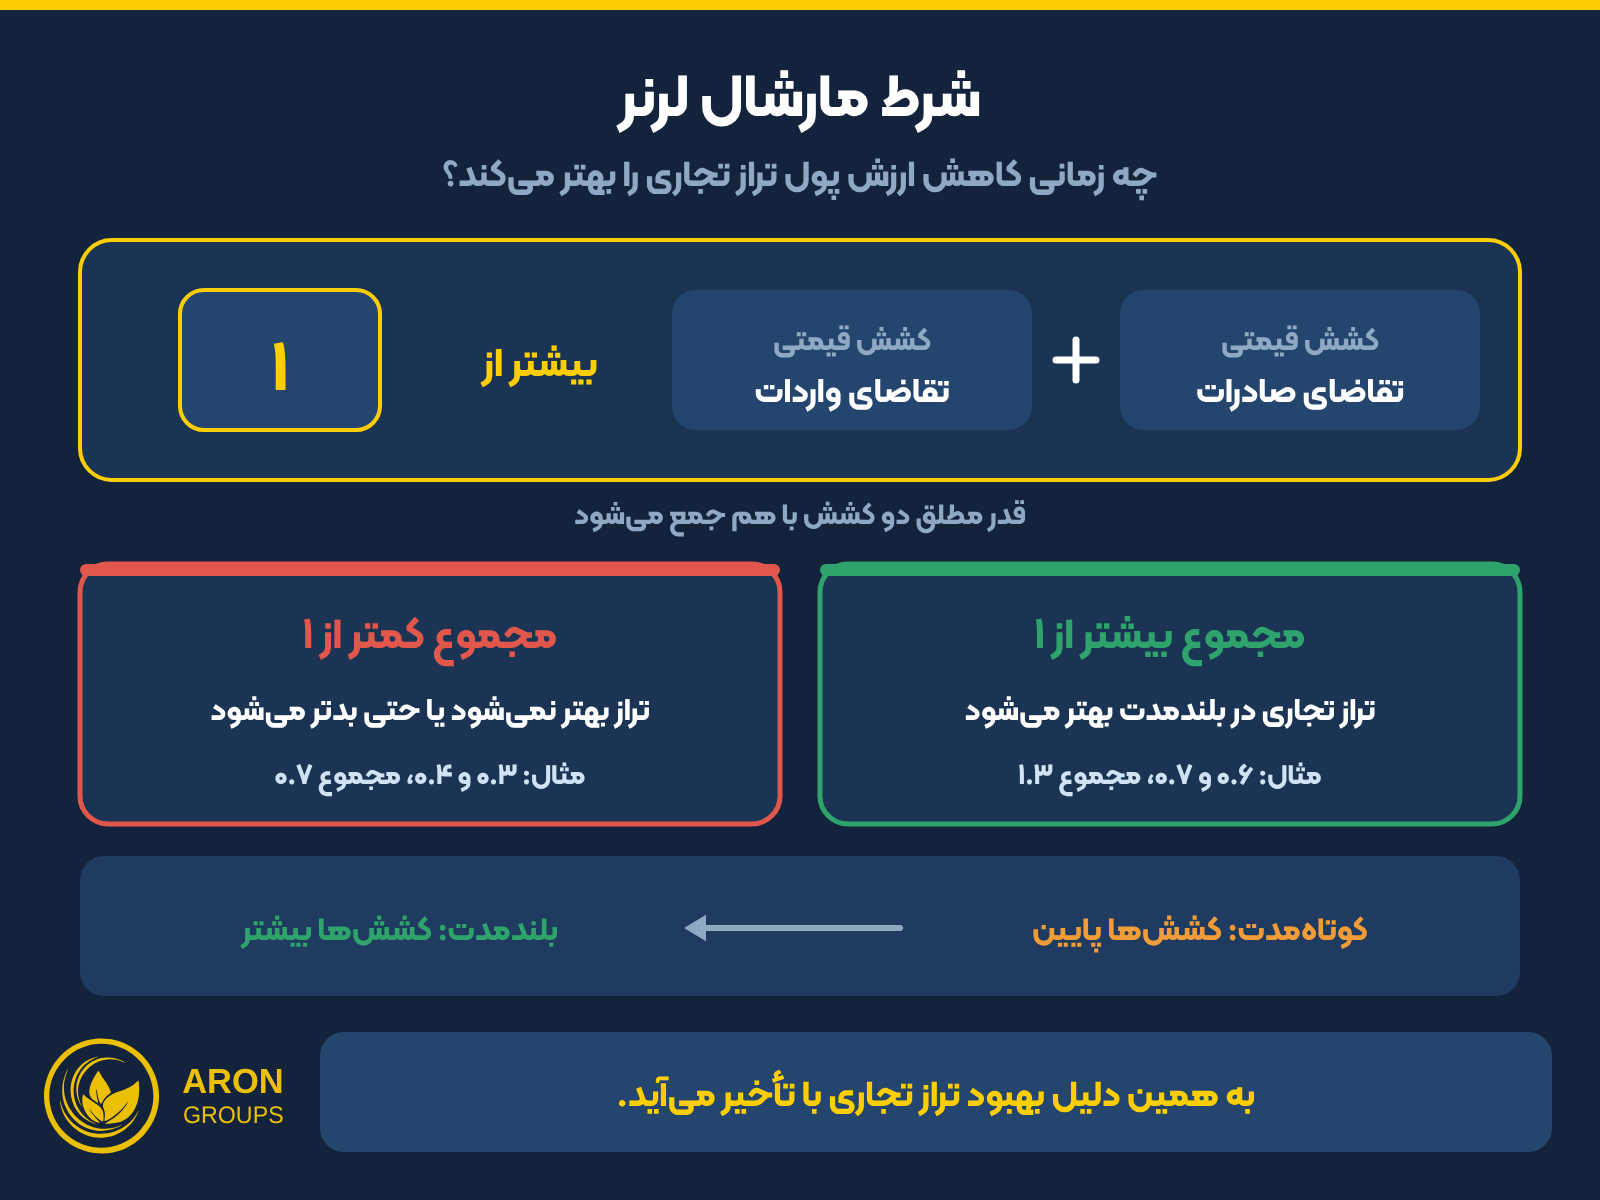
کشش قیمتی یعنی مقدار تقاضا با یک درصد تغییر قیمت چند درصد تغییر میکند. در کوتاهمدت این کششها پاییناند، چون خریداران عادتها و قراردادهای خود را سریع عوض نمیکنند؛ به همین دلیل شرط مارشال لرنر معمولاً در بلندمدت برقرار میشود و منحنی جی شکل میگیرد. این شرط چند فرض سادهکننده هم دارد، مثل تراز اولیه نزدیک صفر و توان کافی تولید برای صادرات بیشتر.
کاهش ارزش اسمی در برابر کاهش ارزش حقیقی
آنچه تجارت را جابهجا میکند نرخ ارز حقیقی است، نه نرخ ارز اسمی. نرخ ارز حقیقی، نرخ ارز اسمی را با تفاوت سطح قیمتها در داخل و خارج تعدیل میکند. اگر پول ملی ۳۰ درصد ضعیف شود اما تورم داخلی هم در همان مدت ۳۰ درصد بیشتر از شرکای تجاری باشد، کالای داخلی برای خریدار خارجی ارزانتر نشده است.
در این حالت مزیت قیمتی کاهش ارزش از بین میرود و شاخه بالایی منحنی جی هرگز شکل نمیگیرد. به همین دلیل کشورهایی که پس از کاهش ارزش، تورم را مهار میکنند، شانس بیشتری برای دیدن بهبود تراز تجاری دارند.
منحنی جی در دنیای واقعی
معروفترین نمونه منحنی جی، رفتار تراز تجاری آمریکا پس از توافق پلازا است. در این توافق، کشورهای بزرگ صنعتی در ۱۹۸۵ برای ضعیف کردن دلار مداخله ارزی هماهنگ کردند.
توافق پلازا و کسری تجاری آمریکا
طبق تحلیل جفری فرانکل (Jeffrey Frankel)، ارزش دلار در سالهای ۱۹۸۵ تا ۱۹۸۷ حدود ۴۰ درصد کاهش یافت. با این حال کسری تجاری کالا و خدمات آمریکا تا فصل سوم ۱۹۸۷ بیشتر شد و به حدود ۱۵۲ میلیارد دلار در سال رسید. تراز تجاری با حدود دو سال تأخیر برگشت و تا ۱۹۹۱ به حدود ۳۰ میلیارد دلار رسید؛ البته رکود ۱۹۹۰ و ۱۹۹۱ هم در کاهش واردات نقش داشت.
شواهد جهانی صندوق بینالمللی پول
پژوهش صندوق بینالمللی پول در ۲۰۱۵ (IMF) نشان داد کاهش ۱۰ درصدی نرخ ارز موثر حقیقی بهطور میانگین خالص صادرات واقعی را حدود ۱.۵ درصد تولید ناخالص داخلی بالا میبرد و بیشتر این اثر در یک سال اول دیده میشود. اما نتیجه بین کشورها بسیار متفاوت است و جدول زیر توضیح میدهد چرا:
| عامل | اثر بر منحنی جی |
|---|---|
| قراردادهای بلندمدت تجاری | دوره بدتر شدن طولانیتر |
| قیمتگذاری تجارت به دلار | اثر قیمتی کوتاهمدت متفاوت؛ صادرات دیرتر واکنش نشان میدهد |
| کشش پایین تقاضا | بهبود کمتر یا حتی بدون بهبود |
| وابستگی به واردات واسطهای | صادرات گرانتر تمام میشود و بهبود کند است |
| ظرفیت خالی تولید صادراتی | پاسخ سریعتر حجم صادرات |
| تحریم و محدودیت تجاری | حجم صادرات نمیتواند آزادانه بالا برود |
عوامل تعیینکننده عمق و طول منحنی جی
پرسش مهم: اگر پول ملی ۲۰ درصد ضعیف شود، تراز تجاری چند ماه بعد بهتر میشود؟
پاسخ: عدد ثابتی وجود ندارد. در توافق پلازا حدود دو سال طول کشید و طبق بررسی صندوق بینالمللی پول، بیشتر اثر معمولاً در یک سال اول دیده میشود. طول دوره به قراردادها، ارز صورتحساب و کشش تقاضای هر کشور بستگی دارد.
آیا منحنی جی برای ایران برقرار است؟
شواهد پژوهشی درباره ایران یکدست نیست. برخی پژوهشهای داخلی الگوی J را در تجارت دوجانبه با شرکای مشخص تأیید کردهاند و برخی دیگر، بهویژه در سطح تراز تجاری کل، آن را رد کردهاند. جدول زیر خلاصه چند پژوهش منتشرشده است:
| دامنه پژوهش | دوره | نتیجه |
|---|---|---|
| تجارت دوجانبه با چین و ژاپن | ۱۹۹۱ تا ۲۰۰۷ | منحنی جی تأیید شد |
| تجارت دوجانبه با ۱۶ شریک اصلی | ۱۹۸۵ تا ۲۰۱۴ | منحنی جی برای بیشتر شرکا تأیید شد |
| تراز تجاری کل | منتشرشده در ۲۰۱۹ | منحنی جی تأیید نشد؛ اثر مثبت از همان ابتدا |
| تجارت با ۲۶ شریک (پانل) | ۱۹۸۱ تا ۲۰۲۳ | بهبود بلندمدت آری، الگوی جی در کوتاهمدت نه |
| تجارت با آلمان و ترکیه | حدود ۲۰۱۵ | جی در تجارت با ترکیه آری، با آلمان نه |
نتایج پژوهشهای داخلی درباره منحنی جی در ایران
یک دلیل این تفاوت، ساختار تجارت ایران است. بخش بزرگی از صادرات، بهویژه نفت، به دلار قیمتگذاری میشود؛ پس کاهش ارزش ریال قیمت آن را برای خریدار خارجی ارزانتر نمیکند. وابستگی صنایع به مواد اولیه و کالای واسطهای وارداتی، کشش پایین صادرات غیرنفتی و محدودیتهای تحریمی هم پاسخ حجم تجارت را کند میکند.
به همین دلیل یکی از همین پژوهشها نتیجه میگیرد کاهش ارزش پول بهتنهایی سیاست کافی برای بهبود تراز تجاری نیست. تجربه بحران ارزی در بسیاری از کشورها نشان میدهد ضعف شدید پول، بدون اصلاح ساختار تولید و تورم، بیشتر هزینه میسازد تا مزیت رقابتی.
منحنی جی، تراز پرداختها و ذخایر ارزی
تراز تجاری بخشی از تراز پرداختها است. وقتی در شاخه پایینی منحنی جی کسری تجاری بزرگتر میشود، کشور باید این کسری را با ورود سرمایه، وام خارجی یا برداشت از ذخایر ارزی تأمین کند. اگر ذخایر کافی نباشد، فشار بر پول ملی بیشتر میشود و ممکن است کاهش ارزش تازهای رخ دهد.
به همین دلیل کشورهایی که با ذخایر کم پول خود را تضعیف میکنند، گاهی برای گذر از دوره افت تراز تجاری از صندوق بینالمللی پول کمک میگیرند. از سوی دیگر، قواعد سازمان تجارت جهانی استفاده از تعرفه و محدودیت واردات برای کوتاه کردن این دوره را محدود میکند؛ پس سیاستگذار باید دوره افت را با منابع مالی پشت سر بگذارد، نه با بستن مرزها.
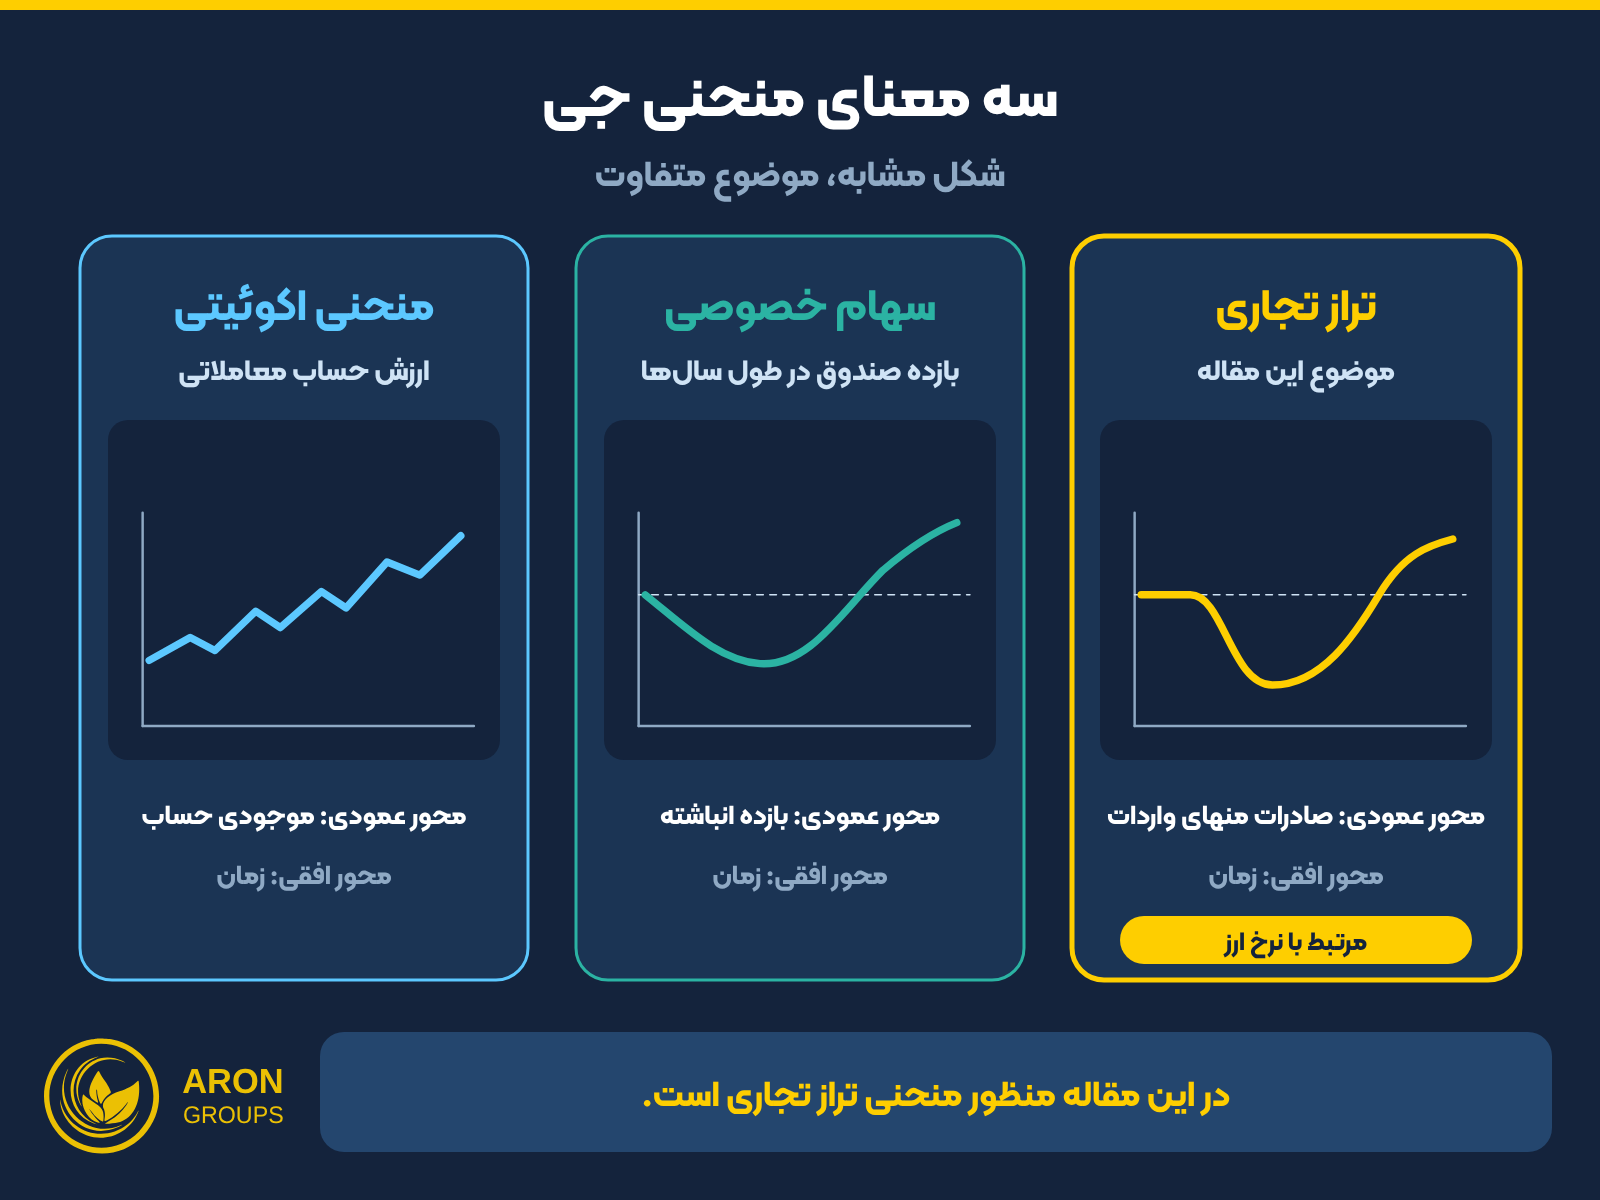
منحنی جی اقتصاد با منحنی جی سهام خصوصی و منحنی اکوئیتی فرق دارد
عبارت منحنی جی در چند حوزه دیگر هم به کار میرود و نباید آنها را با هم اشتباه گرفت:
- منحنی جی سهام خصوصی: بازده صندوقهای سهام خصوصی در سالهای اول به خاطر کارمزد و هزینه سرمایهگذاری منفی است و بعد مثبت میشود.
- منحنی اکوئیتی: نمودار ارزش حساب معاملاتی در طول زمان است و ربطی به نرخ ارز و تراز تجاری ندارد.
- منحنی رشد جمعیت در زیستشناسی: رشد نمایی جمعیت که شکلی شبیه J دارد.
شکل این منحنیها شبیه است، اما موضوع و منطق آنها کاملاً جداست. در این مقاله منظور از منحنی جی همیشه منحنی تراز تجاری است.
چرا منحنی جی برای معاملهگر فارکس مهم است؟
منحنی جی یادآوری میکند که ضعف یک ارز، دادههای تجاری آن کشور را فوراً بهتر نمیکند. ممکن است پس از افت ارز، چند ماه داده تراز تجاری بدتر از انتظار منتشر شود و بازار آن را نشانه ضعف بیشتر تفسیر کند. شناخت این تأخیر به شما در تحلیل فاندامنتال کمک میکند تا روایت بازار را دقیقتر بخوانید.
نمونههای رایج در بازار، دورههای ضعف ین ژاپن و پوند انگلیس هستند. پیش از معامله USD/JPY یا GBP/USD پس از یک افت بزرگ، روند تراز تجاری، نرخ بهره و برابری قدرت خرید را کنار هم بررسی کنید. اثر نوسانات ارزی بر اقتصاد و نقش چین در نرخ ارزها هم در همین چارچوب قابل تحلیل است.
درباره دلار آمریکا، منحنی جی را میتوان کنار نظریه لبخند دلار به کار برد. ضعف دلار در دوره رشد جهانی ممکن است ماهها بعد در دادههای تجاری آمریکا دیده شود، در حالی که بازار ارز بیشتر به انتظارات نرخ بهره و ریسکپذیری واکنش نشان میدهد. پس داده تراز تجاری را تأییدکننده روند بدانید، نه محرک اصلی آن.
هشدار
منحنی جی یک الگوی میانگین است، نه قانون قطعی برای هر کشور. داده تراز تجاری با تأخیر منتشر و بازبینی میشود و بازار معمولاً انتظارات را زودتر قیمتگذاری میکند. حجم معامله را کنترل کنید و حد ضرر بگذارید.
تمرین با آرون گروپس
تمرین پیشنهادی: ارزی را انتخاب کنید که در یک سال اخیر بیش از ۱۰ درصد ضعیف شده است. داده ماهانه تراز تجاری آن کشور را در ۱۲ تا ۲۴ ماه بعد از افت یادداشت کنید و ببینید الگوی J دیده میشود یا نه.
سپس ریسک نرخ ارز را در معاملات خود بسنجید و سناریوهای خود را پیش از معامله واقعی روی حساب دمو بیازمایید. اصول مدیریت سرمایه را هم همیشه رعایت کنید.
نتیجهگیری
منحنی جی نشان میدهد کاهش ارزش پول در کوتاهمدت تراز تجاری را بدتر میکند، چون قیمت واردات سریع بالا میرود اما حجم تجارت کند تغییر میکند. در بلندمدت، اگر شرط مارشال لرنر برقرار باشد، صادرات بیشتر و واردات کمتر تراز را بهتر میکند.
نمونه پلازا و پژوهشهای جهانی این الگو را تأیید میکنند، اما شواهد درباره ایران یکدست نیست. برای معاملهگر، منحنی جی ابزاری برای فهم تأخیر میان ضعف ارز و بهبود دادههای تجاری است، نه سیگنال مستقیم معامله.
پرسشهای متداول
منحنی جی به زبان ساده چیست؟
مسیر تراز تجاری پس از کاهش ارزش پول است که اول بدتر و بعد بهتر میشود و روی نمودار شکل J دارد.
چرا تراز تجاری بعد از کاهش ارزش پول اول بدتر میشود؟
چون قیمت واردات فوراً بالا میرود اما حجم صادرات و واردات به خاطر قراردادها و عادتها کند تغییر میکند.
شرط مارشال لرنر چیست؟
شرطی است که میگوید مجموع کشش قیمتی تقاضای صادرات و واردات باید بیشتر از یک باشد تا کاهش ارزش پول تراز را بهتر کند.
بهبود تراز تجاری چقدر طول میکشد؟
عدد ثابتی ندارد. پس از توافق پلازا حدود دو سال طول کشید و طبق صندوق بینالمللی پول، بیشتر اثر معمولاً در یک سال اول دیده میشود.
آیا منحنی جی برای ایران برقرار است؟
شواهد یکدست نیست. برخی پژوهشها آن را در تجارت دوجانبه تأیید و برخی در تراز کل رد کردهاند؛ صادرات دلاری و تحریمها پاسخ تجارت ایران را کند میکنند.
اعلان ریسک
این مقاله صرفاً جنبه آموزشی دارد و توصیه سرمایهگذاری محسوب نمیشود. منحنی جی یک الگوی اقتصادی میانگین است و ممکن است در هر کشور و دورهای برقرار نباشد. معامله جفت ارزها با اهرم ریسک بالای از دست رفتن سریع سرمایه دارد.