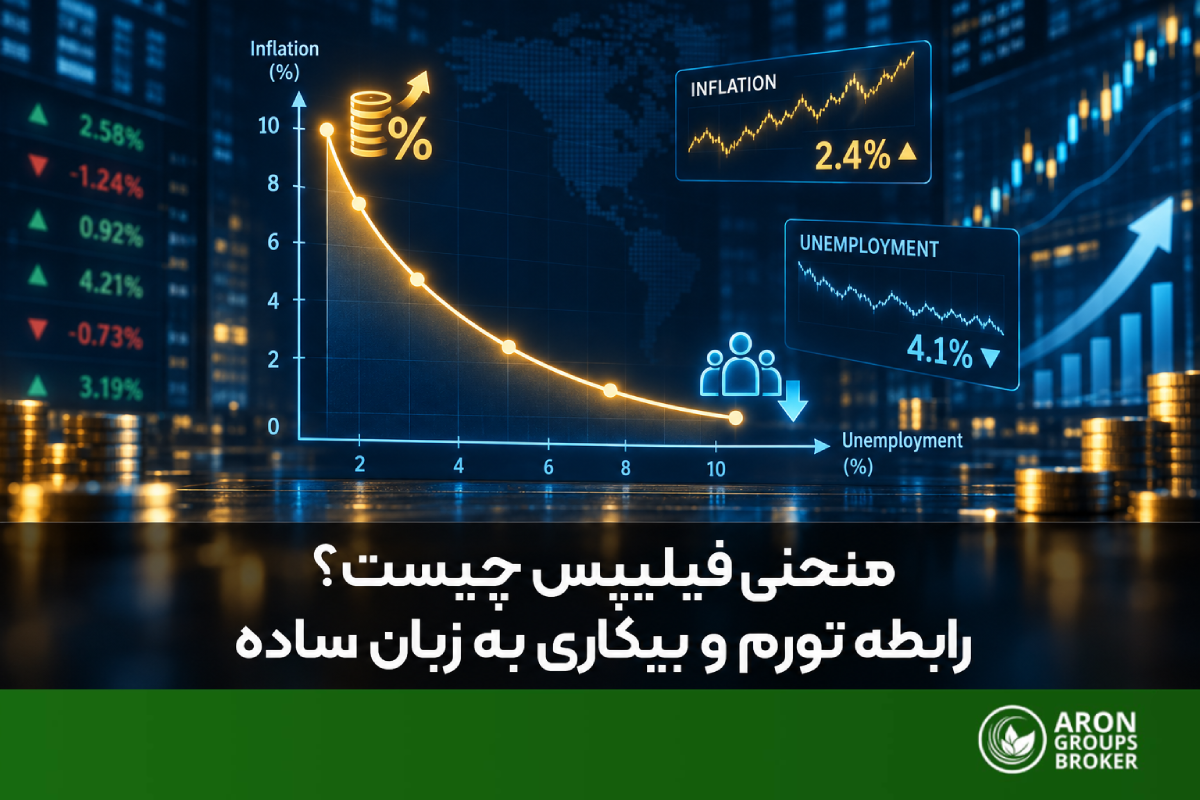
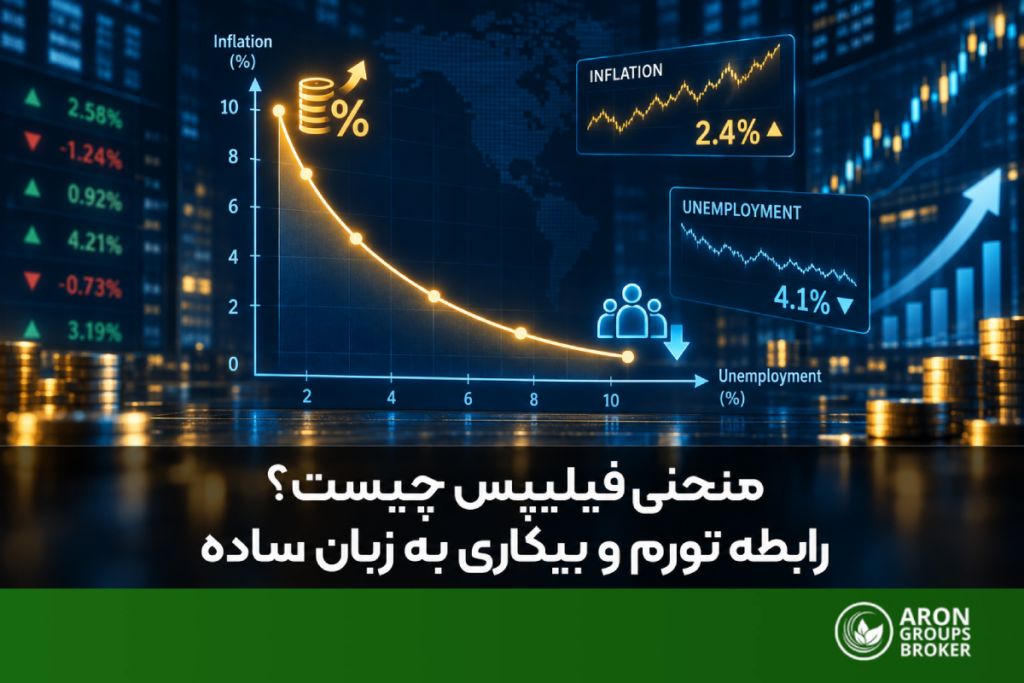
منحنی فیلیپس یک مفهوم اقتصادی است که رابطه معکوس میان تورم و نرخ بیکاری را نشان میدهد: وقتی بیکاری پایین است، تورم تمایل به بالا رفتن دارد و وقتی بیکاری بالاست، تورم معمولاً آرامتر است. این ایده در سال ۱۹۵۸ با مطالعه اقتصاددان نیوزیلندی، آ. و. فیلیپس (A.W. Phillips)، روی دادههای بریتانیا مطرح شد.
امروز منحنی فیلیپس یکی از پایههای فکری سیاست پولی است. ماموریت دوگانه فدرال رزرو، یعنی حداکثر اشتغال و ثبات قیمتها، در عمل همان مبادلهای است که این منحنی توصیف میکند. به همین دلیل معاملهگران دادههای اشتغال و تورم را از دریچه همین چارچوب میخوانند تا حرکت بعدی بانک مرکزی را حدس بزنند.
در این مقاله منحنی فیلیپس کوتاهمدت و بلندمدت، نرخ طبیعی بیکاری، نقش انتظارات تورمی، شکست منحنی در رکود تورمی دهه ۱۹۷۰، بحث مسطح شدن آن و کاربردش برای معاملهگران را مرور میکنیم.
- منحنی فیلیپس کوتاهمدت شیب نزولی دارد و یک مبادله موقت میان تورم و بیکاری را نشان میدهد.
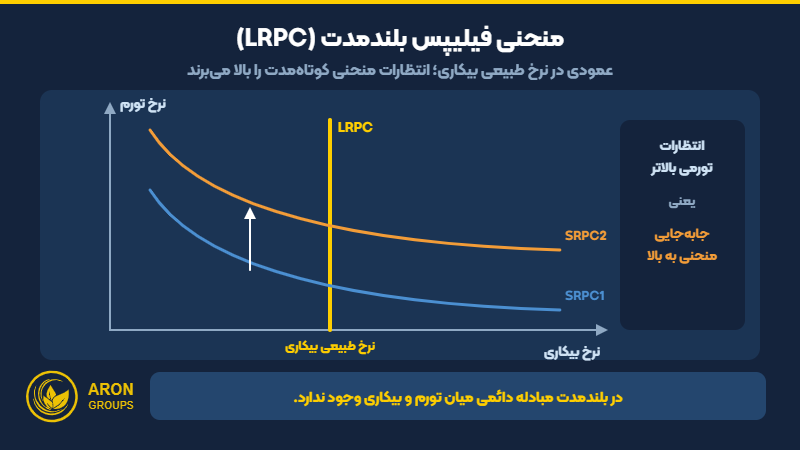
- در بلندمدت منحنی در نرخ طبیعی بیکاری عمودی است و مبادله دائمی وجود ندارد.
- انتظارات تورمی و شوکهای عرضه کل منحنی کوتاهمدت را جابهجا میکنند.
- رکود تورمی دهه ۱۹۷۰ نسخه ساده منحنی را شکست و نسخه تعدیلشده با انتظارات جایگزین آن شد.
- معاملهگران بیکاری و تورم را کنار هم میخوانند تا مسیر نرخ بهره، دلار و طلا را پیشبینی کنند.
منحنی فیلیپس چیست؟
فیلیپس با بررسی دادههای بریتانیا از سال ۱۸۶۱ تا ۱۹۵۷ نشان داد که در سالهایی که بیکاری پایین بوده، دستمزدهای اسمی سریعتر رشد کردهاند. منطق آن ساده است: وقتی نیروی کار کمیاب است، کارفرماها برای جذب و نگه داشتن کارکنان دستمزد بیشتری میپردازند و این هزینه بالاتر به قیمت کالاها و خدمات منتقل میشود.
نکته
مطالعه اصلی فیلیپس درباره رشد دستمزدهای اسمی بود، نه تورم قیمتها. دو سال بعد، پل ساموئلسون و رابرت سولو نسخهای از منحنی را با تورم قیمت برای آمریکا ارائه کردند و همین نسخه است که امروز با نام منحنی فیلیپس شناخته میشود.
دانشنامه اقتصاد کتابخانه آزادی (Econlib) توضیح میدهد که ساموئلسون و سولو منحنی را به یک «منوی انتخاب» برای سیاستگذار تبدیل کردند: میتوان بیکاری کمتر را به قیمت تورم بیشتر خرید. برای آشنایی با شاخصهای پایه این رابطه، مقالههای شاخص قیمت مصرفکننده و شاخص نرخ بیکاری را بخوانید.
منحنی فیلیپس کوتاهمدت؛ یک مبادله
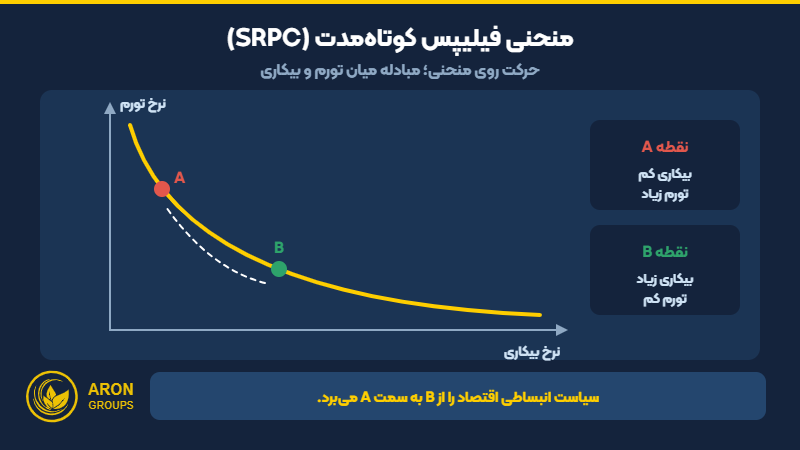
منحنی فیلیپس کوتاهمدت (SRPC) شیب نزولی دارد. روی محور افقی نرخ بیکاری و روی محور عمودی نرخ تورم قرار دارد. حرکت روی این منحنی به سمت بالا و چپ یعنی بیکاری کمتر و تورم بیشتر، و حرکت به سمت پایین و راست یعنی عکس آن.
در عمل، بانک مرکزی با سیاست پولی انبساطی تقاضا را تحریک میکند، بیکاری پایین میآید و تورم بالا میرود. با سیاست انقباضی و نرخ بهره بالاتر، تقاضا آرام میشود، تورم کاهش مییابد و بیکاری کمی افزایش پیدا میکند. این همان مبادلهای است که در چرخههای رونق و رکود اقتصادی بارها دیده شده است.
منحنی فیلیپس بلندمدت و نرخ طبیعی بیکاری
در اواخر دهه ۱۹۶۰، ادموند فلپس (۱۹۶۷) و میلتون فریدمن (۱۹۶۸) بهطور مستقل استدلال کردند که کارگران و کارفرماها به دستمزد واقعی واکنش نشان میدهند، نه دستمزد اسمی. اگر بانک مرکزی بخواهد بیکاری را دائماً زیر یک سطح مشخص نگه دارد، مردم به تورم بالاتر عادت میکنند و آن را در قراردادها لحاظ میکنند؛ نتیجه فقط تورم بیشتر است، بدون کاهش پایدار بیکاری.
این سطح مشخص، نرخ طبیعی بیکاری نام دارد. اقتصاددانان امروز بیشتر از اصطلاح NAIRU (نرخ بیکاری غیرشتابدهنده تورم) استفاده میکنند: نرخی از بیکاری که تورم در آن ثابت میماند. اگر بیکاری زیر آن باشد، تورم شتاب میگیرد و اگر بالای آن باشد، تورم کند میشود. انواع بیکاری را که این نرخ را میسازند، در مقاله انواع بیکاری توضیح دادهایم.
بنابراین منحنی فیلیپس بلندمدت (LRPC) در نرخ طبیعی بیکاری عمودی است. طبق دادههای پایگاه داده فدرال رزرو سنت لوئیس (FRED)، برآورد دفتر بودجه کنگره آمریکا از این نرخ برای سال ۲۰۲۶ حدود ۴.۴ درصد است. البته نرخ طبیعی قابل مشاهده نیست و فقط تخمین زده میشود؛ پس همیشه با عدم قطعیت همراه است.
| ویژگی | منحنی کوتاهمدت (SRPC) | منحنی بلندمدت (LRPC) |
|---|---|---|
| شکل | شیب نزولی | عمودی در نرخ طبیعی بیکاری |
| مبادله تورم و بیکاری | وجود دارد | وجود ندارد |
| نقش انتظارات تورمی | با تغییر انتظارات جابهجا میشود | انتظارات کاملاً با تورم واقعی هماهنگ شدهاند |
| پیام برای بانک مرکزی | میتوان موقتاً بیکاری کمتر را با تورم بیشتر خرید | فشار دائمی برای بیکاری پایین فقط تورم را بالا میبرد |
مقایسه منحنی فیلیپس کوتاهمدت و بلندمدت
انتظارات تورمی و جابهجایی منحنی
در نسخه تعدیلشده با انتظارات، تورم فعلی به دو عامل بستگی دارد: انتظار مردم از تورم آینده و فاصله بیکاری از نرخ طبیعی. اگر خانوارها و کسبوکارها انتظار تورم بالاتری داشته باشند، دستمزدها و قیمتها را از قبل بالاتر تعیین میکنند و کل منحنی کوتاهمدت به سمت بالا جابهجا میشود.
شوکهای عرضه هم همین اثر را دارند. جهش ناگهانی قیمت نفت یا اختلال در زنجیره تأمین، هزینه تولید را بالا میبرد و تورم را بدون کاهش بیکاری افزایش میدهد. در این حالت منحنی جابهجا میشود، نه اینکه اقتصاد روی همان منحنی حرکت کند. به همین دلیل بانکهای مرکزی برای ثابت نگه داشتن انتظارات تورمی، روی اعتبار و ارتباطات خود سرمایهگذاری زیادی میکنند.
پرسش مهم: فرق حرکت روی منحنی با جابهجایی منحنی چیست؟
پاسخ: حرکت روی منحنی زمانی است که تغییر تقاضا، بیکاری و تورم را در جهت مخالف هم تغییر میدهد. جابهجایی منحنی زمانی است که انتظارات تورمی یا یک شوک عرضه، تورم را در هر سطحی از بیکاری بالا یا پایین میبرد.
شکست منحنی فیلیپس در رکود تورمی دهه ۱۹۷۰
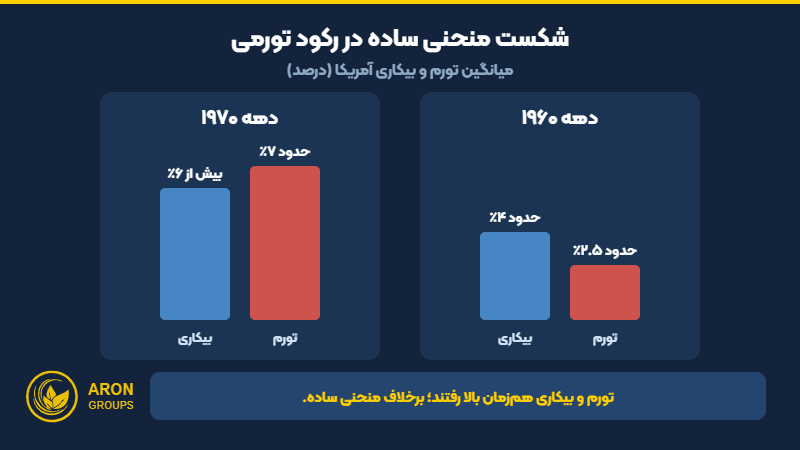
دهه ۱۹۷۰ بزرگترین آزمون منحنی فیلیپس بود. به گفته Econlib، میانگین تورم آمریکا از حدود ۲.۵ درصد در دهه ۱۹۶۰ به حدود ۷ درصد در دهه ۱۹۷۰ رسید، در حالی که بیکاری هم از حدود ۴ درصد به بیش از ۶ درصد افزایش یافت. این ترکیب، یعنی رکود تورمی یا استگفلیشن، با نسخه ساده منحنی سازگار نبود.
شوکهای نفتی و انتظارات تورمی بالا، منحنی کوتاهمدت را بارها به سمت بالا جابهجا کردند. این تجربه پیشبینی فلپس و فریدمن را تأیید کرد و نسخه تعدیلشده با انتظارات را به چارچوب اصلی تبدیل کرد. مهار تورم در اوایل دهه ۱۹۸۰ هم با نرخ بهره بسیار بالا و افزایش شدید بیکاری به دست آمد؛ یعنی هزینه شکستن انتظارات تورمی بالا بسیار سنگین بود.
| دوره | رخداد | درس اصلی |
|---|---|---|
| ۱۹۵۸ | فیلیپس رابطه معکوس رشد دستمزد و بیکاری در بریتانیا را نشان داد | بیکاری پایین با رشد سریع دستمزد همراه است |
| ۱۹۶۰ | ساموئلسون و سولو نسخه تورم قیمت را برای آمریکا مطرح کردند | منحنی به منوی انتخاب سیاستگذار تبدیل شد |
| ۱۹۶۷ و ۱۹۶۸ | فلپس و فریدمن نرخ طبیعی بیکاری و نقش انتظارات را مطرح کردند | مبادله دائمی وجود ندارد |
| دهه ۱۹۷۰ | رکود تورمی؛ تورم و بیکاری همزمان بالا رفتند | انتظارات و شوک عرضه منحنی را جابهجا میکنند |
| دهه ۲۰۱۰ | بیکاری بسیار پایین بدون جهش تورم | منحنی مسطحتر شد |
| ۲۰۲۱ و ۲۰۲۲ | جهش تورم در بازار کار داغ پس از کرونا | رابطه ممکن است غیرخطی باشد و در بازار داغ شیب بگیرد |
مقاطع مهم تاریخ منحنی فیلیپس
آیا منحنی فیلیپس مرده است؟ بحث مسطح شدن
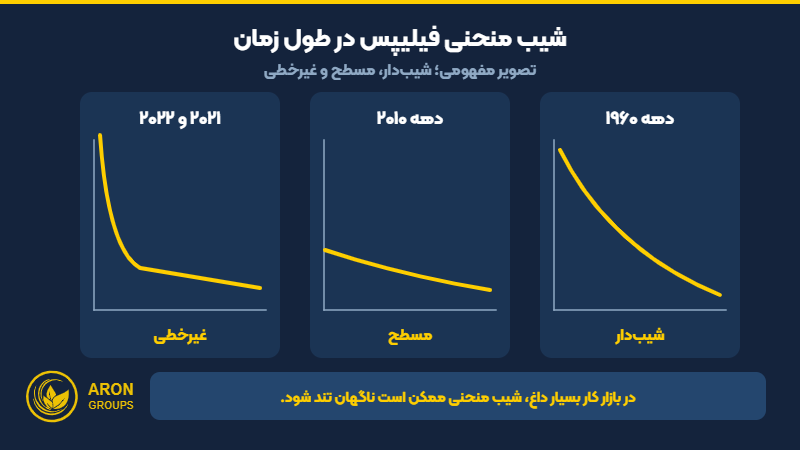
در دهه ۲۰۱۰، بیکاری آمریکا به پایینترین سطح چند دهه رسید، اما تورم نزدیک یا زیر هدف ۲ درصد باقی ماند. این پدیده باعث شد بسیاری بگویند منحنی فیلیپس مسطح شده یا حتی «مرده» است. توضیحهای رایج عبارتاند از: انتظارات تورمی لنگرشده، جهانیشدن و رقابت، و تغییر ساختار بازار کار.
اما جهش تورم در سالهای ۲۰۲۱ و ۲۰۲۲ بحث را دوباره زنده کرد. وقتی بازار کار بسیار داغ شد و همزمان شوکهای عرضه رخ داد، تورم سریع بالا رفت. بسیاری از اقتصاددانان اکنون معتقدند رابطه غیرخطی است: در بازار کار معمولی منحنی تقریباً مسطح است، اما وقتی بیکاری خیلی پایین میآید، شیب آن تند میشود.
قانون
منحنی فیلیپس ابزار پیشبینی دقیق نیست. شیب آن در طول زمان تغییر میکند، نرخ طبیعی بیکاری فقط تخمین زده میشود و شوکهای عرضه میتوانند رابطه را موقتاً به هم بزنند. از آن بهعنوان چارچوب فکری استفاده کنید، نه فرمول معاملاتی.
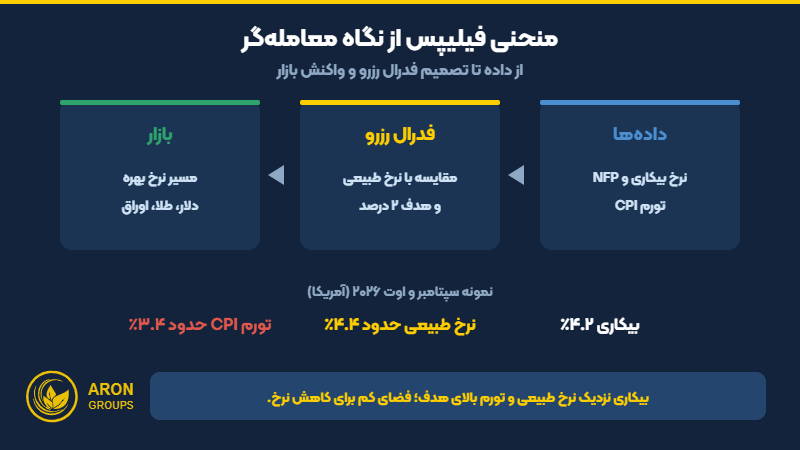
منحنی فیلیپس و فدرال رزرو
طبق قانون، فدرال رزرو موظف است حداکثر اشتغال و ثبات قیمتها را دنبال کند. وقتی بیکاری از برآورد نرخ طبیعی پایینتر است و تورم بالای هدف قرار دارد، این دو هدف همجهتاند و سیاست انقباضی منطقی است. اما در رکود تورمی، دو هدف در تضاد قرار میگیرند و تصمیم بانک مرکزی سختتر میشود.
نمونه امروز: نرخ بیکاری آمریکا در سپتامبر ۲۰۲۶ حدود ۴.۲ درصد بود و تورم سالانه CPI در اوت ۲۰۲۶ حدود ۳.۴ درصد. طبق پیشبینیهای اقتصادی نشست سپتامبر ۲۰۲۶ فدرال رزرو (Federal Reserve)، میانه پیشبینی اعضا برای نرخ بیکاری بلندمدت ۴.۲ درصد و برای تورم PCE در سال ۲۰۲۶ حدود ۳.۷ درصد است. بیکاری نزدیک نرخ طبیعی و تورم بالاتر از هدف یعنی فدرال رزرو فضای کمی برای کاهش نرخ بهره دارد.
این پیشبینیها در جلسات FOMC منتشر میشوند و انتظار اعضا برای نرخ بهره هم در نمودار نقطهای فدرال رزرو دیده میشود.
چرا منحنی فیلیپس برای معاملهگر مهم است؟
معاملهگران فارکس و طلا دادههای اشتغال و تورم را جداگانه نمیخوانند؛ آنها را کنار هم میگذارند تا ببینند اقتصاد کجای منحنی فیلیپس قرار دارد. گزارش اشتغال غیرکشاورزی (NFP) و نرخ بیکاری وضعیت بازار کار را نشان میدهند و شاخص CPI وضعیت تورم را.
| ترکیب دادهها | برداشت رایج درباره فدرال رزرو | واکنش رایج بازار |
|---|---|---|
| بیکاری پایینتر از نرخ طبیعی و تورم بالا | احتمال سیاست انقباضی و نرخ بهره بالاتر | تقویت دلار و فشار بر طلا |
| بیکاری رو به افزایش و تورم رو به کاهش | احتمال کاهش نرخ بهره | تضعیف دلار و حمایت از طلا |
| تورم بالا و بیکاری بالا (رکود تورمی) | دوراهی سخت برای بانک مرکزی | نوسان بالا؛ طلا معمولاً مورد توجه قرار میگیرد |
| بیکاری پایین و تورم آرام | عجلهای برای تغییر نرخ بهره نیست | شرایط معمولاً مثبت برای داراییهای پرریسک |
خواندن دادههای اقتصادی از دریچه منحنی فیلیپس
برای مثال، اگر بیکاری غیرمنتظره کاهش یابد و تورم هم بالا باشد، بازار احتمال نرخ بهره بالاتر را بیشتر قیمتگذاری میکند. معمولاً دلار تقویت میشود و طلا تحت فشار قرار میگیرد؛ رابطهای که در مقاله رابطه طلا و دلار توضیح دادهایم. اثر دادههای تورمی بر طلا را هم در مقاله تاثیر شاخص CPI بر قیمت طلا و اثر انتظار نرخ بهره بر بازار اوراق را در مقاله منحنی بازده اوراق قرضه ببینید.
هشدار
واکنش بازار به دادهها به انتظارات قبلی بستگی دارد، نه فقط به خود عدد. یک داده قوی که از قبل قیمتگذاری شده، ممکن است حرکت کمی ایجاد کند. پیش از انتشار دادههای مهم، حجم معامله را کاهش دهید و حد ضرر تعیین کنید.
اشتباهات رایج درباره منحنی فیلیپس
- فرض اینکه مبادله تورم و بیکاری دائمی است؛ در بلندمدت چنین مبادلهای وجود ندارد.
- اشتباه گرفتن حرکت روی منحنی با جابهجایی منحنی بر اثر انتظارات یا شوک عرضه.
- در نظر گرفتن نرخ طبیعی بیکاری بهعنوان یک عدد ثابت و دقیق؛ این نرخ تخمینی و متغیر است.
- استفاده از منحنی فیلیپس بهعنوان سیگنال مستقیم خرید و فروش.
- نادیده گرفتن تفاوت تورم کل و تورم هسته در تحلیل دادهها.
تمرین با آرون گروپس
تمرین پیشنهادی: در تقویم اقتصادی، آخرین دادههای نرخ بیکاری و CPI آمریکا را پیدا کنید. بیکاری را با برآورد نرخ طبیعی (حدود ۴.۴ درصد) و تورم را با هدف ۲ درصد مقایسه کنید و تشخیص دهید اقتصاد در کدام ردیف جدول بالا قرار دارد. سپس واکنش دلار و طلا را در روز انتشار داده بعدی یادداشت کنید.
این تمرین به شما کمک میکند تحلیل فاندامنتال را به یک پلن معاملاتی مکتوب تبدیل کنید. ایدهها را پیش از معامله واقعی روی حساب دمو بیازمایید.
نتیجهگیری
منحنی فیلیپس رابطه معکوس تورم و بیکاری را در کوتاهمدت نشان میدهد، اما در بلندمدت این مبادله از بین میرود و منحنی در نرخ طبیعی بیکاری عمودی میشود. انتظارات تورمی و شوکهای عرضه منحنی را جابهجا میکنند و همین موضوع شکست نسخه ساده منحنی در دهه ۱۹۷۰ را توضیح میدهد.
با وجود بحثها درباره مسطح شدن آن، منحنی فیلیپس هنوز چارچوب اصلی فکری بانکهای مرکزی است. برای معاملهگر، فهم این چارچوب یعنی خواندن همزمان دادههای اشتغال و تورم و پیشبینی بهتر مسیر نرخ بهره، دلار و طلا.
پرسشهای متداول
منحنی فیلیپس به زبان ساده چیست؟
نموداری است که نشان میدهد وقتی بیکاری پایین است، تورم معمولاً بالا میرود و برعکس. این رابطه در کوتاهمدت برقرار است و یک مبادله میان دو هدف اشتغال و ثبات قیمت ایجاد میکند.
نرخ طبیعی بیکاری یا NAIRU چیست؟
نرخی از بیکاری است که تورم در آن ثابت میماند. بیکاری پایینتر از آن تورم را شتاب میدهد و بیکاری بالاتر از آن تورم را کند میکند. این نرخ قابل مشاهده نیست و فقط تخمین زده میشود.
چرا منحنی فیلیپس بلندمدت عمودی است؟
چون در بلندمدت مردم انتظارات تورمی خود را با تورم واقعی تطبیق میدهند. بنابراین تورم بالاتر نمیتواند بیکاری را بهطور دائم پایینتر از نرخ طبیعی نگه دارد.
رکود تورمی چه ربطی به منحنی فیلیپس دارد؟
در رکود تورمی، تورم و بیکاری همزمان بالا میروند که با نسخه ساده منحنی سازگار نیست. این پدیده در دهه ۱۹۷۰ نشان داد که انتظارات تورمی و شوکهای عرضه میتوانند کل منحنی را جابهجا کنند.
منحنی فیلیپس چه اثری بر بازار فارکس و طلا دارد؟
این منحنی به معاملهگر کمک میکند دادههای اشتغال و تورم را کنار هم تفسیر کند و تصمیم بعدی فدرال رزرو را حدس بزند. انتظار نرخ بهره بالاتر معمولاً دلار را تقویت میکند و بر طلا فشار میآورد.
اعلان ریسک
این مقاله صرفاً جنبه آموزشی دارد و توصیه سرمایهگذاری محسوب نمیشود. دادهها و پیشبینیهای ذکرشده مربوط به تاریخهای اعلامشدهاند و ممکن است تغییر کنند. واکنش بازار به دادههای اقتصادی همیشه قابل پیشبینی نیست و معامله با اهرم، ریسک بالای از دست رفتن سریع سرمایه دارد.